 VLSI Korea
Un centro de datos sueco eligió un chip de IA coreano: qué significa el despliegue de 7.000 RNGD de FuriosaAI
Un centro de datos de 15 MW en Estocolmo se construirá con aceleradores RNGD de FuriosaAI: 1.800 unidades en la Fase 1 y más de 8.800 en total, junto a las GPU. La clave es la economía de los 180 W por tarjeta y su rendimiento por vatio.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis

Resumen en 30 segundos
- En agosto de 2026, la startup fabless surcoreana FuriosaAI, la empresa estadounidense de infraestructura I/ONX HPC y el desarrollador de centros de datos Velox anunciaron un centro de datos de IA de 15 MW en Estocolmo, Suecia, construido en torno a los aceleradores de inferencia RNGD de FuriosaAI.
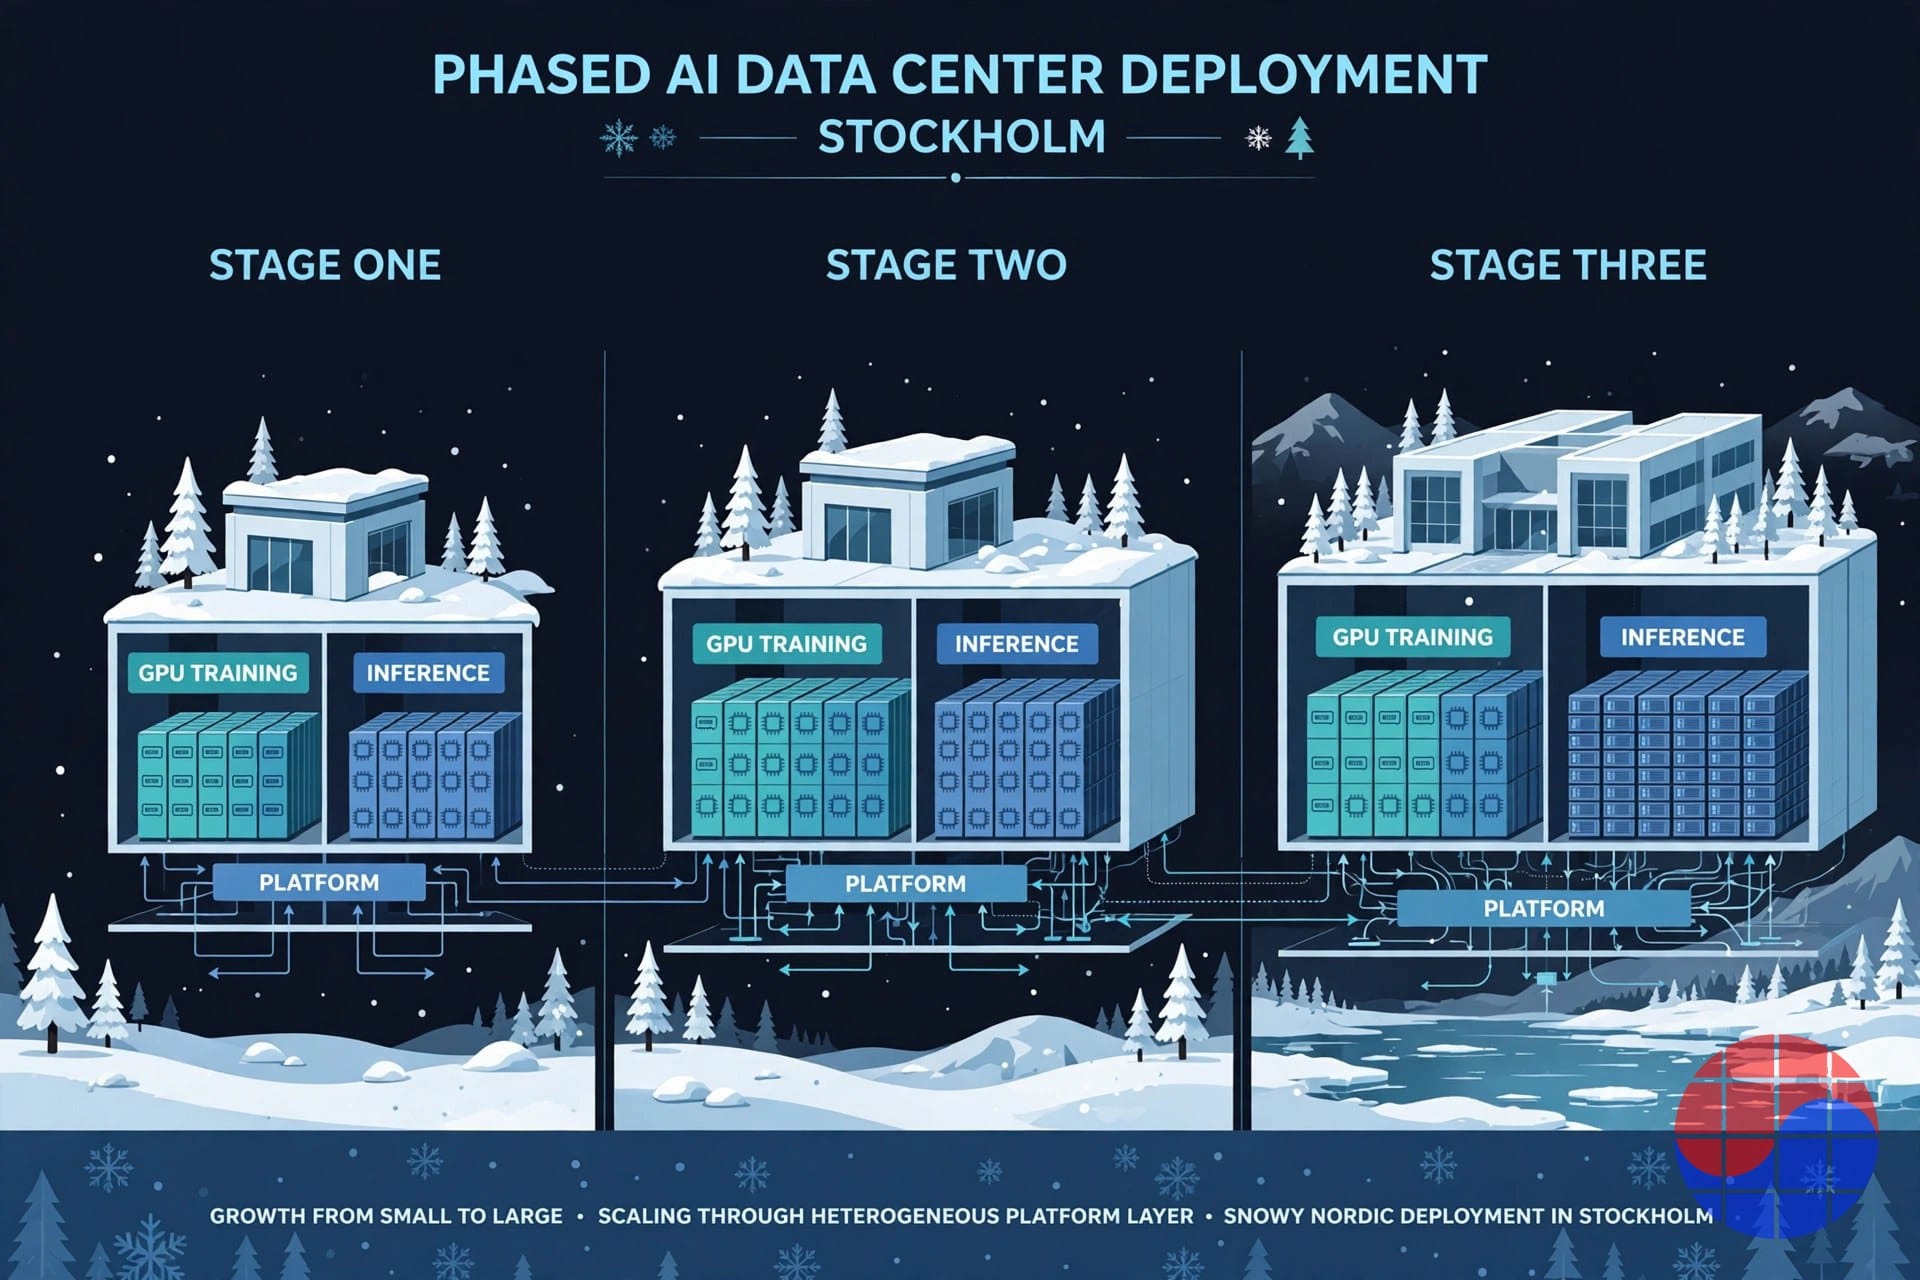
- El despliegue se realiza por fases: 1.800 unidades RNGD en la Fase 1, en funcionamiento a principios de 2027 con los primeros 2 MW de capacidad, y luego más de 7.000 unidades adicionales en las fases de expansión: un plan acumulado de más de 8.800 aceleradores a plena construcción.
- La flota RNGD no sustituirá a las GPU. Compartirá espacio con unas 7.000 GPU de Nvidia y AMD dentro de la plataforma Symphony SixtyFour de I/ONX: las GPU se encargan del entrenamiento, RNGD se encarga de la inferencia de LLM y de IA agéntica.
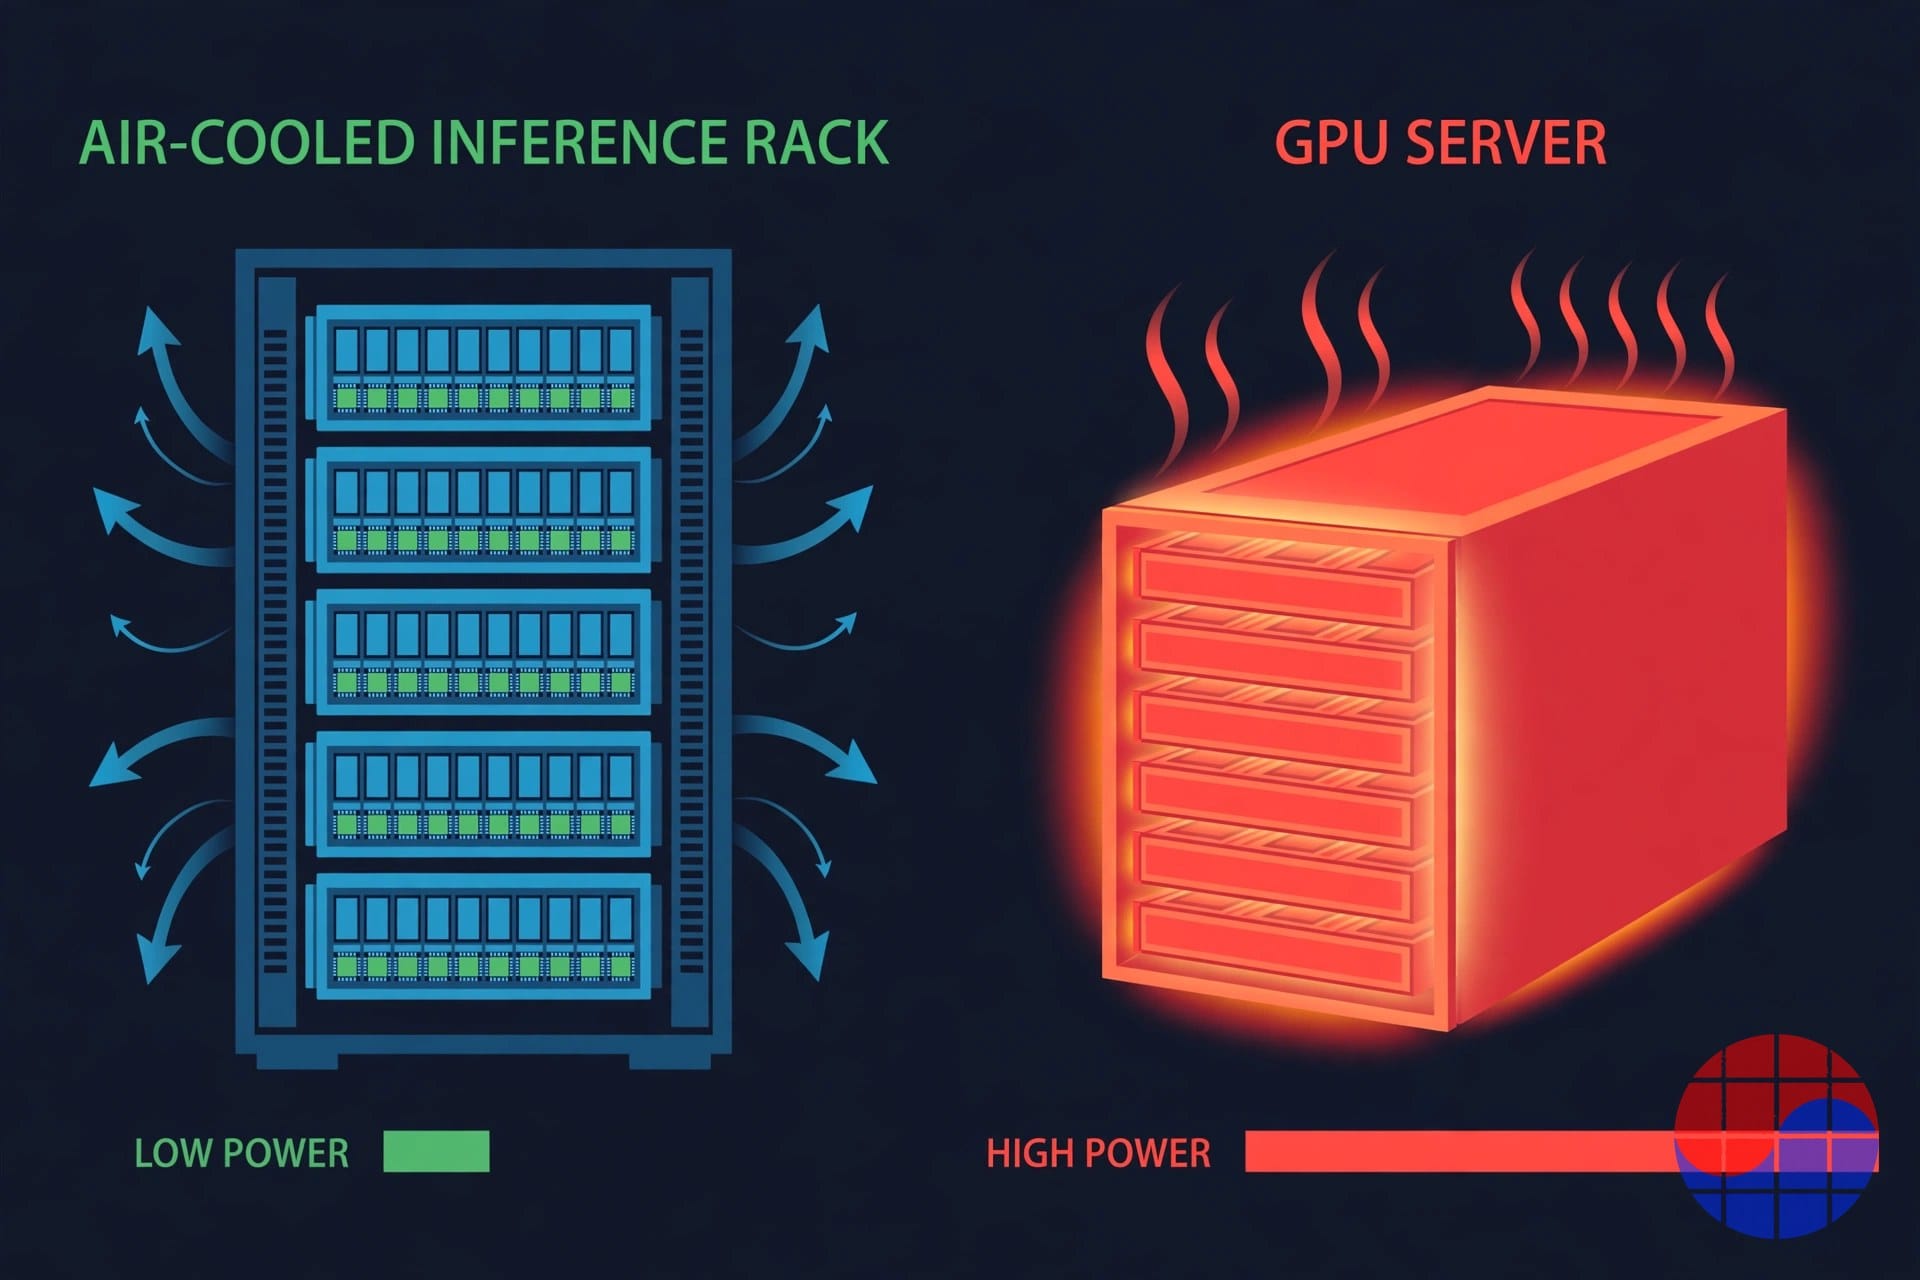
- La lógica de la elección es la economía de la energía. RNGD es una tarjeta PCIe de 180 W con refrigeración por aire y un rendimiento por vatio medido de forma independiente 2,25 veces mejor que una alternativa basada en GPU: un perfil decisivo en Europa, donde la electricidad cuesta entre dos y tres veces los niveles de Estados Unidos y China y la mayoría de las instalaciones se refrigeran por aire.
- Para FuriosaAI, Estocolmo es la referencia de escala que convierte las validaciones nacionales en un negocio de exportación, y llega en un momento en el que la empresa impulsa una ronda de financiación pre-IPO reportada de 300–500 millones de dólares.
Contexto
El proyecto de Estocolmo, anunciado el 4 de agosto de 2026, es una construcción entre tres partes. Velox DCI Europe —la filial europea de una empresa texana de centros de datos modulares fundada en febrero de 2025— desarrolla, gestiona y opera la instalación física, vendiendo capacidad bajo un modelo de Infrastructure-as-a-Service. I/ONX HPC, una empresa heterogénea de infraestructura de IA con sede en Las Vegas fundada en 2020, actúa como integrador de sistemas y socio de plataforma. FuriosaAI suministra los aceleradores RNGD, los drivers, la pila de software y el soporte arquitectónico. Los socios afirman que los próximos meses se dedicarán a la validación técnica, la integración de software y la planificación del suministro antes de la primera fase de despliegue.
| Fase | Capacidad de la instalación | Aceleradores RNGD | Calendario |
|---|---|---|---|
| Fase 1 | 2 MW | 1.800 unidades | Principios de 2027 |
| Expansión | +8 MW (10 MW acumulados) | Más de 7.000 unidades adicionales | Más adelante en 2027 |
| Construcción completa | 15 MW | Más de 8.800 unidades en total | Fases posteriores |
La división de cargas de trabajo es explícita. Los aceleradores RNGD se encargan de la inferencia de modelos de lenguaje grandes y de IA agéntica; la flota de GPU se encarga del entrenamiento de modelos y de la computación general. Los chips se instalan en los servidores de alta densidad Symphony SixtyFour de I/ONX, que consolidan hasta 64 aceleradores en un único nodo. Los clientes finales son empresas europeas y proveedores de servicios en la nube que compran capacidad de inferencia, no hardware.
Estocolmo no es el primer paso europeo de FuriosaAI. En julio de 2026, se desplegaron servidores RNGD en un centro de datos de Equinix en Lisboa, Portugal: un punto de apoyo en un único sitio. En Corea, Samsung SDS ha lanzado una oferta NPU-as-a-Service basada en RNGD, y LG AI Research ejecuta sus modelos EXAONE en infraestructura RNGD. Lo que cambia en Suecia es la escala: un compromiso de varios miles de unidades y varias fases, operado por terceros cuyo negocio depende de que el hardware rinda.
Análisis en profundidad del negocio
1. Europa compra soberanía, y la soberanía tiene una factura eléctrica
El lado de la demanda de este acuerdo es estructural. A través de su iniciativa InvestAI, la Unión Europea aspira a movilizar 200.000 millones de euros en inversión en IA. En julio de 2026, la Comisión destinó 10.000 millones de euros de dinero público a siete gigafábricas de IA, con la expectativa de atraer otros 20.000 millones de euros de capital privado; cada instalación debe albergar al menos 100.000 chips avanzados de IA, y los consorcios ganadores deben anunciarse a principios de 2027. Henna Virkkunen, vicepresidenta ejecutiva de la Comisión para la soberanía tecnológica, calificó el acceso a la potencia de cómputo bruta como «una necesidad estratégica para Europa».
Dos restricciones determinan lo que Europa puede comprar en realidad. En primer lugar, el propio análisis de la Comisión Europea sitúa los costes de la electricidad en la UE entre dos y tres veces los niveles de Estados Unidos y China. En Europa, el rendimiento por vatio no es un objetivo de optimización; es la condición de viabilidad para añadir capacidad. En segundo lugar, la demanda de soberanía significa diversificar el suministro más allá de un único proveedor dominante estadounidense de GPU, aunque la opción por defecto sigue mandando en la cima: Nvidia, AMD y Qualcomm han firmado cartas de intención para suministrar el programa de gigafábricas. El silicio retador gana primero en el borde independiente del mercado: instalaciones IaaS con motivación comercial exactamente como la construcción de Estocolmo, donde el propio margen del operador, y no un comité de subsidios, toma la decisión sobre el chip.
2. Complemento, no sustitución: la cuña que realmente funciona
Todo retador de los incumbentes de GPU se enfrenta al mismo muro de adopción: ningún operador quiere desmontar un parque de GPU que funciona y apostar el negocio por una pila no probada. El diseño de FuriosaAI en Estocolmo esquiva el muro en lugar de escalarlo. Unas 7.000 GPU permanecen en el edificio. RNGD solo pide la capa de inferencia: la capa donde se sirven los tokens, donde la utilización es continua y donde el rendimiento por vatio se convierte directamente en el margen bruto del operador.
Dos decisiones de empaquetado reducen aún más la barrera de adopción. El riesgo de integración heterogénea lo absorbe la plataforma Symphony SixtyFour de I/ONX, que reclama reducciones del TCO a escala de rack del 50 por ciento o más al consolidar hasta 64 aceleradores por nodo; el cliente nunca tiene que gestionar una flota mixta. Y dado que Velox vende Infrastructure-as-a-Service, las empresas europeas alquilan resultados de inferencia en lugar de evaluar por sí mismas el silicio de una startup coreana. La decisión sobre el chip se convierte en el cálculo de TCO de un solo operador: una venta mucho más fácil que miles de design wins individuales.
3. La economía de los 180 W
RNGD se fabrica en el nodo de proceso de 5 nm de TSMC en torno a la arquitectura Tensor Contraction Processor de FuriosaAI. Cada tarjeta PCIe entrega 512 TFLOPS de cómputo FP8 con 48 GB de memoria HBM3 con un TDP a nivel de tarjeta de 180 W, con refrigeración pasiva. El servidor NXT RNGD de la empresa reúne ocho tarjetas en un chasis estándar de 4U refrigerado por aire —cuatro petaflops de FP8 y 384 GB de HBM3— con unos 3 kW por servidor, frente a un máximo de 10,2 kW de un servidor Nvidia DGX H100. Un rack estándar refrigerado por aire de 15 kW puede albergar, por tanto, hasta cinco servidores NXT RNGD donde cabría un solo DGX. FuriosaAI señala que más del 80 por ciento de los centros de datos sigue funcionando con refrigeración por aire a 8 kW por rack o menos: la base instalada a la que las reformas de GPU de alta densidad no pueden servir sin reconstruir la instalación.
La afirmación de eficiencia tiene respaldo de terceros. LG AI Research, al ejecutar su modelo de lenguaje grande EXAONE en infraestructura RNGD, midió un rendimiento de inferencia por vatio 2,25 veces mejor que una solución basada en GPU, y 3,75 veces más tokens de un rack mantenido con el mismo presupuesto de energía. La aritmética de la flota es igual de sencilla: 8.800 tarjetas a 180 W consumen unos 1,6 MW de potencia de aceleradores a plena construcción, aproximadamente una décima parte del envolvente de 15 MW de la instalación de Estocolmo, dejando margen para la flota de GPU, la red y la refrigeración dentro de un presupuesto energético que las conexiones a la red europea realmente permiten.
4. Cuánto vale un despliegue de referencia
Las startups de chips de IA rara vez mueren por la calidad del silicio; mueren en la etapa de referencia, cuando ningún operador quiere ser el primero a escala. FuriosaAI ha acumulado ahora referencias en secuencia: LG AI Research para la validación a nivel de modelo, Samsung SDS para el empaquetado de servicios en Corea, Equinix Lisboa como punto de apoyo europeo, y Estocolmo para la escala de varios miles de unidades bajo un operador tercero. Cada paso elimina una clase distinta de objeción del comprador.
El momento es importante. FuriosaAI cerró una ronda puente Serie C de 125 millones de dólares en julio de 2025 liderada por inversores coreanos de política pública y estratégicos, y en enero de 2026 se informó de que buscaba 300–500 millones de dólares antes de una IPO anticipada. Esta es también la empresa que rechazó una oferta de adquisición de 800 millones de dólares de Meta, eligiendo la independencia. Una referencia europea emblemática —unidades reales, una instalación con nombre, una puesta en marcha con fecha— es precisamente el activo que respalda esa narrativa de independencia en una captación pre-IPO. Mientras tanto, su asociación de mayo de 2026 con Broadcom en una plataforma de tercera generación, basada en chiplets y a escala de rack, significa que Estocolmo reduce el riesgo de la generación actual mientras se construye la siguiente.
La opinión de Chase
La parte instructiva de este acuerdo no es que un chip coreano haya ganado en Europa. Es cómo ganó: renunciando a luchar por la capa de entrenamiento. El entrenamiento es un mercado de prestigio con un foso de software atrincherado; la inferencia es un mercado de costes donde decide la hoja de cálculo del comprador. Una tarjeta de 180 W refrigerada por aire que ofrece 2,25 veces más rendimiento por vatio no necesita ser querida: necesita ser más barata por token dentro de una instalación que el operador ya posee. Ese es un argumento de negocio, no un argumento de benchmark, y es la única cuña que ha funcionado de forma consistente para el silicio retador.
Tres riesgos merecen la misma atención. Primero, la ejecución: este es un plan anunciado que entra en validación técnica, y la Fase 1 debe llegar a tiempo a principios de 2027 para que las fases de expansión sean creíbles. Segundo, la respuesta de los incumbentes: los líderes de GPU mejoran la eficiencia de inferencia en cada generación y son dueños del ecosistema de software; la brecha de eficiencia es un objetivo en movimiento. Tercero, la concentración: una instalación y un integrador sostienen la historia europea, por lo que cualquier desliz es muy visible. Ninguno de estos borra el punto estructural: demanda soberana más restricciones de energía más posicionamiento como complemento es un manual repetible, y FuriosaAI acaba de ejecutarlo a una escala que ninguna startup coreana de chips de IA había alcanzado antes.
Implicaciones
- Para el ecosistema fabless de Corea: Estocolmo es la prueba de exportación de que un chip nacional de IA puede ganar por TCO en una instalación comercial extranjera, y no solo dentro de clientes ancla empresariales coreanos. Es de esperar que el posicionamiento de IA soberana se convierta en un movimiento estándar de salida al mercado para las startups coreanas de aceleradores.
- Para los operadores europeos: el proyecto es una plantilla replicable para extraer capacidad de IA de instalaciones refrigeradas por aire y con restricciones de energía. Las adjudicaciones de gigafábricas a principios de 2027 mostrarán si el silicio retador puede penetrar también en las construcciones subvencionadas, además de en las comerciales.
- Para los inversores: los hitos que importan son que la Fase 1 entre en funcionamiento a tiempo a principios de 2027, el cierre de la ronda pre-IPO y las señales de progreso del programa de tercera generación con Broadcom.
- Para quienes vigilan a los incumbentes: con unas 7.000 GPU en el mismo edificio, este acuerdo hace crecer el mercado total de aceleradores más de lo que reduce la cuota de los incumbentes, por ahora. La cuestión estratégica es si la capa de inferencia, una vez cedida, permanece cedida.
Preguntas frecuentes
¿Cuántos aceleradores RNGD de FuriosaAI se desplegarán en Estocolmo? 1.800 unidades en la Fase 1, más de 7.000 unidades adicionales en las fases de expansión y más de 8.800 unidades en total a plena construcción, según el anuncio de agosto de 2026 de las empresas.
¿Por qué un centro de datos sueco eligió un chip coreano de inferencia en lugar de más GPU? Energía y TCO. RNGD entrega 512 TFLOPS de cómputo FP8 a 180 W por tarjeta en un formato PCIe refrigerado por aire, con un rendimiento por vatio medido 2,25 veces mejor que una alternativa basada en GPU: un encaje para los altos costes de la electricidad en Europa y sus instalaciones predominantemente refrigeradas por aire. Las GPU permanecen en la misma instalación para el entrenamiento.
¿Qué es la plataforma Symphony SixtyFour de I/ONX? Una plataforma de servidores de IA de alta densidad que consolida hasta 64 aceleradores en un único nodo, mezclando NPU RNGD de FuriosaAI con GPU de Nvidia y AMD en un sistema heterogéneo. I/ONX afirma que reduce el TCO a escala de rack en un 50 por ciento o más.
¿Cuándo empieza a operar la instalación de Estocolmo? Los primeros 2 MW de capacidad de cómputo están programados para entrar en funcionamiento a principios de 2027, con otros 8 MW añadidos más adelante en 2027 y una capacidad objetivo global de 15 MW.
Nota: Las cifras de despliegue, los datos de energía y los resultados de rendimiento por vatio proceden de los anuncios de agosto de 2026 de las empresas y de la evaluación publicada de LG AI Research. Este artículo es un análisis de la industria, no asesoramiento de inversión.
Fuentes: Cobertura del anuncio de FuriosaAI (Korea Herald, 5 de ago. de 2026); documentos de InvestAI y del programa de gigafábricas de IA de la Comisión Europea (jul. de 2026); materiales de la plataforma Symphony SixtyFour de I/ONX HPC.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


