 VLSI Korea
Ranking de empresas de equipos de semiconductores: Top 5 mundial y fabricantes coreanos
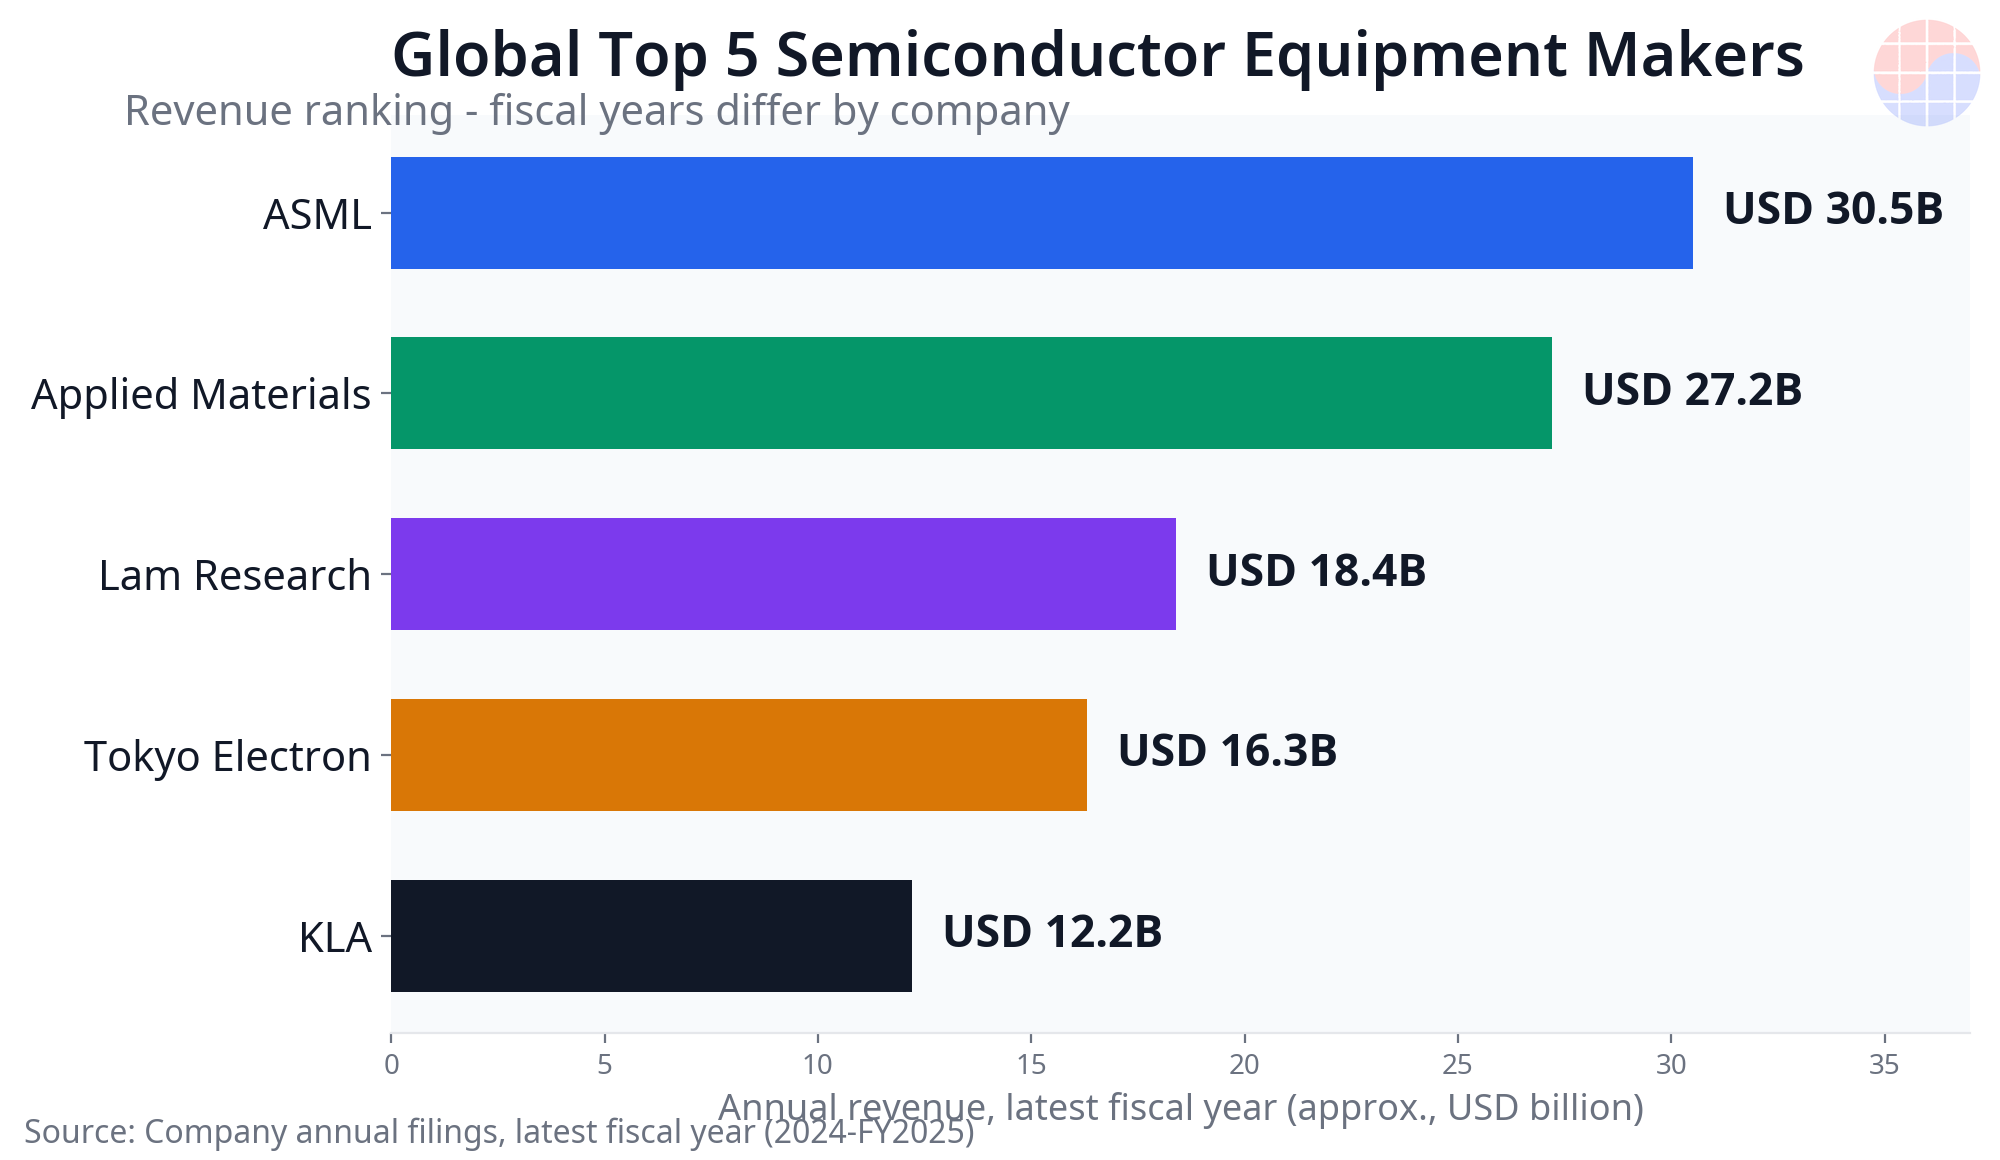
ASML lidera el ranking mundial, seguida de Applied Materials, Lam Research, Tokyo Electron y KLA, con el 85% del top 10. Corea no tiene ninguna empresa en el top 10: SEMES es la mayor local.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
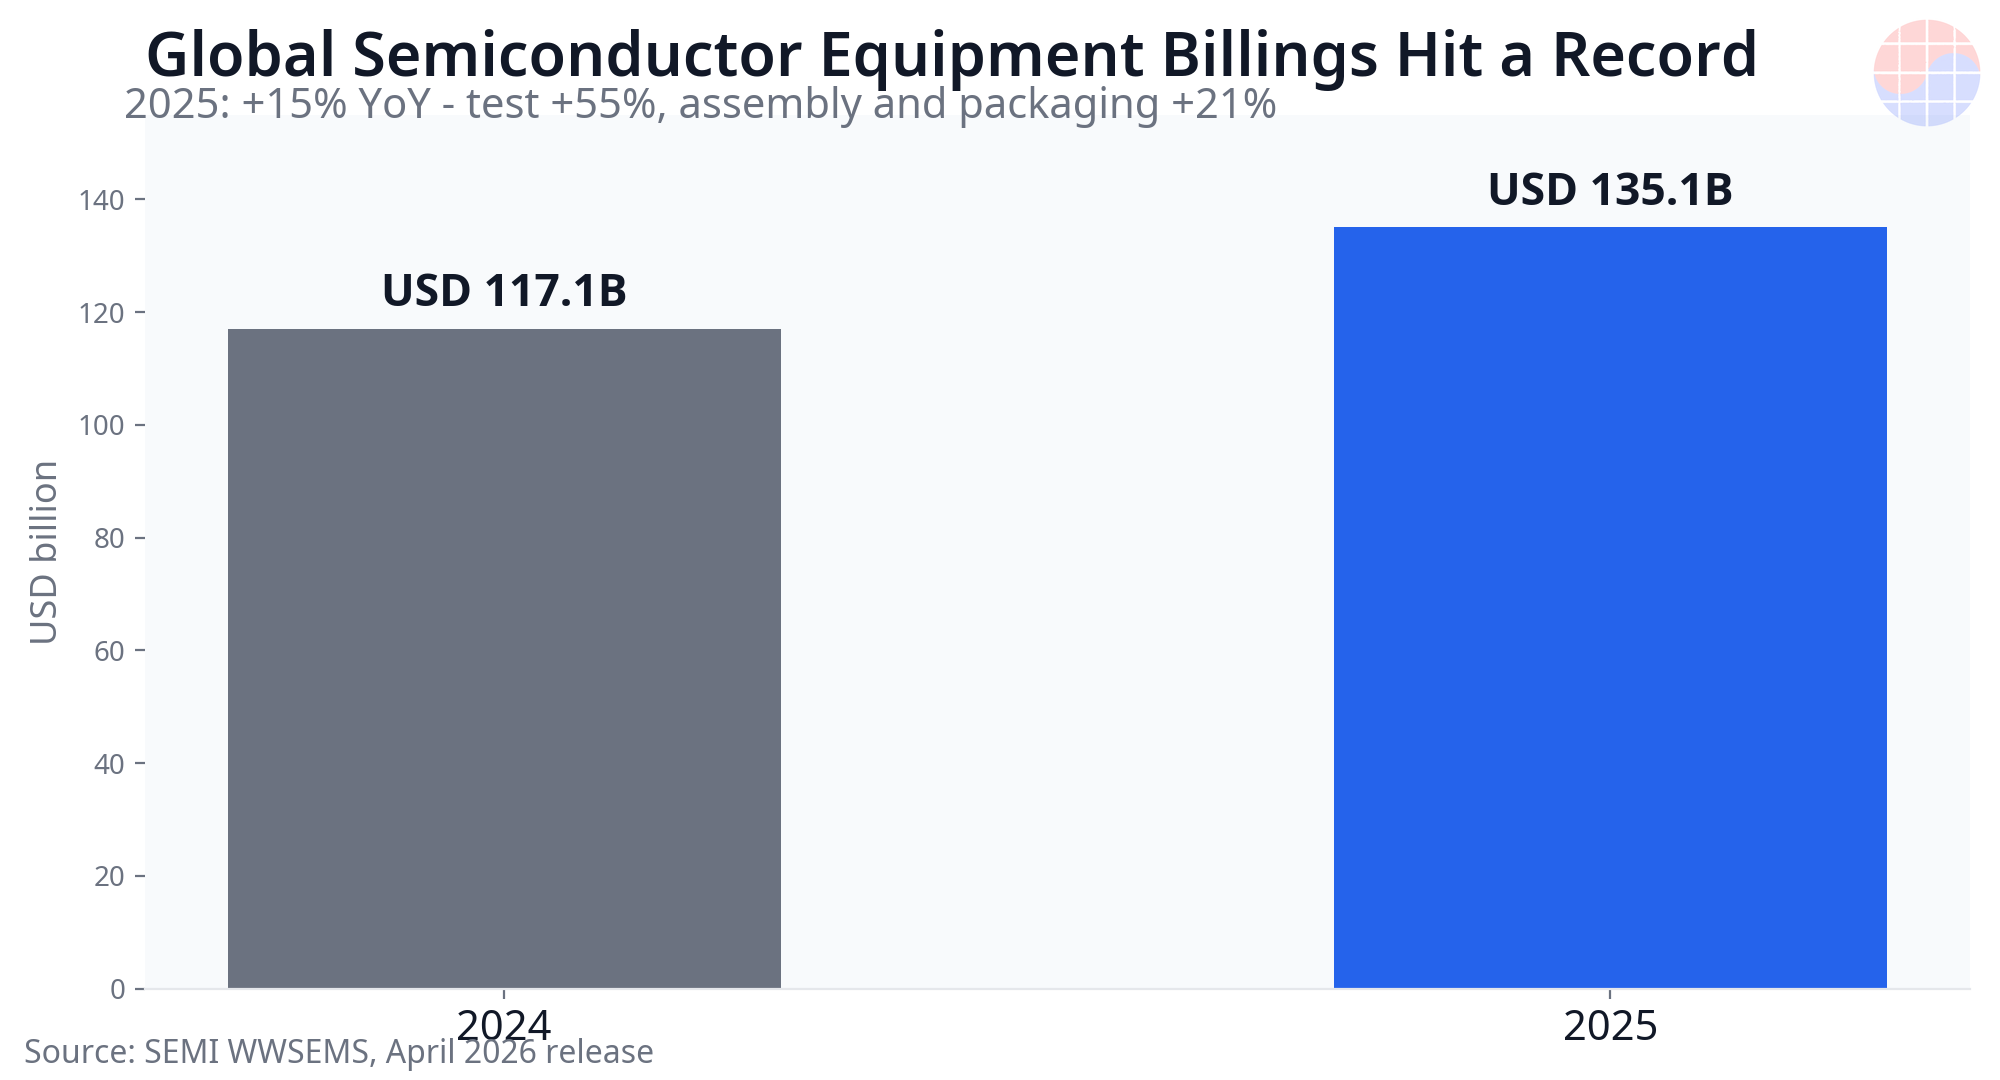
El mercado mundial de equipos de semiconductores está dominado por cinco empresas. Por ingresos: 1. ASML, 2. Applied Materials, 3. Lam Research, 4. Tokyo Electron, 5. KLA. Juntas concentran cerca del 85% de los ingresos de los 10 principales proveedores (CINNO Research, primer semestre de 2025). El mercado total alcanzó un récord de USD 135.1 mil millones en 2025 (SEMI). Corea, uno de los tres mayores compradores de equipos del mundo, no tiene ninguna empresa en el top 10 mundial.
Esta guía clasifica a las empresas de equipos de semiconductores a 24 de octubre de 2026, por ingresos, por etapa de proceso y con un ranking separado para los fabricantes coreanos. También explica primero el método de clasificación, para que puedas entender por qué otras listas a veces muestran un orden ligeramente distinto.
Tamaño del mercado: un récord de USD 135.1 mil millones en 2025
Según las estadísticas WWSEMS de SEMI, la facturación mundial de equipos de fabricación de semiconductores subió un 15% hasta USD 135.1 mil millones en 2025, desde USD 117.1 mil millones en 2024, impulsada por la inversión relacionada con la inteligencia artificial en lógica avanzada y memoria. China, Taiwán y Corea representaron juntos el 79% de todo el gasto en equipos: la demanda se concentra en Asia y Corea es uno de los mayores compradores del planeta.
El crecimiento más rápido se dio en el back-end. La facturación de equipos de prueba se disparó un 55% interanual y la de equipos de ensamblaje y encapsulado subió un 21%, una señal de que el HBM y el empaquetado avanzado impulsan hoy el gasto en equipos con la misma fuerza que el procesamiento front-end de obleas.
Top 10 mundial por ingresos
El ranking siguiente se basa en los ingresos totales del último ejercicio fiscal completo de cada empresa, contrastados con el balance del primer semestre de 2025 de CINNO Research y el ranking 2025 de TechInsights. Las tres fuentes coinciden en el orden de los cinco primeros.
| Puesto | Empresa | Sede | Fortaleza principal | Ingresos anuales (último ejercicio, aprox.) |
|---|---|---|---|---|
| 1 | ASML | Países Bajos | Litografía (único proveedor de EUV) | USD 30.5 mil millones (EUR 28.3 mil millones en 2024) |
| 2 | Applied Materials | EE. UU. | Deposición, grabado, CMP, implantación: el portafolio más amplio | USD 27.2 mil millones (ejercicio 2024) |
| 3 | Lam Research | EE. UU. | Grabado y deposición | USD 18.4 mil millones (ejercicio 2025) |
| 4 | Tokyo Electron | Japón | Coater/developer, grabado, deposición, limpieza | USD 16.3 mil millones (ejercicio 2025, JPY 2.44 billones) |
| 5 | KLA | EE. UU. | Inspección y metrología (control de procesos) | USD 12.2 mil millones (ejercicio 2025) |
| 6 | Naura | China | Grabado, deposición, limpieza | CNY 39.4 mil millones (2025) |
| 7 | ASM International | Países Bajos | ALD y epitaxia | Unos EUR 3 mil millones |
| 8 | Screen Holdings | Japón | Limpieza de obleas (n.º 1 mundial) | - |
| 9 | Hitachi High-Tech | Japón | Metrología, grabado, equipos analíticos | - |
| 10 | AMEC | China | Grabado y MOCVD | - |
Qué diferencia a cada uno de los cinco primeros
N.º 1 ASML vende litografía. Es la única empresa del mundo capaz de suministrar sistemas de litografía EUV, imprescindibles en toda fab de vanguardia. Un sistema EUV cuesta unos USD 200 millones y un sistema EUV High-NA unos USD 380 millones, los equipos individuales más caros de la industria. Más que el puesto por ingresos, lo que define a ASML es su carácter insustituible: todo plan de inversión avanzada en Samsung, SK hynix y TSMC empieza por asegurar equipos de ASML.
N.º 2 Applied Materials tiene el portafolio más amplio de la industria: deposición (PVD y CVD), grabado, CMP, implantación iónica y metrología. Genera ingresos en casi cada etapa de proceso de casi cada fab, y se alterna el puesto n.º 1 con ASML según el año y la métrica utilizada.
N.º 3 Lam Research es el especialista en grabado, con una cuota estimada del 50% en grabado en seco. Destaca sobre todo en el grabado de agujeros profundos de la NAND 3D y en los procesos TSV detrás del HBM, lo que también hace que sus resultados sean más sensibles al ciclo de la memoria.
N.º 4 Tokyo Electron posee una cuota estimada del 90% en coater/developer para fotorresina, el estándar de facto que se sitúa justo antes y después del equipo de litografía en toda fab avanzada, aunque TEL no vende el escáner en sí.
N.º 5 KLA no fabrica chips; verifica que los chips se hayan fabricado correctamente. KLA controla más de la mitad del mercado de inspección y metrología (control de procesos), con márgenes operativos cercanos al 40%. Cuanto más avanzado es el nodo, más cuesta un solo defecto, por lo que la importancia de KLA crece con la miniaturización.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Cada etapa de proceso tiene su propio líder
Los ingresos totales muestran el tamaño de la empresa, no el dominio en cada proceso. El mercado de equipos es en realidad un conjunto de mercados de proceso separados, y la mayoría tiene un proveedor que actúa como estándar de facto.
| Proceso | Líder | Posición |
|---|---|---|
| Litografía | ASML | Monopolio en EUV; también lidera en DUV |
| Grabado | Lam Research | Unos 50% del grabado en seco |
| Coater/developer | Tokyo Electron | Unos 90% |
| Inspección / metrología | KLA | Más del 50%; margen operativo cercano al 40% |
| Deposición ALD | ASM International | Unos 55% |
| Limpieza | Screen Holdings | N.º 1 mundial en limpieza de oblea individual |
| Prueba | Advantest, Teradyne | Los dos líderes en ATE |
La implicación para los fabricantes de chips es estructural: construir una fab significa comprar al ganador predeterminado en proceso tras proceso. Las licitaciones de equipos parecen competitivas, pero en muchas etapas no existe, en la práctica, ningún sustituto.
Ranking de Corea: SEMES es el n.º 1 local y ningún fabricante coreano está en el top 10 mundial
La respuesta honesta a la pregunta tan buscada sobre los fabricantes coreanos de equipos es esta: el top 10 mundial 2025 de TechInsights no contiene ninguna empresa coreana. La lista reúne tres proveedores estadounidenses, tres japoneses, dos neerlandeses y dos chinos. Para un país que alberga a los dos mayores fabricantes de memoria del mundo, la ausencia de un campeón de equipos a escala mundial se considera ampliamente la mayor brecha estructural de su ecosistema de semiconductores.
| Empresa coreana | Campo principal | Posición |
|---|---|---|
| SEMES | Equipos de track, grabado, limpieza y otros procesos front-end | La mayor de Corea; ingresos por debajo de KRW 3 billones (aprox. una décima parte de ASML) |
| Hanmi Semiconductor | TC bonders para encapsulado de HBM | Líder mundial en su nicho; ingresos récord de KRW 558.9 mil millones en 2024 |
| PSK | Grabado en seco de fotorresina (dry strip) | Líder mundial de nicho |
| Jusung Engineering | ALD, CVD | Ingresos de unos cientos de miles de millones de KRW |
| Wonik IPS | CVD, ALD, procesamiento térmico | Ingresos de unos cientos de miles de millones de KRW |
| TES, Eugene Technology | PECVD, LPCVD y otras etapas | Especialistas en un solo proceso |
El patrón coreano es consistente: no son generalistas que equipan una fab completa, sino especialistas que alcanzaron nivel mundial en un solo proceso. Hanmi Semiconductor es el caso más claro: lidera el mundo en TC bonders, el equipo que une las pilas de HBM, y aprovechó el ciclo del HBM para lograr ingresos récord. El negocio de dry strip de PSK sigue el mismo modelo.
Desde el punto de vista empresarial, la oportunidad de Corea no es una lucha frontal en etapas generalistas ya maduras. Es hacerse con el estándar desde el principio en procesos recién creados, sobre todo el HBM y el empaquetado avanzado. El salto del 55% en la facturación de equipos de prueba en 2025 muestra la rapidez con la que el back-end gana peso.
Por qué el ranking casi nunca cambia
Primero, la cualificación lleva años: un equipo debe demostrar su valor en rendimiento dentro de la fab del cliente y, una vez adoptado, es el primero en la fila para la siguiente generación. Segundo, la base instalada es en sí misma un activo: los datos de proceso de miles de equipos instalados alimentan el desarrollo del siguiente equipo, un círculo virtuoso que los nuevos competidores no pueden copiar fácilmente. Tercero, el servicio: las fabs funcionan 24 horas al día, por lo que una red mundial de servicio de campo es una condición previa para ganar pedidos. Cuarto, la escala de I+D: cada uno de los cinco primeros gasta miles de millones de dólares al año en investigación y desarrollo.
La única variable que se mueve rápido es China. Los ingresos de Naura se multiplicaron aproximadamente por cuatro en cuatro años, de CNY 9.7 mil millones en 2021 a CNY 39.4 mil millones en 2025, lo que la llevó al puesto n.º 6 mundial gracias a la enorme inversión en fabs nacionales y a la política de localización, aunque la brecha sigue siendo amplia en las etapas más avanzadas, como la EUV.
Qué podría alterar el ranking próximamente
- La transición a GAA en 2 nm eleva el valor del ALD y del grabado, lo que favorece a ASM International y Lam Research.
- El HBM4 y el empaquetado avanzado elevan el valor de la unión híbrida, los TC bonders y la prueba, un impulso para los especialistas de back-end.
- La entrega de energía por la parte trasera (BSPDN) añade etapas de deposición y grabado completamente nuevas al flujo.
- El impulso de localización de China es la fuerza con más probabilidades de reordenar los puestos por debajo de los cinco primeros, a través de Naura y AMEC.
Preguntas frecuentes
¿Cuál es la empresa de equipos de semiconductores n.º 1 del mundo?
Por ingresos más recientes, ASML. El balance del primer semestre de 2025 de CINNO Research también sitúa a ASML primera y a Applied Materials segunda. Applied Materials tiene el portafolio más amplio y, en clasificaciones solo de equipos para fabs de obleas, el orden entre ambas puede invertirse según el año. Ambas están muy por delante del n.º 3.
¿Cuáles son las cinco mayores empresas de equipos de semiconductores?
ASML, Applied Materials, Lam Research, Tokyo Electron y KLA. Sus ingresos combinados equivalen a cerca del 85% del total del top 10 (primer semestre de 2025, CINNO Research).
¿Cuál es la mayor empresa de equipos de semiconductores de Corea?
SEMES. Sus ingresos siguen por debajo de KRW 3 billones, aproximadamente una décima parte de ASML, y ninguna empresa coreana ha entrado todavía en el top 10 mundial. En nichos, Hanmi Semiconductor es el líder mundial en TC bonders para HBM.
¿Por qué cambia tan poco el ranking de equipos?
Porque los ciclos de cualificación duran años y la base instalada, los datos de proceso y la red de servicio de un equipo ya adoptado alimentan el siguiente pedido. Un aspirante debe superar al mismo tiempo el equipo del titular y su organización mundial de soporte.
Fuentes: SEMI WWSEMS (abril de 2026), CINNO Research (primer semestre de 2025), TechInsights (ranking 2025), informes anuales de las empresas. A 24 de octubre de 2026. Nota metodológica: los rankings varían según la métrica (ingresos totales frente a solo equipos para fabs de obleas frente a cuota por segmento) y según el cierre del ejercicio fiscal (por ejemplo, marzo para Tokyo Electron, junio para Lam Research y KLA); este artículo utiliza como base principal los ingresos totales del último ejercicio fiscal completo.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras


