 VLSI Korea
ASML Cetak Rekor, tetapi Memperingatkan: Peralatan Chip Akan Kurang hingga 2028
ASML membukukan rekor kuartal: penjualan EUR 11,66 miliar, margin kotor 57,5%. Namun pesan CEO lebih penting: pasokan yang direncanakan untuk 2027 dan 2028 tidak akan memenuhi permintaan. Pelanggan sudah menanyakan slot untuk 2029 dan 2030.


Ringkasan 30 Detik
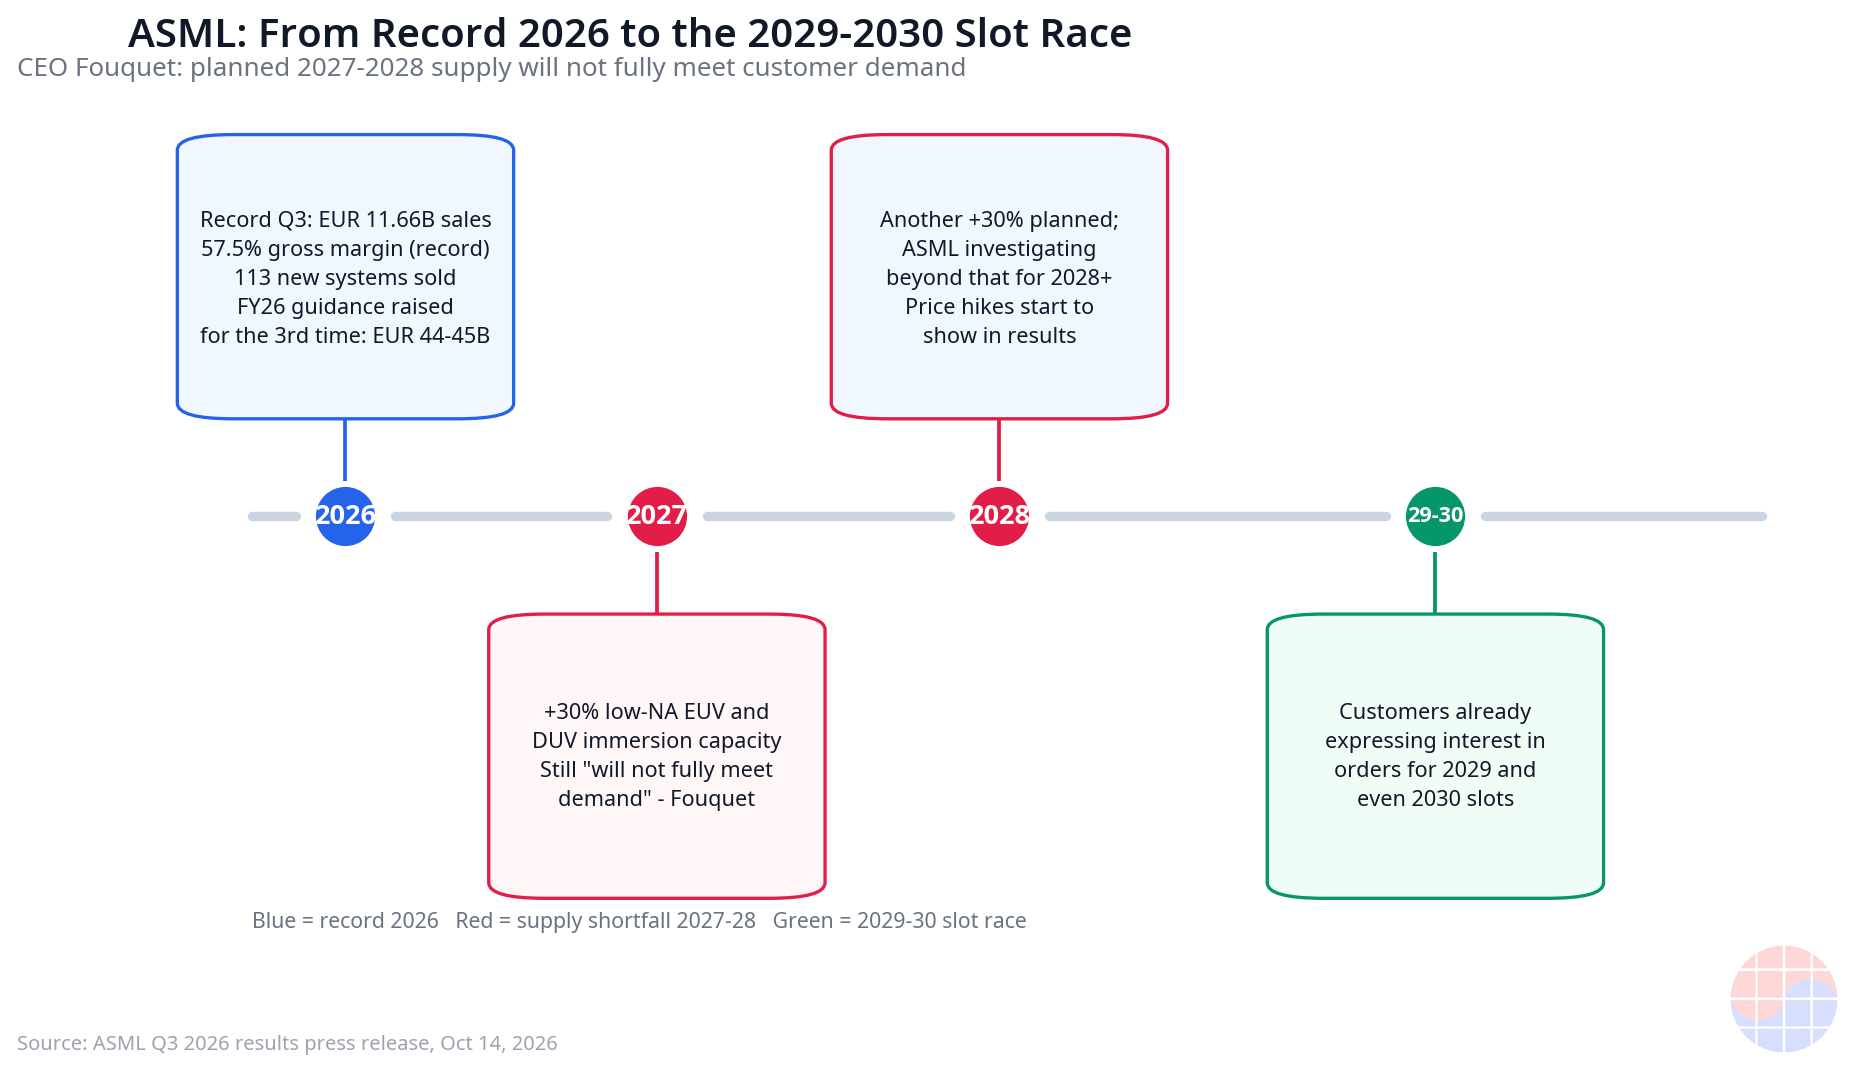
ASML mengumumkan hasil kuartal ketiga 2026 pada 14 Oktober, dan semua angka utama mencetak rekor: penjualan bersih EUR 11,66 miliar, laba bersih EUR 4,96 miliar, dan margin kotor 57,5%. Proyeksi tahunan dinaikkan untuk ketiga kalinya tahun ini, menjadi EUR 44-45 miliar. Namun angka-angka itu bukan berita utamanya. CEO Christophe Fouquet mengatakan kepada investor bahwa pasokan yang direncanakan untuk 2027 dan 2028 "tidak akan sepenuhnya memenuhi permintaan pelanggan." Beberapa pelanggan bahkan sudah menanyakan slot peralatan untuk 2029 dan 2030. Perdebatan gelembung AI adalah argumen dari sisi permintaan. Dari sisi pasokan tidak ada perdebatan: satu-satunya produsen EUV di dunia baru saja mendeklarasikan kekurangan pasokan dua tahun. Permainan selanjutnya adalah politik alokasi slot.
Background
ASML, yang berkantor pusat di Veldhoven, Belanda, adalah satu-satunya pemasok sistem litografi ultraviolet ekstrem (EUV) di dunia dan pemimpin litografi immersion ultraviolet dalam (DUV). Miniaturisasi logika canggih dan memori praktis mustahil tanpa mesin-mesinnya.
Hasil Q3 2026, diumumkan 14 Oktober: Sumber: pengumuman resmi ASML Q3 2026
- Penjualan bersih EUR 11,662 miliar — naik 25% kuartalan, naik 55,2% tahunan. Rekor kuartalan.
- Laba bersih EUR 4,96 miliar — naik 70% kuartalan, naik 133% tahunan.
- Margin kotor 57,5% — tertinggi sepanjang masa, di atas kisaran panduan (55-57%).
- 113 sistem litografi baru terjual (dari 86 di Q2), plus 8 sistem bekas.
- Installed Base Management (pendapatan layanan dan upgrade) EUR 3,289 miliar — di atas panduan dan pendorong utama margin.
- Panduan Q4: penjualan EUR 14,2-15,2 miliar dengan margin ~57%. Q4 akan lebih besar dari rekor Q3.
- Panduan 2026: penjualan EUR 44-45 miliar dengan margin ~56% — kenaikan ketiga tahun ini.
- Pembelian kembali saham EUR 4,1 miliar pada kuartal ini; dividen interim EUR 1,88 per saham, dibayarkan 4 November.
Reaksi sahamnya paradoks. Saham yang tercatat di Amsterdam naik ~1,2%, tetapi ADR AS di New York turun 3,9%. Sumber: WSJ Latar makro yang merusak: CPI AS September mengejutkan naik ke 3,7%, dan Indeks Semikonduktor Philadelphia turun enam sesi berturut-turut. Hari ketika ketakutan suku bunga mengalahkan fundamental perusahaan.
Namun berita sebenarnya ada di komentar prospek. Fouquet mengatakan pelanggan "terus menaikkan proyeksi permintaan peralatan jangka pendek dan menengah," berdasarkan pandangan mereka tentang "skala dan durasi investasi terkait AI," dengan beberapa pihak menunjukkan minat pada pesanan untuk 2029 bahkan 2030. Lalu deklarasinya: pasokan yang direncanakan untuk 2027 dan 2028 tidak akan sepenuhnya memenuhi permintaan pelanggan.
Business Deep Dive
1. Ekonomi kemacetan (bottleneck)
ASML menempati posisi unik di industri peralatan. Memori dan foundry adalah oligopoli yang masih punya pesaing; litografi EUV tidak punya pengganti sama sekali. Setiap lapisan EUV dari setiap chip canggih di planet ini melewati mesin ASML. Dua tahun kekurangan EUV yang dideklarasikan karenanya setara dengan deklarasi bahwa langit-langit kapasitas chip canggih global terkunci selama dua tahun.
ASML sebenarnya sudah punya rencana ekspansi agresif: +30% kapasitas EUV low-NA dan DUV immersion pada 2027, +30% lagi pada 2028. Tetap tidak cukup. Perusahaan kini mengkaji melampaui itu untuk 2028, dengan laporan menyebut produksi tahunan di atas 110 sistem EUV sedang dipertimbangkan. Kapasitas EUV 2027 praktis sudah habis terjual.
Wawasan ala MBA-nya: selagi pasar memperdebatkan apakah permintaan AI adalah gelembung, pasokan terkunci secara fisik. Jika belanja modal AI melambat, pesanan bisa ditunda atau dibatalkan — ASML secara eksplisit memperingatkan risiko ini dalam pernyataan prospektifnya. Namun selama permintaan bertahan, slot peralatan mengeras menjadi rezim "siapa cepat dia dapat". Foundry yang mengamankan slot lebih dulu memiliki kapasitas canggih 2028-2030. Pemesanan slot peralatan adalah indikator awal kapasitas foundry.
2. Mesin kedua — Installed Base Management
Pendorong sesungguhnya dari margin 57,5% bukanlah mesin baru, melainkan bisnis layanan. Pendapatan Installed Base Management (EUR 3,289 miliar) melampaui panduan, dan Fouquet mengaitkan margin dengan "permintaan yang terus kuat untuk upgrade produktivitas" pada peralatan yang sudah terpasang.
Bedah model bisnis IBM dan terlihatlah pergeseran strategis ASML: pendapatan dari menaikkan kapasitas wafer pelanggan tanpa menjual mesin baru — upgrade throughput yang diukur dalam wafer per jam, paket metrologi untuk presisi overlay. Bagi pelanggan, meng-upgrade yang sudah terpasang lebih rasional daripada antre untuk mesin ratusan juta dolar. Bagi ASML, ini pendapatan berulang bermargin tinggi.
Peta jalan produk mengarah ke sana juga. Pemindai EUV NXE:3800F, yang dijadwalkan 2027, menaikkan throughput dari 230 menjadi 260 wafer per jam. Peralatan immersion DUV yang dikirim 2027 di-upgrade ke 330 wph. Sistem metrologi YieldStar 550 pertama yang dikirim kuartal ini menawarkan produktivitas 60% lebih tinggi dari generasi sebelumnya dan mendukung node logika 14-angstrom serta node DRAM 1D. Sumber: rangkuman earning call ASML Q3
Singkatnya, ASML berevolusi dari perusahaan yang menjual mesin menjadi perusahaan yang menjual kapasitas wafer. Penjualan mesin mengikuti siklus; pendapatan berulang dari layanan dan upgrade atas basis terpasang meredamnya. Kuartal ini adalah buktinya.
3. Kekuatan harga — negosiasi sudah selesai
Satu fakta yang kurang disorot dari earning call: ASML telah menyelesaikan negosiasi kenaikan harga dengan pelanggan kunci. CFO Roger Dassen mengatakan dampaknya tidak akan terlihat pada angka 2026, akan sebagian terlihat pada 2027, dan penuh mulai 2028. Sumber: Dow Jones via Morningstar
Perhatikan waktunya: kekuatan harga sang monopoli mendarat dengan kekuatan penuh pada 2028 — tepat tahun yang dideklarasikan kekurangan pasokan. Di pasar di mana permintaan melampaui pasokan, harga adalah tuas margin paling bersih. Seberapa tinggi margin ASML 2028 bisa naik adalah hal berikutnya yang patut diawasi.
4. Perlombaan High-NA — ekonomi mesin seharga USD 400 juta
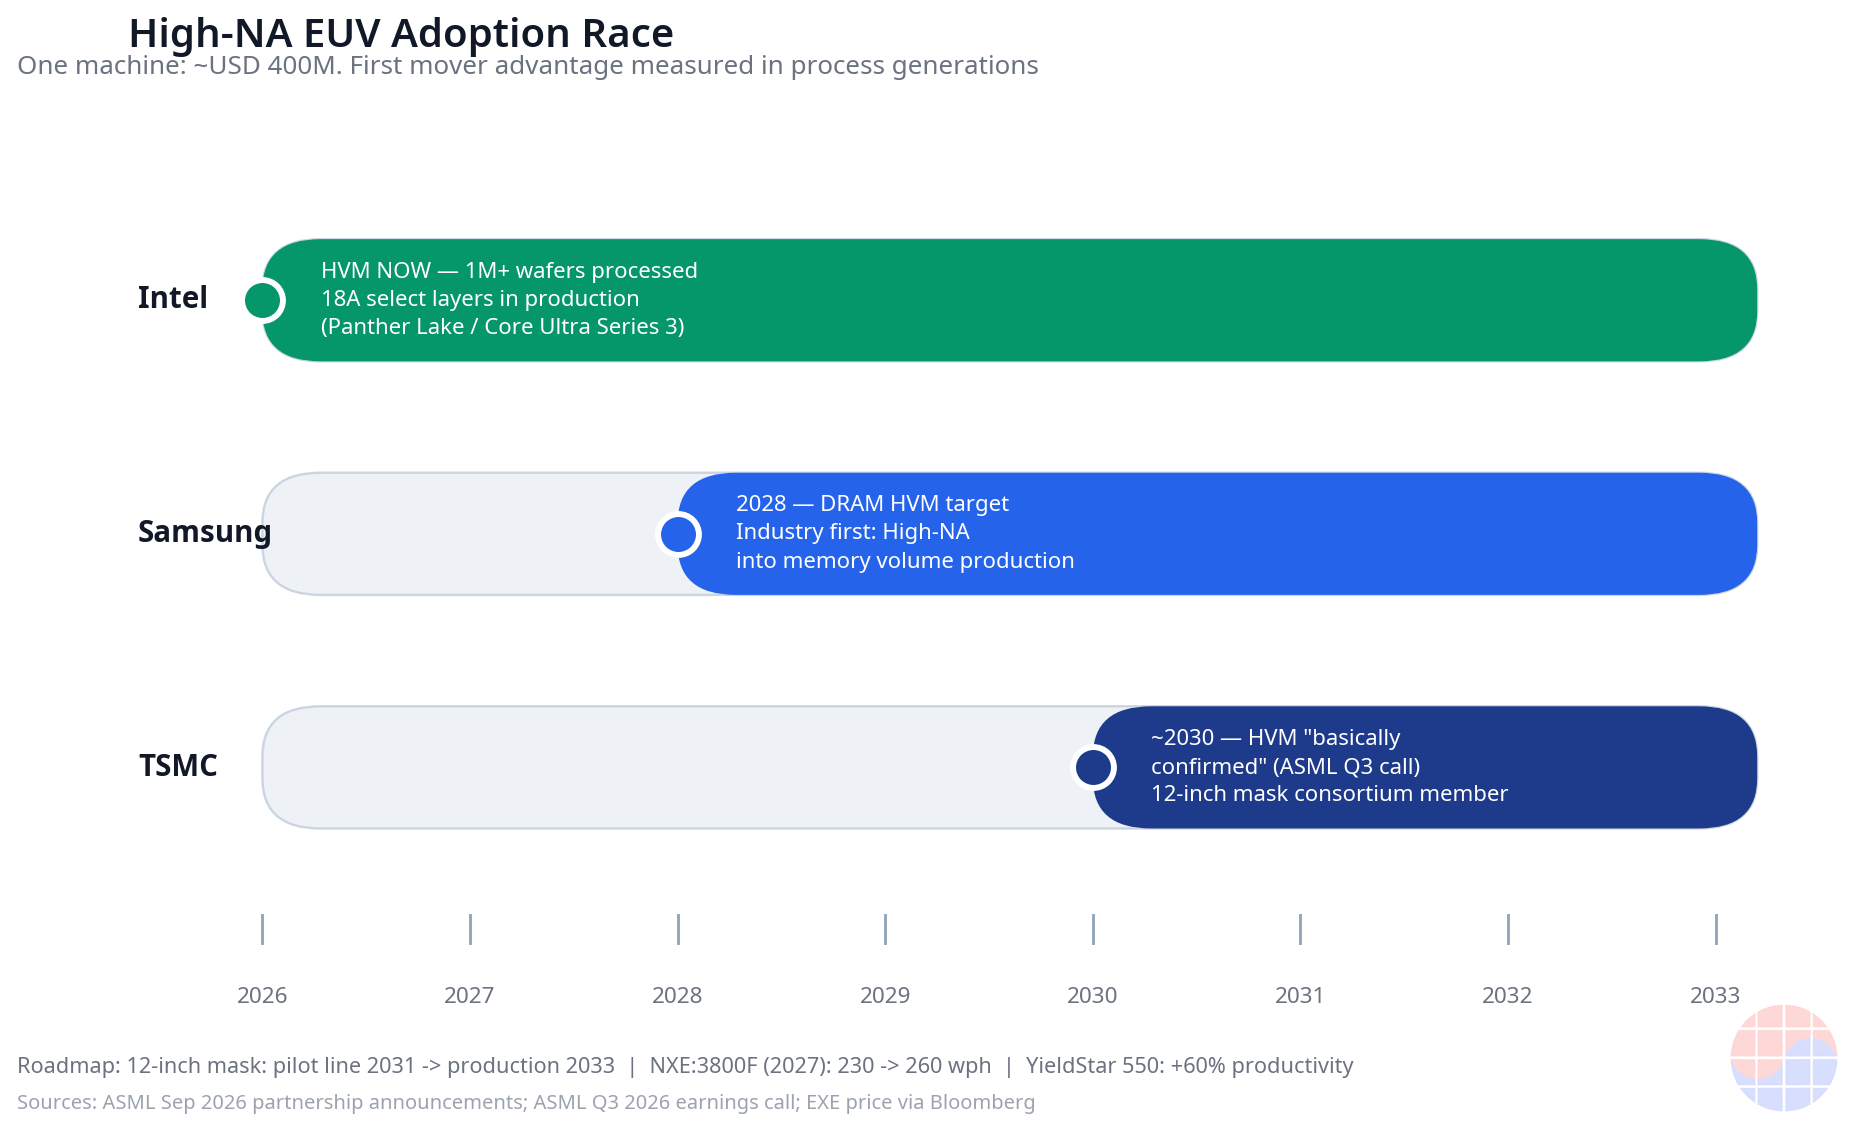
High-NA EUV adalah litografi generasi berikutnya dari ASML. Setiap sistem EXE berharga sekitar USD 400 juta, dua kali lipat peralatan EUV standar. Sumber: Bloomberg via Tiga pelanggan kunci mengadopsi dengan kecepatan yang sangat berbeda:
- Intel: sudah dalam produksi volume tinggi. Lebih dari satu juta wafer diproses dengan High-NA, diterapkan pada lapisan tertentu proses 18A (Panther Lake / Core Ultra Series 3). CEO menyebut Intel "salah satu pemimpin kunci adopsi High-NA di industri."
- Samsung: menargetkan produksi volume tinggi DRAM pada 2028 — penggunaan High-NA pertama dalam produksi volume memori, dikonfirmasi dalam perluasan kemitraan strategis 8 September.
- TSMC: adopsi volume tinggi sekitar 2030, digambarkan dalam earning call Q3 sebagai "pada dasarnya sudah dikonfirmasi." Yang paling hati-hati di antara ketiganya.
Kesenjangan kecepatan mencerminkan prioritas belanja modal dan struktur margin masing-masing perusahaan. Intel membayar harga perintis untuk menghidupkan kembali foundry-nya; Samsung membuat taruhan agresif 2028 untuk mempertahankan kepemimpinan memori; TSMC bisa menunggu hingga 2030 karena ekonomi multi-patterning low-NA masih berjalan di node-nodenya.
Dan peta jalan sepuluh tahun di baliknya: ASML, TSMC, Samsung, dan Intel telah membentuk konsorsium untuk memindahkan standar fotomask dari 6 inci ke 12 inci. Target: lini percontohan pada 2031, produksi pada 2033. Optik anamorfik High-NA memangkas separuh bidang paparan, memaksa stitching pada chip AI besar; masker 12 inci menghilangkan kendala itu dan menaikkan produktivitas pemindai. Sumber: The Register Ini investasi infrastruktur yang membuat mesin USD 400 juta menjadi ekonomis.
Satu detail yang patut diawasi: pelanggan berjanji mesinnya berfungsi. Tidak ada yang berjanji jumlahnya. Hitungan pesanan High-NA tiap kuartal akan menjadi katalis berikutnya.
5. Ekspansi fisik — kampus kedua Eindhoven
Produsen peralatan berekspansi lebih lambat daripada fab. Pada 8 September, ASML melakukan peletakan batu pertama kampus besar kedua di kawasan BIC North, Eindhoven: sekitar 350.000 meter persegi, kapasitas hingga 20.000 pekerja, dengan fase pertama ditargetkan 2029. Taruhan fisik untuk kapasitas pasca-2028 sudah dimulai.
Sudut Pandang Chase
Perdebatan gelembung AI adalah argumen sisi permintaan. Di sisi pasokan tidak ada perdebatan. Satu-satunya produsen EUV di dunia baru saja mendeklarasikan kekurangan dua tahun — tidak ada sinyal yang lebih keras dari itu.
Permainan sesungguhnya mulai sekarang adalah politik alokasi slot. Siapa yang mengamankan slot 2029-2030 lebih dulu, dialah yang memegang supremasi chip 2030-an. Kesenjangan adopsi High-NA — TSMC hati-hati, Samsung agresif, Intel memimpin — bukanlah preferensi teknologi; ini mencerminkan prioritas belanja modal dan struktur margin masing-masing. Target Samsung untuk DRAM High-NA 2028 adalah taruhan agresif untuk mempertahankan kepemimpinan memori, dan keberhasilannya bergantung pada pengamanan slot ASML. Dari sudut pandang Korea, cara tercepat membaca peta jalan kapasitas foundry dan memori Samsung adalah melacak tren slot dan pesanan ASML.
Kedua, perhatikan pergeseran model bisnis ASML. Pendapatan IBM (EUR 3,3 miliar per kuartal) kini menjadi inti marginnya. Perusahaan berevolusi dari penjual mesin menjadi penjual kapasitas wafer — dan pendapatan berulang layanan meredam siklikalitas peralatan. Bagi investor, itu berarti kualitas laba ASML baru saja naik kelas.
Terakhir, kekuatan harga. Negosiasi selesai; dampak penuh mendarat 2028. Kekurangan pasokan plus kenaikan harga di tahun yang sama. Margin ASML 2028 berpeluang nyata mencetak rekor tertinggi baru.
Implikasi
Bagi investor. Pantau tiga katalis. Pertama, apakah kapasitas tambahan 2028 diumumkan (laporan 110+ sistem EUV per tahun adalah petunjuknya). Kedua, hitungan pesanan sistem EXE High-NA tiap kuartal — pelanggan berkomitmen pada teknologinya, bukan pada angkanya. Ketiga, aliran kenaikan harga ke hasil 2027-2028. Karena slot peralatan mendahului kapasitas foundry, tren pesanan dan pengiriman ASML adalah jalan pintas membaca panduan kapasitas TSMC, Samsung, dan Intel. Risikonya adalah belanja modal AI melambat dan pesanan ditunda — risiko yang dinyatakan ASML sendiri.
Bagi operator. Tidak ada multi-sourcing untuk kapasitas EUV. Reservasi jangka panjang dan kontrak upgrade produktivitas adalah satu-satunya jalan mengamankan kapasitas. Permintaan immersion DUV juga solid, dengan upgrade ke 330 wph pada pengiriman 2027. Bagi produsen memori, target Samsung untuk DRAM High-NA 2028 mengirim sinyal besar: seiring patterning EUV menjadi umum di memori, kecepatan transisi EUV DRAM akan menentukan struktur biaya.
FAQ
Q1. Apa angka kunci Q3? Penjualan bersih EUR 11,66 miliar, laba bersih EUR 4,96 miliar, dan margin kotor 57,5% — semuanya rekor kuartalan. ASML menjual 113 sistem litografi baru, dan pendapatan Installed Base Management (EUR 3,3 miliar) melampaui panduan dan mendorong margin. Panduan tahunan naik ke EUR 44-45 miliar, kenaikan ketiga tahun ini.
Q2. Mengapa saham AS turun di tengah rekor hasil? Tertimpa makro. CPI AS September mengejutkan naik dan Indeks Semikonduktor Philadelphia turun enam sesi berturut-turut. Saham Amsterdam naik 1,2%; ADR AS turun 3,9%. Hari itu ketakutan suku bunga — bukan fundamental — yang menggerakkan saham.
Q3. Apa arti deklarasi kekurangan 2027-2028? Tanpa pengganti EUV, ini setara dengan mengunci langit-langit kapasitas chip canggih global selama dua tahun. Rencana kenaikan kapasitas (+30% pada 2027 dan +30% lagi pada 2028) tetap tidak cukup, dan ASML mengkaji melampauinya untuk 2028. Pelanggan sudah menanyakan slot 2029 dan 2030.
Q4. Bagaimana status adopsi High-NA EUV? Intel sudah produksi volume pada lapisan tertentu 18A (1 juta+ wafer diproses); Samsung menargetkan DRAM volume tinggi pada 2028; adopsi TSMC sekitar 2030 "pada dasarnya sudah dikonfirmasi." Setiap sistem EXE berharga sekitar USD 400 juta. Konsorsium fotomask 12 inci (percontohan 2031, produksi 2033) menopang peta jalan dekade berikutnya.
Artikel ini untuk tujuan informasi dan bukan nasihat investasi. Angka berdasarkan pengumuman resmi ASML tertanggal 14 Oktober 2026.[^1]
[^1]: Beberapa angka prospektif (misalnya kapasitas 2028 yang dikaji) mengutip pernyataan earning call dan laporan pers; hasil aktual dapat berbeda.
