VLSI Korea
Harga CPU Naik hingga 20%: Mengurai Rantai Penerusan Biaya Semikonduktor 2027
Intel menaikkan harga CPU hingga 20%, Qualcomm 10%. Di baliknya: kenaikan harga wafer TSMC 2027 dan biaya suku cadang ASML 10%. Dengan CPU+DRAM+SSD mencapai 68% biaya laptop US$900, merek harus memilih di 2027: menaikkan harga jual, menyerap margin, atau menurunkan spesifikasi.


Harga CPU Naik hingga 20%: Mengurai Rantai Penerusan Biaya Semikonduktor 2027
Ringkasan AEO: Harga CPU dilaporkan naik hingga 20% (Intel Panther Lake, efektif 1 September 2026), Qualcomm Snapdragon X/X2 Elite naik 10% (1 Oktober 2026), dan AMD dilaporkan menyiapkan penyesuaian serupa — tanpa satu pun yang dikonfirmasi resmi oleh perusahaan terkait. Pendorongnya berlapis: ASML menaikkan harga suku cadang EUV/DUV 10% untuk Samsung dan SK hynix (pengiriman mulai Januari 2027), dan TSMC dilaporkan menaikkan harga wafer 2027 sebesar 3–6%. Dengan CPU+DRAM+SSD mencapai 68% dari biaya produksi (BOM) laptop US$900, merek PC menghadapi trilema 2027: menaikkan harga jual, menyerap margin, atau menurunkan spesifikasi.
Ringkasan 30 Detik
- Menurut media rantai pasok Taiwan yang dikutip ulang Wccftech, VideoCardz, dan Gadgets360, Intel menaikkan harga Panther Lake 15–20% (berlaku 1 September 2026), Meteor Lake/Arrow Lake 5–10%, dan Alder Lake/Twin Lake 10–20%. Ini adalah kenaikan ketiga Intel sejak akhir 2025. (Sumber) (Sumber)
- Qualcomm menaikkan harga Snapdragon X/X2 Elite 10% mulai 1 Oktober 2026; AMD dilaporkan menyiapkan penyesuaian untuk sebagian Ryzen/EPYC, namun besaran, cakupan, dan waktunya belum dikonfirmasi. Tak satu pun dari Intel, Qualcomm, AMD, maupun TSMC yang mengonfirmasi secara resmi. (Sumber)
- Akar biaya ada di hulu: ASML menaikkan harga suku cadang EUV/DUV 10% untuk Samsung dan SK hynix (diterima setelah konsultasi September, pengiriman mulai Januari 2027), dan TSMC dilaporkan menaikkan harga wafer 2027 sebesar 3–6% — dengan estimasi analis hingga 5–10% untuk node mutakhir dan 10–15% untuk pengemasan mutakhir. (Sumber) (Sumber)
- Untuk laptop US$900, CPU+DRAM+SSD mencapai 68% dari BOM (Q3 2026). Guncangan terbesar justru dari memori: chip DRAM kontrak ~US$25 (Agustus 2026, 4,4x YoY) dan chip NAND ~US$30,50 (~9x YoY). (Sumber) (Sumber)
- Kesimpulan: kekuatan harga (pricing power) mengalir ke hulu. TSMC dan ASML mengekstrak renta; OEM terjepit di tengah; konsumen di ujung rantai. Pemenang tersembunyinya adalah bisnis installed base ASML — 25% dari pendapatan, tumbuh ~30% tahun ini, nyaris kebal siklus.
Latar Belakang: Gelombang yang "Dilaporkan"
Satu kata kerja penting dalam seluruh cerita ini: dilaporkan. Kabar kenaikan harga CPU bermula dari pers rantai pasok Taiwan sekitar 12 Oktober 2026, lalu dikutip ulang oleh media teknologi seperti Wccftech, VideoCardz, dan Gadgets360. Polanya khas semikonduktor: penyesuaian harga kepada distributor dan OEM bocor lebih dulu ke pers, perusahaan resmi bungkam. Intel, Qualcomm, AMD, maupun TSMC — tak satu pun mengonfirmasi. Maka setiap angka di bawah ini harus dibaca dengan catatan itu.
Yang membuat gelombang kali ini berbeda adalah frekuensinya. Jika laporan ini akurat, maka ini adalah kenaikan harga CPU ketiga Intel sejak akhir 2025 — ritme yang tidak lazim untuk komponen yang biasanya justru turun harganya seiring waktu (kurva pembelajaran semikonduktor). Ketika harga komponen yang "seharusnya" makin murah malah naik tiga kali dalam setahun, itu sinyal bahwa yang berubah bukan siklus produk, melainkan struktur biaya.
Struktur biaya itulah yang akan kita urai — dari mesin litografi di Belanda, wafer di Taiwan, hingga rak toko laptop.
Business Deep Dive
1. Rantai penerusan biaya: angka demi angka
Rantai pasok semikonduktor adalah rantai penerusan biaya (cost pass-through chain) yang nyaris sempurna: setiap pemain di hulu menaikkan harga, dan setiap pemain di hilir memutuskan berapa banyak yang diteruskan. Berikut tarif yang dilaporkan pada Oktober 2026:
| Tahap rantai | Kenaikan yang dilaporkan | Status |
|---|---|---|
| ASML — suku cadang EUV/DUV (Samsung, SK hynix) | +10% | Diterima; pengiriman mulai Jan 2027 |
| TSMC — wafer 2027 | +3–6% (media Taiwan); node mutakhir 5–10%, pengemasan mutakhir 10–15%, mature 3–5% (estimasi analis); 2nm +6–8% pada Q1 2027 | Dilaporkan; belum dikonfirmasi TSMC |
| Intel — Panther Lake | +15–20% (efektif 1 Sep 2026) | Dilaporkan |
| Intel — Meteor Lake / Arrow Lake | +5–10% | Dilaporkan |
| Intel — Alder Lake / Twin Lake | +10–20% | Dilaporkan |
| Qualcomm — Snapdragon X/X2 Elite | +10% (efektif 1 Okt 2026) | Dilaporkan |
| AMD — sebagian Ryzen/EPYC | Besaran/cakupan/waktu belum pasti | Dilaporkan, belum terkonfirmasi |
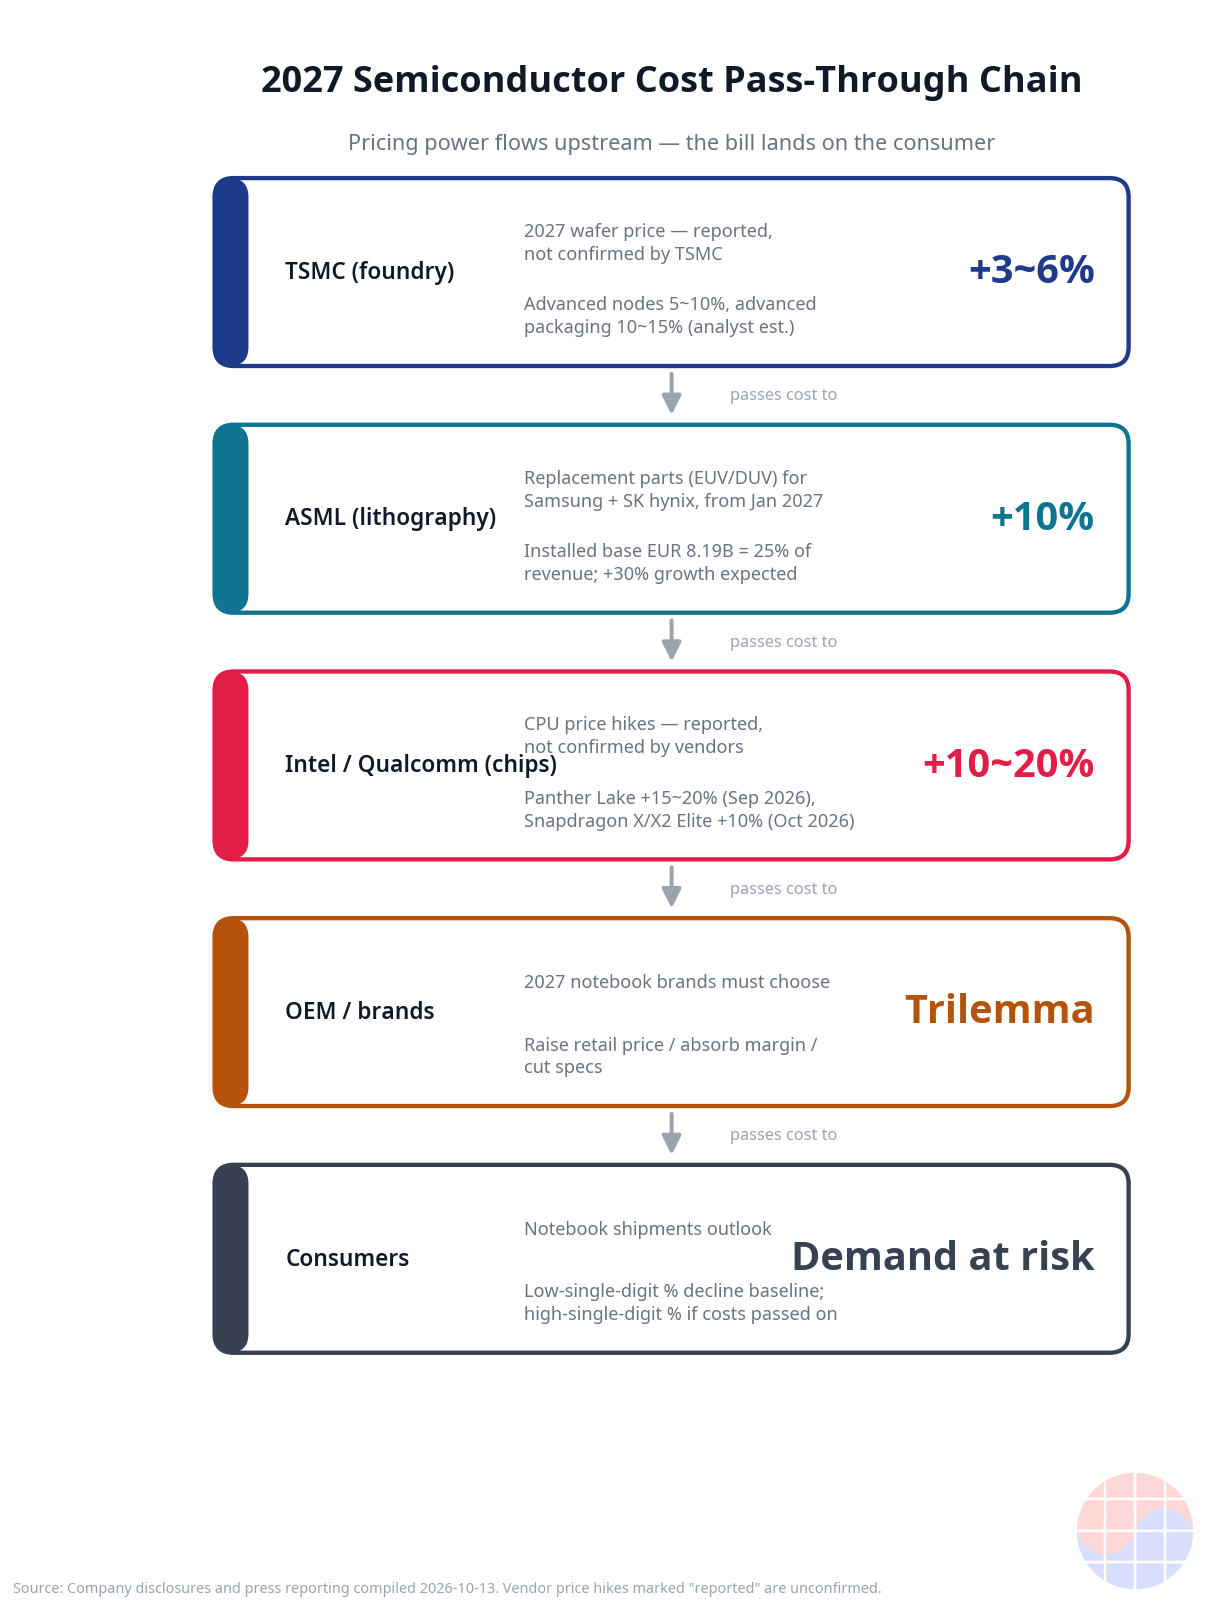
Perhatikan polanya: persentase kenaikan membesar semakin ke hilir. ASML +10% di komponen, TSMC +3–6% di wafer, lalu CPU +10–20% di produk akhir. Ini bukan kebetulan — ini aritmetika margin. Setiap tahap menambahkan kenaikan biayanya sendiri di atas kenaikan yang diterimanya, plus premi untuk melindungi margin. Rantai penerusan bukan pipa netral; ia adalah pengganda.
Satu detail yang sering terlewat: kenaikan terbesar Intel (+15–20%) justru menimpa dua ujung spektrum — Panther Lake (produk mobile terbaru) dan Alder Lake/Twin Lake (generasi lama). Kenaikan pada produk lama bukan soal biaya wafer; itu sinyal alokasi kapasitas: Intel tampaknya mendorong pelanggan menjauh dari node lama — atau memeras sisa nilai dari basis terpasang sebelum dihentikan. Dalam bahasa MBA: harga sebagai mekanisme alokasi kapasitas, bukan sekadar penerusan biaya.
2. Waterfall BOM US$900: 68% yang menentukan
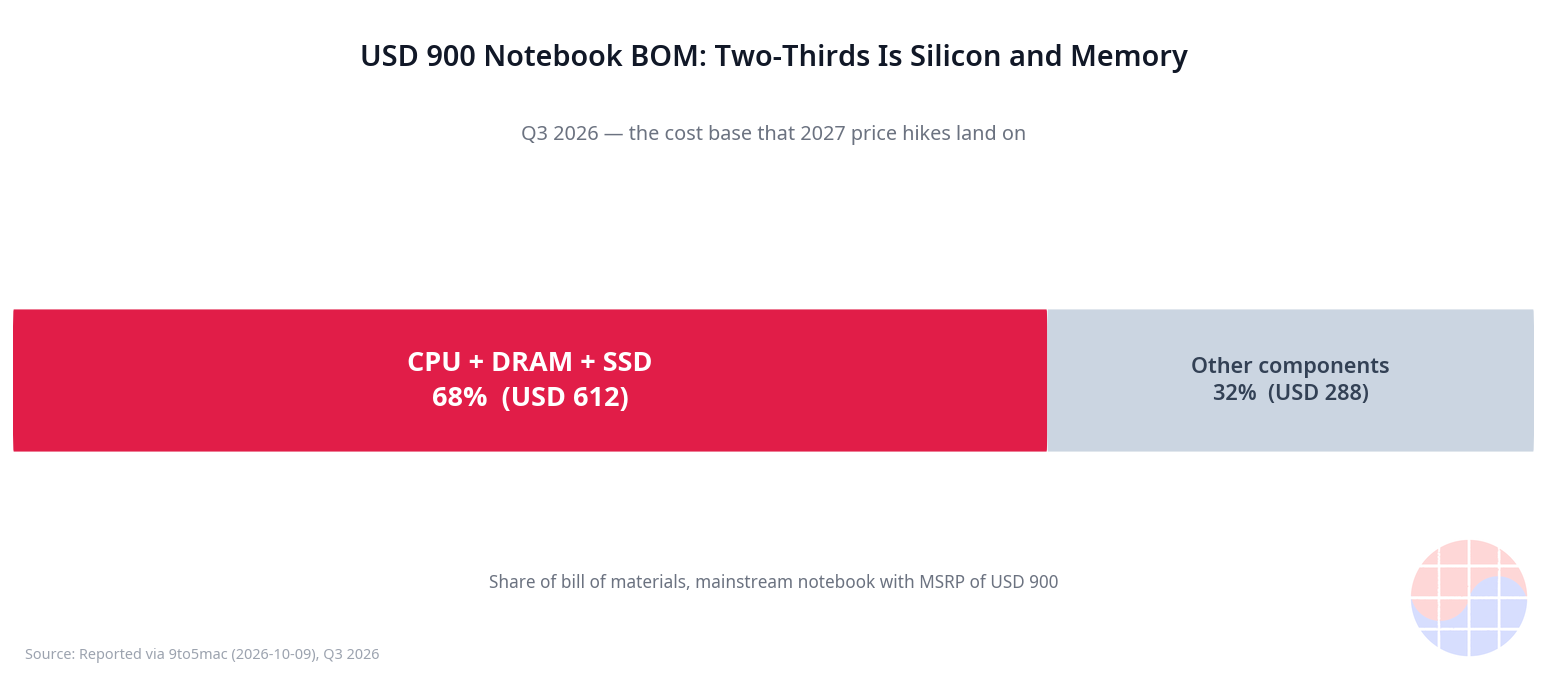
Angka paling penting dalam seluruh cerita ini bukan 20% — melainkan 68%. Menurut laporan industri yang dikutip 9to5mac pada 9 Oktober 2026, untuk laptop mainstream seharga US$900, tiga komponen — CPU, DRAM, SSD — mencapai 68% dari total biaya produksi (BOM) pada Q3 2026. Artinya sekitar US$612 dari setiap US$900 "terkunci" pada tiga komponen yang ketiganya sedang naik harganya bersamaan. (Sumber)
Dan guncangan terbesar bukan dari CPU. Lihat memori:
- DRAM: harga kontrak chip DRAM dasar ~US$25 pada Agustus 2026 — 4,4 kali lipat dibanding tahun sebelumnya. Harga spot sempat menyentuh US$42,50 pada 10 Agustus 2026 untuk DDR4 8Gb. Harga kontrak DDR4 4GB sudah lebih dari 4x YoY sejak Januari 2026. (Catatan: angka kontrak dan spot adalah dua metrik berbeda — jangan dicampur.) (Sumber)
- NAND: chip NAND ~US$30,50 — sekitar 9x YoY. (Sumber)

Waterfall biaya produksi (BOM) laptop US$900: CPU, DRAM, dan SSD mencapai 68% dari total biaya, dengan memori sebagai kontributor kenaikan terbesar. Source: VLSI Korea (data: laporan industri, Q3 2026).
Aritmetikanya brutal. Jika sepertiga dari US$612 itu adalah DRAM yang harga kontraknya 4,4x YoY, maka kenaikan biaya memori saja sudah menelan puluhan dolar per unit — jauh melampaui tambahan belasan dolar dari kenaikan CPU 15–20%. Narasi "CPU naik 20%" memang menjual headline, tetapi dalam P&L OEM, yang membunuh margin adalah memori.
Prospek 2027 mempertegas asimetri waktu: pasokan DRAM "kemungkinan tetap ketat" sepanjang 2027, sementara kendala NAND "mereda pada paruh kedua 2027 seiring kapasitas baru". Micron menyebut 75% pasokan memori 2027-nya sudah terjual, dengan kenaikan harga moderat berlanjut sepanjang tahun fiskal 2027. Artinya: tekanan biaya CPU datang sekarang (efektif September–Oktober 2026), tekanan DRAM bertahan sepanjang 2027, dan sedikit kelonggaran baru datang dari NAND di paruh kedua 2027. (Sumber)
3. ASML dan anuitas installed base: pemenang yang tersembunyi
Di tengah semua kegaduhan soal CPU, perhatikan siapa yang menaikkan harga dengan paling tenang: ASML. Perusahaan litografi Belanda itu menerapkan kenaikan menyeluruh 10% untuk suku cadang pengganti EUV/DUV kepada Samsung dan SK hynix — diterima setelah konsultasi September, berlaku untuk pengiriman mulai Januari 2027. Terpisah, ASML juga memberi tahu pelanggan Tiongkok soal kenaikan 10% untuk peralatan DUV pada Juli. (Sumber) (Sumber)
Inilah model bisnis "razor and blades" versi semikonduktor — hanya saja razor-nya (mesin EUV) berharga ratusan juta euro dan blade-nya (suku cadang, servis, upgrade) adalah anuitas. Pendapatan installed base ASML mencapai €8,19 miliar — sekitar 25% dari total pendapatan €32,67 miliar (pengungkapan 2025) — dan diperkirakan tumbuh 30% tahun ini. Pikirkan tentang itu: seperempat pendapatan perusahaan peralatan paling siklikal di dunia kini berasal dari aliran yang justru membesar ketika pelanggan menunda belanja mesin baru — karena mereka malah memperpanjang umur mesin lama, yang butuh lebih banyak suku cadang. Ini adalah struktur kontra-siklikal yang tersembunyi di dalam perusahaan yang dianggap pro-siklikal.
Implikasinya untuk rantai penerusan: biaya ASML adalah biaya yang tidak bisa dinegosiasi turun oleh siapa pun kecuali segelintir pelanggan terbesar — karena tidak ada alternatif. Satu-satunya pemasok litografi EUV di dunia menaikkan harga suku cadang 10%, dan dua raksasa memori Korea menerimanya. Itulah definisi kekuatan harga yang paling murni.
4. Asimetri daya tawar: siapa yang bisa bilang tidak?
Detail paling menarik dari seluruh rangkaian laporan ini justru yang paling sedikit dibahas: TSMC dilaporkan menolak — atau setidaknya melawan — kenaikan harga peralatan ASML, sementara Samsung dan SK hynix menerimanya. Hanya satu sumber yang melaporkan ini, jadi harus dibaca dengan hati-hati ("dilaporkan"), tetapi polanya konsisten dengan struktur industri. (Sumber)
Mengapa TSMC bisa melawan sementara yang lain tidak? Jawabannya adalah saling ketergantungan yang asimetris. ASML membutuhkan pesanan mesin baru TSMC (pembeli EUV terbesar dunia) untuk menjaga backlog peralatannya; TSMC membutuhkan ASML karena tidak ada pemasok litografi alternatif. Ketika dua monopoli saling berhadapan, hasilnya adalah negosiasi — bukan penerimaan harga. Samsung dan SK hynix, sebaliknya, membeli terutama untuk memori dan tidak memiliki bobot pesanan yang sama di meja perundingan.
Ada lapisan kedua yang relevan bagi pembaca Korea: Samsung dan SK hynix menerima kenaikan 10% berarti biaya operasional fab mereka naik — dan biaya itu pada akhirnya mengalir ke harga DRAM/NAND yang sedang meroket. Dengan kata lain, Korea membayar di kedua sisi: sebagai pembeli (biaya peralatan naik) dan — menguntungkan — sebagai penjual (harga jual memori naik jauh lebih besar). Posisi ganda inilah yang membuat 2027 menjadi tahun yang aneh-menguntungkan bagi produsen memori Korea, bahkan ketika OEM laptop menjerit.
5. Trilema OEM 2027: harga, margin, atau spesifikasi
Di ujung hilir, merek laptop menghadapi pilihan yang tidak menyenangkan — trilema klasik:
- Naikkan harga jual — dengan risiko permintaan melemah. Skenario dasar: pengiriman notebook turun low-single-digit persen; jika biaya diteruskan ke konsumen, penurunannya melebar ke high-single-digit persen. Elastisitas harga sedang bekerja melawan mereka.
- Serap margin — melindungi volume dengan mengorbankan profitabilitas, dalam industri yang marginnya memang sudah tipis.
- Turunkan spesifikasi — DRAM lebih kecil, SSD lebih kecil, menjaga harga jual dengan mengorbankan daya saing produk.
Tidak ada opsi keempat. Dan latar geopolitik mempersempit ruang gerak: pangsa Tiongkok dalam produksi notebook global naik dari 76% (2025) menjadi 79% (2026) dan diproyeksikan melampaui 80% pada 2027 — didorong tekanan tarif. Produsen bahkan mempertimbangkan memindahkan sebagian produksi kembali ke Tiongkok jika tarif tidak naik lebih lanjut. Rantai pasok yang seharusnya mendiversifikasi justru berkonsolidasi — karena biaya mengalahkan segalanya. (Sumber)

Infografik rantai penerusan biaya semikonduktor 2027: kenaikan ASML dan TSMC di hulu, CPU di tengah, hingga trilema OEM di hilir. Source: VLSI Korea.
Chase's Take
Ada satu kerangka MBA yang menjelaskan seluruh artikel ini dalam satu kalimat: kekuatan harga mengalir ke hulu, dan berhenti di tempat yang paling terkonsentrasi.
Analisis Five Forces memprediksi ini dengan tepat. Pemasok dengan konsentrasi tertinggi (ASML: satu-satunya EUV; TSMC: dominan di foundry mutakhir) mengekstrak renta lebih dulu dan paling besar. Pembeli yang terfragmentasi (OEM laptop) tidak punya tempat berlindung kecuali meneruskan ke konsumen — yang daya belinya terbatas. Rantai penerusan biaya 2027 adalah studi kasus hidup dari daya tawar pemasok.
Dua hal yang menurut saya layak digarisbawahi — dan belum banyak dibahas:
Pertama, kenaikan ketiga Intel dalam setahun adalah anomali yang perlu dijelaskan, bukan sekadar dicatat. Kurva pembelajaran semikonduktor mengatakan harga chip turun seiring waktu. Tiga kenaikan sejak akhir 2025 berarti ada yang berubah dalam asumsi dasar: entah biaya foundry Intel sendiri yang belum mencapai skala ekonomis, atau Intel sedang menggunakan harga sebagai tuas alokasi kapasitas — atau keduanya. Interpretasi alternatifnya lebih keras: ini bukan pricing power, melainkan pricing desperation — menaikkan harga karena tidak bisa menaikkan volume. Membedakan keduanya penting bagi investor: yang pertama adalah kekuatan, yang kedua adalah kerapuhan yang dibungkus angka.
Kedua, kartu liar bernama AMD. Semuanya "dilaporkan menyiapkan penyesuaian" — besaran, cakupan, waktu: tidak dikonfirmasi. Jika AMD pada akhirnya tidak mengikuti (atau menaikkan lebih kecil), Intel menghadapi risiko pangsa pasar di segmen yang paling sensitif harga. Sejarah mengajarkan: dalam duopoli x86, penantang yang tidak mengikuti kenaikan harga pemimpin pasar biasanya sedang mengincar pangsa. Pantau pengumuman resmi AMD — itu akan menjadi konfirmasi apakah ini "gelombang industri" atau "pajak Intel".
Sudut pandang Korea: 2027 menempatkan Korea pada posisi yang jarang terjadi — menang di kedua sisi meja. Sebagai penjual, Samsung dan SK hynix menikmati harga DRAM/NAND yang melonjak (kontrak DRAM 4,4x YoY). Sebagai pembeli, mereka menelan kenaikan suku cadang ASML 10%. Matematikanya jelas menguntungkan penjual. Tetapi ada catatan strategis: fakta bahwa TSMC bisa melawan ASML sementara Samsung/SK hynix menerima — itu pengingat bahwa dalam rantai nilai semikonduktor, siapa yang memegang permintaan marjinal untuk teknologi berikutnya yang memegang kuasa. Korea memegang memori; Taiwan memegang logika mutakhir. Pada 2027, logika mutakhir-lah yang menentukan siapa bisa bilang tidak.
Implikasi: Investor dan Manajemen
Untuk investor: - Margin OEM PC berada di bawah tekanan paling langsung. Pantau panduan margin kuartalan merek-merek besar — trilema harga/margin/spesifikasi akan terlihat di sana lebih dulu, sebelum terlihat di angka pengiriman. - Produsen memori (Samsung, SK hynix, Micron) adalah penerima manfaat struktural: 75% pasokan Micron 2027 sudah terjual, DRAM ketat sepanjang tahun. Risikonya hanya satu — jika kenaikan harga membunuh permintaan akhir (skenario penurunan high-single-digit), maka 2028 menjadi jurang. Siklus memori selalu berakhir dengan cara yang sama: harga membunuh permintaan yang menciptakan harga. - ASML menawarkan eksposur kontra-siklikal yang jarang dihargai: anuitas installed base 25% dari pendapatan, tumbuh 30%. Ketika belanja modal peralatan melambat, bisnis suku cadang justru membesar. - Katalis yang ditunggu: keputusan resmi AMD soal Ryzen/EPYC. Itu variabel yang akan memastikan apakah "gelombang" ini mencakup seluruh industri atau spesifik-Intel.
Untuk manajemen (OEM/ODM dan pembeli korporat): - Kunci kontrak memori lebih awal — dengan 75% pasokan 2027 sudah terjual, daya tawar pembeli menyusut setiap kuartal. - Pertimbangkan pergeseran portofolio ke segmen premium, di mana penerusan biaya ke harga jual lebih mudah diterima konsumen dibanding segmen mainstream US$900 yang paling sensitif. - Untuk pengadaan korporat: akselerasi pembelian armada 2026 sebelum daftar harga 2027 berlaku penuh — jendela arbitrase waktu masih terbuka beberapa bulan.
FAQ
Q1. Apakah kenaikan harga CPU ini sudah resmi? Belum. Semua angka — Intel Panther Lake +15–20%, Qualcomm +10%, rencana AMD — berasal dari laporan pers rantai pasok Taiwan yang dikutip ulang media teknologi, sekitar 12 Oktober 2026. Tidak satu pun dari Intel, Qualcomm, AMD, maupun TSMC yang mengonfirmasi secara resmi. Perlakukan sebagai informasi yang dilaporkan, bukan fakta yang ditetapkan. (Sumber)
Q2. Seberapa besar dampaknya ke harga laptop yang saya beli pada 2027? Untuk laptop US$900, CPU+DRAM+SSD adalah 68% dari biaya produksi (~US$612). Kenaikan CPU 15–20% menambah belasan dolar per unit, tetapi lonjakan harga memori (kontrak DRAM 4,4x YoY) jauh lebih besar dampaknya. Merek harus memilih: menaikkan harga jual (risiko permintaan turun hingga high-single-digit persen), menyerap margin, atau menurunkan spesifikasi. (Sumber)
Q3. Mengapa ASML bisa menaikkan harga suku cadang 10% dan pelanggannya menerimanya? Karena tidak ada alternatif. ASML adalah satu-satunya pemasok mesin litografi EUV di dunia; suku cadang dan servisnya adalah kebutuhan operasional, bukan pilihan. Pendapatan installed base-nya (€8,19 miliar, ~25% dari total) adalah anuitas yang justru tumbuh ketika pelanggan menunda pembelian mesin baru. Samsung dan SK hynix menerimanya setelah konsultasi September 2026; TSMC dilaporkan melawan — cerminan asimetri daya tawar. (Sumber)
Q4. Kapan tekanan biaya ini mereda? Tidak serentak. Tekanan CPU terjadi sekarang (efektif September–Oktober 2026). DRAM diperkirakan tetap ketat sepanjang 2027 (75% pasokan Micron sudah terjual). Kelonggaran pertama datang dari NAND pada paruh kedua 2027 seiring kapasitas baru. Artinya konsumen merasakan puncak tekanan pada paruh pertama 2027. (Sumber)
Bacaan Lanjutan
Untuk memahami mengapa rantai pasok chip menjadi instrumen geopolitik dan ekonomi seperti sekarang, satu buku yang paling relevan:
Pembelian melalui tautan ini dapat menghasilkan komisi.
Topik lanjutan yang layak dibaca: ekonomi foundry TSMC dan struktur harga wafer 2nm; model bisnis installed base ASML sebagai anuitas kontra-siklikal; siklus harga DRAM/NAND dan indikator pembalikannya; strategi alokasi kapasitas Intel; elastisitas harga pasar notebook dan pergeseran produksi kembali ke Tiongkok.
Artikel ini disusun dari laporan media dan data publik; bukan nasihat investasi. Angka yang dikutip merujuk pada waktu publikasi sumber (September–Oktober 2026) dan dapat berubah.