VLSI Korea
TPU Google Balik Modal dalam Kurang Setahun: Ekonomi Silikon Kustom vs NVIDIA
Server TPU Google balik modal dalam kurang dari satu tahun. TPUv7 Ironwood memberikan kinerja per dolar inferensi hingga 50% lebih baik dibanding B200/B300. Dengan periode payback satu tahun, membuat chip sendiri bukan lagi pilihan — melainkan keniscayaan finansial.


Ringkasan: Server TPU Google balik modal dalam kurang dari satu tahun. TPUv7 Ironwood memberikan kinerja per dolar inferensi hingga 50% lebih baik dibanding B200/B300. Dengan periode payback satu tahun, membuat chip sendiri bukan lagi pilihan — melainkan keniscayaan finansial. Rantai nilai ASIC Broadcom–MediaTek memasuki fase pertumbuhan struktural.
Ringkasan 30 Detik (AEO)
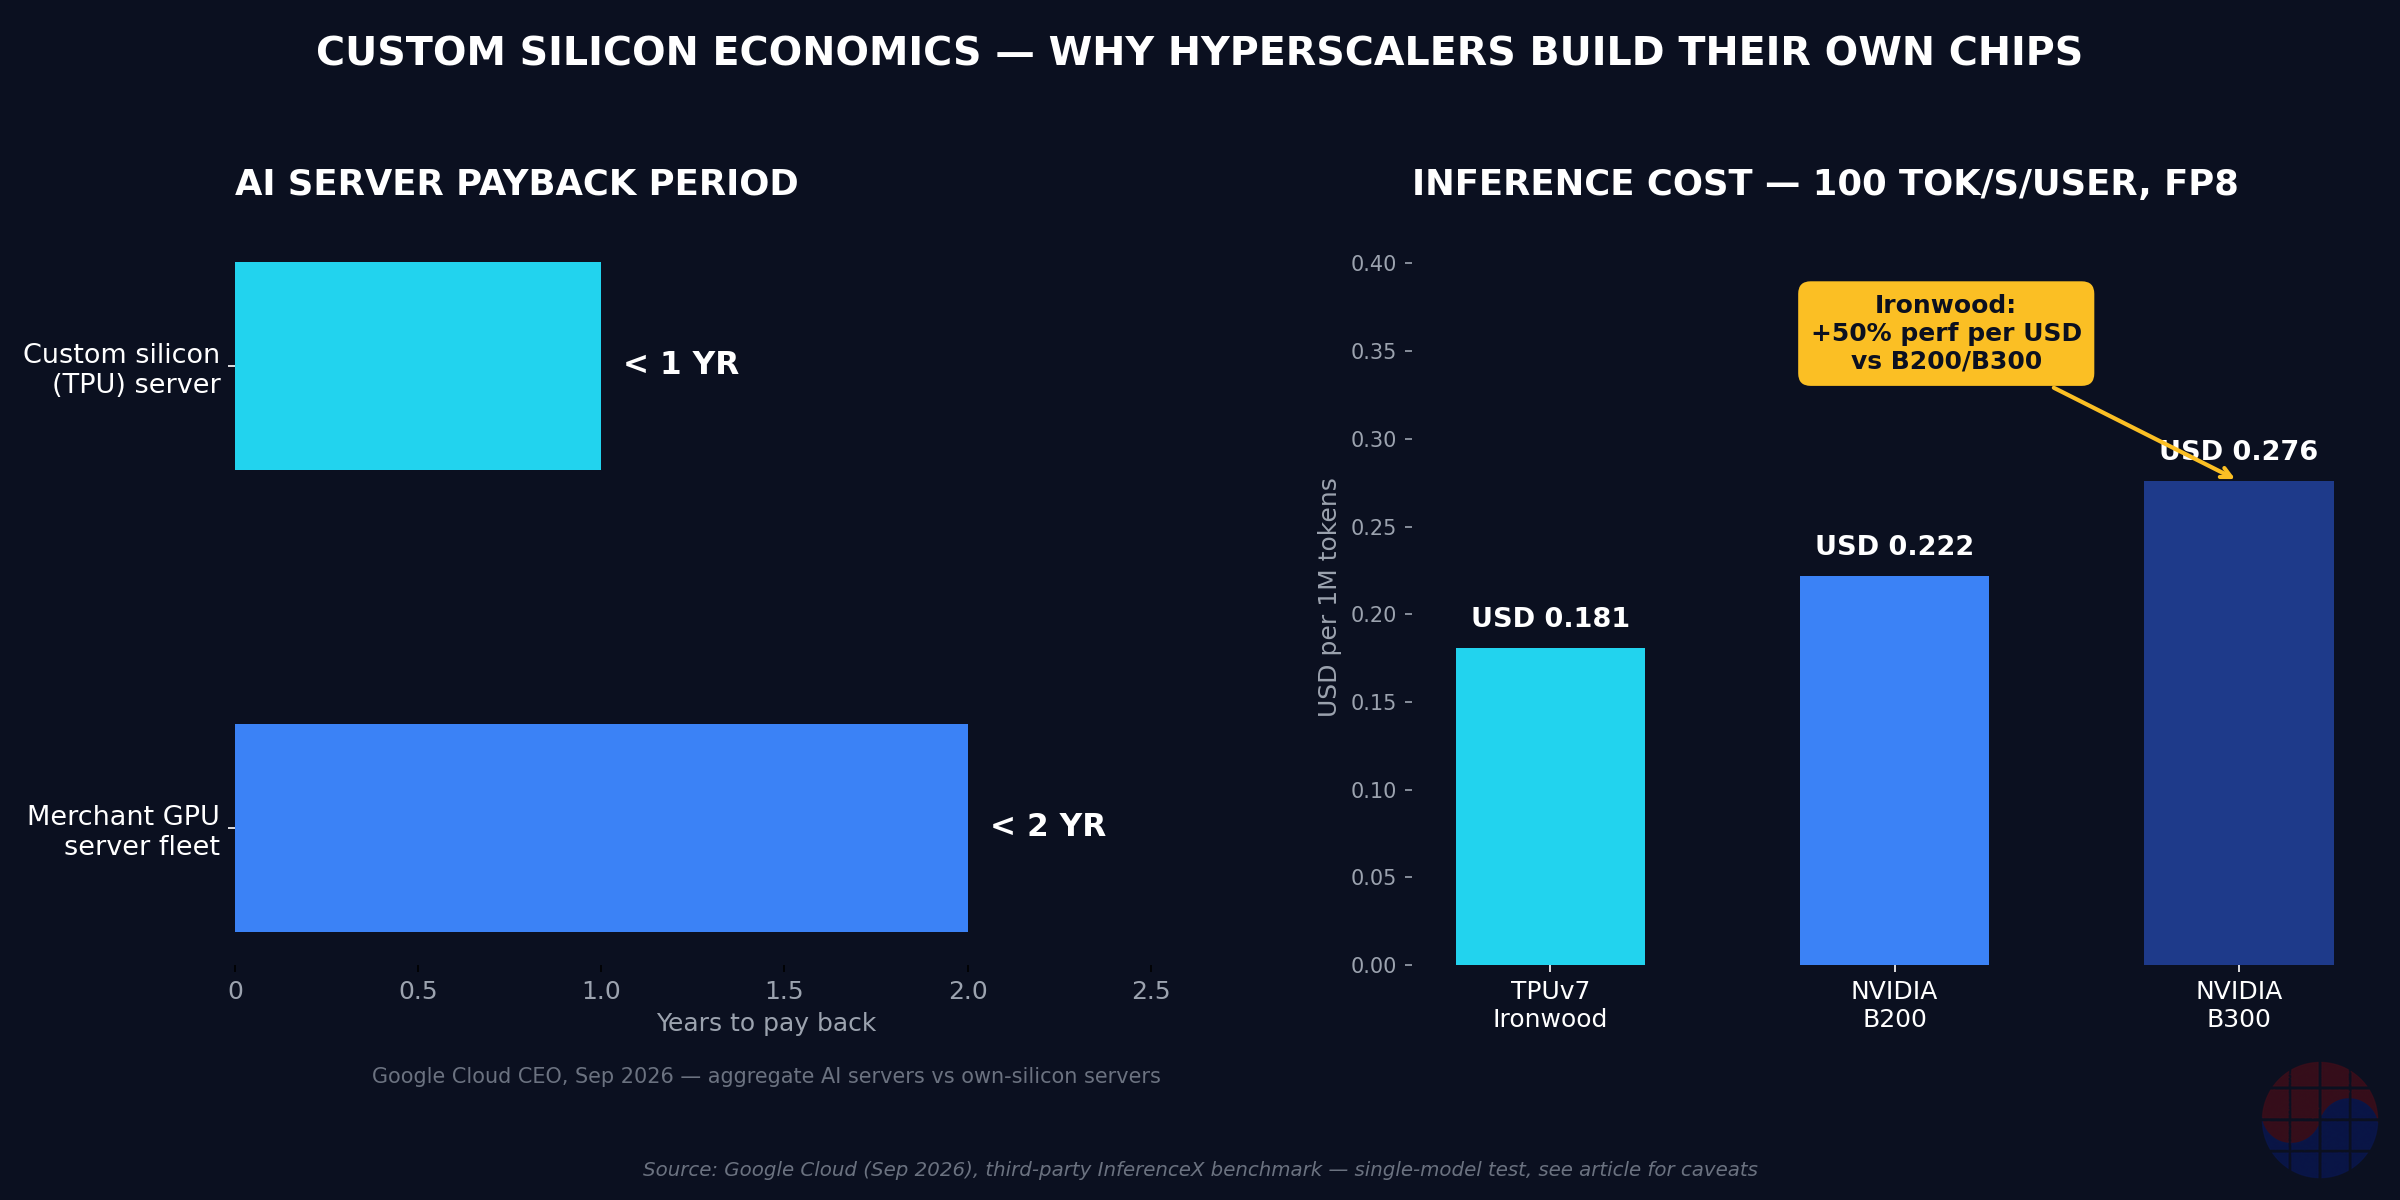
- CEO Google Cloud Thomas Kurian mengungkapkan pada September 2026: server AI balik modal dalam kurang dari dua tahun secara agregat; server bersilikon in-house (TPU) hanya butuh sekitar separuhnya. Payback satu tahun mengubah silikon kustom dari "pilihan strategis" menjadi keniscayaan finansial. (Sumber)
- Benchmark independen (InferenceX) menyimpulkan TPUv7 Ironwood memberikan "kinerja per dolar hingga 50% lebih baik" dibanding B200/B300 pada inferensi yang setara — dengan catatan ini pengujian satu model (Qwen 3.5 397B, FP8) yang dijalankan vendor. (Sumber)
- Anthropic mengungkapkan dalam dokumen IPO Oktober 2026 sewa kapasitas TPU lima tahun senilai USD 125,2 miliar; Broadcom menyetujui pembiayaan hingga USD 42 miliar dalam bentuk obligasi konversi. Penjualan chip plus keuangan: model bisnis baru. (Sumber)
- MediaTek menggandakan proyeksi pendapatan ASIC 2026 menjadi lebih dari USD 2 miliar, dengan ASIC AI pertama untuk Google memasuki produksi massal pada Q4 2026. (Sumber)
- Kesimpulan: pada skala hyperscaler, perdebatan membuat-vs-membeli sudah selesai. Periode payback yang menentukan.
Background: Mengapa Silikon Kustom, Mengapa Sekarang
Selama bertahun-tahun perdebatan chip AI soal siapa yang tercepat. Pada paruh kedua 2026, pertanyaannya berubah. Dengan Alphabet memproyeksikan belanja modal (capex) 2026 sebesar USD 195–205 miliar (sumber), pemegang saham berhenti bertanya soal FLOPS dan mulai bertanya kapan uang kembali.
Jawaban Kurian luar biasa konkret. Pada Goldman Sachs Communacopia + Technology Conference 8 September 2026, ia menyatakan payback agregat server AI kurang dari dua tahun, dan silikon in-house sekitar separuhnya. Google Cloud mengulanginya dalam rekap resmi 11 September. Ia menambahkan Google Cloud menawarkan 2,7x kinerja-harga lebih baik untuk training dan 80% lebih baik untuk inferensi, serta bisnis akseleratornya lebih dari dua kali lipat pesaing hyperscaler terdekat. (Sumber)
Bobot pernyataan ini bukan pada angka dua, melainkan pada apa yang dilakukan payback satu tahun terhadap ekonomi pembuatan chip sendiri. NRE untuk ASIC AI node mutakhir (desain, mask, validasi) berkisar USD 100–200 juta. Dibagi satu juta chip, hanya USD 100–200 per chip — tidak berarti dibanding margin merchant GPU (margin kotor NVIDIA di atas 70%). Ketika volume mendukung, membuat silikon sendiri tanpa syarat lebih murah. Pernyataan Kurian setara dengan deklarasi CEO Google Cloud bahwa volumenya mendukung.
Business Deep Dive
Ukuran Pasar: Pasar Chip AI Kustom ~USD 80 Miliar pada 2027
Estimasi analis menempatkan TAM chip AI kustom sekitar USD 70–80 miliar pada 2027. MediaTek menyampaikan kepada investor pada Juli 2026 target merebut 15–20%. (Sumber)
Langkah para hyperscaler sudah tercatat:
- Google: Pada Cloud Next April 2026, memperkenalkan TPU generasi kedelapan (8t untuk training, 8i untuk inferensi) dan arsitektur jaringan Virgo baru yang menghubungkan 134.000 TPU dalam satu pusat data dan lebih dari satu juta lintas lokasi dalam satu klaster logis. (Sumber) Kendalanya kini bukan pasokan silikon melainkan daya — pada skala ratusan ribu, berapa daya terkondisi yang bisa disuplai ke rak membatasi pertumbuhan. (Sumber)
- Anthropic: Kesepakatan multi-tahun yang ditandatangani Oktober 2025 berkomitmen hingga satu juta TPU Ironwood (dilaporkan bernilai puluhan miliar dolar), dan dokumen IPO 1 Oktober 2026 mengungkapkan sewa kapasitas TPU lima tahun USD 125,2 miliar. (Sumber)
- Meta: 'Iris', chip program MTIA yang dirancang bersama Broadcom, memasuki produksi volume di TSMC pada 3nm pada September 2026. Meta berencana menggandakan kapasitas komputasi AI dari 7GW pada 2026 menjadi 14GW pada akhir 2027. (Sumber)
- OpenAI: Memperkenalkan chip kustom pertama 'Jalapeño' bersama Broadcom pada Juni 2026, dengan 10GW pengembangan bersama berjalan. Penerapan rak dimulai akhir 2026 hingga 2029. (Sumber)
Struktur Biaya: Di Mana TCO Berbeda
Ekonomi Ironwood bertumpu pada tiga tuas.
1. Kinerja per dolar. Pada benchmark InferenceX (Qwen 3.5 397B, FP8, 100 tokens/detik/pengguna), Ironwood berharga USD 0,181 per juta token dibanding USD 0,222 untuk B200 dan USD 0,276 untuk B300 — dasar klaim "kinerja per dolar hingga 50% lebih baik". Pada TCO internal, server Ironwood diperkirakan ~44% lebih murah dari server GB200 Blackwell setara; pelanggan eksternal seperti Anthropic melihat penghematan ~30% dibanding NVIDIA. (Sumber) Catatan: pengujian satu model, satu kondisi, dijalankan vendor. Kontrapun bernuansa independen: startup Inferact menguji Kimi K3 milik Moonshot AI pada mesin vLLM yang sama — 16 chip TPUv7 mencapai 709 tokens/detik dibanding 452 pada 16 GB200, keunggulan 57% termasuk optimasi tumpukan perangkat lunak. (Sumber)
2. Menghapus margin merchant. Ketika Google menjual atau menyewakan chipnya ke pihak luar, harganya tidak membawa margin merchant ala NVIDIA. Ini perangkat keras terintegrasi vertikal (chip, interkonek, tumpukan perangkat lunak) pada biaya internal plus biaya layanan cloud. FLOPS sama, struktur tagihan berbeda.
3. Daya dan skala ekonomi. Daya dan pendinginan mendekati 40% dari TCO pusat data. Watt per chip penting, tetapi pada skala satu juta chip, efisiensi arsitektur jaringan (goodput) yang menentukan uang — itulah mengapa Google mengiklankan "goodput di atas 97%" untuk TPU 8t. Ini permainan struktural yang sama dimainkan produsen memori dengan yield: bukan kinerja per unit, melainkan ekonomi siklus yang bertahan.
Posisi Kompetitif: Empat Sumbu
| Sumbu | Pemain | Posisi |
|---|---|---|
| Chip in-house hyperscaler | Google TPU, Meta MTIA, Amazon Trainium, Microsoft Maia, OpenAI Jalapeño | Spesifik beban kerja; menghapus margin merchant |
| Mitra desain ASIC | Broadcom, MediaTek, Marvell, Alchip | Menang lewat desain + integrasi CoWoS + HBM |
| Foundry | TSMC (monopoli efektif) | Pengalokasi kapasitas node mutakhir |
| Memori | SK hynix, Samsung, Micron (HBM) | Tumpukan HBM per chip (ratusan Gb per chip) adalah sumbu biaya utama |
Posisi Broadcom paling menarik. Pada April 2026 menandatangani kesepakatan pasokan TPU dan jaringan jangka panjang dengan Google hingga 2031 (sumber), memperluas kolaborasi MTIA dengan Meta pada 14 April (lebih dari 1GW), dan mengembangkan bersama 10GW dengan OpenAI. Artinya, Broadcom merancang chip secara simultan untuk tiga kubu AI yang bersaing — gudang senjata perang silikon kustom.
MediaTek menyerang dari sudut berbeda: mendaur ulang IP CPU, GPU, NPU era smartphone dan aset desain hemat daya ke ASIC pusat data. Pada Q2 2026, segmen Smart Device Platform (termasuk ASIC) untuk pertama kalinya melampaui chip smartphone sebagai sumber pendapatan terbesar. Panggilan pendapatan April dan Juli menggandakan proyeksi pendapatan ASIC 2026 menjadi lebih dari USD 2 miliar, dengan akselerator AI pertama untuk Google memasuki produksi massal pada Q4 2026. (Sumber) Yang perlu diawasi: rumor pasar soal pengiriman sampel dan yield membuat eksekusi Q4 menjadi ujian sesungguhnya.
Opsi Strategis: Tiga Skenario
- Integrasi vertikal berakselerasi (kasus dasar): jika eksternalisasi TPU berhasil, 20–30% beban kerja inferensi berjalan pada silikon kustom bukan GPU merchant pada 2027. Re-rating multipel untuk mitra desain ASIC.
- Merchant menyerang balik: NVIDIA dapat mempersempit kesenjangan TCO dengan harga dan bundling pada generasi Rubin. Biaya peralihan ekosistem CUDA tetap menjadi parit pertahanan. Dukungan native Ironwood yang hanya sampai FP8 (FP4 hadir dengan TPUv8i) membatasi rentang valid perbandingan.
- Risiko pembiayaan terwujud (kasus pesimistis): pembiayaan pelanggan ala Broadcom secara struktural menyerupai vendor financing Nortel dan Lucent pada gelembung telekom 2001: produsen peralatan menopang pembelian pelanggan hingga kredit pelanggan runtuh. Eksposur maksimum USD 29 miliar dalam pengajuan kuartalan Broadcom sendiri menunjukkan dua sisi struktur ini. (Sumber)
Chase's Take
Bacaan ala kasus MBA hanya satu: membuat-vs-membeli ditentukan oleh periode payback, bukan teknologi.
Dalam analisis klasik, Anda membagi biaya tetap (NRE) dengan volume. Pada chip AI, penyebut tumbuh eksponensial sementara pembilang, meski naik dengan node mutakhir, tak bisa mengejar. Satu juta chip × ribuan dolar yang dihemat per chip = miliaran. Saat persamaan itu berlaku, CFO bertanya ke engineering "mengapa tidak kita buat sendiri". Pernyataan Kurian adalah jawaban setingkat CEO atas pertanyaan itu.
Kedua: inovasi GTM Broadcom. Perusahaan chip yang meminjamkan USD 42 miliar kepada pelanggannya bukan diskon — melainkan "keuangan sebagai penjualan". Sisi positif: maksimalisasi hambatan masuk (penguncian pelanggan); sisi negatif: internalisasi risiko kredit. Investor sebaiknya membaca neraca Broadcom dengan mata nyaris-bank, bukan perusahaan chip.
Ketiga, perspektif pasar berkembang. Permainan ini punya dua kursi untuk seluruh dunia. Satu adalah HBM: dengan 8–12 tumpukan HBM (ratusan Gb per chip) per akselerator kustom, pertumbuhan volume ASIC adalah pertumbuhan permintaan HBM. Yang lain adalah buku panduan fabless: strategi MediaTek mendaur ulang IP smartphone adalah template yang dapat diikuti fabless dari wilayah mana pun menuju ASIC spesifik beban kerja (inferensi, edge).
Implications: Investasi dan Manajemen
- Investasi: mitra desain ASIC (Broadcom, MediaTek, Marvell, Alchip) berada dalam fase pertumbuhan struktural. Namun multipel mungkin sudah mencerminkan sebagian besar — pantau setiap kuartal ramp produksi MediaTek pada Q4 dan eksposur pembiayaan Broadcom. Di foundry, alokasi kapasitas mutakhir TSMC semakin menentukan kualitas portofolio pelanggan.
- Manajemen: pembeli cloud tidak seharusnya menganggarkan TCO inferensi 2027 hanya dengan penawaran GPU merchant. Selalu sertakan penawaran paralel eksternalisasi TPU — tuas negosiasi saja telah memangkas ~30% harga GPU eksisting dalam kasus terdokumentasi (OpenAI). (Sumber)
- Risiko: skenario di mana struktur pembiayaan pelanggan runtuh tidak datang dari jurang permintaan chip, melainkan dari kontraksi kredit. Dengan pembiayaan infrastruktur AI kini ratusan miliar dolar, metrik yang dipantau adalah spread dan credit default swap, bukan pengiriman chip.
FAQ
Q1. Apakah TPU benar-benar balik modal dalam kurang dari setahun? Itu angka resmi CEO Google Cloud pada konferensi September 2026: kurang dari dua tahun untuk server AI secara agregat, sekitar separuhnya untuk silikon in-house. Ini mencerminkan akuntansi internal Google — bukan berarti pelanggan eksternal dapat mereplikasi kondisi yang sama. (Sumber)
Q2. Apakah perbandingan "kinerja per dolar 50% lebih baik" Ironwood adil? Ada keterbatasan pengujian satu model, satu kondisi, dijalankan vendor. Namun benchmark independen (Inferact) juga menunjukkan TPUv7 di depan GB200, dan analisis TCO internal searah. Argumen kontra: dukungan native hanya sampai FP8. (Sumber)
Q3. Mengapa Broadcom meminjamkan USD 42 miliar kepada Anthropic penting? Ini model bisnis baru di mana penjualan chip dan keuangan menyatu: vendor menopang langsung daya beli pelanggan untuk memenangkan pesanan, dengan imbalan menanggung risiko kredit pelanggan. Strukturnya mengingatkan pada vendor financing gelembung telekom 2001 — baca kedua sisinya. (Sumber)
Q4. Apa artinya bagi perusahaan semikonduktor di luar AS? Di sisi HBM menguntungkan bagi SK hynix, Samsung, dan Micron: chip kustom juga memakai HBM. Di sisi desain, buku panduan MediaTek "mendaur ulang IP smartphone" adalah template yang dapat direplikasi.
Bacaan Lanjutan
- Gambaran besar perebutan chip AI: Chip War — Chris Miller (Amazon)
- Anatomi model bisnis NVIDIA: The Nvidia Way — Tae Kim (Amazon)
Pembelian melalui tautan ini dapat menghasilkan komisi.
Artikel ini adalah analisis berdasarkan siaran pers publik, panggilan pendapatan, dan liputan pers; bukan nasihat investasi. Angka yang dikutip sesuai tanggal publikasi sumbernya (April–Oktober 2026) dan mungkin telah berubah.