 VLSI Korea
DRAM 4F² CXMT: mampukah China memecah oligopoli memori?
CXMT mengumumkan kemajuan DRAM 4F² dan KOSPI anjlok 5,5%. Pangsa pasarnya melonjak dari 4% menjadi 10% dalam setahun. Namun pasar mengira pengumuman sebagai guncangan pasokan. Tiga gerbang — yield, kualifikasi server, volume — memisahkan headline dari kekuatan harga oligopoli.


Ringkasan 30 detik: Pada 10 Oktober, produsen memori China CXMT mengumumkan kemajuan penting pada DRAM 4F² — arsitektur sel yang memangkas area sel sekitar sepertiga dan dapat menaikkan densitas 30–50%. Tiga hari kemudian, KOSPI jatuh 5,46%, dengan Samsung turun 7,4% dan SK hynix turun 10,1%. Pasar memaknai sebuah pengumuman sebagai guncangan pasokan. Bukan itu — belum. Parit pertahanan oligopoli memori bukanlah kesenjangan teknologi, melainkan penghalang rangkap tiga: yield × kualifikasi OEM server × skala. CXMT itu nyata (10% pendapatan DRAM global, naik dari 4% setahun lalu), tetapi ancamannya baru berubah menjadi kekuatan harga setelah melewati tiga gerbang: stabilisasi yield, siklus kualifikasi server 12–18 bulan, dan volume. Sampai saat itu, para pemain lama sedang menikmati jendela pengetatan rekor tahun 2027. Pertanyaan yang tepat bukan apakah China akan memecah oligopoli — melainkan kapan, dan berapa besar premi oligopoli yang layak dibayar hari ini.
Latar belakang
Memori adalah pasar semikonduktor utama yang paling terkonsentrasi di dunia. Tiga perusahaan — Samsung, SK hynix, dan Micron — mengendalikan sekitar 90% pendapatan DRAM selama lebih dari satu dekade. Penantang terakhir yang tumbang adalah korban "krisis DRAM 2019", bukan pendatang baru: siklus klasik industri berupa investasi berlebih, kejatuhan harga, dan konsolidasi (Elpida, Qimonda) mengajarkan semua orang bahwa bertahan di bisnis DRAM berarti bertahan di siklus turun, dan hanya skala yang bisa melakukannya.
Keseimbangan itu mulai retak pada 2026. Pembangunan infrastruktur AI mengubah DRAM konvensional — paruh "membosankan" dari bisnis memori — menjadi produk langka: server AI memakan kapasitas wafer, dan harga kontrak melonjak dua digit setiap kuartal. Di tengah pasar paling ketat dalam 15 tahun ini muncul penantang jenis baru: ChangXin Memory Technologies (CXMT) dari Hefei, China, yang pada 27 Juli 2026 menggelar IPO China terbesar dalam beberapa tahun di STAR Market Shanghai — sahamnya naik 466% di hari pertama, dengan nilai pasar sekitar USD 488 miliar yang sempat menjadikannya perusahaan tercatat paling berharga di China. (Source: Reuters)
Momentum CXMT sempurna: ia melantai di tengah supersiklus dengan dana besar. IPO Julinya meraup sekitar USD 8,6 miliar dengan oversubscription 212 kali, dengan separuh dari alokasi tambahan dicadangkan untuk program mengejar HBM. Arus kas operasi pada semester pertama 2026 saja mencapai sekitar 131 miliar yuan (USD ~19,6 miliar). (Source: BigGo Finance)
Pada 10 Oktober, di Integrated Circuits and Chiplet Conference di Shanghai, Presiden CXMT Cao Kanyu mengumumkan "kemajuan penting" pada program DRAM 4F² perusahaan — dan rencana memperkenalkan produk memori server DDR5 RDIMM generasi berikutnya berbasis teknologi tersebut pada akhir 2026. Pasar melakukan sisanya: pada 13 Oktober, KOSPI jatuh 5,46% (intraday −7,4%, menembus di bawah 6.000 untuk pertama kalinya sejak Juli), Samsung turun 7,39%, SK hynix 10,09%, dan Micron merosot sekitar 4,5% dalam perdagangan AS. (Source: The Korea Herald via ForkLog)
Bedah bisnis
1. Oligopoli, dalam satu tabel
Inilah yang sedang diserang CXMT — kantong laba paling terkonsentrasi di semikonduktor:
| Produsen | Pangsa pendapatan DRAM Q2 2026 | Posisi |
|---|---|---|
| Samsung | 39% | Pemimpin, HBM + DRAM konvensional |
| SK hynix | 26% | Pemimpin HBM untuk akselerator AI |
| Micron | 25% | Kapasitas 2027 habis, kekuatan harga |
| CXMT | 10% | Naik dari 4% setahun sebelumnya |
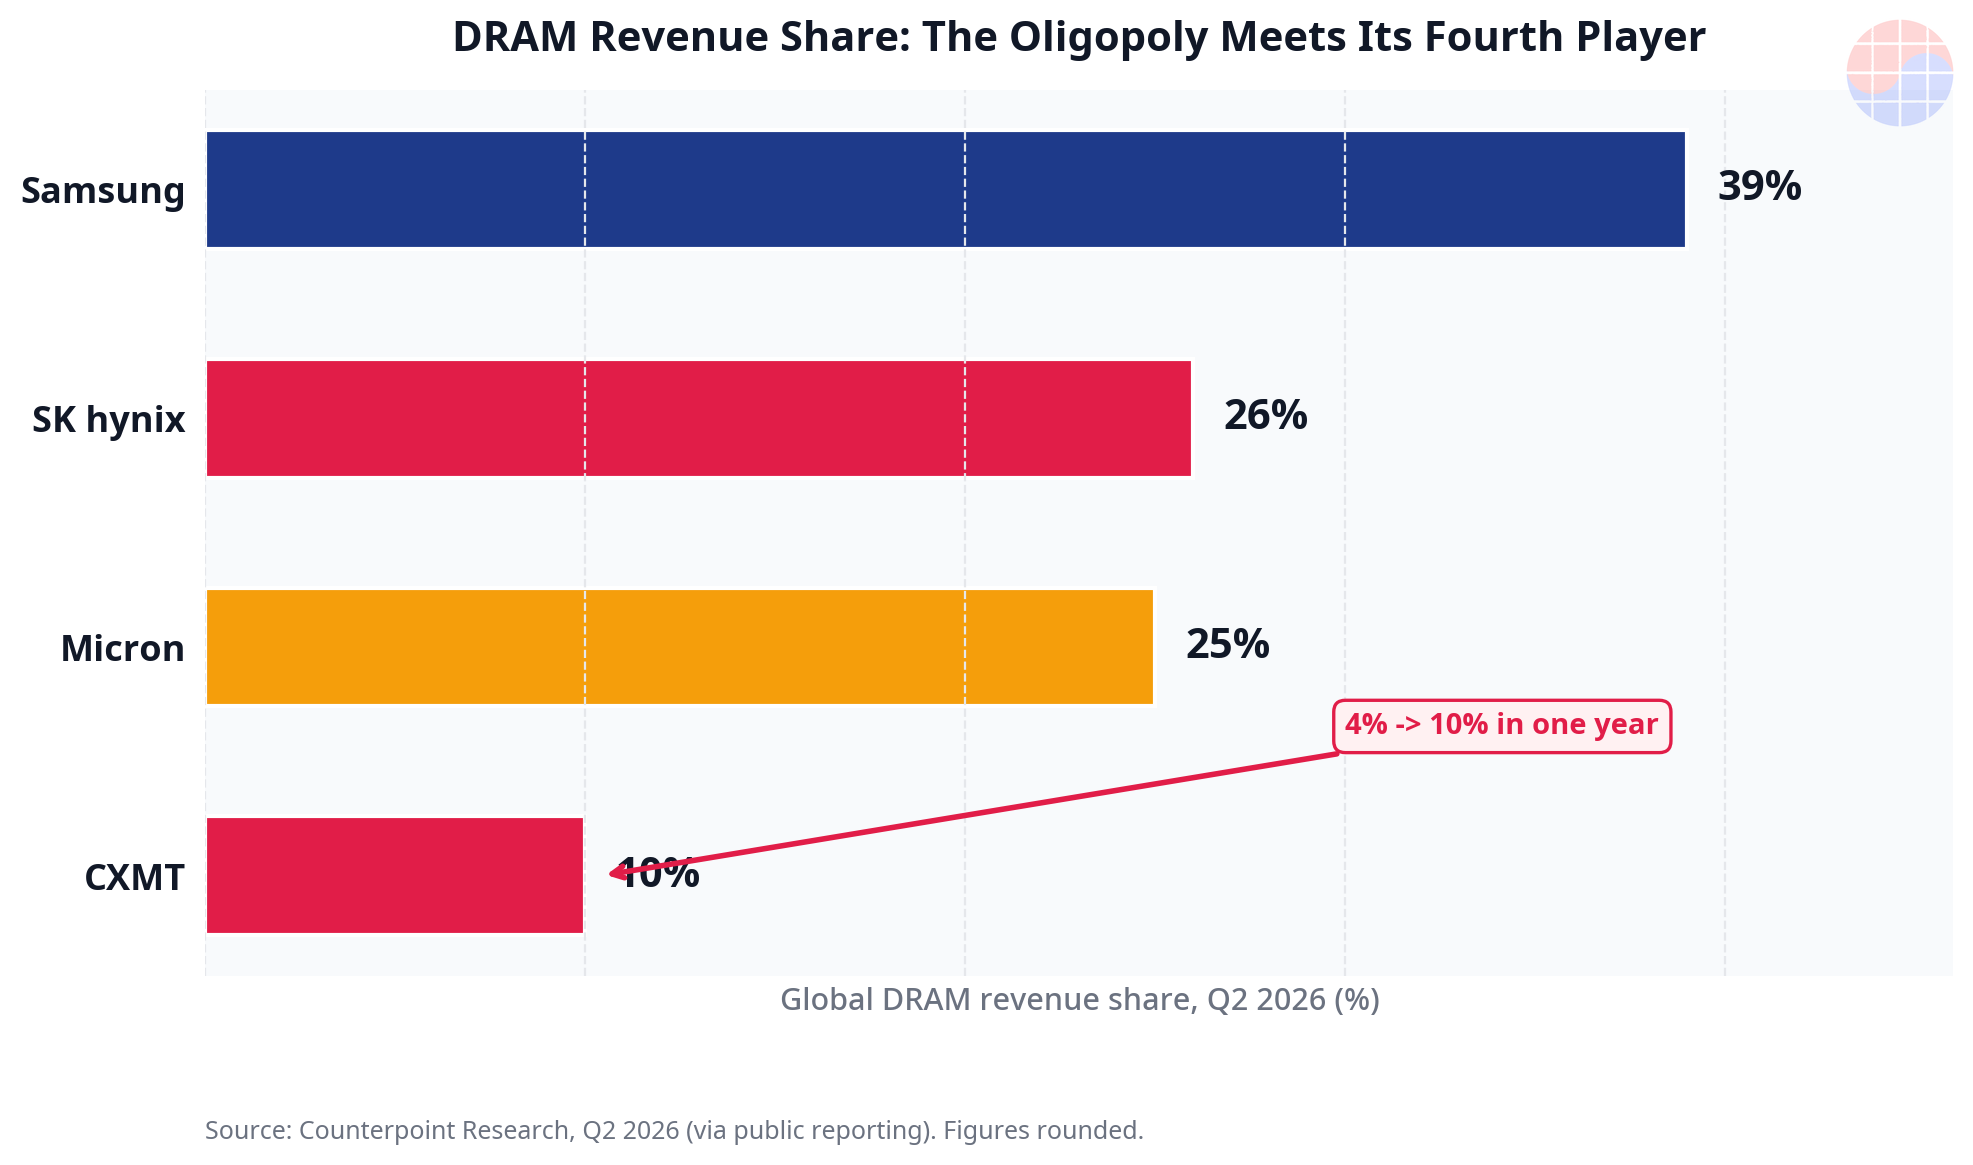
Sumber: Counterpoint Research via pelaporan publik (TechNode via TechAIWire, Global Times). Angka dibulatkan.
Tiga tahun lalu CXMT memegang kurang dari 1% pasar. Kini ia pemain keempat, dan analis Nomura memproyeksikan pangsa perusahaannya bisa mencapai ~18% pada 2028 berkat penambahan kapasitas berkelanjutan — tiga fab DRAM 300mm sudah beroperasi di Hefei dan Beijing (~300.000 wpm hari ini, menargetkan 350.000–375.000 pada akhir tahun), plus ~50.000 wpm kapasitas berfokus HBM, dengan dua fab lagi sedang dibangun di Shanghai dan Hefei. (Source: Wccftech, DigitalToday)
2. Matematika densitas 4F² — mengapa ancamannya nyata
Label "4F²" menggambarkan area sel memori: tiap sel menempati empat kali kuadrat ukuran fitur minimum (F), berbanding enam kali pada DRAM 6F² yang kini mainstream. Berpindah dari 6F² ke 4F² memangkas area sel tunggal sekitar sepertiga pada ukuran fitur yang sama, yang diterjemahkan menjadi klaim kenaikan densitas 30–50% — lebih banyak bit per wafer, biaya per bit lebih rendah jika yield bertahan. (Source: Teknalyze, InsiderFinance)
Dua klaim teknis yang penting:
- Transistor Vertical Surrounding Gate (VSG) hasil pengembangan sendiri. 4F² membutuhkan transistor kanal vertikal untuk menekan kebocoran dan efek short-channel seiring sel mengecil. CXMT menyatakan desainnya dikembangkan in-house, dengan 300+ keluarga paten terpublikasi seputar arsitektur tersebut. Perusahaan pertama kali mempublikasikan soal 4F² pada 2021, jadi ini adalah arc R&D lima tahun, bukan sekadar siaran pers dadakan. (Source: InsiderFinance, Wccftech)
- Proses G5 di 11,95nm, sudah produksi massal sejak 20 September. CXMT mengklaim gross dies per wafer 50%+ lebih banyak dibanding generasi sebelumnya — klaim efisiensi manufaktur yang, jika bertahan pada volume, secara langsung menyerang biaya per bit. Secara terpisah, CXMT mengumumkan produksi risiko HBM3E, dengan jumlah kecil sedang dalam kualifikasi di pelanggan chip AI domestik. (Source: Eastern Herald)
Matematika densitas adalah fisika. Ekonomi densitas adalah hal lain — dan di sanalah parit pertahanan berada.
3. Parit pertahanan rangkap tiga: yield × kualifikasi × skala
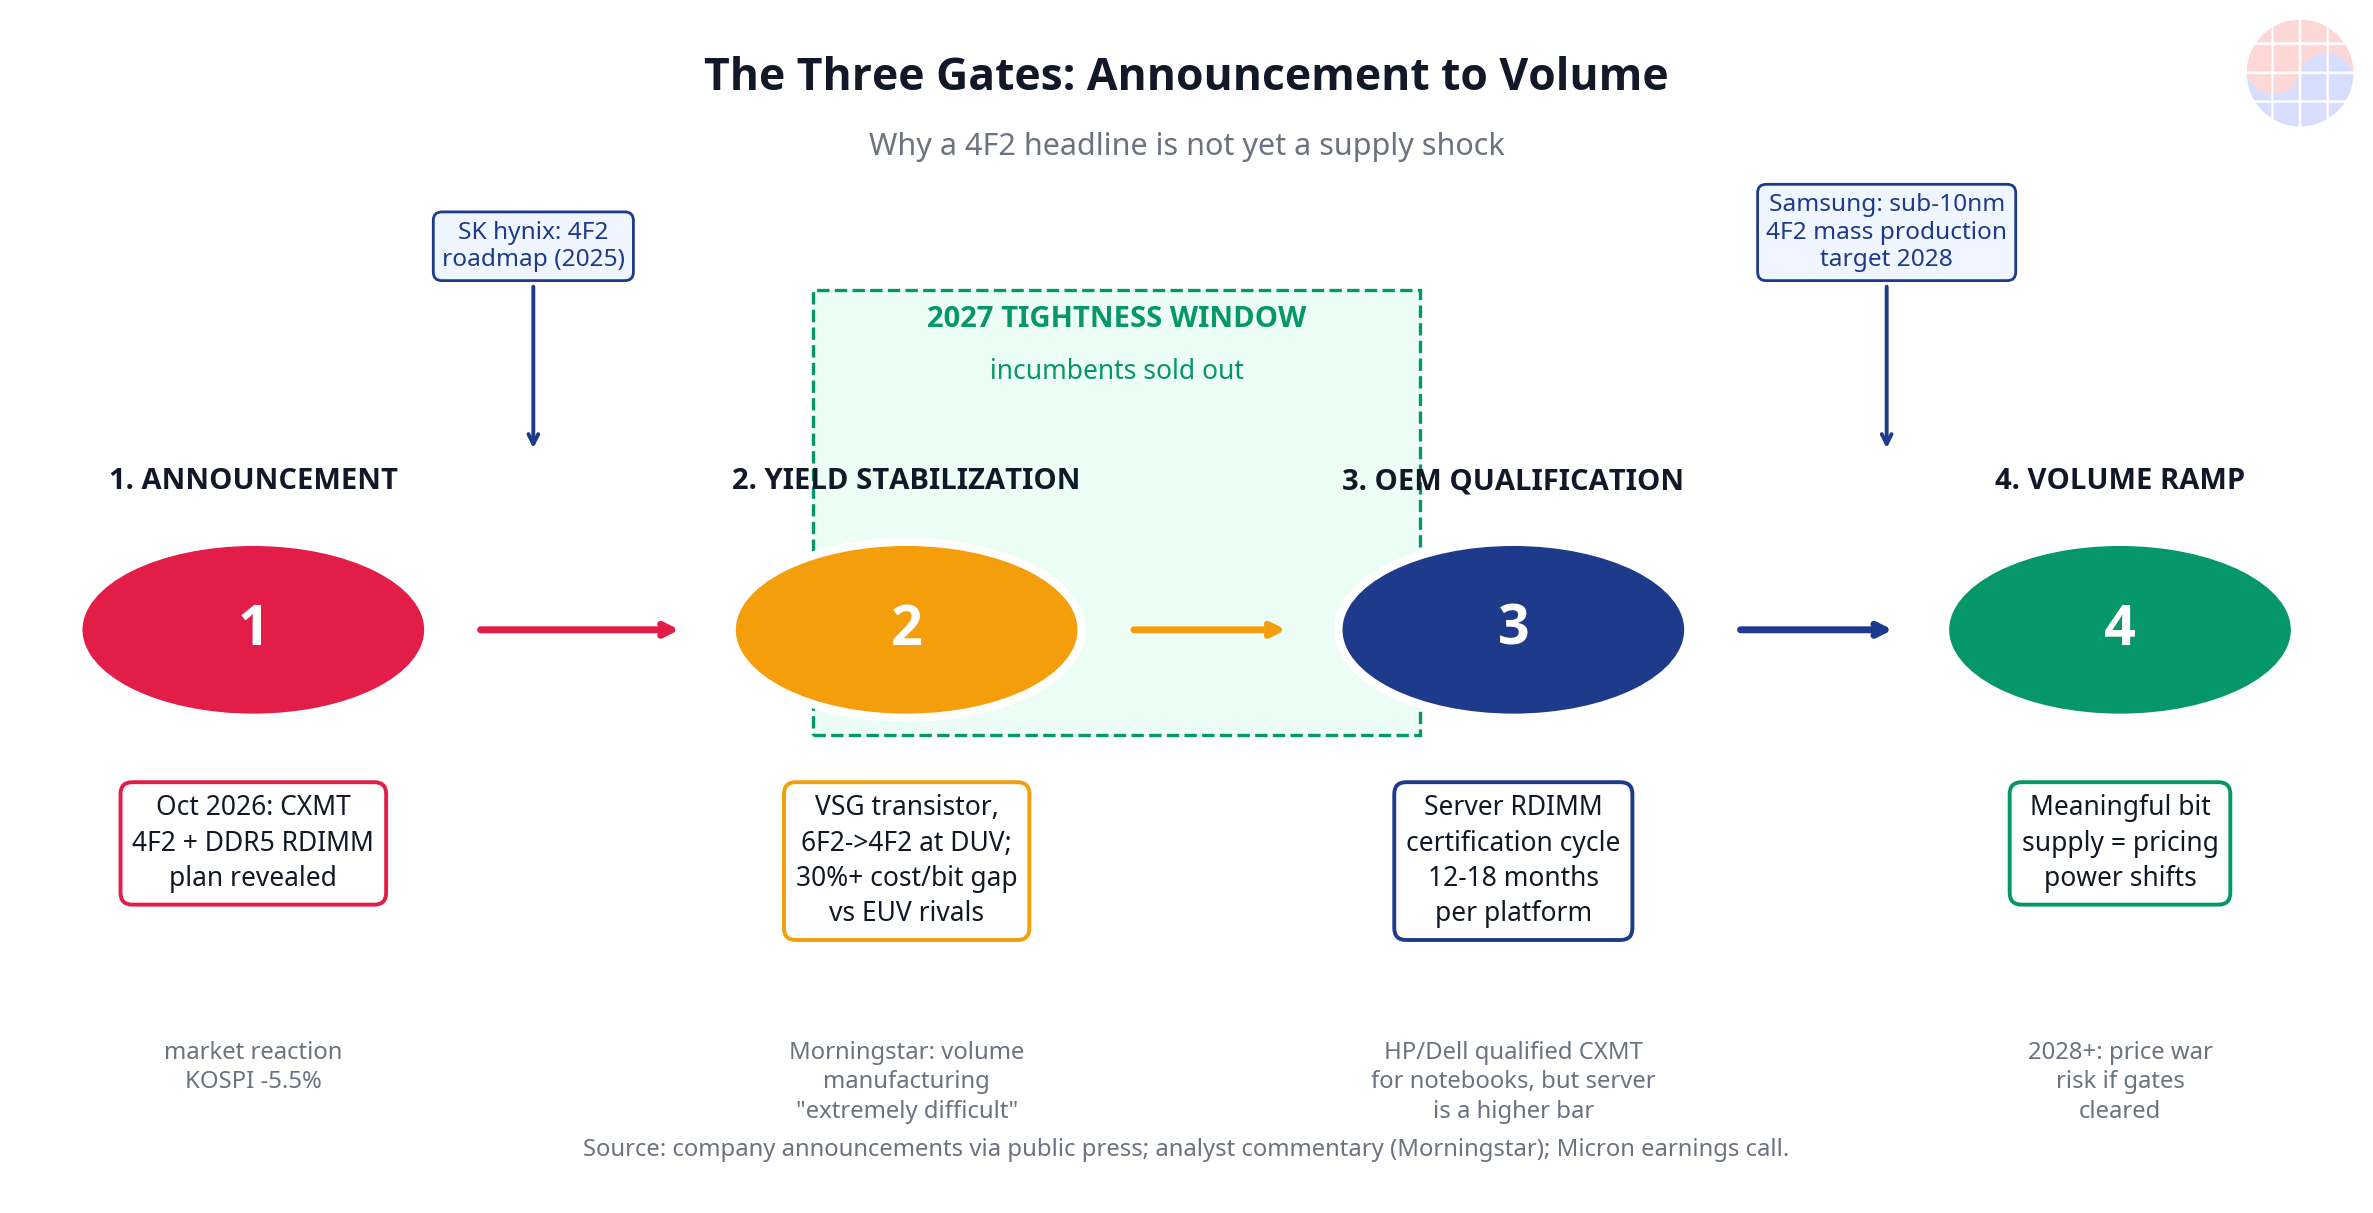
Pasar membaca pengumuman level lab sebagai peristiwa harga. Bisnis memori punya tiga gerbang berurutan antara "kami menemukan sel yang lebih rapat" dan "kami mengambil margin Anda", dan ketiganya terlihat dari data publik:
Gerbang 1 — Stabilisasi yield. Sel yang 33% lebih kecil tidak ada artinya jika langkah proses tambahan (CXMT sepenuhnya berjalan di DUV multi-patterning — peralatan EUV sudah diblokir ekspor ke China sejak 2019) melahap yield. Analis Morningstar Jing Jie Yu menyatakannya secara lugas: membawa 4F² ke manufaktur volume akan "sangat sulit", dengan konsistensi yield sebagai masalah utama; biaya proses yang lebih tinggi bisa menghapus seluruh kenaikan densitas. Analisis biaya Morningstar terpisah memperkirakan biaya per bit CXMT berjalan lebih dari 30% di atas Samsung, SK hynix, dan Micron — kesenjangan struktural yang membutuhkan sekitar 30% lebih banyak wafer starts untuk output bagus yang sama. Matematika itu masih bisa bertahan pada harga DRAM yang kini melambung; di siklus turun, ia brutal. (Source: TechAIWire, TechTimes)
Gerbang 2 — Kualifikasi OEM server. Target CXMT adalah RDIMM server, dan memori server adalah segmen DRAM dengan kualifikasi paling intensif: siklus sertifikasi 12–18 bulan per platform, dengan pengujian reliabilitas level sistem yang tak bisa dipersingkat oleh siaran pers mana pun. Di sinilah parit pertahanan menggigit paling dalam — dan patut dicatat apa yang sudah dicapai CXMT di jalur yang lebih mudah: HP dan Dell telah mengkualifikasi DRAM CXMT untuk notebook PC, dan Acer/Asus mulai mengambil memori China, meski volumenya masih kecil dan terkonsentrasi di luar AS. Notebook adalah gerbang nol; server adalah gerbang dua. (Source: StartupFortune, InsiderFinance)
Gerbang 3 — Volume pada yield yang ekonomis. Hanya ketika gerbang 1 dan 2 terlewati, pasokan bit CXMT menggerakkan kurva harga. Sampai saat itu, pangsa 10% perusahaannya sangat didominasi pasokan smartphone dan PC domestik China — pendapatan nyata, tetapi bukan pasokan penentu harga di pasar server tempat oligopoli meraup preminya.
4. Para pemain lama tidak tinggal diam — dan 2027 adalah tahun mereka
Inilah bagian yang diabaikan oleh aksi jual 13 Oktober. Dua fakta bertabrakan:
- Perlombaan 4F² berlangsung di seluruh industri. SK hynix mempublikasikan roadmap R&D 4F² pada 2025. Samsung dilaporkan menargetkan produksi massal DRAM sub-10nm berarsitektur 4F² pada 2028 — berpotensi tertinggal dari timeline yang dinyatakan CXMT, dan justru itulah mengapa pasar panik. (Source: TradingKey)
- 2027 milik para pemain lama. CEO Micron Sanjay Mehrotra mengatakan kepada analis bahwa "sebagian besar" volume HBM 2027 Micron sudah habis terjual dengan harga "jauh lebih tinggi dari 2026", dan bahwa pengetatan pasar "terkunci akan berlanjut melewati kalender 2027". Pelaporan industri mengindikasikan Samsung, SK hynix, dan Micron pada dasarnya telah menjual penuh kapasitas DRAM dan HBM 2027 mereka. Samsung baru saja memberikan panduan kuartal ketiga yang rekor. Margin unit DDR5 konvensional kini telah melampaui margin HBM — seluruh kolam pasokan DRAM terkuras, bukan hanya sudut AI. (Source: TradingKey transcript, MomoView, TechAIWire)
Jika digabungkan: antara sekarang dan saat DRAM server CXMT lolos kualifikasi (paling cepat akhir 2027, lebih mungkin 2028), oligopoli menikmati jendela harga terlindungi dengan buku pesanan yang habis. Pengumuman itu menggerakkan kurva pasokan 2028+, bukan kurva harga 2027. Pasar menjual laba 2027 atas headline 2028.
5. Playbook sang penantang — dan batas-batasnya
Strategi CXMT jelas dan rasional:
- Gunakan supersiklus untuk mendanai pengejaran. Harga DRAM 2026 yang melambung menutupi kelemahan biaya-per-bit CXMT sebesar 30%+; perusahaan mengubah arus kas puncak siklus (arus kas operasi ¥131B di H1 2026) menjadi fab dan R&D HBM sebelum siklus berbalik. (Source: BigGo Finance)
- Ambil dulu pasar domestik. China adalah ~25% permintaan DRAM global pada 2025 tetapi hanya memproduksi ~30% kebutuhannya sendiri — produsen perangkat China sangat bergantung pada impor. CXMT mengisi celah itu dengan dukungan politik (tekanan sumber domestik) dan struktur biaya yang bisa diterima di dalam negeri. (Source: DigitalToday)
- Arahkan narasi teknologi ke server. 4F² + RDIMM adalah pernyataan niat yang ditujukan ke segmen DRAM bernilai tertinggi — dan ke psikologi investor, seperti yang dibuktikan 13 Oktober.
Batas-batasnya sama jelasnya: tanpa akses EUV, peta jalan prosesnya terbatas (generasi G5 kira-kira setara node kelas-1Z para incumbent dari 2018–19); DUV multi-patterning memperparah kesalahan overlay dan membatasi yield maupun kecepatan (LPDDR6 CXMT mentok di 12,8 Gbps vs plafon JEDEC 14,4 Gbps pada proses rival berbasis EUV); dan perusahaan belum mengungkapkan spesifikasi 4F² yang rinci, angka yield, maupun tanggal peluncuran produk yang terkonfirmasi. (Source: AInvest, TechAIWire)
Sudut pandang Chase
Pasar mencampuradukkan pengumuman dengan volume yang lolos kualifikasi. Kebingungan itu adalah sinyal yang bisa ditradingkan, dan ia mengungkap kerangka berpikir yang benar untuk setiap headline memori China berikutnya.
Parit pertahanan memori tidak pernah berupa keunggulan teknologi — melainkan keunggulan sistem operasi. Kurva pembelajaran yield, treadmill kualifikasi server, dan ekonomi skala siklus turun membentuk penghalang majemuk yang tak bisa ditembus oleh pengumuman arsitektur semata. 4F² CXMT adalah rekayasa yang benar-benar mengesankan (transistor VSG hasil pengembangan sendiri di peralatan DUV-only bukanlah hal sepele), tetapi rekayasa dan ekonomi bertemu di garis yield, dan CXMT belum menunjukkan angka di sana.
Inilah bingkai MBA yang penting: premi oligopoli adalah opsi waktu, bukan sewa permanen. Arahnya sudah jelas — pangsa 4% menjadi 10% dalam satu tahun, kapasitas 300 ribu+ wpm, kapitalisasi pasar USD 488 miliar yang mendanai pengejaran. Kecepatanlah variabelnya. Tiga gerbang memberi Anda jamnya: bukti yield (perhatikan pengungkapan pelanggan dan klaim die-per-wafer yang bertahan melewati ramp volume), kualifikasi server (perhatikan design win OEM yang disebut namanya, bukan "rencana"), dan pangsa-bit segmen server (perhatikan pecahan kuartalan Counterpoint). Sampai gerbang 2 terlewati, headline CXMT adalah peristiwa sentimen bagi saham memori, bukan peristiwa laba.
Ironi yang luput dari aksi jual: semakin ketat pasar, semakin cepat penantang bisa mendanai dirinya sendiri. Harga DRAM yang melambung hari ini sekaligus adalah margin rekor oligopoli dan anggaran pengejaran CXMT. Jendela 2027 adalah saat para pemain lama dibayar; jendela 2028+ adalah saat tagihan pembangunan kapasitas hari ini jatuh tempo. Kuartal ketika headline kualifikasi mulai menyebut nama OEM adalah saat opsi oligopoli mulai kedaluwarsa.
Satu observasi khusus Korea: pada 12 Oktober, investor asing tercatat penjual bersih ekuitas Korea (lebih dari ₩200B di papan utama) sementara investor ritel membeli saat turun — pola transfer ketakutan klasik yang muncul setiap kali headline teknologi China menghantam Seoul. Samsung kini diperdagangkan di kelipatan laba forward satu digit sambil memandu laba rekor. "Diskon China" sedang diterapkan pada saham memori Korea lebih cepat dari yang dibenarkan kurva pasokan fisik. Kesenjangan itu — antara jam headline dan jam kualifikasi — adalah tempat kesalahan harga bersembunyi.
Implikasi
Bagi investor — kerangka "pengumuman vs volume yang lolos kualifikasi". Perlakukan setiap headline CXMT dengan filter tiga pertanyaan: (1) Apakah ada bukti yield pada volume? (2) Apakah ada kualifikasi OEM server yang disebut namanya? (3) Apakah pangsa-bit segmen server bergerak? Nol jawaban ya = peristiwa sentimen (redam kepanikan, seperti yang ditawarkan 13 Oktober). Dua jawaban ya = harga ulang kurva 2028. Tiga jawaban ya = premi oligopoli kedaluwarsa dan struktur biaya, bukan teknologi, yang menentukan pemenang. Skenario: Basis (gerbang terlewati 2028–29): para pemain lama mempertahankan kekuatan harga 2027; CXMT mengambil pangsa server low-end dengan diskon; siklus turun 2028 lebih dalam dari sejarah. Bull untuk pemain lama (yield mandek di DUV): 4F² tetap cerita lab; gelombang kapasitas 2028+ mengecewakan; premi oligopoli bertahan hingga 2029. Bear (kualifikasi cepat + mandat server domestik China): CXMT merebut 15%+ pangsa pada 2028 (trajektori Nomura), harga DRAM server jebol duluan di China, lalu global. Besaran posisi sebaiknya mengikuti jam gerbang, bukan jam headline.
Bagi pembeli memori dan OEM. Perencanaan dual-source kini lebih mudah dibenarkan: kualifikasi notebook CXMT (HP, Dell) membuktikan perusahaan bisa lolos standar kualitas komersial, dan trajektori kapasitasnya menjadikannya sumber kedua yang kredibel untuk DRAM non-leading-edge. Tetapi program server jangan mempertaruhkan timeline kualifikasi pada siaran pers — pertahankan para pemain lama sebagai sumber utama hingga 2027 dan gunakan CXMT sebagai daya tawar harga.
Bagi rantai peralatan dan material. Pembangunan fab CXMT (dua fab lagi di Shanghai dan Hefei, kapasitas HBM diramp) adalah sinyal permintaan yang independen dari debat 4F²: wafer starts adalah wafer starts. DUV multi-patterning juga lebih intensif bahan habis-pakai per wafer dibanding EUV single-pass — setiap wafer CXMT adalah kabar baik bagi pemasok etch, deposisi, dan metrologi.
Bagi para strategis. IPO STAR Market YMTC (penggalangan ¥33B, aplikasi diterima Agustus 2026, sudah menjadi pengirim NAND top-3) menunjukkan pola yang sama berulang di NAND. Strategi memori China kini adalah kampanye dua front — DRAM via CXMT, NAND via YMTC — masing-masing didanai pasar modal domestik pada valuasi puncak siklus. (Source: Reuters) Pertanyaan bagi para pemain lama bukan lagi apakah pemain keempat akan muncul, melainkan bagaimana mematok harga transisi: panen jendela 2027, atau preemptif bersaing harga dan memajukan siklus turun? Sejarah mengatakan industri selalu memilih panen — dan selalu menyesali waktunya.
FAQ
Q1. Apa itu DRAM 4F², dan mengapa penting? 4F² menggambarkan tata letak sel DRAM yang menempati empat kali kuadrat ukuran fitur minimum, berbanding enam kali (6F²) pada DRAM mainstream saat ini. Pada ukuran fitur yang sama, ia memangkas area sel sekitar sepertiga dan dapat menaikkan densitas bit 30–50%, artinya lebih banyak memori per wafer dan berpotensi biaya per bit lebih rendah. Ia membutuhkan transistor kanal vertikal — Vertical Surrounding Gate (VSG) hasil pengembangan sendiri CXMT — untuk mengendalikan kebocoran pada skala itu. (Source: Teknalyze)
Q2. Kapan DRAM 4F² CXMT benar-benar akan memengaruhi harga memori? Tidak sebelum kualifikasi OEM server terlewati — siklus 12–18 bulan per platform — ditambah stabilisasi yield pada volume. CXMT menargetkan produk server DDR5 RDIMM pada akhir 2026, tetapi rencana yang diumumkan bukanlah volume yang lolos kualifikasi. Analis menunjuk yield dan pasokan skala komersial sebagai faktor pembatas, yang mendorong dampak harga apa pun ke paling cepat 2028. Kapasitas 2027 para pemain lama pada dasarnya sudah habis terjual untuk sementara ini. (Source: TechAIWire)
Q3. Bisakah CXMT bersaing biaya dengan Samsung, SK hynix, dan Micron? Belum di lini depan. Karena peralatan EUV diblokir ekspor ke China, CXMT membangun di atas DUV multi-patterning, dan analisis independen memperkirakan biaya per bit-nya berjalan 30%+ di atas para pemain lama — membutuhkan sekitar 30% lebih banyak wafer starts untuk output bagus yang sama. Harga DRAM yang melambung hari ini menutupi celah itu; siklus turun akan mengeksposnya. Skala (300 ribu+ wpm dan terus naik) adalah tuas utama CXMT untuk menutupnya. (Source: TechTimes)
Q4. Mengapa saham memori Korea anjlok pada 13 Oktober jika ancamannya masih bertahun-tahun lagi? Pasar mematok harga narasi lebih cepat dari fisika. KOSPI jatuh 5,46%, Samsung 7,39%, dan SK hynix 10,09% karena investor memperlakukan pengumuman teknologi sebagai guncangan pasokan yang sudah di depan mata — diperparah kegelisahan valuasi AI yang lebih luas di minggu yang sama. Tetapi pengumuman itu menggerakkan kurva pasokan 2028+, bukan laba 2027: output 2027 para pemain lama sebagian besar sudah terjual di muka dengan harga lebih tinggi, dan Samsung baru saja memandu laba Q3 yang rekor. Aksi jual mematok harga jam headline; jam kualifikasi berjalan lebih lambat. (Source: The Korea Herald via ForkLog)
Bacaan lanjutan
- Chris Miller, Chip War — geopolitik dan rantai pasok hegemoni semikonduktor; konteks esensial untuk kisah memori China. See on Amazon
- Clayton Christensen, The Innovator's Dilemma — klasik MBA tentang bagaimana pendatang dari lini bawah menggulingkan pasar yang mapan; lensa untuk membaca trajektori CXMT. See on Amazon
Pembelian melalui tautan ini dapat menghasilkan komisi.
Penafian: Angka dan timeline didasarkan pada pengungkapan publik dan pelaporan pers per 14 Oktober 2026. Spesifikasi 4F², angka yield, dan tanggal peluncuran CXMT adalah klaim perusahaan tanpa verifikasi independen. Bukan nasihat investasi.


