 VLSI Korea
Goldman Sachs: "Siklus Capex AI Mendekati Titik Infleksi" — 2 dari 3 Sinyal Peringatan Menyala; Pertahankan Beli untuk Montage Technology Meski Target Harga Dipangkas
Kepala pedagang makro Goldman Sachs memperingatkan siklus capex AI mendekati titik infleksi: 2 dari 3 sinyal menyala. Namun catatan Montage Technology pekan yang sama mempertahankan Beli meski target dipangkas. Pemegang soketlah yang menunggangi siklus.


Ringkasan 30 detik
- Trader makro senior Goldman Sachs Bobby Molavi memperingatkan dalam nota 12 Oktober bahwa titik infleksi siklus capex AI sudah dekat. Dari tiga sinyal yang ia kemukakan — (1) kesenjangan antara harga saham dan laba aktual, (2) pasar kredit yang mulai menilai ulang risiko pembiayaan AI, (3) perlambatan nyata laju pertumbuhan capex — dua yang pertama sudah terjadi, dan yang ketiga diperkirakan mencapai puncaknya pada kuartal ketiga 2026.
- Pada minggu yang sama Goldman Sachs mempertahankan peringkat Beli (Buy) untuk produsen chip antarmuka memori nomor satu dunia Montage Technology (澜起科技, 688008.SS/6809.HK), namun memangkas target harga 12 bulan menjadi CNY 377 untuk saham A dan HK$500 untuk saham H. Estimasi laba bersih 2026 diturunkan 6%, tetapi 2027 dan 2028 justru dinaikkan masing-masing 11% dan 14% — ramp jangka pendek lebih landai, namun permintaan jangka menengah terlihat lebih kuat.
- Kontras angkanya dramatis. Harga saham H di HK$233,8 (per 14 Oktober) terhadap target HK$500 menyisakan ruang kenaikan lebih dari 100%; saham A yang diperdagangkan di kisaran CNY 180~200 terhadap target CNY 377 memiliki implikasi serupa. Pasar tengah mem-price-in skenario puncak capex AI, sementara sisi sell-side Goldman berkata "penurunan harga saham ini sudah berlebihan".
- Latar strukturalnya adalah oligopoli tiga pemain chip antarmuka memori. Montage Technology sekitar 36,8%, Renesas sekitar 36,0%, Rambus sekitar 20,5% — gabungan tiga perusahaan melebihi 93% pasar (berdasarkan pendapatan 2024, agregasi lembaga riset pasar·liputan sekunder). Nilai chip antarmuka memori per server melonjak bertingkat saat transisi dari DDR5 ke generasi MRDIMM.
- Perspektif Korea Selatan: pertumbuhan kapasitas memori server merupakan permintaan struktural yang sebagian decoupled dari siklus capex AI. Ini positif bagi basis server DRAM Samsung Electronics dan SK hynix, tetapi jika perdebatan titik infleksi capex menjadi kenyataan, revaluasi akan dimulai dari rantai nilai hilir yang diberi kelipatan (multiple) tinggi atas cerita pertumbuhan yang menumpuk di 2027~2028 (back-end loading).
- Pandangan Chase: Di dalam rumah Goldman Sachs sendiri, pandangan bullish (strategist: investasi AI hyperscaler tahun depan $1,2T, "stronger for longer") bertabrakan langsung dengan pandangan waspada (trader makro: 2 dari 3 sinyal sudah menyala). Di pusat benturan inilah chip antarmuka memori berdiri — karena meski capex berbalik arah, kapasitas memori per server terus tumbuh.
Pendahuluan: "Lari Kencang di Tempat"
Pekan kedua Oktober, pasar saham AS mencetak rekor tertinggi. Namun tidak banyak orang yang benar-benar menghasilkan uang. Bobby Molavi, trader makro senior Goldman Sachs, mendiagnosis pasar saat ini dalam nota mingguannya tertanggal 12 Oktober — "running hard but standing still", yang artinya lari sekuat tenaga namun tetap di tempat.
Angka-angka yang berbicara. Net exposure hedge fund strategi fundamental long/short AS turun hingga sekitar 46% — mendekati titik terendah saat kejatuhan pasar April 2025. Indeks naik, tetapi para profesional mengurangi taruhan mereka. Sepuluh saham inti AI menyumbang sekitar 40% dari kapitalisasi pasar S&P 500 — konsentrasi lebih tinggi daripada puncak bubble dot-com tahun 2000. Rata-rata return saham-saham unggulan AI tahun ini mencapai 58%, sementara S&P 500 naik 13% dan Nasdaq 22%, tetapi nilai median (tengah) konstituen S&P 500 justru turun 15%. Hanya lima saham yang kapitalisasi pasarnya setara dengan gabungan 434 saham lainnya.
Yang benar-benar ingin dikatakan Molavi adalah hal lain. Ekosistem AI — big tech, cloud, lab AI, pembuat chip, infrastruktur komputasi — kini menjadi gumpalan aset senilai $25T~$30T, dan nilainya bergantung pada kelanjutan ekspansi investasi infrastruktur. Ia kemudian mengajukan tiga sinyal untuk menentukan titik infleksi siklus capex AI: (1) kesenjangan antara harga saham dan laba aktual, (2) apakah pasar kredit mulai menilai ulang risiko pembiayaan AI, (3) apakah laju pertumbuhan capex sendiri melambat. Penilaiannya dingin — sinyal pertama dan kedua sudah terjadi, dan sinyal ketiga diperkirakan mencapai puncak pada kuartal ketiga 2026.
Laporan Goldman Sachs lain yang terbit minggu yang sama menghadapi peringatan ini secara frontal. Ini adalah riset tertanggal 14 Oktober tentang Montage Technology, produsen chip antarmuka memori nomor satu dunia. Peringkat Beli dipertahankan, tetapi target harga dipangkas. Dua suara dari rumah yang sama, minggu yang sama, arah yang berlawanan — artikel ini membedah tabrakan tersebut.
Seluruh angka laporan dalam artikel ini berasal dari liputan sekunder. Laporan aslinya hanya untuk klien dan tidak dapat diverifikasi langsung — "laporan asli tidak diverifikasi". Setiap angka disertai tautan sumber, dan target harga dari sumber sekunder berkepercayaan rendah tidak dimuat.
Isi
Episode 1. Membedah angka: mengapa target diturunkan tetapi Beli dipertahankan
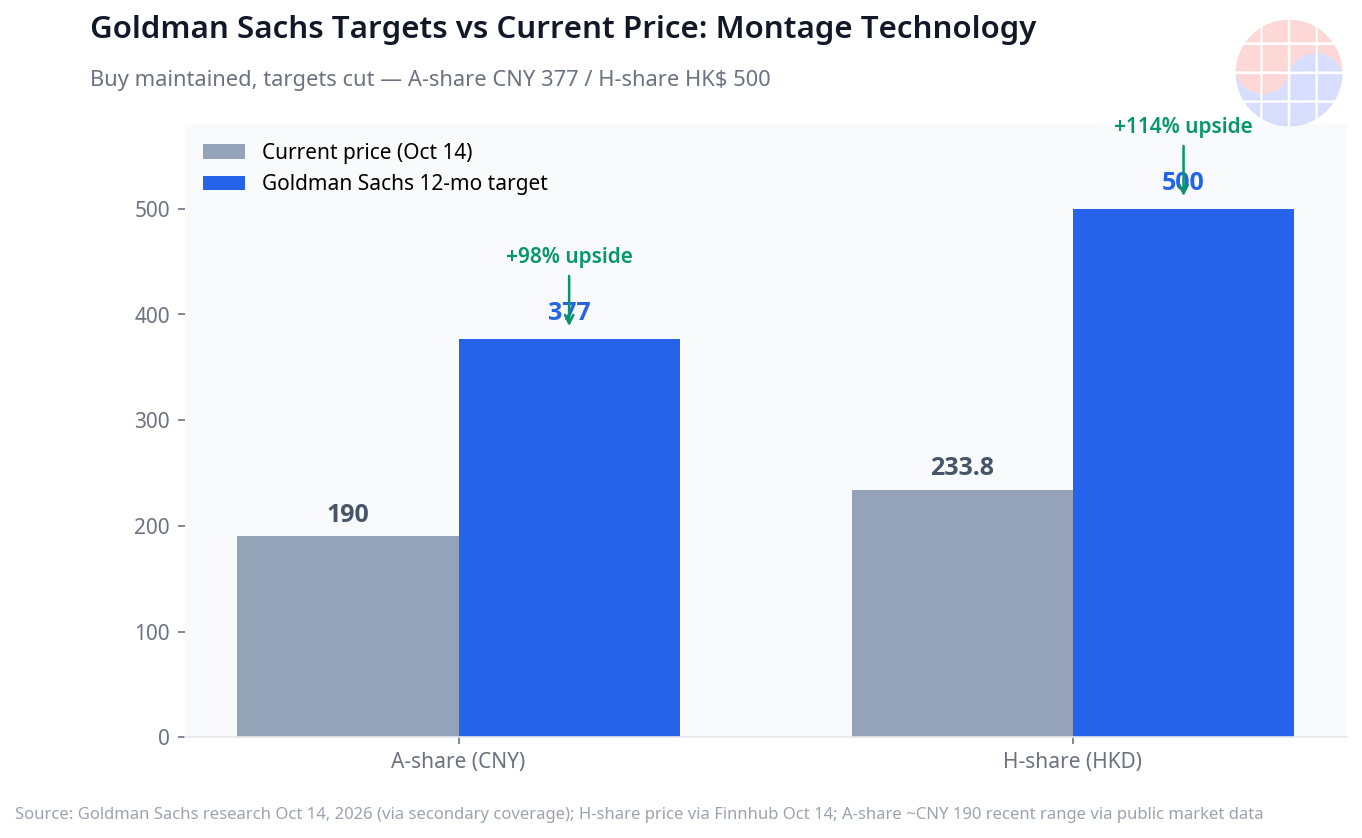
Mari mulai dari kesimpulan laporan Goldman Sachs tentang Montage Technology (14 Oktober). Peringkat Beli dipertahankan, target harga 12 bulan diturunkan menjadi CNY 377 untuk saham A / HK$500 untuk saham H. Revisi estimasi laba adalah seluruh ceritanya — estimasi laba bersih 2026~2028 direvisi masing-masing -6%, +11%, +14%, pendapatan -6%, +5%, +4%, dan margin kotor -1,5pp, +0,8pp, +1,7pp. Basis valuasi adalah P/E diskon 2030 sebesar 48,7 kali untuk saham A dan 59,3 kali untuk saham H.
Interpretasinya jelas. Target 2026 diturunkan, tetapi kemiringan (slope) untuk 2027 ke atas justru diperkirakan lebih curam. Alasannya pun konkret. RCD05 untuk server dan CK01P untuk klien memasuki produksi massal pada September, dan ramp-up chip antarmuka DDR5 generasi tinggi bersama produk baru MRCD/MDB serta PCIe Retimer diperkirakan berkontribusi penuh mulai 2027. Artinya, penilaiannya adalah "ramp produk baru jangka pendek lebih landai dari perkiraan, tetapi arah permintaan tidak salah".
Reaksi pasar dingin. Saham H (6809.HK) diperdagangkan di HK$233,8 pada 14 Oktober, dengan penurunan lima hari perdagangan mencapai 24,8%. Saham A (688008.SS) juga diperdagangkan di kisaran CNY 180~200 belakangan ini. Kesenjangannya dengan target harga besar — saham H menyisakan ruang kenaikan lebih dari 100% terhadap target, saham A sekitar 90%. Pasar sudah mem-price-in skenario puncak capex AI terlebih dahulu, sementara sisi sell-side Goldman berkata "penurunan ini sudah berlebihan". Sebagai referensi, pada Juli Morgan Stanley juga memberikan target harga CNY 377 untuk saham A (berdasarkan liputan sekunder) — kesamaan level angka dua rumah ini memiliki makna lebih dari sekadar kebetulan.
Episode 2. Implikasi struktural: pertanyaan yang dilontarkan Goldman Sachs kepada dirinya sendiri
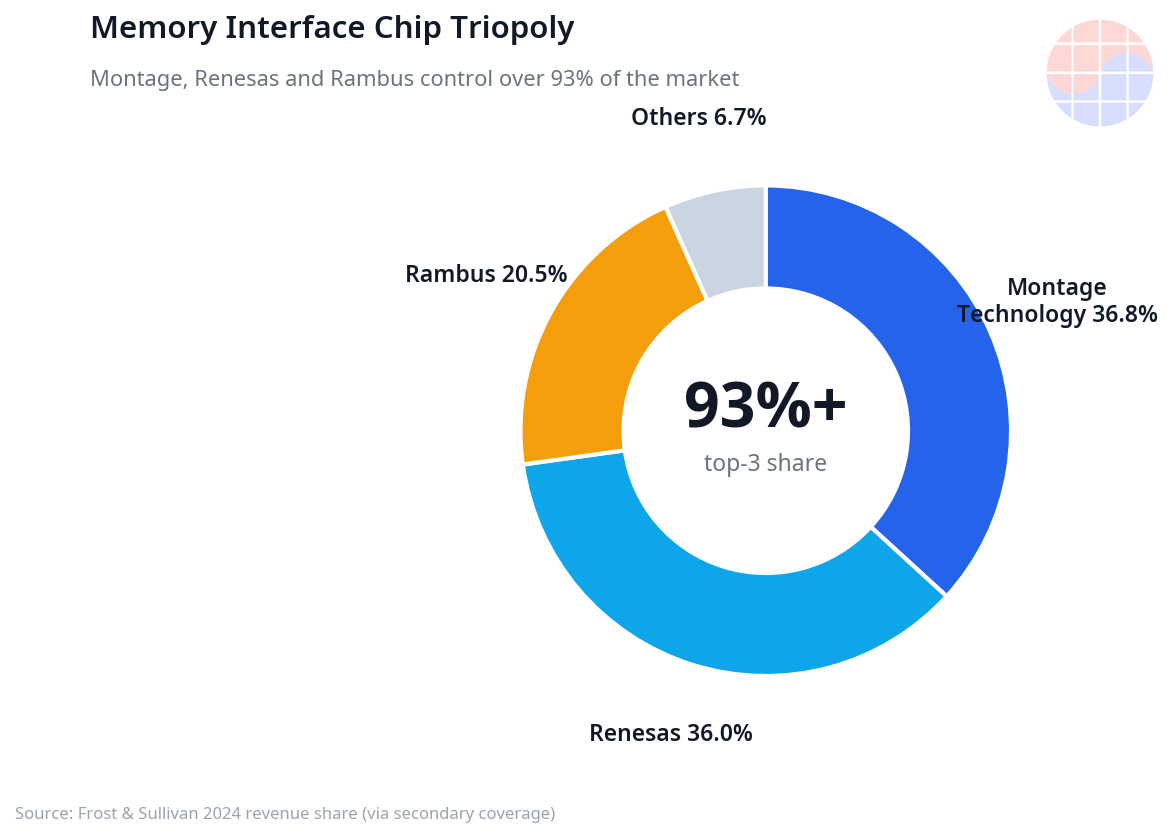
Yang membuat laporan ini istimewa adalah posisi perusahaan bernama Montage Technology. Perusahaan ini adalah fabless asal Shanghai, Tiongkok, dan pemain nomor satu dunia dalam chip antarmuka memori — chip yang memungkinkan modul memori server (RDIMM) berkomunikasi dengan CPU. Pangsa pasar berdasarkan pendapatan 2024: Montage Technology sekitar 36,8%, Renesas sekitar 36,0%, Rambus sekitar 20,5%. Gabungan tiga perusahaan melebihi 93% — pasar oligopoli (berdasarkan agregasi lembaga riset pasar·liputan sekunder).
Alasan oligopoli ini tidak goyah adalah tembok validasi. Agar satu chip antarmuka memori masuk ke server arus utama, ia harus lolos verifikasi bertingkat dari standar JEDEC, vendor DRAM, platform CPU (Intel·AMD), operator cloud, hingga OEM server. Biasanya memakan waktu 18~24 bulan. Bagi pelanggan server, kegagalan link memori adalah masalah stabilitas seluruh server, sehingga mereka tidak akan mengganti pemasok yang sudah tervalidasi demi menghemat beberapa dolar. Moat inilah yang menciptakan oligopoli 93%.
Dan tepat di tengah oligopoli ini, "lompatan bertingkat per-module value" sedang terjadi. Ini adalah transisi generasi dari DDR5 RDIMM ke MRDIMM (Multiplexer Combined Ranks DIMM). MRDIMM menaikkan lebar pita (bandwidth) dan kapasitas per modul, tetapi membutuhkan chip antarmuka baru bernama MRCD (Multiplexer Register Clock Driver). Menurut analisis Bernstein bulan Juli (berdasarkan liputan sekunder), penetrasi MRDIMM naik dari sekitar 3% pada 2026 menjadi 25% pada 2030, TAM modul DDR + chip antarmuka tumbuh hingga sekitar $20 miliar pada 2030 dengan rata-rata pertumbuhan tahunan 65%, dan sekitar 73% di antaranya terkait MRDIMM. Ingat kembali agregasi 2025 (berdasarkan liputan sekunder) yang menunjukkan 57,8% pendapatan chip antarmuka DDR5 RDIMM berasal dari RCD — ceritanya adalah bahwa protagonis setelah RCD adalah MRCD.
Di sinilah peringatan Molavi terhubung. Meski siklus capex mencapai titik infleksi, pertumbuhan kapasitas memori per server tidak berhenti. Sekalipun hyperscaler menunda pembelian GPU, upgrade kapasitas memori server yang sudah terpasang dan transisi generasi dari DDR5 ke MRDIMM berjalan mengikuti roadmap JEDEC. Di sinilah alasan sesungguhnya mengapa sisi sell-side Goldman mempertahankan Beli — "meski kuantitas capex AI goyah, value per module chip antarmuka memori terlindungi oleh transisi generasi".
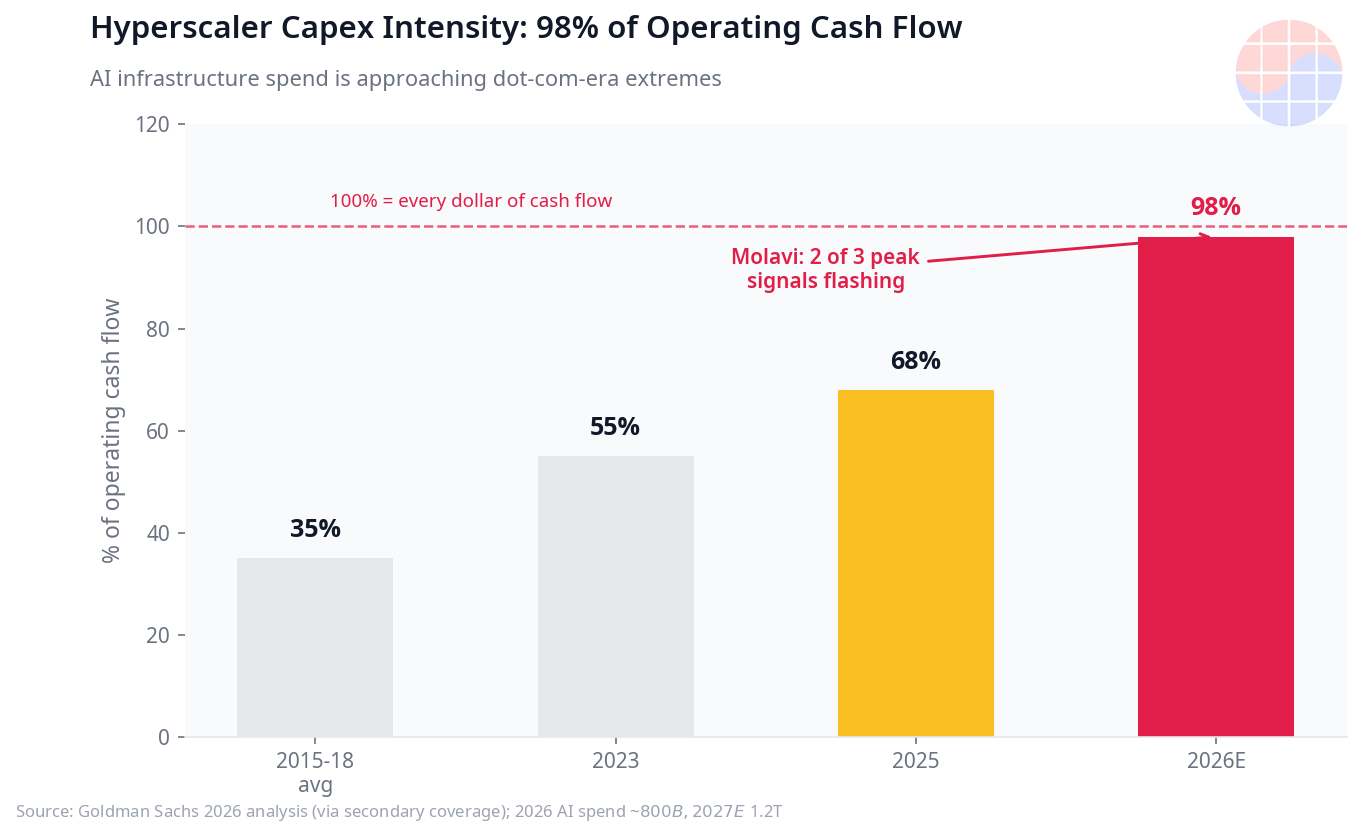
Tentu saja suara lain dari rumah yang sama juga harus dicatat. Pada 25 September, kepala strategist Asia Pasifik Goldman Sachs Timothy Moe mengatakan investasi AI hyperscaler naik dari sekitar $800 miliar tahun ini menjadi sekitar $1,2T tahun depan, dengan frasa "stronger for longer". Analisis bulan Juni memperkirakan capex hyperscaler 2026 mencapai sekitar 98% dari arus kas operasi (melonjak dari 30~40% pada 2015~2018, 55% pada 2023, dan 68% pada 2025). Dan analisis awal Oktober (berdasarkan liputan sekunder) memperkirakan bahwa mulai 2028 investasi AI berbalik dari tailwind menjadi marginal drag terhadap EPS S&P 500, laju pertumbuhan EPS melambat ke sekitar 11%, dan akumulasi capex hyperscaler 2026~2031 mencapai sekitar $7,6T. Forward P/E S&P 500 sekitar 21 kali berada di percentile ke-88 secara historis.
Di dalam satu rumah, "$1,2T tahun depan, stronger for longer" hidup berdampingan dengan "2 dari 3 sinyal sudah menyala, titik infleksi sudah dekat". Inilah suhu aktual Wall Street saat ini — bukan konsensus, melainkan perdebatan.
Episode 3. Kandidat pemenang/kalah, dan perspektif Korea Selatan
Kandidat pemenang 1: tiga pemain oligopoli chip antarmuka memori. Terlepas dari perdebatan siklus capex, nilai memori per server naik berkat transisi generasi MRDIMM. Moat validasi 18~24 bulan menghalangi pendatang baru. Ini adalah alasan yang sama mengapa Goldman menurunkan target harga tetapi mempertahankan Beli.
Kandidat pemenang 2: basis memori Korea Selatan. Pertumbuhan kapasitas DRAM server adalah permintaan struktural yang sebagian decoupled dari kuantitas capex AI. Ini positif bagi franchise memori server Samsung Electronics dan SK hynix. Catatan Goldman bahwa migrasi sub-generasi DDR5 mengangkat bauran produk (product mix) mengarah ke arah yang sama.
Kandidat kalah 1: rantai nilai bermultiple tinggi dengan cerita pertumbuhan yang menumpuk di 2027~2028 (back-end loading). Alasan Goldman memangkas estimasi 2026 Montage Technology — "ramp produk interkoneksi baru lebih landai dari perkiraan" — dapat dibaca sebagai peringatan untuk seluruh segmen ini. Struktur yang menggantungkan kinerja pasca-2027 pada PCIe Retimer, CXL, dan interkoneksi generasi berikutnya sambil diberi P/E diskon 2030 sebesar 48~59 kali adalah yang paling rentan terhadap perdebatan titik infleksi capex.
Kandidat kalah 2: infrastruktur AI berleverage tinggi yang menghadapi revaluasi pasar kredit. Sinyal nomor 2 Molavi — pasar kredit mulai menilai ulang risiko pembiayaan AI — datang dari obligasi terlebih dahulu, bukan saham. Struktur yang menumpuk infrastruktur AI dengan leverage terekspos langsung terhadap kenaikan biaya pendanaan.
Tiga titik pemeriksaan dari perspektif Korea Selatan. Pertama, pada 15 Juli, divisi investigasi perdagangan adil Kejaksaan Distrik Pusat Seoul menggeledah kantor Korea Selatan Montage Technology, Renesas, dan Rambus atas dugaan kolusi harga chip antarmuka memori. Pada Januari tahun yang sama, Departemen Kehakiman AS juga dilaporkan memulai penyelidikan (berdasarkan liputan sekunder). Pihak yang membayar harga ketiga perusahaan ini adalah Samsung Electronics, SK hynix, dan Micron. Jika kolusi terbukti, strukturnya menjadi: korban adalah tiga perusahaan memori Korea, penerima manfaat adalah tiga pemain oligopoli — variabel yang tak boleh dilewatkan saat membahas "kekuatan penetapan harga oligopoli chip antarmuka". Kedua, Montage Technology adalah saham simbol kemandirian memori Tiongkok. Seiring naiknya tingkat lokalisasi antarmuka DDR5 server Tiongkok, positioning industri memori Korea di Tiongkok juga harus digambar ulang. Ketiga, kejatuhan -24,8% dalam lima hari perdagangan saham H adalah barometer "risk-off rantai nilai AI Tiongkok". Ini dapat dipakai sebagai tolok ukur untuk memeriksa kekuatan relatif saham semikonduktor Korea pada periode yang sama.
Pandangan Chase
Sebagai orang yang bekerja di dalam industri, yang paling saya perhatikan dari kumpulan laporan Goldman Sachs kali ini bukanlah angkanya sendiri. Melainkan fakta bahwa satu rumah sedang berdebat dengan dirinya sendiri.
Sang strategist berkata "investasi AI hyperscaler tahun depan $1,2T, stronger for longer", sementara trader makro dari rumah yang sama berkata "2 dari 3 sinyal titik infleksi sudah menyala". Biasanya salah satunya keliru. Tetapi kali ini kedua pernyataan bisa benar secara bersamaan. Karena meski total capex (gross dollar) mencapai puncak, nilai chip antarmuka memori per server (net value per box) terus naik berkat transisi generasi MRDIMM. Puncak kuantitas dan kenaikan harga satuan bertumpang tindih — saat ini tepat berada di 구간 itu.
Karena itu saya membaca laporan ini bukan dari sudut "beli/jual Montage Technology", melainkan sebagai kertas lakmus yang menanyakan "di mana kita berdiri dalam siklus investasi AI". Bekerja lama di EDA mengajarkan satu hal. Moat yang sesungguhnya bukan di lembar spesifikasi, melainkan di timeline validasi. Chip yang telah melewati gerbang verifikasi 18~24 bulan tidak akan dicabut dari soketnya hanya karena capex goyah satu kuartal. Siapa yang menjaga soket, dialah yang menunggangi siklus. Itulah alasan oligopoli tiga pemain chip antarmuka memori bertahan di 93%, dan alasan Goldman tidak bisa melepas Beli meski menurunkan target harga.
Namun satu hal, jangan anggap enteng sinyal nomor 2 Molavi. Revaluasi risiko pembiayaan AI oleh pasar kredit menjadi kenyataan setengah langkah lebih dulu daripada perdebatan pasar saham. Apakah proyeksi akumulasi capex $7,6T untuk 2026~2031 akan tetap menjadi "rencana" atau terbukti sebagai "arus kas", pada akhirnya ditentukan dalam guidance hyperscaler tahun depan. Sampai saat itu, rasional untuk menempatkan titik berat posisi pada "pemegang soket". Begitulah saya melihatnya.
FAQ
Perusahaan seperti apa Montage Technology?
Perusahaan semikonduktor fabless asal Shanghai, Tiongkok (澜起科技), pemain nomor satu dunia dalam chip antarmuka memori yang menghubungkan modul memori server dengan CPU (RCD·MRCD·DB·PCIe Retimer, dll.). Berdasarkan pendapatan 2024, pangsa pasar globalnya sekitar 36,8%, membentuk oligopoli tiga pemain (93%+) bersama Renesas (sekitar 36,0%) dan Rambus (sekitar 20,5%). Terdaftar ganda di Bursa Shanghai (688008.SS) dan Bursa Hong Kong (6809.HK).
Mengapa Goldman menurunkan target harga tetapi mempertahankan Beli?
Target kinerja 2026 diturunkan (-6%), tetapi 2027 (+11%) dan 2028 (+14%) justru dinaikkan. RCD05 untuk server dan CK01P untuk klien memasuki produksi massal pada September, dan kontribusi chip antarmuka DDR5 generasi tinggi serta produk baru MRCD/MDB·PCIe Retimer diperkirakan meningkat penuh mulai 2027. Pesannya: ramp jangka pendek landai, tetapi arah permintaan tetap valid.
Apa "tiga sinyal titik infleksi capex AI" versi Molavi?
Kriteria penentu yang diajukan trader makro senior Goldman Sachs Bobby Molavi dalam nota 12 Oktober. (1) Kesenjangan antara harga saham dan laba aktual, (2) revaluasi risiko pembiayaan AI oleh pasar kredit, (3) perlambatan nyata laju pertumbuhan capex. Menurut penilaiannya, sinyal 1 dan 2 sudah terjadi, dan sinyal 3 diperkirakan mencapai puncak pada kuartal ketiga 2026.
Apa implikasinya bagi investor semikonduktor Korea Selatan?
Pisahkan dua siklus saat melihatnya. Siklus total capex AI (masih diperdebatkan) dan pertumbuhan struktural kapasitas serta harga satuan memori per server (dari DDR5 ke MRDIMM, sedang berjalan) berada di lintasan berbeda. Ketika yang pertama goyah, kerangka ini dapat dipakai untuk memeriksa apakah penurunan harga perusahaan "pemegang soket" — basis memori Samsung Electronics·SK hynix dan oligopoli chip antarmuka — justru menjadi peluang. Risiko regulasi seperti penggeledahan domestik bulan Juli (dugaan kolusi harga) harus dikelola sebagai variabel terpisah.
Penafian
Artikel ini hanya untuk tujuan informasi dan bukan nasihat investasi. Angka-angka laporan yang dikutip berasal dari liputan sekunder dan laporan aslinya tidak diverifikasi langsung. Semua keputusan investasi harus dibuat atas penilaian dan tanggung jawab pembaca sendiri.


