 VLSI Korea
Kebangkitan Hard Disk: Mengapa HDD Justru Berjaya di Era AI
Di tengah hiruk-pikuk AI, hard disk nearline justru memasuki dekade terbaiknya: Seagate mengirim HAMR 44TB dalam volume, kapasitas terkontrak hingga 2028, dan perkiraan defisit mencapai 300 exabyte. Mengapa HDD bangkit dan apa artinya bagi investor.


Kebangkitan Hard Disk: Mengapa HDD Justru Berjaya di Era AI
Ringkasan 30 detik
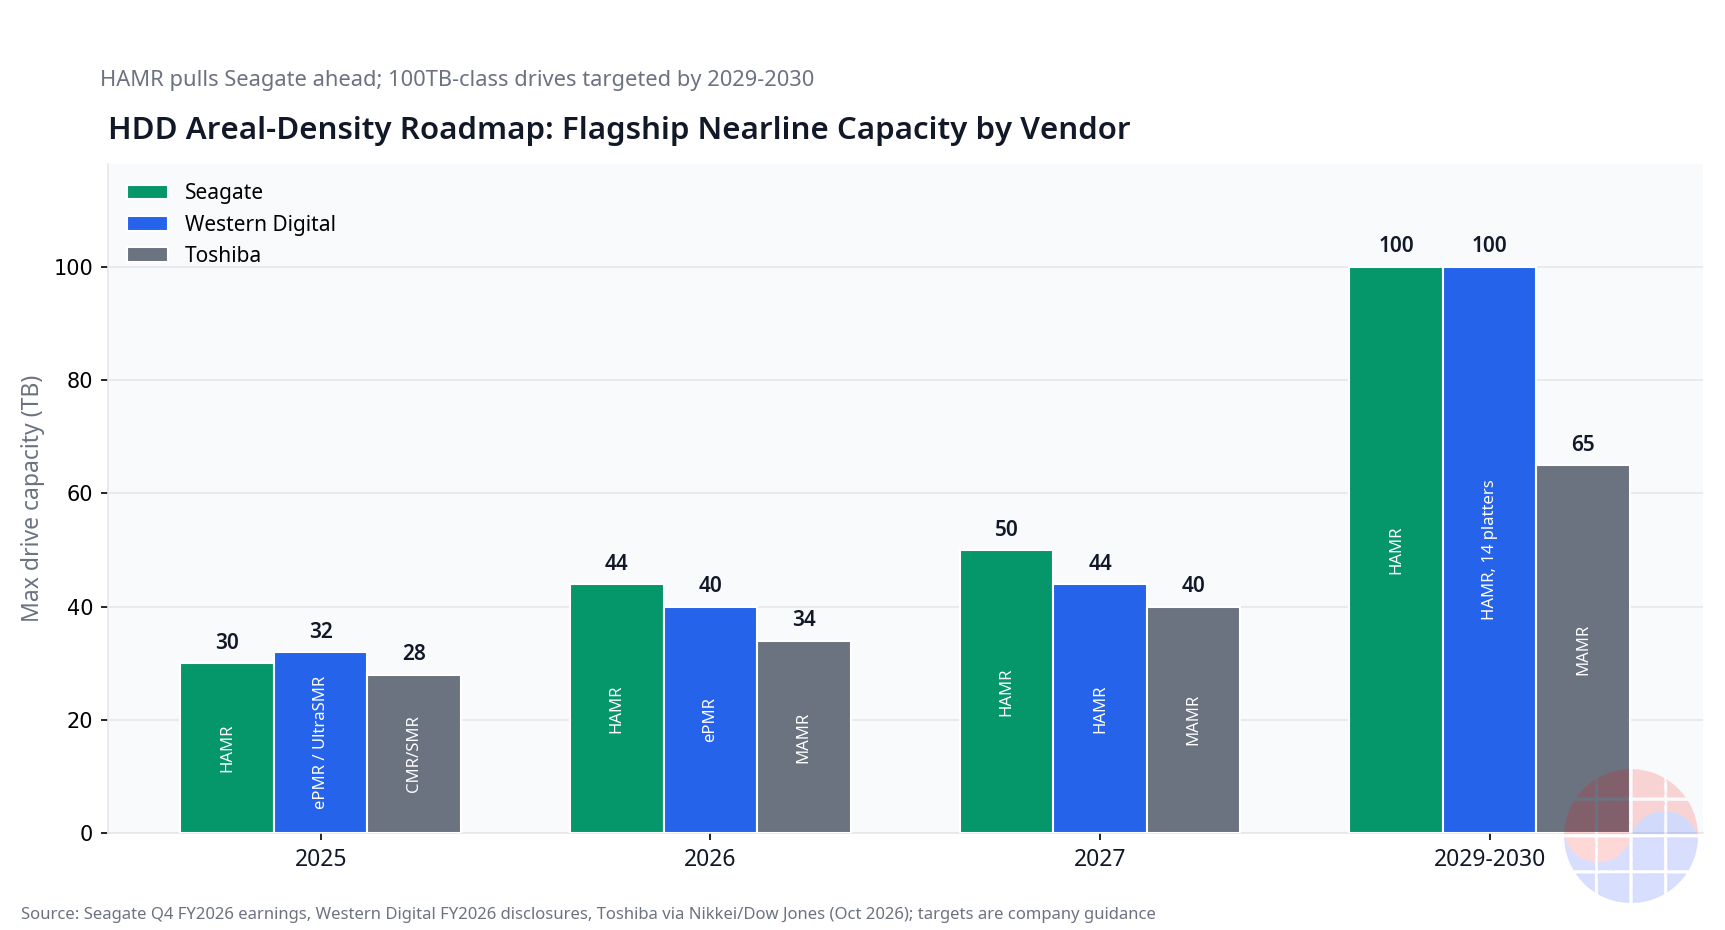
Di tengah semua pemberitaan soal HBM dan akselerator AI, komponen yang paling langka di pusat data pada Oktober 2026 bukanlah memori bandwidth tinggi — melainkan hard disk nearline. Seagate kini mengirimkan HAMR 44TB (platform Mozaic) dalam volume ke para hyperscaler, sekitar 40% pengiriman pada kuartal yang berakhir Juni 2026 sudah berbasis HAMR, dan kapasitas nearline-nya sudah terkontrak hingga 2028. Western Digital mengirimkan ePMR 40TB sejak kuartal yang sama, merencanakan HAMR 44TB pada paruh pertama 2027, dan menargetkan 100TB pada 2029. Toshiba — yang pada Oktober 2026 mengumumkan ekspansi US$380 juta di Filipina — sedang melakukan sampling MAMR M12 30–34TB. TD Cowen merangkum ketimpangan ini dalam dua angka: perkiraan defisit sekitar 300 exabyte berbanding hanya 75 exabyte kapasitas baru yang diumumkan. HDD tidak sedang sekarat. Ia justru memasuki dekade terbaiknya.
Background: kabar kematian yang tak pernah terbukti
Sejak pertengahan 2010-an, setiap kali harga flash NAND anjlok, obituari yang sama selalu terbit: hard disk sudah tamat. Logikanya terdengar kokoh — SSD lebih cepat, konsumsi daya per operasi lebih rendah, harga turun tiap tahun seiring NAND 3D menumpuk lapisan. Dalam presentasi investor, HDD digeser ke sudut teknologi lawas, hanya layak untuk arsip dingin yang tak pernah disentuh.
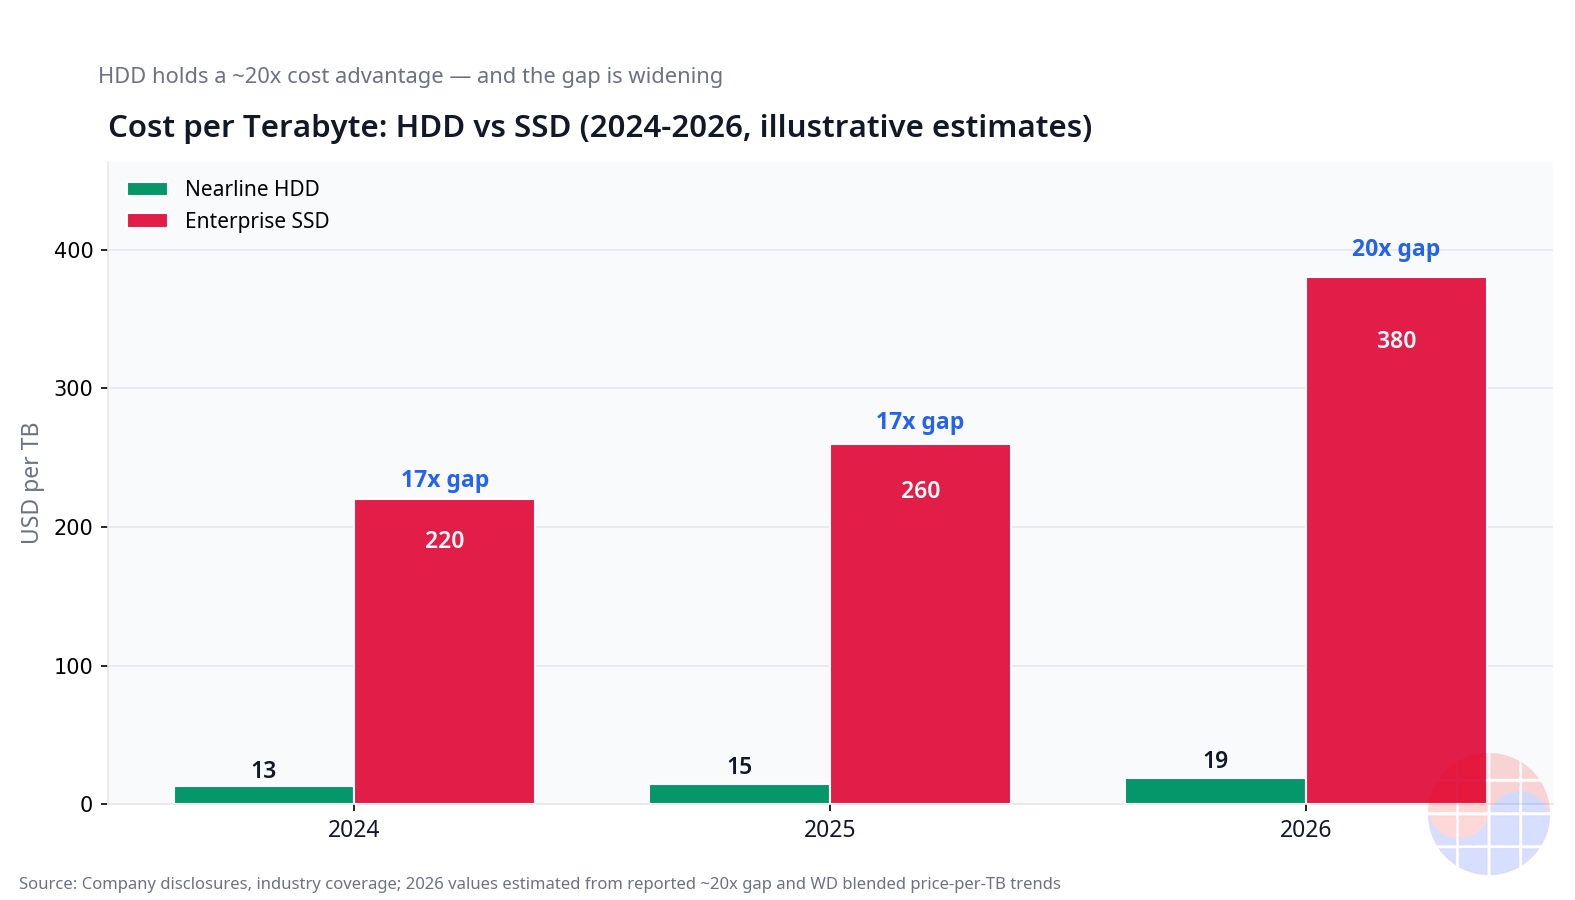
Namun pusat data tidak pernah mengikuti naskah itu. Penyimpanan tersusun dalam tingkatan (tiering), dan setiap tingkatan punya ekonominya sendiri. Tingkat panas — data yang dibutuhkan akselerator AI dalam hitungan milidetik — adalah wilayah HBM, DRAM, dan SSD NVMe. Tingkat hangat dan dingin — model yang sudah dilatih, dataset arsip, backup, log, video — milik siapa pun yang menawarkan biaya per terabyte termurah. Dan di sini HDD tidak pernah kalah: nearline HDD berkapasitas besar berharga sepersekian per terabyte dibanding SSD enterprise berdensitas tinggi, dan kesenjangan itu bukan menyempit — malah melebar.
Ledakan AI generatif mengubah skala persoalan. Melatih satu model frontier menelan puluhan petabyte data; menjalankannya menghasilkan log, cache, dan artefak yang juga harus disimpan. Para hyperscaler Amerika dan Tiongkok membangun kapasitas pusat data dengan kecepatan yang belum pernah terlihat, sehingga permintaan nearline HDD tumbuh dua digit sementara pasokan nyaris tak mampu mengimbangi — karena membuat disk 40+TB sama sekali berbeda dengan membuat disk 20TB lima tahun lalu.
Deep Dive: tiga produsen, satu pesan yang sama — stok tidak cukup
Seagate: HAMR kini menjadi bisnis utama
Seagate mempertaruhkan segalanya pada HAMR (perekaman magnetik berbantuan panas) lewat platform Mozaic, dan per Oktober 2026 taruhan itu terbayar dalam bentuk volume: unit 44TB sudah dikirim ke hyperscaler, dan sekitar 40% pengiriman kuartal Juni 2026 sudah HAMR. Ini bukan pilot — ini transisi platform yang sedang berjalan.
Peta jalannya agresif: 50TB menjelang akhir 2027 dan 100TB sebagai target resmi. Namun data yang paling penting untuk jangka pendek bersifat komersial: kapasitas nearline sudah terkontrak hingga 2028. Ketika produsen menjual dua tahun produksinya di muka, pesannya tak perlu ditafsirkan — disk tidak cukup.
Western Digital: ePMR sebagai jembatan, HAMR sebagai tujuan
Western Digital menempuh rute berbeda menuju tujuan yang sama. Disk ePMR (perekaman magnetik perpendikular berbantuan energi) 40TB-nya dikirim sejak kuartal Juni 2026; HAMR 44TB direncanakan paruh pertama 2027. Target jangka panjangnya 100TB pada 2029 dengan 14 platter, dan perusahaan sendiri mengisyaratkan ePMR akan dihentikan sebelum 2029. Terjemahannya: masa depan nearline adalah HAMR, dan jadwal transisinya sudah ditetapkan.
Toshiba: pemain ketiga ikut bergerak
Toshiba, produsen ketiga, sedang melakukan sampling MAMR (perekaman berbantuan gelombang mikro) M12 30–34TB dan merencanakan kelas 40TB untuk 2027. Pengumuman Oktober 2026 — ekspansi US$380 juta di Filipina — disambut pasar dengan ketenangan yang justru mengungkap: menghadapi perkiraan defisit 300 exabyte (angka TD Cowen), tambahan 75 exabyte kapasitas nyaris tak menggerakkan jarum. Morgan Stanley memproyeksikan pasar tetap kekurangan pasokan hingga 2028; Bernstein menjadikan Seagate pilihan utama di sektor ini.
Bottleneck yang tak dilirik orang: komponen
Di balik ketiga produsen ada rantai pasok yang bahkan lebih terkonsentrasi. Nitto Denko menguasai lebih dari 90% pasar suspensi head (head-suspension) — komponen yang memosisikan kepala baca di atas platter. Ketika satu pemasok mendominasi komponen kritis sedemikian rupa, kapasitas seluruh industri terbatasi oleh kecepatan ekspansinya. Ini detail yang kerap luput dari model pasokan agregat, dan salah satu alasan defisit bisa bertahan lebih lama dari yang disiratkan pengumuman ekspansi. Dominasi semacam ini juga berarti rantai pasok HDD secara struktural kurang elastis dibanding rantai pasok NAND: menambah kapasitas bukan sekadar soal membangun pabrik baru, melainkan soal memperluas ekosistem pemasok presisi yang jumlahnya bisa dihitung dengan jari.
Paradoks Korea: disiplin pasokan NAND justru membantu HDD
Inilah lapisan yang jarang digali liputan global. Tiga raksasa memori — Samsung, SK hynix, dan Micron — sejak koreksi 2023–2024 menerapkan disiplin pasokan NAND yang ketat: pemangkasan produksi, pengetatan belanja modal (capex), dan prioritas margin ketimbang volume. Disiplin itu menopang harga NAND… dan dengan menopangnya, memperlebar keunggulan HDD dalam biaya per terabyte.
Sebuah paradoks yang layak jadi studi kasus: pembatasan pasokan yang mengembalikan profitabilitas produsen NAND adalah hal yang sama yang menjaga SSD enterprise pada jarak aman dari HDD di penyimpanan massal. Setiap kuartal NAND menolak anjlok adalah satu kuartal tambahan supersiklus bagi hard disk. Para produsen Korea tidak melakukannya untuk membantu Seagate — mereka melakukannya demi margin sendiri — tetapi efek sampingnya nyata dan terukur.
Chase's Take: ekonomi tiering yang menentukan
Dari sudut pandang teknik sekaligus bisnis, kesalahan fatal tesis "SSD akan membunuh HDD" adalah memperlakukan penyimpanan sebagai satu pasar. Bukan: ini tiga pasar bertumpuk — panas, hangat, dingin — dengan elastisitas berbeda.
Di tingkat panas, latensi adalah segalanya dan harga per terabyte sekadar detail: di sinilah flash menang. Di tingkat dingin, harga per terabyte adalah segalanya dan latensi tidak relevan: di sinilah HDD menang telak, dan kemenangan itu membesar setiap kali areal density melonjak. HAMR, MAMR, dan ePMR bukan keingintahuan laboratorium — melainkan kelanjutan kurva densitas yang menjaga model bisnis ini tetap hidup.
Pelajaran ala MBA-nya adalah soal "parit berbasis struktur biaya": HDD tidak bersaing dengan SSD dalam kecepatan; ia bersaing dalam dolar per terabyte di segmen di mana pembeli — hyperscaler — membeli per exabyte dan menandatangani kontrak multi-tahun. Selama fisika masih memungkinkan peningkatan areal density — dan peta jalan menuju 100TB berkata ya — parit itu bertahan. Risikonya bukan teknologi: melainkan jika suatu hari NAND QLC berdensitas tinggi menembus batas biaya. Tapi hari itu sudah "datang tahun depan" selama satu dekade.
Implications: apa artinya secara praktis
Bagi investor: nearline HDD kini adalah pasar dengan pasokan inelastis dan permintaan struktural — kontrak hingga 2028, perkiraan defisit ratusan exabyte, hanya tiga produsen. Ini berarti kekuatan penetapan harga dan visibilitas pendapatan yang langka di bisnis hardware. Risikonya bersifat siklikal: bila pembangunan pusat data melambat atau kurva biaya NAND QLC berakselerasi, kelipatannya bisa terkompresi cepat.
Bagi pengelola infrastruktur: mengamankan kapasitas nearline lewat kontrak jangka panjang bukan lagi pilihan. Siapa pun yang membeli di pasar spot pada 2027–2028 akan membayar premi kelangkaan. Perancangan tier — apa yang masuk flash, apa yang masuk disk — adalah tuas biaya terbesar pusat data setelah energi.
Bagi industri Korea: disiplin pasokan NAND punya penerima manfaat diam-diam bernama HDD. Bila produsen Korea mempertahankan pengetatan capex, supersiklus hard disk memanjang; bila ada yang keluar barisan dan kembali membanjiri pasar dengan NAND murah, tempat pertama yang merasakannya adalah harga per terabyte penyimpanan massal.
Kontra: mengapa ini bisa tidak bertahan lama
Tidak jujur rasanya hanya menyajikan skenario optimistis. Tiga keberatan layak dipertimbangkan serius:
- Serangan balik NAND QLC. Flash QLC (4 bit per sel) terus menambah densitas dan menekan biaya. Bila yield mengimbangi, SSD berkapasitas besar bisa menyerang nearline dari sisi total cost of ownership — daya lebih rendah, ruang lebih hemat.
- Ekspansi yang diumumkan. Toshiba tidak akan menjadi yang terakhir memperluas kapasitas. Bila ketiga produsen menggenjot capex bersamaan, defisit 300 exabyte bisa tertutup sebelum 2028.
- Perubahan model pengadaan. Para hyperscaler menjajaki pembelian yang lebih fleksibel dan software-defined storage yang mengoptimalkan tiering secara otomatis, yang bisa mengikis kelebihan provisi yang kini menopang permintaan.
Tak satu pun dari faktor ini membatalkan tesis 12–24 bulan, tetapi semuanya menandai horizon yang wajib dipantau.
FAQ
Mengapa HDD bertahan padahal SSD lebih cepat? Karena keduanya tidak memperebutkan hal yang sama: SSD menang dalam kecepatan, HDD menang dalam biaya per terabyte. Di penyimpanan massal pusat data (nearline) yang dibeli per exabyte, biaya per terabyte-lah yang menentukan — dan di sinilah HDD unggul jauh, keunggulan yang bahkan diperlebar oleh disiplin harga NAND.
Apa itu HAMR dan mengapa penting? HAMR (perekaman magnetik berbantuan panas) menggunakan laser untuk memanaskan platter sehingga bit yang lebih kecil tetap stabil, meningkatkan areal density. Teknologi inilah yang memungkinkan Seagate menghadirkan 44TB hari ini (Oktober 2026) dan membidik 50TB pada akhir 2027 serta 100TB setelahnya.
Berapa lama kelangkaan HDD nearline akan bertahan? Morgan Stanley memproyeksikan pasar kekurangan pasokan hingga 2028, dan kapasitas Seagate sudah terkontrak hingga tahun itu. TD Cowen memperkirakan defisit sekitar 300 exabyte berbanding hanya 75 exabyte kapasitas tambahan yang diumumkan. Konsensus menunjuk pada pengetatan berkepanjangan, bukan gangguan sesaat.
Apakah ekspansi Toshiba di Filipina menyelesaikan defisit? Tidak sendirian. Investasi US$380 juta yang diumumkan Oktober 2026 memang signifikan bagi Toshiba, tetapi pasar menanggapinya dengan tenang: menghadapi perkiraan defisit 300 exabyte, tambahan kapasitas itu hanya sebagian kecil. Diperlukan ekspansi terkoordinasi ketiga produsen untuk menutup kesenjangan.
Catatan: angka pasar yang dikutip adalah estimasi analis yang dipublikasikan hingga Oktober 2026 dan dapat direvisi; analisis ini bukan rekomendasi investasi.
