 VLSI Korea
Laba Kuartal III Intel dalam 6 Hari: 5 Hal yang Harus Dicek (18A, Foundry, Margin Kotor)
Intel melaporkan kuartal III pada 29 Oktober setelah pasar AS tutup. Lima hal yang harus dicek sebelumnya: panduan margin kotor 42%, ramp 18A, pendapatan foundry eksternal USD 293M, permintaan PC di tengah keterbatasan pasokan, dan komentar pelanggan 14A.


Intel melaporkan hasil kuartal III pada 29 Oktober setelah pasar AS tutup. Angka utama berada di dekat batas atas panduan, dan penilaian sesungguhnya akan datang dari panduan margin kotor 42%, ramp 18A, dan lintasan pendapatan foundry eksternal.
Ringkasan 30 Detik
- Waktu: Kamis, 29 Oktober 2026, setelah pasar AS tutup, dengan conference call pukul 17:00 ET. Artikel ini adalah pratinjau berdasarkan panduan dan konsensus, bukan hasil yang sudah dilaporkan.
- Konsensus adalah EPS disesuaikan USD 0.39 dengan pendapatan USD 16.45B. Panduan perusahaan adalah pendapatan USD 15.8–16.8B, EPS disesuaikan USD 0.38, dan titik tengah margin kotor 42%.
- Kuartal sebelumnya menaikkan tolok ukur. Pendapatan kuartal II adalah USD 16.13B dan EPS disesuaikan USD 0.42, jauh di atas konsensus USD 0.21; EPS disesuaikan setahun sebelumnya adalah USD -0.10.
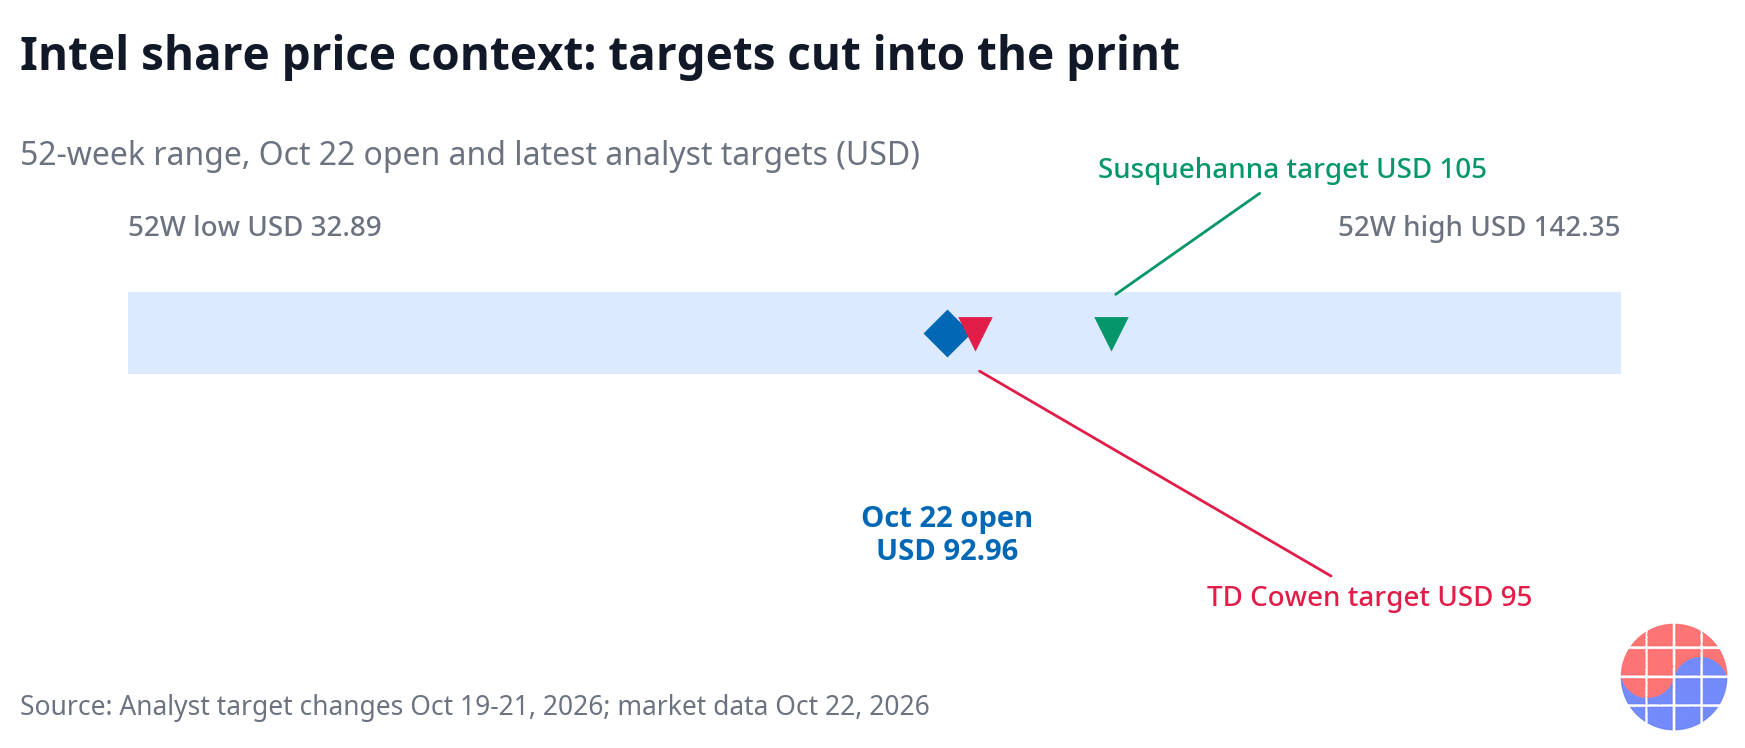
- Sahamnya menegang lebih dulu. Pada 22 Oktober saham turun sekitar 5% intraday, dibuka pada USD 92.96 dengan kapitalisasi pasar sekitar USD 468.9B. Rentang 52 minggu adalah USD 32.89–142.35.
- Analis memangkas target harga menjelang rilis. Susquehanna menurunkannya ke USD 105 pada 21 Oktober, dan TD Cowen menurunkannya ke USD 95 pada 19 Oktober.
Background
Kisah turnaround Intel selama beberapa kuartal terus menunda pembuktian ke "kuartal berikutnya". Kuartal II mematahkan pola itu satu kali. Pendapatan USD 16.13B dan EPS disesuaikan USD 0.42 adalah dua kali lipat konsensus USD 0.21, dan dibandingkan USD -0.10 setahun sebelumnya, arah pemulihan profitabilitas itu sendiri sudah terkonfirmasi. Pertanyaannya sekarang adalah apa yang harus ditunjukkan kuartal III di atas basis yang lebih tinggi itu.
Susunan kuartal III sederhana. Titik tengah rentang panduan pendapatan USD 15.8–16.8B adalah USD 16.3B, dan konsensus pendapatan USD 16.45B berada di atas titik tengah tersebut. Dengan kata lain, pasar sudah memperhitungkan paruh atas panduan ke dalam harga. EPS ceritanya sama: konsensus USD 0.39 bertumpu pada panduan USD 0.38, sehingga sekadar "memenuhi panduan" tidak cukup — mendarat di batas atas atau di atasnya adalah tolok ukur yang sebenarnya.
Posisi harga saham menambah ketegangan. Saham ini pernah mencapai tertinggi 52 minggu USD 142.35, dibuka pada 22 Oktober di USD 92.96, dan turun sekitar 5% intraday seminggu sebelum rilis. Dua pemangkasan target harga dalam sepekan sebelum laporan membawa sinyal yang sama: pasar mendiskon penjelasan setelah angka —18A, foundry, dan prospek kuartal IV— lebih besar daripada angka itu sendiri.
Komentar manajemen sebelum rilis bergerak dua arah. Permintaan melampaui pasokan dan perusahaan membicarakan kenaikan produksi lanjutan menjelang akhir tahun, tetapi juga memperingatkan bahwa kekurangan komponen seperti memori dapat membatasi pengiriman PC. Dalam kuartal ketika permintaan kuat dan pasokan terbatas hidup berdampingan, kekuatan mana yang muncul dalam angka akan menentukan arah saham.
5 Hal yang Harus Dicek
1. Apakah panduan margin kotor 42% bertahan?
Titik pemeriksaan pertama kuartal ini bukan pendapatan — melainkan margin kotor. Perusahaan memberikan panduan titik tengah margin kotor kuartal III sebesar 42%. Di awal ramp 18A, biaya depresiasi dan yield biasanya menekan margin, sehingga mempertahankan 42% akan menjadi bukti pertama bahwa ramp berada dalam amplop biaya yang terkendali. Sebaliknya, jika margin kotor meleset dari 42%, pasar kemungkinan akan menginterogasi struktur biaya meskipun pendapatan mengalahkan konsensus. Yang penting bukan hanya angkanya sendiri, tetapi apakah manajemen menjelaskan setiap penyimpangan sebagai faktor sekali saja atau struktural.
2. Apakah ramp produksi 18A kembali terkonfirmasi dalam angka?
Produksi 18A Intel Foundry telah dilaporkan 25% di atas target. Yang harus ditunjukkan rilis ini adalah apakah ramp itu kembali terkonfirmasi dalam angka kuartalan, dan apakah komentar tentang yield menjadi lebih spesifik dari sebelumnya. Karena 18A adalah titik awal bagi peta jalan produk Intel maupun bisnis foundry eksternalnya, satu baris komentar produksi menggerakkan kredibilitas kedua bisnis sekaligus. Tanda yang dicari adalah apakah frasa "di atas target" terulang, atau berubah menjadi skala produksi dan jadwal yang konkret.
3. Apakah pendapatan foundry eksternal berbelok naik dari USD 293M?
Pendapatan foundry eksternal terakhir dilaporkan sekitar USD 293M. Secara absolut itu kurang dari 2% dari pendapatan kuartalan Intel yang di atas USD 16B, tetapi makna angka ini adalah arah, bukan ukuran. Jika pendapatan pelanggan eksternal mandek, foundry tetap dibaca sebagai bisnis volume internal; jika lintasan pertumbuhan terkonfirmasi, narasi "pelanggan sudah mulai membayar" menguat. Kuartal ini, perhatikan perubahan angkanya bersama dengan komentar apa pun tentang pelanggan baru atau volume yang berkembang.
4. Apakah permintaan PC benar-benar berubah menjadi pengiriman di tengah keterbatasan pasokan?
Manajemen mengatakan permintaan melampaui pasokan, tetapi menambahkan catatan: kekurangan komponen seperti memori dapat membatasi pengiriman PC. Ada dua hal yang perlu dicek. Pertama, apakah pendapatan segmen klien mendukung total pada level konsensus. Kedua, apakah kekurangan komponen benar-benar menjadi kendala pada hasil kuartal III, atau didorong ke pembahasan panduan kuartal IV. "Kekurangan komponen" yang sama dibaca sangat berbeda tergantung apakah ia sudah berada di dalam angka kuartal ini atau belum.
5. Apakah komentar pelanggan 14A maju selangkah?
14A menargetkan risk production pada paruh kedua 2027. Dengan sisa waktu sepanjang itu, yang penting dalam rilis ini bukanlah spesifikasi teknis — melainkan pelanggan. Titik pemeriksaannya adalah apakah komentar tentang keterlibatan pelanggan tetap pada level "sedang dibicarakan" atau dinyatakan sebagai kemajuan konkret. Pada masa ketika variabel eksternal —dari aliansi semikonduktor yang didukung pemerintah hingga pertimbangan pelanggan besar untuk mengalihdayakan produksi— bersinggungan dengan strategi foundry, komentar pelanggan 14A menggerakkan valuasi jangka menengah foundry. Diam pun adalah sebuah jawaban.
Business Deep Dive
Mulailah dengan susunan angka. Tabel di bawah ini menempatkan hasil aktual kuartal sebelumnya, panduan perusahaan, dan konsensus pasar secara berdampingan.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
| Pos | Aktual Q2 (dilaporkan) | Panduan Q3 | Konsensus Q3 |
|---|---|---|---|
| Pendapatan | USD 16.13B | USD 15.8–16.8B | USD 16.45B |
| EPS disesuaikan | USD 0.42 | USD 0.38 | USD 0.39 |
| Margin kotor | — | titik tengah 42% | — |
| Titik acuan | Mengalahkan konsensus USD 0.21 | Pendapatan titik tengah USD 16.3B | Berada di bagian atas panduan |
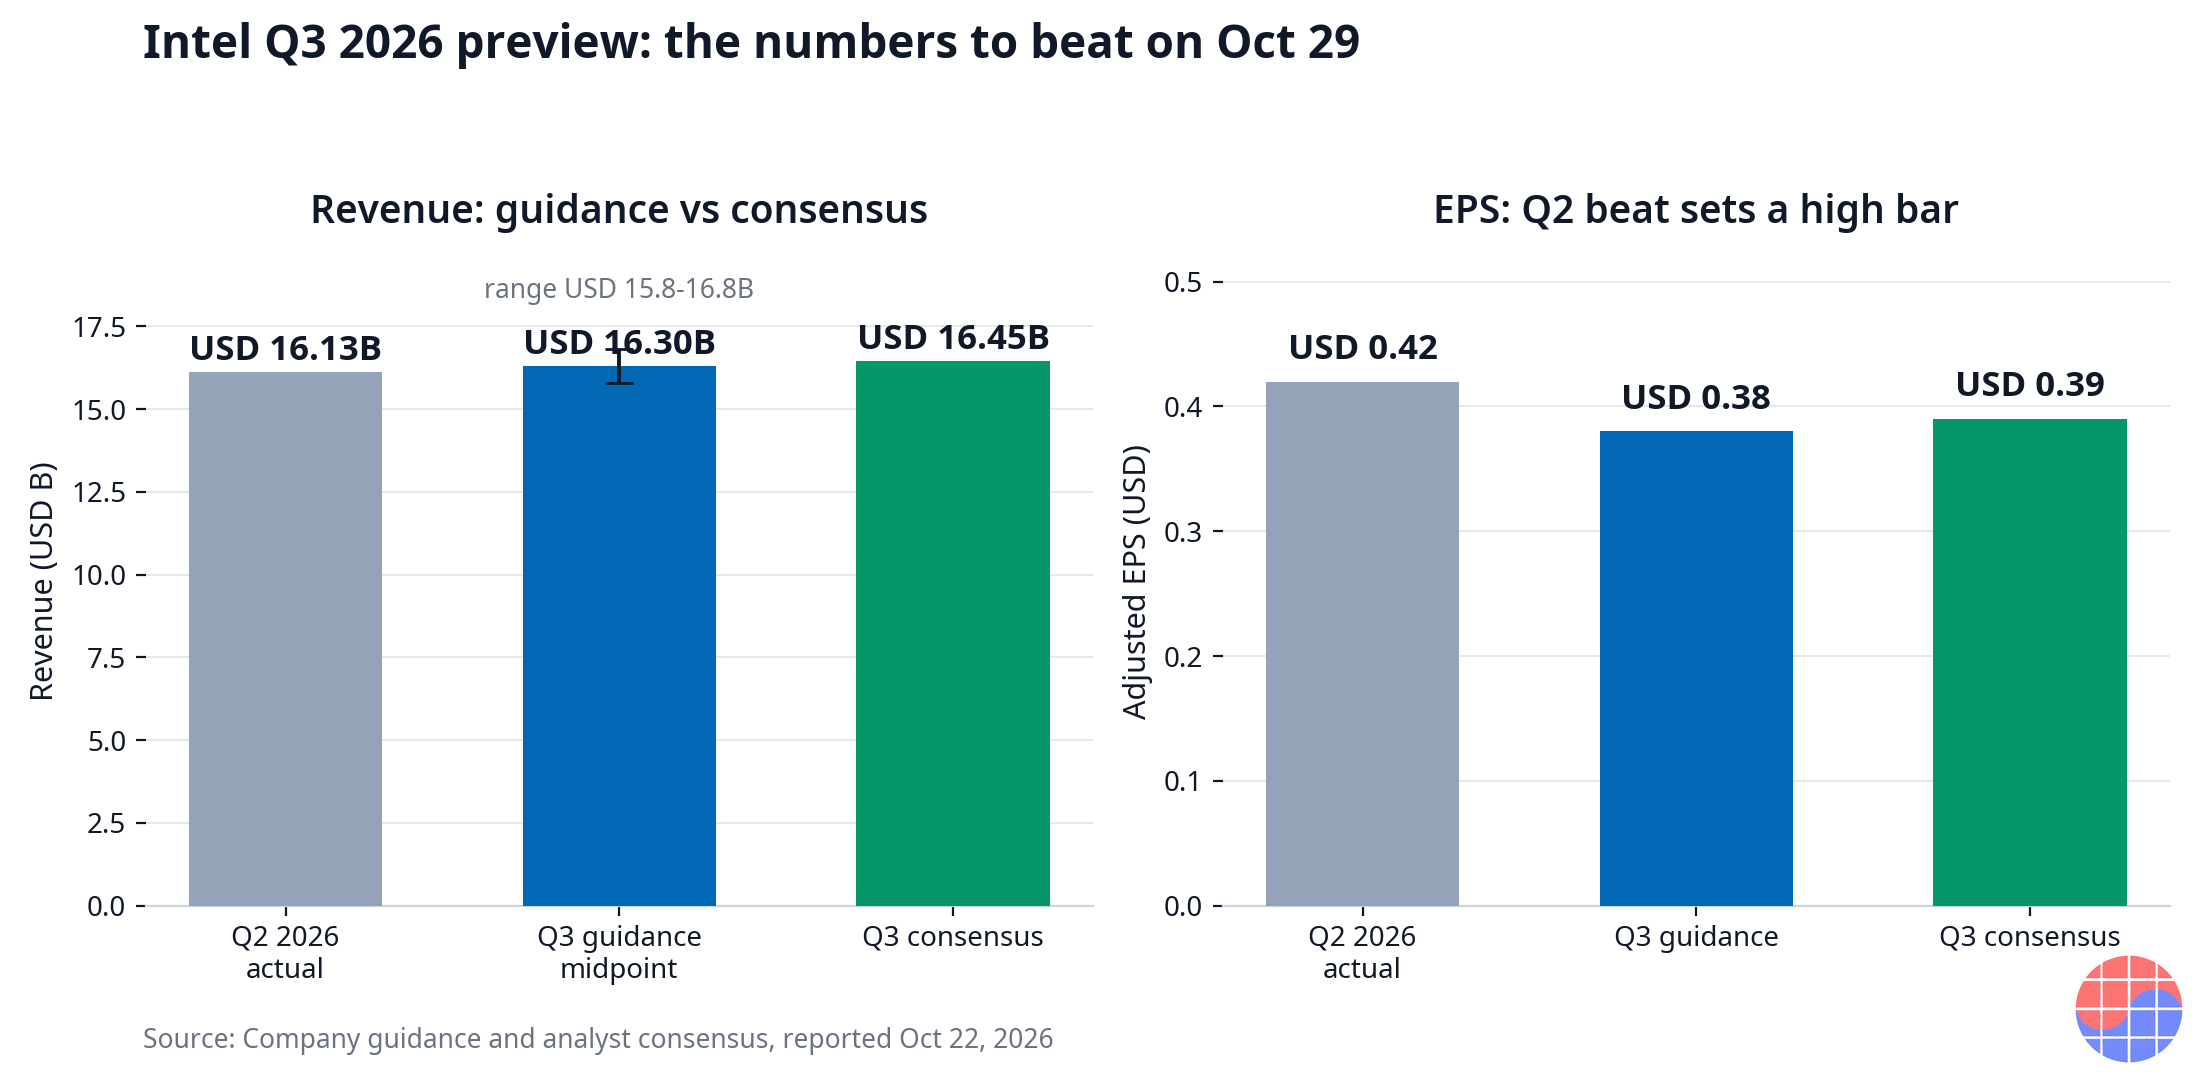
Pesan tabel ini jelas. Konsensus pendapatan USD 16.45B berada USD 0.15B di atas titik tengah panduan USD 16.3B, dengan ruang USD 0.35B ke batas atas USD 16.8B. EPS konsensus USD 0.39 berada USD 0.01 di atas panduan USD 0.38. Skenario dasar pasar, dengan demikian, bukanlah "kuartal bersih di titik tengah", melainkan "kuartal yang menempel di batas atas". Ambang kekecewaan telah bergerak turun mengikuti hal itu.
Konteks valuasi juga penting. Kapitalisasi pasar sekitar USD 468.9B untuk perusahaan dengan pendapatan kuartalan di kisaran USD 16B mencerminkan sebagian besar turnaround yang sudah selesai, bukan laba saat ini. Dengan saham berada di paruh bawah rentang 52 minggunya USD 32.89–142.35, pasar masih belum sepenuhnya percaya pada bentuk yang sudah selesai itu — dan celah itulah panggung persis bagi rilis laba kali ini. Dua pemangkasan target harga dalam sepekan sebelum laporan (Susquehanna ke USD 105, TD Cowen ke USD 95) menunjukkan para analis memilih manajemen risiko penurunan ketimbang mengejar kenaikan.
Posisi akuntansi foundry patut dicatat. Pendapatan foundry eksternal sebesar USD 293M adalah kira-kira 1.8% dari pendapatan grup. Namun pasar sensitif terhadap angka ini karena foundry adalah poros strategis yang menjelaskan seluruh alokasi modal Intel. Biaya ramp 18A menekan margin kotor hari ini, dan satu-satunya pembenaran bagi biaya itu adalah lintasan pertumbuhan pendapatan pelanggan eksternal. Itulah mengapa titik pemeriksaan 2 dan 3 terhubung: ramp adalah kisah tentang biaya, dan pendapatan eksternal adalah alamat tujuan tagihan atas biaya tersebut.
Ketegangan permintaan versus pasokan juga membutuhkan kepekaan angka. Manajemen berbicara tentang permintaan yang melampaui pasokan dan perluasan produksi menjelang akhir tahun, sambil menyebut kekurangan komponen sebagai kendala pengiriman PC. Ketika permintaan kuat tetapi pasokan tersumbat, pendapatan jangka pendek tertahan sementara harga dan bauran produk terlindungi. Sebaliknya, begitu kekurangan komponen mereda, permintaan yang tertahan dapat berubah menjadi pengiriman sekaligus. Angka kuartal III memberikan penilaian pertama tentang kekuatan mana yang benar-benar menang.
Chase's Take
Inti rilis ini bukanlah "apakah Intel membaik", melainkan "seberapa jauh beban pembuktian Intel telah berjalan". Pencapaian kuartal II mengurangi keraguan tetapi tidak menciptakan keyakinan. Dengan saham turun dari tertinggi 52 minggunya dan target dipangkas menjelang laporan, yang dituntut pasar bukanlah pencapaian di atas konsensus, melainkan kesinambungan narasi.
Itulah mengapa, di antara lima titik pemeriksaan, margin kotor menempati peringkat pertama. Pendapatan dan EPS dapat menghasilkan "angka yang dikelola" di dalam rentang panduan, tetapi margin kotor 42% yang memikul biaya ramp 18A meneruskan realitas proses dan yield secara langsung. Jika angka itu bertahan, titik pemeriksaan lainnya mendapat ruang untuk dibaca sebagai "sedang berjalan". Jika runtuh, bahkan kabar baik seperti produksi 18A di atas target akan diterjemahkan ulang ke dalam bahasa biaya.
Terhadap pendapatan foundry eksternal USD 293M, tetaplah berkepala dingin. Hingga angka ini berbelok menjadi pertumbuhan dua digit, kisah foundry tetap berada di wilayah janji. Sebaliknya, karena angkanya kecil, kenaikan kecil pun terbaca sebagai lintasan. Yang harus ditunjukkan Intel kali ini bukanlah bukti skala — melainkan bukti arah.
Implications
- Bagi investor: Tolok ukurnya bukan "mengalahkan konsensus", melainkan "batas atas panduan ditambah mempertahankan margin kotor 42%". Memenuhi hanya satu dari keduanya kemungkinan menghasilkan reaksi saham yang setengah hati. Reaksi kedua —selama sesi tanya jawab conference call pukul 17:00 ET, ketika komentar 18A dan 14A disampaikan— lebih penting daripada reaksi pertama terhadap angka utama.
- Bagi lanskap persaingan: Konfirmasi ramp 18A dibaca sebagai sinyal yang menarik garis waktu teknologi terdepan lebih awal. Lintasan pendapatan foundry eksternal terhubung langsung dengan pertimbangan pelanggan besar untuk mendiversifikasi manufaktur kontrak.
- Dari sudut Korea: Dengan kekurangan komponen yang secara resmi disebut sebagai kendala pengiriman PC, harga memori dan kondisi pasokan menjadi variabel tersembunyi dalam hasil Intel. Bagi industri memori Korea, komentar pengiriman Intel berperan sebagai termometer permintaan PC.
- Berikutnya di kalender: Setelah rilis ini, panduan kuartal IV dan eksekusi kenaikan produksi akhir tahun menjadi titik pemeriksaan kuartal berikutnya. Hingga target risk production 14A pada paruh kedua 2027, laju komentar pelanggan akan menentukan laju kisah jangka menengah.
FAQ
Q1. Kapan Intel melaporkan laba kuartal III?
Intel melaporkan pada Kamis, 29 Oktober 2026, setelah pasar AS tutup, dengan conference call pukul 17:00 ET pada hari yang sama. Artikel ini adalah pratinjau yang menyusun panduan dan konsensus yang diterbitkan sebelum hasil keluar; ini bukan laporan angka yang sudah terkonfirmasi.
Q2. Angka apa yang diharapkan pasar untuk kuartal III?
Konsensus adalah pendapatan USD 16.45B dan EPS disesuaikan USD 0.39. Panduan perusahaan adalah pendapatan USD 15.8–16.8B, EPS disesuaikan USD 0.38, dan titik tengah margin kotor 42%, sehingga konsensus berada di bagian atas rentang panduan.
Q3. Mengapa margin kotor 42% lebih penting daripada pendapatan?
Karena biaya ramp 18A mengalir melalui baris ini, dan mempertahankan 42% menunjukkan apakah biaya ramp berada dalam amplop yang terkendali. Meskipun pendapatan mengalahkan konsensus, margin kotor yang runtuh mengundang pasar untuk mempertanyakan struktur biaya.
Q4. Mengapa pendapatan foundry eksternal USD 293M mendapat begitu banyak perhatian?
Jumlahnya kecil —sekitar 1.8% dari pendapatan grup— tetapi ia adalah indikator arah tentang apakah pelanggan eksternal benar-benar sudah mulai membayar. Kesenjangan penafsiran antara kemandekan dan lintasan pertumbuhan yang terkonfirmasi sangat besar.
Sumber
- Intel Stock Tumbles Ahead of Q3 Earnings — TradingView (GuruFocus), 22 Oktober 2026: https://www.tradingview.com/news/gurufocus:643a45819094b:0-intel-stock-tumbles-ahead-of-q3-earnings/
- Intel Projected to Announce Quarterly Earnings on Thursday — American Banking News, 22 Oktober 2026: https://www.americanbankingnews.com/2026/10/22/intel-intc-projected-to-announce-quarterly-earnings-on-thursday.html
Catatan: Artikel ini adalah pratinjau berdasarkan panduan, konsensus, dan pemberitaan yang diterbitkan sebelum rilis laba; ini bukan laporan hasil yang sudah terkonfirmasi dan bukan rekomendasi untuk membeli atau menjual sekuritas apa pun.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja
