 VLSI Korea
Tagihan Supercycle Memori: Siapa yang Sebenarnya Membayar Kenaikan Harga DRAM 400%
Harga memori naik 400% dalam dua tahun; HBM4 naik 121%. Oligopoli tiga besar meraup margin, dan tagihan jatuh ke produsen ponsel pintar, PC, dan GPU: Xiaomi kehilangan 30% pengiriman dan ponsel murah menghilang.


Harga memori naik 400% dalam dua tahun. Harga kontrak HBM4 akan melonjak 121% hanya dalam setahun ke depan. Yang menghasilkan uang hanyalah tiga raksasa memori — margin para produsen ponsel pintar, PC, dan GPU sedang mencair. Xiaomi kehilangan 30% pengirimannya; ponsel murah menghilang. Siapa yang akhirnya membayar tagihan supercycle?
Ringkasan 30 detik
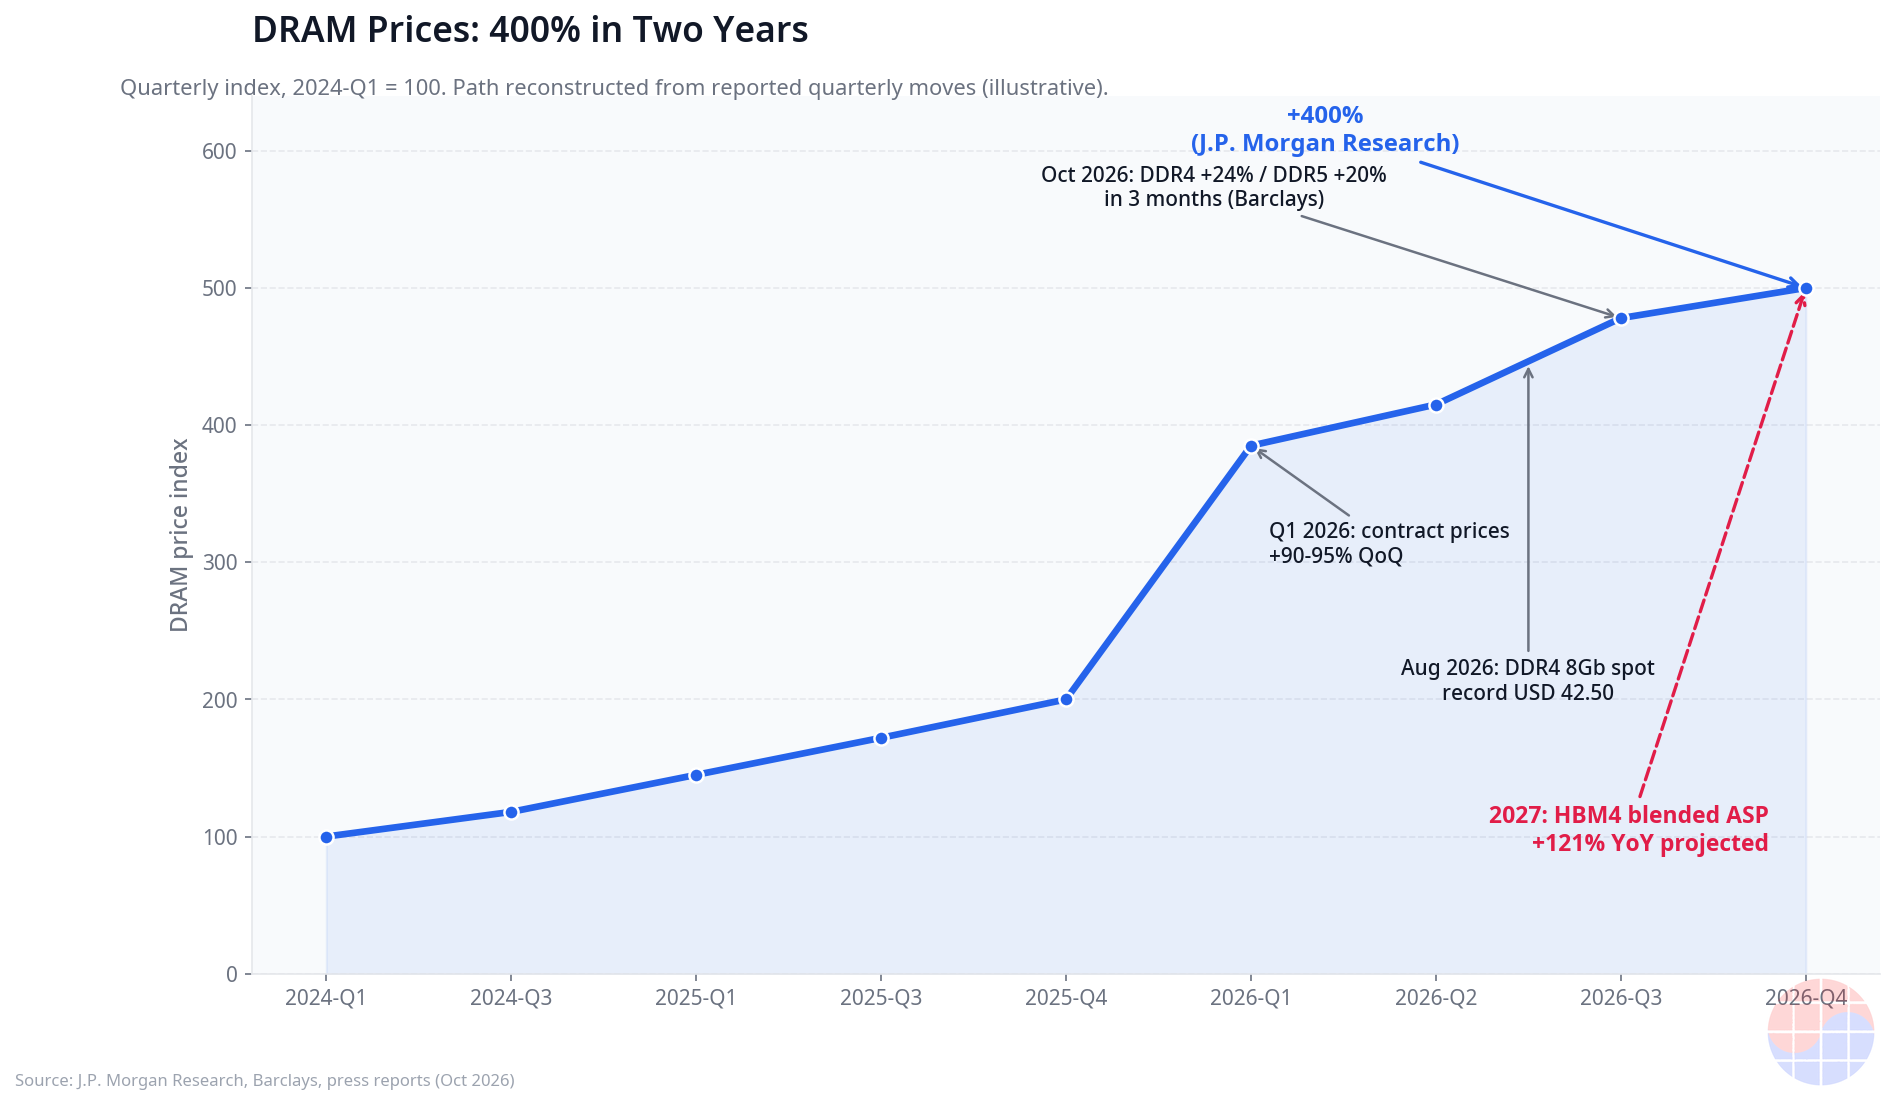
- Riset J.P. Morgan memperkirakan harga DRAM akan naik lebih dari 400% dari awal 2024 hingga akhir 2026. Ini bukan sekadar siklus harga, melainkan penyerapan struktural wafer memori dunia oleh pusat data AI.
- Harga jual rata-rata (ASP) gabungan (blended ASP) HBM4 untuk 2027 diproyeksi naik 121% dibanding tahun sebelumnya. Harga yang kabarnya diajukan Samsung dalam negosiasi kontrak pasokan tahunan 2027 berada di kisaran menengah-atas 4 dolar AS per Gb — hampir tiga kali lipat dari sekitar 1,50 dolar AS/Gb pada HBM3E.
- Dengan oligopoli tiga besar (Samsung Electronics, SK Hynix, dan Micron) yang secara de facto menguasai seluruh pasokan memori dunia, produksi HBM menggerogoti pool wafer yang sama. 1 Gb HBM menghabiskan area wafer sekitar 3 kali lipat dari DDR5 standar.
- Tagihan turun ke hilir. Pada kuartal III 2026, pengiriman ponsel pintar global anjlok 20% secara tahunan — level terendah dalam 14 tahun. Xiaomi, -30%; Oppo dan Vivo melewati -20%. Di Jepang, RTX 5060 Ti 8GB dijual 41% lebih mahal dibandingkan AS.
- Variabel kuncinya adalah "tingkat penerusan" (pass-through rate): seberapa besar kenaikan biaya memori yang dapat diteruskan ke harga konsumen menentukan kinerja tiap produsen perangkat. Semakin besar eksposur ke perangkat murah, semakin besar tekanan ke bawah.
Background — AI mulai melahap wafer
Pada Oktober 2026, pasar memori memasuki fase keunggulan pemasok paling ekstrem dalam sejarah. Riset global J.P. Morgan memperkirakan harga DRAM akan naik lebih dari 400% dari awal 2024 hingga akhir 2026. Source Angka di lapangan ritel bahkan lebih telanjang. Kit DDR5 32GB yang awal 2025 harganya di bawah 90 dolar AS diperdagangkan pada paruh kedua 2026 di kisaran 409–529 dolar AS. Kit DDR5 2x16GB melonjak dalam setahun dari 108 menjadi 572 dolar AS — 429%. Pada Agustus 2026, harga spot chip DDR4 8 Gb menyentuh rekor tertinggi sepanjang masa di 42,50 dolar AS per unit — harga sebuah chip generasi lama yang oleh industri praktis sudah dianggap akan dihentikan. Source
Yang membedakan kelangkaan kali ini dari yang sebelumnya adalah penyebabnya. Bukan seperti masa pandemi ketika pabrik berhenti. Pabrik beroperasi penuh; yang berubah adalah apa yang mereka buat. Menurut analisis industri, pusat data diproyeksi mengonsumsi sekitar 70% produksi memori dunia pada 2026. Pada 2022 hanya 20–30%. Dalam empat tahun, di pasar yang dulu dikuasai elektronik konsumen dan PC, konsumen kini terdegradasi menjadi penerima "sisa". Source
CEO AMD Lisa Su dua kali datang ke Seoul dalam tujuh bulan. Setelah menandatangani MOU pasokan HBM4 dengan Samsung Electronics pada Maret 2026, pada 7 Oktober ia bertemu berturut-turut dengan kepala divisi DS Samsung dan CEO SK Hynix. Pesan publiknya: "pasokan memori sangat ketat". Era ketika CEO perusahaan akselerator AI turun langsung untuk mengamankan memori — memori telah menjadi mata rantai paling ketat dalam rantai pasok AI. Source
Business Deep Dive
1. Struktur pasar: kekuatan penentuan harga oligopoli tiga besar
Lebih dari 95% pasar DRAM global dikuasai Samsung Electronics, SK Hynix, dan Micron. Di HBM, SK Hynix memimpin dengan 54–58% pendapatan HBM global. Source Masalahnya bukan oligopolinya. Masalahnya adalah ketiganya secara bersamaan, ke arah yang sama, memutar wafer ke HBM.
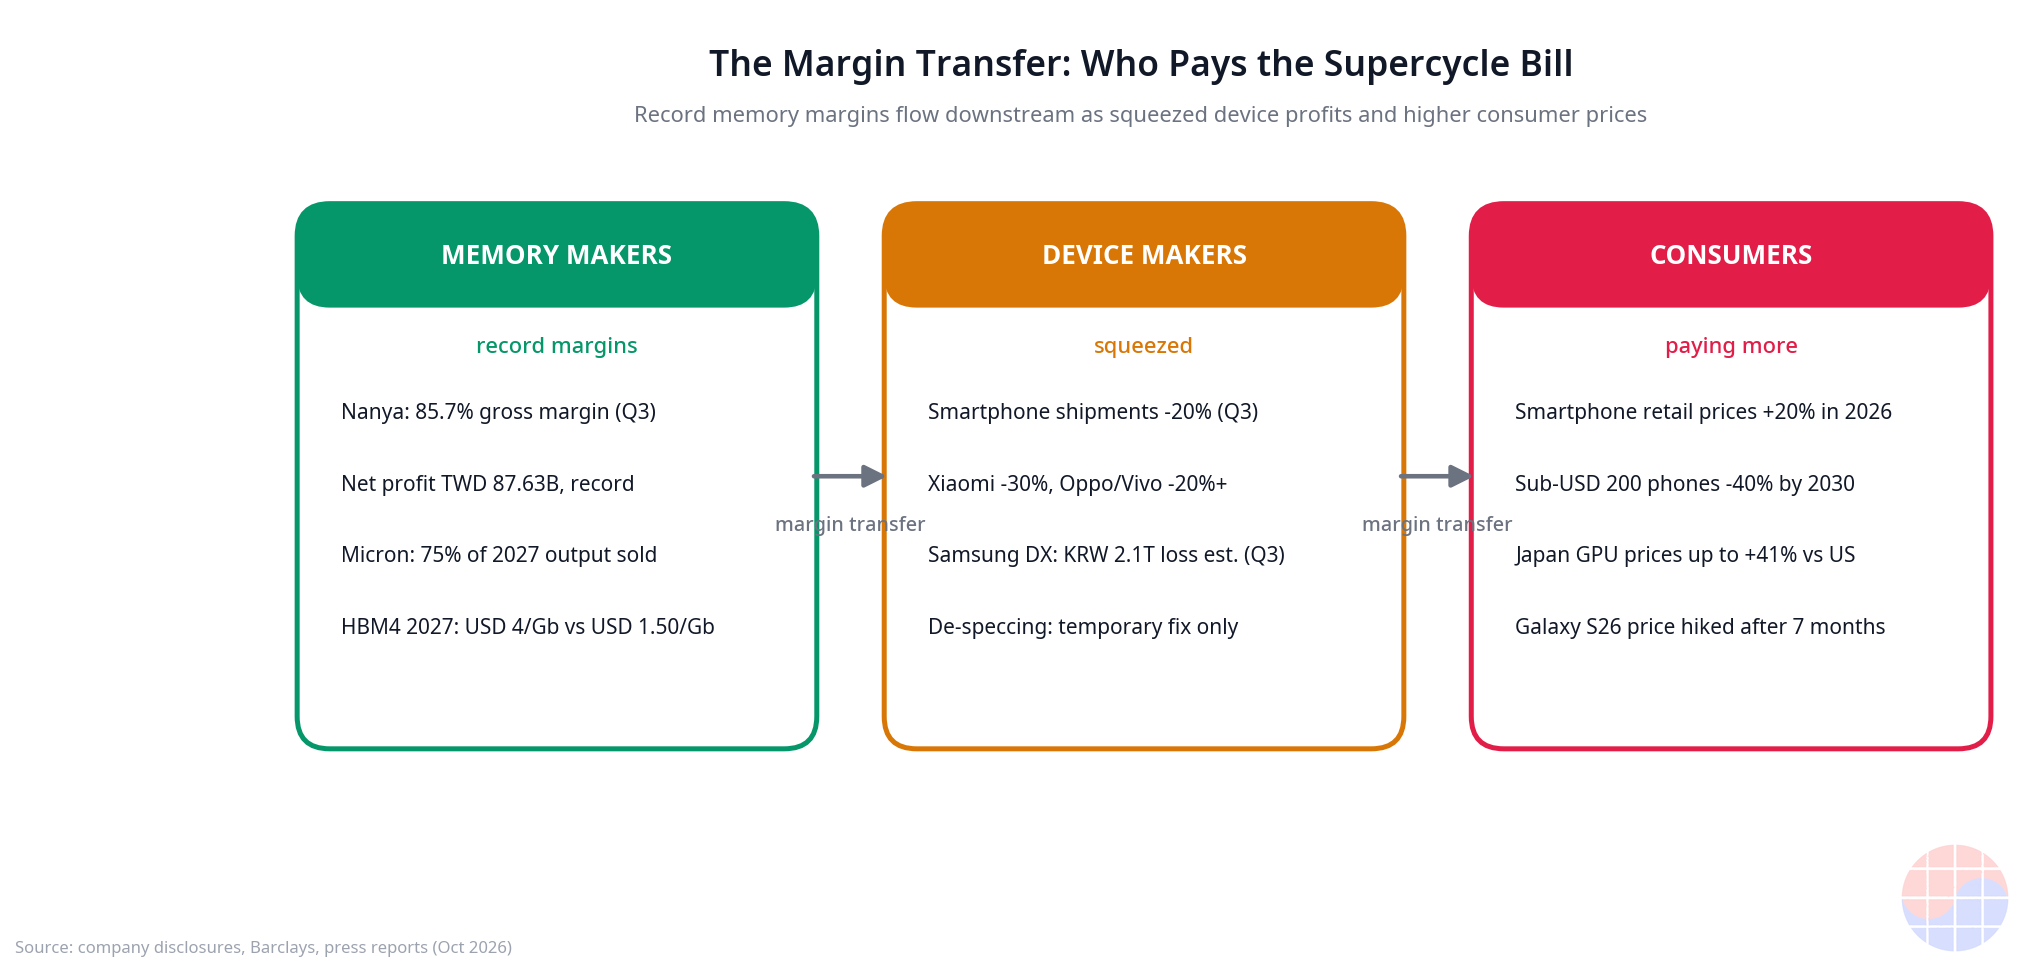
Pada kuartal III 2026, Nanya Technology asal Taiwan mencatat margin kotor rekor 85,7%. Pendapatan kuartalan 133,6 miliar dolar Taiwan (+61,9% kuartalan), harga jual rata-rata (ASP) DRAM lebih dari 60% di atas kuartal sebelumnya, laba bersih 87,6 miliar dolar Taiwan, dan laba per saham 25,4 dolar Taiwan — semuanya rekor tertinggi sepanjang masa. Pengiriman justru turun 4–6%. Menjual lebih sedikit dan menghasilkan lebih banyak — contoh klasik dari kekuatan penentuan harga. Source Presiden Nanya memproyeksikan harga dan margin akan naik lebih tinggi lagi pada kuartal IV, dan kenaikan dua digit dimungkinkan untuk kontrak 2027. Source
CEO Micron mengatakan kepada investor bahwa 75% produksi memori 2027-nya sudah terjual. Source Pasar di mana yang terjual dikonfirmasi lebih dulu daripada yang belum. Itulah lanskap pasar memori 2026.
2. Struktur biaya: satu wafer HBM memakan tiga wafer DRAM
Mekanisme teknis ledakan harga ini sederhana. HBM dan DRAM konvensional bersaing memperebutkan kapasitas wafer mutakhir yang sama. Membuat 1 Gb HBM menghabiskan area wafer sekitar 3 kali lipat dari DDR5 standar. Memproduksi satu wafer HBM menghapus setara tiga wafer DRAM konvensional. Source
Angkanya. Harga HBM4 yang kabarnya diajukan Samsung dalam negosiasi kontrak pasokan tahunan 2027 berada di kisaran menengah-atas 4 dolar AS per Gb — hampir tiga kali lipat dari sekitar 1,50 dolar AS/Gb pada HBM3E. Dikonversi ke tumpukan 36GB dengan 12 lapisan, itu berarti sekitar 600 dolar AS pada 2026 menjadi sekitar 1.300 dolar AS pada 2027 — lebih dari dua kali lipat, sejalan dengan proyeksi tersebut. Source Proyeksi bahwa ASP gabungan HBM 2027 akan naik 121% secara tahunan mengarah ke kesimpulan yang sama. Source
DRAM konvensional pun tak terkecuali. Menurut Barclays, harga kontrak DDR4 naik 4% secara bulanan pada Oktober dan 24% dalam tiga bulan terakhir. DDR5 naik sekitar 20% pada periode yang sama. Terjadi paradoks: generasi lama DDR4 naik lebih kencang daripada DDR5 — basis terpasang PC, server, dan peralatan industri lama masih membutuhkan DDR4, sementara para produsen memusatkan investasi pada generasi baru sehingga pasokan generasi lama mengetat lebih cepat. Harga spot DDR5 melonjak 8% hanya dalam bulan Oktober. Source
Barclays melihat gangguan pasokan memori Micron berlanjut hingga 2028, dan Citi memproyeksikan kelangkaan DRAM mencapai puncaknya pada kuartal IV 2027. CEO Intel baru-baru ini memperingatkan bahwa "situasi ini akan berlanjut 2–3 tahun ke depan". Source
3. Squeeze hilir: tempat tagihan tiba
Di balik margin bersejarah para produsen memori ada pendarahan rantai nilai hilir. Pada kuartal III 2026, pengiriman ponsel pintar global anjlok 20% secara tahunan, mencatat kuartal III terburuk sejak 2012. Saat kenaikan biaya memori diteruskan ke harga konsumen, harga ritel ponsel pintar global tahun ini naik sekitar 20%. Source
Pukulan terkonsentrasi pada merek murah. Pengiriman Xiaomi anjlok lebih dari 30% dan pangsa pasarnya turun dari 14% menjadi 10%. Oppo dan Vivo masing-masing turun lebih dari 20%. Sebaliknya Samsung (-3%) dan Apple relatif bertahan berkat strategi fokus premium: Samsung mencatat 23% dan Apple 22% pangsa pasar. Source
Adegan paling dramatis terjadi di dalam Samsung Electronics sendiri. Divisi DS yang menangani bisnis memori membukukan laba operasional 89,2 triliun won pada kuartal II 2026, sementara divisi DX yang menangani ponsel pintar dan elektronik mencatat rugi operasional 8 triliun won. Analis memperkirakan kerugian DX pada kuartal III akan melebar hingga 2,1 triliun won. Struktur di mana uang yang dihasilkan divisi memori bocor lewat divisi perangkat, dalam perusahaan yang sama — "transfer margin" yang disaksikan secara real-time dalam satu laporan laba rugi. Source
Kenaikan harga konsumen sudah dimulai. Samsung Electronics menaikkan harga seri Galaxy S26 pada 1 Oktober, tujuh bulan setelah peluncuran. Model entri 256GB naik sekitar 150 ribu won menjadi 1.404.000 won, dan model Ultra 1TB menjadi sekitar 270 ribu won lebih mahal. Apple juga mematok harga peluncuran seri iPhone 18 Pro di atas pendahulunya. Source
Pasar GPU menderita penyakit yang sama. Menurut survei harga yang dipublikasikan 14 Oktober, RTX 5060 Ti 8GB dijual di ritel Tokyo 41,1% lebih mahal dibandingkan Amazon AS, sebelum pajak. RTX 5080 mencatat premi rata-rata 12,71%. Nvidia dikabarkan mengurangi produksi RTX 5090 untuk kanal konsumen umum dan mengalihkan volume ke pusat data AI. GDDR juga merupakan memori yang bersaing memperebutkan pool wafer DRAM yang sama. Source
4. Opsi strategi: empat kartu produsen perangkat
Di hadapan inflasi memori, produsen perangkat hanya memegang empat kartu.
Pertama, penerusan harga. Jalan yang dipilih Samsung dan Apple. Menanggung risiko kehilangan permintaan dan meneruskan biaya ke pelanggan premium. Kartu yang hanya bisa dimainkan oleh yang punya kekuatan merek.
Kedua, penyerapan margin. Ketika perusahaan model margin tipis volume besar seperti Xiaomi membekukan harga, margin menguap. CEO Honor menyatakan secara publik: "seberapa pun biaya naik, kami tidak bisa meneruskannya seluruhnya kepada pengguna". Source Perusahaan yang tak bisa meneruskan maupun menyerap mengeluarkan kartu ketiga.
Ketiga, penurunan spesifikasi (spec down). Mengurangi memori terpasang untuk menyeimbangkan daftar material (BOM): resep sementara. Bahkan Tesla sempat memangkas memori chip AI5 menjadi setengah lalu mengembalikannya ke 96GB, taktik ancang-ancang. Barclays mencatat penurunan spesifikasi hanyalah "resep sementara". Source
Keempat, tinggalkan segmen murah + fokus premium. Jalan yang dipilih Xiaomi. Menarik diri dari segmen harga rendah dan pasar luar negeri non-prioritas, menaikkan ASP, dan mempertahankan margin. Arah seluruh pasar pun sama. Pengiriman tahunan ponsel pintar di bawah 200 dolar AS diproyeksikan turun sekitar 40% pada 2030 dibanding 2025, sementara segmen premium diperkirakan tumbuh rata-rata 7% per tahun. Source
Chase's Take
Pertanyaan yang biasanya diajukan pasar tentang supercycle memori adalah "berapa yang mereka hasilkan". Pertanyaan yang salah. Pertanyaan yang sebenarnya adalah "siapa yang membayar".
Saat oligopoli tiga besar memutar wafer ke HBM, harga memori bukan lagi fungsi "biaya + margin". Ia menjadi fungsi "siapa yang mendapatkan wafer". Jika pusat data AI memenangkan lelang, yang kalah — produsen ponsel pintar, PC, dan GPU — menerima tagihan. Margin 85,7% Nanya dan penurunan pengiriman 30% Xiaomi adalah dua sisi fenomena yang sama. Satu adalah kekuatan penentuan harga oligopoli; yang lain, pajak dari kekuatan itu.
Di sinilah paradoks lahir. Semakin lama kemakmuran produsen memori berlangsung, semakin cepat restrukturisasi produsen perangkat. Ponsel murah menghilang dan hanya premium yang tersisa. Konsumen membeli perangkat lebih mahal, menunda upgrade, atau melirik pasar bekas. Supercycle memori pada akhirnya menjadi mekanisme yang memaksakan premiumisasi pasar perangkat.
Divergensi DS-DX Samsung Electronics adalah miniatur era ini. Di bawah atap yang sama, divisi memori menghasilkan 89 triliun won dan divisi perangkat merugi triliunan. Bertanya apakah kenaikan harga memori adalah kabar baik atau buruk bagi "Samsung Electronics secara keseluruhan" tidak ada gunanya. Jawabannya tergantung saham divisi mana yang dipegang.
Dari sudut pandang investor, indikator kuncinya hanya satu: tingkat penerusan. Berapa persen kenaikan biaya memori yang dapat tercermin dalam harga akhir. Perusahaan dengan tingkat tinggi (merek premium, struktur kontrak B2B) bertahan; yang rendah (perangkat murah, model margin tipis volume besar) runtuh. Selama kekuatan penentuan harga tiga besar memori bertahan hingga 2027, persamaan ini tidak akan berubah.
Implications
Implikasi investasi
- Tiga besar memori mempertahankan kekuatan penentuan harga hingga 2027. 75% produksi 2027 sudah terjual (Micron), harga kontrak HBM4 diproyeksikan +121%, dan Barclays maupun Citi melihat kelangkaan berlanjut hingga akhir 2027–2028. Momentum kinerja jangka pendek ada di pihak produsen memori.
- Pilih produsen perangkat berdasarkan "tingkat penerusan". Perusahaan dengan bobot premium tinggi dan kekuatan merek (tipe Samsung atau Apple) relatif defensif. Yang terekspos ke harga murah dan volume besar berisiko turun kinerjanya. Xiaomi -30%, Oppo/Vivo di atas -20% adalah buktinya.
- Permintaan elektronik konsumen sendiri menyusut. Proyeksi pengiriman ponsel pintar global 2026 -16,7% (penurunan tahunan terbesar sepanjang masa), -20% pada kuartal III. Penurunan volume produsen perangkat merambat lagi ke rantai pasok komponen (layar, kamera, substrat).
Implikasi manajemen
- Kontrak pasokan jangka panjang (LTA) menjadi syarat bertahan hidup. Nanya mengikat 70% kapasitasnya dengan LTA, dan lebih dari 20% adalah kontrak tiga tahun. Pasar di mana pembeli yang lebih dulu meminta kontrak panjang — daya tawar telah condong sepenuhnya ke pemasok.
- Ubah strategi pengadaan memori dari "harga" menjadi "pengamanan". Itulah alasan Lisa Su dua kali datang ke Seoul dalam tujuh bulan. Jika volume 2027–2028 tidak diamankan sekarang, masalahnya bukan harga: tidak akan ada volume sama sekali.
- Penurunan spesifikasi hanya untuk membeli waktu. Resep mendasarnya adalah premiumisasi bauran produk dan redesain porsi memori dalam daftar material (BOM).
FAQ
Q1. Apa sebenarnya alasan harga DRAM naik 400% dalam dua tahun? Karena bukan pabrik yang berhenti, melainkan yang dibuat berubah. Saat Samsung Electronics, SK Hynix, dan Micron memusatkan wafer mereka pada produksi HBM untuk pusat data AI, pasokan DRAM konvensional untuk ponsel pintar dan PC menyusut secara struktural. Pusat data diproyeksikan mengonsumsi sekitar 70% memori dunia pada 2026. Permintaan tetap, tetapi pasokan tersedot ke AI: itulah esensi ledakan harga.
Q2. Mengapa harga HBM memengaruhi harga DRAM konvensional dan ponsel pintar? Karena HBM dan DRAM konvensional bersaing memperebutkan kapasitas produksi wafer mutakhir yang sama. Membuat 1 Gb HBM menghabiskan area wafer sekitar 3 kali lipat dari DDR5 standar, sehingga semakin banyak HBM diproduksi, semakin sedikit DRAM konvensional yang tersedia. Pasokan berkurang, harga naik, dan kenaikan biaya itu diteruskan ke daftar material (BOM) ponsel pintar, PC, dan GPU.
Q3. Kapan ledakan harga memori akan mereda? Proyeksi utama menyebut kelangkaan berlanjut antara akhir 2027 hingga 2028. Barclays melihat gangguan pasokan Micron berlanjut hingga 2028, dan Citi memproyeksikan kelangkaan DRAM mencapai puncaknya pada kuartal IV 2027. Membangun fab baru memakan waktu 3–5 tahun, sehingga tidak ada struktur yang memungkinkan pasokan naik dalam jangka pendek.
Q4. Apa indikator terpenting dari sudut pandang investor? "Tingkat penerusan". Berapa persen kenaikan biaya memori yang dapat tercermin dalam harga konsumen akhir menentukan kinerja produsen perangkat. Merek premium dan struktur kontrak B2B bersifat defensif; model murah dan margin tipis volume besar menghadapi tekanan kinerja ke bawah yang besar. Di sisi produsen memori, porsi bauran HBM dan tingkat penandatanganan kontrak pasokan jangka panjang (LTA) adalah indikator keberlanjutan margin.
Penafian: angka dan proyeksi dalam artikel ini adalah rangkuman per 15 Oktober 2026 berdasarkan pemberitaan publik, riset sekuritas, dan pengumuman perusahaan; bukan nasihat investasi. Kondisi pasar dapat berubah.
