 VLSI Korea
Run-rate OpenAI USD 50 miliar: siapa yang sebenarnya membayar ekspansi AI?
Pendapatan tahunan OpenAI sekitar USD 50 miliar, di bawah ekspektasi pasar USD 70 miliar — sementara perusahaan mengincar pendanaan USD 30 miliar dengan valuasi USD 1,4 triliun. Hambatan AI bukan lagi chip atau listrik: melainkan kemampuan membayar lab-lab yang membeli GPU.


title: "Run-rate OpenAI USD 50 miliar: siapa yang sebenarnya membayar ekspansi AI?" slug: "openai-50b-run-rate-ai-payment-capacity-id" excerpt: "Pendapatan tahunan OpenAI sekitar USD 50 miliar, di bawah ekspektasi pasar USD 70 miliar — sementara perusahaan mengincar pendanaan USD 30 miliar dengan valuasi USD 1,4 triliun. Hambatan AI bukan lagi chip atau listrik: melainkan kemampuan membayar lab-lab yang membeli GPU." tags: [deep-dive, ai-capex, openai, fundraising, indonesian]
Ringkasan 30 detik
Pada akhir September 2026, run-rate pendapatan tahunan OpenAI mendekati USD 50 miliar — bukan USD 70 miliar seperti yang sempat beredar di pasar. Selisih sekitar USD 20 miliar itu bukan penjualan yang hilang, melainkan perbedaan akuntansi: angka USD 70 miliar adalah versi "grossed-up" agar sebanding dengan metode Anthropic, yang mencatat seluruh pembayaran pelanggan melalui mitra cloud sebagai pendapatan, sementara OpenAI hanya mencatat bagiannya sendiri untuk kesepakatan mitra tertentu. Keduanya mematuhi US GAAP. (Source; Source)
Perusahaan menargetkan USD 70 miliar+ pada akhir 2026, didorong segmen enterprise, dan sedang bernegosiasi untuk mengumpulkan USD 30 miliar+ pada valuasi pra-dana sekitar USD 1,4 triliun — kira-kira 28x run-rate saat ini. (Source)
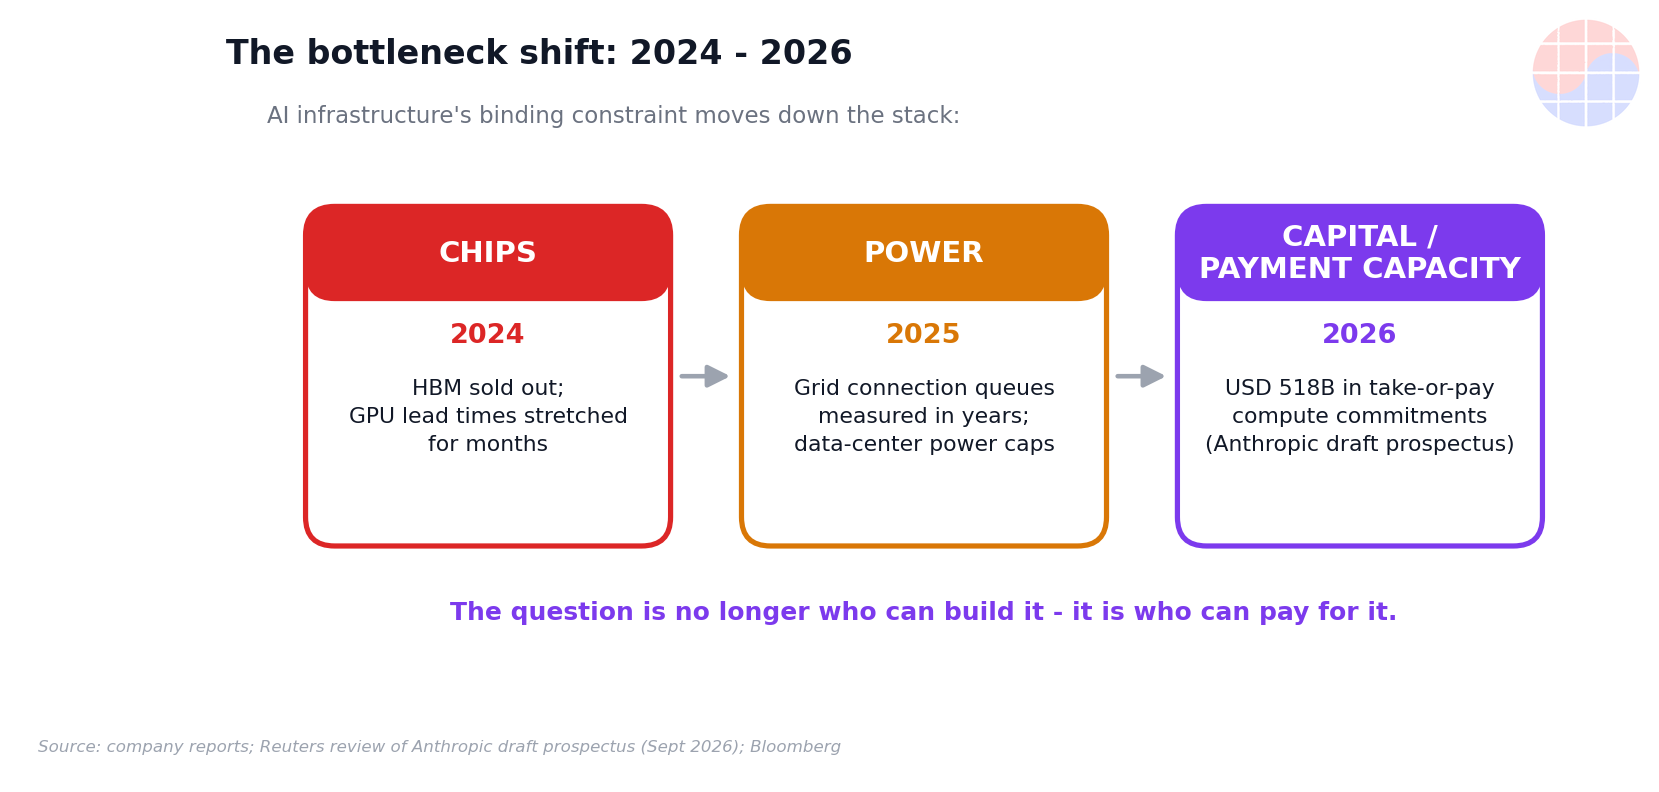
Thesis artikel ini: hambatan ekspansi AI telah bergeser — dari chip, ke listrik, kini ke kemampuan membayar. Yang menentukan kelipatan rantai pesanan foundry, memori, dan peralatan bukan lagi siapa yang membuat chip tercepat, melainkan seberapa cepat lab-lab AI (para pembeli GPU) mengonversi pendapatan menjadi kas yang menopang belanja modal. (Source)
Background
Kronologinya singkat tapi menentukan. Akhir September, angka USD 70 miliar beredar sebagai run-rate OpenAI. Awal Oktober, dokumen investor yang dilaporkan media menempatkan angka sebenarnya mendekati USD 50 miliar per akhir September 2026. Penjelasannya kemudian muncul: USD 70 miliar adalah angka yang "dibesarkan" secara metodologis agar apple-to-apple dengan Anthropic — yang mencatat seluruh pembayaran pelanggan lewat AWS dan Google Cloud sebagai pendapatannya, sedangkan OpenAI hanya mencatat porsinya sendiri pada kesepakatan mitra tertentu. (Source)
Konteks pertumbuhannya tetap agresif: OpenAI memulai 2026 di sekitar USD 20 miliar, run-rate tumbuh 77% pada Q3, dan pendapatan enterprise melonjak 107%. Putaran pendanaan Maret 2026 mengumpulkan USD 122 miliar pada valuasi USD 852 miliar. (Source)
| OpenAI | Anthropic | |
|---|---|---|
| Run-rate pendapatan tahunan | ~USD 50 miliar (akhir Sep 2026) | ~USD 65 miliar (akhir Jul 2026) |
| Target akhir 2026 | USD 70 miliar+ | — |
| Status IPO | Ditunda, paling cepat 2027 | Diperkirakan November 2026 (mundur dari Oktober) |
| Valuasi yang dibicarakan | ~USD 1,4 triliun (putaran berjalan) | ~USD 2 triliun dilaporkan; USD 965 miliar (Mei) |
| Komitmen komputasi masa depan | — | USD 518 miliar (~80% tidak dapat dibatalkan) |
| Pendapatan 2025 / rugi bersih | — | USD 4,6 miliar / rugi bersih USD 42 miliar (~USD 34 miliar beban non-kas) |
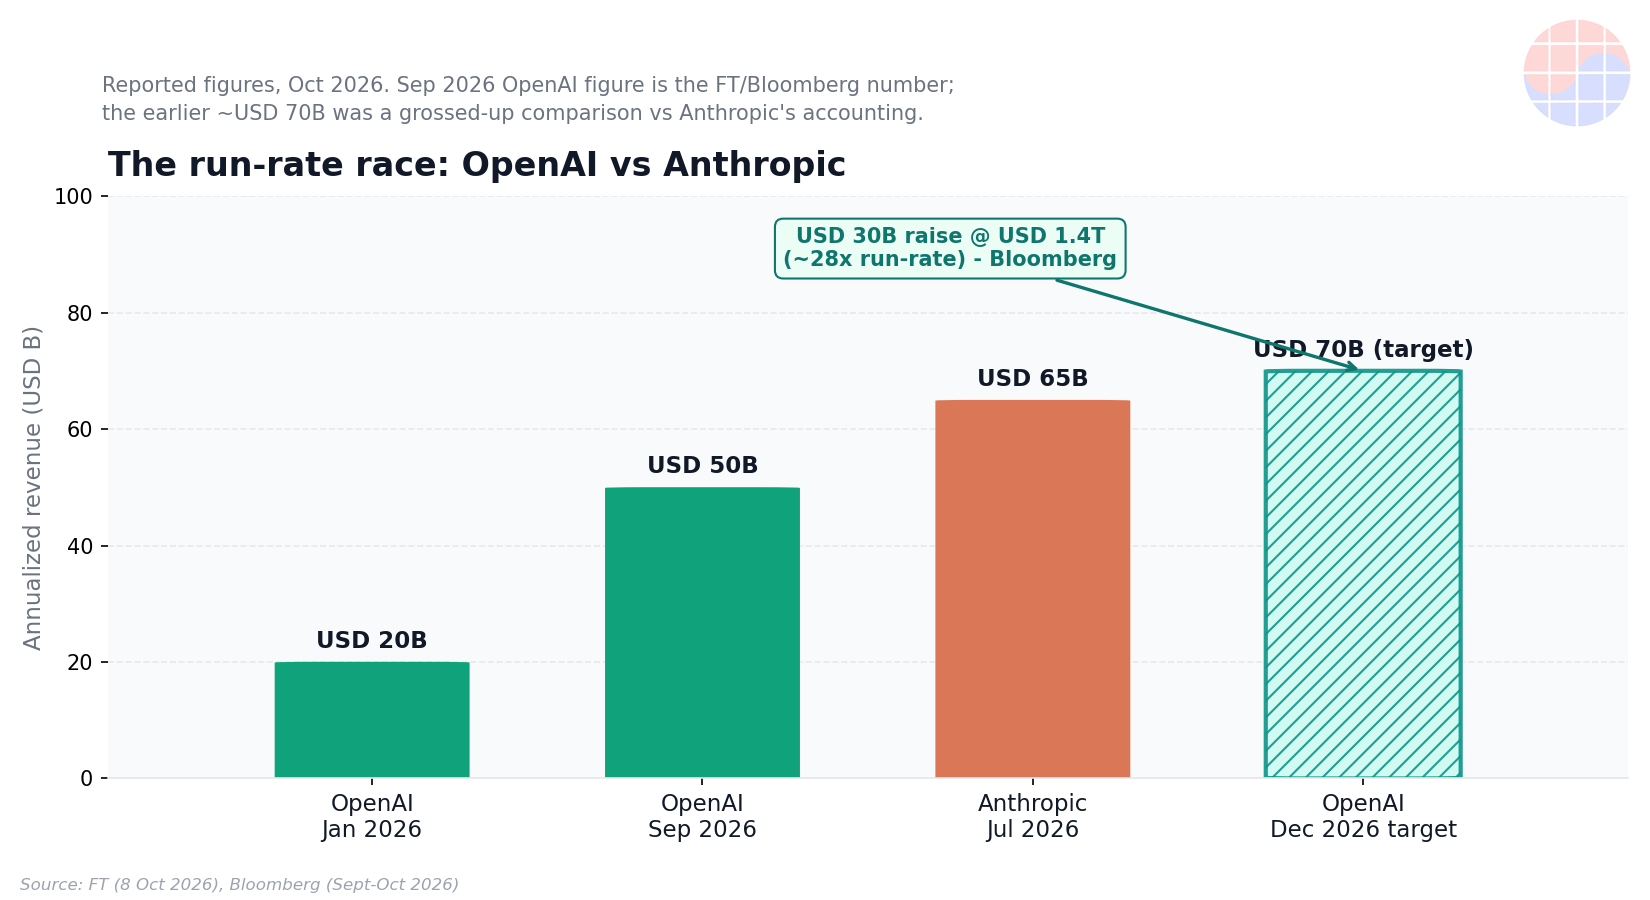
Sumber data tabel: run-rate OpenAI, target & putaran pendanaan, IPO & valuasi Anthropic, komitmen komputasi & draf prospektus

Di sisi Anthropic, run-rate tahunan mencapai USD 65 miliar pada akhir Juli 2026, dan IPO-nya diperkirakan bergeser ke November — sebelum Thanksgiving — setelah mundur dari jadwal Oktober. Draf prospektus rahasia yang bocor dan ditinjau media menunjukkan pendapatan 2025 sebesar USD 4,6 miliar (tumbuh 12x), rugi bersih USD 42 miliar dengan sekitar USD 34 miliar di antaranya beban non-kas, dan komitmen komputasi masa depan USD 518 miliar yang sekitar 80%-nya tidak dapat dibatalkan. (Source; Source)
Business Deep Dive
Dua model bisnis, dua kecepatan konversi kas
Perbedaan paling penting antara kedua lab ini bukan pada model AI-nya, melainkan pada unit economics-nya. Anthropic adalah perusahaan API-first: sekitar 75–85% pendapatannya berasal dari API, dan estimasi pihak ketiga menempatkan margin kotor inferensi API-nya di atas 80%, dengan margin kotor inferensi blended di kisaran mid-60%. Segmen langganan hanya menyumbang sekitar 10% pendapatan tetapi mengonsumsi lebih dari 40% komputasi inferensi — artinya mesin uangnya adalah usage-based API, bukan pengguna ritel. Anthropic bahkan mencapai profitabilitas operasional pada Q1 2026, dengan margin operasional 5% dari penjualan kuartalan USD 11 miliar. (Source; Source)
OpenAI berada di posisi sebaliknya: basis pengguna gratis yang sangat besar, dengan mesin pertumbuhan pada segmen enterprise (+107%). Model ini mengonversi kas lebih lambat per dolar komputasi yang dibakar, sehingga OpenAI jauh lebih bergantung pada putaran pendanaan eksternal untuk membiayai ekspansinya — persis seperti yang terlihat pada negosiasi USD 30 miliar+ saat ini. (Source)
Implikasinya bagi rantai pasok bersifat langsung: lab dengan konversi kas cepat (API-first) dapat mendanai belanja komputasi dari arus kas operasi; lab dengan basis gratis yang besar harus kembali ke pasar modal. Kecepatan konversi inilah yang menentukan kelipatan rantai pesanan — seberapa besar setiap dolar pendapatan lab diterjemahkan menjadi pesanan ke foundry, memori, dan peralatan.
Dari pendapatan lab ke rantai pesanan semikonduktor
Sisi permintaan perangkat keras terlihat sangat kuat dan terdokumentasi dalam kontrak. Proyeksi penjualan chip AI Broadcom sendiri: sekitar USD 58 miliar pada FY2026, melonjak ke ~USD 115 miliar pada FY2027, dan ~USD 230 miliar pada FY2028 — dengan permintaan diperkirakan melampaui pasokan setidaknya dua tahun lagi. CEO Intel Lip-Bu Tan, berbicara di acara yang sama, mengatakan kelangkaan perangkat keras akan bertahan 2–3 tahun. (Source; Source)
Komitmen komputasi Anthropic senilai USD 518 miliar — 80%-nya tidak dapat dibatalkan — adalah bentuk take-or-pay yang menjadi sabuk transmisi antara pendapatan lab dan order book rantai pasok: pesanan wafer pada node proses canggih untuk akselerator AI custom di foundry, HBM dan DRAM untuk tumpukan memori, serta WFE (peralatan etsa, deposisi) dan pengemasan 2.5D/3D di sisi peralatan. Selama komitmen semacam ini berdiri, rantai pesanan memiliki visibilitas multi-tahun yang jarang terjadi dalam sejarah siklus semikonduktor. (Source)

Paradoks Broadcom — dan resolusinya
Pada 12 Oktober, CEO Broadcom Hock Tan mengatakan di sebuah konferensi di Singapura bahwa banyak investor AI "tidak tahu apa yang mereka investasikan", dengan ekspektasi begitu ekstrem sehingga "seperti di kasino" — dan bahwa belanja token AI perusahaan menyerupai "anak-anak di arcade yang membakar token". Ia mengutip run-rate USD 50 miliar OpenAI dan berargumen bahwa akses ke modal bisa menjadi kendala utama pertumbuhan infrastruktur AI — lebih dari chip atau listrik. (Source; Source)
Terdengar bearish — sampai Anda menaruhnya bersebelahan dengan proyeksi penjualan chip AI perusahaannya sendiri yang naik 4x dalam dua tahun. Sebagai kontra-perspektif yang perlu dicatat: analis menilai komentar Tan "diambil di luar konteks secara liar", dan baik Broadcom maupun Intel menegaskan kembali permintaan yang sangat kuat untuk 2–3 tahun ke depan. (Source)
Paradoks ini terpecahkan begitu Anda memisahkan dua lapisan yang berbeda. Lapisan permintaan chip dikonfirmasi oleh kontrak, backlog, dan komitmen take-or-pay — itulah yang menopang proyeksi USD 58 miliar → USD 230 miliar. Lapisan pendanaan lab — siapa yang membayar tagihan GPU — adalah tempat Hock Tan menunjuk. Keduanya bisa benar sekaligus: permintaan silikon bersifat kontraktual dan nyata, tetapi jika lapisan pendanaan para pembeli goyah, seluruh rantai pesanan harus dihitung ulang. Risiko sistemiknya bukan pada teknologi, melainkan pada neraca.
Chase's Take
Framing yang tepat untuk siklus ini bukanlah "apakah AI itu bubble", melainkan di mana hambatan mengikat berikutnya berada. Tiga tahun lalu hambatannya adalah chip — siapa pun yang memegang akselerator memegang kunci. Kemudian hambatannya adalah listrik dan kapasitas pusat data. Kini, untuk pertama kalinya, seorang CEO pemasok chip terbesar justru menunjuk ke kemampuan membayar para pelanggannya sendiri.
Ini mengubah cara membaca setiap angka dalam cerita ini. Run-rate USD 50 miliar vs USD 70 miliar bukan sekadar perdebatan akuntansi — ia menentukan seberapa besar pendapatan yang benar-benar bisa dikonversi menjadi belanja komputasi tahun depan. Komitmen USD 518 miliar yang 80%-nya non-cancelable adalah kabar terbaik bagi rantai pasok sekaligus pengingat bahwa komitmen tersebut pada akhirnya dibayar dari dua sumber: arus kas operasi lab, atau pasar modal. Model API-first mengisi sumber pertama lebih cepat; model berbasis pengguna gratis mengandalkan sumber kedua lebih besar.
Bagi pengambil keputusan di sisi rantai pasok, pelajarannya bersifat operasional: kejar kontrak dengan klausul take-or-pay dan pahami struktur pendapatan pelanggan Anda — apakah mereka menjual token API yang margin kotor inferensinya di atas 80%, atau menjual janji pertumbuhan yang didanai putaran berikutnya. Kelipatan rantai pesanan Anda bergantung pada jawaban atas pertanyaan itu.
Implications
Tiga leading indicator yang menentukan apakah ekspansi ini berlanjut atau dihitung ulang:
- Jendela IPO Anthropic (November). IPO ini akan menjadi penemuan harga publik pertama untuk lab AI frontier pada skala raksasa — valuasi yang dibicarakan berkisar dari USD 965 miliar hingga ~USD 2 triliun. Permintaan investor terhadap IPO ini memberi sinyal langsung tentang selera pasar modal terhadap seluruh lapisan pendanaan lab. (Source)
- Penutupan putaran USD 30 miliar+ OpenAI. Jika putaran pada valuasi ~USD 1,4 triliun ini tertutup sesuai target, itu memvalidasi akses modal sebagai hambatan yang teratasi — setidaknya untuk putaran ini. Jika tersendat atau valuasinya terpangkas, pasar akan menilai ulang setiap komitmen komputasi yang didanai ekuitas. (Source)
- Ramp pendapatan enterprise pada Q4. OpenAI menargetkan USD 70 miliar+ run-rate akhir tahun dengan enterprise sebagai mesin (+107%). Pendapatan enterprise adalah sinyal permintaan paling tahan lama dalam cerita ini — kontrak korporat yang berulang, bukan hype konsumen. Tercapai atau tidaknya target ini menentukan apakah konversi kas mengejar laju belanja komputasi. (Source)
Takeaway untuk investor dan manajer: jangan menilai rantai pasok AI dari headline run-rate — nilai dari kecepatan konversi kas para pembeli. Prioritaskan eksposur pada pesanan yang didukung komitmen non-cancelable, dan perlakukan setiap proyeksi belanja modal lab sebagai klaim yang harus diverifikasi terhadap dua hal: margin inferensi mereka dan akses mereka ke pasar modal.
FAQ
Apa itu run-rate dan mengapa angka OpenAI "berubah" dari USD 70 miliar ke USD 50 miliar? Run-rate adalah ekstrapolasi pendapatan tahunan dari kinerja periode berjalan — bukan pendapatan yang sudah dibukukan setahun penuh. Angka USD 70 miliar yang beredar akhir September adalah versi "grossed-up" agar sebanding dengan metode pencatatan Anthropic, yang mencatat seluruh pembayaran pelanggan melalui mitra cloud sebagai pendapatan. (Source)
Apakah selisih akuntansi ini berarti salah satu lab melanggar aturan? Tidak. Perbedaannya berasal dari struktur kesepakatan mitra: Anthropic mencatat seluruh pembayaran pelanggan lewat AWS dan Google Cloud, sementara OpenAI hanya mencatat bagiannya sendiri untuk kesepakatan mitra tertentu. Keduanya dinyatakan mematuhi US GAAP — ini soal komparabilitas, bukan kepatuhan. (Source)
Mengapa CEO Broadcom mengkritik investor AI sambil memproyeksikan penjualan chip AI yang meledak? Karena ia berbicara tentang dua lapisan berbeda: permintaan chip yang dikonfirmasi kontrak dan backlog (yang menopang proyeksi USD 58 miliar → USD 230 miliar) versus lapisan pendanaan lab-lab pembeli, di mana ia melihat ekspektasi "seperti di kasino". Analis juga mencatat komentarnya diambil di luar konteks, dan perusahaan menegaskan permintaan kuat 2–3 tahun ke depan. (Source; Source)
Apa yang harus dipantau investor semikonduktor dari cerita ini? Tiga hal: jendela IPO Anthropic pada November sebagai penemuan harga publik pertama lab frontier, penutupan putaran USD 30 miliar+ OpenAI sebagai validasi akses modal, dan ramp pendapatan enterprise Q4 sebagai bukti konversi kas mengejar belanja komputasi. Ketiganya menentukan apakah rantai pesanan foundry, memori, dan peralatan berlanjut atau dihitung ulang. (Source)
Bacaan lanjutan: untuk memahami bagaimana rantai pasok chip global yang menopang ledakan AI ini terbentuk, Chip War adalah referensi yang solid — https://www.amazon.com/dp/0593230387?tag=vlsikorea-20. Pembelian melalui tautan ini dapat menghasilkan komisi.
[^1]: Angka-angka dalam artikel ini berasal dari laporan media dan dokumen investor per awal Oktober 2026 dan dapat berubah; artikel ini bukan rekomendasi investasi.


