 VLSI Korea
Penurunan PC bukan berkah bagi AI: paradoks pasokan memori
Penurunan pasar PC memang membebaskan wafer node mature, tetapi AI membutuhkan HBM, bukan silikon generik. Analisis 2026: crowding-out HBM, disiplin vendor, LTA yang diperbarui ke atas, dan capex AI menuju satu triliun dolar per tahun.


Ringkasan 30 detik
Penurunan pasar PC memang membebaskan wafer node mature — tetapi itu tidak berarti apa-apa bagi AI. Akselerator tidak berjalan dengan DRAM generik: ia membutuhkan HBM, dan silikon mature tidak bisa berubah menjadi HBM. Kisah pasokan yang sesungguhnya pada 2026 terdiri dari tiga babak: (1) HBM mengusir DRAM dan NAND komoditas keluar dari fab, menghabiskan sumber daya fab berkali-kali lipat per bit yang dihasilkan, sehingga pertumbuhan pasokan komoditas tertahan; (2) para vendor, yang sudah disiplin akibat kejatuhan 2023–2024, memangkas eksposur ke komoditas, menaikkan harga kontrak, menegosiasikan ulang LTA ke level yang lebih tinggi, dan memprioritaskan pelanggan berdasarkan tier; (3) belanja modal (capex) AI melaju menuju kisaran USD 1 triliun per tahun, dan pasar kredit mulai memberi harga pada pertanyaan yang tidak nyaman — siapa yang sebenarnya membayar tagihannya. Di balik semua itu ada paradoks Jevons versi token: token yang makin murah justru membuat komputasi makin berharga, sehingga permintaan HBM tetap terjaga. Per 14 Oktober 2026, kekuatan penetapan harga ada di sisi pasokan memori — dan di sanalah investor harus melihat.
Latar belakang: PC mendingin, wafer "menganggur"
Data publik pengiriman PC dan notebook menggambarkan, per Oktober 2026, salah satu periode terlemah dalam siklus ini: siklus penggantian yang molor, serapan siklus pembaruan korporat besar sebelumnya yang masih berjalan, dan konsumen yang tidak terburu-buru. Lini fabrikasi node mature — DDR4, NAND generasi awal — beroperasi di bawah utilisasi ideal.
Dari gambaran ini lahir sebuah tafsir yang malas: kalau PC mengonsumsi lebih sedikit, wafer-wafer itu "bebas" untuk AI. Aritmetikanya menggoda, tetapi keliru. Ia mencampuradukkan wafer dengan wafer yang berguna. AI tidak membutuhkan wafer; ia membutuhkan lebar pita memori yang dikemas dengan cara yang sangat spesifik. Cara itu punya nama: HBM.
Deep Dive
Kekeliruan silikon yang "dibebaskan"
Satu tumpukan HBM bukanlah DRAM biasa yang ditumpuk. Ia menuntut die DRAM kelas mutakhir (node 1-alpha/1-beta dan setaranya), pembentukan TSV menembus setiap die, logic base die yang mengatur tumpukan, serta kapasitas pengemasan (packaging) kelas CoWoS. Setiap tahap membutuhkan peralatan, resep proses, dan yield yang tidak dimiliki lini node mature — dan tidak bisa diperoleh hanya dengan mengganti mask.
Bahasa praktisnya: kapasitas yang dibebaskan oleh penurunan PC adalah silikon yang salah, dengan spesifikasi yang salah, pada node yang salah. Lini yang dioptimalkan untuk DDR4 kelas 20 nm tidak bisa disulap menjadi lini HBM; belanja modal untuk konversinya jauh melampaui nilai komoditas yang akan dihasilkannya. "Pasokan yang dibebaskan" adalah kesalahan kategori, bukan peluang arbitrase.
Yang benar-benar dilakukan oleh penurunan PC lebih halus — dan lebih penting: ia melemahkan pembeli komoditas tradisional. OEM PC, yang selama puluhan tahun menjadi pelanggan jangkar DRAM generik, datang ke meja negosiasi 2026 dengan volume lebih kecil dan daya tawar lebih rendah. Di seberang meja duduk para vendor yang sudah mempelajari pelajaran dari kejatuhan terakhir.
Crowding-out: HBM memakan fab
Inilah mekanisme sentral 2026. Satu tumpukan HBM4 12-high yang dibangun dari die 24 Gb berjumlah 288 Gb per tumpukan; varian 16-high mencapai 384 Gb. Untuk menghasilkan bit-bit itu, 12 hingga 16 die DRAM harus difabrikasi, dilubangi dengan TSV, ditumpuk dengan presisi mikrometer, dipasangi base die, lalu diuji — dengan sebagian material yang gugur di setiap tahap.
Perhitungan sumber dayanya tidak kenal ampun: per bit yang dihasilkan, HBM menghabiskan kelipatan luas wafer, jam peralatan, dan kapasitas uji dibandingkan DRAM komoditas. Setiap poin persentase mix yang direbut HBM dari produksi bit para vendor besar adalah kapasitas yang tidak mengalir ke komoditas. Karena ruang fab, jam litografi, dan capex sifatnya terbatas, pertumbuhan pasokan DRAM dan NAND komoditas tertahan secara mekanis — bukan karena permintaan kurang, melainkan karena tergusur dari dalam.
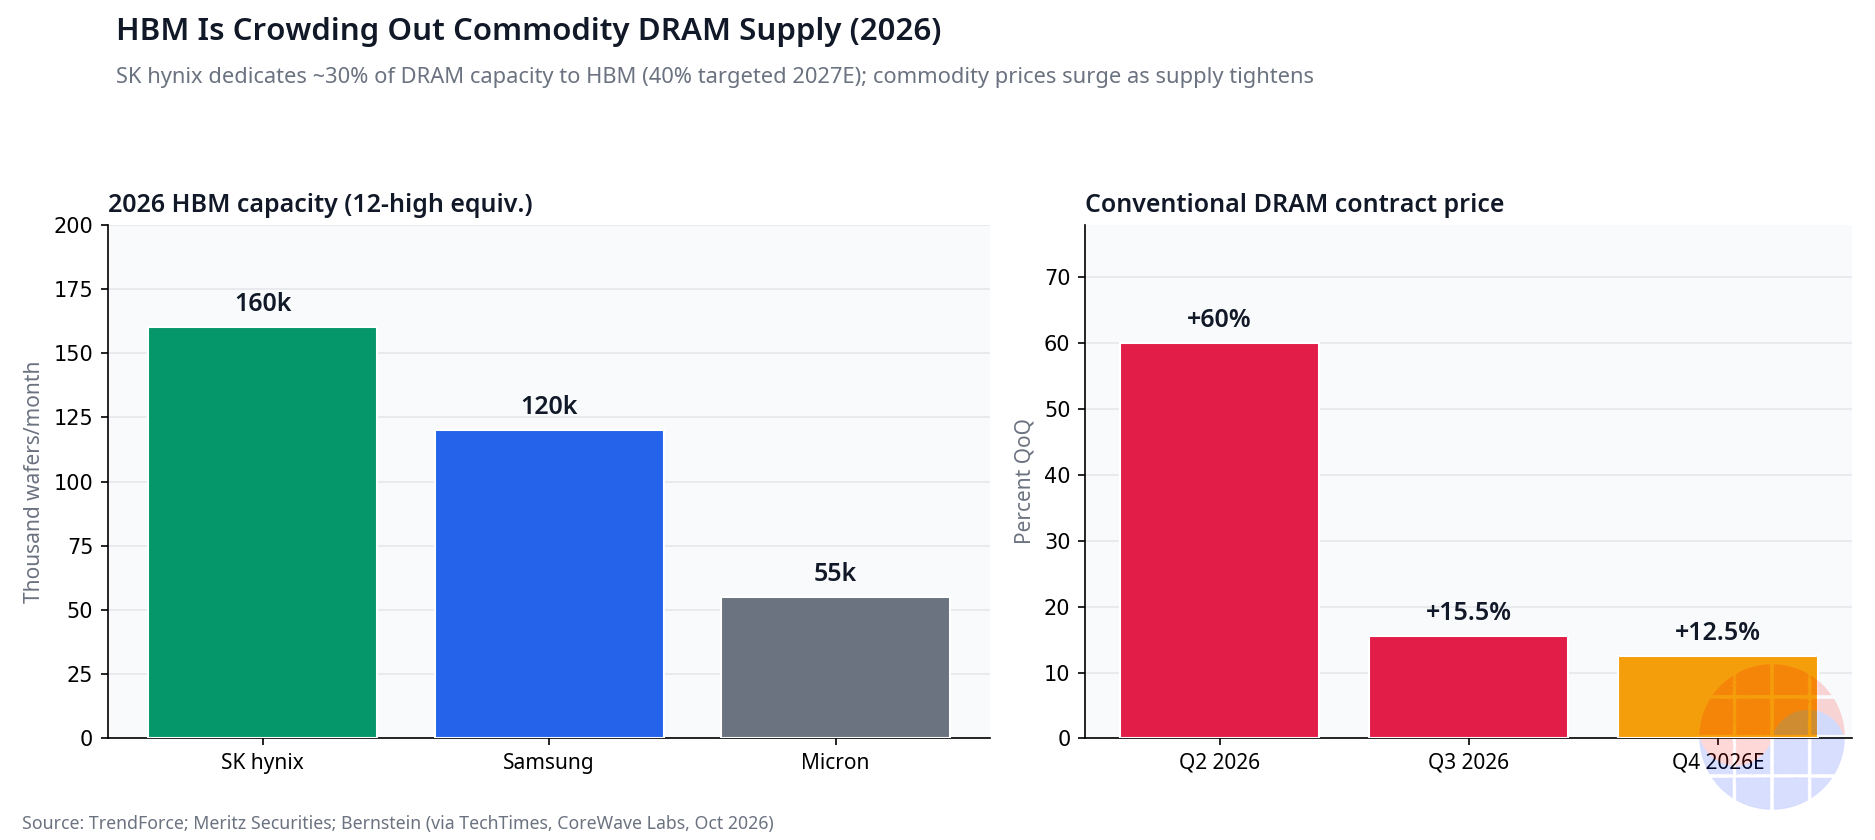
Itulah crowding-out: AI tidak "memanfaatkan" kapasitas menganggur milik PC; ia mengusir komoditas keluar dari fab-fab mutakhir. Data publik bauran produk tiga vendor memori terbesar menunjuk ke arah yang sama per Oktober 2026: porsi HBM dari produksi bit tumbuh dari kuartal ke kuartal, sementara investasi tambahan terkonsentrasi secara tidak proporsional pada kapasitas yang mendukung HBM. Komoditas hanya mendapat perawatan — bukan ekspansi.
Disiplin vendor: komoditas dikurangi, harga dinaikkan, pelanggan diberi tier
Kejatuhan 2023–2024 mengubah DNA industri memori. Tiga vendor besar belajar — dengan biaya yang brutal — bahwa membanjiri pasar dengan komoditas menghancurkan margin semua pihak. Pada 2026, mereka beroperasi sebagaimana adanya: oligopoli yang disiplin.
Empat langkahnya, semuanya terlihat per 14 Oktober 2026:
- Pemangkasan eksposur komoditas. Capex diprioritaskan untuk kapasitas HBM dan node mutakhir; lini komoditas dipertahankan, bukan diperluas.
- Harga kontrak naik. Referensi publik harga kontrak DRAM menunjukkan tren menanjak sepanjang 2026, dengan para vendor mendorong kenaikan dari kuartal ke kuartal.
- LTA dinegosiasikan ulang ke atas. Perjanjian jangka panjang (LTA, long-term agreement) — instrumen yang dipakai pembeli besar untuk mengunci volume dan harga — diperbarui dengan syarat yang lebih keras: harga lebih tinggi, durasi yang menguntungkan penjual, dan klausul volume yang lebih ketat.
- Tiering pelanggan. Alokasi pasokan memprioritaskan pembeli AI — hyperscaler dan produsen akselerator — sementara pembeli komoditas tradisional bernegosiasi dari posisi yang lebih lemah.
Hasil bersihnya: harga lebih tinggi dan lebih kaku ke bawah. Siklus memori 2026 tidak mirip dengan 2018 atau 2021; pasokannya dikelola.
Siapa yang membayar: capex melesat menuju satu triliun dolar per tahun
Separuh kisah lainnya ada di sisi permintaan. Menjumlahkan panduan publik capex para hyperscaler besar dan pembangun infrastruktur AI, belanja agregat melaju menuju kisaran USD 1 triliun per tahun pada akhir 2026 — angka yang belum pernah ada dalam sejarah infrastruktur teknologi.
Pendanaannya campuran: arus kas operasi, penerbitan utang korporat, struktur SPV, dan kendaraan di luar neraca. Lalu muncul pertanyaan yang mulai diajukan pasar kredit: siapa yang sebenarnya menanggung risiko jika pembangunan berjalan lebih cepat daripada pendapatan? Spread kredit para emiten yang paling terekspos pembangunan AI dan referensi CDS mulai membedakan — per Oktober 2026 — antara neraca yang mampu melewati siklus dan neraca yang mempertaruhkan dirinya sendiri.
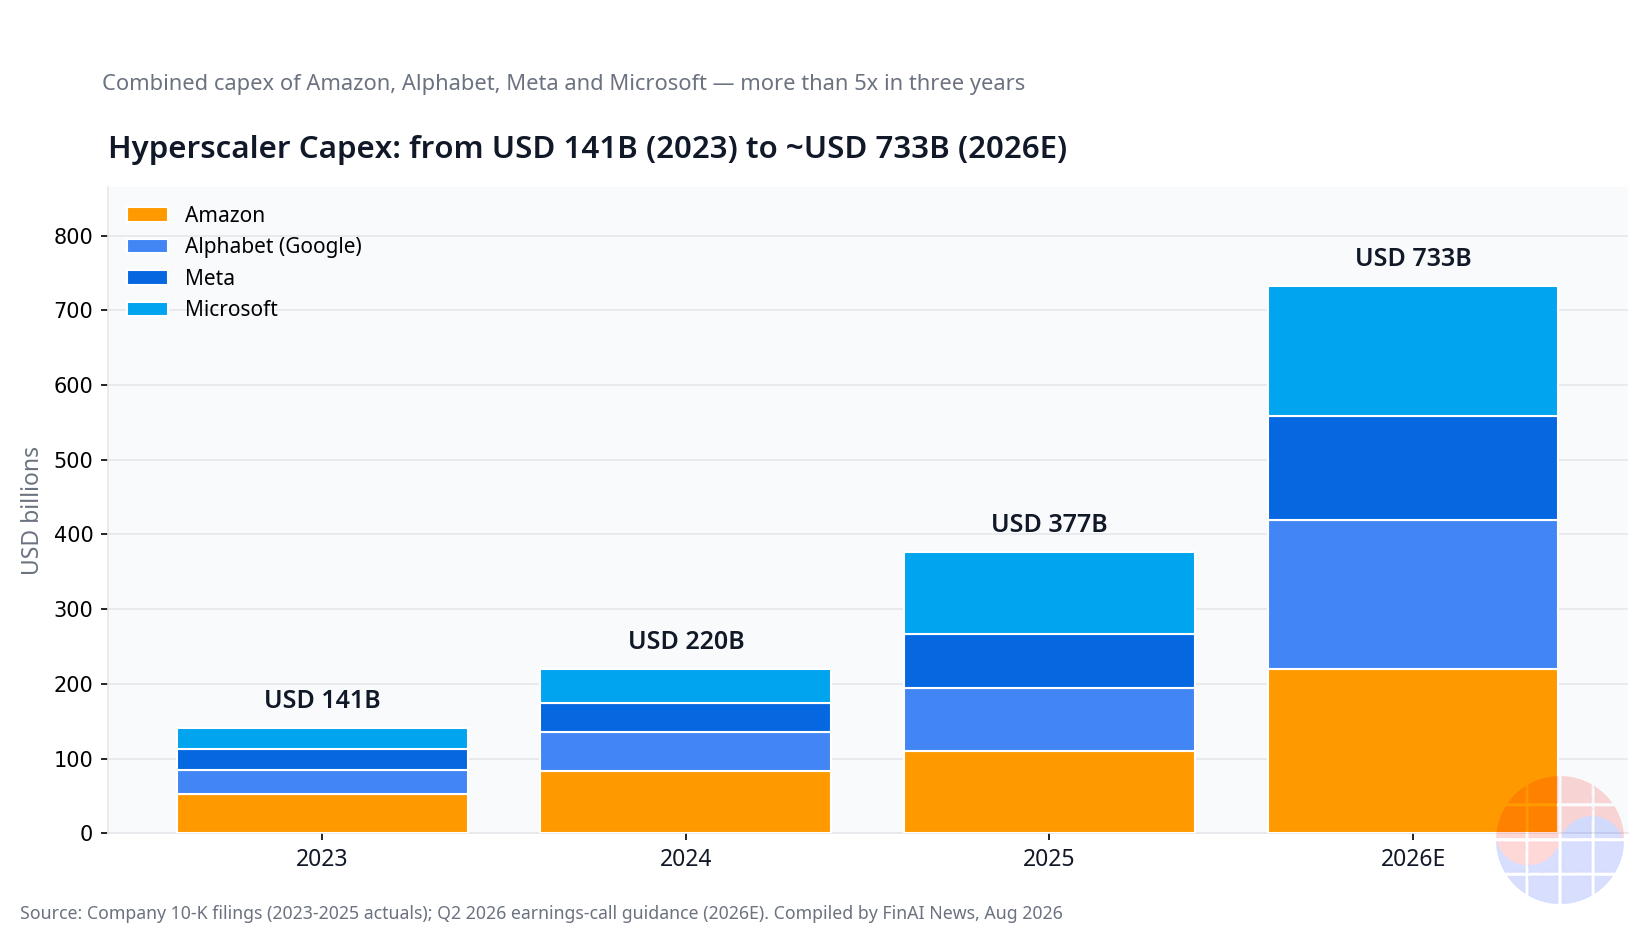
Bagi para vendor memori, dinamikanya relatif jinak: mereka menjual "cangkul dan sekop" (HBM) dengan harga yang dilindungi LTA. Risiko pembangunan berlebih jatuh ke pembeli dan para pembangun. Bagi investor, bacaannya lugas: dalam rantai nilai AI, memori dengan kepemimpinan HBM adalah mata rantai pasokan dengan rasio risiko-imbal hasil terbaik.
Paradoks Jevons versi token
Masih ada satu keping yang menjelaskan mengapa permintaan HBM tidak habis meski inferensi makin murah. Dalam dua tahun terakhir, biaya per token anjlok — efisiensi model yang membaik, kompetisi antar penyedia, optimasi infrastruktur. Intuisi berkata: token lebih murah, belanja komputasi turun. Ilmu ekonomi berkata sebaliknya: ketika sebuah input menjadi murah, penggunaannya berkembang lebih dari proporsional.
Token murah membuka kasus penggunaan yang dulu mustahil — agen otonom, inferensi yang selalu aktif, video generatif berskala besar — dan masing-masing menuntut lebih banyak akselerator; setiap akselerator menuntut lebih banyak HBM. Inilah paradoks Jevons yang diterapkan pada token: semakin murah token, semakin berharga komputasi, semakin terjaga permintaan memori berlebar pita tinggi. Narasi "puncak permintaan AI" salah membaca mekanismenya: ia mencampuradukkan harga satuan dengan belanja agregat.
Chase's Take
Ini bukan kisah permintaan; ini kisah pasokan dengan parit struktural. Tiga keunggulan membentuk parit itu, dan tidak satu pun bisa diimprovisasi:
Pertama, HBM adalah parit gabungan: proses DRAM mutakhir plus TSV plus penumpukan presisi plus pengemasan lanjut plus kualifikasi bersama pelanggan. Setiap lapis menyaring pesaing; kombinasinya mengeliminasi mereka. Tidak bisa dibeli dengan uang cepat.
Kedua, oligopoli sudah belajar disiplin. Trauma 2023–2024 mengajari tiga vendor besar untuk memangkas sebelum membanjiri. Memori institusional itu — secara harfiah — yang menjaga harga kontrak tetap kokoh pada 2026 meski PC lesu.
Ketiga, tumpukan pelanggan terbalik. Satu dekade lalu, OEM PC mendikte syarat; kini hyperscaler memohon alokasi HBM. Ketika pelanggan dengan uang terbanyak justru yang paling tidak punya daya tawar, kekuatan penetapan harga tinggal di sisi pasokan.
Bagi Korea, bacaannya dobel menguntungkan. Samsung membawa keluasan IDM — DRAM, NAND, foundry, dan pengemasan di bawah satu atap — dan SK hynix membawa eksekusi HBM terbaik di industri. Keduanya, per Oktober 2026, adalah dua nama memori dengan posisi terbaik di dunia untuk siklus ini. Dan di belakang mereka, ekosistem domestik peralatan dan material — pengujian, penanganan wafer tipis, TSV, material mutakhir — menunggangi gelombang capex HBM yang sama.
Risikonya ada dan harus disebut: jika capex AI berhenti mendadak, premi HBM akan terkompresi. Tetapi LTA dan tiering pelanggan menunda dan meredam skenario itu dengan cara yang tidak dimiliki siklus 2023. Koreksi, kalaupun datang, cenderung lebih pendek dan lebih dangkal.
Implikasi
Bagi investor
- Pilih vendor memori dengan kepemimpinan HBM ketimbang pembeli komoditas. Kekuatan penetapan harga ada di sisi pasokan.
- Awasi tiga sinyal: arah harga kontrak DRAM, durasi dan harga LTA yang diperbarui, serta mix bit HBM dalam produksi para vendor besar. Ketiganya adalah indikator pendahulu siklus.
- Pertanyaan "siapa yang membayar" adalah pertanyaan kredit. Kurangi bobot para pembangun AI yang paling berleverage, atau minta kompensasi dalam bentuk spread; spread kredit dan referensi CDS adalah termometer keberlanjutan capex.
- Jangan samakan PC yang lesu dengan memori yang lesu. Keduanya siklus yang berbeda sejak 2024; PC yang lesu bahkan memperkuat pricing komoditas karena melemahkan pembeli.
Bagi Korea dan para pemainnya
- Samsung dan SK hynix menangkap baik kekuatan penetapan harga komoditas maupun premi mix HBM — kombinasi terbaik yang mungkin dalam siklus ini.
- Ekosistem domestik peralatan dan material — pengujian HBM, TSV, material mutakhir — menerima dorongan capex yang langsung dan berkelanjutan.
- Sudut kebijakan industri: memori tetap menjadi tuas strategis Korea dalam tumpukan AI. Setiap akselerator di dunia membawa memori Korea; itu posisi tawar yang melampaui siklus.
Pertanyaan yang sering diajukan
Apakah penurunan PC membebaskan kapasitas untuk AI? Tidak. Ia membebaskan wafer node mature berspesifikasi komoditas (DDR4, NAND awal) yang tidak bisa menjadi HBM: peralatannya tidak ada, proses TSV-nya tidak ada, penumpukan presisinya tidak ada, kualifikasinya tidak ada. Itu silikon yang salah. Yang dilakukan penurunan PC hanyalah melemahkan pembeli komoditas tradisional di meja negosiasi.
Apa itu crowding-out HBM dan mengapa penting bagi harga? Setiap tumpukan HBM4 12-high memakai 12 die 24 Gb (288 Gb per tumpukan) plus TSV, base die, dan pengemasan lanjut, dengan susut yield di setiap tahap. Per bit yang dihasilkan, HBM menghabiskan kelipatan sumber daya fab dibandingkan DRAM komoditas. Karena kapasitas fab terbatas, pertumbuhan HBM membatasi secara mekanis pertumbuhan pasokan komoditas — dan pembatasan itulah yang menopang harga.
Apa itu LTA dan tiering pelanggan? LTA (long-term agreement) adalah kontrak volume dan harga multi-tahun antara vendor memori dan pembeli besar. Pada 2026, kontrak-kontrak ini diperbarui ke level yang lebih tinggi dengan syarat yang lebih keras bagi pembeli. Tiering adalah alokasi pasokan berprioritas: pembeli AI (hyperscaler, produsen akselerator) didahulukan; sisanya bernegosiasi dengan daya tawar lebih kecil.
Siapa yang membayar pembangunan AI, dan bagaimana pasar kredit menunjukkannya? Capex agregat AI melaju menuju USD 1 triliun per tahun pada akhir 2026, didanai kas, utang, dan struktur SPV. Pasar kredit — spread para emiten yang terekspos dan referensi CDS — mulai membedakan neraca mana yang mampu menyerap siklus. Vendor memori relatif terlindungi karena menjual dengan LTA; risiko pembangunan berlebih jatuh ke pembeli dan para pembangun.
Catatan: analisis ini disusun dari data publik dan estimasi industri per 14 Oktober 2026; syarat kontraktual spesifik dan angka capex internal tidak diungkapkan sepenuhnya ke publik, sehingga proyeksi sebaiknya dibaca sebagai arah, bukan angka pasti.


