VLSI Korea
Dua Pertiga Pasar Semikonduktor Dikuasai 10 Perusahaan (NVIDIA, Memori)
10 perusahaan chip terbesar meraup USD 562,1 miliar dari pasar semikonduktor USD 831 miliar pada 2025: 67,6%. NVIDIA di 18,1%, kebangkitan produsen memori, perusahaan yang tumbuh tetapi kehilangan posisi, dan kesenjangan dua tahun +90% vs +8%.


Ringkasan 30 Detik
- Pendapatan semikonduktor global mencapai USD 831 miliar pada 2025, naik 23,3% dibandingkan tahun sebelumnya, dan 10 perusahaan terbesar meraup USD 562,1 miliar: 67,6% dari seluruh pasar (data firma riset industri, dipresentasikan 22 Oktober 2026).
- NVIDIA sendiri membukukan USD 150,3 miliar dengan pangsa 18,1%, menyumbang sekitar sepertiga dari total pertumbuhan pendapatan industri.
- Tiga produsen memori (Samsung Electronics, SK hynix, dan Micron) naik peringkat, sementara Intel menjadi satu-satunya perusahaan di 10 besar yang pendapatannya turun.
- Dari 2023 ke 2025, industri tumbuh 53%, 10 besar tumbuh 90%, dan seluruh perusahaan lain jika digabungkan hanya tumbuh 8%. Konsentrasi sedang menjadi struktur, bukan sekadar siklus.
Background
Industri semikonduktor dulunya terfragmentasi. Memori, logika, analog, daya, dan chip otomotif adalah arena yang terpisah, masing-masing dengan juaranya sendiri. Investasi pusat data AI telah menggambar ulang peta itu. Angka pendapatan 2025 menunjukkan bukan sekadar tahun yang booming: buah pertumbuhan kini terkonsentrasi di puncak jauh lebih cepat daripada rata-rata industri.
Menurut data yang dirilis pada 22 Oktober 2026 oleh sebuah firma riset industri, pendapatan semikonduktor dunia naik dari sekitar USD 674 miliar pada 2024 menjadi kira-kira USD 831 miliar pada 2025, naik 23,3%. Pada periode yang sama, pendapatan gabungan 10 besar naik dari USD 431,1 miliar menjadi USD 562,1 miliar, tumbuh 30,4%. Perusahaan-perusahaan terbesar tumbuh lebih cepat daripada pasar itu sendiri, sehingga pangsa gabungan mereka naik dari sekitar 64% menjadi 67,6% hanya dalam satu tahun.
Sumber pertumbuhan itu penting. Industri menambah sekitar USD 157 miliar pendapatan pada 2025, dan NVIDIA sendiri menyumbang USD 52,9 miliar di antaranya. Jaraknya dengan peringkat kedua, Samsung Electronics, hampir tiga kali lipat, dari USD 22,3 miliar menjadi USD 64,5 miliar. Memori memperkuat pergeseran tersebut: pasar DRAM berkembang dari sedikit di atas USD 50 miliar pada 2023 menjadi lebih dari USD 150 miliar pada 2025 — hampir tiga kali lipat, dengan pertumbuhan di atas 50% hanya pada 2025 saja. Server AI tidak hanya mengonsumsi HBM; mereka juga menarik permintaan memori sistem, khususnya DDR5, jauh lebih tinggi.
Business Deep Dive
10 Besar 2025: pendapatan, pangsa, dan pertumbuhan
| Peringkat 2025 | Peringkat 2024 | Perusahaan | Pendapatan 2025 (USD miliar) | Pendapatan 2024 (USD miliar) | Pertumbuhan | Pangsa 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150,3 | 97,4 | +54,3% | 18,1% |
| 2 | 2 | Samsung Electronics | 85,8 | 75,1 | +14,2% | 10,3% |
| 3 | 4 | SK hynix | 67,2 | 47,2 | +42,3% | 8,1% |
| 4 | 3 | Intel | 48,5 | 50,4 | -3,7% | 5,8% |
| 5 | 7 | Micron | 45,6 | 29,2 | +56,3% | 5,5% |
| 6 | 6 | Broadcom | 39,5 | 30,9 | +28,0% | 4,8% |
| 7 | 5 | Qualcomm | 38,9 | 34,9 | +11,6% | 4,7% |
| 8 | 8 | Apple* | 34,4 | 25,0 | +37,5% | 4,1% |
| 9 | 9 | AMD | 32,7 | 24,5 | +33,4% | 3,9% |
| 10 | 10 | MediaTek | 19,1 | 16,5 | +15,6% | 2,3% |
| — | — | Total 10 besar | 562,1 | 431,1 | +30,4% | 67,6% |
| — | — | Total pasar | sekitar 831 | sekitar 674 | +23,3% | 100% |
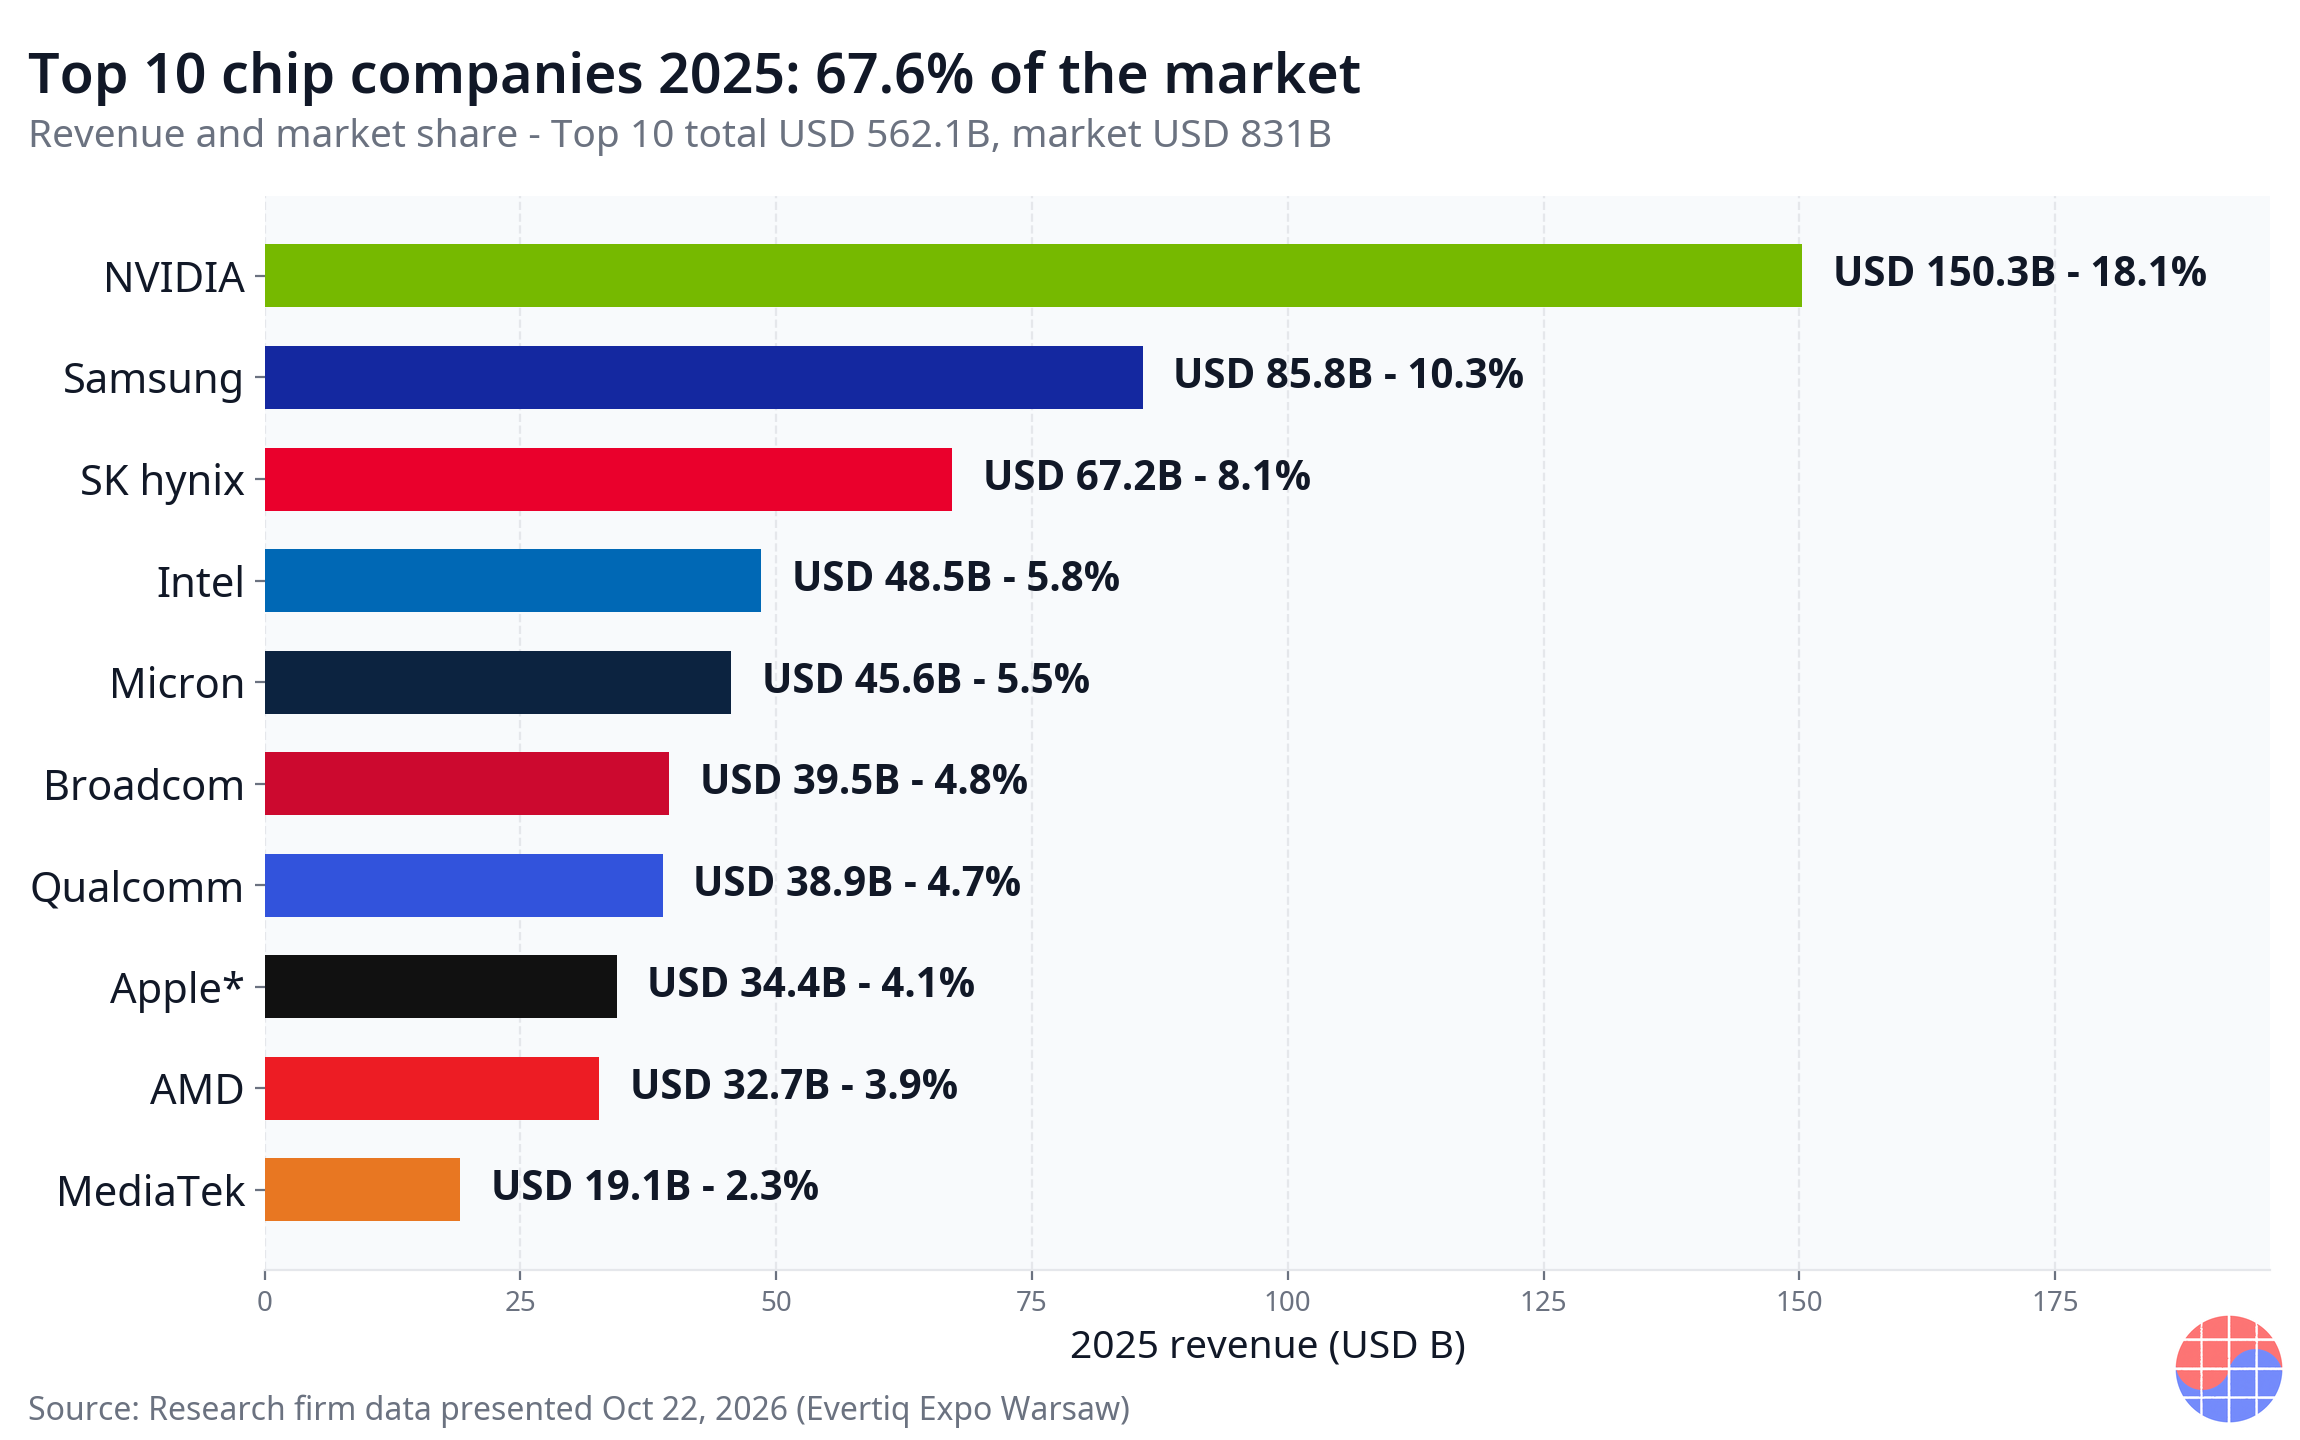
*Angka Apple adalah nilai yang diberikan firma riset kepada aktivitas semikonduktor internalnya, bukan penjualan chip ke pihak eksternal. Sumber: data firma riset industri, dipresentasikan 22 Oktober 2026.
Memori menulis ulang peringkat
Sebagian besar pergerakan datang dari memori. Micron tumbuh paling cepat di 10 besar, 56,3%, menambah USD 16,4 miliar hingga mencapai USD 45,6 miliar dan naik dari peringkat ketujuh ke kelima, melewati Broadcom dan Qualcomm. SK hynix tumbuh 42,3% menjadi USD 67,2 miliar dan mengambil posisi ketiga: pada 2024 ia berada sekitar USD 3,1 miliar di bawah Intel; setahun kemudian ia berada USD 18,7 miliar di atasnya. Posisi kedua perusahaan bertukar sepenuhnya dalam dua belas bulan.
Angka-angka ini penting dibaca sebagai pendapatan, bukan volume. Ketika produsen mengalihkan kapasitas ke HBM dan DRAM server berkapasitas tinggi, pasokan jenis memori lain mengetat dan harga naik juga di luar HBM. Harga dan bauran produk menjelaskan sebagian besar pertumbuhan. Kenaikan produsen memori karena itu adalah produk dari satu gelombang — permintaan AI — dan peringkat dapat bergerak lagi jika gelombang itu surut.
Tumbuh, tetapi tetap kalah
Pesan paling tajam dari data ini adalah pertumbuhan tidak lagi sama dengan kemenangan. Samsung Electronics menumbuhkan pendapatan 14,2% menjadi USD 85,8 miliar dan mempertahankan posisi kedua, tetapi ia tumbuh lebih lambat daripada pasar yang naik 23,3%, sehingga pangsanya turun dari 11,1% menjadi 10,3% dan keunggulannya atas SK hynix menyempit dari USD 27,8 miliar menjadi USD 18,5 miliar. Qualcomm adalah contoh paling jelas: pendapatan naik 11,6%, namun ia jatuh dari peringkat kelima ke ketujuh dan pangsanya turun dari 5,2% menjadi 4,7%.
Cermin sebaliknya juga ada. Broadcom tumbuh 28,0% dan melewati Qualcomm, tetapi Micron melewati Broadcom, sehingga ia tetap di peringkat keenam. AMD tumbuh 33,4% — lebih cepat daripada pasar maupun rata-rata 10 besar — dan tetap di peringkat kesembilan, karena Apple tumbuh lebih cepat dan jarak di antara keduanya melebar dari sekitar USD 0,5 miliar menjadi USD 1,7 miliar. Intel adalah satu-satunya pemasok 10 besar yang pendapatannya menurun, turun 3,7%, dengan pangsa jatuh dari 7,5% menjadi 5,8%.
Dalam dua tahun, konsentrasi menjadi struktural
| Segmen | Pertumbuhan 2023 → 2025 | Catatan |
|---|---|---|
| Total industri | +53% | Pendapatan 2025 sekitar USD 831 miliar |
| Gabungan 10 besar | +90% | Pangsa 67,6% pada 2025 |
| Seluruh pemasok lain | +8% | Sebagian besar pertumbuhan masuk ke 10 besar |
| NVIDIA + 3 produsen memori | 24% → 42% | Pangsa pendapatan industri, 2023 vs 2025 |
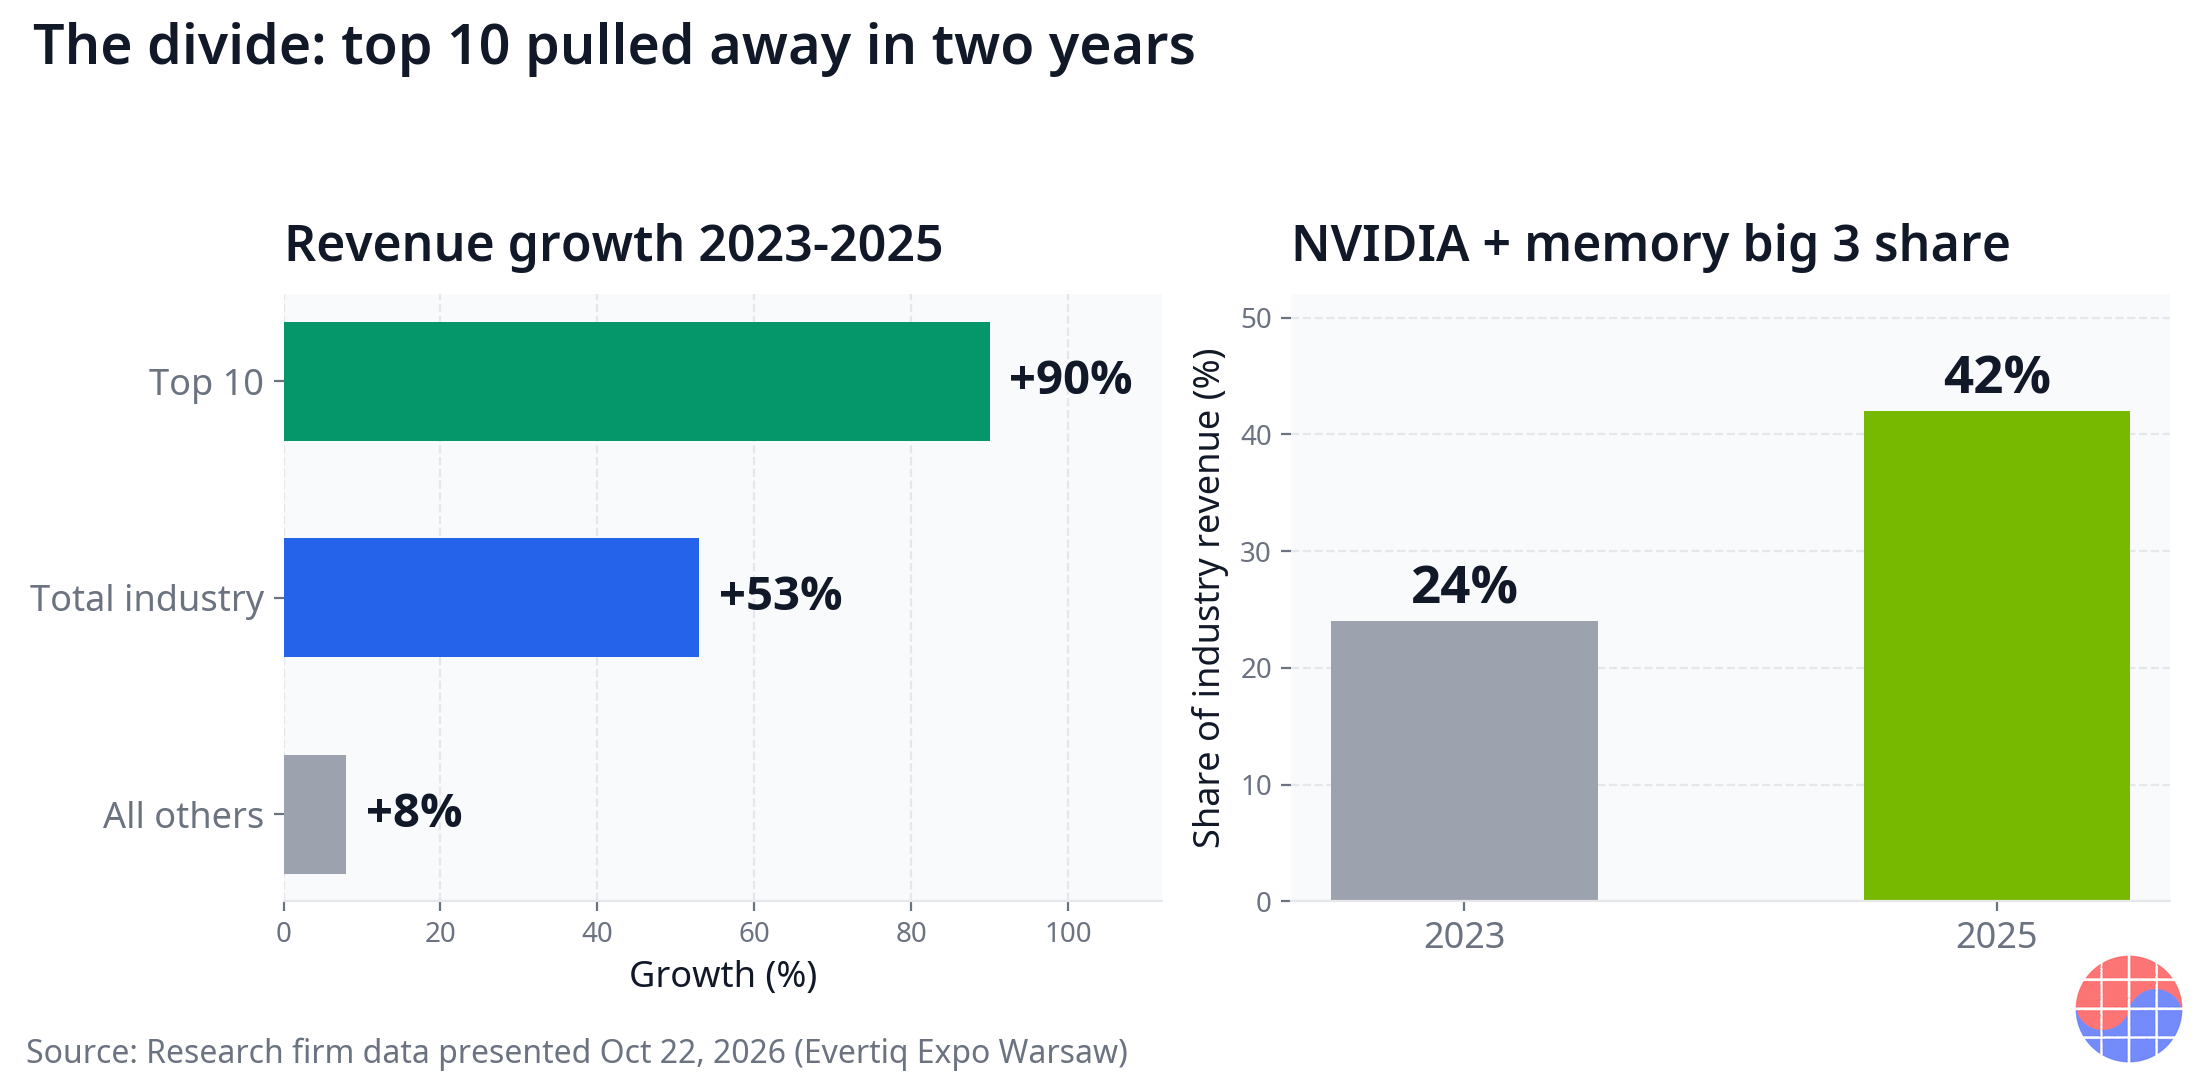
Dalam jendela dua tahun, konsentrasi terlihat struktural dan bukan siklikal. Saat industri tumbuh 53%, 10 besar tumbuh 90% dan sisa industri jika digabungkan hanya berhasil sekitar 8%. NVIDIA ditambah tiga produsen memori besar bergerak dari 24% pendapatan industri pada 2023 menjadi 42% pada 2025 — dua dari setiap lima dolar kini jatuh ke empat perusahaan.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
Laju itu makin cepat memasuki 2026. Dalam pembaruan September dari firma riset yang sama, pendapatan industri semester pertama 2026 mencapai USD 752 miliar — sudah sekitar 90% dari total setahun penuh 2025. Pendapatan kuartal kedua saja menembus USD 425 miliar, naik lebih dari 31% dari kuartal ke kuartal, dengan memori mencakup lebih dari separuh pasar dan DRAM, NAND, serta NOR semuanya mencetak rekor pendapatan kuartalan. Pendapatan di luar memori pun masih naik sedikit di atas 10% secara berurutan, dibandingkan rata-rata historis kuartal kedua yang sedikit di atas 3%. Secara terpisah, data asosiasi industri (SIA/WSTS) menunjukkan penjualan kumulatif 2026 hingga Agustus menembus USD 1 triliun untuk pertama kalinya, dengan prospek setahun penuh di atas USD 1,6 triliun — tetapi angka-angka itu memakai metodologi yang berbeda dan tidak dapat dibandingkan secara langsung dengan angka di atas.
Chase's Take
Inti dari konsentrasi ini adalah kualifikasi, bukan sekadar permintaan. Pasar akselerator AI tidak terbuka untuk semua orang. Hanya pemasok yang lolos kualifikasi pelanggan yang dapat mengirim HBM; kapasitas pengemasan canggih dan neraca yang mampu menopang CapEx raksasa adalah syarat masuk. Kualifikasi butuh waktu, CapEx yang lebih besar menurunkan biaya per unit, dan pelanggan besar memusatkan volume pada pemasok yang terbukti. Ini adalah struktur penggandaan skala yang klasik.
Bagi perusahaan di luar 10 besar, masalahnya karena itu datang sebelum daya saing produk: pengadaan dan prioritas. Saat pemasok terbesar mengarahkan kapasitas ke HBM dan produk server, ketersediaan komponen untuk pasar industri dan otomotif — pasar yang jauh dari AI — menjadi fungsi dari prioritas investasi segelintir pemasok. Definisi risiko rantai pasok sedang berubah: risikonya bukan lagi hanya komponen yang dihentikan produksinya atau tertinggal secara teknis, tetapi pembeli yang turun dalam daftar prioritas pemasok.
Dari sudut pandang Korea, memiliki dua produsen memori di dalam tiga besar adalah peluang sekaligus risiko konsentrasi. Samsung Electronics dan SK hynix bersama-sama memegang pangsa 18,4% — kira-kira setara dengan NVIDIA sendiri. Namun nasib kedua perusahaan bertumpu pada variabel yang sama, yaitu permintaan dan harga memori server AI. Portofolio semikonduktor Korea karena itu lebih mirip taruhan terkonsentrasi daripada yang terdiversifikasi: ia menghasilkan lebih cepat daripada industri saat harga naik, dan dapat jatuh lebih cepat saat harga berbalik.
Implications
- Perhatikan pangsa, bukan hanya pertumbuhan. Beberapa perusahaan mencatat pertumbuhan dua digit pada 2025 dan tetap kehilangan posisi. Di pasar ini, pertumbuhan absolut tidak menggambarkan kedudukan kompetitif; kecepatan relatif terhadap rata-rata pasar adalah papan skor yang sesungguhnya.
- Bagian tengah tabel memiliki pilihan yang menyempit. Nomor dua yang kehilangan pangsa, seperti Samsung Electronics, atau perusahaan yang tumbuh tetapi tersalip, seperti Qualcomm, memiliki dua pilihan realistis: membangun eksposur AI secara langsung, atau mengukir posisi yang dapat dipertahankan di ceruk yang tidak diprioritaskan 10 besar. Ekspansi portofolio yang luas dan tanpa fokus hanya akan semakin mengencerkan kecepatan relatif.
- Pembeli harus merancang ulang pengadaan. Perusahaan yang membeli semikonduktor industri dan otomotif perlu meninjau kembali perjanjian jangka panjang, sumber ganda, dan kebijakan persediaan, karena prioritas investasi pemasok kini menentukan ketersediaan komponen.
- Bagi investor, konsentrasi itu sendiri adalah variabel. Pangsa 67,6% untuk 10 besar adalah bukti efisiensi, tetapi juga berarti laba industri bergerak mengikuti hasil beberapa perusahaan ketika siklus CapEx AI berbalik. Risiko konsentrasi harus dihargai bersama premi.
FAQ
Q1. Berapa pangsa 10 perusahaan teratas di pasar semikonduktor 2025? USD 562,1 miliar, atau 67,6% dari total pasar sekitar USD 831 miliar (data firma riset industri, dipresentasikan 22 Oktober 2026), naik dari pangsa gabungan sekitar 64% pada 2024.
Q2. Mengapa perusahaan memori naik peringkat? Pasar DRAM hampir tiga kali lipat dalam dua tahun, dari sedikit di atas USD 50 miliar pada 2023 menjadi lebih dari USD 150 miliar pada 2025. Server AI mendorong permintaan tidak hanya untuk HBM, tetapi juga memori sistem DDR5, dan ketika kapasitas bergeser ke HBM dan DRAM server, pasokan yang lebih ketat mengangkat harga dan pendapatan lebih jauh.
Q3. Perusahaan mana yang pendapatannya tumbuh tetapi tetap kehilangan posisi? Qualcomm tumbuh 11,6% namun jatuh dari peringkat kelima ke ketujuh. Samsung Electronics tumbuh 14,2% tetapi pangsanya turun dari 11,1% menjadi 10,3%, sementara Broadcom (+28,0%) dan AMD (+33,4%) tumbuh tanpa naik satu peringkat pun. Intel adalah satu-satunya perusahaan 10 besar yang pendapatannya menurun (-3,7%).
Q4. Apa arti konsentrasi pasar bagi perusahaan di luar industri AI? Saat pemasok terbesar memprioritaskan kapasitas untuk HBM dan produk server AI, pasokan komponen non-AI untuk penggunaan industri dan otomotif dapat mengetat dan harga dapat naik. Ketersediaan komponen bagi pembeli semakin bergantung pada prioritas investasi pemasok, sehingga pentingnya perjanjian jangka panjang dan sumber ganda meningkat.
Sumber
- Data firma riset industri (Omdia) yang dipresentasikan di Evertiq Expo Warsaw, diterbitkan 22 Oktober 2026: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
Artikel ini hanya untuk tujuan informasi dan bukan merupakan rekomendasi untuk membeli atau menjual sekuritas apa pun. Angka-angka mengikuti metodologi firma riset yang dikutip dan dapat berbeda dari estimasi lain yang diterbitkan.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja