 VLSI Korea
Bottleneck sebenarnya interkoneksi optik AI — perang foundry fotonik silikon dibaca dari uang muka pelanggan
Pelanggan membayar tunai hari ini untuk kapasitas fotonik silikon yang belum ada: uang muka USD 290 juta ke Tower, deposit reservasi Soitec, dan uang muka ke STMicro. Aset paling langka dalam buildout AI bukanlah laser atau DSP — melainkan fab yang bisa mencetak PIC.


Ringkasan 30 detik: Pelanggan membayar tunai hari ini untuk kapasitas chip yang belum ada. Tower Semiconductor membukukan uang muka pelanggan USD 290 juta untuk mengamankan kapasitas fotonik silikon 2027. Soitec mengunci lebih dari sepuluh pelanggan fotonik dalam perjanjian reservasi multi-tahun dengan deposit tunai. STMicroelectronics mengatakan semakin banyak pelanggan menginginkan perjanjian jangka panjang dengan uang muka tunai. Sementara itu pengiriman modul optik 1.6T diperkirakan melonjak dari 2,5 juta menjadi 20 juta unit dalam satu tahun, dan Lumentum mengatakan komponen optiknya habis terjual hingga awal 2029. Aset paling langka dalam pembangunan infrastruktur AI bukanlah laser atau DSP — melainkan fab yang bisa mencetak chip fotonik. Ini adalah kisah bisnis tentang kekuatan penetapan harga, bukan kisah teknologi tentang cahaya.
Latar belakang
Di dalam setiap pusat data AI, GPU saling berkomunikasi pada kecepatan yang tak lagi mampu ditangani kabel tembaga. Jejak tembaga yang membawa 200 gigabit per jalur membakar daya, mendistorsi sinyal, dan kehabisan jarak setelah beberapa meter. Cahaya tidak. Maka industri mengubah sinyal listrik menjadi sinyal optik, menembakkannya melalui serat optik, lalu mengubahnya kembali — miliaran kali per detik.
Inti konversi itu adalah photonic integrated circuit (PIC): chip yang menghasilkan, memodulasi, merutekan, dan mendeteksi cahaya, diproduksi di atas wafer silikon menggunakan proses semikonduktor. Fotonik silikon (silicon photonics, SiPh) adalah teknologi membangun PIC dengan proses yang kompatibel CMOS pada wafer 300mm — membuat chip cahaya sebagaimana industri membuat chip logika: dalam skala besar, di sebuah foundry.
Tiga kekuatan bertabrakan pada 2026:
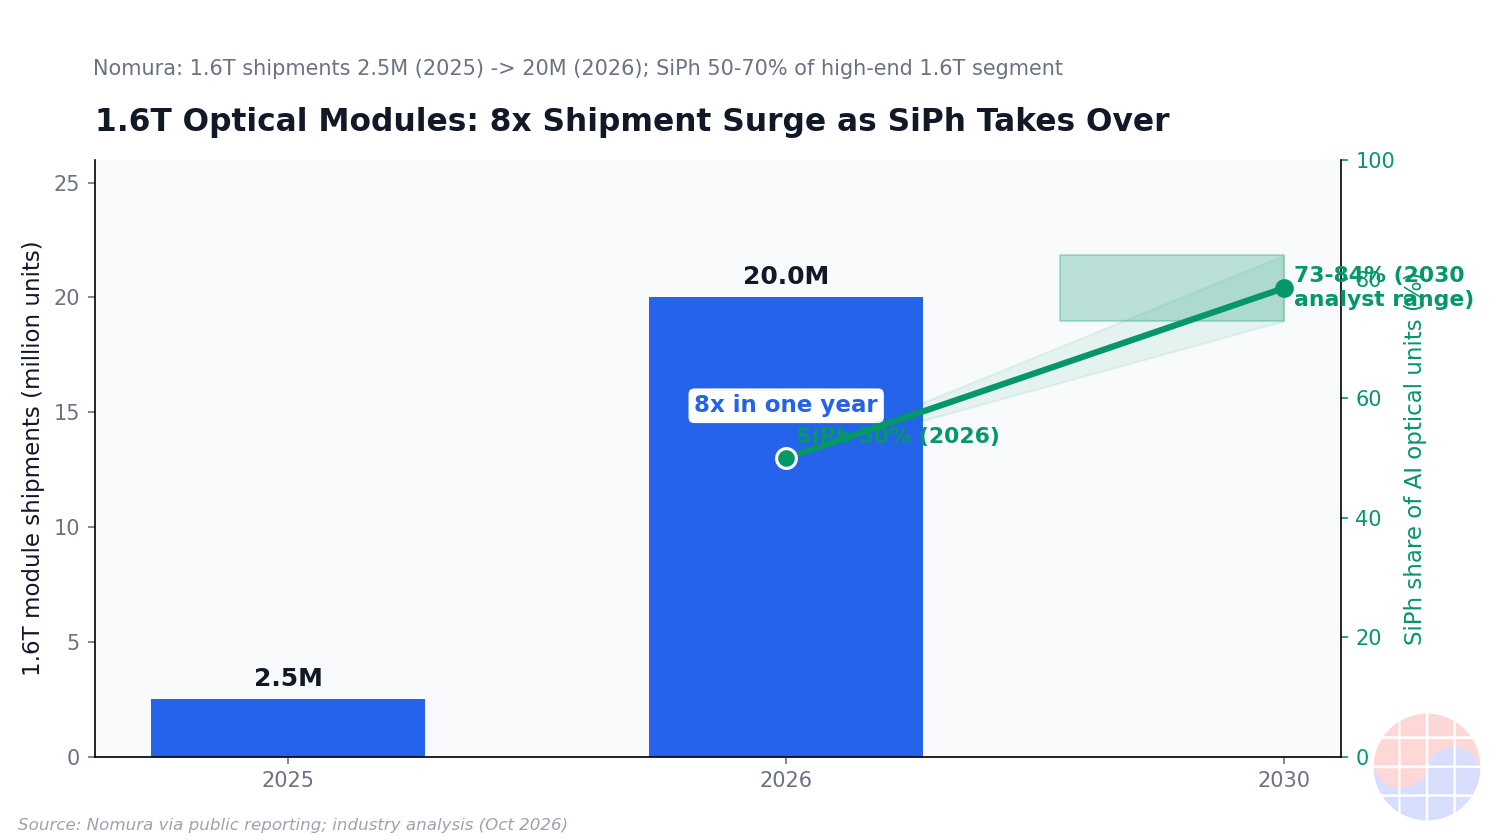
- Bandwidth meledak. Transceiver optik 1,6-terabit komersial tiba tahun ini, dan analis memperkirakan pengiriman modul 1.6T melonjak dari 2,5 juta unit pada 2025 menjadi 20 juta pada 2026 — kenaikan delapan kali lipat — seiring NVIDIA dan Broadcom berlomba menggelar fabric switching 102.4T. (Source: TokenRing/observernewsonline)
- Arsitektur bergeser. Transceiver pluggable memberi jalan pada optik near-packaged dan co-packaged (CPO/NPO), di mana mesin optik duduk di samping — atau di paket yang sama dengan — switch ASIC. Perkiraan riset menyebut CPO bisa mencakup sekitar 35% modul optik di pusat data AI pada 2030. (Source: GlobeNewswire) Switch Ethernet Photonics Spectrum-X NVIDIA sudah dalam produksi penuh dengan lima pelanggan hyperscaler ternama. (Source: NextMSC)
- Setiap unit optik butuh PIC, dan setiap PIC butuh fab. Berbeda dengan chip DSP yang bisa dicetak puluhan foundry, PIC membutuhkan proses fotonik khusus: waveguide, modulator, fotodetektor germanium, dan integrasi laser. Sangat sedikit fab yang memilikinya. Di sinilah kisah bisnis bermula.
Analisis bisnis
1. Sinyal uang muka: pelanggan membayar untuk kapasitas yang belum ada
Dalam industri semikonduktor, sinyal permintaan terkuat bukanlah pesanan. Melainkan uang muka untuk kapasitas yang belum ada — pelanggan menyerahkan tunai sekarang karena yakin kapasitas itu tak akan tersedia sebaliknya. Pada Mei 2026, sinyal itu menyala merah di fotonik silikon:
| Perusahaan | Instrumen penguncian | Skala | Yang diamankan |
|---|---|---|---|
| Tower Semiconductor | Uang muka pelanggan + kontrak 2027 | USD 290 juta diterima; kontrak SiPh 2027 senilai USD 1,3 miliar; komitmen 2028 lebih besar, uang muka berikutnya diperkirakan Jan 2027 | Kapasitas SiPh 300mm untuk produksi 2027 (Source: TipRanks) |
| Soitec | Perjanjian reservasi kapasitas multi-tahun dengan deposit tunai | 10+ pelanggan fotonik; ~80% perjanjian akan ditandatangani dalam hitungan minggu; deposit terkait volume yang dikomitmenkan (dikembalikan jika diambil, hangus jika tidak) | Pasokan substrat photonics-SOI — Soitec menguasai ~95% pasar (Source: Reuters via SRN News) |
| STMicroelectronics | Perjanjian jangka panjang dengan uang muka tunai | Jumlah pelanggan yang "signifikan" menginginkan LTA 1–3 tahun yang mengunci kapasitas, volume, harga, dan uang muka tunai | Kapasitas SiPh di pabrik Crolles 300mm; pendapatan pusat data >USD 1 miliar pada 2026, jauh di atas USD 2 miliar pada 2027 (Source: AmericanBankingNews) |
Pengumuman Tower adalah data paling bersih: USD 290 juta uang muka yang diterima berhadapan dengan kontrak pendapatan fotonik silikon 2027 senilai USD 1,3 miliar, dengan pelanggan berkomitmen pada pesanan 2028 yang bahkan lebih besar. Cara manajemen membingkaikannya penting — komitmen tersebut mewakili lantai (floor), bukan langit-langit: minimum kontraktual dengan perkiraan permintaan aktual yang lebih tinggi. (Source: Berrit Media)
Versi Soitec bisa dibilang lebih dramatis karena ia duduk di hulu semua orang. Wafer photonics-SOI-nya adalah substrat di bawah hampir setiap chip fotonik silikon yang dikirim hari ini. Ketika monopolis substrat mulai menuntut deposit tunai terkait volume yang dikomitmenkan — dengan deposit hangus jika pelanggan gagal mencapai target — dan mewajibkan pelanggan berbagi data inventaris agar mereka tidak menimbun wafer menjauh dari pesaing, itu adalah definisi pasar penjual. Pendapatan photonics-SOI Soitec melampaui USD 100 juta pada tahun fiskal yang berakhir Maret 2026 dan diproyeksikan lebih dari dua kali lipat tahun ini — angka yang kini disebut CEO Laurent Rémont "absolutely a floor." Perusahaan tidak memperkirakan butuh fab baru hingga sekitar 2029. (Source: Reuters via SRN News)
2. Peta lima fab: siapa yang benar-benar bisa mencetak PIC
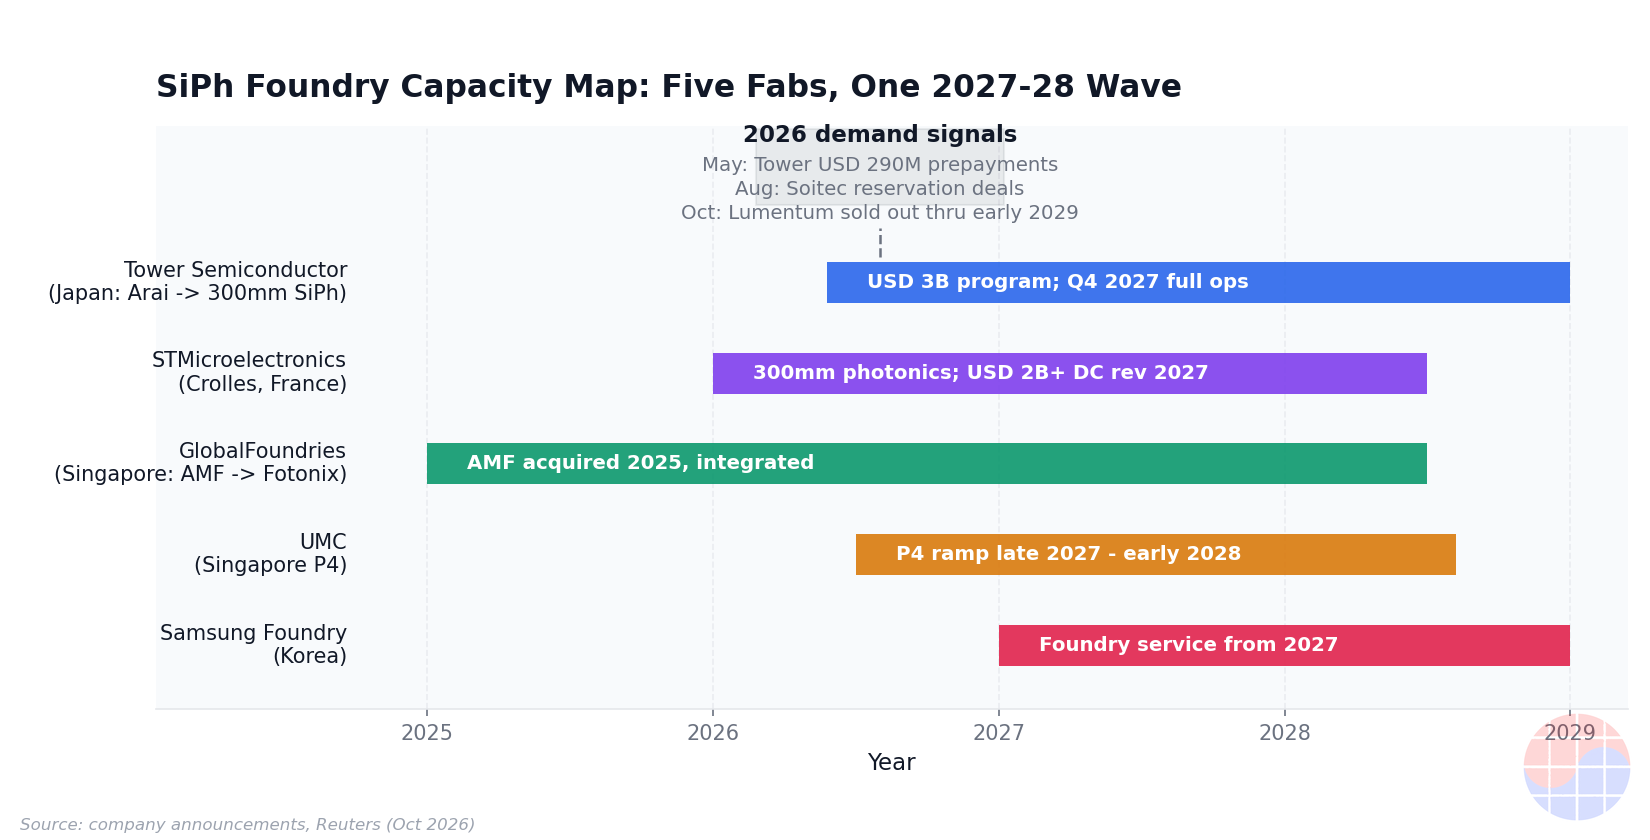
Inilah lapisan yang luput dari liputan arus utama. Analis memberi harga pada laser (Lumentum, Coherent), DSP (Marvell, Broadcom), dan pembuat modul (Innolight, Eoptolink). Namun hampir tak ada yang memetakan lapisan di antaranya: fab yang bisa memproduksi PIC dalam skala besar. Per akhir 2026, peta itu berisi kira-kira lima nama:
- Tower Semiconductor — pemain SiPh merchant terbesar yang berdedikasi; platform PH18; jejak Israel/AS/Jepang. Kontrak 2027 senilai USD 1,3 miliar.
- GlobalFoundries — platform Fotonix (Malta, New York); mengakuisisi foundry SiPh Singapura AMF pada 2025 dan melipatnya ke dalam Fotonix. (Source: DQIndia)
- STMicroelectronics — IDM yang mengirim PIC dalam skala kira-kira setara Tower melalui platform PIC100, sebagian besar ke pembuat modul optik; berinvestasi di pabrik Crolles 300mm untuk fotonik. Konektivitas pusat data ditetapkan mencapai ~80% dari penagihan pusat datanya pada 2027. (Source: AmericanBankingNews)
- UMC — fab Singapura 12 inci mengirim wafer SiPh produksi massal pertamanya pada Juli 2026 (bersama startup SILITH); platform 300mm miliknya dibuka untuk pelanggan umum pada 2027; ekspansi ruang bersih Fase 4 sedang berjalan; belanja modal 2026 dinaikkan menjadi USD 2 miliar. (Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — resmi memasuki bisnis foundry SiPh pada OFC 2026 dengan platform 300mm; mesin optik via thermocompression bonding pada 2027, layanan foundry mulai 2027, CPO turnkey ditargetkan 2029. (Source: ChipPub)
Klasifikasilah tempat mispricing itu berada. STM biasanya dimodelkan sebagai pembuat chip, bukan pemasok PIC merchant. Samsung dihitung sebagai penantang foundry logika, bukan pemain fotonik. Platform COUPE TSMC sudah produksi massal tetapi pada dasarnya captive — ia menjual fotonik melalui aliran bonding SoIC miliknya sendiri, bukan sebagai kapasitas merchant terbuka. Intel memiliki riwayat volume SiPh terpanjang (jutaan PIC dalam pluggable-nya sendiri) tetapi juga melayani dirinya sendiri terlebih dahulu. Maka pasokan merchant terbuka yang sesungguhnya atas wafer PIC jauh lebih langka daripada yang disiratkan nama-nama besar itu. Kelangkaan plus ketidaktersubstitusian sama dengan kekuatan penetapan harga.
3. Mekanisme kekuatan penetapan harga: mengapa foundry menang duluan
Ekonominya bekerja seperti ini:
- Permintaan bersifat lumpy dan mendesak. Hyperscaler tidak bisa menunggu kelangkaan fotonik berlalu sebagaimana mereka menunggu GPU — interkoneksi optik berada di jalur kritis setiap klaster AI baru. CEO Lumentum mengatakan kepada Bloomberg pada 9 Oktober bahwa komponen optik perusahaannya habis terjual hingga awal 2029, bahwa ia tidak bisa memenuhi kira-kira 70% permintaan untuk sebagian produk hingga 2027 dan ~30% untuk produk lain hingga 2028, dan bahwa pelanggan sudah memesan hingga 2030. (Source: TechDefused)
- Pasokan tidak elastis. Menambah kapasitas SiPh berarti mengonversi atau membangun lini 300mm — 12 hingga 18 bulan dalam skenario terbaik, dan waktu tunggu peralatan BiCMOS panjang. Soitec tidak butuh fab baru hingga ~2029, yang memberi tahu Anda betapa ketatnya hulu.
- Pelanggan menyeleksi diri ke dalam uang muka. Pembuat modul yang membayar uang muka agregat USD 290 juta ke Tower tidak sedang membeli opsi — ia membeli asuransi. Ekonomi deposit (ambil volumenya dan dapatkan kembali, gagal dan hangus, sesuai syarat Soitec) menyaring permintaan phantom, yang persis membakar industri pada siklus double-ordering 2021–22.
Hasilnya: dalam jangka pendek, rente mengalir ke siapa pun yang mengendalikan kapasitas — foundry PIC dan pemasok substrat. Ini mekanisme siklus yang sama seperti LTSA memori dan uang muka foundry pada kelangkaan sebelumnya: dolar pertama kekuatan penetapan harga mendarat di pemilik bottleneck.
4. Ironi 2027–28: kelangkaan sekarang, gelombang kapasitas kemudian
Inilah kejutan yang harus dipegang setiap investor dalam kepalanya sekaligus. Sementara 2026–27 adalah pasar kelangkaan, sebuah gelombang kapasitas mendarat pada 2027–28:
- Tower: program Jepang USD 3 miliar — fasilitas Arai dikonversi menjadi produksi SiPh 300mm dengan operasi penuh pada Q4 2027, plus fab 300mm baru di samping Fab 7, didukung subsidi pemerintah Jepang USD 1 miliar. Tower menaikkan target pendapatan 2028 menjadi USD 3,6 miliar (dari 2,8 miliar). (Source: Reuters)
- UMC: ruang bersih P4 Singapura ramp-up akhir 2027 hingga awal 2028; platform 300mm proprietary dibuka untuk semua pelanggan mulai 2027.
- GF: AMF Singapura terintegrasi ke dalam Fotonix.
- STM: kapasitas fotonik Crolles 300mm mulai online.
- Samsung: layanan foundry mulai 2027.
Kelangkaan jangka pendek dan gelombang kapasitas jangka menengah berdampingan — dan itu normal dalam semikonduktor. Implikasinya adalah estafet penangkap rente: foundry PIC dan pemasok substrat memegang kekuatan penetapan harga selama fase kelangkaan; ketika gelombang tiba, harga menormalkan dan rente bergeser ke hilir ke siapa pun yang memenangkan permainan volume — vendor modul optik dan DSP yang mengirim puluhan juta unit. Bank of America memperkirakan area wafer yang dibutuhkan chip fotonik tumbuh ~60% per tahun dari 2026 hingga 2030, itulah sebabnya bahkan gelombang kapasitas pun mungkin tidak cukup. (Source: IndexBox)
5. Salah baca pasar: "CPO tertunda" bukan berarti "fotonik mati"
Narasi umum 2026 menyatakan karena volume co-packaged optics tergelincir ke 2028–29, momentum fotonik telah berakhir. Aksi harga tidak setuju: pada 9 Oktober, di hari yang sama Lumentum mengumumkan habis terjual hingga awal 2029, Applied Optoelectronics (AAOI) dan Lumentum (LITE) sama-sama melonjak mid-single-digit dalam satu sesi seiring saham optik menguat. (Source: TradingKey)
Kebingungannya adalah antara dua argumen berbeda. Debat volume jangka pendek (kapan CPO ramp?) memang tidak pasti. Argumen kapasitas jangka menengah (apakah kapasitas fab PIC cukup untuk transisi 1.6T/3.2T?) tidak — itu aritmetika. 2,5 juta menjadi 20 juta modul 1.6T dalam satu tahun, dengan SiPh mengambil 50–70% segmen high-end. Setiap satu modul itu butuh PIC. Perdagangan "fotonik tertunda" mencampuradukkan pertanyaan waktu soal bentuk kemasan dengan pertanyaan pasokan wafer, dan uang muka memberi tahu Anda mana yang dikhawatirkan orang-orang yang mengeluarkan uang sungguhan.
Chase's Take
Saya sudah pernah menonton film ini sebelumnya — di DRAM, di foundry, di setiap siklus di mana permintaan muncul sebelum kapasitas ada. Tandanya selalu sama: siapa yang membayar untuk sesuatu yang belum ada. USD 290 juta milik Tower bukanlah purchase order. Itu pengakuan. Anda tidak menyerahkan sembilan digit ke sebuah foundry untuk kapasitas 2027 kecuali rencana produk 2027 Anda mati tanpanya.
Yang membuat siklus ini lebih tajam daripada siklus memori adalah kesenjangan substitusi. Di DRAM Anda setidaknya bisa berganti vendor. Di fotonik silikon pada kecepatan 1.6T, daftar fab yang bisa mencetak PIC Anda hanya lima nama — dan dua di antaranya (TSMC, Intel) pada dasarnya captive pada aliran mereka sendiri. Itu bukan rantai pasok. Itu shortlist.
Hal kedua yang akan saya awasi adalah klausul data inventaris Soitec. Pemasok yang menuntut visibilitas ke inventaris pelanggan pernah terbakar oleh permintaan phantom sebelumnya — dan Soitec pernah, di RF-SOI untuk smartphone. Fakta bahwa ia memberlakukan syarat-syarat ini sekarang, sambil menggambarkan pertumbuhan pendapatan 2x sebagai "absolutely a floor," memberi tahu Anda manajemen yakin permintaan ini nyata tetapi menolak membangun atas dasar kepercayaan. Disiplin semacam itulah yang menciptakan kelangkaan: tak ada yang membangun mendahului komitmen yang ditandatangani dan didukung deposit, sehingga celah antara permintaan riil dan pasokan yang dikomitmenkan tetap terbuka — dan kekuatan penetapan harga tetap di tangan pemilik bottleneck.
Bacaan strategisnya: untuk 18–24 bulan ke depan, eksposur dengan risiko-timbal-balik terbaik di infrastruktur optik AI bukanlah pembuat laser atau perancang DSP — melainkan pemilik kapasitas. Ketika gelombang 2027–28 mendarat, putar pertanyaannya dari "siapa yang punya kapasitas" menjadi "siapa yang punya volume," karena saat itulah pembuat modul dan vendor DSP mengambil alih estafet. Pasar selalu memberi harga pada lapisan yang terlihat terlebih dahulu dan menemukan lapisan bottleneck kemudian. Kali ini, bottleneck-nya mengajukan laporan keuangannya — Anda hanya perlu membacanya.
Implikasi
Bagi investor: - Durasi kekuatan penetapan harga foundry: Fase kelangkaan berjalan setidaknya hingga 2027 (kapasitas 2027 Tower yang dibayar di muka, Lumentum habis terjual hingga awal 2029, deposit reservasi Soitec). Lacak utilisasi dan saldo uang muka dalam laporan kuartalan Tower/Soitec/STM sebagai indikator terdepan — ketika uang muka berhenti tumbuh, kelangkaan berakhir. - Rotasi 2028: Gelombang kapasitas (Tower Jepang Q4 2027, UMC P4 akhir 2027–awal 2028, layanan foundry Samsung 2027, integrasi GF/AMF) menormalkan harga wafer. Rente bergeser ke pemenang volume di modul optik dan DSP. Jangan mengekstrapolasi margin foundry hingga 2029. - Risiko kelebihan pasokan pasca-2028: Setiap foundry berekspansi sekaligus adalah susunan klasik untuk glut berikutnya. Awasi pengumuman gelombang kedua (fab baru di luar lima yang ada) sebagai sinyal jual untuk perdagangan kekuatan penetapan harga. - Yang perlu diawasi: (1) Putaran uang muka Tower Januari 2027 untuk kapasitas 2028 — ukurannya mengonfirmasi atau membantah lintasan permintaan. (2) Arus kas deposit Soitec yang tiba bertahap — jika pelanggan ragu, permintaan lebih lunak daripada yang diklaim. (3) Apakah pelanggan SiPh bernama kedua muncul di UMC di luar SILITH — petunjuk diversifikasi kapasitas merchant.
Bagi operator (fabless/pembuat modul): Reservasi kapasitas kini adalah fungsi strategis, bukan pengadaan. Jika Anda merancang produk 1.6T atau 3.2T tanpa slot foundry dan alokasi substrat, Anda tidak punya produk — Anda punya slide deck. Permainan uang muka juga berarti pemain kecil terjepit: deposit menguntungkan yang neracanya kuat.
Bagi pembuat kebijakan: Subsidi USD 1 miliar Jepang untuk program USD 3 miliar Tower adalah template — pemerintah kini mensubsidi lapisan optik infrastruktur AI. Konsentrasi substrat photonic-SOI (~95% di satu pemasok) adalah titik kegagalan tunggal yang akhirnya akan ditangani UE, AS, dan Jepang.
FAQ
Q1: Apa itu photonic integrated circuit (PIC), dan mengapa ia penting bagi AI? PIC adalah chip yang menghasilkan, memodulasi, memandu, dan mendeteksi cahaya, dibuat di atas wafer silikon dengan proses semikonduktor. Di pusat data AI, PIC adalah jantung transceiver optik yang memindahkan data antar GPU pada kecepatan 800G–1.6T, di mana kabel tembaga kehabisan headroom daya dan jarak. Setiap modul optik membutuhkan satu.
Q2: Mengapa pelanggan membayar di muka untuk kapasitas fotonik silikon? Karena mereka yakin kapasitas itu tak akan ada sebaliknya. Tower Semiconductor menerima uang muka pelanggan senilai USD 290 juta untuk mengamankan kapasitas 2027; Soitec menandatangani perjanjian reservasi multi-tahun dengan deposit tunai yang terkait volume yang dikomitmenkan; STMicroelectronics melaporkan pelanggan menginginkan perjanjian jangka panjang dengan uang muka tunai. Uang muka adalah sinyal permintaan terkuat dalam semikonduktor — tunai untuk kapasitas yang belum ada.
Q3: Perusahaan mana yang bisa memproduksi PIC dalam skala besar saat ini? Kira-kira lima: Tower Semiconductor, GlobalFoundries, STMicroelectronics, UMC, dan Samsung Foundry — dengan TSMC dan Intel mengoperasikan aliran fotonik yang pada dasarnya captive (in-house). Kelimanya berekspansi kapasitas 300mm pada 2027–28 (Tower di Jepang, GF via akuisisi AMF di Singapura, STM di Crolles, UMC di Singapura, Samsung di Korea).
Q4: Apakah gelombang kapasitas 2027–28 akan mengakhiri kelangkaan? Gelombang itu menormalkan harga wafer tetapi belum tentu mengakhiri keketatan: permintaan (modul 1.6T melonjak dari 2,5 juta menjadi 20 juta unit dalam satu tahun; area wafer untuk chip fotonik tumbuh ~60%/tahun menurut Bank of America) tumbuh mengejar kapasitas baru. Estafet penangkap rente berpindah dari pemilik kapasitas (foundry, substrat) ke pemenang volume (vendor modul optik dan DSP) seiring pasokan melonggar.
Analisis ini hanya untuk tujuan informasi dan bukan nasihat investasi. Data pasar yang dikutip mencerminkan kondisi per Oktober 2026; pasokan, harga, dan rencana perusahaan dapat berubah.


