 VLSI Korea
Market Bulletin: Google Pindah dari CoWoS ke EMIB-T Intel untuk TPU v9 — Akselerator AI Flagship Pertama yang Tinggalkan Kemasan TSMC
Google akan mengadopsi EMIB-T Intel untuk TPU v9 'Humufish' — akselerator AI flagship pertama yang meninggalkan CoWoS TSMC. Yield EMIB-T (45–50% estimasi vs 98% klaim Juli) adalah risiko utama; tape-out Jan 2027. TPU v8 tumbuh 126% YoY: sinyal permintaan HBM.


Market Bulletin: Google Pindah dari CoWoS ke EMIB-T Intel untuk TPU v9 — Akselerator AI Flagship Pertama yang Tinggalkan Kemasan TSMC
14 Oktober 2026 — TPU generasi berikutnya dari Google (nama kode "Humufish", diperkirakan TPU v9) akan mengadopsi EMIB-T dari Intel, bukan CoWoS dari TSMC — akselerator AI flagship pertama yang meninggalkan CoWoS, menurut firma analisis SemiAnalysis pada Juli 2026 (liputan media dagang). TPU v8 memasuki produksi massal pada 4Q26, dengan pengiriman diproyeksikan dari ~4,02 juta unit pada 2026 menjadi ~9,1 juta unit pada 2027 — naik 126% year-on-year (Economic Daily). Namun angka yield EMIB-T bertolak belakang: 45–50% saat ini (estimasi, catatan rantai pasok GF Securities 13 Oktober) versus ~98% yang diklaim media pada Juli — dan selisih itulah ceritanya (GF Securities via Sina Finance, TaiSounds).
Key Highlights
- Monopoli de facto CoWoS pada akselerator flagship telah retak — Intel masuk dalam skala hyperscaler sebagai pemasok pengemasan canggih; chairman TSMC C.C. Wei sendiri secara publik menyambut keterlibatan Intel di packaging (TechSoda).
- Selisih yield adalah risiko utamanya, bukan jadwalnya — 45–50% (estimasi) versus ~98% yang diklaim Juli; tape-out Januari 2027, volume 2Q27, pengiriman kemungkinan 1Q28.
- Ekonomi biayanya struktural — interposer silikon menyumbang 40–60% biaya paket CoWoS (estimasi); substrat panel persegi EMIB-T mencapai utilisasi ~90% versus ~60% wafer bundar, menopang klaim biaya pengemasan ~50% lebih rendah (estimasi, Tech Times).
- TPU v8 tumbuh 126% YoY: sinyal permintaan HBM terlepas dari pengemasan — untuk v9, MediaTek dilaporkan mendapat 100% porsi dan pangsa Broadcom bisa turun dari ~95%.
- Google menyimpan CoWoS sebagai rencana cadangan — jika yield EMIB-T mengecewakan, rute CoWoS tetap menjadi kontingensi (BigGo Finance).
Market Update
Fisikanya sederhana, ekonominya dalam. Pada CoWoS, semua die bertumpu pada satu interposer silikon besar buatan litografi — batas reticle dan 40–60% biaya paket (estimasi). Pada EMIB, jembatan silikon kecil ditanamkan ke substrat organik hanya di titik yang membutuhkan tautan die-to-die: tanpa interposer raksasa, tanpa batas reticle. Huruf "T" pada EMIB-T (Through-Silicon Via) berarti penyaluran daya vertikal dengan kapasitor terintegrasi, dirancang untuk HBM generasi berikutnya. Pertanyaan terbukanya adalah yield.
GF Securities menempatkan yield substrat EMIB-T saat ini di 45–50% (estimasi), dengan akar masalah teridentifikasi dan ramp diperkirakan — versus ~98% di media Juli. Salah satu pembacaan akan terbukti keliru, dan jawabannya menentukan apakah Intel menjadi pemasok packaging AI berskala besar. Jadwalnya telah menyerap guncangan: desain ulang Core A tertunda ~3 minggu, target sampel tetap November, tape-out Januari 2027, volume 2Q27, pengiriman kemungkinan 1Q28 (GF Securities).
| Metrik (estimasi) | 2026 | 2027 | Perubahan |
|---|---|---|---|
| Total pengiriman TPU v8 | ~4,02 juta unit | ~9,1 juta unit | +126% YoY |
| v8t — MediaTek (inference) | ~3,6 juta unit (komposisi 2027) | ||
| v8i — Broadcom "Sunfish" (training) | ~5,5 juta unit (komposisi 2027) | ||
| Pengiriman rak | kira-kira 2x lipat dari 2026 | ||
Sumber: Economic Daily via udn.com, 7 Oktober 2026. Angka estimasi dari penelusuran rantai pasok.
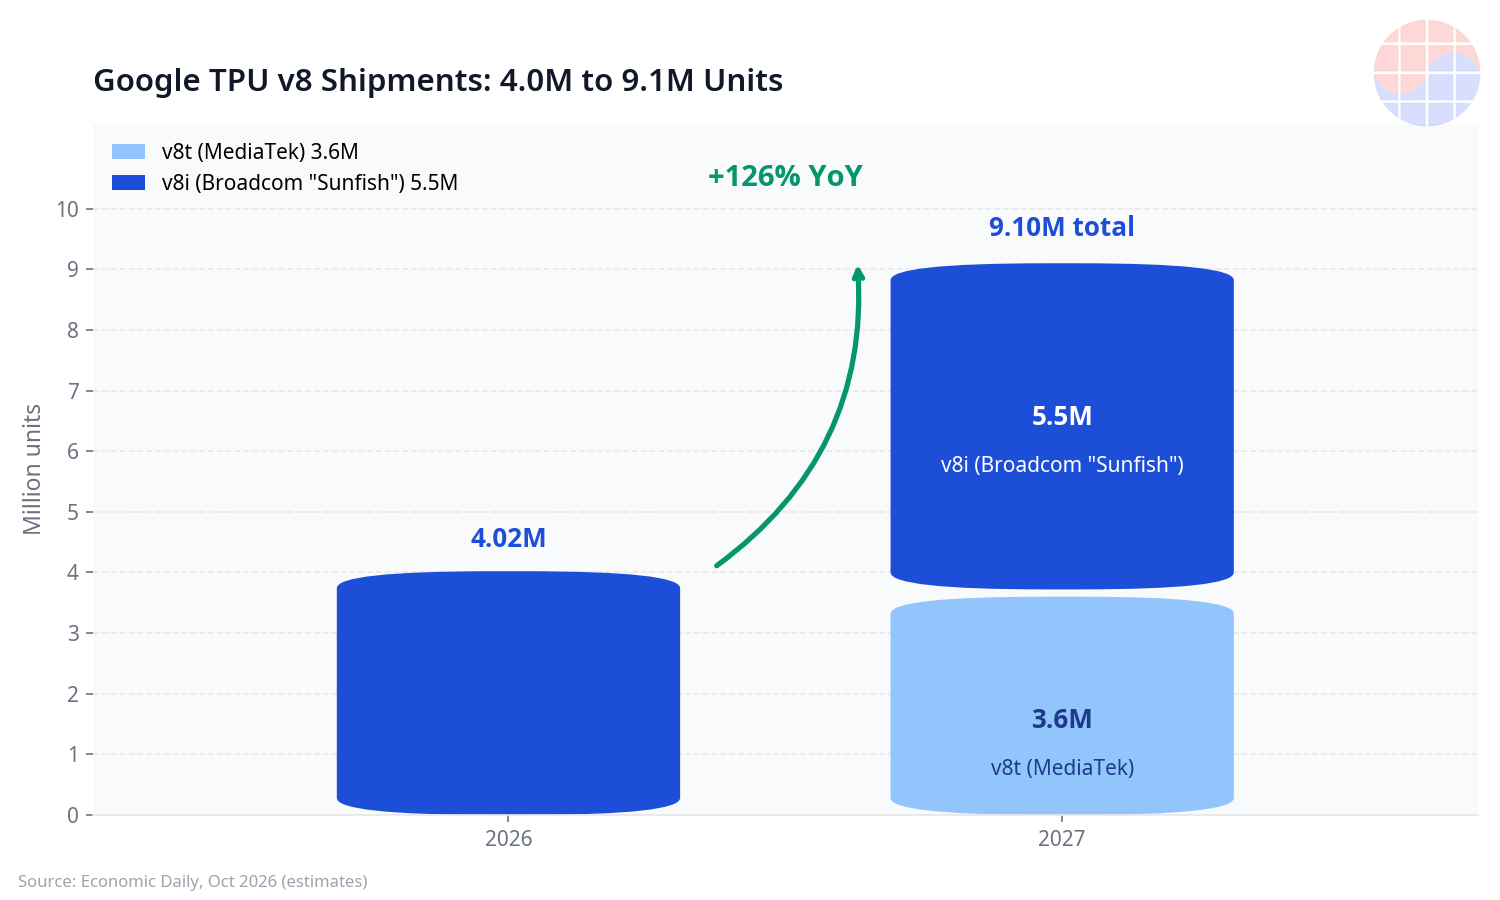
Gambar 1: Ramp pengiriman TPU v8 — dari ~4,02 juta unit pada 2026 menjadi ~9,1 juta pada 2027 (+126% YoY), terbagi antara v8t (MediaTek, inference) dan v8i (Broadcom "Sunfish", training).
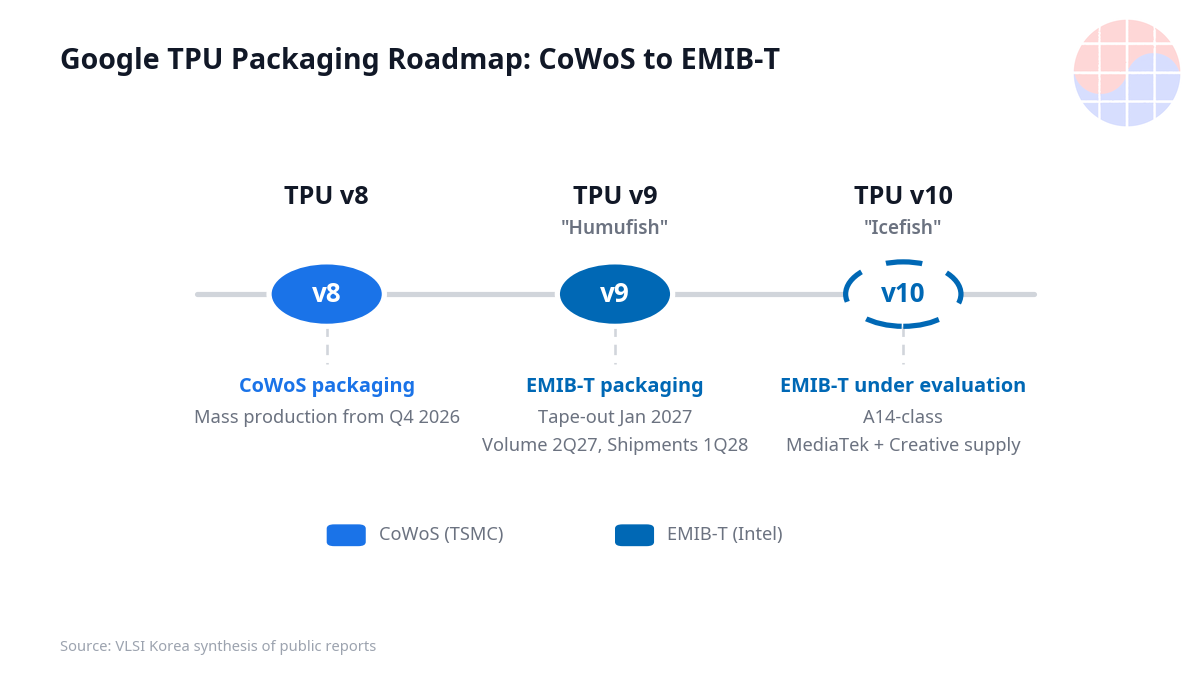
Gambar 2: Peta jalan TPU — v8 di CoWoS (massal 4Q26); v9 "Humufish" di EMIB-T (tape-out Jan 2027, volume 2Q27, pengiriman kemungkinan 1Q28); v10 "Icefish" kelas A14 dengan EMIB-T dalam evaluasi.
TPU v8 adalah mesin dua jalur: Broadcom di training ("Sunfish"), MediaTek di inference (v8t). Perjanjian Google–Broadcom berlaku hingga 2031; Broadcom memperpanjang fasilitas pinjaman US$ 42 miliar kepada Anthropic; ada pengerahan TPU multi-GW bersama Google dan Anthropic mulai 2027 (TechNews Taiwan). Pendapatan semikonduktor AI Broadcom dilaporkan ~US$ 16,7 miliar pada Q3 fiskal 2026, +221% YoY (estimasi, via gildong.ai). Untuk v9, MediaTek dilaporkan mendapat 100%; permintaan ASIC "Sunfish" v8 terhadap CoWoS diestimasi 460 ribu wafer (GF Securities via TaiSounds). Ke depan: v10 "Icefish" kelas A14 bersama MediaTek dan Creative (3DIC); "Merope" mengevaluasi EMIB-T untuk reticle besar.
Konteksnya mendukung keberanian: waktu tunggu CoWoS melebihi 12 bulan (Gentic News). Dan perlombaan komputasinya sengit: klaster ~200 ribu TPU v7 menopang pra-pelatihan Gemini 4, sementara lab pesaing menambah 5–10 GW pada 2027 berbanding beberapa GW dari Google (TaiSounds).
VLSI's View
Pemenang: Intel, jika yield-nya naik — kredensial pengemasan canggih pertama dalam skala hyperscaler. MediaTek, yang mengonsolidasikan perannya sebagai mitra ASIC AI Google. Yang relatif kalah: TSMC kehilangan eksklusivitas CoWoS di segmen paling diburu — bukan volumenya, melainkan narasi bottleneck-nya. Broadcom melihat pangsanya di TPU terancam meski ada perjanjian hingga 2031.
Perspektif Korea: setiap TPU membawa HBM dari SK hynix atau Samsung — ramp +126% pada v8 adalah sinyal permintaan HBM terlepas dari pengemasannya. Validasi alternatif CoWoS melemahkan narasi bottleneck TSMC, yang relevan dengan tawaran packaging Samsung Foundry (I-Cube/X-Cube) dan ekosistem OSAT Korea. Detail teknis yang penting: EMIB-T dirancang untuk HBM generasi berikutnya — dengan I/O HBM yang terus membesar, pilihan pengemasan menjadi semakin menentukan, dan penguasa integrasi HBM+paket kian relevan.
Chase's Take: Saya membaca ini sebagai Google melakukan apa yang paling dikuasai hyperscaler — memakai skala untuk menulis ulang struktur biaya pemasok. Angka yang penting bukan 98% pada Juli atau 45–50% pada Oktober, melainkan arah kurva yield dalam dua kuartal ke depan. Jika EMIB-T naik, CoWoS berhenti menjadi sinonim "satu-satunya opsi serius" untuk akselerator flagship. Jika tidak, Google kembali ke CoWoS dan TSMC mematok harga rencana cadangannya. Bagaimanapun, v8 yang tumbuh 126% per tahun berarti satu hal sederhana: permintaan HBM tidak menunggu pemenang packaging.
Outlook
- Yield EMIB-T (Nov–Jan): sampel November dan tape-out Januari 2027 mengonfirmasi atau menggugurkan tesis ramp.
- Alokasi v9: apakah MediaTek benar-benar mendapat 100%? Apa yang tersisa untuk Broadcom?
- "Merope": jika desain reticle besar mengadopsi EMIB-T, preseden v9 menjadi standar.
- Respons TSMC soal harga, kapasitas, dan peta jalan CoWoS — dan apakah Samsung Foundry mendorong I-Cube/X-Cube.
- Sinyal HBM: ramp v8 (+126% YoY) sebagai termometer permintaan.
FAQ
Mengapa Google beralih dari CoWoS ke EMIB-T?
Biaya dan diversifikasi. Interposer menyumbang 40–60% biaya paket CoWoS (estimasi), EMIB-T menjanjikan biaya ~50% lebih rendah (estimasi), dan waktu tunggu CoWoS melebihi 12 bulan. CoWoS tetap menjadi kontingensi.
Apa perbedaan teknis CoWoS dan EMIB-T?
Pada CoWoS, satu interposer silikon besar (terbatas reticle) menopang semua die. Pada EMIB, jembatan silikon kecil hanya di titik yang membutuhkan tautan die-to-die. Huruf "T" berarti Through-Silicon Via: daya vertikal dengan kapasitor terintegrasi, untuk HBM generasi berikutnya.
Yield 45–50% versus 98% — angka mana yang dipercaya?
Keduanya sebagai titik-titik pada sebuah kurva. Angka 98% dari media Juli; 45–50% dari GF Securities (13 Oktober) dengan akar masalah teridentifikasi. Jika ramp terkonfirmasi hingga tape-out Januari 2027, EMIB-T layak.
Apa artinya ini bagi SK hynix, Samsung, dan rantai Korea?
Setiap TPU membawa HBM Korea: +126% pada v8 adalah permintaan HBM dalam skenario packaging apa pun. Validasi alternatif CoWoS membuka ruang bagi Samsung Foundry (I-Cube/X-Cube) dan OSAT Korea.
*Catatan: angka yang disebut "estimasi" berasal dari catatan rantai pasok dan media dagang, tidak terverifikasi secara independen; jadwal dapat direvisi.


