 VLSI Korea
電力が新たな堀だ:AIデータセンターの電力ボトルネックと韓国電力機器3社の機会
AIインフラのボトルネックはチップから電力へ移った。2030年のデータセンター電力は945 TWh見通し、米国の系統接続待ちは2,285 GW、変圧器のリードタイムは144週。その時間の価格を受け取る韓国電力機器3社の受注残高を数字で読む。


30秒要約
AIインフラ競争のボトルネックがチップから電力へ移った。世界のデータセンター電力消費は2024年の415 TWhから2030年には約945 TWhへと2倍以上に増える(国際エネルギー機関、2025-04-10時点)。米国では発電・エネルギープロジェクト2,285 GWが系統接続の待ち行列に積み上がっており(2026-04-07発表資料時点)、大型変圧器のリードタイムは2022年の約100週から128〜144週の水準まで延びた。チップはお金で買えるが、電力は時間でしか買えない。その時間の価格を受け取る側に、韓国電力機器3社がいる。HD現代エレクトリックの受注残高は2026年第2四半期末にUSD 69億ドルと過去最大を記録し、ヒョソン重工業の重工業部門の受注残高は2026年上半期末に11.8兆ウォンに達した。
Background: ボトルネックは移動する
AIデータセンター競争の物語は、長らくGPU確保戦だった。しかし2025年を過ぎるにつれて、現場の言葉が変わった。ハイパースケーラーの最高経営責任者たちが決算説明会やインタビューで繰り返す言葉は、チップではなく電力(power)、接続(interconnection)、リードタイム(lead time)だ。背景には需要曲線の傾きがある。国際エネルギー機関(IEA)が2025-04-10に発表した『Energy and AI』報告書によれば、世界のデータセンター電力消費は2024年の約415 TWh(世界の電力消費の約1.5%)から2030年には約945 TWhへ増加する。米国のデータセンター電力消費は2030年に約425 TWhとなり、2024年比で130%以上増え、この増加分だけで米国全体の電力需要増加分の約半分を説明する。
供給側はこの傾きに追いつけていない。発電所を建てる時間、送電網を接続する時間、変圧器や開閉装置の納入を受ける時間は、いずれも需要より遅い。米国のローレンス・バークレー国立研究所(LBNL)が2026-04-07に発表した『Queued Up 2026』資料によれば、2025年末時点で米国の系統接続待ち行列には発電2,040 GWと蓄電装置750 GWが積み上がっており、このうちAIデータセンターの負荷と直結する太陽光・蓄電装置・天然ガスの合計だけで2,285 GWに上る。2025年の1年間で待ち行列から実際に商業運転まで進んだプロジェクトは約23 GWの水準にとどまった。待ち行列は事実上、年単位の順番待ちとなった。
Deep Dive 1: 需要 — 945 TWhという数字の重み
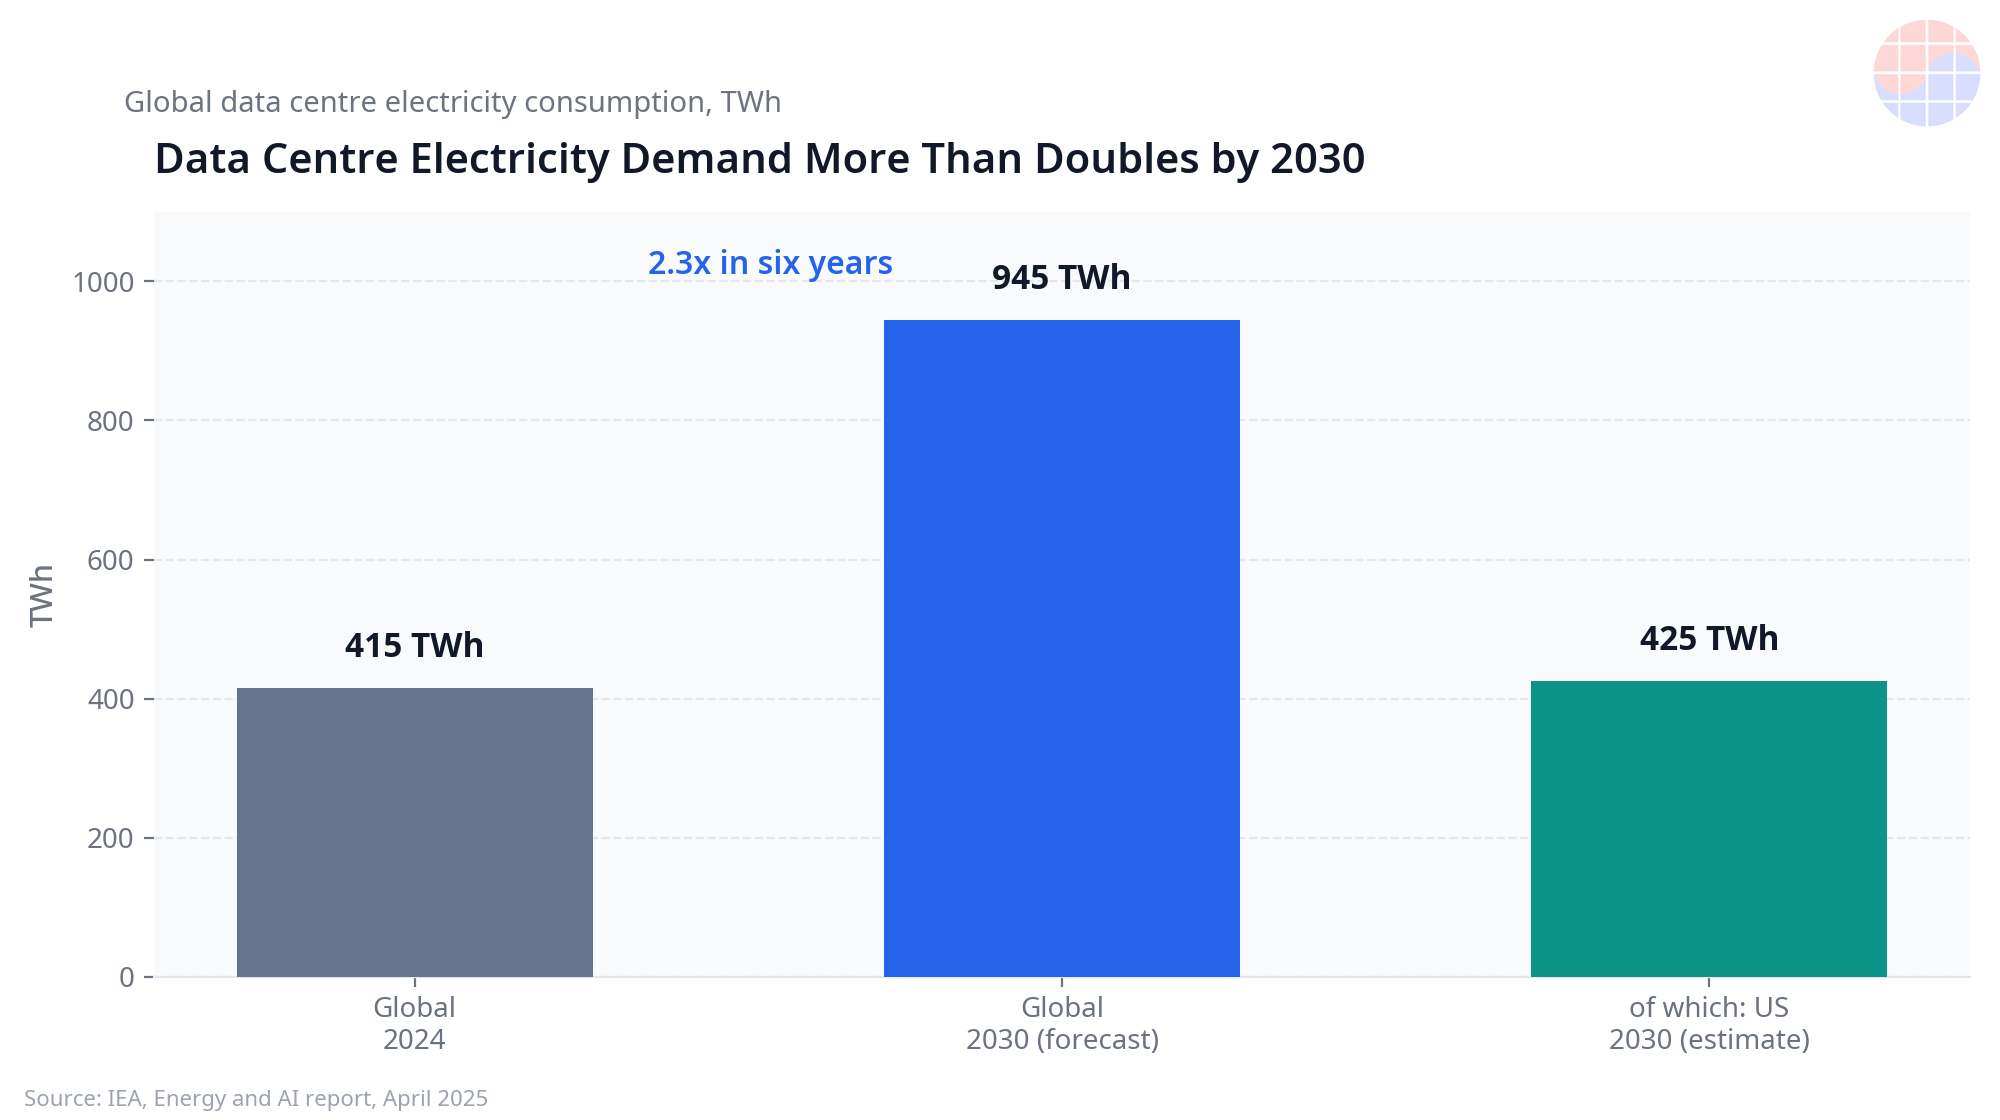
数字を感覚に置き換えてみよう。2030年のデータセンター電力消費約945 TWhは、日本全体の年間電力消費に匹敵する規模だ。増加分の中心はAIである。同じIEA報告書の基準では、データセンター電力需要の増加は再生可能エネルギーと天然ガスが分け合って担い、原子力(SMRを含む)は2030年以降に本格的に寄与する構造だ。短期のボトルネック解消手段は、結局ガスと系統設備になる。
需要の質も変わった。過去のデータセンター負荷は比較的平坦だったが、AI学習クラスターは大規模なGPUが同時に稼働し、同時に止まるパターンを生む。電力会社から見れば「どれだけ多く」使うかと同じくらい「どのようなパターンで」使うかが重要になり、これが変圧器・遮断器・無効電力補償装置といった系統設備の需要も一緒に押し上げる。データセンターを1か所建てることは、もはや建物とサーバーの問題ではなく、1つの発電所級の負荷を系統に安全に接続する問題だ。
Deep Dive 2: 供給 — 変圧器144週、タービンは2030年スロット競争
供給ボトルネックの象徴は変圧器だ。業界調査(2026年発表資料時点)によれば、大型変圧器の平均リードタイムは2022年の約100週から2024年末には128〜144週の水準まで延び、発電用昇圧変圧器は最大180週以上という調査もある。開閉装置のリードタイムも最大90週の水準と報じられている。データセンターの建設期間が通常18〜24か月である点を考えれば、変圧器の注文がプロジェクト全体のスケジュールのクリティカルパスになるというわけだ。
発電側も同様だ。GE Vernovaは2026-04-22の決算発表で、大型ガスタービンの受注残高と予約スロットが第1四半期末の83 GWから2026年中に100 GW到達への道筋にあると明らかにした。タービンスロットはすでに2029〜2030年引き渡し分まで競争がついているというのが業界の共通した見方だ。原子力側では、ConstellationとMetaの20年長期電力購入契約(2025-06-03発表、イリノイ州原子力発電所1,121 MW)が象徴的な出来事だ。既存の原子力発電所をAI負荷が丸ごと契約する時代が開かれ、これは新規建設なしでも「確定したカーボンフリー電力」そのものが希少な資産になったことを示している。
Deep Dive 3: 韓国電力機器3社 — ボトルネックの価格を受け取る側
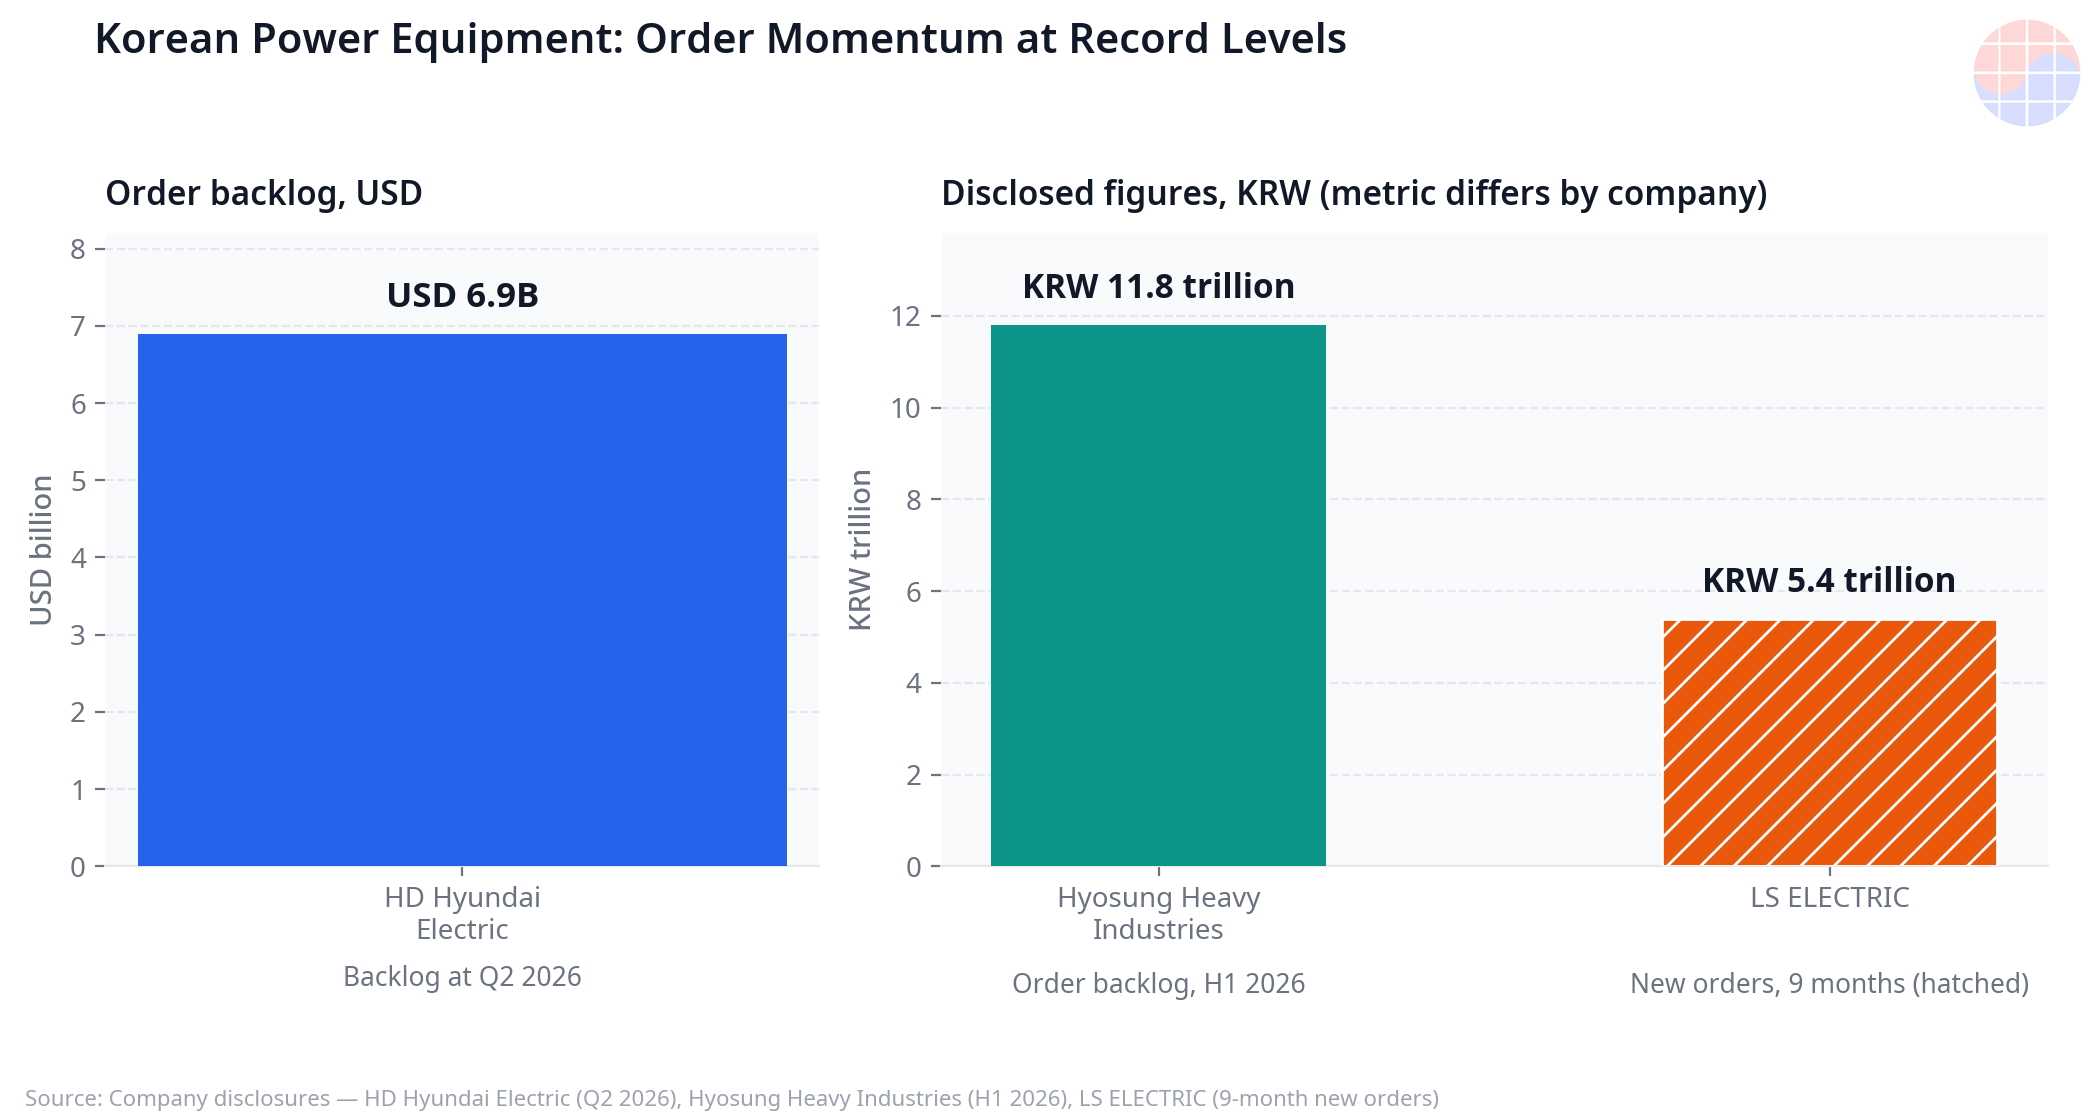
このボトルネックの恩恵は地理的に分散しているが、韓国企業の存在感が際立っている。北米の変圧器市場は構造的な供給不足の状態にあり、米国内の生産能力だけでは需要をまかないきれない。韓国3社の2026年の指標がこれを数字で示している。
- HD現代エレクトリック: 2026年第2四半期に売上高1兆1,470億ウォン(前年同期比+18.9%)、営業利益3,372億ウォン(+47.2%、営業利益率29.4%)を記録した(2026-07-24開示時点)。受注残高はUSD 69億ドルで過去最大だ。アラバマ州の変圧器工場の増設は2026年内の稼働を目標に進行中であり、同社は北米の超高圧変圧器需要を増設の根拠として提示した。
- ヒョソン重工業: 2026年上半期の重工業部門の受注残高が11.8兆ウォンに達し(2026-08金融監督院電子開示時点)、メンフィスの超高圧変圧器工場は2026年の増設完了時に米国最大級の生産能力を備えると報じられた。米国の現地生産拠点が関税とリードタイムの両方の解法になっている。
- LS ELECTRIC: 2026年1〜9月の新規受注が約5.4兆ウォンとなり、同社が提示した年間ガイダンス(5兆ウォン)を第3四半期までの時点で上回った(2026年四半期報告書時点)。北米ビッグテックのデータセンター向け電力インフラ受注が牽引したと同社は明らかにした。テキサス州の生産拠点投資も2026年上半期の開示で確認されている。
3社に共通するのは、「韓国で作って米国に売る輸出」から「米国で作って米国に売る現地生産」へ重心が移っていることだ。変圧器は重く、壊れやすく、規格が系統ごとに異なる。現地生産能力と認証実績そのものが参入障壁であり、一度系統に入れば交換周期が数十年という設備の特性上、設置ベースが次の受注を生む。
Deep Dive 4: 韓国の国内需要 — 輸出だけ見る話ではない
韓国内でも同じ方程式が働いている。首都圏に集中したデータセンター負荷は送電網の余裕不足と絡み合っており、2024年の分散エネルギー活性化特別法の施行で電力系統影響評価の体系が本格化するにつれて、新規データセンターの接続審査は以前より厳しくなった(制度施行時点)。評価を通過しても、実際の接続までの期間は別問題だ。国内の需要者が体感するボトルネックと米国のハイパースケーラーが体感するボトルネックは本質的に同じだ。系統の余裕は無料ではなく、先に確保した者の資産になる。
この点で韓国電力機器3社の国内での立ち位置も改めて見えてくる。国内の系統投資が拡大する局面で、北米で検証された超高圧変圧器と開閉装置の納入実績は、国内調達においても信頼の資産として機能する。輸出市場で稼いだボトルネックプレミアムが国内系統の近代化需要と出会う地点であり、3社の中長期の需要基盤が北米単一市場ではないという意味だ。もちろん国内の系統投資は公共調達の性格が強く、マージン構造は北米の民間需要とは異なる。それでも物量の安定性という側面では相互補完的だ。
Chase's Take
電力ボトルネックを「一時的な供給不足」と見れば誤る。3つの構造的な理由がある。第一に、需要の契約構造が変わった。ハイパースケーラーは電力をスポットで買わない。20年単位のPPA、原子力発電所の丸ごと契約、タービンスロットの予約のように、電力を「資産」として確保する。第二に、供給の時間定数が長い。半導体ファブは2〜3年で建つが、送電網は許認可だけで数年がかかり、変圧器工場の増設も熟練人材とコア鋼板の調達に縛られている。第三に、ボトルネックの位置が分散している。発電、送電、変電、配電のどこか1か所だけ解消しても全体は解消しない。
投資の観点での核心の問いは「誰がボトルネックの価格決定権を持つか」だ。GPU時代の価格決定権は設計会社とファウンドリにあった。電力時代の価格決定権は、リードタイムを短縮できる者、すなわち受注残高と現地生産能力をすでに確保した設備企業にある。韓国3社の営業利益率(例:HD現代エレクトリック2026年第2四半期29.4%)は製造業平均を大きく上回る水準で、これらがすでにボトルネックプレミアムを価格に反映していることを示している。リスクは明確だ。データセンター投資が鈍化すれば受注残高はキャンセル圧力を受け、中国製変圧器・部品の迂回流入や米国内競合他社の増設がプレミアムを食い減らす可能性がある。ただし系統接続待ち行列という「時間の壁」は価格ではなく順番の問題であるため、短期の価格競争だけでは突破しにくい。
Implications
- ハイパースケーラー: 電力確保が立地戦略を決定する。チップ調達より系統接続の時点がデータセンターの稼働日を決める時代に、電力契約部門が事実上、戦略部門になる。
- 電力機器企業: 受注残高の質が重要になる。キャンセル条項、価格調整条項、現地生産比率が、同じ受注残高でも価値を分ける。韓国3社にとっては北米現地化の速度がそのままバリュエーションだ。
- 韓国の政策・産業: 国内データセンターも同じ壁にぶつかる。首都圏集中負荷に対する電力系統影響評価の体系が2024年の分散エネルギー活性化特別法の施行で本格化したが(制度施行時点)、評価通過がそのまま接続の保証ではない。輸出で稼いだボトルネックプレミアムを国内系統投資へ還流できるかが次の課題だ。
- 投資家: 「AI恩恵株」の定義を広げる必要がある。チップ → サーバー → 電力へ移動するボトルネックの軌跡をたどれば、市場の注目度が低い場所に利益成長率の高い企業が残っている区間が生まれる。
本記事の数値は各機関・企業の開示および発表資料(基準日は本文に明記)に基づくもので、見通しの数値は各出典の前提によって変わり得る。
FAQ
Q1. AIデータセンターの電力需要はどれほど速く増えるのですか? 国際エネルギー機関(2025-04-10)基準で、世界のデータセンター電力消費は2024年の約415 TWhから2030年には約945 TWhへ増加する見通しです。米国は同期間に130%以上増加し、約425 TWhに達します。
Q2. なぜ変圧器がボトルネックなのですか? 大型変圧器のリードタイムが2022年の約100週から128〜144週の水準まで延びたためです(2026年発表の業界調査時点)。データセンターの建設期間(18〜24か月)より長くなり、プロジェクトスケジュールのクリティカルパスになりました。
Q3. 韓国電力機器企業の実績の根拠は何ですか? HD現代エレクトリックは2026年第2四半期に受注残高USD 69億ドル(過去最大)と営業利益率29.4%を開示し、ヒョソン重工業は2026年上半期の重工業部門受注残高11.8兆ウォン、LS ELECTRICは2026年1〜9月の新規受注約5.4兆ウォンを記録しました。
Q4. このボトルネックはいつ解消しますか? 短期の解消は難しいというのが大方の見方です。米国の系統接続待ち行列は2025年末時点で発電2,040 GW規模であり(2026-04-07発表)、ガスタービンのスロットは2029〜2030年引き渡し分まで競争中です。設備増設の効果が本格化しても2028年以降という観測が優勢です。
Sources
- 国際エネルギー機関『Energy and AI』報告書(2025-04-10): https://www.iea.org/reports/energy-and-ai
- LBNL『Queued Up 2026』(2026-04-07): https://emp.lbl.gov/queues
- HD現代エレクトリック2026年第2四半期決算開示(2026-07-24): https://www.hd-hyundaielectric.com
- ヒョソン重工業電子開示(2026-08): https://dart.fss.or.kr
- LS ELECTRIC 2026年四半期報告書: https://www.ls-electric.com
- GE Vernova 2026年第1四半期決算(2026-04-22): https://www.gevernova.com
- Constellation–Meta 20年PPA発表(2025-06-03): https://www.constellationenergy.com
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


