 VLSI Korea
DUV輸出管理:EUVより恐ろしい「旧型装置」カードの実体
EUV輸出禁止は終わった話だ。今、半導体サプライチェーンの真の前線はDUV液浸リソグラフィ装置へ移っている。ASMLの2026年第3四半期システム売上高の39%(約32.7億ユーロ)がDUV液浸で、中国に設置された先端スキャナは約296台。MATCH Act(2026-10-18現在、立法提案段階)は装置販売を超えて保守サービスまでを狙う。装置本体ではなくサービスが真のレバーである理由と、サムスン西安・SKハイニックス無錫/大連ファブへの波紋を数字で解く。


30秒要約
EUV(極端紫外線)露光装置の対中輸出禁止は、すでに終わった話だ。今、半導体サプライチェーンの真の前線は、一世代前の技術として扱われてきたDUV(深紫外線)液浸リソグラフィ装置へと移っている。ASMLの2026年第3四半期(2026-10-14発表)のシステム売上高に占めるDUV液浸の比率は39%(約32.7億ユーロ)で、EUV(49%)に次いで2番目に大きい。中国に設置された先端液浸DUVスキャナは約296台に達するという分析が出ており(2026-10-05公開報告書)、米議会のMATCH Act(立法提案段階、2026-10-18現在未施行)は、装置販売の禁止を超えて、すでに設置された装置の保守サービスまでを狙う。装置本体ではなくサービスこそが真のレバーである理由、そしてその波紋がサムスンの西安、SKハイニックスの無錫/大連ファブにまでどう広がるのかを、数字で解き明かす。
Background:EUV禁止は終わった、戦争はDUVへ
2018年から続いてきた米国のEUV対中輸出遮断は、事実上完了形だ。ASMLのEUV装置は1台も中国に入ることができず、SMICをはじめとする中国ファウンドリは、EUVなしで7nmクラスを量産する道を選んだ。その道の名前が、DUV液浸(immersion)リソグラフィ+マルチパターニングだ。
問題はここから始まる。EUVが塞がれると中国のDUV需要が爆発し、ASMLの中国売上高はDUVが支えることになった。2026年第3四半期基準で、ASMLのシステム売上高の地域ミックスは台湾32%/韓国31%/中国23%/米国13%だ。中国の四半期推移を見ると、2024年41% → 2025年33% → 2026年第1四半期19% → 第2四半期14% → 第3四半期23%と、規制強化で落ち込んだ後に再び反発している。ASMLは2026年通年の中国比率を約20%と予想している。
ワシントンはこの流れを「抜け穴」と見ている。2026年4月2日に提出されたMATCH Act(Multilateral Alignment of Technology Controls on Hardware Act)は、4月22日に下院外交委員会を44対0の全会一致で通過し、上院の伴侶法案(S. 4281)は2026年4月13日に上院銀行委員会へ付託された状態だ(2026年9月9日時点でマークアップ日程なし)。核心は2つだ。第一に、中国全域を対象としたDUV液浸リソグラフィ装置およびその他のチョークポイント(chokepoint)装置の販売全面禁止。第二に、すでに設置された装置を対象に、ASMLが保守サービスを提供するには許可を要するとする条項だ。法案本文にはSMIC・CXMT・YMTCが明記されている。ただし、2026-10-18現在、この法案は立法提案段階であり、施行されていない。 オランダ政府の既存の許可制(2023年9月、NXT:2000i以上クラスに適用 → 2024年9月、NXT:1980iへ拡大、ケースバイケースの承認が可能)と、米国商務省の2024-12-02管理パッケージ(24種類の半導体製造装置・3種類のソフトウェア・HBM管理、140件のEntity List追加)は、別途施行中である。
Deep Dive 1:数字 — DUVはASMLの第2の柱だ
ASMLの2026年第3四半期決算(2026-10-14発表)を分解すると、DUVの地位が明らかになる。総売上高は117億ユーロ(前年同期比+55%)、そのうちシステム売上高は84億ユーロだ。システム売上高の技術ミックスは、EUV(NXE+EXE)49%(41億ユーロ、High-NA 1台を含む)/DUV液浸 39%(約32.7億ユーロ)/DUV ArFドライ 3%/DUV KrF 5%/DUV i-line 1%/計測・検査 3%だ(発表された丸め%から逆算した推定値)。
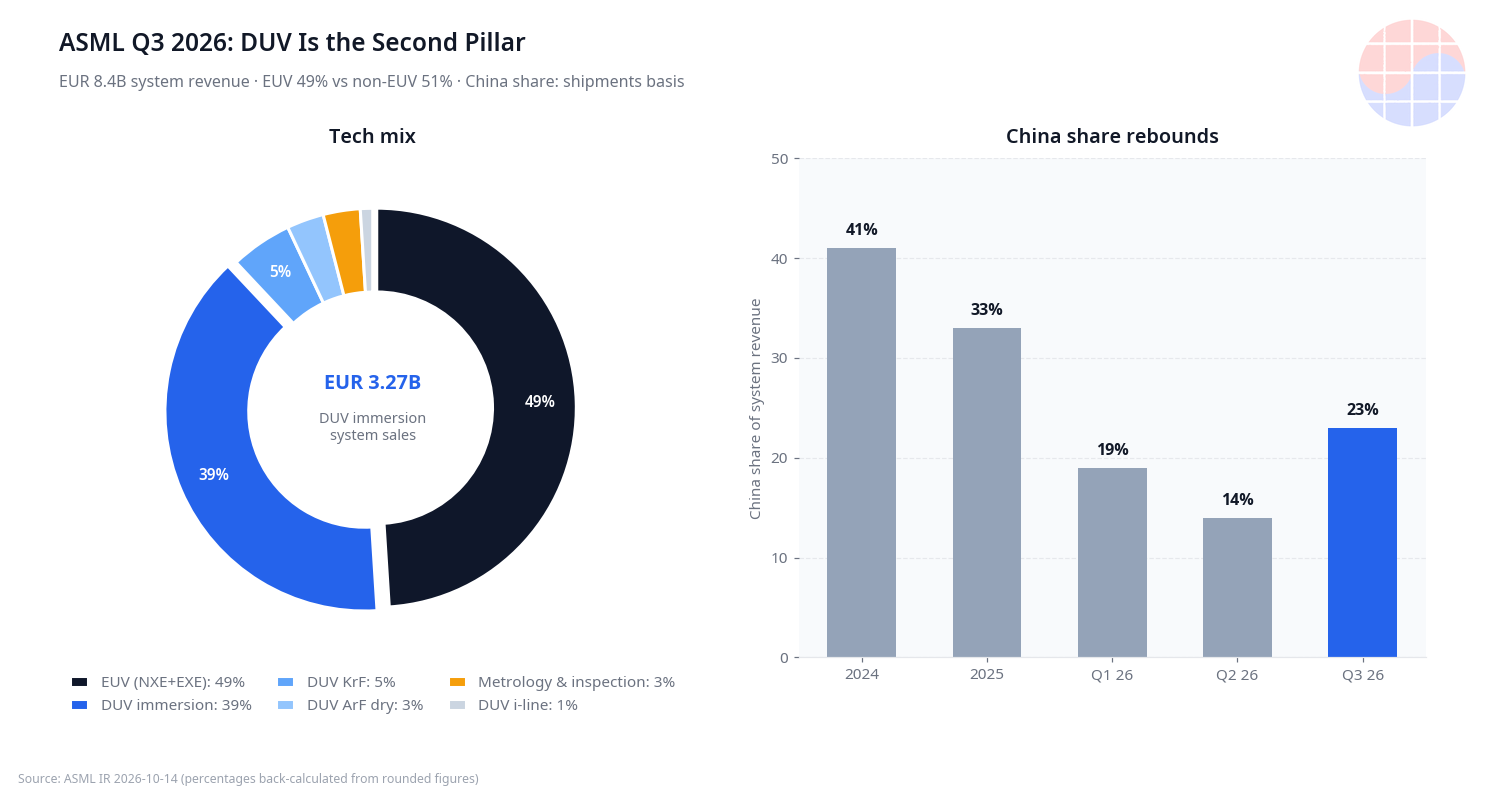
DUV液浸システムの平均販売価格(ASP)は、1台あたり約3,000万〜7,000万ユーロ水準だ。EUV 1台(約2億ユーロ前後)に比べれば安いが、数量が支えている。そして、さらに重要な数字が別にある。設置基盤管理(サービス・アップグレード)売上高だ。2026年第3四半期に33億ユーロとなり、ガイダンスを約4億ユーロ上回った。ASMLは2026年通年の設置基盤管理売上高の成長率を約50%と見込んでいる。CFOは、EUV・DUVの双方で生産性アップグレード需要が牽引したと説明した。装置メーカーの本質は、次第に「装置を売る会社」ではなく「設置された装置を生涯管理しながら稼ぐ会社」へと変わりつつある。まさにこの点が、輸出管理の次の標的になる。
Deep Dive 2:技術 — なぜ「旧型」装置で7nmを刻めるのか
DUV液浸リソグラフィの原理はシンプルだ。ASMLの代表機種TWINSCAN NXT:2050i(ASML公式製品ページ基準)は、193nmのArF光源と、レンズとウェハーの間を超純水で満たす液浸方式を使う。水の屈折率のおかげで実効NAが1.0を超え、この機種のNAは1.35で業界最高水準だ。量産解像度は40nm(C-quad照明)/38nm(dipole照明)、1時間あたり295枚(295 wph)処理、デュアルステージ構造だ。EUV(13.5nm反射光学・真空)と異なり透過型光学系であるため、成熟したレジスト・プロセススタックをそのまま再利用できる。ASML自身、この装置を「マルチパターニングの要求に対応するコスト効率の高いソリューション」として位置づけている。
単一露光の限界(約38〜40nm)を超える微細パターンは、1つのレイヤーを複数回に分けて露光するマルチパターニング(LELE、SADP/SAQP)で実現する。38nmクラスの単一パターニングを3〜4回重ねれば、有効ピッチが半分以下に縮小され、7nmクラスのトランジスタと配線を作ることができる。代償は明確だ。マスク数とプロセスステップが増えて歩留まり管理の難易度とコストが上昇し、重ね合わせ(オーバーレイ)精度の要求が急増する(NXT:2050iがオーバーレイ性能を前面に打ち出す理由だ)。メモリ(DRAM・NAND)では、EUVなしでDUV液浸マルチパターニングだけで先端セルを量産することが、すでに業界標準の慣行だ。言い換えればDUVは旧型ではなく、中国がEUVなしでも先端半導体を作れるようにする「実質的なチョークポイント」だ。
Deep Dive 3:管理の真のレバー — 本体販売ではなくサービスだ
管理賛成論の核心的な論拠は3つだ。
論拠1 — 軍事現代化・AI覇権の遮断。 米下院議員のBill Huizenga氏(共和・ミシガン、下院輸出管理小委員長)は2026年4月15日、「中国が米国と同盟国のチップ製造装置へのアクセスを悪用して軍を現代化し、グローバルなAI覇権を追求する姿を見てきた」として、超党派のMATCH Actを支持した。
論拠2 — 抜け穴の封鎖。 米下院議員のMaggie Goodlander氏(民主・ニューハンプシャー)は同日、「中国が悪用してきた危険な抜け穴を塞ぐ法案だ」と述べた。2026-10-05に公開されたシンクタンク報告書は、この抜け穴を具体的に指摘する。成熟ノード用として販売された装置でも、追加コストをかければ7nmクラスの生産ラインへ転用(repurpose)・移転が可能だというのだ。部分的な管理は構造的に漏れる、という主張だ。
論拠3 — 販売禁止はすでに無力化しており、サービス管理が唯一のレバーだ。 業界分析(2026-10)によると、CXMT・YMTCは遮断時点から今後3年分の拡張数量をカバーできるDUVをすでに備蓄した。新規販売禁止条項は、備蓄の前で実質的に先行して無力化されたというのだ。一方、備蓄では防げないものがある。サービスと技術支援の禁止だ。設置されたDUVは、約6カ月ごとにASMLが直接現場で実施する専門的な保守が必要だ。予備部品が途絶え、エンジニアの手が届かなくなれば、設置された296台のスキャナは徐々に止まっていく。外部分析(Bank of America推定値)によると、DUV販売+サービスの全面禁止時、ASMLの売上高に14〜15%、営業利益に16〜17%の打撃が予想される。設置基盤管理事業の比重がそれだけ大きいという意味だ。
反論も侮れない。ASMLのCFO、Roger Dassen氏は2026年10月14日、第3四半期決算後の記者コール(ロイター報道)で、MATCH Actに公然と反対した。「法案が通過すれば、中国独自の代替技術開発を加速させる」として、「常識が勝利するだろう(common sense will prevail)」と述べた。遮断は短期的には中国の生産能力を締めつけるが、長期的には中国装置産業の自立を前倒しするパラドックス — サプライチェーン武器化の古典的なジレンマだ。
Deep Dive 4:被害マップ — 296台のスキャナと韓国ファブ
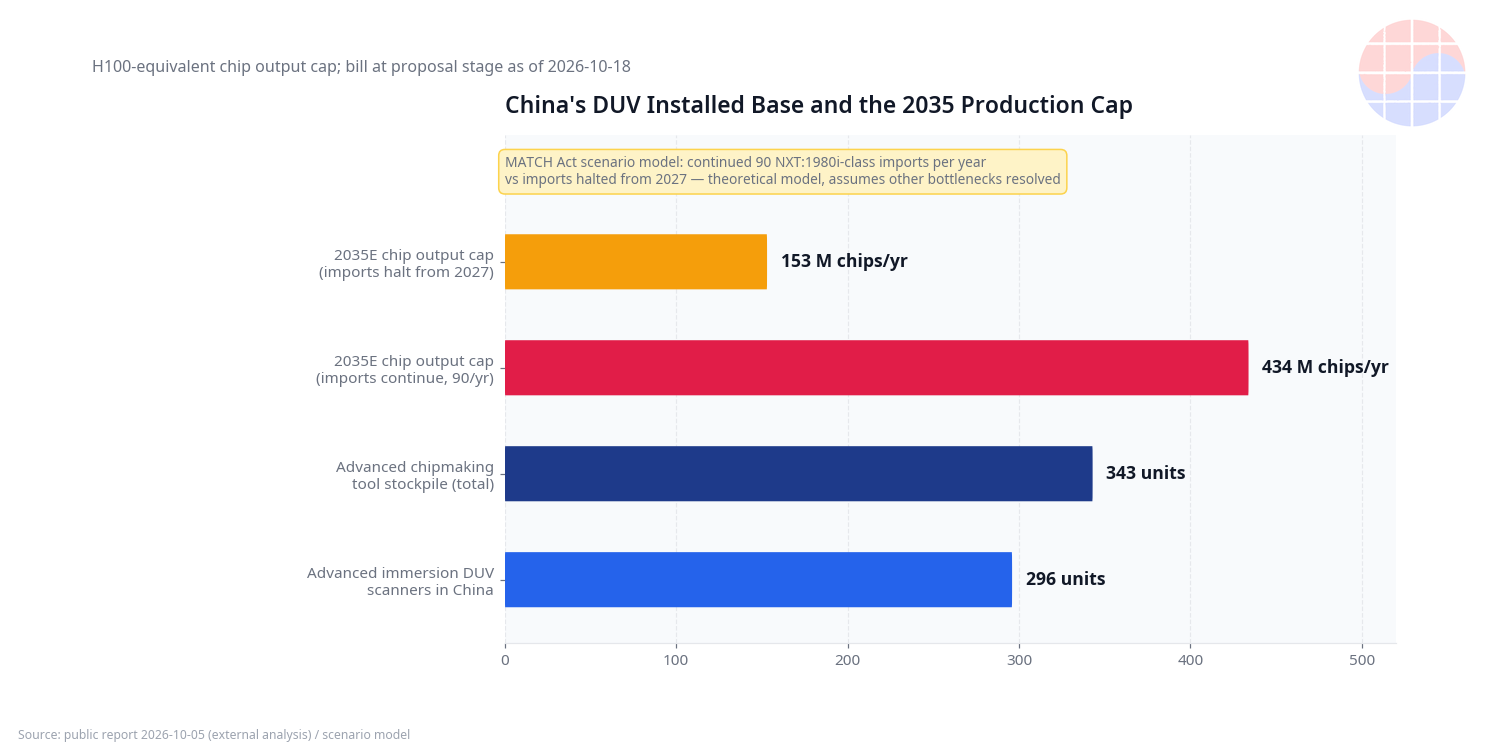
2026-10-05公開報告書は、中国ファブが約296台の先端液浸DUVスキャナを確保し、中国が合計343台の先端チップ製造装置を備蓄したと分析した。同じ報告書のモデル推定値はこう述べている。年間約90台のNXT:1980iクラスの輸入が続けば、中国のDUVフリートが2035年までに年間最大4億3,400万個(H100クラスのAIチップ換算)の生産を支えることができる。2027年から新規輸入を中断すれば、上限は1億5,300万個に制限される。理論的なモデル推定値であり、他のボトルネック解消を仮定した値だが、「販売禁止」と「輸入中断」が描く未来がどれだけ異なるかを示している。
中国メモリ企業の動きは備蓄を超えている。CXMTは2026年9月28日、総額349億元(約6.7兆ウォン)規模の新規投資計画を発表した。このうち241億元規模の技術R&Dプロジェクトで、92.9%を装置購入に割り当てた。外部分析によると、CXMTの2026年第2四半期のグローバルDRAM売上高シェアは約10%で、1年前の4%から上昇した。DUVベースのメモリ増産が数字で確認される局面だ。
被害マップは、韓国企業の中国ファブにまで引かれる。米国商務省は2025年末、サムスン・SKハイニックスの中国工場のVEU(Validated End User、包括承認)資格を取り消し、2025年12月30日から年間ライセンス体制へ転換した。このライセンスは2026年12月31日に満了する。サムスンの西安NAND工場(アジア最大級のメモリ生産拠点の1つ)の米国製装置の搬入はこの年間ライセンスに依存し、SKハイニックスの無錫DRAMファブ・大連NAND工場も同じ体制だ。
SKハイニックスの大連Mod Bは象徴的な事例だ。ロイター報道(2026-10-14)によると、大連工場はSolidigmのSSD向け192層フローティングゲート3D NANDを生産する世界唯一の施設だ。2023年に竣工したMod B棟は、メモリ不況で装置が入りきらなかったが、2026年8月に建設・装置搬入を再開し、2027年上半期の量産を目標にNAND生産能力を約50%拡大する計画だ。Solidigmが大連Mod Bの遊休空間に追加装置を入れるための輸出ライセンスを申請し、米商務省の2026年ライセンスは装置数量を制限し、生産能力拡大・技術アップグレード用装置は承認しないという立場だ。SKハイニックスは「Mod Bの作業は米政府の承認範囲内であり、生産能力の拡大を推進するものではない」と明らかにした。SKハイニックスが米国内のNAND工場建設計画を、中国輸出承認の連携条件として提示したという報道も同日に出た。
サムスン・SKハイニックスの双方とも、今後の管理が新規装置だけでなく、すでに設置された西側装置のサービス・修理・交換部品にまで拡大する可能性を懸念している(ロイター、2026年8月)。両社が中国のAMECのエッチング装置を、サムスン西安・SKハイニックス大連・無錫の工場でテスト中だという報道があるが、両社とも公式に否定した。AMECの装置は西側装置に比べて20〜30%安いというのが業界分析だ。NAND価格が2023年半ば以降、約700%上昇した(AIデータセンター発のメモリ不足)市場では、供給制約がそのまま価格上昇に直結する。
Chase's Take:管理の対象は装置ではなく「装置+サービスバンドル」だ
VLSI+MBAの観点でこの事案を見ると、輸出管理論争のフレーム自体が変わらなければならない。
第一に、装置メーカーのビジネスモデルが管理のレバーを定義する。 ASMLの2026年第3四半期の設置基盤管理売上高は33億ユーロ、通年成長率の見通しは約50%だ。装置販売は一回性のキャッシュカウだが、サービス・アップグレードは永続的なリカーリング収益であり、顧客を縛るロックイン(lock-in)だ。MATCH Actがサービス条項を入れたのは偶然ではない。管理の設計者たちはASMLの損益計算書を読んだのだ。地政学が、ビジネスモデルの最も収益性の高い部分を正確に狙った格好だ。
第二に、chokepointは「最も先端」ではなく「最も代替不可能」な地点だ。 EUVは先端だが、中国に1台もないので管理するものがない。DUV液浸は一世代前の技術だが、296台がすでに設置され、その上で7nmクラスの量産が回っている。ボトルネックの定義は、技術の新旧ではなく依存の深さだ。MBA式に言えば、サプライチェーンにおける権力は希少性ではなく転換コスト(switching cost)から生まれる。
第三に、Dassen氏の警告はASMLの利益代弁を超えた構造的な真実だ。 供給遮断は短期的には中国の生産上限を下げるが(2035年、4.34億個 → 1.53億個のシナリオ)、長期的には中国装置企業のTAM(有効市場)を開いてしまう。中国がDUVを買えなければ、中国の装置会社がDUVを作る。管理の強度が強いほど自立の経済性が良くなる自己強化ループだ。これは半導体装置だけでなく、すべての技術管理政策が抱える根本的なトレードオフだ。
第四に、韓国の観点では中国ファブは「期限付き資産」になった。 VEU取り消し → 年間ライセンス(2026-12-31満了)体制のもと、サムスン西安・SKハイニックス無錫/大連は、毎年ワシントンの承認を得なければ回らない。サービス管理へ拡大すれば、保守コストの上昇と稼働率リスクが直接損益に反映される。サムスン・SKが中国装置のテストに乗り出すのは、イデオロギーではなくヘッジだ。韓国国内の装置メーカーの立場では、地政学が開いた機会の窓(window of opportunity)だ。
第五に、価格メカニズムを忘れてはならない。 管理が強化されるほど、メモリ供給はさらにタイトになる。NAND +700%はAI需要だけの結果ではなく、供給側の制約が価格にどれだけ非弾力的に反映されるかを示す先行指標だ。DUV管理の最終的な請求書は、中国ファブではなく全世界のメモリ購入者に回ってくる可能性がある。
Implications:投資家と経営者が今見るべきもの
投資家の観点
- ASML:2026年第3四半期の中国比率23%への回復は短期的な好材料だが、政策リスクは今や定数になった。外部分析の下振れシナリオ(DUV販売+サービスの全面禁止時、売上高-14〜-15%、営業利益-16〜-17%)をバリュエーションに反映する必要がある。逆に、設置基盤管理売上高の通年+50%成長見通しは、サービスビジネスの防御力を示している。
- メモリ:供給制約が価格を支える構造が固まりつつある。CXMTのDRAMシェア10%(外部推定値、2026年第2四半期)は、中国内需代替の速度計だ。中国のメモリ増産がDUV備蓄に依存するという点は、管理強化シナリオではメモリ価格の上昇圧力として読まれる。
- 装置セクター全般:管理は装置需要をなくすのではなく、地域を移す。中国の自立投資は中国装置企業の受注へ、 同盟国のリショアリングは米国・日本・欧州のファブ投資へとつながる。
経営者・エンジニアの観点
- 調達の二重化:露光だけでなく、エッチング・成膜など全プロセスで中国製代替品の検証(qualification)を急ぐ必要がある。サムスン・SKのAMECテスト報道は、そのシグナルだ。
- サービス契約の地政学条項:装置導入時に、保守・予備部品供給の制裁リスクを契約に反映することが標準になるだろう。
- 韓国装置メーカーの機会:DUVはASMLの領域だが、その周辺プロセス(エッチング・洗浄・計測)の国産化は、地政学的な需要と結びついている。ジュソンエンジニアリングのALD、ウォニックIPSの成膜など、メモリ設備投資(CAPEX)サイクルの受益線上にある企業にとって、管理は追い風の変数だ。
FAQ
Q1. DUV輸出管理は今、施行されているのか? オランダの輸出許可制は施行中だ。2023年9月からNXT:2000i以上クラスの液浸DUVに適用され、2024年9月にNXT:1980iへ拡大された(ケースバイケースの承認が可能)。米国のMATCH Actは2026年4月に下院外交委員会を全会一致で通過したが、上院の手続きが残っており、2026-10-18現在、立法提案段階で施行されていない。米国の既存の管理パッケージ(2024-12-02発表、24種類の装置・HBM管理と140件のEntity List追加)は別途施行中だ。
Q2. EUVなしでDUVだけで7nmを本当に作れるのか? 可能だ。193nm ArF光源+液浸方式でNA 1.35を確保したNXT:2050iクラスの装置は、量産解像度38〜40nmを出し、1つのレイヤーを3〜4回に分けて露光するマルチパターニング(SADP/SAQP)を重ねれば、有効ピッチを半分以下に縮小できる。代償として、マスク数・プロセスステップ・重ね合わせ精度の要求が急増し、コストと歩留まり管理の負担が大きくなる。メモリ(DRAM・NAND)では、EUVなしでDUV液浸マルチパターニングだけで先端セルを量産することが業界標準の慣行だ。
Q3. ASMLへの打撃はどの程度か? 外部分析(Bank of America推定値)によると、DUV販売+サービスの全面禁止時、売上高-14〜-15%、営業利益-16〜-17%だ。2026年第3四半期基準で、DUV液浸はシステム売上高の39%(約32.7億ユーロ)、中国は地域ミックスの23%を占める。ただしASMLのCFOは2026-10-14の記者コールで、MATCH Actが中国独自の代替技術開発を加速させるだろうとして公然と反対した。
Q4. 韓国企業への影響は? サムスンの西安NAND工場、SKハイニックスの無錫DRAMファブ・大連NAND工場は、2025年12月30日から年間ライセンス体制で運営され、ライセンスは2026年12月31日に満了する。管理が新規装置から設置装置のサービス・予備部品へ拡大すれば、保守コストの上昇と稼働率リスクが直接化する。SKハイニックスの大連Mod B(SolidigmのSSD向け、192層フローティングゲート3D NANDの世界唯一の生産施設)は、2026年8月に装置搬入を再開し、2027年上半期の量産を目標としており、追加装置の輸出ライセンスが争点だ。
※ 本文に引用された市場モデル・推定値(備蓄装置の台数、生産上限シナリオ、売上高影響の推定値、市場シェアなど)は、公開報告書と外部分析に基づくもので、実際の結果と異なる場合がある。MATCH Actは2026-10-18現在、立法提案段階であり、施行された措置ではない。
Sources: ASML TWINSCAN NXT:2050i 製品スペック · ASML 投資家情報 — 決算数値はASML 2026-10-14発表基準。法案・発言・報道内容は本文に明記された日付の公開資料基準。
<!-- CHART-SPECS chart-duv-revenue-mix (棒グラフ/ドーナツチャート):
- ASML 2026年第3四半期 システム売上高 技術ミックス (ASML 2026-10-14発表、丸め%逆算の推定値):
EUV(NXE+EXE) 49% / DUV液浸 39% (約32.7億ユーロ) / DUV ArFドライ 3% / DUV KrF 5% / DUV i-line 1% / 計測・検査 3%
- 地域ミックス (出荷基準のシステム売上高比率): 台湾 32% / 韓国 31% / 中国 23% / 米国 13%
- 中国の四半期推移: 2024年 41% → 2025年 33% → 2026 Q1 19% → Q2 14% → Q3 23% (ASML決算発表)
chart-china-duv-base (地図/インフォグラフィック):
- 中国内の先端液浸DUVスキャナ 約296台、先端チップ製造装置の備蓄 合計343台 (2026-10-05公開報告書、外部分析)
- MATCH Actシナリオのモデル推定値: 年間90台のNXT:1980iクラスの輸入が続く場合、2035年にH100クラス換算で年4.34億個の生産上限 / 2027年から新規輸入を中断すれば1.53億個に制限 (理論的モデル、他のボトルネック解消を仮定)
- 韓国ファブ: サムスン西安 NAND / SKハイニックス無錫 DRAM・大連 NAND — 年間ライセンス体制、2026-12-31満了
-->
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


