 VLSI Korea
マーケット・ブレティン:ファウンドリ稼働率が91%に到達 — 8インチ能力が6%減少し成熟ノードが逼迫
ファウンドリ稼働率は2026年第4四半期に91%前後に達する見通しだ。UMCは91%超、22/28nmは約93%の見通し。8インチ能力は前年比6%減で、成熟ノードの逼迫と55/90nmの値上げ圧力を解説する。


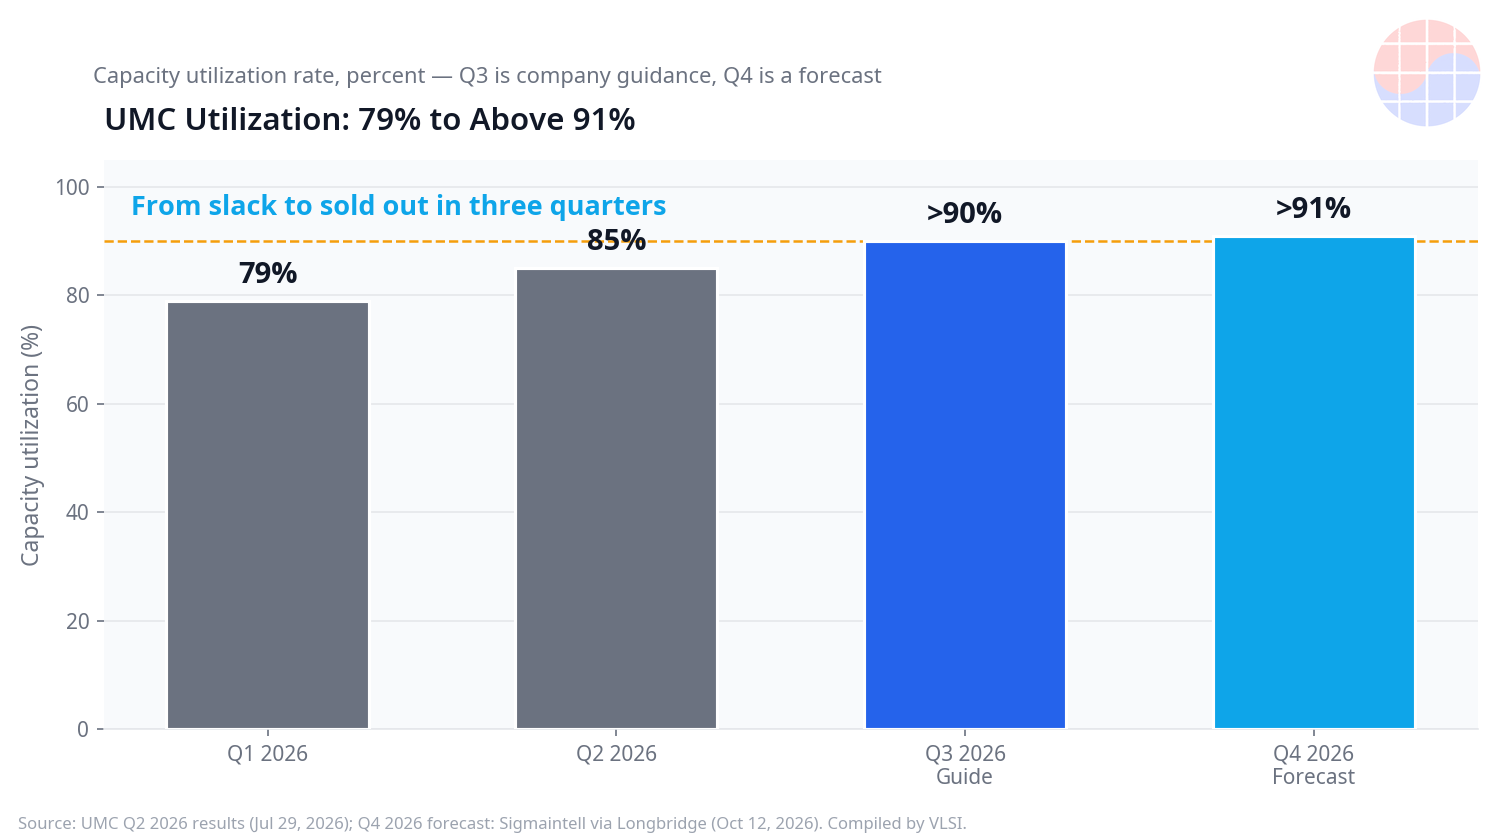
先端ノードが満杯なのはニュースではない。成熟ノードまで逼迫し始めたことがニュースだ。 主要ファウンドリの稼働率は2026年第4四半期に91%前後に達する見通しだ (Sigmaintell、2026年10月12日)。UMCは第2四半期の稼働率を79%から85%へ上げ、第3四半期は90%超をガイダンス、第4四半期は91%超の見通しとなる。8インチ能力は前年比6%減少し、AIサーバー向け48V高電圧PMICの多くが8インチで作られるため、55nmと90nmの価格は第4四半期に上昇を始める。
Key Highlights
- 業界平均91%前後: 主要グローバルファウンドリの稼働率は2026年第4四半期に91%前後に達する見通しだ (Sigmaintell、2026年10月12日)。
- UMCは91%超へ: UMCの稼働率は第2四半期に79%から85%へ上がり、第3四半期は90%超をガイダンス、第4四半期は91%超の見通しだ。前年比では10ポイント以上の上昇となる。22/28nmは第4四半期に約93%の見通しだ (Sigmaintell、2026年10月12日; UMC決算、2026年7月29日)。
- 中国ファウンドリは年初から満杯: SMIC、Hua Hong、Nexchipは2026年の初めからフル稼働を維持している。成熟ノードの需要は地域を問わず強い (Sigmaintell、2026年10月12日)。
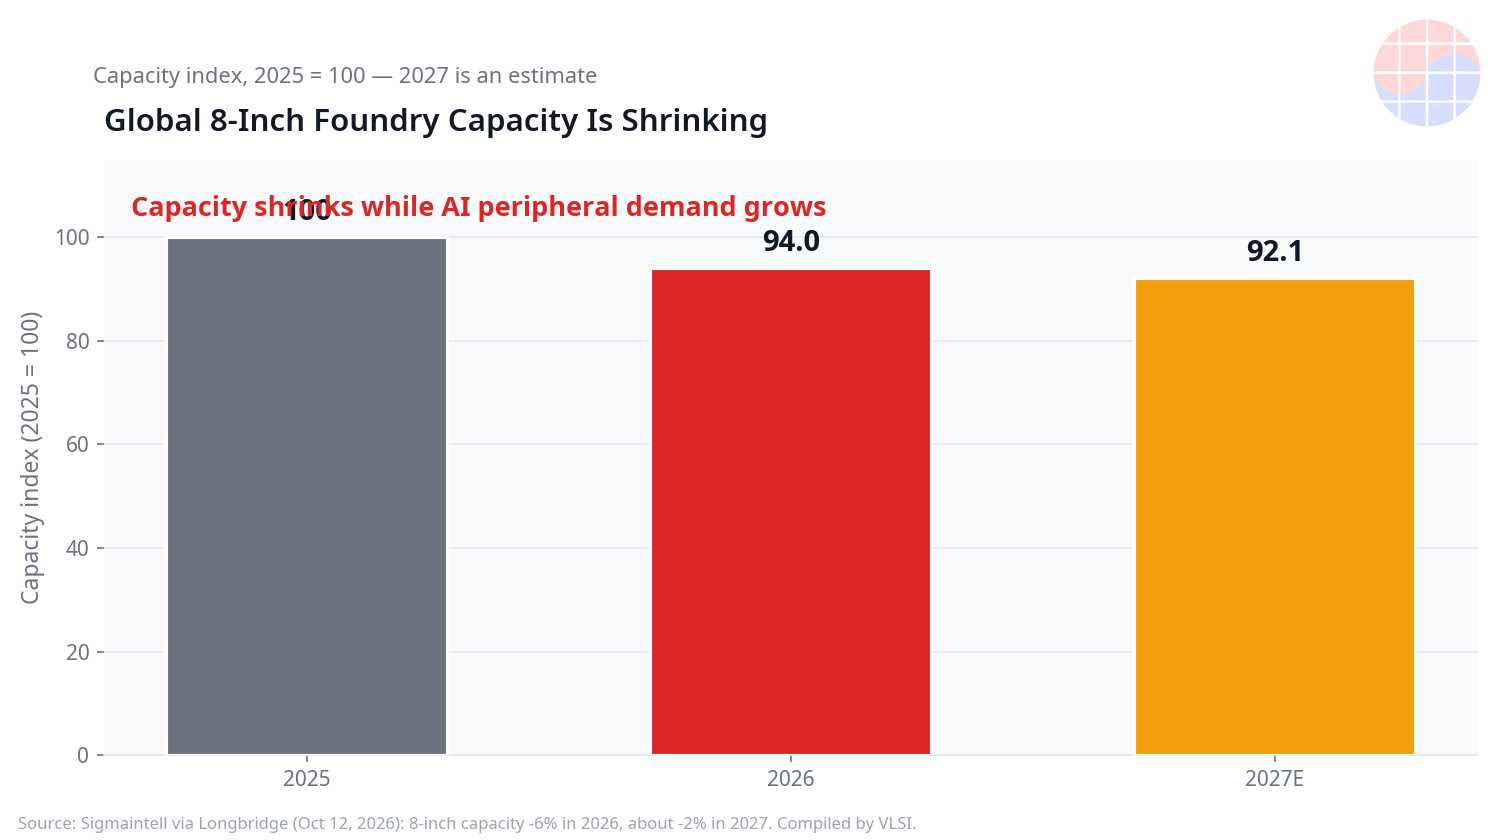
- 8インチ能力が6%減: グローバル8インチ能力は2026年に前年比6%減、2027年はさらに約2%減の見通しだ。TSMCとSamsung Electronicsが8インチを削減する影響で、8インチの受注見通しは約6か月に伸びている (Sigmaintell、2026年10月12日)。
- 55/90nmは上昇、28/40nmは据え置き: 55nmと90nmの価格は第4四半期に上昇し、2027年にはさらに大きな値上げが見込まれる。28nmと40nmは第4四半期は横ばいで、上昇圧力は2027年へ繰り延べられる (Sigmaintell、2026年10月12日)。
Market Update
今回の逼迫は需要の面ではなく供給の面から来ている。SMIC、Hua Hong、Nexchipは2026年の初めからフル稼働を続け、成熟ノードの需要は地域を問わず強い。一方で供給は減っている。TSMCとSamsung Electronicsが8インチを削減し、グローバル8インチ能力は2026年に前年比6%減、2027年はさらに約2%減の見通しだ。8インチの受注見通しは約6か月まで伸びている。逼迫の中心は意外な場所にある。AIサーバー向け48V高電圧PMICの多くは8インチで製造され、電源ICとBCDプロセスはAI BOMの隠れた部分だ。先端チップの話に注目が集まる間に、古いノードの空きは先に消えていた。
| 2026年前半 | 2026年第4四半期 | |
|---|---|---|
| 主要ファウンドリ稼働率 | 85%前後 (UMC第2四半期実績) | 91%前後 (見通し) |
| UMC稼働率 | 79% (第1四半期) → 85% (第2四半期) | 90%超ガイダンス (第3四半期) → 91%超 (見通し) |
| UMC 22/28nm 稼働率 | — | 約93% (見通し) |
| グローバル8インチ能力 | 100 (2025年指数) | 94 (2026年) → 約92 (2027年見通し) |
| 8インチ受注見通し | 数か月 | 約6か月 |
| 55nm・90nm価格 | 横ばい | 上昇中、第4四半期から値上げ |
| 28nm・40nm価格 | 横ばい | 横ばい、上昇圧力は2027年へ |
稼働率・能力・価格見通し: Sigmaintell (Longbridge、2026年10月12日)。UMC実績: 第2四半期決算 (2026年7月29日)。2026年第4四半期と2027年の数値は見通しであり実績ではない。
TSMCの第3四半期決算は先端と成熟の両方が強いことを示す。売上はUS$46.72Bで前年比41.2%増、粗利率は66.4%。7nm以下がウェハー売上の79%を占め (2nm 8%、3nm 33%、5nm 28%、7nm 10%)、第4四半期のガイダンスはUS$52.3BからUS$54.3B、粗利率65から67%で、2026年のcapex US$60BからUS$64Bも再確認した (TSMC決算、2026年10月15日)。UMCも第2四半期に売上NT$68.73B (US$2.18B、前年比17%増)、粗利率32.5%、22/28nmがウェハー売上の記録的な37%、出荷は1.129M 12インチ換算 (前期比10.6%増) で、2026年のcapexをUS$2Bへ引き上げた (UMC決算、2026年7月29日)。先端は注文が増え、成熟は能力が減る。両方が同じ方向に効くのが2026年下期の構図だ。
VLSI's View
AIは古いノードも逼迫させる。 AIの話題は2nmと3nmに行きがちだが、AIサーバーの電源系統は48V高電圧PMICで動き、その多くは8インチで作られる。BCDプロセスやパワー系の部材はAI BOMの隠れた部分であり、GPUの注文が増えれば増えるほど、成熟ノードの空きは先に消える。先端の話だけを見ていると、この逼迫は見えない。
ノード分岐の理由は再認定の重さだ。 55nmと90nmは第4四半期から値上げが始まり、2027年にはさらに大きな値上げが見込まれる一方、28nmと40nmは横ばいで上昇圧力は2027年へ繰り延べられる。成熟ノードの顧客はプラットフォーム認定に時間とコストがかかるため、供給先を簡単には変えられない。価格上昇局面では、再認定の重さが長期のロックインになる。
韓国にとっては両面の影響がある。 Samsung Electronicsが8インチを削減する側に回る一方、韓国のファブレスはPMICや電源半導体の調達で逼迫に直面する。あふれた注文は台湾と中国の第二階層ファウンドリへ流れ、成熟ノードの供給地図が変わる。韓国の設計会社にとって、第二の供給先の確保は価格交渉ではなく供給確保の問題になる。
Chase's Take: チップのタイミングクロージャでは、利用率が80%なら余裕があり、85%なら注意が必要になり、90%を超えると混雑が非線形に増える。ファウンドリの稼働率91%も同じだ。空きがなくなるとリードタイムは伸び、価格は段階的にではなく跳ね上がる。80%台前半は買い手市場、90%超は売り手市場であり、その切り替えは一度起きると戻らない。2026年第4四半期はその切り替えの四半期だ。
Outlook
- UMC第3四半期の実際: 90%超のガイダンスが実績で確認されるかどうかが、2026年第4四半期の91%超見通しの信頼度を決める。
- 55/90nmの値上げ幅: 第4四半期の値上げがどれほどの幅になるか、そして2027年の「さらに大きな値上げ」が具体的な数字で出てくるかが焦点だ。
- 8インチの受注見通し: 約6か月の見通しがさらに伸びるかどうかが、2027年の能力削減を先取りする。
- 28/40nmの転換点: 第4四半期は横ばいの見通しだが、2027年に上昇圧力がいつ表面化するかが次の観測点だ。
FAQ
2026年第4四半期のファウンドリ稼働率はどの程度か? 主要グローバルファウンドリは91%前後の見通しだ。UMCは91%超 (前年比10ポイント以上の上昇) で、22/28nmは約93%の見通しとなる (Sigmaintell、2026年10月)。
8インチ能力はなぜ減るのか? グローバル8インチ能力は2026年に前年比6%減、2027年にさらに約2%減の見通しだ。TSMCとSamsung Electronicsが8インチを削減するためである (Sigmaintell、2026年10月)。
どのノードの価格が上がるのか? 55nmと90nmは第4四半期に上昇し、2027年にはさらに大きな値上げが見込まれる。28nmと40nmは第4四半期は横ばいで、上昇圧力は2027年へ繰り延べられる (Sigmaintell、2026年10月)。
UMCとTSMCの業績はどうだったか? UMC第2四半期: 売上NT$68.73B (US$2.18B、前年比17%増)、粗利率32.5%、稼働率85%、22/28nmがウェハー売上の記録的な37%、capexをUS$2Bへ引き上げ (2026年7月29日)。TSMC第3四半期: 売上US$46.72B (前年比41.2%増)、粗利率66.4%、7nm以下がウェハー売上の79%、第4四半期ガイダンスUS$52.3BからUS$54.3B (2026年10月15日)。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


