 VLSI Korea
ガラスコア基板競争 ― ABFの次のパラダイムはなぜガラスなのか
AIパッケージの大型化でABFコアの反りの限界が露わになり、ガラスコア基板競争が本格化した。Intel・TSMC・サムスン電機・Absolics・LGイノテックの量産目標(2027〜2030年)、TGV・CTEのエンジニアリング課題、韓国のディスプレイ用ガラスの遺産の意味を分析する。


TL;DR
先端パッケージ基板のコア材料が変わり始めている。AIパッケージが大型化するにつれ、有機ABFコアは反り(warpage)の限界に突き当たり、熱膨張係数(CTE)をシリコンに近づけて調整でき、平坦性と寸法安定性に優れるガラスが後継材料の先頭に躍り出た。2026年10月20日時点で、ガラスコア基板はまだどこも量産段階に入っておらず、報じられた量産目標は2027年下半期から2030年の間に集中している。Intelは2023年9月にガラス基板研究を公開し、2026年1月22日のNEPCON JapanでEMIBとガラスコアを組み合わせた初のサンプルを披露したと報じられた。勝者は誰が先に発表するかではなく、誰が中核AI顧客の認定(qualification)を通過するかで決まる ― そしてサムスン電機、Absolics(SKC)、LGイノテックなど韓国企業は、ディスプレイ用ガラスで蓄積した力量のおかげで、異例に強い手札を握っている。
Background
パッケージ基板は、チップとプリント回路基板の間に置かれる板である。チップの緻密な接続をシステムの残りの部分が利用できる形に広げてくれるものであり、そのコア材料がパッケージの大きさ、平坦性、配線の微細化水準を決める。過去世代の高性能コンピューティングでは、このコアは有機材料であり、代表的には大型CPUやAIアクセラレータのパッケージに使われるABFビルドアップフィルム積層構造がその中心だった。
パッケージサイズが適度だった時代には、この構造で十分だった。AIアクセラレータがその幾何学を変えた。今日のAIパッケージは、大型のロジックダイと複数のHBMスタックをインターポーザ上に結合し、世代を追うごとにパッケージ全体の面積はさらに広くなる。パッケージが大きくなるほど、その下の基板はより広い面積で平坦に保たれなければならず、その面積全体でより微細な配線を維持しなければならず、繰り返される熱サイクルでもはんだ接合が壊れたり、上のダイに応力がかかったりしない程度にしか反ってはならない。
ガラスが研究上の好奇心から産業競争へと上がってきた背景がまさにこれである。ガラス自体は新しい産業材料ではない ― ディスプレイ製造は数十年にわたり大型ガラスパネルを大量に扱ってきた。新しいのは、ガラスをパッケージ基板のコアとして使い、信号と電力をコアを垂直に通過させるTGV(through-glass via)を開けることである。2023〜2024年のガラスコアの作業は大半が研究公開の水準だったが、2025年以降は、企業発表の報道を基準に、パイロットライン、合弁会社、日付の入った量産目標へと性格が変わった。
範囲を明確にしておこう。ABF基板の需給と価格をめぐる短期的な話は別に存在する。本稿の主題はそれではない。本稿はコア材料そのものの長期転換 ― その時点、認定のハードル、エンジニアリングリスクを扱う。
Deep Dive 1: なぜガラスなのか ― 反り、CTE、微細配線
ガラスの根拠は3つの物性にある。
第一に、反りである。熱膨張率の異なる材料同士を貼り合わせて加熱すると、積層構造は反る。有機コアはシリコンと膨張率がかなり異なるため、その上に作った大型パッケージは、工程中にも、動作中の加熱と冷却を繰り返す中でも反る傾向がある。パッケージが大きいほど反りはひどくなるが、AIパッケージは業界がこれまで作ってきた中で最も大きなパッケージである。ガラスは組成を調整してCTEをシリコンにはるかに近づけて合わせることができる。上に載ったダイとほぼ同じ比率で膨張するコアはより平坦に保たれ、これはバンプ接合を保護し、企業公開資料が説明する論理のとおり、より大きなパッケージも許容可能な歩留まりで組み立てられるようにする。
第二に、平坦性と寸法安定性である。ガラスは硬く、滑らかである。硬いコアは工程中に反らず、寸法が安定して維持されるが、これは数千個の微細な接続が広い面積に正確に所定の位置に届かなければならないときに決定的である。一方、有機コアは製造過程で微細に動いたり変形したりすることがあり、配線密度が上がるほどこの動きは歩留まりの問題になる。
第三に、TGVによる微細配線である。ガラスコアの垂直接続は、ガラスを貫通する穴を開けて金属化したTGVで形成される。ガラスは優れた電気絶縁体でありながら寸法が安定しているため、TGV構造はコア自体を通過する緻密で微細なピッチの相互接続を支える。Intelは2023年9月にガラス基板研究を発表し、当時の会社発表を基準に、今後10年の後半に有機基板対比で約10倍の相互接続密度に至る道筋を示した。この密度の道筋が戦略的な賞金である ― チップレット間の帯域幅拡大、コアを通じた電力供給の強化、超大型マルチダイパッケージの設計自由度の拡大がかかっている。
もちろん、これらすべてがガラスを即座に置き換え可能な材料にするわけではない。パッケージサイズが向かう方向と物性が一致する材料だという意味にすぎない。
Deep Dive 2: プレーヤーと報じられたタイムライン
4つのグループが競争中であり、出発点はそれぞれ異なる。
Intelが最も先に公開した。2023年9月にガラスコア基板研究を発表し、ガラスを今後10年後半の技術と位置づけた。2026年1月22日のNEPCON Japanでは、内蔵ブリッジ相互接続であるEMIBとガラスコアを組み合わせた初のサンプルと報じられた試作品を披露した ― レチクル2倍サイズのチップ、バンプピッチ45µm、テストで微細亀裂が発見されなかったというのがイベント報道の基準である。この組み合わせが重要である。EMIBはすでに基板の中にシリコンブリッジを入れる方式である。この方式をガラスコアの上に載せたということは、ガラスが付随的な実験ではなく、Intelの最先端パッケージングアーキテクチャを支える材料として指名されたというシグナルである。
TSMCはパネルレベルパッケージを通じてガラスにアプローチする。CoPoSプラットフォームは310×310mmのパネルフォーマットを中心とし、子会社VisEraにパイロットラインを置き、2027年の試作生産、2028年下半期の量産目標が会社のロードマップ公開報道を基準に伝えられる。TSMCの参入が重要な理由は、その顧客がAIパッケージのロードマップを定義するためである。最大のファウンドリのパネルプラットフォームがガラスコアの道筋を採用すれば、認定需要は後を追ってくる。
サムスン電機は、ガラスコア基板分野で韓国で最も先行する参入者である。世宗にパイロットラインを運営中である。2025年11月の東京では、Sumitomo Chemical Group(Dongwoo Fine-Chem)とのガラスコア合弁推進が発表されたと報じられ、基板製造の力量とガラス材料の専門性の結合である。サムスン電機の報じられた量産目標は2027年下半期であり、Broadcomをはじめとする顧客との認定進行が報じられたことがある。注目すべき点は認定である。パイロットラインは工程が回ることを示すが、認定は顧客が製品をかけて賭けるという意味である。
SKC子会社のAbsolicsは最も攻撃的なピュアプレーヤーである。米国ジョージア州Covington工場は、ガラス基板を米国サプライチェーンの中に位置づける。同社は有機基板対比で厚さと電力面の利点を会社主張として提示する。2026年の報道を基準に、SKCは1.2兆ウォン規模の増資を実施し、Absolicsに5,896億ウォンを追加出資し、米国顧客とのプロトタイププロジェクトが報じられた。Absolicsの報じられたタイムラインは2027年を指す。
LGイノテックはUTIとガラス基板を開発中であり、量産目標は2027〜2028年と報じられた。これとは別に、サムスン電子はガラスインターポーザを検討中であると報じられたが、これは関連はあるものの異なる部品であり、次のセクションで扱う。
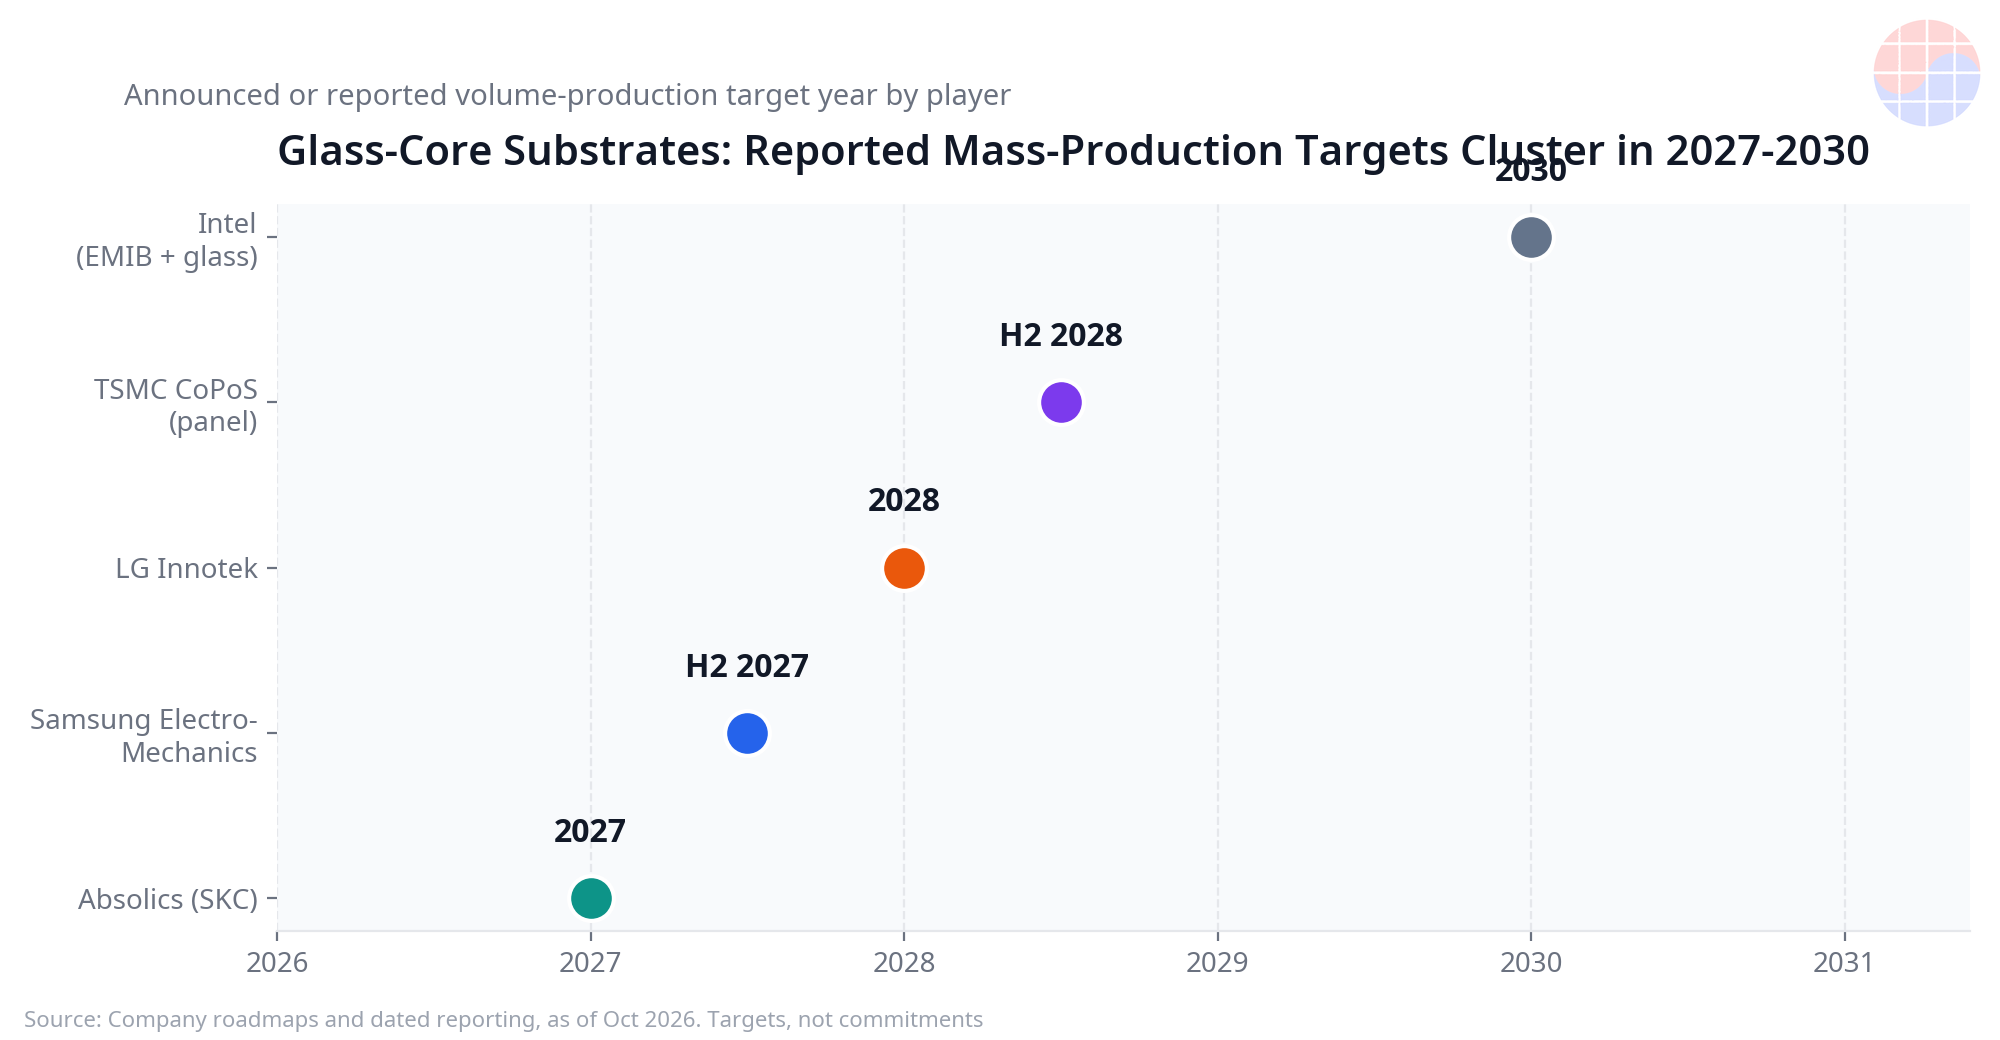
タイムラインは正直に読まなければならない。この競争の量産目標はすべて2027年から2030年の間にあり、まだいずれも達成されていない。基板プログラムで発表された目標は、認定や歩留まりが長引けば後ろ倒しになる歴史がある。
Deep Dive 3: パネルフォーマット ― サイズが核心である理由
ガラスコア基板とパネルレベルパッケージがともに前進する理由は、両方が同じ問題に対する答えだからである ― パッケージが丸いウェハーと小さな基板を超えて大きくなっている。
算数は単純な幾何学である。直径300mmの円形ウェハーの面積は約70,686mm²である。TSMCのCoPoSパネル310×310mmは96,100mm²を提供しながら、長方形であるため長方形パッケージを配置する際に円形より面積の無駄がはるかに少ない。ディスプレイ用ガラスインフラがすでに扱い方を知っている600×600mmのパネルフォーマットは360,000mm²に達する。これは幾何計算であって展望ではないが、移動の方向を説明する ― フォーマットが一段階大きくなるたびに、ラインを一度通過する際に生産される大型パッケージの数が倍増し、そうして単位原価が下がる。
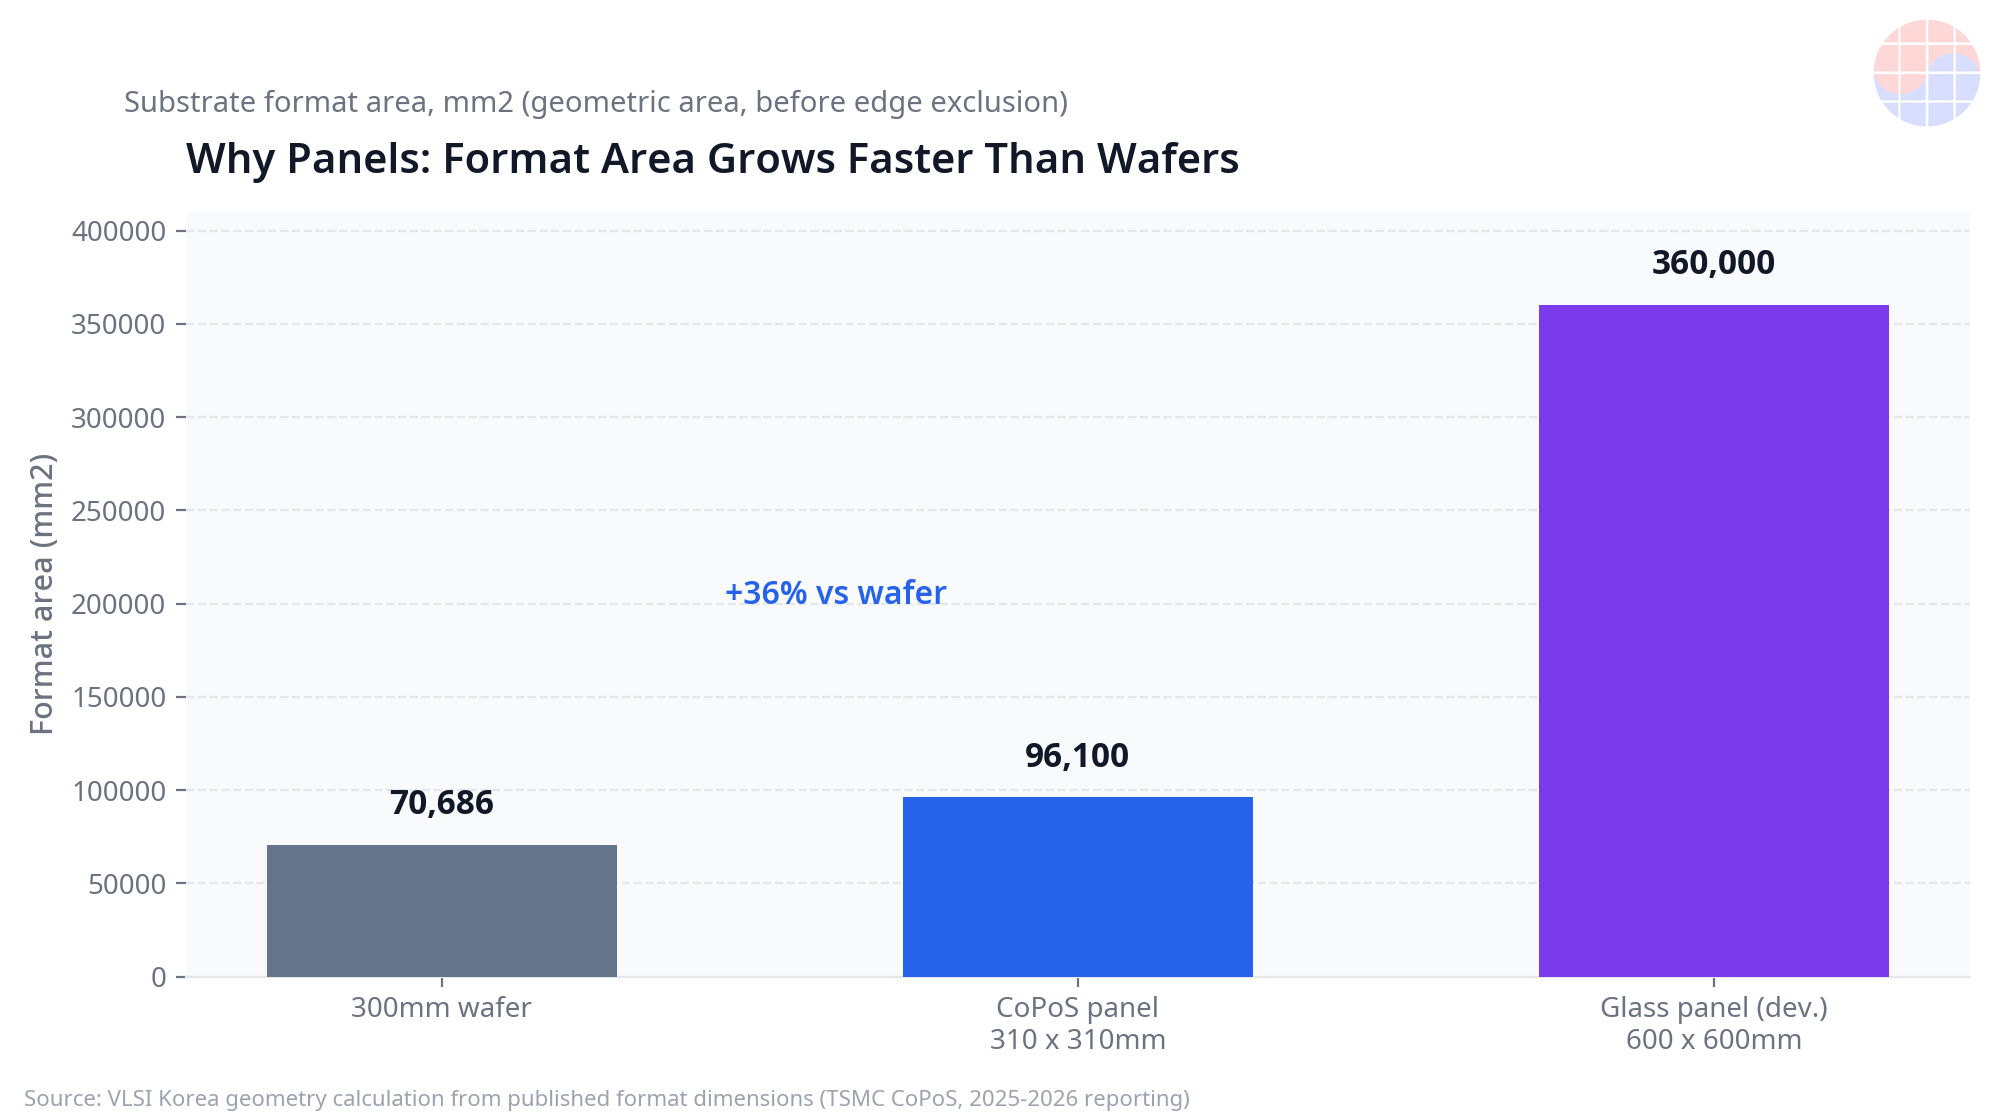
韓国の産業遺産が意味を持つ地点がここである。薄く壊れやすい大型ガラスシートを壊さずに扱うこと ― 移動、整列、加工、検査 ― は、韓国ディスプレイ産業が数十年にわたり蓄積してきたまさにその力量である。パネルフォーマットは単なるパッケージングの決定ではなく、どの国の既存工場技術が転移するかについての決定である。大型ガラスパネルの上に構築される基板技術は、韓国メーカーが隣接産業ですでに大規模に運用中の工程知識と直結する。
サイズは反対方向にも作用し、次のセクションはこれを真剣に扱う ― 大きなガラスパネルほど、1枚の壊れやすいシートにより多くの価値が集中し、すべてのハンドリング段階がその1枚を失う機会になる。
Deep Dive 4: 正直なハードル ― 脆性、歩留まり、未成熟なエコシステム
ガラスには実際の弱点があり、この競争に対する信頼できる叙述であれば、その弱点を価格に反映しなければならない。
第一は脆性である。ガラスは反らない ― 割れる。ファブを通過したガラスコアは、組み立て、輸送、ボード実装、そしてデータセンターでの数年間の熱サイクルまで耐えなければならない。検査では見えなかった端部の欠陥や微細亀裂が、後に伝播する可能性がある。Intelの2026年1月のサンプル結果 ― テストで微細亀裂が発見されなかったという報道 ― が心強い理由は、誰もが注視する既知の故障モードがまさに亀裂だからである。
第二はTGVの歩留まりである。ガラスに微細なビアを大量に開けて金属化しながら、ビア壁周辺の微細亀裂なしに、信頼できる銅充填を達成することは、掛け算で膨らむ歩留まりの問題である。大型基板1つには莫大な数のビアが入り、事実上すべてが良好でなければ基板は使い物にならない。ガラスシート自体よりもビア関連の歩留まりが量産の本当の関門になる可能性がある。
第三はエコシステムである。有機基板は数十年間成熟したハンドリング装置、検査ツール、材料、作業者のノウハウの恩恵を享受する。一方、ガラスコアのハンドリングと装置のエコシステムは、それに比べまだ未成熟である ― キャリア、ハンドリング方式、ドリリングとめっき装置、検査標準がすべて製品とともに作られている最中である。未成熟なエコシステムは、プレスリリースには表れない形で日程を後ろ倒しにする。
第四は競争構図であり、単純な代替の叙述にブレーキをかける。既存のABF基板メーカーであるIbiden、Shinko Electric Industries、Unimicronも独自にガラスに投資している。したがってガラスは、まず反りを到底許容できないパッケージスタックの最上段で補完材として入り、その下の等級では有機コアが引き続き使われるだろう。代替が来るとすれば、一度の転換ではなく漸進的で層位的な過程になるだろう。そして量産目標が2027〜2030年に集中しているだけに、この競争のすべてのプログラムは遅延リスクを抱えている ― 認定が1回失敗すれば目標が1年後ろ倒しになり得る。
Chase's Take
この競争を読む方法は、基板が汎用材(commodity)であることをやめつつある点にある。数十年間、基板は比較的受動的なキャリアだった ― 仕様を定め、調達し、バリューチェーンではおおむね見えない存在だった。ガラスコアはその地位を変える。コア材料が最大パッケージサイズ、相互接続密度、パネルフォーマットを決めるようになれば、基板はプラットフォーム層になる ― 顧客のマルチダイアーキテクチャ全体が依存する技術表面である。
価値はそれに応じて移動する ― ガラスコア、TGV工程、その周辺のパネルエコシステムを束として保有する側へ。ガラスシートだけを売っても大して得られない。ビア工程とパネルハンドリングまで顧客ファブで検証された認定完了のガラスコアプラットフォームを売る側は、押しのけにくい地位を占める。顧客の立場で基板プラットフォームを再認定することは遅く、危険だからである。
このゲームで韓国の手札が異例である理由はディスプレイ用ガラスから来る。サムスン電機は基板製造と材料合弁を、Absolicsは米国工場と意志が明らかな親会社SKC、ピュアプレーヤーとしての集中を、LGイノテックは精密部品製造を持ち込む。3社とも大型ガラスを扱う国家的工程遺産の上に立っている。しかし遺産は発注書ではない。1つの中核AI顧客の認定決定が、どのパイロットラインやプレスリリースよりも勝者決定に大きな仕事をするだろう ― サムスン電機とBroadcomの認定進行のような報道が発表された設備規模より重要な理由である。
精密に区別しておくべき点が1つある。2つの役割はしばしば混同される。サムスン電機はガラスコア基板プレーヤーであり、基板がその製品である。別途、サムスン電子はガラスインターポーザを検討中であると報じられたが、インターポーザはダイと基板の間に置かれる異なる部品である。2つのサムスンの名前、パッケージの2つの異なる層、2つの異なる競争である。
私の基本シナリオはこうだ。ガラスコアは2027〜2028年区間に1〜2件の中核認定を通じてAIパッケージスタックの最上段から参入し、ABFコアと数年間共存し、TGVの歩留まりとハンドリングエコシステムが成熟する速度に合わせてのみ下へ拡張される。競争は実際に存在するが、点数は発表ではなく認定認証でつけられるだろう。
Implications
- AIパッケージロードマップの観点:認定が成功すれば、2027〜2028年区間のガラスコアの可用性はパッケージサイズに対する反りの天井を下げ、異例な回避策なしにより大きなマルチダイ設計を可能にする。
- 基板incumbentsの観点:Ibiden、Shinko Electric Industries、Unimicronのガラス投資は代替ではなく補完優先のシグナルであり、転換期を通してABF設備は戦略的関連性を維持する。
- 韓国サプライヤーの観点:サムスン電機、Absolics(SKC)、LGイノテックはディスプレイ用ガラスの遺産をパッケージングの足場に転換しているが、足場を売上に変えるマイルストーンは設備発表ではなく中核顧客の認定である。
- 投資家の観点:報じられた量産目標は2027〜2030年に集中し、遅延リスクを抱える。検証可能なチェックポイントは目標日ではなく認定発表とパイロットラインの歩留まり公開である。
- 装置・材料サプライヤーの観点:未成熟なガラスハンドリング、ドリリング、めっき、検査エコシステム自体が機会である ― この転換のつるはしとシャベルに当たる層はまだ構築中である。
本稿は2026年10月20日時点の企業公開資料と日付が明示された公開報道に基づく独立した分析であり、報じられた目標と主張は出典を明らかにして表記し、変更される可能性がある。
FAQ
Q: ガラスコア基板はいつ量産に入りますか? A: 2026年10月20日時点で報じられた目標は2027年下半期から2030年の間に集中している。Absolicsは2027年、サムスン電機は2027年下半期、LGイノテックは2027〜2028年、TSMC CoPoSは2028年下半期を目標とし、Intelは今後10年後半とガラスを規定する。いずれも遅延リスクがある。
Q: ガラスがABF基板を完全に代替しますか? A: 近い時期の根拠を読めばそうではない。既存のABFメーカーであるIbiden、Shinko Electric Industries、Unimicronが独自にガラスに投資している点は、ガラスが最も大きく反りに敏感なパッケージの補完材としてまず入り、有機コアはそれ以外の領域で引き続き使われるという姿を指し示す。
Q: ガラスはなぜ反りと微細配線に役立ちますか? A: ガラスはCTEをシリコンに近く組成できるため、大型パッケージが有機コア上よりも均一に膨張し、より平坦に保たれる。剛性と寸法安定性は微細配線を支え、TGV(through-glass via)はコアを貫通する緻密な垂直相互接続を提供する。
Q: どの韓国企業が参加しており、サムスン電機とサムスン電子はどう違いますか? A: サムスン電機(世宗パイロットライン、2025年11月に発表されたガラスコア合弁推進、2027年下半期量産目標)、SKCのAbsolics(ジョージア州Covington工場)、LGイノテック(UTIと開発)が韓国の基板プレーヤーである。サムスン電機はガラスコア基板を作り、サムスン電子は別途、異なる部品であるガラスインターポーザを検討中であると報じられた。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


