 VLSI Korea
Ascend 950 自社HBMの5つの事実:DeepSeek 16万個配備とメモリのボトルネック (HBM・SuperPoD)
Huawei Ascend 950PRの出荷カードは112GB・1.4 TB/sでロードマップを下回り、HuaweiのH20比2.8倍はHuaweiの主張である。DeepSeekの16万個配備報道と自社HBM帯域幅のボトルネックを5つの事実でまとめた。


Ascend 950の勝敗を分けるのは演算性能ではなく自社HBMの帯域幅であり、DeepSeekとの共同設計はそのボトルネックを規模で突破しようとする試みだ。
30秒要約
- 結論を先に:Huaweiは2025年9月のHuawei Connectで、Ascend 950PRを2026年第1四半期、Ascend 950DTを2026年第4四半期に発売する年次世代交代計画を明らかにした。
- 核心数値:950PRは自社HBM HiBL 1.0基準で128GB、1.6 TB/sと発表されたが、2026年3月20日に実際に出荷されたカードであるAtlas 350は112GB、1.4 TB/sと報じられた。発表数値と出荷数値の間隔が第一の検証ポイントだ。
- DeepSeekは2026年9月30日、公式WeChatを通じてTileLangを含むAscendプログラミングスタックをオープンソースで公開し、Huaweiとともに128個のAscend 950チップを接続するsupernodeソリューションを提示した。
- 規模:2026年9月4日の報道によると、DeepSeekは内モンゴル自治区Ulanqab(ウランチャブ)に160,000個以上のAscendチップを配備する約1GW規模のデータセンターを計画していると伝えられた。これは報道であり、確定した会社発表ではない。
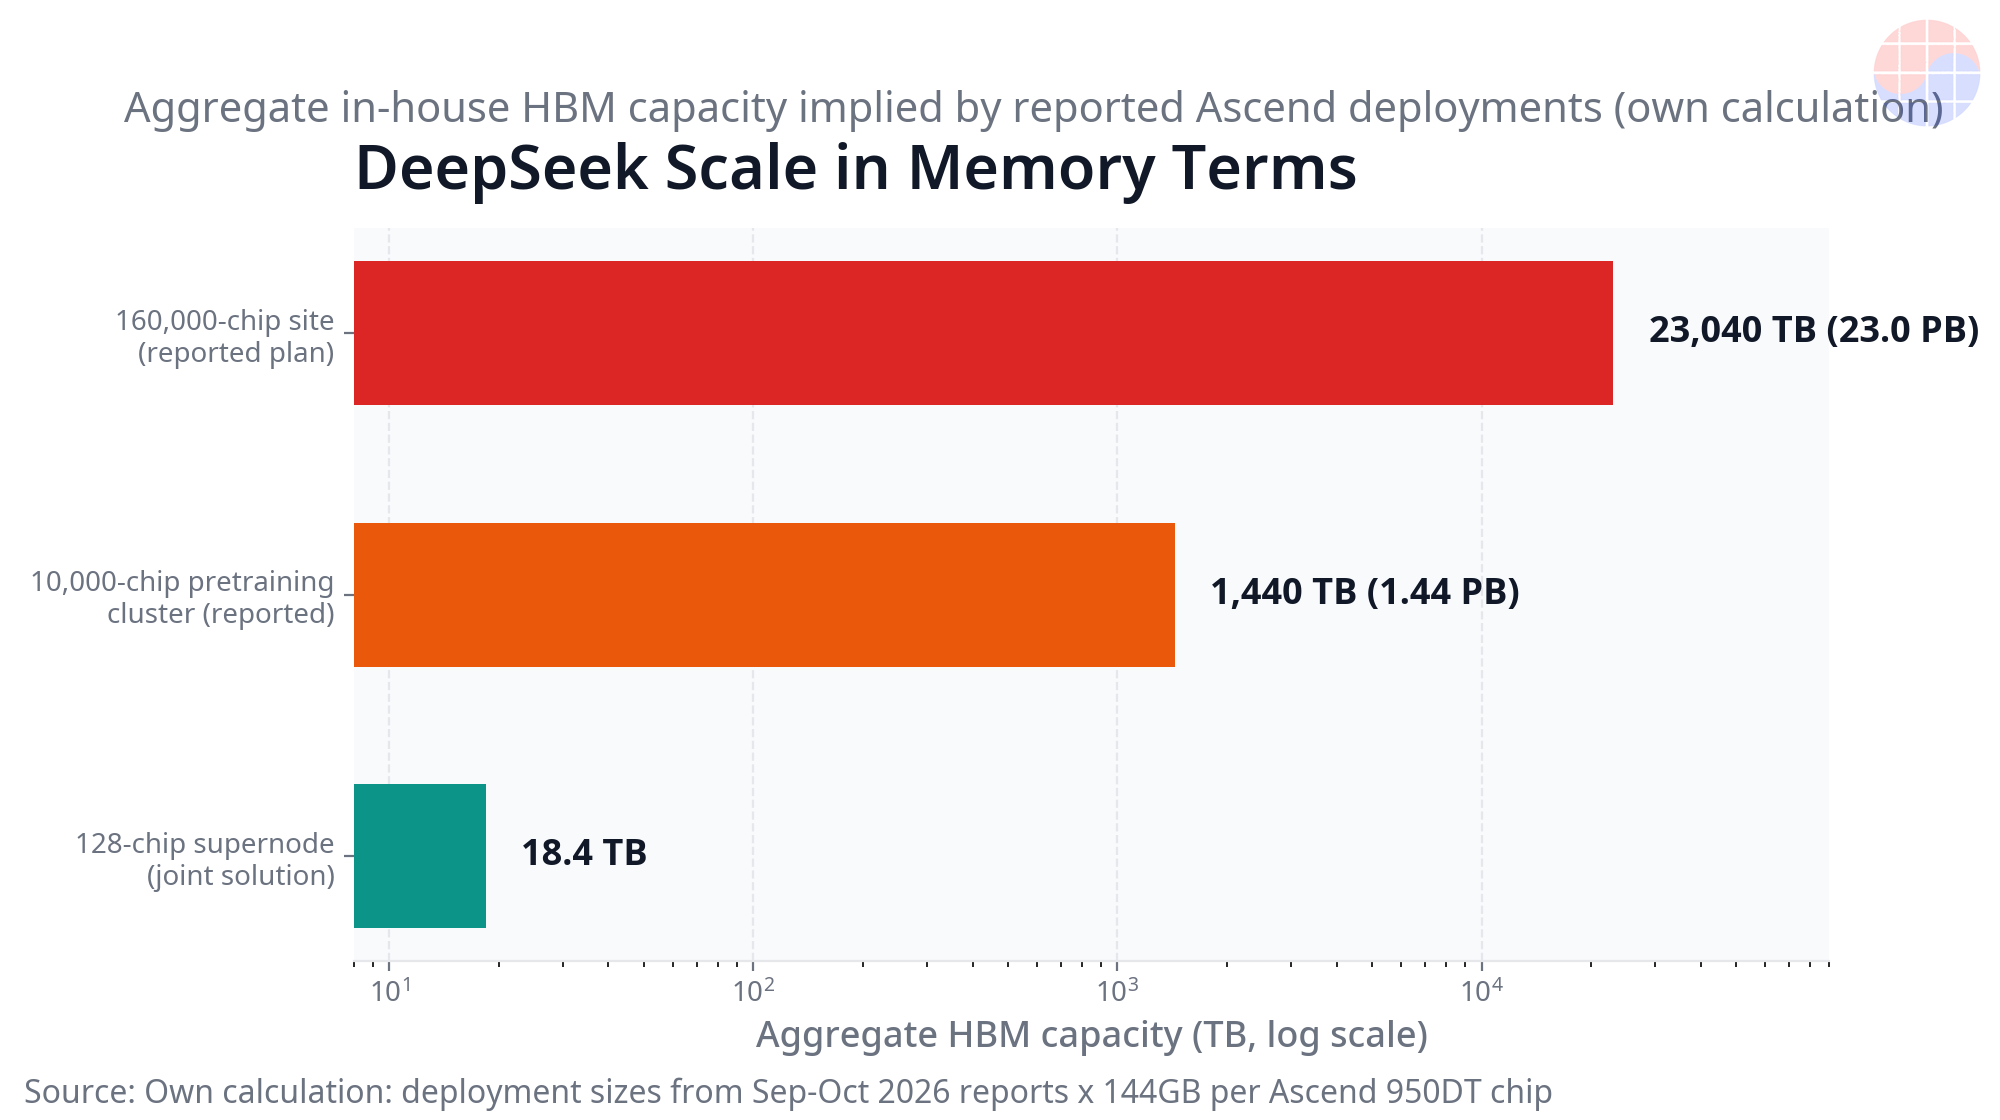
- 自社計算:950DTのチップ当たり144GBを基準にすると、160,000個規模は総計23.0PBのメモリ容量に相当する(自社計算)。
Background
Huaweiの前世代であるAscend 910Cは2025年第1四半期に量産に入り、約800 TFLOPS FP16、3.2 TB/sのメモリ帯域幅、128GBの容量を提供した。外部から購入したHBMを搭載したこのチップと比べると、Ascend 950世代の最大の変化は演算コアではなく、メモリ供給方式そのものにある。HiBL 1.0とHiZQ 2.0と呼ばれる自社開発HBMをロジックダイとともに設計することで、Huaweiはメモリ確保を外部サプライチェーンではなく自社ロードマップへ移そうとしている。
この変化の背景には輸出管理がある。米国の輸出管理(2024年12月のBIS HBM規則)により先端HBMの中国への輸出はすでに制限されており、サムスン電子とSKハイニックスはHuaweiにHBMを販売できない。したがってAscendの拡大が韓国HBMの受注を直接奪う構造ではない。問題は2次効果にある。中国内部でロジック、メモリ、ソフトウェアがともに成熟すれば、将来最大のHBM需要プールの一つが、韓国企業がアクセスできる市場の外側で自社エコシステムとして固まってしまう可能性がある。
NVIDIA最高経営責任者Jensen Huangは2026年の公開発言で、米国の輸出制限によりNVIDIAの中国先端AIチップ市場シェアが約95%から事実上0近くまで低下したと述べたほか、2026年7月26日終了四半期基準でH200の中国売上はデータセンター売上の1%未満だったと述べた。この空白でHuaweiとDeepSeekの結合がどの速度で、どの限界まで埋められるかが今回のテーマの核心である。
ソフトウェアも同じ方向へ動く。DeepSeekが公開したTileLang、DeepGEMM、DeepEP、FlashMLA、TileKernels、DeepSelectはNVIDIAスタック用バージョンと一対一で対応するよう設計されており、DeepSeekはTileLangがCUDAよりプログラミングがシンプルであるという立場を明らかにした。目標は独立した、自社で制御可能なGPUソフトウェアエコシステムである。
Deep Dive
1. 年次世代交代と二つに分かれた950 — prefill用PRとdecode・学習用DT
結論:Huaweiは単一チップではなく、ワークロード別にメモリ仕様を変えた二つのモデルで950世代を設計した。2025年9月のHuawei Connectで輪番会長Eric Xuが発表したロードマップによると、Ascend 950PRは2026年第1四半期発売予定で1 PFLOPS FP8、2 PFLOPS FP4、2 TB/sのインターコネクト、自社HBM HiBL 1.0基準で128GBと1.6 TB/sを提示し、prefillとレコメンド推論を担当する。Ascend 950DTは2026年第4四半期に144GB HiZQ 2.0と4.0 TB/sで提示され、decodeと学習を担当する。同じ発表でAscend 960は2027年第4四半期に288GB、9.6 TB/sと950比で約2倍の演算性能で、Ascend 970は2028年第4四半期に予告された(ロードマップ数値はHuawei発表基準)。
2. 出荷カードAtlas 350とロードマップの間隔 — Huaweiの主張と検証ポイントを分けて見るべきだ
結論:実際に出荷された製品はロードマップ発表数値より低く報じられており、性能比較数値はすべてHuaweiの主張として読むべきである。2026年3月20日のHuawei China Partner ConferenceでAscend事業責任者Zhang Dixuanが公開したAtlas 350カードはAscend 950PRベースの出荷カードで、1.56 PFLOPS FP4、112GBの自社HBM、1.4 TB/sのメモリ帯域幅、600Wと報じられた。HuaweiはこのカードがNVIDIA H20比でFP4演算2.8倍、HBM容量1.16倍、マルチモーダル生成速度最大60%向上を提供すると主張した。これは独立したベンチマークではなくHuaweiの主張である。2025年9月ロードマップの128GB、1.6 TB/sと2026年3月出荷カードの112GB、1.4 TB/sの間の間隔は、隠すべき誤りではなく、DT世代でこの間隔が閉じるかを確認すべき検証ポイントだ。
3. 初の自社HBMは購入型HBMより遅かった — 供給安定性を帯域幅と引き換えた世代
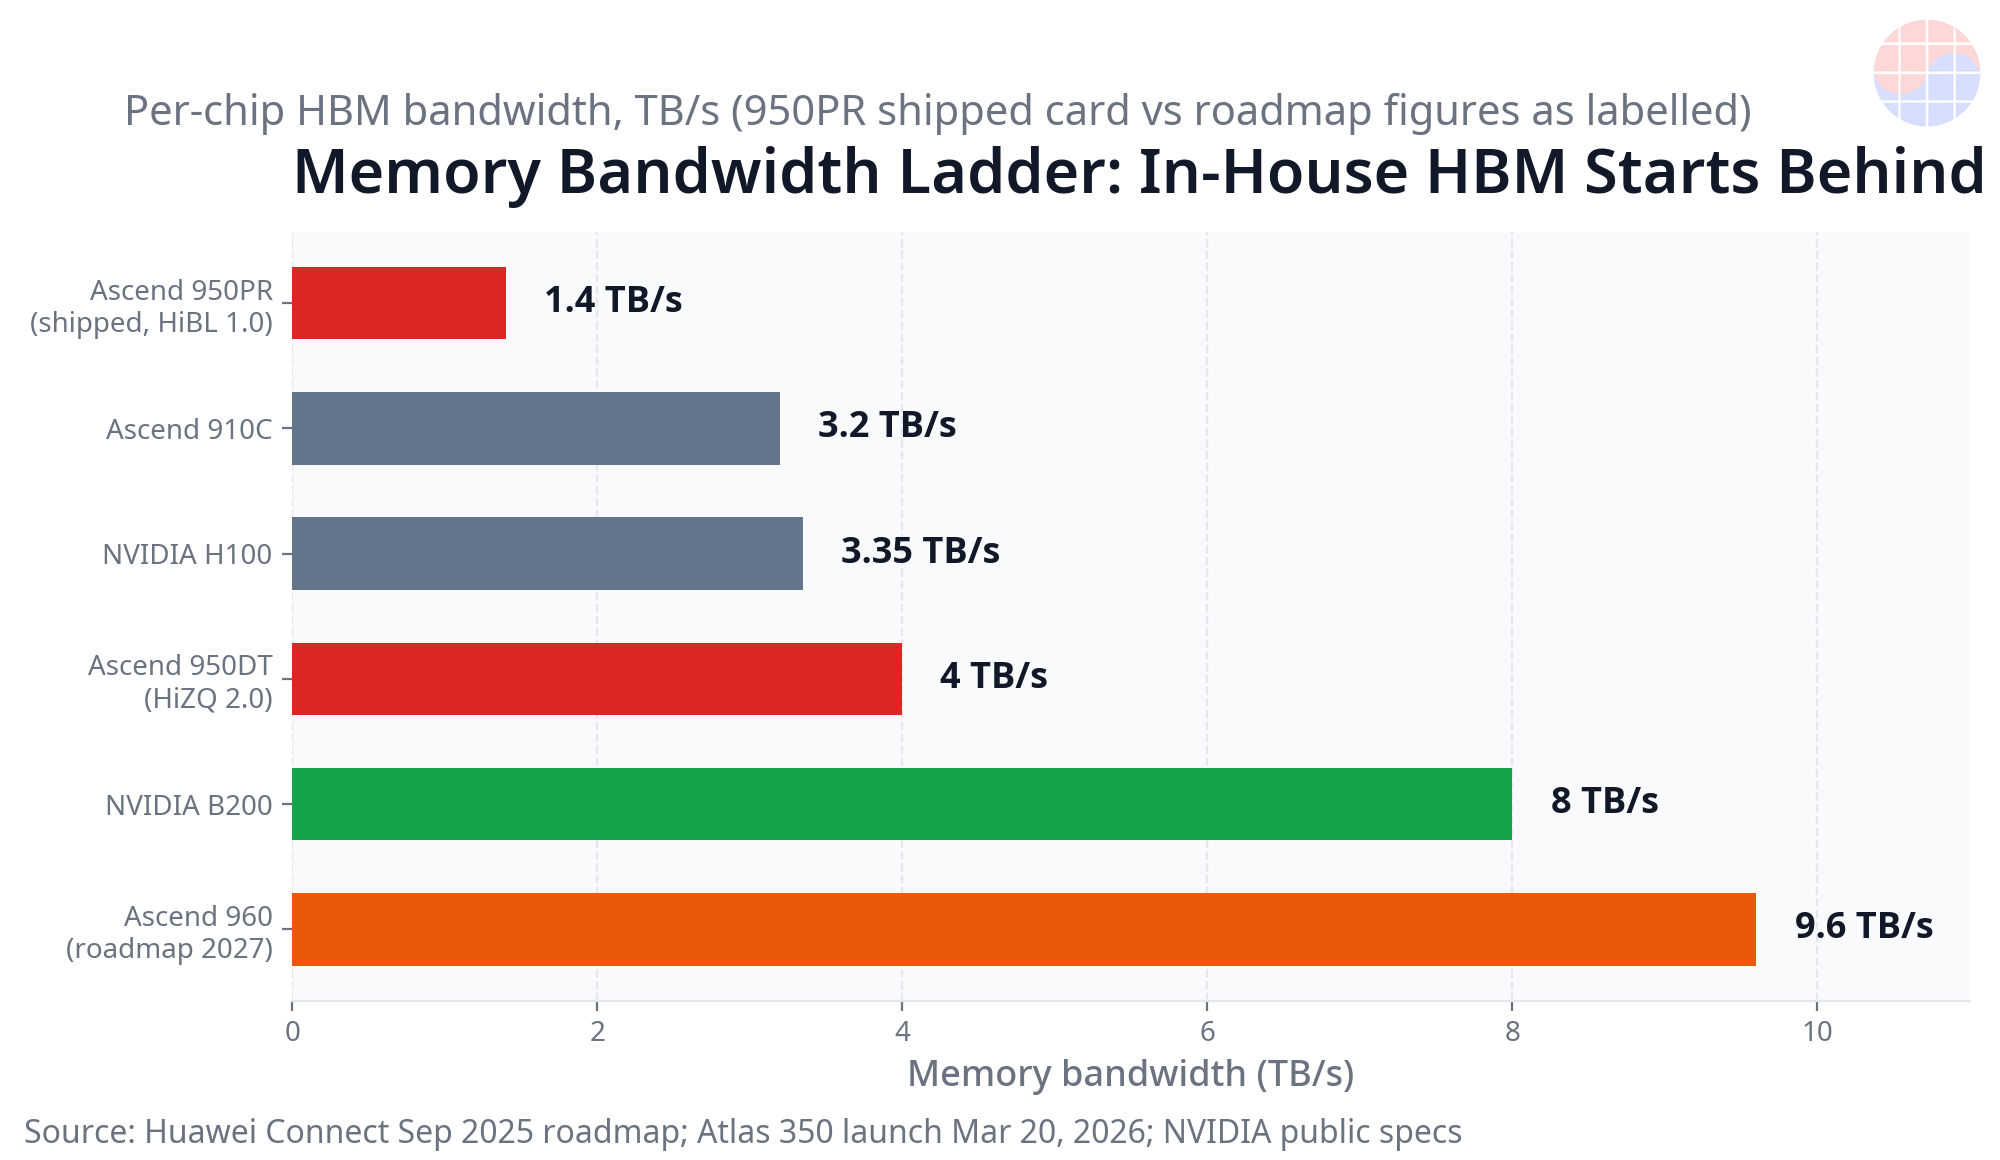
結論:自社HBM第1世代は帯域幅でむしろ後退し、HiZQ 2.0になってようやくその格差を閉じるというのがHuaweiロードマップの構造だ。帯域幅の階段を自社計算で整理すると次のようになる(自社計算、基準日は各発表日)。Ascend 910Cは2025年第1四半期基準で3.2 TB/s、出荷された950PRは2026年3月20日基準で1.4 TB/s(HiBL 1.0)、950DTは2026年第4四半期予定で4.0 TB/s(HiZQ 2.0)、960ロードマップは2027年第4四半期基準で9.6 TB/sである。参考までにNVIDIA公開仕様基準でH100は3.35 TB/s、B200は8.0 TB/sである。出荷された950PR基準でFP4演算1.56 PFLOPSを1.4 TB/sで割った演算対帯域幅の構造(自社計算)も同じ結論を指し示す。prefillは帯域幅を多く要求する区間であるためPRのメモリシステム自体が制約となり、DTバリアントが存在する理由もここにある。つまり第1世代自社HBMは性能ではなく供給管理を買うために帯域幅を支払った選択だった。
4. DeepSeekのTileLang公開と128チップsupernode — ソフトウェアをチップ設計の中へ引き込んだ
結論:DeepSeekはユーザーにとどまらず、プログラミングスタックとsupernode設計をともに公開し、共同設計者へ移動した。DeepSeekは2026年9月30日の公式WeChat発表を通じてTileLang(高水準言語とコンパイラ)、DeepGEMM、DeepEP、FlashMLA、TileKernels、DeepSelectをオープンソースで公開し、これらはNVIDIAスタックバージョンと一対一で対応する。同じ発表でHuaweiが全面的な支援を提供し、両社は128個のAscend 950チップを接続して演算と通信をともに最適化するsupernodeソリューションを共同で提示した。2026年2月から4月までの報道によると、DeepSeekは米国サプライヤーより先にHuaweiにV4の早期アクセスを提供し、V4プレビューはHuaweiチップに合わせて調整され、Huaweiは自社チップがV4学習の一部に使用されたと述べた。DeepSeek V4-FlashもHuaweiチップに最適化されたと伝えられた。これらの項目は日付が明記された報道として読むべきである。
5. 16万個配備報道と1万個以上の事前学習 — チップ当たり性能ではなく規模で答えようとする戦略
結論:Huaweiの答えはチップ当たりの同等性ではなく、SuperPoDとSuperClusterを通じた規模拡張であり、DeepSeekがそのアンカー需要先として報じられている。Huaweiが2025年9月に発表したAtlas 950 SuperPoDは2026年第4四半期に8,192個のAscend NPUを一つの論理単位として束ね、Atlas 960 SuperPoDは2027年第4四半期に15,488個のNPUで提示された。SuperCluster規模は950基準で500,000個以上、960基準で1,000,000個以上と発表された。2026年9月4日の報道によると、DeepSeekは内モンゴル自治区Ulanqabデータセンターに160,000個以上のAscendチップを配備する約1GW規模の計画を立てたと伝えられ、該当チップはそこで推論ワークロードを担当すると報じられた。2026年10月19日の報道によると、HuaweiのエンジニアがDeepSeekのオフィスに常駐して学習要件を次世代チップ設計に反映しており、DeepSeekは2026年末までにAscend 950DTで事前学習を開始する計画であり、全体の実行には数週間稼働する10,000個以上のチップが必要になる可能性があり、HuaweiはAscend 960DT供給の大部分をDeepSeekに割り当てて2027年第1四半期から引き渡すと伝えられた。これはすべて報道であり、確定発表ではない。自社計算で換算すると(自社計算)950DTのチップ当たり144GB基準で128チップsupernodeは18.4TB、10,000チップ事前学習クラスタは1.44PBの容量とチップ当たり4.0 TB/s基準で合計40 PB/sのメモリ帯域幅、160,000チップサイトは23.0PBの容量に相当する。一方、独立した第三者推定ではNVIDIA B300の生演算性能がAscend 950チップ1個比で概ね7倍水準と提示されたことがあり、チップ当たりの格差は依然として大きいという点もあわせて見るべきである。これは推定値である。
Chase's Take
ボトルネックが移動した。FP4とFP8基準の推論ではロジックダイの性能がすでに使える水準に近づいており、実際に縛る制約はチップ当たりメモリ帯域幅、10,000チップ規模での学習ソフトウェアの成熟度、そして物量である。設計と検証の現場の観点から見ると、チップ自体よりもチップを取り巻くメモリと通信、そして学習がその規模で数日ではなく数週間安定して回るかどうかが先に崩れるポイントだ。
SuperPoDはシステム次元の交換である。チップ当たりの格差を認め、インターコネクトとアンカー顧客とともに設計したソフトウェアで合計性能で勝つという選択だ。DeepSeekのエンジニアリング要件がHuaweiチップ設計へ直接入る構造は、ハイパースケーラーとASICを共同設計するパターンに似ている。需要側が仕様を決めれば供給側はロードマップの無駄が減るが、同時に一顧客のワークロードに過度に合わせられるリスクも大きくなる。
読者が直接確認するチェックリストは四つの質問に圧縮される。第一に、950DTが2026年第4四半期にロードマップではなく実製品として4.0 TB/sを達成するか。第二に、2026年末と報じられた事前学習の実行が完了し公開されるか。第三に、TileLangが10,000個を超えるチップ規模で学習安定性を維持するか。第四に、出荷カードとロードマップの間の112GB対128GBの間隔がDTで閉じるか。
Implications
投資の観点から、この事案は直ちに韓国のHBM売上を奪う事件ではない。2024年12月規則以降、サムスン電子とSKハイニックスはすでにHuaweiに先端HBMを販売できないためである。本当の含意は長期のアドレス可能市場の縮小だ。Ascendロジック、HiBLとHiZQメモリ、国内DRAMがともに回る自社供給スタックが中国内部で成熟すれば、最大の将来需要プールの一つが外部サプライヤーがアクセスできない標準として固まる。TileLangを中心としたソフトウェアエコシステムとSuperPoDインターコネクト標準がその固定化を加速する可能性がある。
経営の観点ではCXMTのHBM進捗をあわせて見るべきだ。Huawei自社HBMがプレミアム区間を担うとしても、物量区間を埋める国内メモリ供給が追いつかなければ、160,000個のような配備規模は紙の上の計画にとどまる。逆に物量が裏付けられれば、議論はチップ1個の性能からデータセンター単位の総所有コストと電力、そしてソフトウェア移行コストへ移動する。
NVIDIAの観点での含意はシェアの数字がすでに示している。2026年のJensen Huang発言基準で中国先端市場での位置が事実上消えた状態であれば、競争の焦点は中国内部で誰が標準になるかへ移る。HuaweiとDeepSeekの結合が学習まで安定して閉じれば、推論専用代替材という評価はもはや有効ではない。
FAQ
Q: Ascend 950PRと950DTの違いは何ですか? A: Huaweiが2025年9月に発表したロードマップ基準で、950PRは2026年第1四半期発売予定で自社HBM HiBL 1.0 128GB、1.6 TB/sを提示しprefillとレコメンド推論を担当し、950DTは2026年第4四半期に144GB HiZQ 2.0、4.0 TB/sでdecodeと学習を担当します。ただし2026年3月20日に出荷されたAtlas 350カードは112GB、1.4 TB/sと報じられており、ロードマップと出荷仕様の間の間隔を確認する必要があります。
Q: Huaweiが述べたH20比2.8倍の性能は検証された数値ですか? A: いいえ。2026年3月20日に発表されたFP4演算2.8倍、HBM容量1.16倍、マルチモーダル生成速度最大60%向上はすべてHuaweiの主張であり、独立したベンチマークで確認された数値ではありません。本文では全項目をHuaweiの主張と表記しました。
Q: DeepSeekが160,000個のチップを配備するというのは確定した事実ですか? A: 確定発表ではありません。2026年9月4日の報道で内モンゴル自治区Ulanqabに160,000個以上のAscendチップを配備する約1GW規模の計画が伝えられ、2026年10月19日の報道で2026年末のAscend 950DT事前学習開始計画が伝えられました。自社計算では950DT基準で160,000チップが23.0PBのメモリ容量に相当します(自社計算)。
Q: Ascendの拡大がサムスン電子とSKハイニックスに直接打撃を与えますか? A: 直接の受注減少ではありません。2024年12月のBIS HBM規則により先端HBMの中国への輸出はすでに制限され、両社はHuaweiにHBMを販売できません。リスクは2次効果で、中国自社スタックが成熟すれば将来のHBM需要プールがアクセス可能な市場の外側で固まり、CXMTのHBM進捗が物量の面でそのスタックを補完しうるという点です。
本文の数値は明記された日付のHuawei発表、DeepSeek発表、NVIDIA発言および日付が表記された報道に基づき、Huaweiの性能比較はHuaweiの主張、配備と事前学習に関する項目は報道、換算数値は自社計算と区別して表記しました。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


