VLSI Korea
Normal Computing深掘り: Google出身チームのAI EDAと熱力学チップCN101、Samsung Catalyst主導の8,500万ドル調達
ノイズと戦わず、ノイズで計算する会社。Google Brain出身者が2022年にニューヨークで創業したNormal ComputingのAI EDA、世界初の熱力学チップCN101の実証と限界、Samsung Catalyst主導で累計8,500万ドル超となった調達の意味を解剖する。


30秒要約
- Normal Computingはノイズを抑えるのではなく、ノイズで計算する会社だ。 通常のチップはトランジスタの揺らぎと熱ノイズを抑え、決定的な0と1を保つためにエネルギーを使う。同社のCarnotアーキテクチャは逆で、物理系が平衡へ緩和していく動力学に確率計算を委ね、答えを分布からサンプリングする。同社はこれをphysics-based ASICと呼ぶ。
- 収益エンジンはチップではなくEDAだ。 Normal EDAはLLMと形式論理を組み合わせたauto-formalizationで仕様書を形式モデルに変換し、設計と検証を自動化するAIネイティブなプラットフォームだ。同社によれば、売上高で世界の半導体企業トップ10の半数以上がパートナーであり、当面の目標はカスタムシリコンの市場投入を2倍速くすることだ。
- シリコンの実証は実在するが規模は小さい。 CN101は2025年7月にテープアウトした、同社が「世界初の熱力学コンピューティングチップ」と呼ぶデジタルCMOSのテストチップだ。Hot Chips 2026で同社が公開した結果は、単一チップでのMNIST手書き数字生成と、チップ6個でのCIFAR-10画像生成の水準だ。同社自身が「小規模な結果」と表現している。
- 1,000倍は測定値ではなくロードマップだ。 最大1,000倍のエネルギー効率は、対象ワークロードに対する同社の目標であり主張だ。商用製品で第三者が検証した数値ではない。2026年のCN201、2027年末から2028年初頭のCN301がその主張を証明しなければならない。
- サムスンの戦略ファンドがこのラウンドを主導した。 2026年3月、Samsung Catalyst Fundが主導した5,000万ドルの調達で累計調達額は8,500万ドルを超え、同社は韓国への展開を公式に発表した。
会社概要
| 項目 | 内容 |
|---|---|
| 設立 | 2022年、米国ニューヨークに本社 |
| 創業者 | Faris Sbahi (CEO)、Matthias Tan、Antonio Martinez |
| チーム背景 | 創業者はGoogle Brain、Google X、Palantir出身。チーム全体ではMeta、Apple、NVIDIA、Broadcom、Graphcore、米国国立研究所の出身者を含む (同社紹介基準) |
| 従業員数 | 情報源で異なる。PitchBookは30人、一部の求人プラットフォームは51から200人の区分で表示。同社は正確な数値を公表していない |
| 拠点 | ニューヨーク本社、サンフランシスコ、ロンドン、コペンハーゲンにオフィス。韓国展開は2026年3月の発表で明記 |
| 事業1 | Normal EDA: auto-formalization基盤のAIネイティブ半導体設計プラットフォーム (現在はDVとRTL自動化が中心) |
| 事業2 | Carnotプログラム: 熱力学コンピューティングのphysics-based ASIC (CN101、CN201、CN301) |
| 累計調達 | 8,500万ドル超 (2026年3月時点、同社発表) |
| 主要投資家 | Samsung Catalyst Fund、Celesta Capital、Drive Capital、First Spark Ventures (Eric Schmidt)、Micron Ventures、Galvanize、Brevan Howard Macro Venture Fund、ArcTern Ventures |
| 政府プログラム | 英国ARIAのScaling Compute Programmeから一部支援 (熱力学行列反転プロジェクト) |
| パートナー | 売上高で世界トップ10半導体企業の半数以上とパートナーシップ (同社主張、企業名は非公開) |
創業史: 確率AIから半導体へ
Normal Computingは2022年にニューヨークで創業した。創業者たちはGoogle BrainやGoogle X、Palantirで大規模AIシステムを作っていたエンジニアだ。2023年初めに同社が掲げた最初の旗は半導体ではなく「確率AI」だった。生成AIの幻覚、つまりもっともらしく間違える問題を確率モデルで制御するというもので、2023年1月にクローズした850万ドルのシードラウンド (Celesta CapitalとFirst Spark Venturesが共同主導、Micron Venturesが参加) の説明もその方向だった。
しかし同じ時期、同社は第二の種をまいてもいた。2023年初めに発表した論文「Thermodynamic AI and the Fluctuation Frontier」は、拡散モデル、ベイズ型ニューラルネットワーク、モンテカルロ法、シミュレーテッドアニーリングを一つの確率計算クラスにまとめ、その全てを加速できる確率ハードウェアを提案した。その後、同社の重心は急速に半導体へ移った。確率計算を最も切実に必要とし、失敗すれば数千万ドルのリスピンで返ってくる産業が半導体設計だったからだ。
転換の論理はこうだ。チップ設計は本質的に不確実性の下での意思決定だ。仕様書は不完全で、検証は終わらず、初回シリコンの成功率は低い。ここにAIを付けるなら、LLMの出力が正しいかどうか証明できない方式では量産シリコンを任せられない。だから同社が選んだ答えが形式手法との結合、すなわちauto-formalizationだ。そして自社の設計ツールで他社のチップを助けるだけでなく、従来のEDAが最も扱いにくい種類のチップ、つまり自社の熱力学チップを直接設計し、ツール自体の証明にする構造を作った。
Normal EDAの解剖: auto-formalizationとは何か
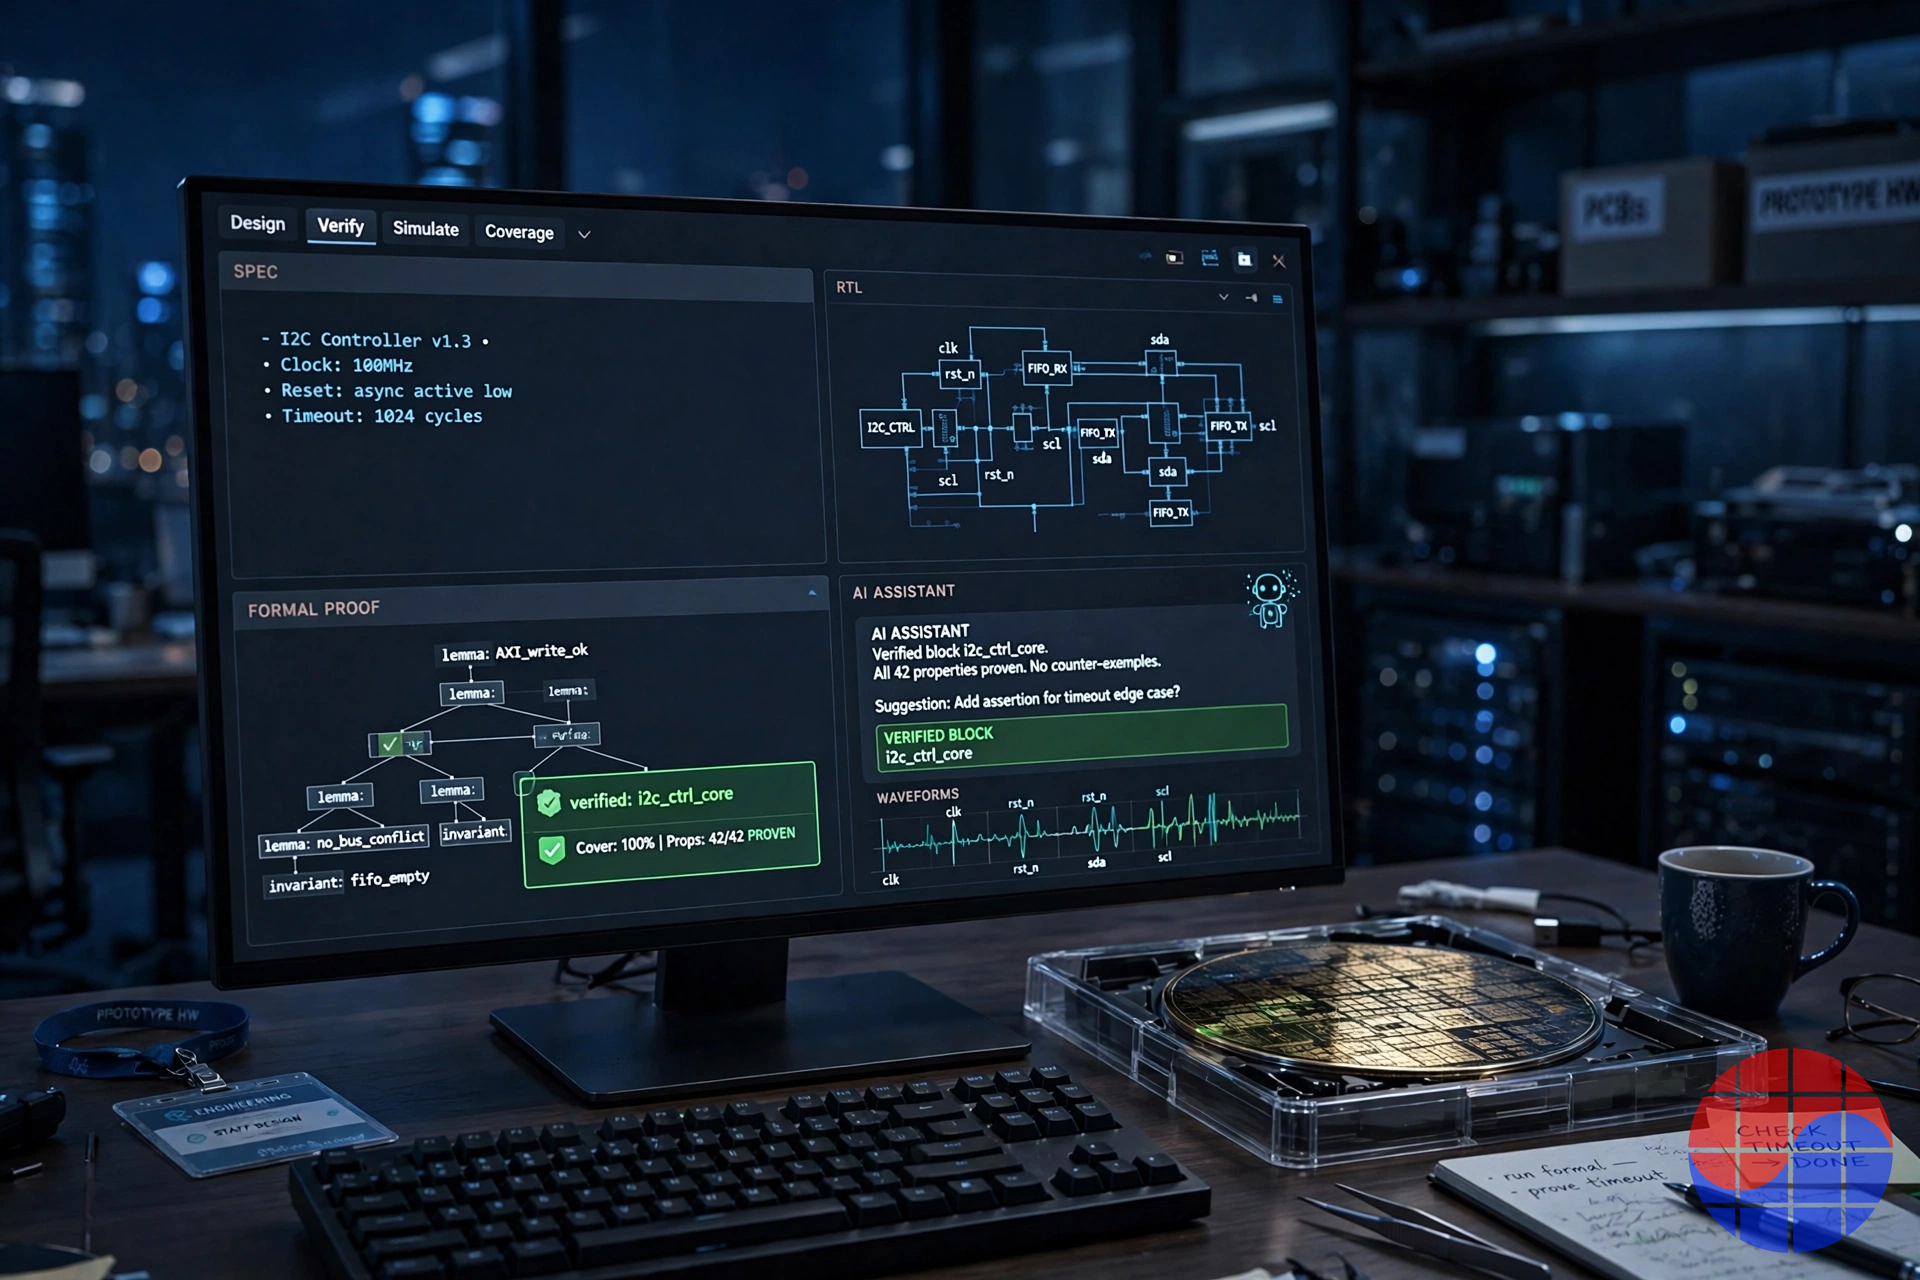
Normal EDAの中核概念であるauto-formalizationは、AI研究の最前線の用語だ。元々は数学の定理を自然言語から形式言語へ自動翻訳する研究を指す。同社はこれを半導体設計に移植した。LLMがアーキテクチャ文書からマイクロアーキテクチャ記述書、真理値表、タイミング図まで多様な形式の仕様書を読み、その意図を形式論理のモデルに変換する。形式モデルになれば話は変わる。設計が仕様書を満たすかどうかを「もっともらしさ」ではなく証明で問えるからだ。
同社の説明を総合すると、プラットフォームの動作は四段階だ。第一に、仕様書と既存の検証資産を丸ごと学習し、チームの意図と目標を内部表現として構築する。第二に、タイミング図や波形画像のような非テキスト入力もマルチモーダルに解釈し、刺激とチェックを自動で導出する。第三に、その形式モデルの上で設計を生成して最適化し、正しさを証明する。第四に、仕様書の空白や曖昧な部分はlikely behaviorを推論してテストを提案し、エンジニアが承認または修正するhuman-in-the-loopを回す。現在の商用範囲はDV (設計検証) とRTL自動化で、同社はエンドツーエンド設計や非従来型シリコンのワークフローへの拡張を掲げる。
既存EDAとの衝突点は明確だ。SynopsysとCadenceのagentic EDAもLLMエージェントを設計フローに入れているが、出発点は数十年積み上げた自社ツールチェーン上の自動化だ。同社の主張は順序が逆だというものだ。証明可能な形式モデルを中心に置き、AIはその周りで働く。検証が製品の中心にある会社らしく、同社はSi2 (Silicon Integration Initiative) LLM Benchmarking Coalitionの創立メンバーとして、AI EDAの評価基準づくりにも参加している。
正直な限界もある。パートナー企業名は公開されておらず、「トップ10の半数以上」という数値も同社発表そのままだ。設計期間を数年から数か月へ縮める目標と、現時点の2倍高速化というCEO発言の間には、まだ隔たりがある。ただしPitchBookが同社を収益発生段階に分類し、Samsung Catalystがデューデリジェンスの末に主導投資家として出てきた事実は、プラットフォームが少なくとも有料パイロットの段階を超えたという間接信号として読める。
熱力学コンピューティングの原理: 決定論の三つのコスト
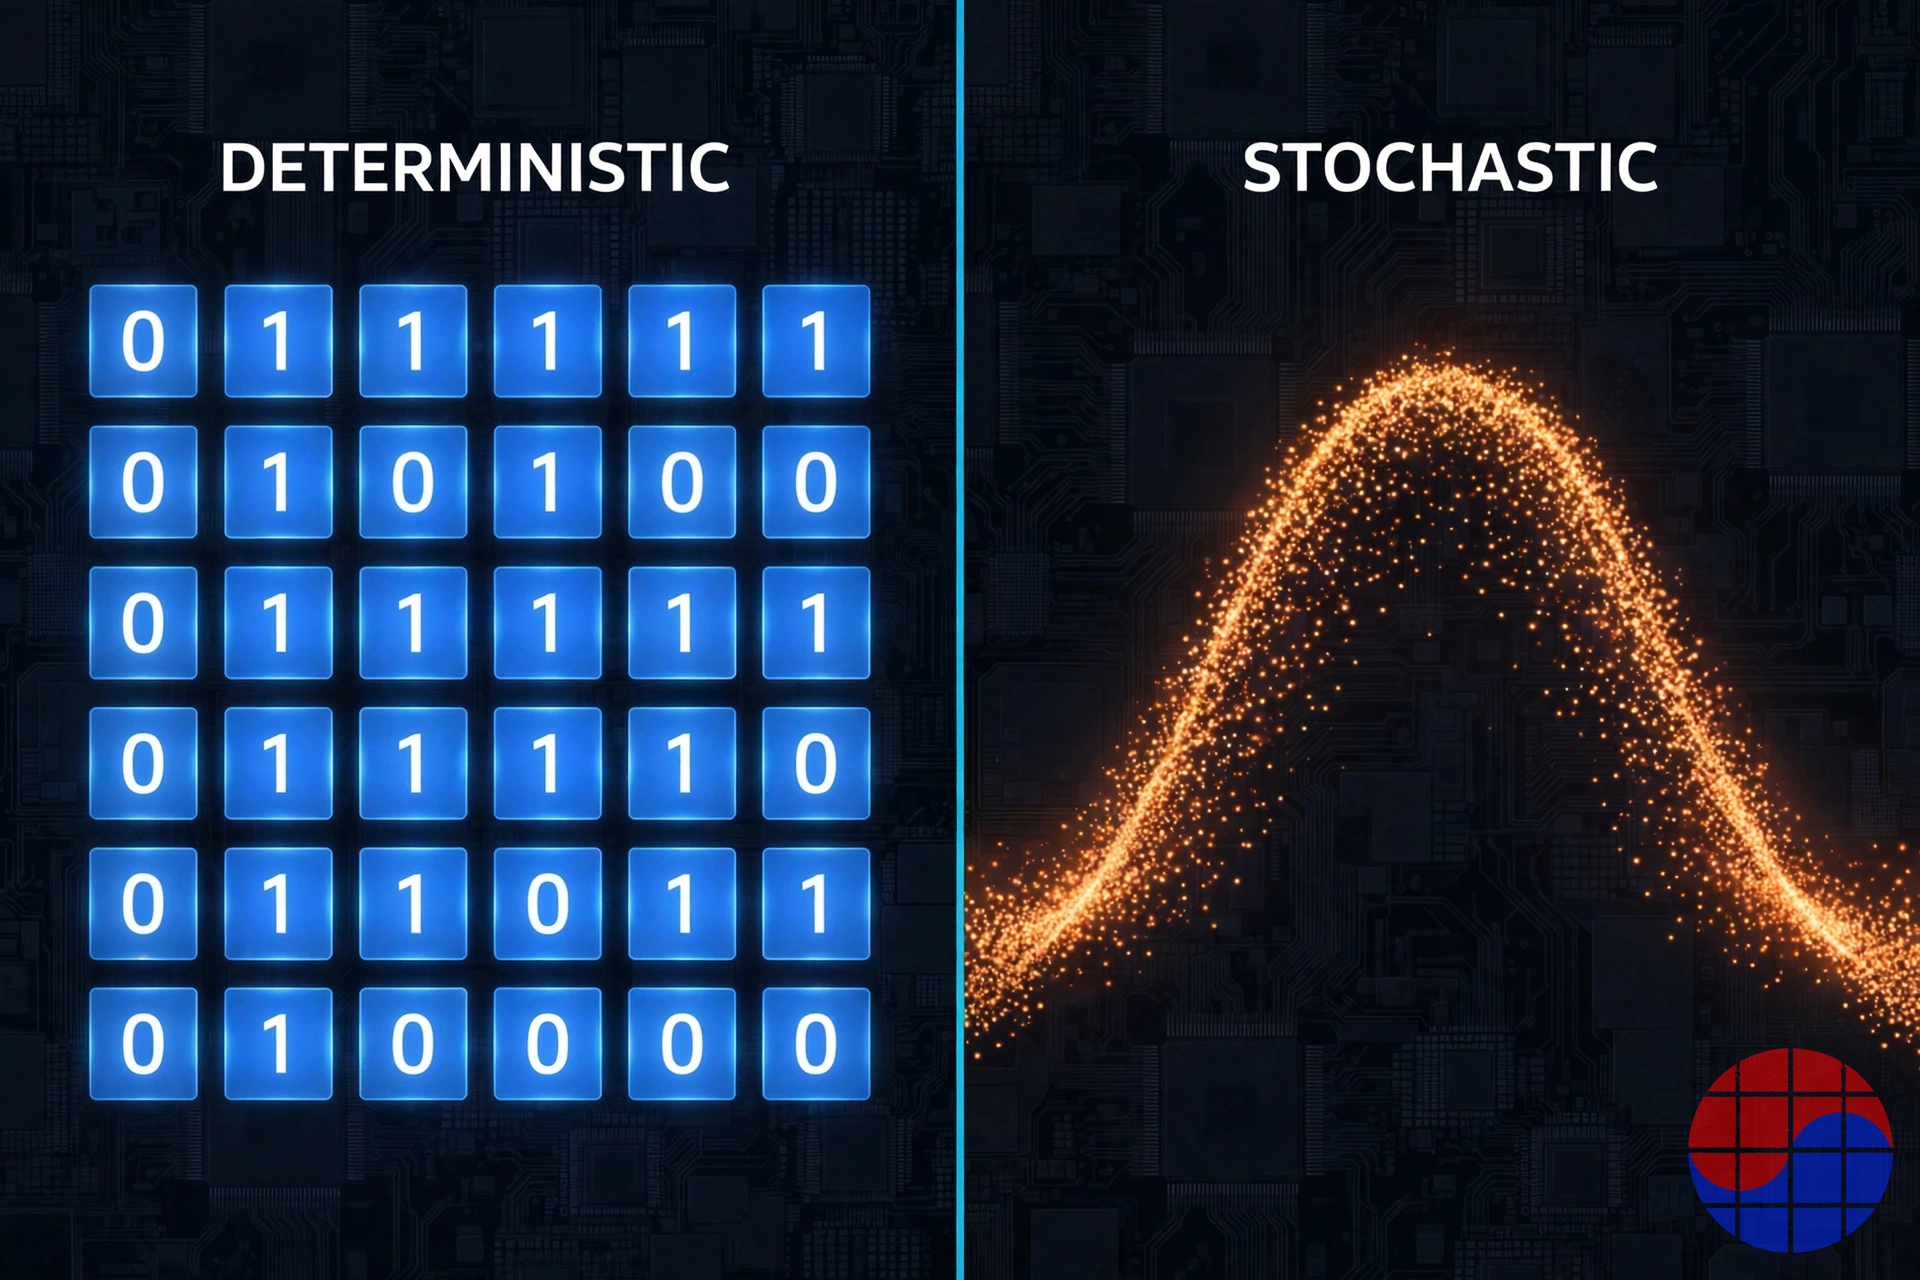
Carnotプログラムを理解するには、通常のチップが確率に支払うコストから見なければならない。同社と創業チームの論文が繰り返す枠組みは「決定論は三回請求される」というものだ。
第一に抑制のコスト。トランジスタは本質的に揺らぐ。デジタル回路が安定した0と1を保つのはノイズマージンを確保し、誤りを押し込める対価であり、その対価はエネルギーだ。第二に生成のコスト。拡散モデルなどの確率アルゴリズムはノイズ項を必要とする。決定論的な機械は、このランダムさをソフトウェアの乱数生成で高くつく方法で真似る。第三に同期のコスト。確率的な意味構造には不要なロックステップ同期に、エネルギーとレイテンシを使う。
熱力学コンピューティングは、この三つの請求書を全て拒否する。物理系が持つ揺らぎ、散逸、確率性を抑えるのではなく、系がエネルギー地形に沿って平衡分布へ緩和していく過程自体を計算に使う。サンプリングが答えである問題、つまり確率分布から標本を引くことが本業の問題では、この方式は原理的に安い。拡散モデルの支配方程式が白色ノイズ項で終わることが象徴的だ。アルゴリズムに元々必要なノイズを、ハードウェアが元来持つノイズでまかなえるからだ。
位置づけを正確にしよう。このチップはGPUの代替ではない。正確な決定論計算、例えば会計やオペレーティングシステムは依然としてデジタルの領域だ。Carnotが狙うのは、サンプリング、線形代数、ベイズ推論、生成モデルの推論のように確率が本質であるワークロードの加速器の席だ。CPUとGPUの隣に付く異種加速器で、量子コンピュータが狙う席と隣り合いながら、常温の標準CMOSで作るという点が異なる。
CN101: シリコンの実証とその限界
CN101に先立ち、同社は2025年にNature Communicationsで初の実験用熱力学コンピュータを発表した。PCB上にアナログセル8個を結合したSPU (Stochastic Processing Unit) で、熱力学AIの原理をハードウェアで示したプロトタイプだった。CN101はこれをデジタルCMOSチップへ移した初の実装だ。同社の説明では、標準プロセスで量産でき、タイルは各自のローカルクロックで非同期に動作する。
公開されたCN101の仕様は控えめだ。コンピュートタイル4個、タイル当たり状態変数64個で256次元の問題を扱い、状態変数は32ビット、タイル間の通信は再構成可能なNoCが担う。同社はこれをテストチップと明言する。低速のI/Oを備え、目的は商用性能ではなく、スケール可能な熱力学コンピューティングがシリコンで成立するかの検証だ。対象演算は二つ。線形代数と行列演算、そして独自の離散化手法であるLRW (Lattice Random Walk) を使う確率サンプリングだ。LRWは確率微分方程式の標準的離散化であるEuler-Maruyamaと同じ収束保証を持つよう設計され、関連論文がnpj Unconventional Computingに採択されたと同社は述べている。
Hot Chips 2026で同社が公開した結果は次の通りだ。条件付きVAE (変分オートエンコーダ) が単一のCN101チップ上でMNISTの手書き数字を生成した。畳み込みflow-matchingモデルはチップ6個を一つのシステムとして結び、CIFAR-10の画像を生成し、浮動小数点の基準実装とピクセル誤差約0.06の水準で一致した。10層のネットワークを10回の積分ステップで展開した深さ100層の生成では、全層を同時に緩和させる同時実行が、逐次実行に比べて同じ画質に到達するのに62倍少ないサイクルを使った (同社発表)。学術論文版には、アラニンジペプチドの自由エネルギー推定のような科学計算の結果も含まれた。
正直に読むべきは規模だ。MNISTとCIFAR-10は2026年の実戦ワークロードではなく教科書的ベンチマークだ。同社自身がこの結果を「小規模な結果」と呼び、検証されたのは原理要素、つまり確率的な状態遷移がデジタルCMOSで動作し、生成モデルとして組み立てられる点だと線を引いている。62倍という数値も、エネルギーではなく特定の実行方式の比較におけるサイクル数だ。1,000倍のエネルギー効率の主張は、このチップで測定されたものではない。
ロードマップ: CN201とCN301が証明すべきこと
| チップ | 時期 (同社発表) | 目標 | 検証ポイント |
|---|---|---|---|
| CN101 | 2025年7月テープアウト | 熱力学的な線形代数とサンプリングのデジタルCMOS実証 | 原理検証の段階。MNISTとCIFAR-10級の生成実証 |
| CN201 | 2026年 | 高解像度の拡散モデル、拡張されたAIワークロード。より高密度な相互作用行列、多数タイルのNoC、オンチップ制御とキャッシュ | 中規模の生成AIタスクで従来ハードウェアに対して意味のある性能と電力の優位性 |
| CN301 | 2027年末から2028年初頭 | 大規模な動画拡散モデル | 桁違いの性能向上という同社主張の成否 |
ロードマップの構造は明確だ。CN101が「できるか」を問うチップなら、CN201は「使えるか」を問うチップで、CN301は「ゲームを変えるか」を問うチップだ。投資の観点では分岐点はCN201だ。高解像度の拡散でGPUに対する電力優位が第三者に確認可能な形で出れば、熱力学コンピューティングは論文の主題から調達の主題に変わる。出なければ、このプログラムは長い研究課題として残る。
財務と調達: Samsung Catalystが主導したことの意味
| ラウンド | 時期 | 金額 | 主導と主要参加者 |
|---|---|---|---|
| シード | 2023年1月クローズ、6月発表 | 850万ドル | Celesta Capital、First Spark Venturesが共同主導。Micron Venturesが参加 |
| シリーズA | 2024年4月 | 非公開 | 非公開 (PitchBookのラウンド記録基準) |
| シリーズB | 2026年3月 | 5,000万ドル | Samsung Catalyst Fundが主導。Galvanize、Brevan Howard Macro Venture Fund、ArcTern Venturesが新規参加。Celesta、Drive Capital、First Spark、Micron Venturesが再参加 |
| 累計 | 2026年3月時点 | 8,500万ドル超 | 同社発表 |
このキャップテーブルで読むべきは金額より構成だ。Samsung Catalyst Fundはサムスングループの戦略投資を担うファンドだ。同ファンドの責任者Dede Goldschmidtは投資発表で、Normalのプラットフォームが「最も要求の厳しいチップ設計顧客に対して、より速い市場投入を提供する潜在力」に言及した。財務投資家ではなく、潜在顧客でありエコシステムの主であるサムスンの組織が主導したということは、少なくともサムスン内部のデューデリジェンス過程でEDAプラットフォームが実物として評価されたという意味に読める。Micron VenturesがシードからシリーズBまで付いてきたのも同じ文脈だ。メモリ企業2社が初期から株主名簿にいる。
英国政府のARIAがScaling Compute Programmeで同社の熱力学の取り組みを支援している点も特異だ。米国企業なのに英国の高リスク研究プログラムが資金を出し、ARIAのプログラムディレクターが「CN101で動作するシリコンを出したことは、この規模の野心の仕事では例外的に稀な成果だ」と公に評価した。政府補助金は売上ではないが、技術デューデリジェンスの一形態として読むことができる。
バリュエーションは公開されていない。調達規模と段階から見れば、同社はまだ「プラットフォームの売上を証明する区間」にあり、ハードウェアプログラムはその収益エンジンが稼ぐ時間で資金を調達する構造だ。
競争地図
| 陣営 | 代表的な担い手 | アプローチ | Normalとの違い |
|---|---|---|---|
| 熱力学コンピューティング (非平衡) | Extropic | p-bit基盤のTSU (Thermodynamic Sampling Unit)。X0チップとXTR-0プラットフォームを公開し、Z1を開発中。2026年に米国商務省と最大7,500万ドルのCHIPS R&D資金に関するLOIを締結 (同社発表) | Extropicは注入されたノイズで動作する確率素子そのものに集中。Normalは平衡動力学とデジタルCMOS、そしてEDA事業を並行させる |
| 既存EDA大手 | Synopsys、Cadence | 数十年のツールチェーンの上にagentic AIを載せる戦略。バンドル販売と支援組織が強み | Normalは形式モデル中心のAIネイティブを主張。フロー全体ではなくDVとRTL、証明から参入する |
| オープンソースとエージェントEDA | オープンフローと多数のスタートアップ | 公開仕様とCIRCTのような基盤の上で、AIエージェントによる検証と設計自動化を試みる | 参入障壁が下がる領域。Normalの差別化は顧客データで追加学習したプラットフォームと大口顧客の実績 (同社主張) |
| 決定論アクセラレータ | GPUとデータセンターASIC | 確率ワークロードを決定論ハードウェアでシミュレーションする | Carnotの直接の比較対象。Normalはそのシミュレーション自体のエネルギーコストを攻撃する |
競争の本質は二層だ。EDAの層では「AIが設計を助ける」という命題は既に業界の標準方向となり、勝負は誰が先に量産シリコンの信頼を得るかに移る。ハードウェアの層ではExtropicという同じパラダイムのライバルがいて、その背後にはIBMのような大手研究組織のアナログと確率コンピューティング研究がある。Normalの独自性は、二つの層を一つの会社が握り、互いを証明に使う点にある。
韓国とMBAの視点
韓国からこの会社が興味深い理由は三つある。第一に、主導投資家がサムスンの戦略ファンドであり、同社が韓国展開を公式に明記したことだ。韓国オフィスができれば、その役割は見当が付く。Samsung FoundryとSystem LSI、メモリ事業部という世界最大級の設計と製造の顧客との協業、そして韓国の設計と検証の人材採用だ。これはまだ発表された事実ではなく、同社発表から導かれる合理的な推論として読むべきだ。第二に、Normal EDAの顧客の構図だ。「トップ10半導体企業の半数以上」という同社主張が事実なら、その名簿に韓国企業が含まれる可能性は高い。第三に、HBMの後のメモリコンピューティングだ。確率演算とPIM (プロセッシングインメモリ) は異なる層にあるが、「データ移動を減らし、物理に近い場所で計算する」という問題意識は同じだ。Micronが初期投資家であることも、この接点と無関係ではないだろう。
MBAの視点では、同社の構造自体が教材だ。Normalは典型的なツーエンジンモデルを走らせる。エンジン1のEDAは、購読とパイロットの売上、大口顧客の実績、そして何より「時間」を作る。エンジン2の熱力学チップは、成功すれば会社の正体を変えるが、失敗確率が高く、回収まで数年かかる。エンジン2をエンジン1で設計するという決定、すなわちdogfoodingを証明装置として使う設計は、この構造の白眉だ。自社のEDAで作ったチップがシリコンで動作すれば、EDA営業の最も強い証拠になり、EDAの顧客ワークフローが蓄積されれば、どのチップを作るべきかが分かる。
逆のリスクも構造から来る。二つのエンジンは人材市場も営業サイクルも成功の定義も違う。EDAの顧客である大手半導体企業は、同時にハードウェアロードマップの競争審判でもある。そしてこのモデルは、エンジン1が実際に稼ぐときにのみ成立する。EDAの売上がパイロットから本契約へ進まなければ、同社は高い研究組織一つに戻ってしまう。
反論とリスク
- パラダイムの初期性。 この分野の研究者の間では、現在の熱力学コンピューティングを「量子コンピューティングの1990年代」に例える評価がある。原理は示されたが、有用な規模の問題までは遠いという意味だ。同社のロードマップがその間隔を2028年までに閉じる計画である点を踏まえて読む必要がある。
- 1,000倍主張の検証の不在。 最大1,000倍のエネルギー効率は、対象ワークロードに対する同社の目標であり主張だ。CN101の結果はサイクル数と小規模生成の品質の実証であって、商用ワークロードでの電力測定の比較ではない。CN201の独立検証が最初の本当の試験になる。
- 確率チップの検証問題。 答えが分布であるチップは、既存のsignoff方法論では検証できない。タイミングと機能の決定論的保証を前提に積み上がった検証体系の上に、統計的保証を受け入れる新しい方法論が必要だ。これは同社にとってリスクであり、逆説的に自社EDAが売らなければならない問題でもある。
- ソフトウェア生態系の不在。 どれほど効率的なチップでも、PyTorchの上で動かなければ売れない。プログラミングモデル、コンパイラ、ライブラリの成熟度はシリコンと同じくらい重要で、この層はスタートアップにとって最も費用のかかる層だ。
- 顧客ロードマップへの依存。 EDAの売上は少数の大口顧客の設計日程に結び付く。顧客一社のプログラム遅延が四半期の実績を揺らす構造だ。
- 資本の消費。 CN301へ至る道には追加の大規模調達が必要だ。2026年のラウンドが作ったランウェイがCN201の結果を見る前に終われば、同社は不利な条件で再び市場に出なければならない。
- 大手のバンドル。 EDA大手がagentic機能を既存バンドルに含めて事実上無償で提供し始めれば、独立EDAスタートアップの価格決定力は急速に狭まる。
タイムライン
| 時期 | 出来事 |
|---|---|
| 2022年 | ニューヨークで設立。アクセラレータープログラムに参加 (PitchBook記録) |
| 2023年初め | 論文「Thermodynamic AI and the Fluctuation Frontier」。確率ハードウェアの方向を提示 |
| 2023年1月と6月 | シード850万ドルをクローズし発表 (Celesta、First Sparkが主導、Micron Venturesが参加) |
| 2024年4月 | シリーズA (金額は非公開) |
| 2025年 | Nature Communicationsに初の実験用熱力学コンピュータ (SPU) を発表 |
| 2025年7月 | CN101をテープアウト (同社発表基準)。デジタルCMOS初の熱力学チップ |
| 2025年8月12日 | CN101のテープアウトを公式発表。CN201 (2026年)、CN301 (2027年末から2028年初頭) のロードマップを公開 |
| 2026年3月25日 | シリーズB 5,000万ドルを発表 (Samsung Catalyst Fundが主導、累計8,500万ドル超、韓国展開を明記) |
| 2026年8月 | Hot Chips 2026でCN101の結果を発表 (単一チップのMNIST、6チップのCIFAR-10生成) |
| 2026年 (予定) | CN201: 高解像度の拡散モデルを目標 |
| 2027年末から2028年初頭 (予定) | CN301: 大規模な動画拡散モデルを目標 |
FAQ
Q: Normal Computingは正確に何を売っているのか? A: 二つを売っている。一つはNormal EDAというAIネイティブなチップ設計プラットフォームで、仕様書を形式モデルに変えるauto-formalizationで設計と検証を自動化する。もう一つはCarnotプログラムの熱力学コンピューティングチップだが、まだ商用販売の段階ではなく、CN101のテストチップ段階だ。
Q: 熱力学コンピューティングとは何か? A: チップの物理的な揺らぎとノイズを抑えるのではなく、計算に直接使う方式だ。物理系が平衡分布へ緩和していく過程でサンプリングと確率計算を行う。確率分布から標本を引くことが本質である拡散モデル、ベイズ推論、線形代数のようなワークロードに有利だと同社は主張する。
Q: 1,000倍のエネルギー効率は検証された数値か? A: 違う。最大1,000倍は対象ワークロードに対する同社の目標であり主張だ。CN101で公開された実測的な性格の結果は、MNISTとCIFAR-10生成の小規模な実証と、同時実行が逐次実行より62倍少ないサイクルを使ったという同社発表だけだ。商用規模のワークロードでの電力比較はCN201以降の課題だ。
Q: auto-formalizationは既存EDAのAI機能と何が違うのか? A: 出発点が違う。既存の大手EDAのagentic AIは自社ツールチェーンの上に自動化を重ねる方式だ。同社は、LLMで仕様書を形式論理のモデルに先に翻訳し、そのモデルの上で設計の正しさを証明可能にすることを中心に置くと主張する。現在の商用範囲はDVとRTLの自動化だ。
Q: Samsung Catalyst Fundが投資した理由は何か? A: 公式発言の基準では、設計プラットフォームの市場投入短縮の潜在力だ。同ファンドの責任者は、Normalのプラットフォームが最も要求の厳しいチップ設計顧客により速い市場投入を提供する潜在力に言及した。ここに同社の韓国展開計画が重なり、サムスンの生態系との協業の可能性という解釈が付く。具体的な共同プロジェクトは公開されていない。
Q: 熱力学チップがGPUを代替するのか? A: 代替しない。決定論的な正確計算はデジタルハードウェアの領域として残る。Carnotチップが狙う席は、確率ワークロード専用の異種加速器だ。CPUとGPUの隣でサンプリングと生成推論を担う構造を同社は描いている。
この記事の事実関係は2026年10月22日時点の同社発表、Hot Chips 2026の公開資料、学術論文と独立した報道を相互に照合した。「同社主張」「同社発表」と記した数値とパートナーの現況はその出典のままだ。Normal Computingは非上場で、監査済み財務諸表を公開していない。従業員数やシリーズAの金額のように情報源で異なる、あるいは非公開の項目は、本文にその旨を明記した。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。