VLSI Korea
Synthara深掘り: SRAMの中で演算するComputeRAM、100倍の主張と1,600万ドルの現実
Syntharaが売るのは演算できるSRAMマクロ。ドロップインSRAMの中で動くデジタル・インメモリ計算、シミュレーション頼みの100倍主張、名前のある唯一の顧客Bosch、そして4億5000万ドルを集めた競合に対する約1600万ドルという現実を深掘りする。


結論から
- Syntharaはチップを売る会社ではなく、SRAMマクロのIPを売る会社だ。 チューリッヒのこのスタートアップが作るComputeRAMは、通常のSRAMとまったく同じインターフェースを持つドロップインマクロだが、メモリアレイの周辺にデジタル演算ロジックを密着させ、行列演算をデータが置かれた場所で処理する。フォン・ノイマン構造のデータ移動コストを消すことが核心の賭けである。
- 差別化は「デジタル」という一語にある。 MythicやIBMのアナログCIM(コンピュート・イン・メモリ)がビットセル自体の物理量で演算するのに対し、Syntharaはファウンドリが提供する標準ビットセルに一切触れない。代償として周辺ロジックで面積が約5〜10%増えるが(同社説明)、プロセス移植と検証は通常のデジタルフローをたどる。
- 数字はすべて同社の主張として読むべきだ。 Cortex-M0のデモで従来SRAM比で最大139倍の速度、158倍のエネルギー効率という数値は同社発表であり、量産シリコンでの独立ベンチマークではない。テストチップはGlobalFoundries 22FDXで製造され、量産顧客の名前として公開されているのは、初期クライアントとされたBoschが事実上唯一である。
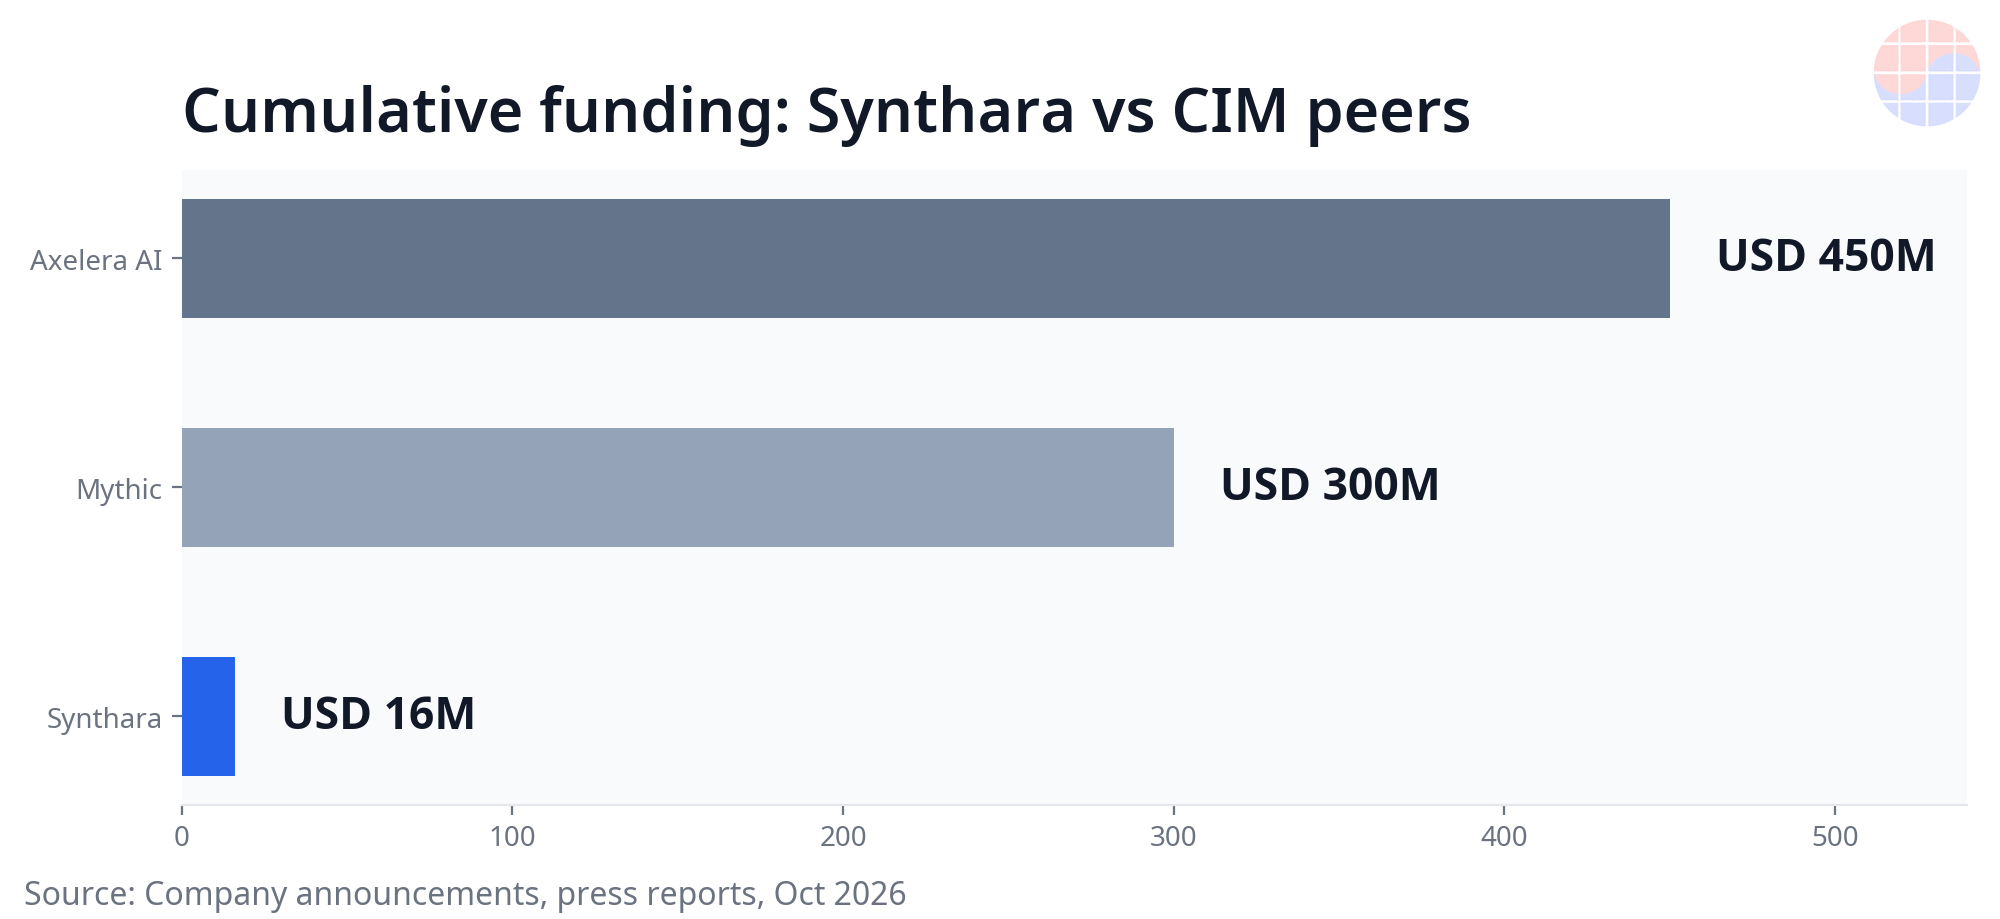
- 資金力が最も薄い。 累計調達は約1,600万ドルと推定され、2024年6月の1,100万ドルラウンド(株式550万+助成金590万)以降、新規ラウンドは確認されていない。同じ舞台のAxeleraは累計4億5,000万ドル、Mythicは約3億ドルを調達した。チームは約20名だ。
- 判断: 技術の方向は正しく、参入の楔は賢い。だがこの会社の運命は資本ではなく「大手MCUメーカーでのデザインイン1件」にかかっている。その1件がロイヤルティに変わるまで持ちこたえる現金があるかどうかが、本当の問いだ。
会社概要
| 項目 | 内容 |
|---|---|
| 設立 | 2019年、スイス・チューリッヒ(Institute of Neuroinformatics、ETHチューリッヒ・チューリッヒ大学のスピンオフ) |
| 創業者 | Manu V Nair(CEO)、Alessandro Aimar(CTO)。両名の博士研究が創業の基盤 |
| Nairの経歴 | Analog Devices、Apical Imagingでチップ設計の後、ManchesterでMPhil、Institute of Neuroinformaticsで博士(ニューロモーフィックコンピューティング) |
| Aimarの経歴 | Imagination TechnologiesでPowerVR GPUの検証・アーキテクチャ(2014年〜)、その後エネルギー効率AI演算で博士 |
| 製品 | ComputeRAM(SRAMベースのインメモリコンピューティングIPマクロ+SDK) |
| シリコン | GlobalFoundries 22FDXテストチップ(18kBマクロ、2x2mmのデモチップと報道)。メモリコンパイラとFinFET版は開発中と同社は説明 |
| チーム規模 | 約20名(2024年6月報道時点) |
| 累計調達 | 約1,600万ドルと推定(2024年ラウンド1,100万ドル+シードと助成金。正確な累計額は同社未公表) |
| 売上 | 非公開。ロイヤルティ段階以前と推定 |
| 主要人物 | アドバイザーHermann Hauser(Arm共同創業者)、取締役会長Sean Mitchell(Movidius共同創業者、2023年報道) |
創業史: ニューロモーフィック研究室から出た「反アナログ」の決断
Syntharaは2016年1月、Institute of Neuroinformaticsで同じ日に博士課程を始めた2人の研究者の出会いから始まる。Manu NairとAlessandro Aimarは、ともにAIと効率的な演算に惹かれて学界に戻ったチップエンジニアだった。研究所の本領はニューロモーフィックコンピューティング、すなわち脳の構造を模した演算方式である。しかし2人が2019年に会社を興した際の決断は、研究所の正統路線とは逆だった。
アナログCIMは魅力的な物理を使う。ビットセルに流れる電流自体が乗算と加算を行うため、理論上のエネルギー効率は圧倒的だ。代償は製造と検証である。アナログ回路はプロセスノードが変わるたびに再設計に近い手直しが必要で、温度・電圧・プロセスばらつきへの補正が製品寿命を通じて付きまとう。Nairの主張は単純だ。業界はアナログを欲しがっていない。顧客であるMCUメーカーが欲しいのは、自らの実績あるデジタルフローにそのまま入るマクロであり、データ経路を極端に短くするだけで利得の大半は得られる、というのがSyntharaの賭けである。
この判断はETHチューリッヒの生態系の産物でもある。ETHとチューリッヒ大学の研究、InnosuisseやSwiss Acceleratorの助成、そしてSilicon Catalyst、Intel Igniteといったグローバルアクセラレータが重なる街だ。2023年にはスイス最高峰の技術スタートアップ賞であるZKB Pionierpreis Technopark(賞金10万フラン)を受賞した。一方でチューリッヒの生態系は人材と助成には強いが、大型ファブレス顧客と後期資本では米国・オランダ軸に後れを取る。この非対称性が、そのままこの会社の財務構造に表れている。
ComputeRAM解剖: ビットセルに触れないインメモリコンピューティング
ComputeRAMの構造は3層に分解できる。
1. マクロはSRAMの姿をしている。 ComputeRAMマクロは通常のSRAMと同じメモリインターフェースを維持する。ホストSoCから見れば、メモリマップにマクロを置いて従来通り読み書きするのが基本動作であり、そこに演算コマンドが上乗せされる。同社が売るのは「新しいアクセラレータ」ではなく「演算できるメモリ」というフレーミングであり、これが導入障壁を下げる核心だ。
2. 演算の基本単位は内積(ドット積)だ。 典型的なMAC(乗算累積)アレイと異なり、ComputeRAMの下位演算単位は内積だと同社は説明する。重みはメモリに常駐し、入力ベクトルが入るとマクロ内部で行列-ベクトル積が実行される。AI推論とDSPワークロードの大半が行列-ベクトル積に還元されるため、モデル演算の最大99%をメモリ側にオフロードできると同社は主張する。バス活動が減れば、遅延とエネルギーが同時に下がるという論理だ。
3. デジタルロジックは周辺回路に住む。 ビットセルはファウンドリが提供する標準セル、またはコンパイル済みメモリアレイをそのまま使う。追加されるのはアレイ境界に付くデジタル演算ロジックで、面積オーバーヘッドは約5〜10%だと同社は説明する。完全CMOS互換で、プロセッサ(Arm、RISC-V、x86)にもメモリ技術にも依存せず、データ型は整数とblockFPに対応し、完全な浮動小数点はまだ未対応だと創業者は明かしている。実行時の動的再構成も可能だという。
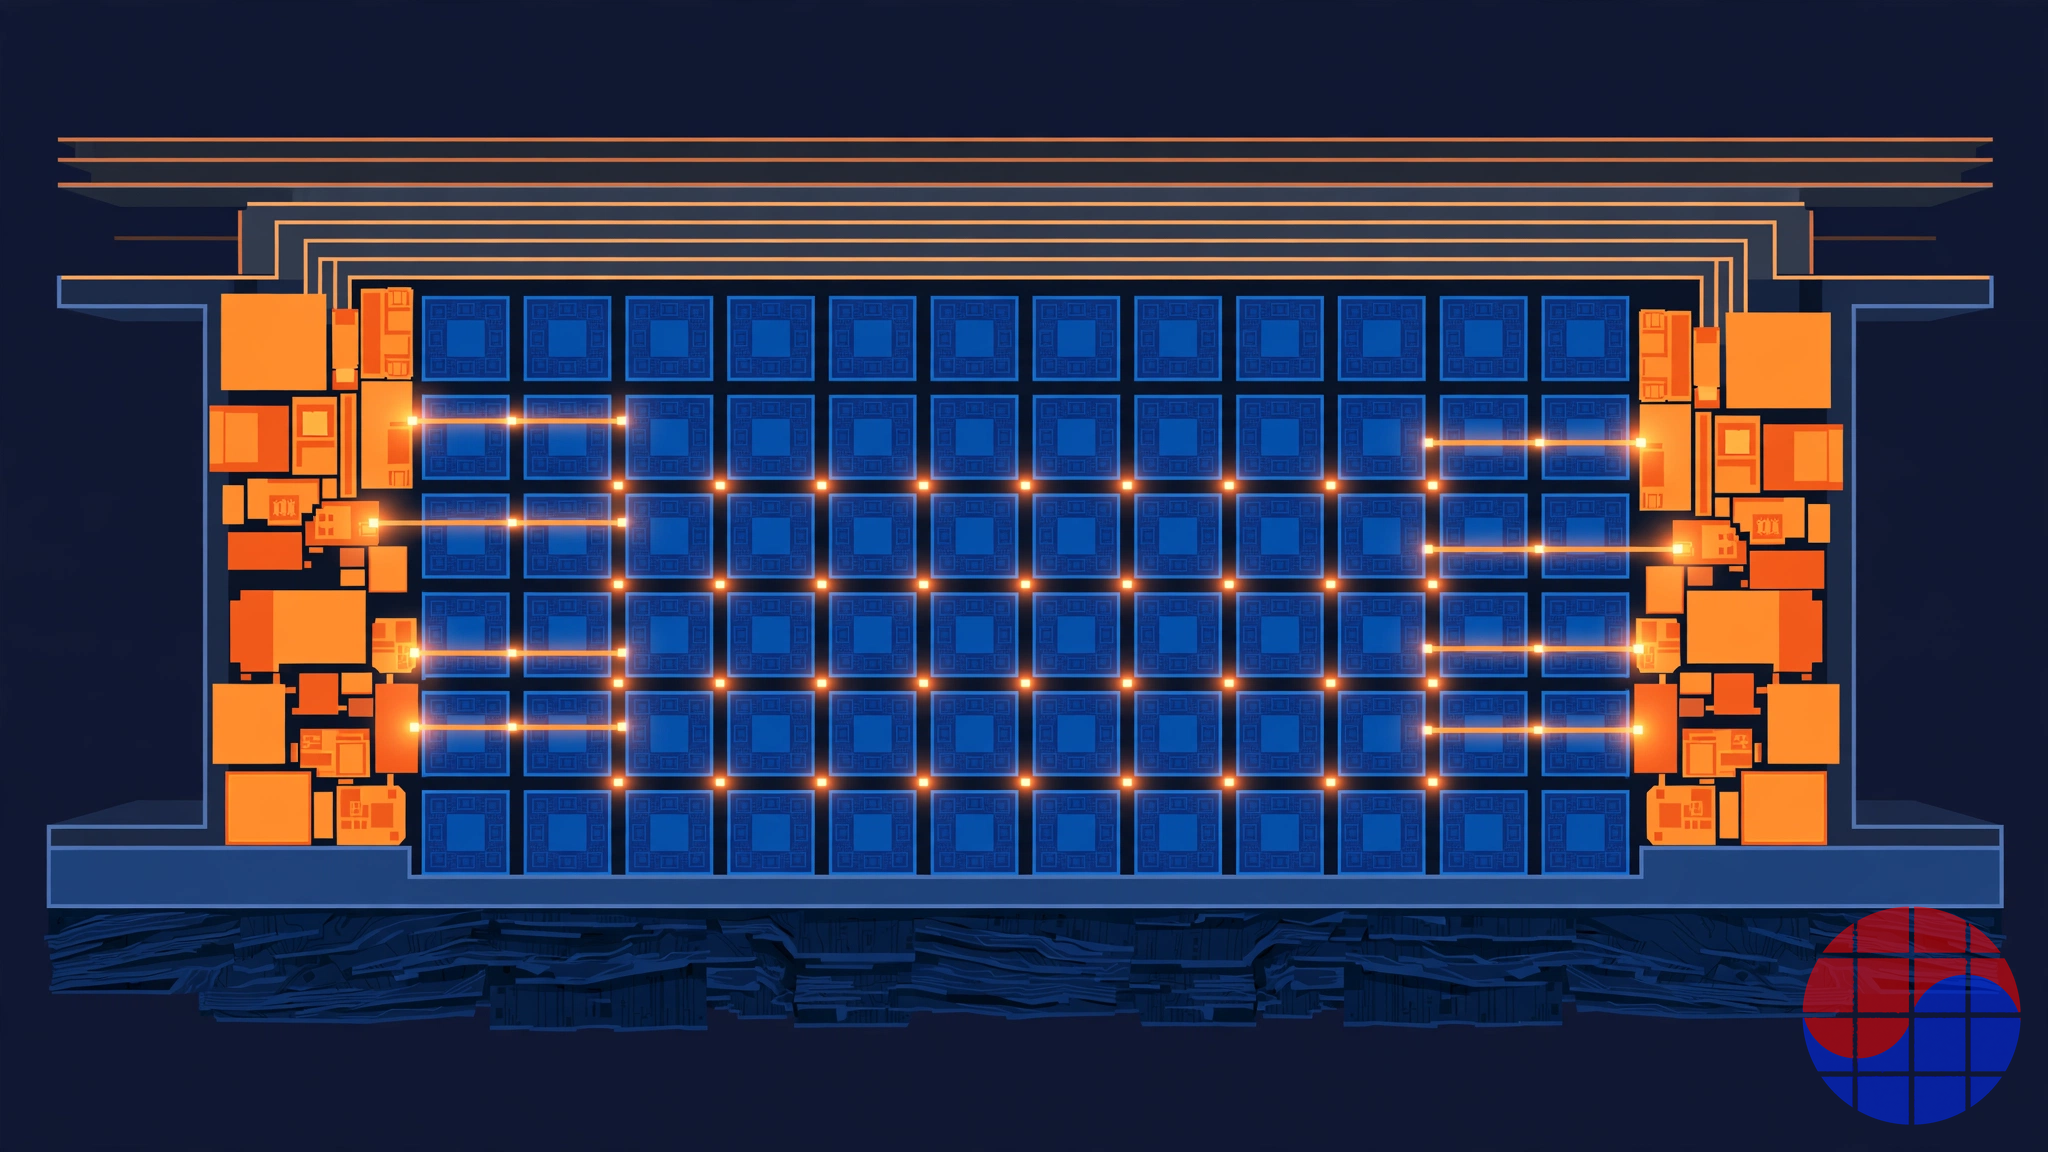
実証の段階はこうだ。SyntharaはGF 22FDXプロセスでSRAMベースのテストチップを作り、サンプルは少数顧客に提供されたと報じられた。22FDXのボディバイアス機能はComputeRAMの動作に不要だと創業者は述べている。TSMCプロセスへの移植はリード顧客の要求で決まる構造で、2024年末までの移植を予想する発言があった。2026年10月現在、その移植の完了もFinFET版のテープアウトも公には確認されていない。この沈黙自体が、後述のリスク節の材料となる。
デジタル対アナログ: CIMアプローチ比較
| 項目 | Synthara ComputeRAM(デジタル) | Mythic(アナログ、Flash) | IBM研究ライン(アナログ、PCM) | Samsung HBM-PIM(デジタル近接) |
|---|---|---|---|---|
| 演算の場所 | SRAMアレイ境界のデジタルロジック | Flashアレイ内部、電流合算 | PCMアレイ内部、伝導度合算 | HBMダイ内部の演算ユニット |
| ビットセル | ファウンドリ標準セル、そのまま | 独自Flashセルの運用 | 独自PCM素子 | 標準DRAM+ロジック追加 |
| 精度 | 整数・blockFP、決定論的デジタル | アナログ近似、補正が必要 | アナログ近似、ドリフト管理が必要 | デジタル、固定小数点中心 |
| プロセス移植 | デジタルフローを踏襲、比較的容易 | ノードごとの再特性化負担 | 素子プロセスへの依存大 | 自社DRAMプロセスに内在化 |
| 検証・タイミング | 標準STA・デジタル検証体系を適用可 | アナログ検証+キャリブレーション体系が別途必要 | 研究段階の検証 | 大企業の社内検証体系 |
| 事業形態 | IPライセンス | 自社チップ販売 | 研究プログラム(製品ではない) | 自社製品に内蔵 |
| 累計調達・資源 | 約1,600万ドル(推定) | 約3億ドル(報道合算) | IBMの研究予算 | Samsung内部予算 |
この表が語るのは優劣ではなくトレードオフだ。アナログは物理から効率を引き出す代わりに、製造・補正・移植の負債を負う。デジタルは効率の上限が低いかもしれないが、顧客の既存の設計資産と検証体系をそのまま再利用する。Syntharaの勝負は性能指標の絶対値ではなく導入コストにある。ただし落とし穴が一つある。「導入が簡単」という主張は顧客の口から確認されるべきものであり、現時点で公開された顧客側の証言はほぼ存在しない。
ソフトウェアスタック: ハードウェアの問題をプログラミングの問題へ
Syntharaが自ら挙げる革新は回路ではなく抽象化だ。同社の表現では、インメモリコンピューティングを「プログラミングの問題」に変えることが目標である。
- SDKとライブラリ。 ComputeRAM SDKは最適化されたAI・DSPビルディングブロックのライブラリを提供し、TensorFlow Lite、PyTorch、ONNXなど標準フレームワークとの互換を掲げる。製品説明書によればBLAS系ライブラリへの拡張も可能だという。
- 自動分割。 アルゴリズムをインメモリ演算とCPU演算に分ける分割と同期をツールチェーンが自動化すると同社は説明する。プログラマがComputeRAMを意識せず既存コードを動かせることが目標だ。
- プログラミングモデル。 製品説明書のサンプルコードは意図的に平凡である。行列をメモリにコピーしておけば、入力ベクトルを入れるだけで演算が自動的に起動する。メモリのように書き、メモリのようにプログラムするということだ。
同社発表の性能数値もこのソフトウェア文脈で読むべきだ。製品説明書によれば、64x256の行列-ベクトル積(8ビット重み/入力)をCortex-M0で実行した合成後ゲートレベルシミュレーションでは最大130倍の遅延改善、150倍のエネルギー改善が出ており、MLPerf Tinyでは最優秀アクセラレータ提出作に対して最大30倍の遅延、32倍のエネルギー改善をシミュレーションで示した。2024年の同社発表はこれを139倍の速度、158倍のエネルギーとして引用する。いずれもシミュレーションと同社測定基準であり、量産シリコンでの独立検証はまだ公表されていない。
顧客・提携の実証: 公開されたものと、されていないもの
確認できる実証は4つある。
- Bosch(初期クライアント、2023年報道)。 eeNews Europeの2023年12月の報道は、BoschがSyntharaの初期クライアントとして公開されたと伝えた。どの事業部、どのチップに入るかは公開されていない。
- 取締役会とアドバイザー。 同じ報道は、Movidius共同創業者のSean Mitchellが取締役会長を務めていると伝えた。Movidiusは2016年にIntelに買収されたコンピュータビジョンのチップ会社だ。2024年にはArm共同創業者のHermann Hauserがアドバイザーに就任した。2人とも「エッジAIチップの商用化」を一度ずつ経験した人物であり、人脈の質はチーム規模に比べて高い。
- Siemens Cre8Ventures PAVE360(2024年10月)。 Siemens EDAのCre8Venturesが、自動車向けデジタルツインのマーケットプレイスPAVE360を通じてSyntharaと協力すると発表した。自動車のADASとEVの効率を狙う位置付けであり、実際の車両プログラムへの採用とは異なる、生態系参入段階の提携だ。
- Armのケーススタディ。 ArmはComputeRAMをCortex-M系と組み合わせるケーススタディを公開した。Armの生態系の中で「実績ある組み合わせ」として紹介されることは、MCU顧客の心理的障壁を下げる効果がある。
反対側のリストも明確だ。量産中の顧客製品名、出荷量、ロイヤルティ売上、デザインインパイプラインの規模は、いずれも一度も公開されていない。2023年の受賞当時、同社は「今後12か月以内の初製品販売」を目標に掲げた。2026年10月現在、その販売がどのような形で実現したかは同社発表では確認できない。
財務・資金調達の解剖: 助成金が半分の資本構造
| 時期 | 内容 | 金額 |
|---|---|---|
| 2020〜2021 | シードラウンド(High-Tech Gruenderfonds、Zuercher Kantonalbankなど) | 非公開 |
| 2022 | シードエクステンション完了 | 非公開 |
| 2023年4月 | Swiss Accelerator採択(Innosuisse) | CHF 2.5M(助成金、下記ラウンドに含む) |
| 2023年6月 | ZKB Pionierpreis Technopark受賞 | CHF 100,000(賞金) |
| 2024年6月 | 成長ラウンド: 株式USD 5.5M(Vsquared Ventures主導、OTB Ventures、Onsight Ventures、Deep Tech Labs、HTGF、DeepIE、Excellis、ZKB、Sandeep Raju参加)+欧州・スイス助成金USD 5.9M | 合計USD 11M超 |
| 2024年以降 | 新規ラウンド | 未確認(2026年10月時点) |
累計調達はシードと助成金を合わせて約1,600万ドルと推定するのが報道ベースの合理的な上限だ。同社が累計額を公式数値として提示したことはない。
構造として見るべきは金額よりも組成だ。2024年ラウンドの半分が助成金である。助成金は希薄化がないという利点があるが、使途が研究開発課題に縛られ、執行速度が遅く、何より「市場が価格を付けた金」ではない。EUプロジェクトREBECCA、CENTRIC、TRISTANへの参加も同じ性格だ。名のあるコンソーシアムの一員という信号ではあるが、売上の代替にはならない。
ランウェイの計算は冷徹だ。チューリッヒで20名の半導体エンジニアチームを回す費用は、助成金の執行を差し引いても年数百万フラン単位である。2024年半ばの現金にシードの残余を加えても、2026年末には次の調達か売上転換が必要な区間に入るのが自然な推定だ。新規ラウンドの知らせがないことは2通りに読める。まだ現金が残っているか、調達プロセスが長引いているか。どちらにせよ、次の発表がこの会社の状態を決める。
競争地図: 4つの陣営
デジタルIMCでチップを直接売る陣営 — Axelera AI。 オランダ・アイントホーフェンのAxeleraは、デジタルインメモリコンピューティングのアーキテクチャでエッジAIチップ(Metis)とチップレット(Titania)を直接販売する。2026年に2億5,000万ドル超のラウンドで累計調達は4億5,000万ドルに達し、顧客500社を主張する。Syntharaと技術哲学は近いが事業モデルは正反対だ。Axeleraは資本で量を買って市場を作り、Syntharaは他人のチップの中に入ろうとする。
アナログCIM陣営 — Mythic、IBM。 Mythicは2022年末の資金難による構造改革を経て、2025年に1億2,500万ドルのラウンドで復活した。アナログCIMの可能性と苦痛の両方を示す先行事例だ。IBMのPCMベース研究は学術的な上限を示すが製品ではない。この陣営の存在はSyntharaにとって両刃である。CIM市場そのものを教育してくれるが、「アナログの代替」というSyntharaの位置付けは、アナログが苦しむときにだけ輝く。
大企業の内製陣営 — Samsung HBM-PIM、MCU大手。 SamsungのHBM-PIMはメモリ大手がPIMを自社製品に内蔵する道を示した。MCU市場のNXP、Infineon、STMicroelectronics、Renesasはいずれも独自のNPUと加速戦略を持つ。彼らが外部IPを買う理由は速度だけであり、核心的な差別化と判断すれば内製化するか買収する。SyntharaのようなIPスタートアップの出口シナリオの多くは、実はこの陣営への買収だ。
近接代替陣営 — 近接メモリとソフトウェア最適化。 専用NPU IP(Ceva、Arm Ethos系)と、「より良いコンパイラ」でMCUの限界を押すソフトウェア会社が同じ予算をめぐって競う。顧客にとっては、マクロを替えるよりコンパイラを替える方が安く済む場合が多い。
韓国半導体の視点: STAと事業モデルの目で
韓国の読者にとってSyntharaが興味深い理由は3つある。
第一に、タイミングクロージャの問題構造だ。アナログCIMが顧客に負わせる最も重い荷は検証である。プロセス角と温度で動くアナログ挙動をsignoff体系の中に入れる作業は、デジタルsignoff方法論に慣れた組織にとって異質な負担だ。ビットセルに触れないデジタルマクロは、既存のSTA、同値性検証、DFT体系をそのまま再利用する。つまりSyntharaの技術選択は性能競争であると同時に、「顧客の検証組織を説得するコスト」の競争でもある。韓国ファウンドリとファブレスのsignoff文化が保守的であることを考えると、その保守性がむしろデジタルCIMに有利に働き得る。
第二に、メモリ強国との隣接性だ。韓国はSRAMマクロそのものよりHBMとPIMの国だ。ComputeRAMの舞台はオンチップSRAMだが、「データがある場所で演算する」という命題はHBM-PIMと同じ方向を向く。韓国のMCU・エッジSoCファブレス(自動車、家電、センサハブ)が欧州IPを検討するとき、比較対象は常に内製開発とArm生態系IPであり、Syntharaはその間で「差別化の一手」を売る位置にいる。
第三に、事業モデルの教訓だ。IPライセンスは初期ライセンス料と数年後のロイヤルティで構成され、デザインインからロイヤルティまでの間隔がスタートアップの死の谷である。Syntharaの助成金中心の資本構造は、この谷を公的資金で渡る欧州式の解法だ。韓国のディープテックスタートアップがよく使う公的プログラムと構造が似ており、「助成金はランウェイを延ばすが市場の審判を先送りするだけ」という命題を検証する観察対象となる。
反論・リスク
- 性能数値の検証不在。 100倍、139倍、158倍はいずれも同社発表とシミュレーションである。量産シリコンでの独立ベンチマークが出るまでは、マーケティング資料として分類すべきだ。
- 沈黙の期間。 TSMC移植の予想(2024年末)、初製品販売の目標(2023年受賞時点の12か月)など、同社自ら掲げた里程標の後続発表がない。スタートアップの沈黙は通常、悪い知らせではなく遅延の信号だ。ただし遅延がそのまま資金枯渇につながる規模では、軽く見られない。
- IP事業の長い回収期間。 デザインインを勝ち取っても、顧客のチップが量産に入りロイヤルティが積み上がるまで2〜4年かかる。その間チームを維持する資本が競合より一桁薄い。
- 大企業の内製化。 MCU大手がCIMを戦略技術と規定した瞬間、外部IPの席はパートナーではなく、買収対象か内製開発のベンチマークへと狭まる。
- 市場タイミング。 エッジAI予算の相当部分は現在、NPUとソフトウェア最適化に吸収されている。CIMが「あれば良いもの」から「なければ負けるもの」へ変わる転換点はまだ来ていない。
- 地理と生態系。 欧州の主権半導体政策は追い風だが、実際の量を作る顧客基盤はアジアと米国にある。スイス本社の20名チームが時差と規模を超えてグローバル顧客支援を担えるかも、実務的なリスクだ。
公平を期せば、反対の証拠もある。7年持ちこたえたチーム、Hermann HauserやSean Mitchellのような重みのある周辺人物、Boschという実名の顧客が1社、そしてアナログの苦痛を正確に狙った技術選択。この組み合わせは無謀なスタートアップのプロフィールではない。問題はいつも、タイミングと現金のどちらが先に尽きるかだ。
タイムライン
| 時期 | 里程標 |
|---|---|
| 2016年1月 | NairとAimar、Institute of Neuroinformaticsで同じ日に博士課程を開始 |
| 2019年 | Synthara設立(ETHチューリッヒ・チューリッヒ大学スピンオフ)。一部メディアは法人設立を2020年と表記 |
| 2020〜2021 | シードラウンド(HTGF、ZKBなど)。Silicon Catalystなどアクセラレータに参加 |
| 2022年 | シードエクステンション完了。GF 22FDXベースのComputeRAMテストチップが公の目に触れる段階へ |
| 2023年4月 | Swiss Accelerator採択、CHF 2.5M |
| 2023年6月1日 | ZKB Pionierpreis Technopark 2023受賞(CHF 100,000) |
| 2023年12月 | Boschの初期クライアント公開の報道、Sean Mitchell取締役会長の報道 |
| 2024年6月 | USD 11M超ラウンド(株式5.5M+助成金5.9M、Vsquared主導)。Hermann Hauserがアドバイザーに就任 |
| 2024年10月 | Siemens Cre8Ventures、PAVE360提携を発表 |
| 2024年末 | TSMC移植の予想時期として創業者が言及(完了の有無は2026年10月現在未確認) |
| 2025年2月 | Venture Leaders Mobile代表団など対外活動を継続 |
| 2026年10月 | 新規資金調達・量産顧客の発表なし。electronica 2026のスタートアップスポットライト参加予定と報道 |
FAQ
Q: Syntharaは何を売る会社なのか? A: チップではなくIPを売る。ComputeRAMは通常のSRAMと同じインターフェースを持つインメモリコンピューティングマクロであり、MCUやエッジSoCの設計会社がライセンスして自社チップに統合する。そこにSDKと最適化ライブラリが付く。
Q: ComputeRAMとアナログCIMの違いは何か? A: ビットセルを演算に使わない点だ。MythicやIBMの方式がメモリセル自体の電流・伝導度で演算するアナログ方式なのに対し、ComputeRAMはファウンドリの標準ビットセルをそのまま使い、アレイ境界にデジタル演算ロジックを付ける。同社説明では面積は約5〜10%増えるが、プロセス移植とデジタル検証体系をそのまま使える。
Q: 100倍速いという数値は信じられるか? A: 同社発表の数値として読むべきだ。Cortex-M0にComputeRAMを付けると従来SRAM比で最大139倍の速度、158倍のエネルギー効率というのが同社説明であり、詳細数値は合成後シミュレーションと同社測定に基づく。量産シリコン基準の独立ベンチマークは2026年10月現在公開されていない。
Q: 確認された顧客は誰か? A: 実名で公開されたのはBoschだけだ。2023年の報道で初期クライアントとして紹介され、どの製品に入るかは公開されていない。このほか、Siemens PAVE360の生態系提携とArmのケーススタディが確認可能な対外実証である。
Q: 資金状況はどうか? A: 累計調達は約1,600万ドルと推定され、その約半分がスイス・欧州の助成金だ。最後に確認されたラウンドは2024年6月の1,100万ドルである。競合のAxelera AI(累計4億5,000万ドル)、Mythic(約3億ドル)と比べると資本力が大きく薄く、次の調達か売上転換が会社の分岐点になる。
Q: この会社が成功するとはどういう姿か? A: 大手MCUメーカー1〜2社の量産チップにComputeRAMが入り、ロイヤルティが積み上がる姿、あるいはその過程で戦略的買収者が現れる姿だ。逆に失敗シナリオは、技術が間違っているからではなく、デザインインがロイヤルティに変わる前に資本が先に尽きる、典型的なIPスタートアップの経路である。
本稿の事実関係は、2026年10月22日時点で同社発表(製品説明書を含む)と独立報道(startupticker.ch、eeNews Europe、Electronics Weekly、Embedded.com、Siemens)を突き合わせて検証した。「同社の主張」「同社発表」と記した数値は同社資料そのままであり、独立検証を経ていない。Syntharaは非上場で財務諸表を公開しておらず、累計調達額や売上関連の数値は報道に基づく推定である。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。