 VLSI Korea
装置スーパーサイクルの地政学:サイクルが長くなる本当の理由
装置スーパーサイクルは終わらず、長くなる。理由は需要バブルではなく2つの構造的な力――分断されたサプライチェーンの生産能力の重複投資と、成熟・スペシャルティプロセスの構造的成長だ。WFEはHighケースで2026年の約1,530億ドルから2030年に2,780億ドルへ。韓国の前工程装置メーカー4社が直接の恩恵を受ける位置にある。


30秒要約
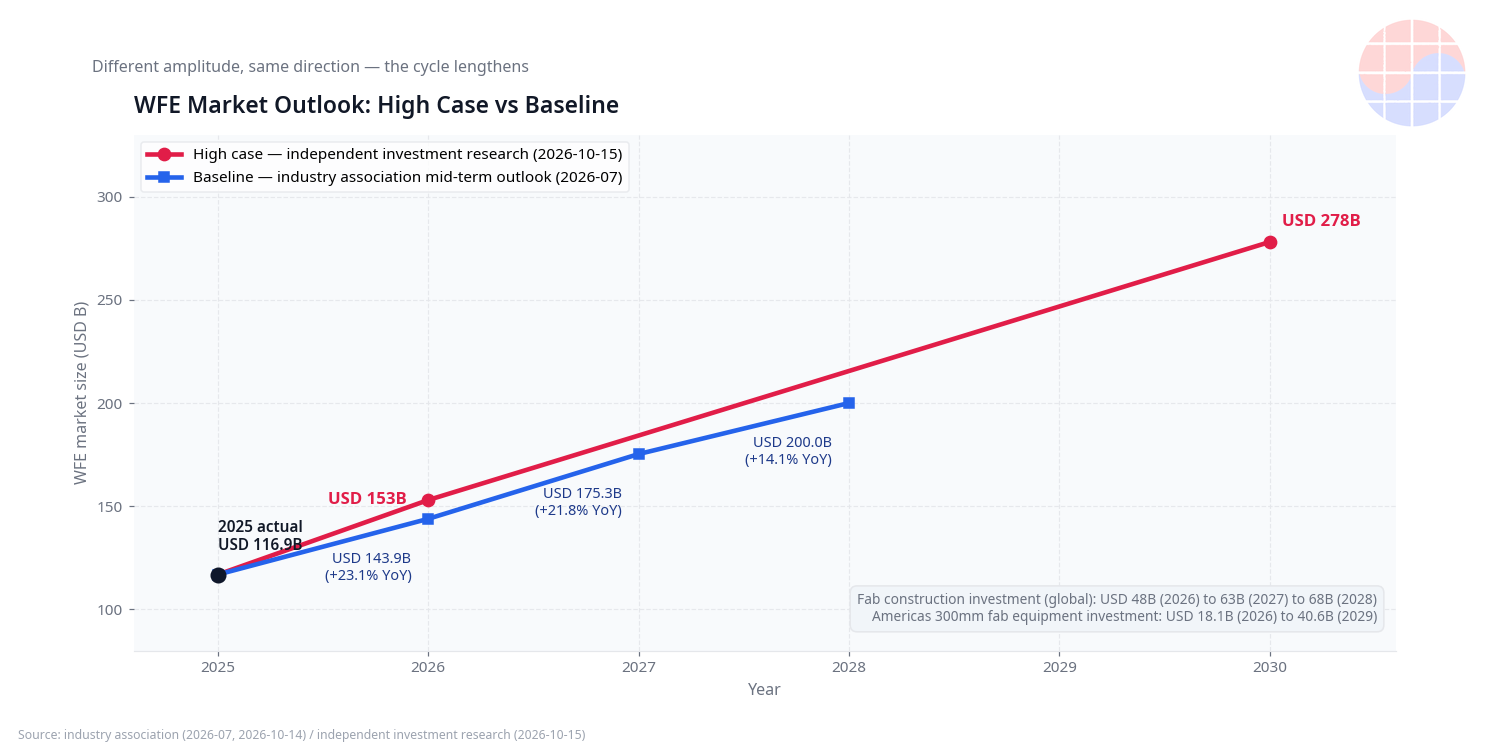
装置スーパーサイクルは終わらない。長くなる。理由は需要バブルではなく、2つの構造的な力だ。第1に、分断されたサプライチェーン ―― 2つのサプライチェーンが同じノードを2回建設する生産能力の重複投資が、WFE(ウェハー加工装置)需要をサイクルの枠の外へ押し上げている。第2に、成熟・特殊プロセスの構造的成長 ―― 最先端ロジック競争から一歩退いたGlobalFoundriesのスペシャルティノードとシリコンフォトニクスが示すように、AIインフラのボトルネックはすでに「もう半分」へ移っている。ある独立系投資リサーチのHighケース推計(2026-10-15)では、WFE市場は2026年の約1,530億ドルから2030年に2,780億ドルへ拡大するとみる。保守的な見方もある。半導体装置業界団体の2026年年央見通しは、WFEが1,439億ドル(2026年、+23.1%)から2028年に2,000億ドルへ向かうとする(2026-07発表)。振幅は違っても方向は同じだ。韓国の前工程装置メーカー4社 ―― Wonik IPS、Jusung Engineering、Hanmi Semiconductor、SEMES ―― は、このスーパーサイクルの直接の恩恵を受ける位置にある。
Background:2026年10月、装置Big 4が同時に過去最高を更新した
2026年10月中旬、半導体装置大手4社の決算は1つのメッセージに収れんした。サイクルは折れていない。
- ASML(2026-10-14、第3四半期決算):売上高117億ユーロ(前年同期比+55%、ガイダンス上限)、純利益50億ユーロ。2026年通年ガイダンスを440~450億ユーロへ上方修正。システム売上高ベースでメモリ部門は通年+75%見通し。そして決定的な一言 ―― 2027~2028年の納入分が需要に追いつかないと経営陣が警告し、2028年までに生産能力を30%以上拡大すると明らかにした。
- Applied Materials(2026-08-13、会計第3四半期):売上高91.2億ドル(前年同期比+25%、過去最高)、GAAP EPS 3.17ドル。Semiconductor Systems売上高は70.4億ドル(+27%)。DRAM比率がSemiconductor Systems売上高の26%(1年前は22%) ―― HBM向けDRAM増設をそのまま追跡する数値だ。第4四半期ガイダンスは売上高102.5億ドル。
- Lam Research(2026-07-29、会計第4四半期):売上高67.2億ドル(前年同期比+30%、過去最高)、調整後EPS 1.82ドル。NAND売上高は前四半期比で2倍、先端パッケージは2026年に前年同期比+70%以上の見通し。9月四半期決算は2026-10-21発表予定(基準日2026-10-18現在、未発表)。
- Tokyo Electron(東京エレクトロン、会計第1四半期、2026-06-30終了):売上高7,324億円(前年同期比+33.3%)、純利益1,643億円(同+39.5%)。経営陣はAIサーバー需要主導で2026年のWFEが過去最高になるとの見通しを示した。
4社の数字がすべて同じ方向を指すことはまれだ。それでもウォール街はいまだに「サイクル後半」を口にする。なぜか。過去のサイクルが需要主導だったのに対し、今回のサイクルは需要+地政学+サプライチェーン構造が同時に回っているからだ。その違いを理解すれば「長くなるサイクル」が見え始める。
この論争が2026年10月に特に熱い理由がある。装置メーカーの通年ガイダンスが一斉に上方修正され、経営陣が2027~2028年の納入不足を公に警告し始めた。供給が需要に追いつかない局面で「ピークアウト」を叫ぶのは、サイクル分析の枠組み自体が古くなったというシグナルだ。生産能力投資がすでに3年先まで予約されている事実を、半導体装置業界団体のファブ建設投資見通しが裏付けている。世界のファブ建設投資は2026年の約480億ドルから2027年630億ドル、2028年680億ドルへ向かう(2026-10-14)。予約された生産能力は、予約された装置発注だ。
Deep Dive:サイクルを長くする2つの構造的な力
力1.2つのサプライチェーンが同じノードを2回建設する
装置需要の核心方程式はシンプルだ:WFE需要 = 生産能力投資 × 装置単価。生産能力投資が増えれば装置が売れる。ところが2026年現在、世界の半導体生産能力は分断という理由で2回投資されている。
背景は輸出管理だ。液浸DUV露光装置の対中輸出をめぐる米国・オランダの管理議論が強まる中で(立法提案段階であり、2026-10-18現在、サービス管理は未施行)、中国は管理以前に装置を備蓄する道を選んだ。あるシンクタンクの2026-10-05分析によると、中国ファブは約296台の先端液浸DUVスキャナを確保し、中国メモリメーカーは今後3年間の拡張計画をカバーできる十分なDUVを備蓄したと報じられる。CXMTは2026-09-28に総額349億元(約6.7兆ウォン)規模の新規投資計画を発表し、そのうちR&Dプロジェクト241億元の92.9%を装置購入に割り当てた。
重要なのは、これが一過性の備蓄ではなく、別個の装置エコシステムとして固まりつつある点だ。中国ファブのDUVフリートは成熟ノードと最先端ノードの増設を同時に支える。一方では西側サプライチェーンが米国のファブ補助金とリショアリング政策で増設し(米州300mmファブ装置投資が2026年181億ドルから2029年406億ドルへ2倍以上、半導体装置業界団体2026-10-14)、もう一方では中国が独自のサプライチェーンを積み上げる。結果として世界の生産能力は「2つのサプライチェーン」で重複投資され、重複した生産能力ごとに装置が1セットずつ入る。需要はそのままなのに、装置需要が2倍に計上される計算だ。
ここにファブ建設日程の先行性が重なる。装置発注は生産能力の稼働ではなく、生産能力の建設に先行する。半導体装置業界団体が2026-10-14に出したファブ建設投資見通し ―― 2026年約480億ドルから2028年680億ドル ―― は、今予約された工場が2027~2028年に装置発注を出すという意味だ。ASMLが2028年までに生産能力を30%以上拡大すると明らかにしたのも、すでに確定した発注パイプラインがあるからだ。地政学的な重複投資が建設日程に組み込まれれば、装置サイクルは需要サイクルよりはるかに長く伸びる。
この構造で最も興味深い指標がLam Researchの地域比率だ。中国売上比率が前四半期の34%から26%へ低下した(2026年6月四半期基準)。表面的には中国の成熟ノード投資の鈍化だが、その裏には中国ファブの装置調達が西側装置から国産装置へ移っているというシグナルが隠れている。中国AMECのエッチング装置は西側装置に比べて20~30%安いという分析があり(TechInsights、2026年8月報道引用)、サムスン電子・SKハイニックスの中国ファブでも中国製エッチング装置のテストが報じられた。西側装置メーカーの中国比率が下がるからといって世界のWFEが減るのではなく、同じ生産能力が2つの装置プールを養いながら育つという意味だ。
力2.AIサプライチェーンの「もう半分」が収益化し始めた
半導体分析は最先端ロジック ―― 2nm・1.4nm競争 ―― に集中する傾向がある。生存者バイアスだ。実際の生産能力と装置売上高の半分以上は成熟・特殊プロセスで回っている。
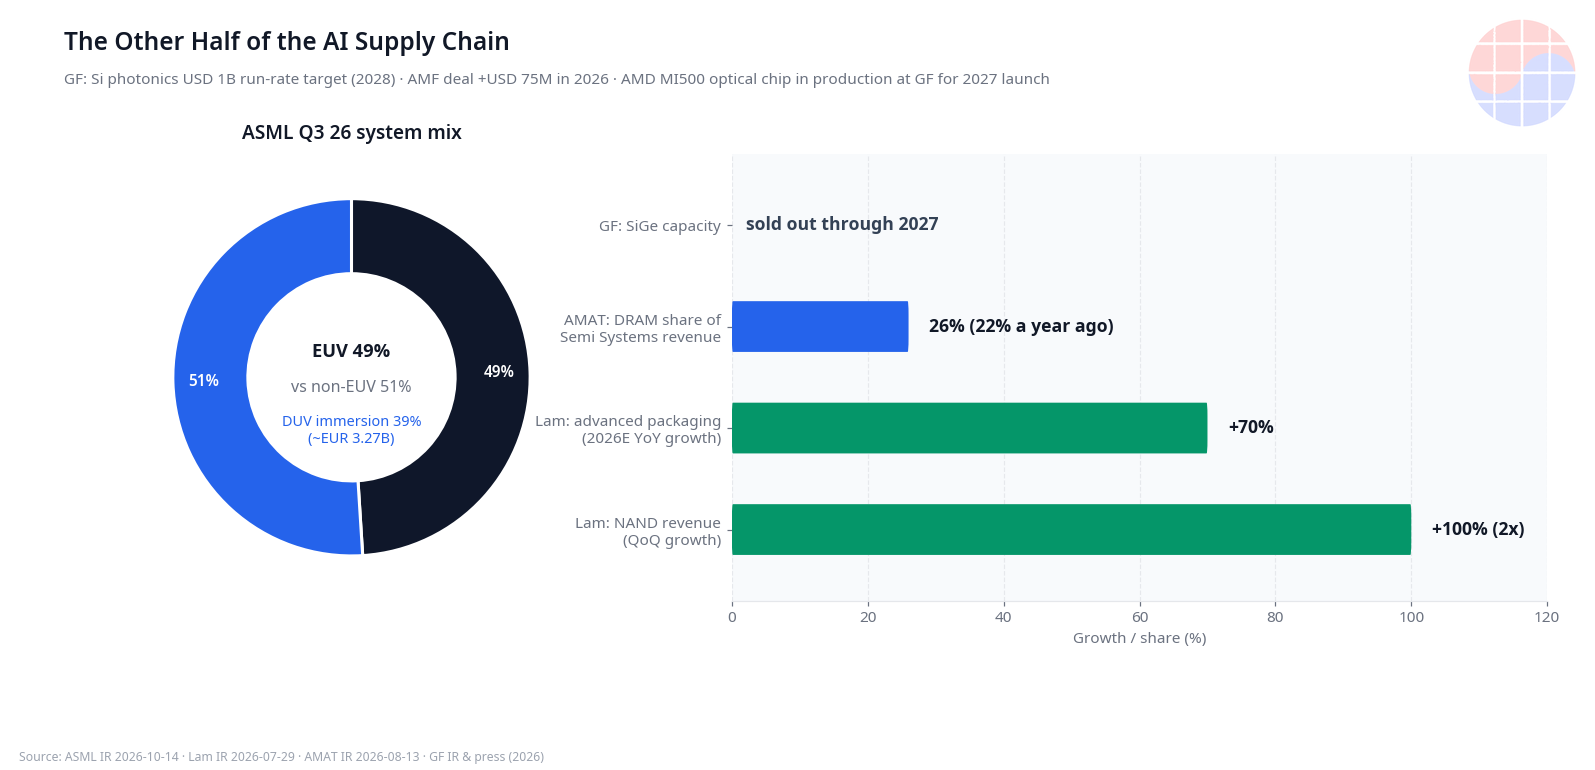
ASMLの2026年第3四半期システム売上高ミックスを見よう。EUVが49%、非EUVが51%だ。DUV液浸だけで39%(約32.7億ユーロ)だ。EUVなしにDUVマルチパターニングで回るメモリ・成熟ノードがASML売上高の半分を支える。Applied MaterialsのDRAM比率26%、LamのNAND前四半期比2倍の急増と先端パッケージ+70%見通し、TELのコータ/デベロッパ+50%見通し ―― すべて先端ロジックではない「もう半分」の話だ。
この「もう半分」の戦略的な頂点がGlobalFoundriesだ。GFは2nm競争を追わないと宣言した。代わりにスペシャルティノードとシリコンフォトニクスに集中する。ファブ稼働率は80%台後半。シリコンゲルマニウム(SiGe)生産能力は2027年まですでに完売(oversubscribed)状態だ。
メモリ側の「もう半分」も同じ方向だ。ASMLが2026年のメモリシステム売上高で通年+75%を見通し、AppliedのDRAM比率が1年で22%から26%へ跳ね上がり、LamのNAND売上高が前四半期比で2倍に急増したのは、すべて同じ現象の異なる顔だ。HBM時代を迎え、DRAM・NANDの高度化が装置需要をけん引している。DUVマルチパターニングだけで先端セルを量産するのがメモリ業界の標準的な慣行である点まで考えれば、EUVがない領域の装置需要は思ったよりはるかに厚い。TELのFY2027製品別見通し ―― コータ/デベロッパ+50%、エッチング+30%、先端パッケージ+60% ―― もこの区間を指す。そして2026年に起きた出来事が決定的だ。
- 2026年初め、10日間隔で2件の買収:Advanced Micro Foundry(シンガポールのピュアフォトニクスファウンドリ)+ InfiniLink(カイロの光インターコネクト・スタートアップ)。AMFは2026年の売上高に7,500万ドル以上の寄与が見込まれ、シリコンフォトニクスは2028年に年間10億ドルのランレートが目標だ。
- 2026年5月、AIシステム向け光学標準を狙ったSCALE(Silicon Photonics Co-packaged Advanced Light Engine)プラットフォームを発表。
- 2026年4月報道:AMDの2027年発売予定Instinct MI500 AIアクセラレータの光学チップをGFが担う。コンピュートダイはTSMC 2nm、光接続はGF ―― 混合戦略の象徴だ。
- 2026-10-06:フォトニック量子コンピューティング企業Xanaduと複数年契約 ―― マルタ300mmラインで超低損失シリコンナイトライド(SiN)フォトニクスと単一光子検出器(SNSPD)の量産体制を移転。
- Marvellとのパートナーシップ拡大:バーモントSiGeベースで、プラガブル光トランシーバ・LPO・NPO・CPOを支援。
テーゼは明確だ。AIクラスタのボトルネックがコンピュートから接続(インターコネクト)へ移動する中で、光学が新たな戦略資産になった。GFのFotonix(マルタ300mm、45nm級SOI CMOS+フォトニクス・モノリシック)は200G/laneの量産中で、400Gの実証を完了した。最先端ロジック競争で後れを取ったと評価されていたGFが、まさにAIインフラの中核ボトルネック区間では独占的な位置を占めたのだ。
数字のバランス:2,780億ドルはHighケースだ
ここで冷静になる必要がある。WFEが2026年1,530億ドル → 2030年2,780億ドルというのは独立系投資リサーチのHighケース推計だ(2026-10-15)。「ASML・Applied・TSMCの決算がHighケースを指し示す」という主張とともに提示された。陣営の論理が混ざった数値である可能性がある。
保守的なベースラインも併せて見よう。半導体装置業界団体の2026年年央装置市場見通し(2026-07発表)は、WFEが1,439億ドル(2026年、前年同期比+23.1%、2025年実績1,169億ドル基準)から2028年に2,000億ドルへ向かうとする。半導体装置全体の売上高は2028年に2,290億ドル見通し。2027年WFE +21.8%、2028年+14.1%の連続成長見通し ―― 「サイクル後半」という常識と食い違う3年連続の2桁成長だ。
振幅は違っても方向は同じだ。ファブ建設投資(世界)は2026年約480億ドル → 2027年630億ドル → 2028年680億ドルだ(半導体装置業界団体、2026-10-14)。生産能力が3年先まですでに予約されているという意味だ。
韓国視点:前工程装置メーカー4社の2026年
韓国装置株の2026年の数値は、このスーパーサイクルが「米国の装置大手4社だけの宴」ではないことを示す。
- Wonik IPS(240810):Meritz証券推計(2026-10-12)基準で第3四半期売上高3,425億ウォン(前年同期比+28%)、営業利益583億ウォン(同+112%、営業利益率17.0%)。目標株価169,000ウォン(前日終値133,700ウォン)。平沢P4・M15Xの新規工場とオースティン・テイラーのファウンドリ工場でDRAM・ファウンドリ売上高が順次認識されている。
- Jusung Engineering(036930):2026年の株価は+866%(2026-10-14基準)。6月末の受注残高は2,336億ウォン ―― 3カ月前と比べて約3倍。主力のALD(原子層堆積)装置は先端DRAM・3D NAND向け。市場予想は営業利益が2026年408億ウォン → 2027年1,401億ウォン、2027年売上高4,970億ウォン(+36.4%)。CXMTの349億元投資発表(2026-09-28)が株価の直接の触媒となった。
- Hanmi Semiconductor(042700):2026年第2四半期売上高2,510億ウォン(前年同期比+39.5%)、営業利益1,300億ウォン(営業利益率51.9%)。2026-10-06、サムスン電機から244.8億ウォン規模のMSVP(micro SAW & VISION PLACEMENT)を受注 ―― AI半導体基板向け大面積後工程装置。特許訴訟以降縮小していたサムスングループとの取引再開のシグナルだ。
- SEMES(サムスン電子子会社、非上場):公開数値はないが、サムスン電子のHBM4(第6世代)量産拡大時に後工程装置メーカーとして直接の恩恵が見込まれる(2026-09-28報道)。
背景にはSKハイニックスの2026年9月の龍仁Y2・清州M17への総額54兆ウォン投資決定と、サムスン電子の下半期HBM4・サーバーDRAM供給拡大がある。韓国証券会社のリサーチは、メモリ中心のHBM・高性能DRAM発注に「鈍化の兆しなし」とみる(2026年10月基準)。マイクロンも2026-09-30決算でFY2027上半期(2026-09~2027-02)のCAPEX約250億ドル ―― FY2026通年(274億ドル)に迫る ―― を発表し、FY2027通年CAPEX推計は500億ドルだ。
反論:サイクルが折れ得る3つのシナリオ
上記のテーゼが外れ得る場合を押さえる必要がある。バランスの取れた分析は楽観論の検証から生まれる。
第1に、中国の成熟ノード過剰生産能力。 2つのサプライチェーンが重複投資されるということは、裏返せば過剰生産能力リスクが2倍だという意味だ。中国ファブのDUVフリートが成熟ノード増設を支える分、成熟ノードチップの供給過剰が価格を壊せば生産能力投資は止まる。Lamの中国売上比率が34%から26%へ下がったのも成熟ノード投資鈍化の反映だ。重複投資の楽観論と過剰生産能力の悲観論はコインの両面だ。成熟ノードの価格指標を四半期ごとに点検しなければならない理由だ。
第2に、Highケースの陣営論理。 2,780億ドル(2030年)は独立系投資リサーチの推計で、「ASML・Applied・TSMCの決算がHighケースを指し示す」という主張とともに提示された。決算が好調な時点で出た楽観的な推計である点を考慮すべきだ。半導体装置業界団体の2,000億ドル(2028年)というベースラインを併せて見るのがバランスだ。実際の軌跡は2つの数値の間のどこかである可能性が高い。
第3に、地政学リスクの直接打撃。 2つのサプライチェーン論は装置メーカーにとっても諸刃の剣だ。輸出管理がサービス・部品の次元へ拡大すれば(現在は立法提案段階)、中国に設置された装置の保守売上高が打撃を受ける。ASMLの設置ベース管理売上高は2026年第3四半期だけで33億ユーロ ―― ガイダンスを4億ユーロ上回った。サービス比率が大きくなった分、管理拡大時の決算感応度も大きくなった。装置メーカーの地域ミックスを見る際は、売上比率だけでなくサービス売上高の地域分布も併せて見る必要がある。
この3つのリスクを考慮しても、方向性自体が反転することはない。ファブ建設投資が2028年まで予約されており、シリコンフォトニクス・先端パッケージのような構造的需要が別個に回っているからだ。ただし軌跡の傾きはリスクシナリオによって変わる。## Chase's Take:サイクルの支配変数が変わった
半導体装置サイクル分析の長年の前提は「需要がサイクルを作る」だった。今回のサイクルが違う理由は、支配変数が需要から地政学へ移動したからだ。
過去のスーパーサイクル(2017年、2021年)は、需要急増 → 生産能力不足 → 増設 → 供給過剰 → 調整という単一ループだった。2026年のループは違う。サプライチェーンの分断が生産能力を重複させ、重複した生産能力は需要と無関係に装置発注を作る。中国のDUV備蓄、CXMTの349億元投資、米国の米州ファブ装置投資2倍 ―― すべて「需要が良いから」ではなく「サプライチェーンを分けたから」起きている投資だ。需要ループと地政学ループが重なって回れば、サイクルは長くなる。数学的に当然だ。
第2に、業界の視線が最先端ロジックだけに固定されている間に、実際の装置売上高の半分はDUV・成熟ノード・特殊プロセスで発生している。GFの選択 ―― 「2nmを追わない」 ―― は放棄ではなくポートフォリオ最適化だ。SiGe完売、シリコンフォトニクスの2028年10億ドルランレート目標、AMD MI500の光学チップ受注。AIインフラのボトルネックがコンピュートからインターコネクトへ移動する構造的転換を正確に狙ったポジショニングだ。投資家の観点でスペシャルティファウンドリのバリュエーションはいまだに「2番手ファウンドリ」の枠に閉じ込められているが、シリコンフォトニクスがAIサプライチェーンの戦略資産として再評価される瞬間、枠組みは変わる。
第3に、韓国の装置メーカー4社の2026年の数値は、「K-装置」がメモリスーパーサイクルの構造的な受益者であることを確認する。Wonik IPSの営業利益+112%、Jusung Engineeringの受注残高3倍、Hanmi Semiconductorの営業利益率51.9% ―― これはサイクルのベータではなく、シェア拡大と製品ミックス改善の結果だ。CXMT増設がJusung Engineeringの触媒になったという事実は、韓国装置メーカーの顧客多角化が進んでいるという意味でもある。
第4に、この分析が装置投資家に与える実務的な示唆は「サイクルポジショニング」の再定義だ。従来は装置株をサイクル後半に売り、序盤に買うのが定石だった。しかしサイクルの支配変数が需要から地政学へ移動した今、後半・序盤の境界自体がぼやけた。ファブ建設の予約が2028年まで敷かれ、2つのサプライチェーンが重複投資を続ける限り、「後半」は後ろへずれ続ける。装置株のバリュエーションにサイクル割引率を機械的に適用するのは古い枠組みだ。構造的成長区間では割引率ではなく成長プレミアムが付くべきだ。もちろんHighケース2,780億ドルをそのまま信じる必要はない。半導体装置業界団体ベースライン2,000億ドル(2028年)を下限に置いても、3年連続の2桁成長は「後半」ではなく「中盤」の数値だ。
1つ冷静な指摘。2,780億ドル(2030年)Highケースは陣営のある数値だ。バランスの取れた判断のためには、半導体装置業界団体の2,000億ドル(2028年)を下限に、Highケースを上限に置き、実際の軌跡はその間のどこか ―― そして方向は上向き ―― と見るのが正しい。ファブ建設投資が2028年まで予約されているという事実が方向を保証する。
付け加えれば、「2つのサプライチェーン」論は装置メーカーの地域ミックス戦略にも直接影響する。中国比率が下がる西側装置メーカーは、米州・台湾・韓国・日本の増設でその空白を埋める。半導体装置業界団体の米州ファブ装置投資2倍見通しが、まさにその穴埋めの数値だ。反対に中国ファブは国産装置の比率を上げる。装置メーカーの立場では、同じ世界の生産能力をめぐって2つの異なる顧客プールに売らなければならない計算だ。営業組織・サービスネットワーク・部品サプライチェーンまで二重に回らなければならないという意味であり、このすべてのコストが最終的にWFE市場のパイを大きくする。
Implications:投資家と経営者へ
投資への示唆
- 装置株のバリュエーションフレーム転換:サイクル後半の割引率を適用する伝統的な枠組みは、今回のサイクルには合わない。需要ループと地政学ループの重なりでサイクルが構造的に長くなったからだ。装置Big 4が同時に過去最高を更新し、2028年まで生産能力拡大を予約した状況で「ピークアウト」への賭けは時期尚早だ。
- スペシャルティ・フォトニクスプレミアム:シリコンフォトニクスはAIクラスタのインターコネクトのボトルネックを解く戦略資産として再評価局面にある。GFのFotonix量産と400G実証、SCALEプラットフォーム、Xanadu・Marvellパートナーシップは、このテーゼの検証ポイントだ。「2番手ファウンドリ」割引率で取引されるスペシャルティファウンドリ資産の再評価余地に注目すること。
- K-装置の構造的恩恵:Wonik IPS・Jusung Engineering・Hanmi Semiconductor・SEMESは、メモリCAPEX(サムスンHBM4、SKハイニックス54兆ウォン、マイクロンFY2027 500億ドル)の直接の恩恵を受ける位置にある。特にJusung Engineeringのように中国顧客(CXMT)エクスポージャーがある銘柄は、輸出管理リスクと恩恵が同時に存在するため、管理シナリオ別の感応度分析が必要だ。
経営への示唆
- CAPEX決定関数に「サプライチェーン回復力」プレミアムが入った:もはや生産能力投資の基準は需要見通しだけではない。2つのサプライチェーン時代に、どちらの陣営の生産能力を確保するかが、装置メーカーの地域ミックスと受注の可視性を左右する。Lamの中国比率34%→26%低下が示すように、地域ポートフォリオのリバランスはすでに進んでいる。
- 装置調達の二重化:ファブ運営者の立場では、西側装置と中国装置の並行テスト(サムスン電子・SKハイニックスの中国ファブで報じられたAMEC装置テストが代表的)がリスクヘッジの標準になりつつある。装置メーカーは、特定陣営に過度に露出している顧客ミックスを点検する必要がある。
- フォトニクス能力のM&A価値:GFが2026年初めに10日間隔でAMFとInfiniLinkを買収したことは、シリコンフォトニクス能力の希少価値を示す。光インターコネクト関連のIP・ファウンドリ能力を保有する企業の戦略的価値は上昇局面にある。
免責:本稿の数値のうち市場見通し(WFE 1,530億ドル→2,780億ドル等)は特定機関の推計であり、実際と異なる場合がある。投資判断の根拠として使用しないこと。
FAQ
WFE(ウェハー加工装置)市場とは何か?
WFEはウェハーに回路を刻む前工程装置市場だ。リソグラフィ(露光)・エッチング・成膜・洗浄装置が含まれ、半導体装置市場全体の約80%を占める。半導体の生産能力投資が増えれば、最も早く、最も大きく恩恵を受ける装置カテゴリーだ。
なぜ今回の装置スーパーサイクルは過去より長くなるというのか?
2つの構造的な理由だ。第1に、サプライチェーンの分断で同じノードの生産能力が2つのサプライチェーンで重複投資され、需要と無関係な装置発注が発生する。第2に、メモリ(HBM)・先端パッケージ・シリコンフォトニクスのような「もう半分」の構造的成長が、最先端ロジックサイクルとは別個に装置需要を作る。2つのループが重なればサイクルは長くなる。
GlobalFoundriesの「2nmを追わない」戦略が重要な理由は?
GFは最先端競争の代わりにスペシャルティノードとシリコンフォトニクスに集中し、SiGe生産能力は2027年まで完売状態だ。AIクラスタのボトルネックがコンピュートからインターコネクトへ移動する中で、光接続が新たな戦略資産になった。AMDのMI500光学チップ受注(2027年発売予定)がこれを証明する。「2番手ファウンドリ」の枠に閉じ込められたバリュエーションの再評価余地がある。
韓国装置株が恩恵を受ける根拠は?
Wonik IPSの第3四半期営業利益+112%(推計、2026-10-12)、Jusung Engineeringの受注残高が3カ月で3倍、Hanmi Semiconductorの第2四半期営業利益率51.9% ―― すべてメモリCAPEX拡大(サムスンHBM4、SKハイニックス54兆ウォン投資、マイクロンFY2027 CAPEX約500億ドル推計)の直接の恩恵だ。CXMTの349億元投資発表がJusung Engineeringの直接の触媒となったことは、顧客多角化の証拠でもある。
<!-- CHART-SPECS チャート1 ―― WFE見通し比較棒グラフ(chart-wfe-trajectory)
- タイトル:「WFE市場見通し:Highケース vs ベースライン」(英語テキストのみ)
- データ:
- Highケース(独立系投資リサーチ、2026-10-15):2026年153Bドル → 2030年278Bドル
- ベースライン(半導体装置業界団体年央見通し、2026-07):2026年143.9Bドル(前年同期比+23.1%) → 2028年200Bドル
- 2025年実績116.9Bドル(半導体装置業界団体) ―― 基準点マーカー
- 2027年+21.8%、2028年+14.1%(半導体装置業界団体WFE成長率)
- ファブ建設投資(世界):2026年約48Bドル → 2027年63Bドル → 2028年68Bドル(半導体装置業界団体、2026-10-14)
- 米州300mmファブ装置投資:2026年18.1Bドル → 2029年40.6Bドル(半導体装置業界団体、2026-10-14)
- スタイル:高コントラスト、VLSIロゴウォーターマーク、Source:半導体装置業界団体 / independent investment research表記
チャート2 ―― AIサプライチェーンの「もう半分」(chart-specialty-half)
- タイトル:「The Other Half of the AI Supply Chain」(英語テキストのみ)
- データポイント:
- ASML 2026年第3四半期システム売上高ミックス:EUV 49% / 非EUV 51%(DUV液浸39% ≒ 32.7億ユーロ)(ASML IR、2026-10-14)
- Lam NAND売上高は前四半期比2倍、先端パッケージは2026年に前年同期比+70%以上(Lam IR、2026-07-29)
- Applied Materials:DRAMがSemiconductor Systems売上高の26%(1年前22%)(AMAT IR、2026-08-13)
- GF SiGe生産能力は2027年まで完売;シリコンフォトニクスは2028年に10億ドルランレート目標;AMF買収は2026年に+7,500万ドル寄与(GF IR・報道、2026)
- AMD MI500光学チップをGFが量産予定(2027年発売、2026-04報道)
- スタイル:関連企業ロゴ・製品を明確に、ジェネリックなイラスト禁止、VLSIロゴウォーターマーク、Source表記
-->
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


