VLSI Korea
인텔 3분기 실적 D-6, 확인할 5가지 (18A·파운드리·매출총이익률)
인텔 3분기 실적은 10월 29일 미국 장 마감 후 발표된다. 컨센서스 매출 USD 16.45B·조정 EPS USD 0.39, 가이던스 매출총이익률 42%를 포함해 발표 전에 확인할 5가지 체크포인트를 정리했다.


인텔의 3분기 실적은 10월 29일 미국 장 마감 후 공개된다. 숫자는 가이던스 상단 근처에 붙어 있고, 진짜 심판은 매출총이익률 42%와 18A 램프, 외부 파운드리 매출의 궤적에서 갈린다.
30초 요약
- 발표 일정은 2026년 10월 29일(목) 미국 장 마감 후이며, 컨퍼런스콜은 같은 날 17:00 ET에 열린다. 이 글은 발표 전 프리뷰로, 확정 실적이 아닌 가이던스와 컨센서스를 기준으로 한다.
- 컨센서스는 조정 EPS USD 0.39, 매출 USD 16.45B다. 회사 가이던스는 매출 USD 15.8~16.8B, 조정 EPS USD 0.38, 매출총이익률 중간값 42%다.
- 직전 분기가 기준을 높여놨다. 2분기 매출은 USD 16.13B, 조정 EPS는 USD 0.42로 컨센서스 USD 0.21을 크게 상회했다. 전년 동기 조정 EPS는 USD -0.10이었다.
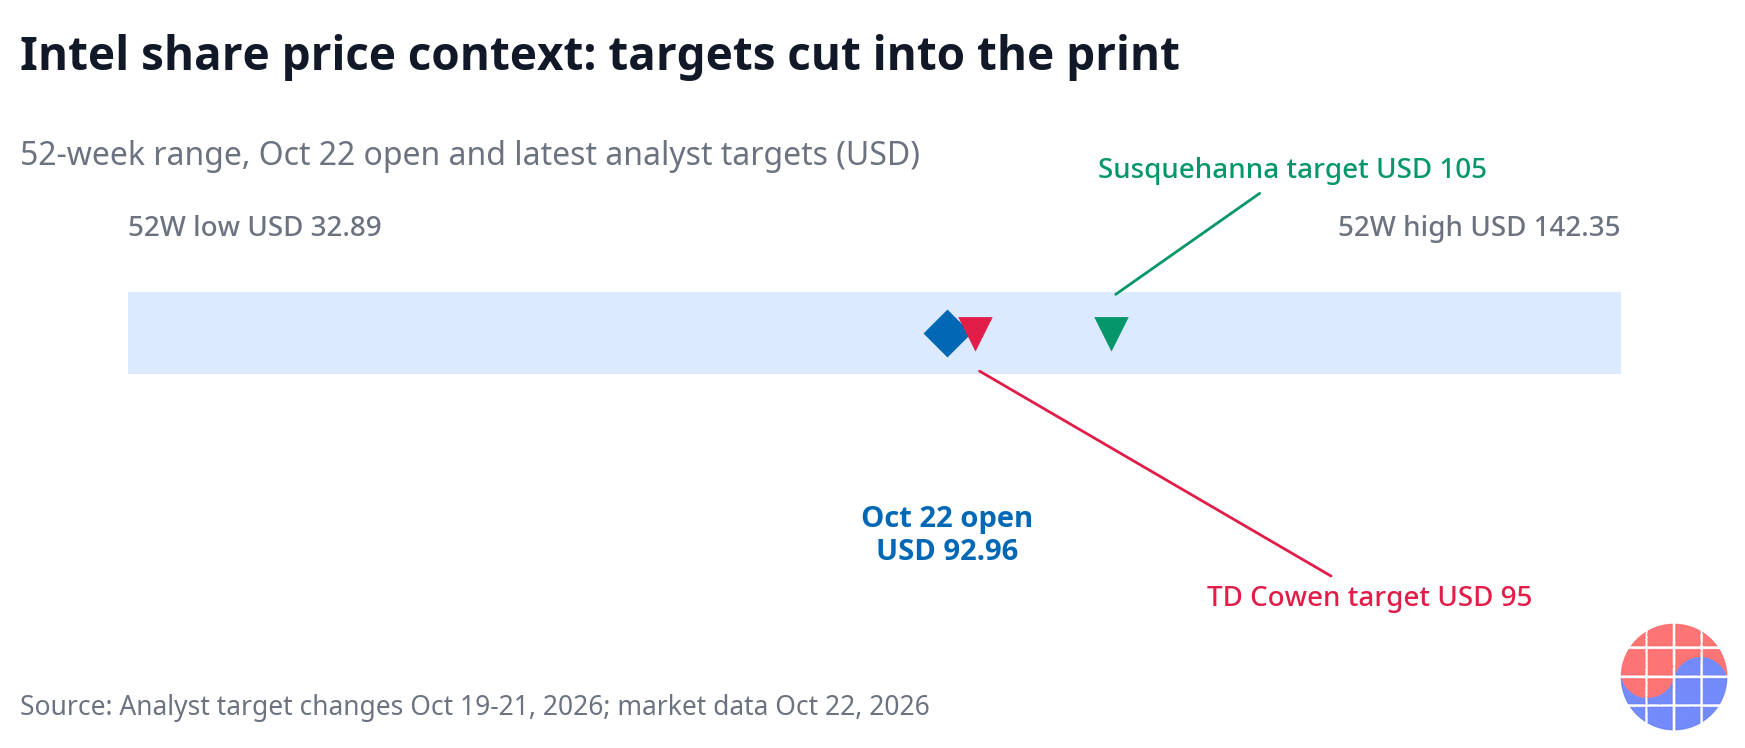
- 주가는 먼저 긴장했다. 10월 22일 장중 약 5% 하락했고 시가는 USD 92.96, 시가총액은 약 USD 468.9B다. 52주 범위는 USD 32.89~142.35다.
- 애널리스트는 목표주가를 먼저 내렸다. Susquehanna는 10월 21일 USD 105로, TD Cowen은 10월 19일 USD 95로 하향했다.
Background
인텔의 턴어라운드 스토리는 지난 몇 분기 동안 "다음 분기의 증명"으로 계속 미뤄져 왔다. 2분기는 그 흐름을 한 번 끊었다. 매출 USD 16.13B와 조정 EPS USD 0.42는 컨센서스 USD 0.21의 두 배였고, 전년 동기 USD -0.10과 비교하면 수익성 회복의 방향 자체는 확인됐다. 문제는 이 기준 위에서 3분기가 무엇을 더 보여줘야 하는가다.
3분기의 구도는 단순하다. 가이던스 매출 구간 USD 15.8~16.8B의 중간값은 USD 16.3B이고, 컨센서스 매출 USD 16.45B는 그 중간값보다 위에 있다. 즉 시장은 이미 가이던스 상단 쪽을 가격에 반영하고 있다. EPS도 마찬가지다. 가이던스 조정 EPS USD 0.38에 컨센서스 USD 0.39가 붙어 있어, "가이던스 충족"만으로는 부족하고 "상단 충족 또는 상회"가 사실상 허들이다.
여기에 주가의 위치가 긴장을 더한다. 52주 고점 USD 142.35까지 올랐던 주식이 10월 22일 시가 USD 92.96까지 내려와 있고, 실적을 앞두고 장중 약 5% 하락했다. 목표주가 하향이 발표 직전 주에 몰린 것도 같은 신호다. 시장은 실적 자체보다 실적 이후의 설명, 즉 18A와 파운드리와 4분기 방향을 먼저 할인하고 있다.
경영진의 사전 코멘트는 양면적이다. 수요가 공급을 초과하고 있고 연말 추가 생산 확대를 언급했지만, 동시에 메모리 등 부품 부족이 PC 출하를 제한할 수 있다고 했다. 강한 수요와 제약받는 공급이 동시에 존재하는 분기에서는, 어느 쪽이 숫자로 확인되는지가 주가를 결정한다.
확인할 5가지
1. 매출총이익률 42% 가이던스를 지켰는가
이번 분기의 1번 체크포인트는 매출이 아니라 매출총이익률이다. 회사가 제시한 3분기 매출총이익률 중간값은 42%다. 18A 램프 초기에는 감가상각과 수율 비용이 이익률을 누르는 것이 일반적이고, 그 압박 속에서도 42%를 지켜내면 "램프가 비용 통제 범위 안에 있다"는 첫 증거가 된다. 반대로 42%를 하회하면 매출이 컨센서스를 상회해도 시장은 비용 구조를 문제 삼을 가능성이 높다. 확인할 것은 수치 하나가 아니라, 하회 또는 상회의 원인이 일회성인지 구조적인지에 대한 경영진의 설명이다.
2. 18A 생산 램프의 수치가 다시 확인되는가
Intel Foundry의 18A 생산량은 이미 목표 대비 25% 초과한 것으로 보도됐다. 이번 발표에서 확인할 것은 이 램프가 분기 수치로 다시 확인되는지, 그리고 수율에 대한 코멘트가 이전보다 구체화되는지다. 18A는 인텔 제품 로드맵과 외부 파운드리 사업 양쪽의 출발점이라, 생산량 코멘트 한 줄이 두 사업의 신뢰도를 동시에 움직인다. "목표 초과"라는 표현이 반복되는지, 아니면 구체적인 생산 규모와 일정으로 바뀌는지가 관전 포인트다.
3. 외부 파운드리 매출 USD 293M에서 궤적이 꺾이는가
외부 파운드리 매출은 최근 USD 293M 수준으로 보도됐다. 절대 금액만 보면 인텔 전체 매출 USD 16B대의 2%에도 못 미치지만, 이 숫자의 의미는 크기가 아니라 방향이다. 외부 고객 매출이 정체되면 파운드리는 여전히 내부 물량 사업으로 읽히고, 성장 궤적이 확인되면 "고객이 돈을 내기 시작했다"는 서사가 성립한다. 이번 분기에는 금액의 증감과 함께, 신규 고객이나 물량 확대에 대한 코멘트가 붙는지를 함께 봐야 한다.
4. 공급 제약 아래서 PC 수요가 실제로 출하로 이어졌는가
경영진은 수요가 공급을 초과한다고 밝혔지만, 메모리 등 부품 부족이 PC 출하를 제한할 수 있다는 단서도 달았다. 확인 포인트는 두 가지다. 첫째, 클라이언트 부문 매출이 컨센서스 수준의 전체 매출을 뒷받침했는가. 둘째, 부품 부족이 3분기 실적의 실제 제약이었는지, 아니면 4분기 가이던스의 변수로 넘어갔는지다. 같은 "부품 부족"이라도 이번 분기 숫자에 이미 반영됐는지에 따라 해석이 완전히 달라진다.
5. 14A 고객 확보 코멘트가 한 단계 진전되는가
14A는 2027년 하반기 risk production이 목표다. 일정까지 시간이 남은 만큼, 이번 발표에서 중요한 것은 기술 사양이 아니라 고객이다. 고객 확보나 협력에 대한 코멘트가 "논의 중" 수준에 머무는지, 아니면 구체적인 진전으로 표현되는지가 체크포인트다. 정부가 지원하는 반도체 연합 구상이나 대형 고객의 위탁 논의처럼 외부 변수와 파운드리 전략이 연결되는 국면에서, 14A 고객 코멘트는 인텔 파운드리의 중기 밸류에이션을 좌우한다. 코멘트가 없으면 그 자체가 하나의 답이다.
Business Deep Dive
숫자의 배치를 먼저 정리한다. 아래 표는 직전 분기 실적, 회사 가이던스, 시장 컨센서스를 나란히 놓은 것이다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
| 항목 | 2분기 실적 (확정) | 3분기 가이던스 | 3분기 컨센서스 |
|---|---|---|---|
| 매출 | USD 16.13B | USD 15.8~16.8B | USD 16.45B |
| 조정 EPS | USD 0.42 | USD 0.38 | USD 0.39 |
| 매출총이익률 | — | 중간값 42% | — |
| 비교 기준 | 컨센서스 USD 0.21 상회 | 중간값 매출 USD 16.3B | 가이던스 상단 쪽에 위치 |
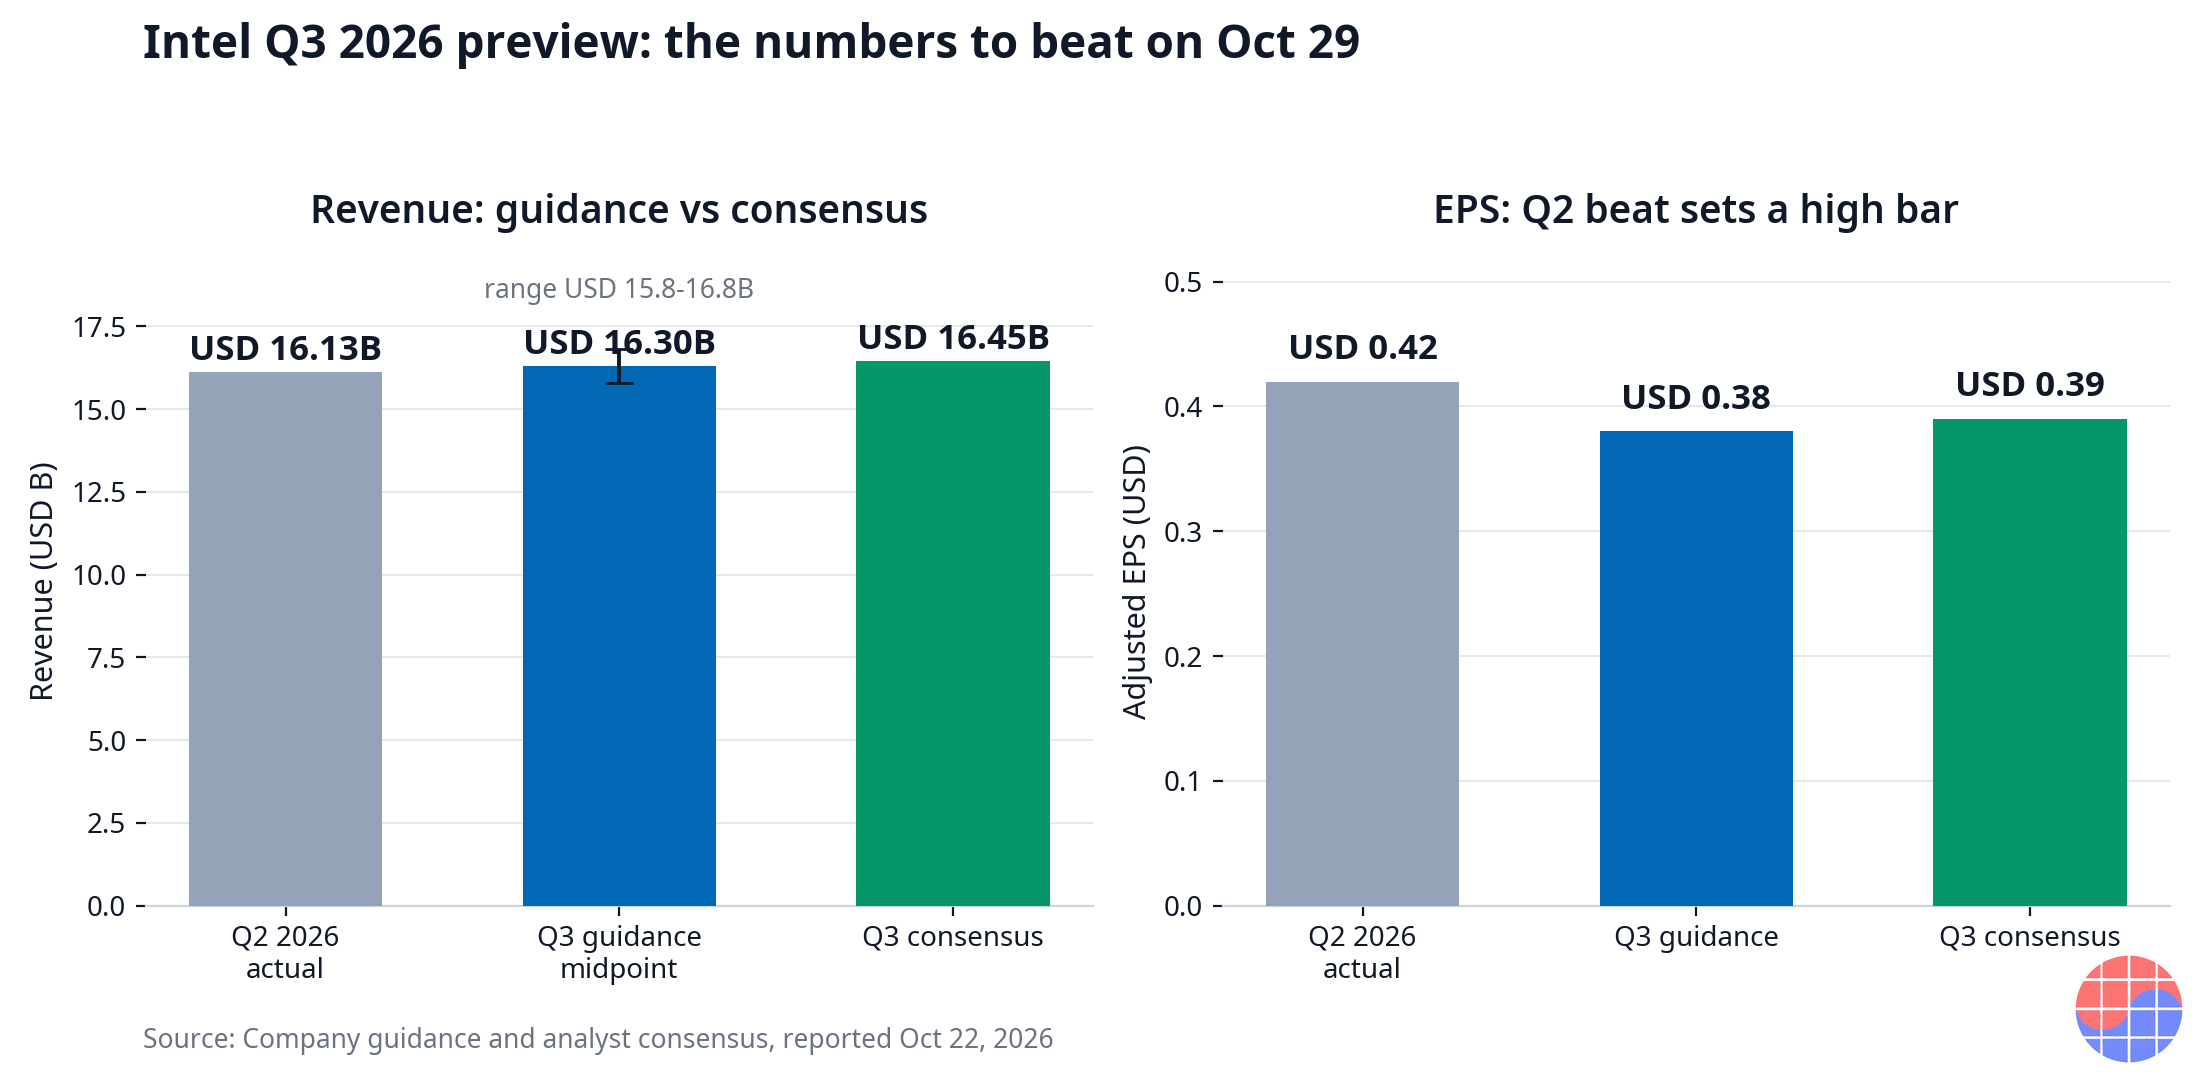
표가 말하는 것은 명확하다. 컨센서스 매출 USD 16.45B는 가이던스 중간값 USD 16.3B보다 USD 0.15B 위에 있고, 가이던스 상단 USD 16.8B까지는 USD 0.35B의 여유가 있다. 컨센서스 EPS USD 0.39는 가이던스 USD 0.38보다 USD 0.01 높다. 즉 시장은 "중간값 수준의 무난한 분기"가 아니라 "상단에 붙는 분기"를 기본 시나리오로 두고 있다. 실망의 문턱이 그만큼 낮아진 셈이다.
밸류에이션의 맥락도 같이 봐야 한다. 시가총액 약 USD 468.9B는 분기 매출 USD 16B대의 회사로서는 "현재 실적"이 아니라 "턴어라운드의 완성형"을 상당 부분 반영한 가격이다. 주가가 52주 범위 USD 32.89~142.35의 중간 아래에 있다는 것은 시장이 그 완성형을 아직 온전히 믿지 않는다는 뜻이고, 이 간극이 바로 이번 실적의 무대다. 목표주가 하향 두 건(Susquehanna USD 105, TD Cowen USD 95)이 발표 직전 주에 나온 것은, 애널리스트들이 상방보다 하방 리스크 관리를 먼저 선택했다는 방증이다.
파운드리 사업의 회계적 위치도 짚어둘 필요가 있다. 외부 파운드리 매출 USD 293M은 그룹 매출의 약 1.8% 수준이다. 그런데도 시장이 이 숫자에 민감한 이유는, 파운드리가 인텔의 자본 배분 전체를 설명하는 전략 축이기 때문이다. 18A 램프 비용은 당장 매출총이익률을 누르고, 그 비용을 정당화하는 유일한 근거는 외부 고객 매출의 성장 궤적이다. 체크포인트 2번과 3번이 연결되는 이유가 여기에 있다. 램프는 비용의 이야기이고, 외부 매출은 그 비용에 대한 청구서의 수신인이다.
수요와 공급의 긴장도 숫자 감각이 필요하다. 경영진은 수요 초과와 연말 생산 확대를 말하면서 부품 부족을 PC 출하의 제약으로 꼽았다. 수요가 강한데 공급이 막히면 단기 매출은 눌리지만 가격과 믹스는 방어된다. 반대로 부품 부족이 완화되는 순간, 누적된 수요가 출하로 한 번에 전환될 수 있다. 3분기 숫자에서 확인할 것은 어느 쪽 힘이 실제로 이겼는지의 첫 판정이다.
Chase's Take
이번 실적의 본질은 "인텔이 좋아졌는가"가 아니라 "인텔의 증명 책임이 어디까지 왔는가"다. 2분기의 상회는 의심을 줄였지만 확신을 만들지는 못했다. 주가가 52주 고점에서 내려온 자리에 있고 목표주가가 먼저 하향되는 국면에서는, 시장이 요구하는 것이 상회가 아니라 서사의 연속성이다.
그래서 5개 체크포인트 중 순서를 매기면 매출총이익률이 첫째다. 매출과 EPS는 가이던스 구간 안에서 얼마든지 "관리된 숫자"가 나올 수 있지만, 18A 램프 비용이 실리는 매출총이익률 42%는 공정과 수율의 현실을 그대로 통과시키는 지표다. 이 숫자가 지켜지면 나머지 체크포인트는 "진행 중"으로 읽힐 여지가 생기고, 무너지면 18A 생산량 목표 초과 같은 좋은 소식도 비용의 언어로 다시 번역된다.
외부 파운드리 매출 USD 293M에 대해서는 냉정할 필요가 있다. 이 숫자가 두 자릿수 성장률로 꺾이지 않는 한, 파운드리 스토리는 여전히 약속의 영역에 있다. 반대로 말하면, 작은 숫자라서 작은 증가도 궤적으로 읽힌다. 인텔이 이번에 보여줘야 하는 것은 규모의 증명이 아니라 방향의 증명이다.
Implications
- 투자 관점: 허들은 "컨센서스 상회"가 아니라 "가이던스 상단 + 매출총이익률 42% 수성"이다. 둘 중 하나만 충족되면 주가는 반쪽짜리 반응을 보일 가능성이 높다. 발표 직후의 1차 반응보다 컨퍼런스콜 17:00 ET의 질의응답에서 18A와 14A 코멘트가 나올 때의 2차 반응이 더 중요하다.
- 경쟁 구도 관점: 18A 램프 확인은 선단 공정 경쟁의 시간표를 앞당기는 신호로 읽힌다. 외부 파운드리 매출의 궤적은 대형 고객들의 위탁 생산 다변화 논의에도 직접 연결된다.
- 한국 관점: 부품 부족이 PC 출하의 제약으로 공식 언급된 만큼, 메모리 가격과 공급 여건이 인텔 실적의 숨은 변수다. 한국 메모리 업계 입장에서는 인텔의 출하 코멘트가 PC 수요의 체온계 역할을 한다.
- 다음 일정: 실적 확인 후에는 4분기 가이던스와 연말 생산 확대의 실행 여부가 다음 분기 체크포인트로 넘어간다. 14A risk production 목표 시점인 2027년 하반기까지, 고객 코멘트의 진전 속도가 중기 스토리의 속도를 정한다.
FAQ
Q1. 인텔 3분기 실적은 언제 발표되나요?
2026년 10월 29일(목) 미국 장 마감 후 발표되며, 컨퍼런스콜은 같은 날 17:00 ET에 열립니다. 이 글은 발표 전에 공개된 가이던스와 컨센서스를 정리한 프리뷰입니다.
Q2. 시장이 기대하는 3분기 숫자는 얼마인가요?
컨센서스는 매출 USD 16.45B, 조정 EPS USD 0.39입니다. 회사 가이던스는 매출 USD 15.8~16.8B, 조정 EPS USD 0.38, 매출총이익률 중간값 42%로, 컨센서스는 가이던스 상단 쪽에 위치합니다.
Q3. 왜 매출보다 매출총이익률 42%가 중요한가요?
18A 생산 램프 비용이 실리는 구간이라, 42% 수성 여부가 램프 비용이 통제 범위 안에 있는지를 보여주는 지표이기 때문입니다. 매출이 컨센서스를 상회해도 매출총이익률이 무너지면 시장은 비용 구조를 문제 삼을 가능성이 높습니다.
Q4. 외부 파운드리 매출 USD 293M은 왜 주목하나요?
금액은 그룹 매출의 약 1.8%로 작지만, 외부 고객이 실제로 비용을 지불하기 시작했는지를 보여주는 방향성 지표이기 때문입니다. 정체와 성장 궤적 확인 사이의 해석 차이가 큽니다.
출처
- Intel Stock Tumbles Ahead of Q3 Earnings — TradingView (GuruFocus), 2026-10-22: https://www.tradingview.com/news/gurufocus:643a45819094b:0-intel-stock-tumbles-ahead-of-q3-earnings/
- Intel Projected to Announce Quarterly Earnings on Thursday — American Banking News, 2026-10-22: https://www.americanbankingnews.com/2026/10/22/intel-intc-projected-to-announce-quarterly-earnings-on-thursday.html
주: 이 글은 실적 발표 전 공개된 가이던스·컨센서스·보도 내용을 정리한 프리뷰이며, 확정 실적이 아닙니다. 특정 종목의 매수·매도를 권유하지 않습니다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능