 VLSI Korea
Escassez de substratos ABF: o gargalo invisível dos aceleradores de IA
A Unimicron elevou o capex de 2026 para NT$ 53,7 bilhões e comprou Hukou por TWD 10,09 bilhões; a Samsung Electro-Mechanics aposta 6,78 trilhões de wons. Margem bruta de 24,8%, consultas de clientes acima do plano da Ibiden — o substrato ABF virou o gargalo invisível dos aceleradores de IA.


Escassez de substratos ABF: o gargalo invisível dos aceleradores de IA
Resumo em 30 segundos
Na cadeia de suprimentos dos aceleradores de IA, o primeiro ponto a travar não é o chip nem a HBM — é o substrato ABF (Ajinomoto build-up film). A Unimicron elevou o capex de 2026 de NT$ 34 bilhões para mais de NT$ 53,7 bilhões (agosto de 2026) e, em 30 de setembro, comprou o terreno de Hukou da Bridgestone Taiwan por TWD 10,09 bilhões. O CEO da Ibiden declarou que as consultas de clientes já superam os planos de expansão. Com os 6,78 trilhões de wons da Samsung Electro-Mechanics (28 de setembro), a conclusão é uma só: o substrato deixou de ser "componente" e virou "gargalo".
Background: por que o substrato é o problema
O que é o substrato ABF
Um acelerador de IA não funciona com um chip só. O die da GPU recebe ao lado uma pilha de HBM (encapsulamento 2.5D), e chips de rede e de energia se unem em um pacote gigante — ligado à placa-mãe pelo substrato de pacote, que redistribui milhares de sinais. O isolante praticamente padrão da computação de alto desempenho é o filme ABF, da Ajinomoto, para circuitos finos: o substrato feito de sua laminação é o substrato ABF, cujo formato representativo é o FC-BGA (flip-chip ball grid array) — segmento distinto do BT (bismaleimide triazine), de produtos mais baratos e com menos camadas.
ABF vs BT: por que o segmento premium é ABF
O mercado se divide por especificação: o BT serve produtos com menos camadas e menor velocidade (memórias, APs móveis); o ABF atende alto número de camadas e alta velocidade (computação de alto desempenho, rede, aceleradores de IA). Com excelente formação de vias finas e baixa constante dielétrica, o ABF é praticamente obrigatório para os milhares de I/Os e sinais SerDes dos aceleradores de IA. E a transição tem barreira: converter uma linha de BT para ABF exige outros equipamentos e processos — quando a Unimicron cita essa conversão para ampliar a capacidade em 2027, está dizendo que as linhas de ABF não têm folga.
Como se fabrica um FC-BGA — e por que a expansão é lenta
Sobre o substrato núcleo (core), o filme ABF é laminado, as vias abertas a laser e os circuitos formados por eletrodeposição, camada após camada (build-up). Um defeito em uma camada condena todo o substrato acumulado — por isso o rendimento (yield) reage ao número de camadas. Com o passo fino, exposição, eletrodeposição e inspeção precisam estar no nível máximo. Mais difícil que construir a fábrica é estabilizar o rendimento: por trás de "produção em massa no segundo semestre de 2027" está um ramp-up de meses.
Quanto maior o chip, maior o gargalo
Três razões estruturais. Primeiro, chips maiores: chiplets além do limite da retícula (reticle limit) e pacotes gigantes aumentam a área do substrato — mais material por peça, menos peças por linha; aumento de área equivale a redução de capacidade. Segundo, mais camadas: a dificuldade de substratos de alto número de camadas (high layer count) cresce geometricamente — e rendimento é capacidade efetiva. Terceiro, passo (pitch) mais fino: menor espaçamento entre bumps exige mais precisão, e poucas empresas produzem com estabilidade — rendimento em passo fino é um moat que não se compra com dinheiro.
O déjà vu de 2021–2022
Não é a primeira vez: na escassez de 2021–2022, a falta de ABF já era gargalo aberto em PC e servidores. As expansões de então e o ajuste de 2023 deram fôlego — mas a onda dos aceleradores de IA recria o gargalo, agora concentrado nos produtos de maior dificuldade: alto número de camadas, grande área, passo fino.
Deep Dive: a escassez em números
Unimicron: a margem conta a história do mercado
O primeiro semestre de 2026 da Unimicron mostra a temperatura do mercado: receita de TWD 45,822 bilhões (+30,8%) e lucro líquido de TWD 6,843 bilhões (+42,55%) — alavancagem operacional típica de indústria intensiva em capital perto do pico. A margem bruta atingiu 24,8% no segundo trimestre de 2026, mais que o dobro dos 11,6% do quarto trimestre de 2024 em 18 meses, e a participação do ABF na receita subiu para 52%.
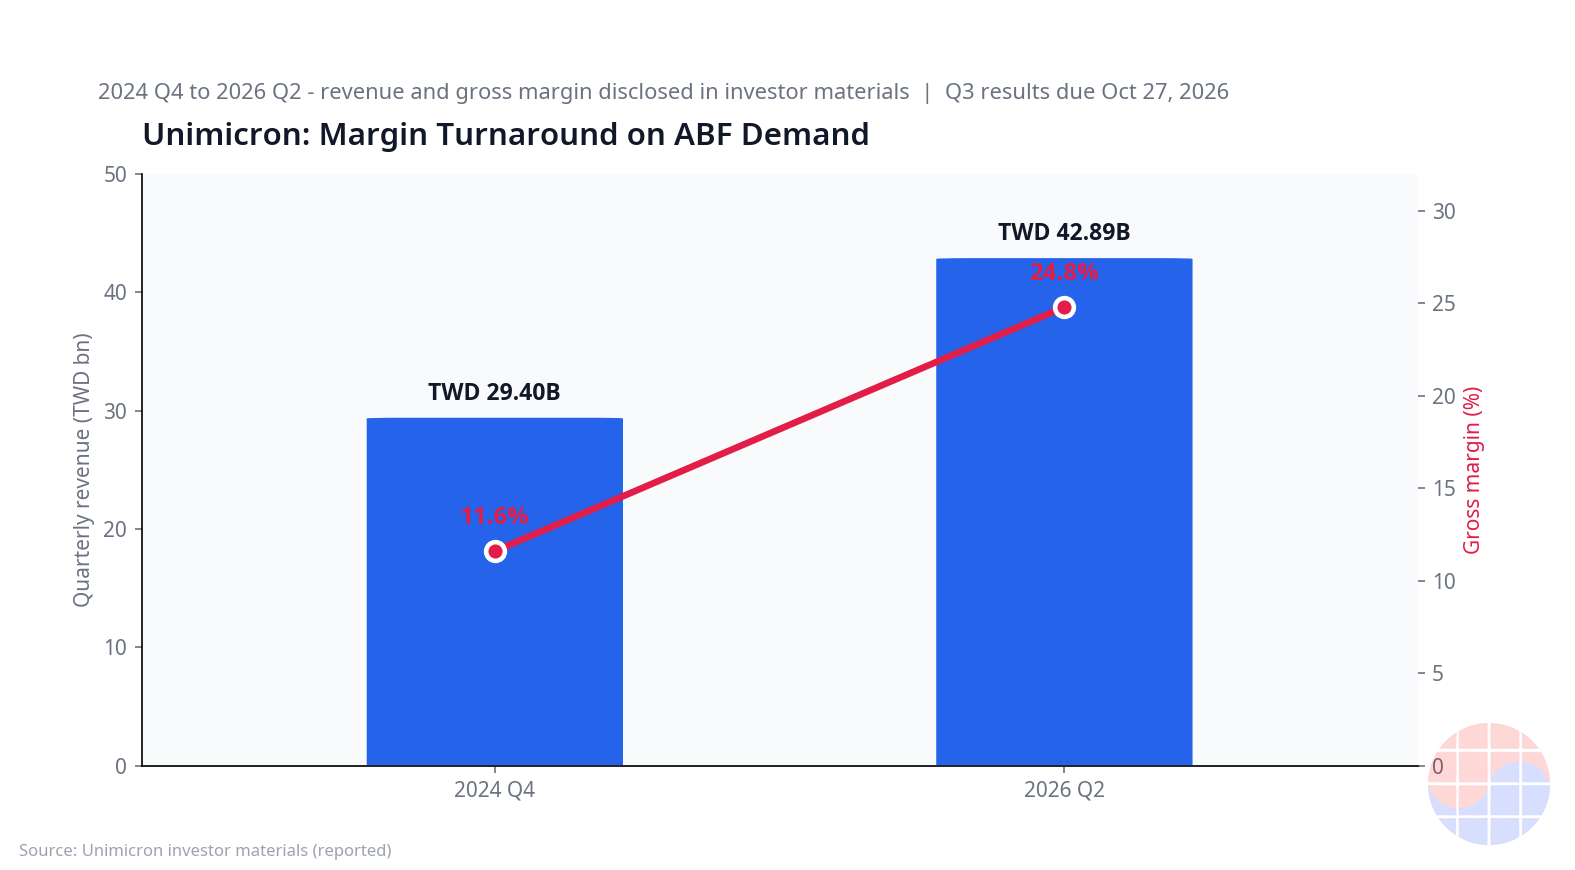
Margem de 11,6% para 24,8% em 18 meses é o sinal clássico de um mercado vendedorial: demanda acima da oferta, preço virando margem. Elevar o ABF a 52% não é acaso — é o fornecedor direcionando capacidade para onde está o dinheiro. Para o cliente: sem linha de ABF garantida, não há volume.
Capex de NT$ 53,7 bilhões e a aquisição de Hukou
Em agosto de 2026, a Unimicron elevou o guidance de capex para 2026 de NT$ 34 bilhões para mais de NT$ 53,7 bilhões — cerca de 58% a mais, segundo reportagens da imprensa de agosto de 2026. De 80% a 85% do incremento vai para ABF, com a meta de ampliar a capacidade de ABF em 30% a 40% até 2027: novo terreno de Hukou, otimização das linhas existentes e conversão de equipamentos BT legados para ABF.
A aquisição de Hukou, anunciada em 30 de setembro de 2026, é a peça central: terreno e fábrica da Bridgestone Taiwan por TWD 10,09 bilhões — 19 parcelas, 14 edifícios fabris, 63.048 m². O peso: cerca de 19% do guidance de capex em um único negócio — um quinto do investimento anual só em terreno e fábrica.
A segunda fábrica de Guangfu tem produção em massa prevista para o segundo semestre de 2027, e os substratos para co-packaged optics (CPO) já são enviados a múltiplos clientes (agosto de 2026) — a segunda fonte de demanda de alto valor depois dos aceleradores de IA.
A corrida de expansão em três países
A escassez também se evidencia nas apostas simultâneas dos concorrentes — Coreia, Japão e Taiwan abrindo os cofres ao mesmo tempo.
A Samsung Electro-Mechanics anunciou em 28 de setembro de 2026 um investimento de 6,78 trilhões de wons (cerca de US$ 4,99 bilhões) em substratos para pacotes de IA — um dos maiores do setor — com arcabouço de 8 trilhões de wons em Sejong e 15 trilhões de wons em Busan até 2040: o substrato saiu da sombra do MLCC para o protagonismo do portfólio.
A Ibiden investirá 500 bilhões de ienes (cerca de US$ 3,2 bilhões) em três exercícios fiscais a partir do FY2026, mirando cerca de 2,5 vezes a capacidade atual até o FY2028. O CEO declarou publicamente que as consultas de clientes já superam os planos de expansão — declaração incomum, e por si só um termômetro do mercado.
A LG Innotek amplia sua fábrica de FC-BGA em Haiphong, no Vietnã, com conclusão em maio de 2027 — FC-BGA, FC-CSP e RF-SiP combinando custo e dispersão geopolítica ("China plus one").
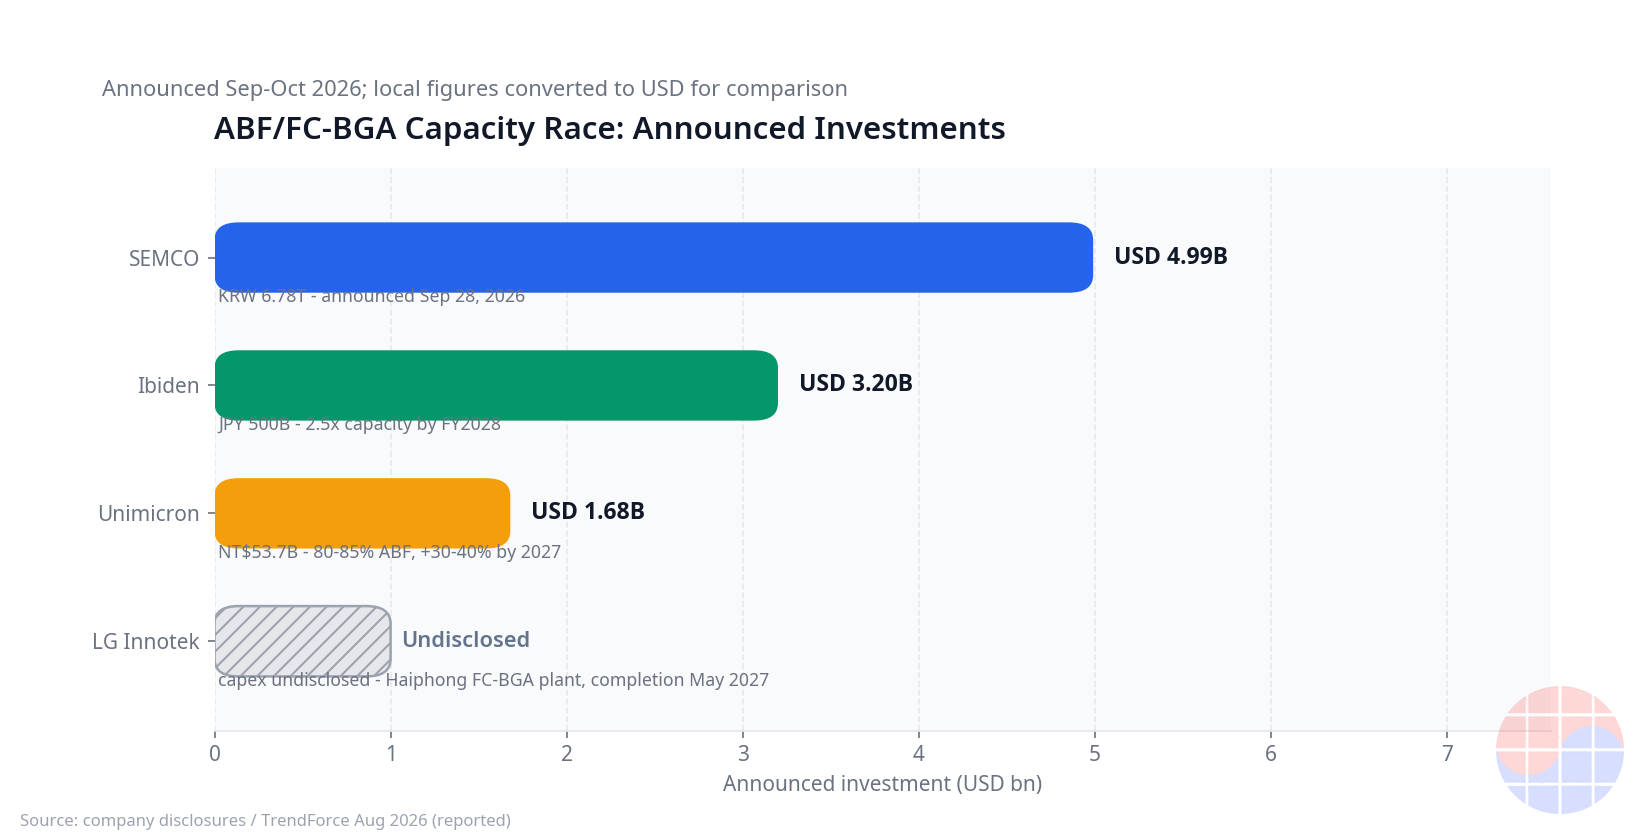
As conclusões se concentram entre o segundo semestre de 2027 e 2028 — Guangfu no segundo semestre de 2027, Haiphong em maio de 2027, Ibiden no FY2028. A partir de 17 de outubro de 2026, há pelo menos um ano para aguentar com a capacidade existente: o auge da escassez. A defasagem entre anúncio e operação define a duração da escassez.
Comparativo das expansões das quatro empresas
| Empresa | Escala do investimento | Meta | Prazo de conclusão/operação | Base/característica |
|---|---|---|---|---|
| Unimicron | Mais de NT$ 53,7 bilhões (capex de 2026; 80–85% em ABF) | Capacidade de ABF +30–40% (até 2027) | Guangfu 2ª fábrica: produção em massa no 2º semestre de 2027 | Aquisição de Hukou (TWD 10,09 bilhões) + conversão BT→ABF; substratos para CPO já em produção |
| Samsung Electro-Mechanics | 6,78 trilhões de wons (cerca de US$ 4,99 bilhões) | Expansão em larga escala de substratos para pacotes de IA | Execução em etapas (arcabouço até 2040) | 8 trilhões de wons em Sejong, 15 trilhões de wons em Busan; nacionalização doméstica |
| Ibiden | 500 bilhões de ienes (cerca de US$ 3,2 bilhões, em 3 exercícios) | Cerca de 2,5 vezes a capacidade atual | FY2028 | CEO declarou "consultas acima do plano" — revisão para cima da demanda |
| LG Innotek | Não divulgado | Expansão da fábrica de FC-BGA | Conclusão em maio de 2027 | Haiphong, Vietnã; FC-BGA, FC-CSP, RF-SiP; dispersão de custo e geopolítica |
O ponto comum é declarar a "resposta à demanda" como motivo; a diferença está nas bases: Unimicron e Ibiden expandem as existentes, a Samsung Electro-Mechanics nacionaliza a produção doméstica, a LG Innotek dispersa para o Vietnã.
A mecânica do gargalo: por que o dinheiro não resolve
Três razões estruturais. Primeiro, o material: o suprimento do filme ABF é ainda mais oligopolista que o de substratos — se o filme travar, ampliar a capacidade não adianta. Segundo, rendimento é capacidade: em alto número de camadas e passo fino, capacidade instalada e real de embarque são distintas — os números anunciados não valem pelo valor de face. Terceiro, a qualificação: substratos para aceleradores de IA exigem a rigorosa qualificação de fabless e hiperescaladores, que leva mais de um ano para entrantes. Com a capacidade dos líderes esgotada, o cliente espera — e isso vira poder de precificação. A qualificação é moat para entrantes e escudo para líderes.
Verificação e contraponto: o outro lado da aposta
Dois riscos. Primeiro, o anúncio de Hukou não menciona adiantamentos de clientes nem contratos de fornecimento: TWD 10,09 bilhões com recursos próprios. Se a demanda não chegar a tempo, a Unimicron arca sozinha com o risco de "expandir antes da demanda" — maior beneficiária da escassez e, se a projeção errar, maior prejudicada. Segundo, em agosto de 2026 a Unimicron foi alvo de busca da promotoria por suspeita de lavagem de origem (a empresa diz que são PCBs genéricos, sem relação com substratos; investigação em curso em 17 de outubro de 2026). Sem ligação direta com o fornecimento, mas é variável na due diligence dos grandes clientes.
Chase's Take: o substrato virou um jogo de capital
Quatro ângulos. Primeiro, a estrutura da indústria: a margem saltando de 11,6% para 24,8% em 18 meses mostra a transferência de poder — o fornecedor agora detém a alocação de capacidade. Os 52% de ABF não são só mix — são evidência de poder de precificação. Em infraestrutura essencial, quem define o preço é o fornecedor.
Segundo, a estratégia: Hukou é preempção de capacidade — em oligopólio, quem constrói primeiro leva o volume. Mas apostar TWD 10,09 bilhões com recursos próprios, sem adiantamentos ou contratos, é uma faca de dois gumes: convicção na demanda — e ônus financeiro integral se ela esfriar. O teste é o terceiro trimestre da Unimicron em 27 de outubro de 2026: clientes de CPO e backlog de ABF na teleconferência confirmariam a aposta.
Terceiro, o cluster coreano: Daeduck Electronics, Korea Circuit e Simmtech são forças tradicionais, mas com presença limitada em FC-BGA de alto número de camadas frente a Taiwan e Japão. Os 6,78 trilhões de wons da Samsung Electro-Mechanics e Haiphong da LG Innotek desenham uma perseguição com capacidade de grandes empresas. A oportunidade é clara — a aposta das gigantes e o ecossistema de materiais, peças e equipamentos atrás dela. O gargalo também é claro: dependência externa no filme ABF e rendimento em alto número de camadas e passo fino. A próxima tarefa da Coreia não é a "quantidade de capacidade", mas a "altura da especificação".
Quarto, o próximo gargalo: a Unimicron já enviando substratos para CPO (agosto de 2026) faz olhar além do gargalo atual. A indústria entrou na era da competição contínua de especificações.
A implicação de negócios mais importante é uma só: quando o poder da cadeia migra dos projetistas de chips para os fabricantes de substratos, os fabricantes de sistemas precisam garantir capacidade de substrato como garantem HBM. Contratos de longo prazo (LTA) e adiantamentos devem chegar ao mercado de substratos. Quem se mover primeiro garante 2027. O substrato deixa de ser "compra" e vira "garantia".
Implications: investimento e gestão
No investimento, atenção à alavancagem: a margem de 24,8% pode ser o começo, não o fim. O checkpoint é o terceiro trimestre da Unimicron em 27 de outubro de 2026 — ABF e margem se mantêm? Riscos: o ônus da aposta com recursos próprios e a investigação sobre origem desde agosto de 2026. E é preciso distinguir margem por preço (mais sustentável) de margem por mix (com limites). Na gestão, quem fabrica servidores e aceleradores de IA precisa começar agora o dual sourcing e a reserva de capacidade: chip pronto sem substrato não embarca, e amarrar contratos de longo prazo ainda em 2026 é vantajoso. No ecossistema coreano de materiais, peças e equipamentos, os grandes investimentos viram pedidos — exposição, eletrodeposição, inspeção e CCL são a primeira camada de beneficiários; em políticas, a nacionalização do filme ABF segue como tarefa de segurança da cadeia de suprimentos.
Perspectivas por cenário
Cenário-base: normalização da oferta entre o segundo semestre de 2027 e 2028, quando a capacidade anunciada passar pelo ramp-up de rendimento. Cenário altista: a transição ao CPO acelera e o mercado segue apertado até 2028. Cenário baixista: o investimento em infraestrutura de IA se ajusta e a capacidade expandida antecipadamente vira ônus — Hukou será testada primeiro. Nos três cenários, o terceiro trimestre da Unimicron (27 de outubro de 2026) e o andamento das expansões no primeiro semestre de 2027 são os pontos de inflexão.
FAQ
P1. Por que o substrato ABF virou gargalo de repente? Chips maiores, mais camadas e passo mais fino elevaram a dificuldade de fabricação — e uma expansão leva de 2 a 3 anos até estabilizar o rendimento. Em 17 de outubro de 2026, as conclusões se concentram entre o segundo semestre de 2027 e 2028. É o déjà vu de 2021–2022, mas com a demanda nos produtos de especificação máxima.
P2. Por que a aquisição de Hukou pela Unimicron é importante? É a peça central do plano de ampliar a capacidade de ABF em 30% a 40% até 2027: TWD 10,09 bilhões (30 de setembro de 2026) por 19 parcelas, 14 edifícios fabris e 63.048 m² — cerca de 19% do guidance anual de capex em um único negócio. O risco: o anúncio não menciona adiantamentos de clientes nem contratos de fornecimento — aposta com recursos próprios.
P3. Qual o impacto para as empresas coreanas? Com os 6,78 trilhões de wons da Samsung Electro-Mechanics (28 de setembro de 2026) e a expansão de FC-BGA em Haiphong da LG Innotek, a Coreia entrou de vez na corrida dos substratos para IA. Mas a dependência externa no filme ABF e o rendimento em alto número de camadas e passo fino seguem como gargalos: a tarefa da Coreia não é a quantidade de capacidade, mas a altura da especificação.
P4. Quando a escassez se resolve? Guangfu 2ª fábrica no segundo semestre de 2027, Haiphong em maio de 2027, Ibiden no FY2028: a oferta deve se normalizar do segundo semestre de 2027 a 2028 — até lá, o mercado tende a seguir apertado. Com o ramp-up de rendimento, a capacidade anunciada pode chegar integralmente ao mercado ainda mais tarde.
Este artigo é uma análise baseada em divulgações corporativas públicas e reportagens jornalísticas disponíveis até 17 de outubro de 2026, e não constitui recomendação de investimento.
Sources
- Anúncio de investimento de 6,78 trilhões de wons da Samsung Electro-Mechanics (28-09-2026): https://www.techtimes.com/articles/328150/20260928/samsung-electro-mechanics-commits-5-billion-ai-chip-substrates-record-bet-hits-upstream-wall.htm
- Reportagem sobre o anúncio corporativo da aquisição de Hukou pela Unimicron (30-09-2026): https://www.ad-hoc-news.de/boerse/news/corporate-news/unimicron-bought-hukou-sites-unimicron-stock-sits-11-62-percent-below-its/70298283


