 VLSI Korea
A eletricidade é o novo fosso: dentro do gargalo de energia dos data centers de IA
O gargalo da IA mudou dos chips para a eletricidade: 945 TWh de demanda de data centers em 2030, uma fila de interconexão de 2.285 GW nos EUA, prazos de transformadores de 144 semanas e os fabricantes coreanos que cobram o prêmio.


A eletricidade é o novo fosso: dentro do gargalo de energia dos data centers de IA
Resumo em 30 segundos
O gargalo da infraestrutura de IA mudou dos chips para a eletricidade. O consumo global de energia dos data centers sobe de 415 TWh em 2024 para cerca de 945 TWh em 2030 (Agência Internacional de Energia, 10 abr 2025). Nos Estados Unidos, 2.285 GW de projetos de geração e armazenamento aguardam nas filas de interconexão à rede (dados publicados em 7 abr 2026), e os prazos de entrega de grandes transformadores se estenderam de cerca de 100 semanas em 2022 para 128 a 144 semanas. Chips se compram com dinheiro; eletricidade só se compra com tempo. Quem cobra o preço desse tempo são os três fabricantes coreanos de equipamentos elétricos: a HD Hyundai Electric registrou carteira recorde de USD 6,9 bilhões no fim do 2T 2026, e a Hyosung Heavy Industries somava KRW 11,8 trilhões de carteira de indústria pesada no fim do 1S 2026.
| Indicador | Valor (conforme o texto) |
|---|---|
| Consumo global de eletricidade de data centers | 415 TWh em 2024 → cerca de 945 TWh em 2030 |
| Fila de interconexão nos EUA (solar, armazenamento e gás natural) | 2.285 GW |
| Prazo de entrega de transformadores de grande porte | Cerca de 100 semanas em 2022 → 128–144 semanas |
| Carteira de pedidos da HD Hyundai Electric (fim do 2T 2026) | USD 6,9 bilhões |
| Carteira de indústria pesada da Hyosung Heavy Industries (fim do 1S 2026) | KRW 11,8 trilhões |
| Novos pedidos da LS ELECTRIC (jan–set 2026) | Cerca de KRW 5,4 trilhões |
Background: os gargalos se movem
A corrida dos data centers de IA foi contada por muito tempo como uma luta por GPUs. Ao longo de 2025, a linguagem das teleconferências de resultados mudou: as palavras repetidas passaram a ser potência, interconexão e prazo de entrega. A curva de demanda explica. Segundo o relatório "Energy and AI" da AIE (10 abr 2025), o consumo global de eletricidade dos data centers cresce de cerca de 415 TWh em 2024 — aproximadamente 1,5% do consumo mundial — para cerca de 945 TWh em 2030. Nos EUA, o consumo chega a cerca de 425 TWh em 2030, alta superior a 130%, respondendo por perto da metade do crescimento da demanda total de eletricidade do país.
A oferta não acompanha essa inclinação. Usinas, linhas de transmissão, transformadores e painéis elétricos se movem mais devagar que a demanda. O relatório "Queued Up 2026" do Lawrence Berkeley National Laboratory (7 abr 2026) coloca a fila de interconexão dos EUA em 2.040 GW de geração mais 750 GW de armazenamento no fim de 2025, com solar, armazenamento e gás natural — a combinação mais ligada às cargas de IA — somando 2.285 GW. Em todo o ano de 2025, apenas cerca de 23 GW da capacidade em fila chegaram à operação comercial. A fila virou uma espera de anos.
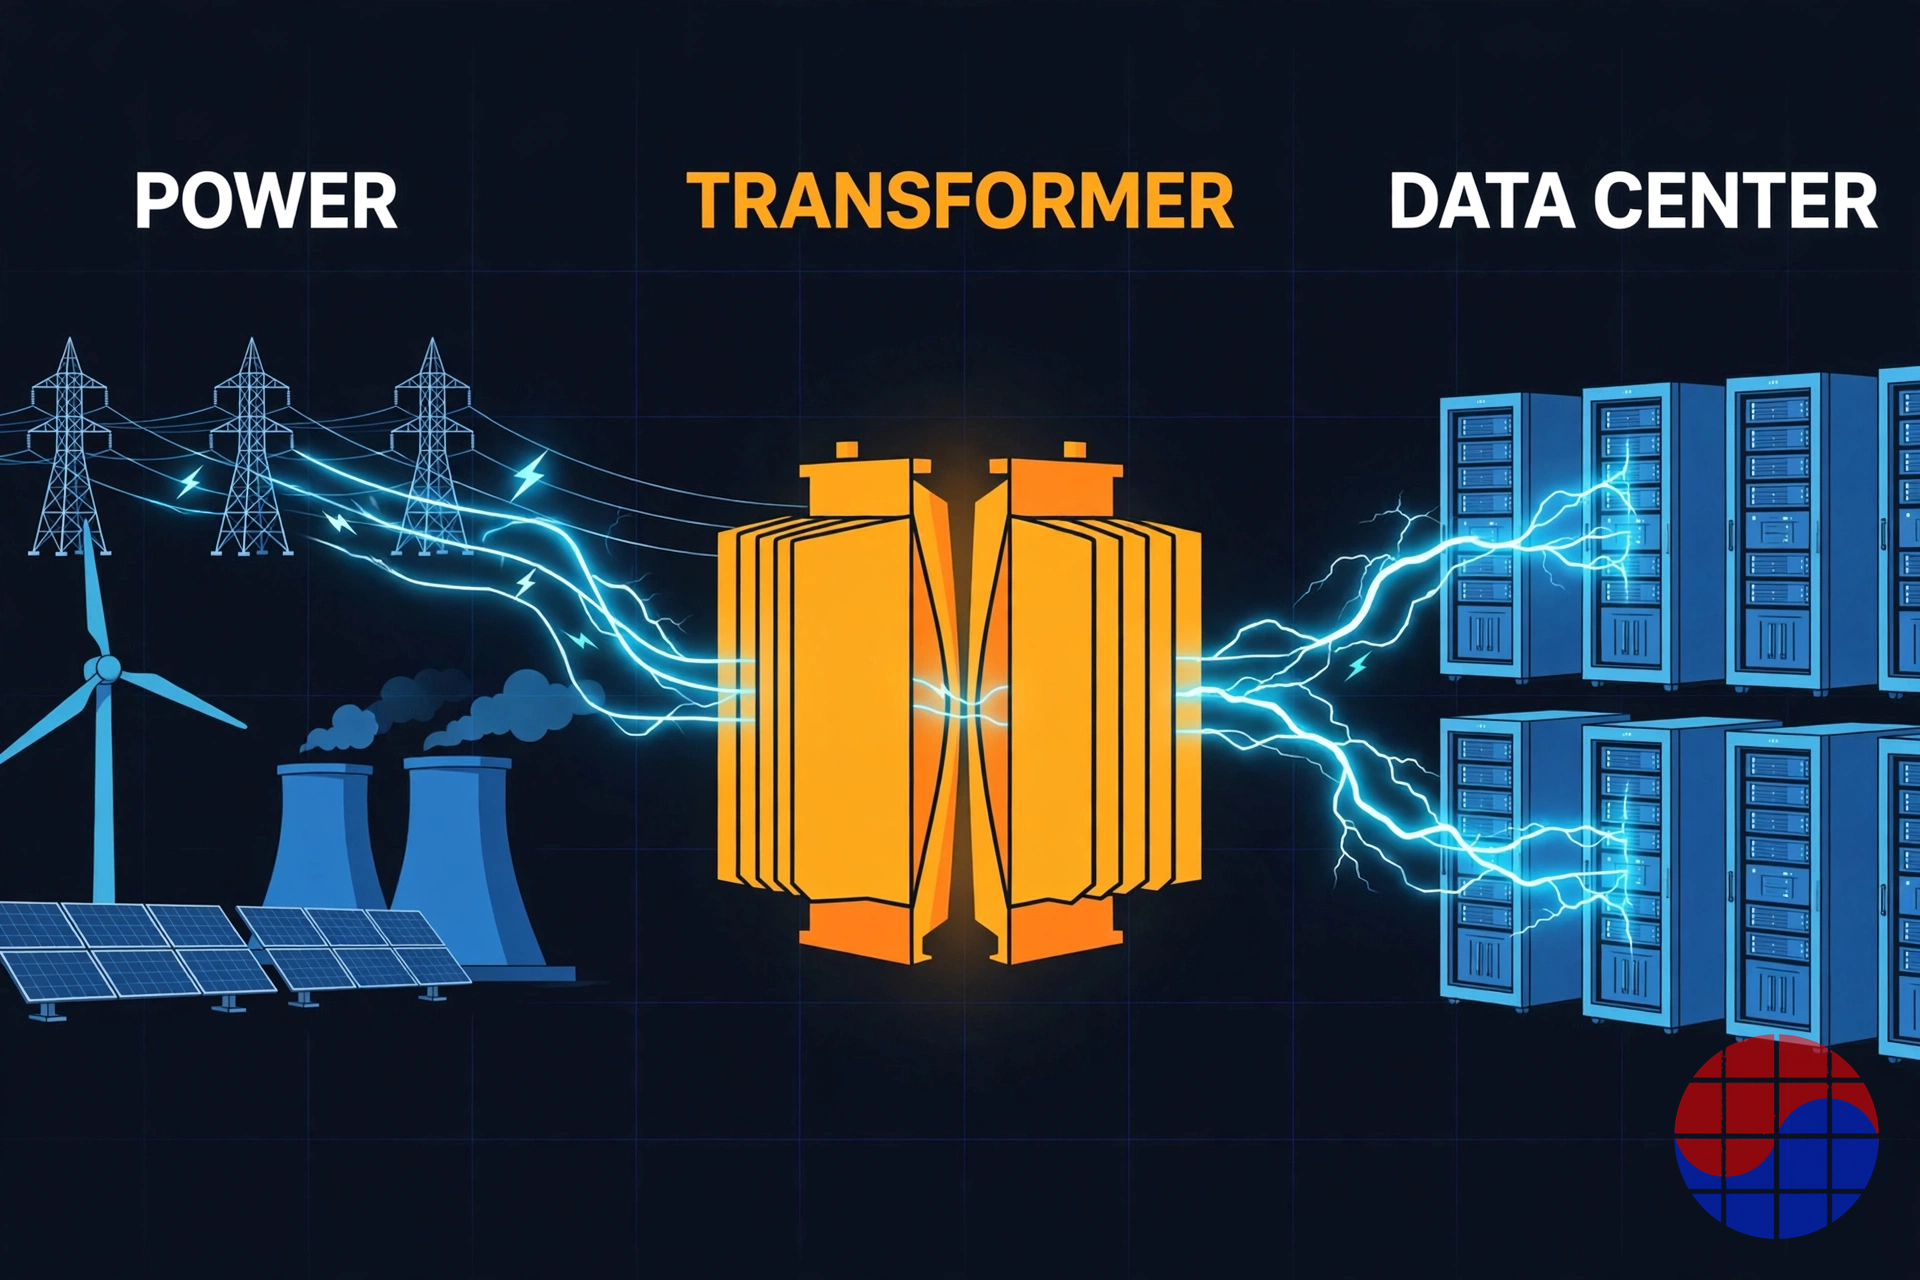
Deep Dive 1: demanda — o que significam 945 TWh
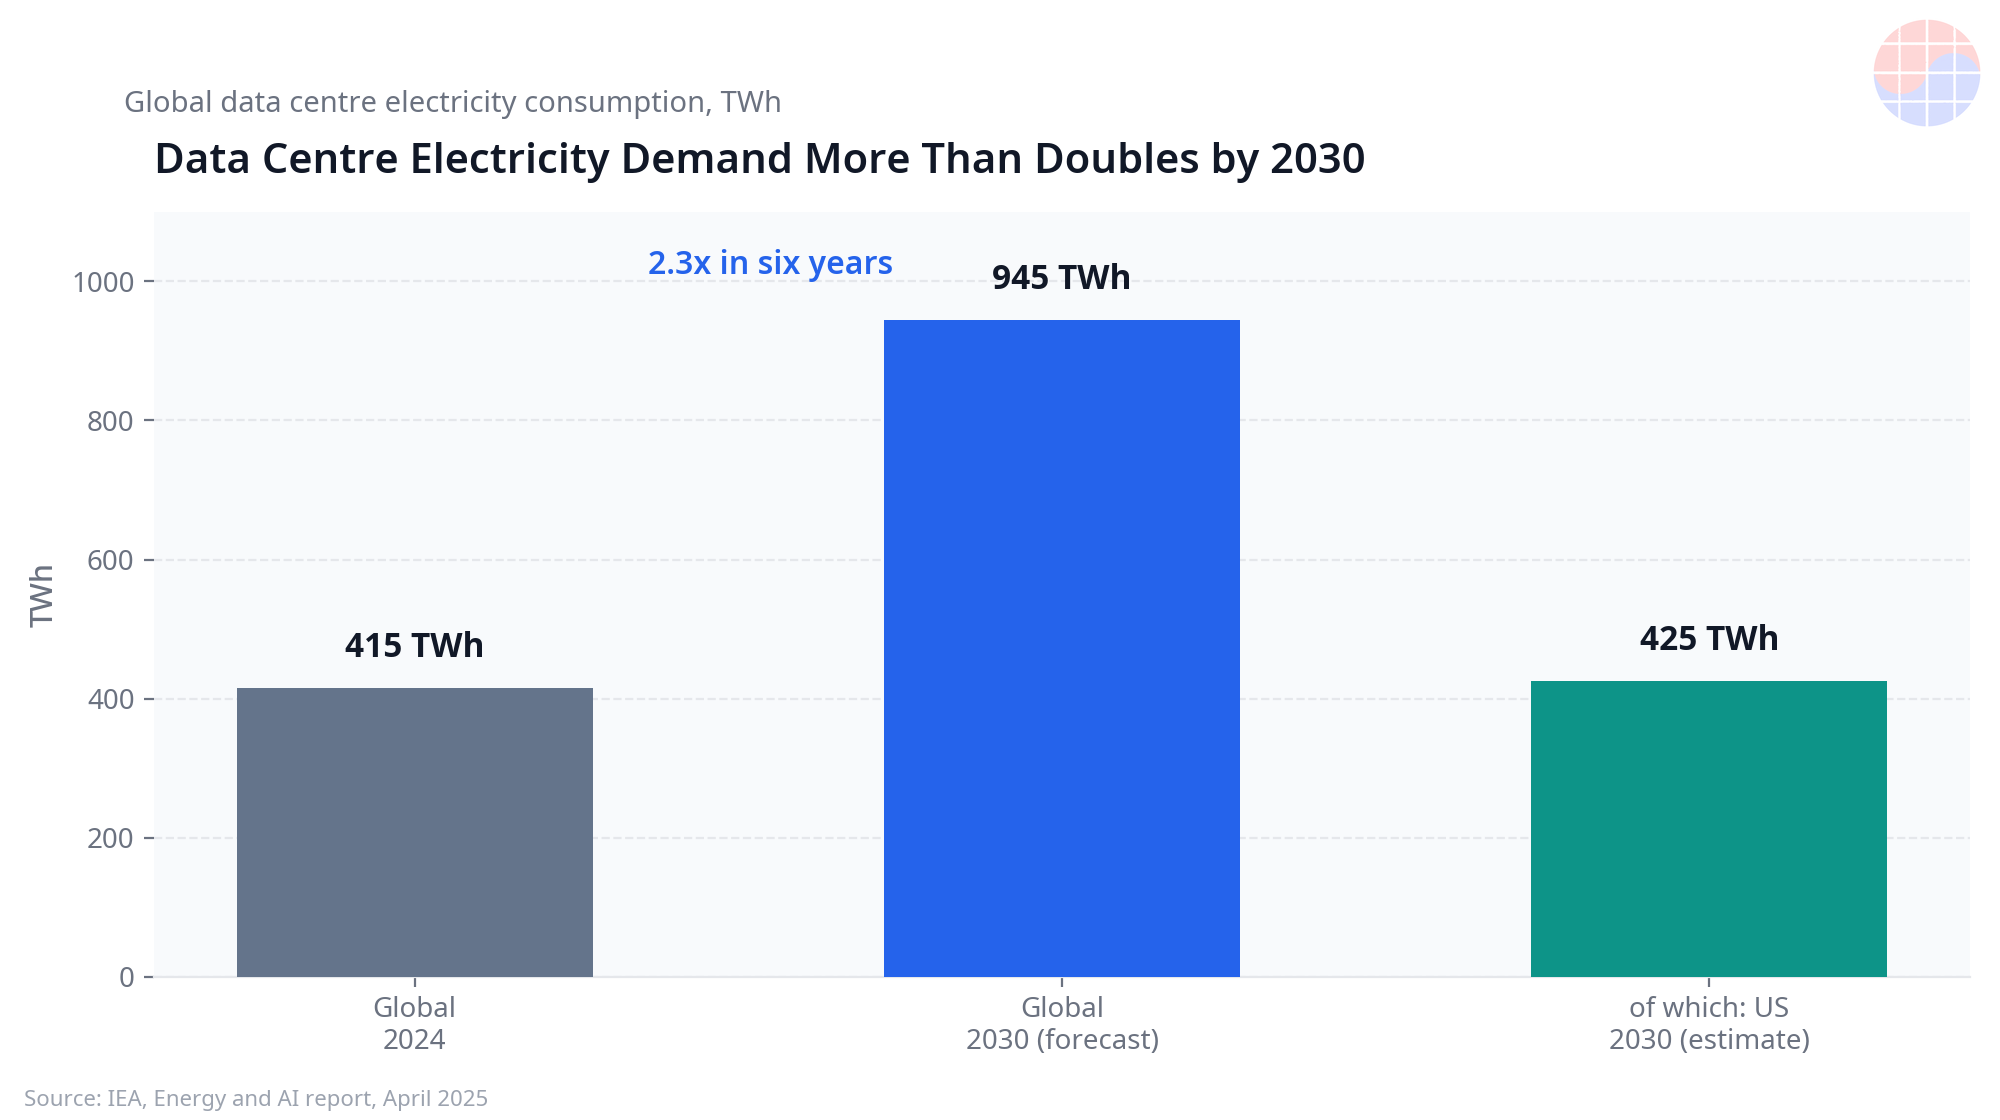
945 TWh equivalem aproximadamente ao consumo anual de eletricidade do Japão. A IA está no centro do aumento: pelo mesmo relatório da AIE, renováveis e gás natural fazem a maior parte do trabalho no curto prazo, enquanto a nuclear — incluindo SMRs — só contribui de forma relevante depois de 2030. Isso faz do gás e dos equipamentos de rede a válvula de escape imediata.
O caráter da demanda também muda. Cargas tradicionais de data centers eram relativamente planas; clusters de treinamento de IA ligam e desligam milhares de aceleradores ao mesmo tempo. Para as concessionárias, "como se usa" passou a importar tanto quanto "quanto se usa", o que puxa a demanda por transformadores, disjuntores e equipamentos de potência reativa junto com os megawatts brutos. Construir um data center deixou de ser principalmente um problema de obra e servidores: é o problema de conectar com segurança uma carga do tamanho de uma usina à rede.
Deep Dive 2: oferta — transformadores de 144 semanas e a guerra pelos slots de turbinas
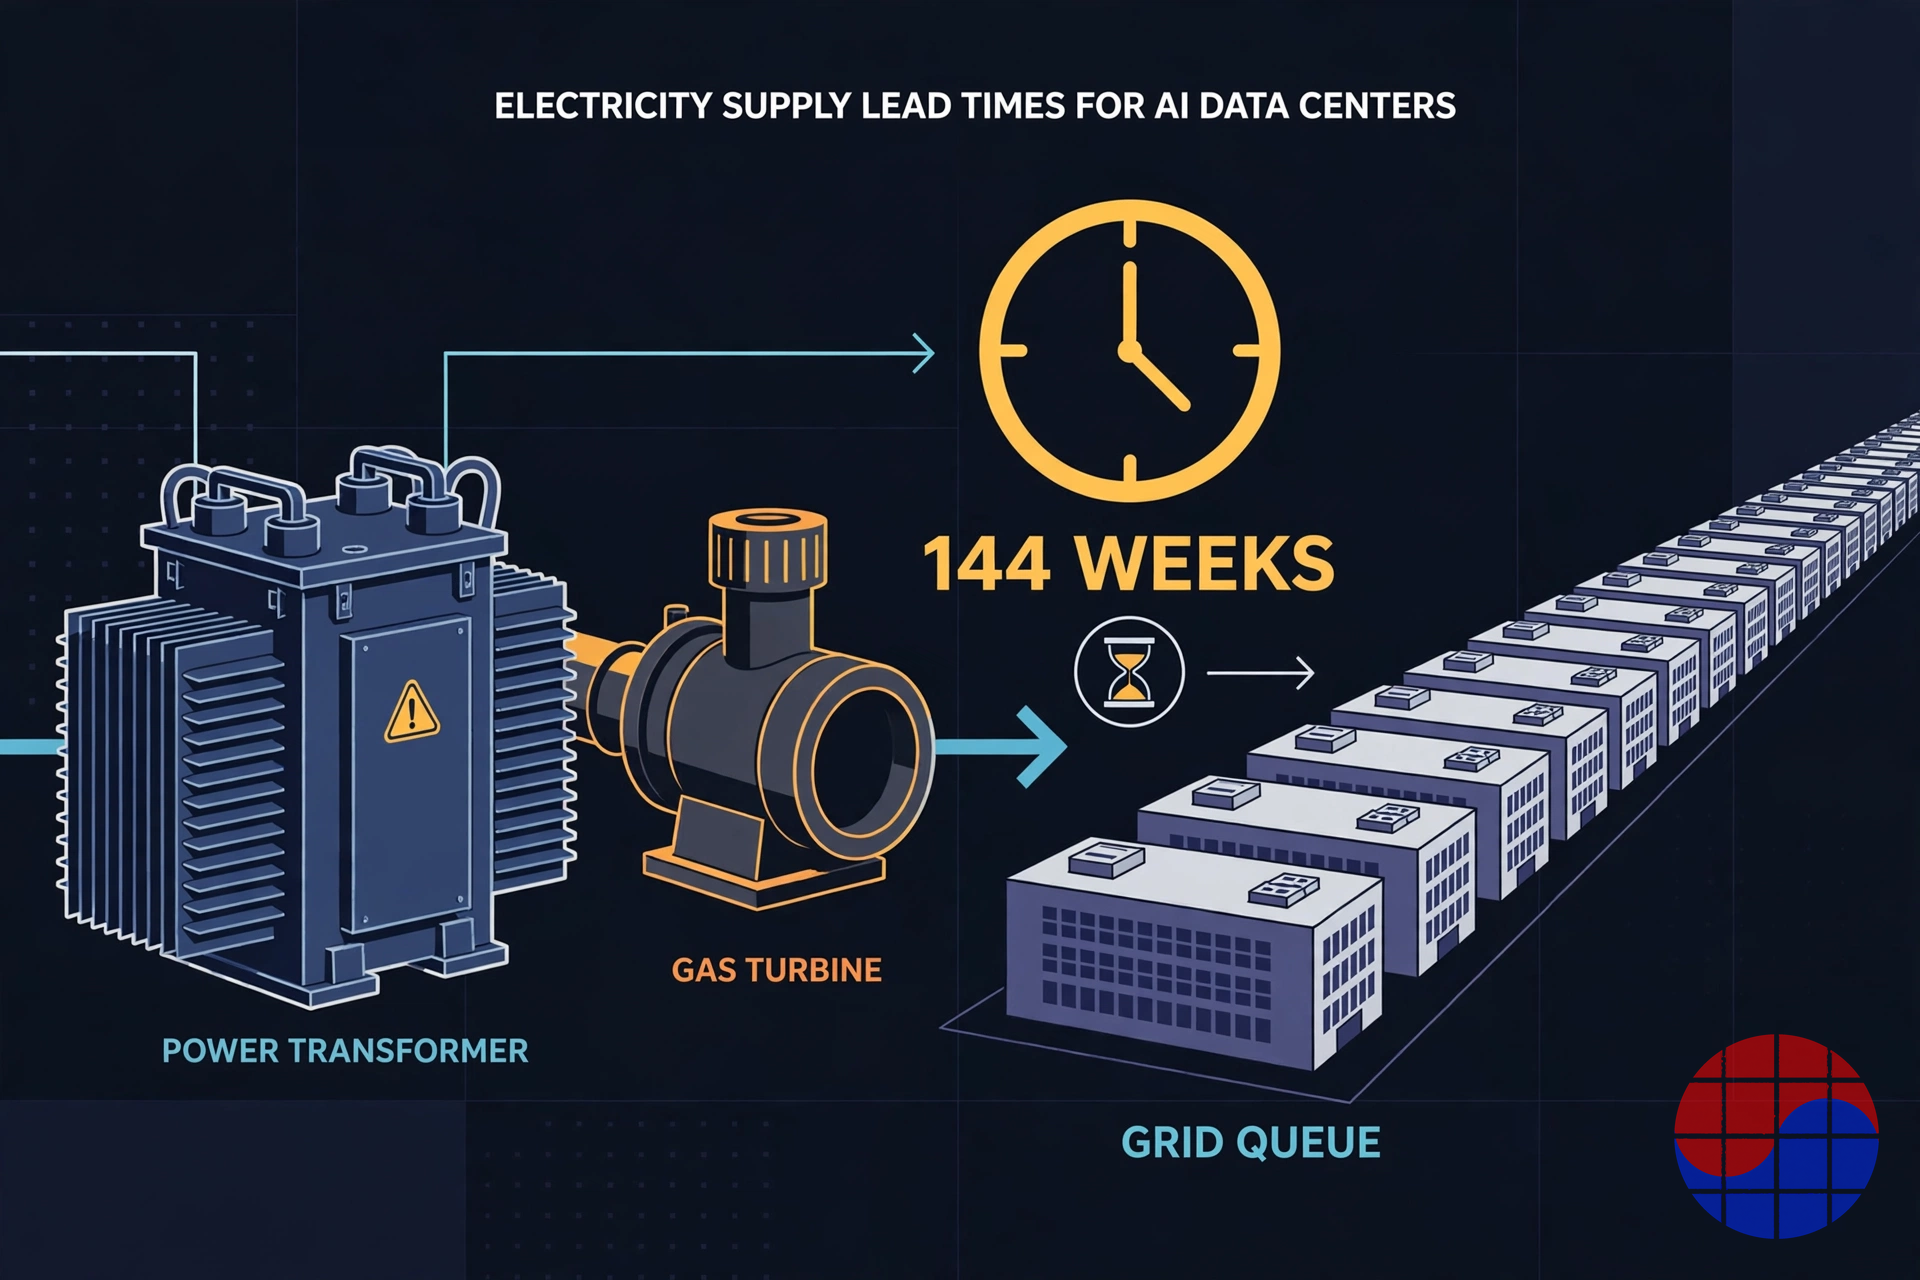
O emblema do gargalo de oferta é o transformador. Pesquisas do setor publicadas em 2026 colocam os prazos médios dos grandes transformadores entre 128 e 144 semanas, contra cerca de 100 semanas em 2022, com unidades elevadoras de geração relatadas em 180 semanas ou mais. Os prazos de painéis elétricos chegam a cerca de 90 semanas. Diante de uma obra típica de data center de 18 a 24 meses, o pedido do transformador é hoje o caminho crítico de todo o projeto.
A geração não é mais fácil. A GE Vernova afirmou nos resultados do 1T 2026 (22 abr 2026) que sua carteira e reservas de slots de grandes turbinas a gás somavam 83 GW no fim do trimestre, a caminho de 100 GW durante 2026. Slots com entrega em 2029-2030 já estão em disputa. No front nuclear, o acordo de compra de energia de 20 anos entre Constellation e Meta (anunciado em 3 jun 2025) por 1.121 MW de uma usina em Illinois é o evento simbólico: um comprador de IA contratando uma usina nuclear existente inteira. Energia firme e sem carbono virou um ativo escasso em si.
Deep Dive 3: os três coreanos — cobrando o prêmio do gargalo
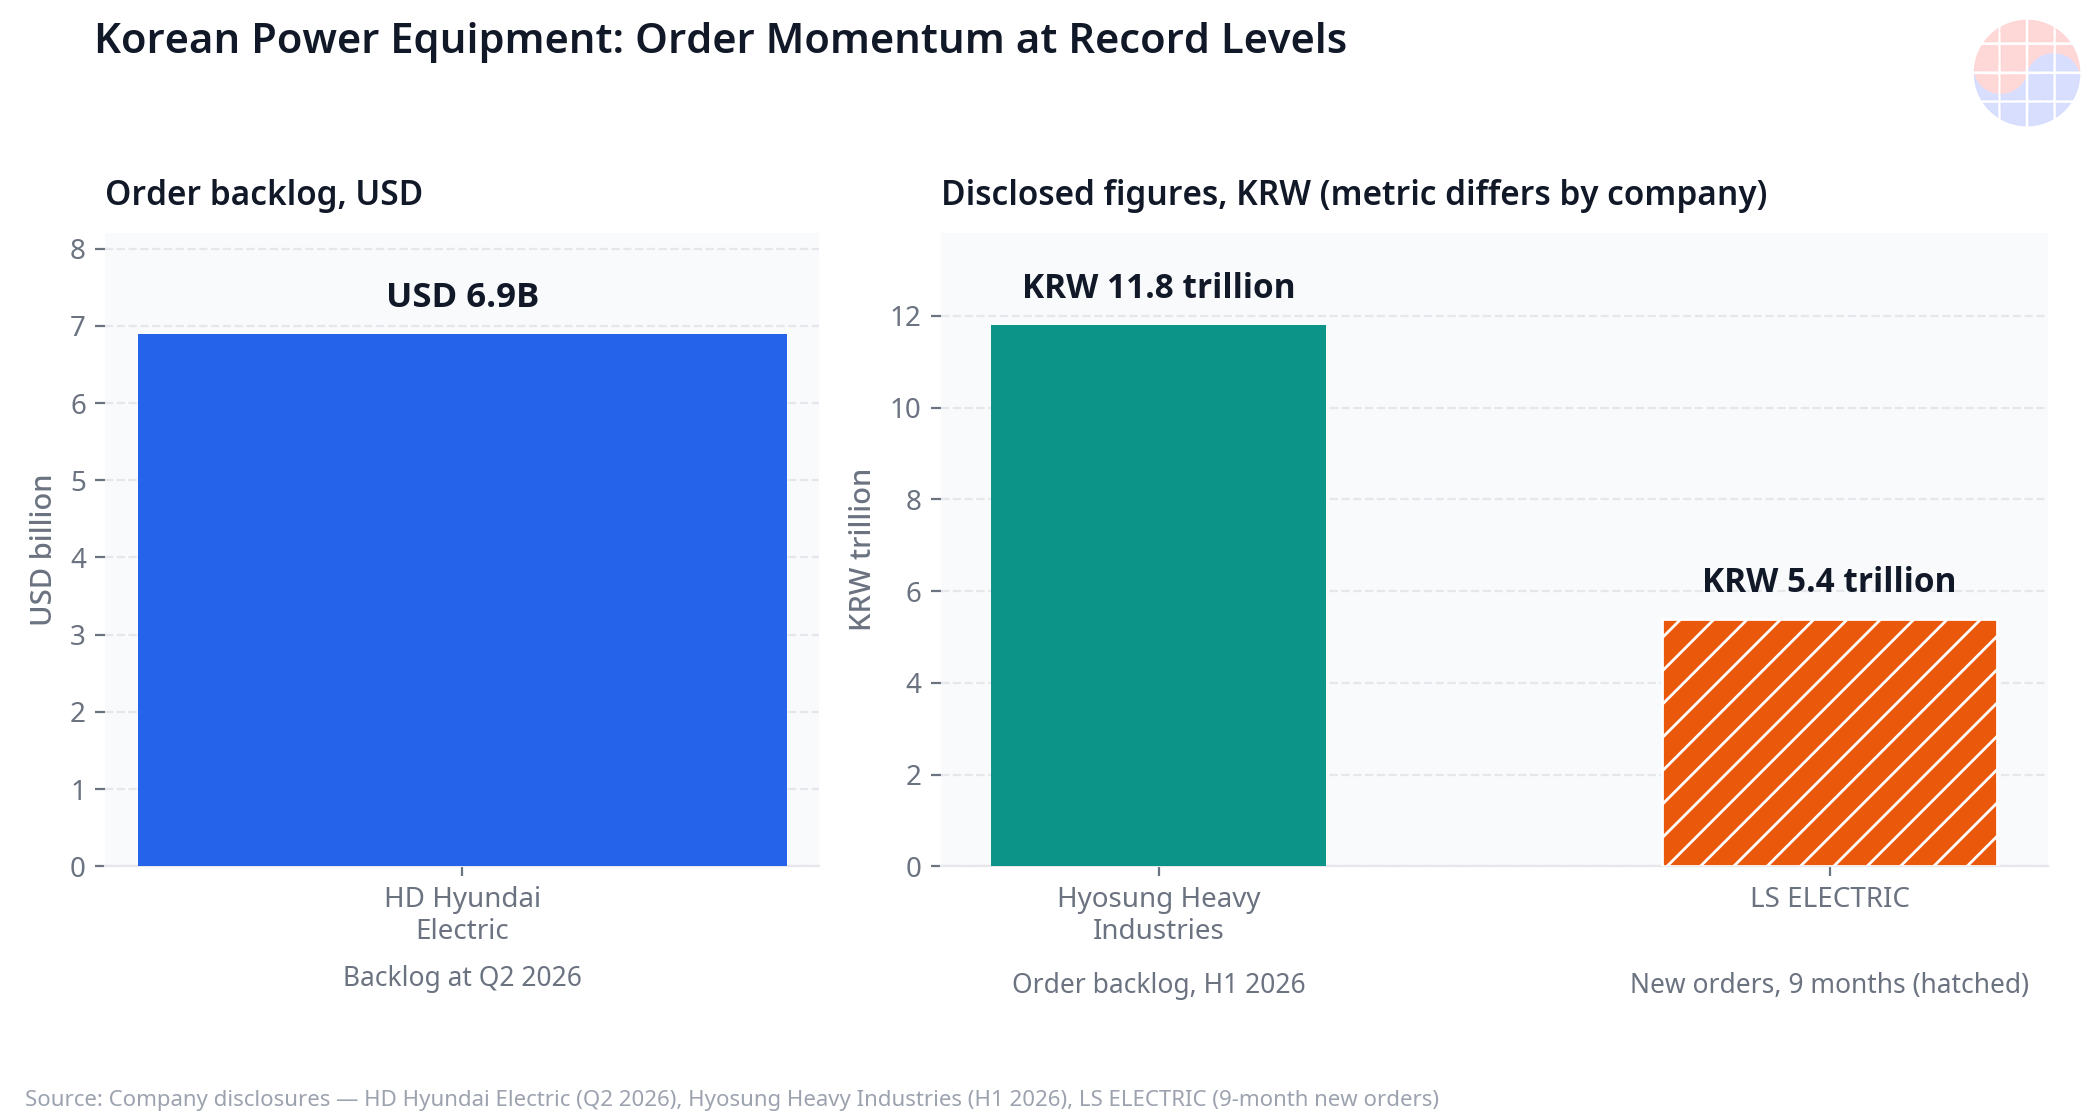
Os beneficiários desse gargalo estão dispersos geograficamente, mas os fabricantes coreanos se destacam. A oferta norte-americana de transformadores é estruturalmente curta e a capacidade doméstica dos EUA não basta. Os números de 2026 dos três coreanos contam a história:
- HD Hyundai Electric: receita do 2T 2026 de KRW 1,147 trilhão (+18,9% ano a ano) e lucro operacional de KRW 337,2 bilhões (+47,2%, margem de 29,4%), conforme divulgação de 24 jul 2026. A carteira atingiu o recorde de USD 6,9 bilhões. A expansão da planta de transformadores do Alabama mira operar ainda em 2026.
- Hyosung Heavy Industries: carteira de indústria pesada de KRW 11,8 trilhões no fim do 1S 2026 (registros regulatórios, ago 2026), e sua planta de transformadores de alta tensão em Memphis, concluída a expansão de 2026, estará entre as maiores capacidades de produção dos EUA.
- LS ELECTRIC: novos pedidos de cerca de KRW 5,4 trilhões entre janeiro e setembro de 2026, já acima da orientação anual de KRW 5 trilhões (relatório do 3T 2026), impulsionados pela infraestrutura de energia de data centers das big techs norte-americanas. Um investimento em base produtiva no Texas também foi divulgado no 1S 2026.
Os três compartilham a mesma virada: de "fabricado na Coreia, vendido para a América" para "fabricado na América, vendido para a América". Transformadores são pesados, frágeis e especificados rede a rede. Capacidade local e histórico de certificações são a barreira de entrada — e, uma vez dentro de uma rede, ciclos de substituição de várias décadas transformam a base instalada na próxima carteira de pedidos.
Deep Dive 4: a rede doméstica coreana, a mesma equação
A mesma equação opera dentro da Coreia. A carga de data centers concentrada na região da capital encontra margem de transmissão limitada e, desde que o regime de avaliação de impacto na rede entrou em vigor com a Lei de Energia Distribuída em 2024, as análises de conexão ficaram mais rígidas. Mas passar na avaliação não é uma data de conexão. O gargalo que os operadores coreanos sentem é o mesmo dos hyperscalers americanos: margem de rede não é gratuita e vira ativo de quem a garante primeiro. À medida que o investimento na rede doméstica cresce, os históricos de entrega comprovados na América do Norte funcionam como ativos de credibilidade em casa.
Chase's Take
Ler isso como uma escassez temporária de oferta é um erro, por três razões estruturais. Primeiro, a estrutura de contratação da demanda mudou: hyperscalers não compram mais eletricidade no mercado spot; PPAs de 20 anos, contratos nucleares por usina inteira e reservas de slots de turbinas transformam eletricidade em ativo garantido. Segundo, a constante de tempo da oferta é longa: uma fab leva dois a três anos, mas a transmissão leva anos só em licenças, e a capacidade de transformadores depende de mão de obra qualificada e do fornecimento de aço para núcleos. Terceiro, o gargalo é distribuído: corrigir a geração sem a transmissão, ou a transmissão sem as subestações, não corrige nada.
A pergunta do investidor é quem detém o poder de precificação sobre o gargalo. Na era das GPUs, eram designers e foundries. Na era da eletricidade, é quem consegue encurtar prazos: fabricantes de equipamentos que já têm carteira e capacidade local. A margem operacional de 29,4% da HD Hyundai Electric no 2T 2026, muito acima das médias da manufatura, mostra o prêmio já fluindo para os preços. Os riscos são igualmente claros: uma desaceleração do capex de data centers pressionaria as carteiras, e expansões de concorrentes podem erodir o prêmio. Mas a fila de interconexão é um problema de sequência, não de preço — e sequência não se desconta.
Implications
- Hyperscalers: a contratação de energia agora decide a estratégia de localização. Quando a data de conexão à rede define a data de abertura, a equipe de energia é, na prática, a equipe de estratégia.
- Fabricantes de equipamentos: a qualidade da carteira importa — cláusulas de cancelamento, ajustes de preço e parcela de produção local separam carteiras de aparência igual. Para os três coreanos, a velocidade de localização na América do Norte é a valuation.
- A rede coreana: data centers domésticos batem na mesma parede. Se o prêmio do gargalo ganho no exterior será reciclado em investimento na rede nacional é a próxima pergunta.
- Investidores: a definição de "beneficiário da IA" segue se ampliando. Acompanhar o caminho do gargalo — chips, servidores, eletricidade — continua encontrando alto crescimento de lucro onde a atenção do mercado ainda é baixa.
Os números baseiam-se nas divulgações institucionais e empresariais citadas (datas no texto); projeções dependem das premissas de cada fonte.
FAQ
Q1. Com que velocidade cresce a demanda de energia dos data centers de IA? Segundo a AIE (10 abr 2025), o consumo global de eletricidade dos data centers sobe de cerca de 415 TWh em 2024 para cerca de 945 TWh em 2030. Os EUA crescem mais de 130% no mesmo período, para cerca de 425 TWh.
Q2. Por que os transformadores são o gargalo? Porque os prazos dos grandes transformadores se estenderam de cerca de 100 semanas em 2022 para 128 a 144 semanas (pesquisas do setor publicadas em 2026), mais que a obra típica de um data center (18-24 meses).
Q3. Qual é a evidência sobre os fabricantes coreanos? A HD Hyundai Electric divulgou carteira recorde de USD 6,9 bilhões e margem operacional de 29,4% no 2T 2026; a Hyosung Heavy Industries tinha KRW 11,8 trilhões de carteira de indústria pesada no fim do 1S 2026; a LS ELECTRIC registrou cerca de KRW 5,4 trilhões em novos pedidos entre janeiro e setembro de 2026.
Q4. Quando o gargalo alivia? Não em breve, pela evidência atual. A fila de interconexão dos EUA somava 2.040 GW de geração no fim de 2025 (publicado em 7 abr 2026) e os slots de turbinas a gás estão em disputa até as entregas de 2029-2030. A maioria dos observadores coloca um alívio significativo depois de 2028.
Sources
- AIE, "Energy and AI" (10 abr 2025): https://www.iea.org/reports/energy-and-ai
- LBNL, "Queued Up 2026" (7 abr 2026): https://emp.lbl.gov/queues
- HD Hyundai Electric, divulgação do 2T 2026 (24 jul 2026): https://www.hd-hyundaielectric.com
- Hyosung Heavy Industries, registros regulatórios (ago 2026): https://dart.fss.or.kr
- LS ELECTRIC, relatório do 3T 2026: https://www.ls-electric.com
- GE Vernova, resultados do 1T 2026 (22 abr 2026): https://www.gevernova.com
- Constellation–Meta, PPA de 20 anos (3 jun 2025): https://www.constellationenergy.com
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


