 VLSI Korea
ASML bate recordes, mas avisa: faltarão equipamentos de chips até 2028
A ASML publicou resultados recordes: 11,66 bilhões de euros em vendas e margem bruta de 57,5%. Mas a mensagem do CEO foi mais importante: a oferta planejada para 2027 e 2028 não atenderá à demanda. Os clientes já perguntam por reservas para 2029 e 2030.


Resumo em 30 segundos
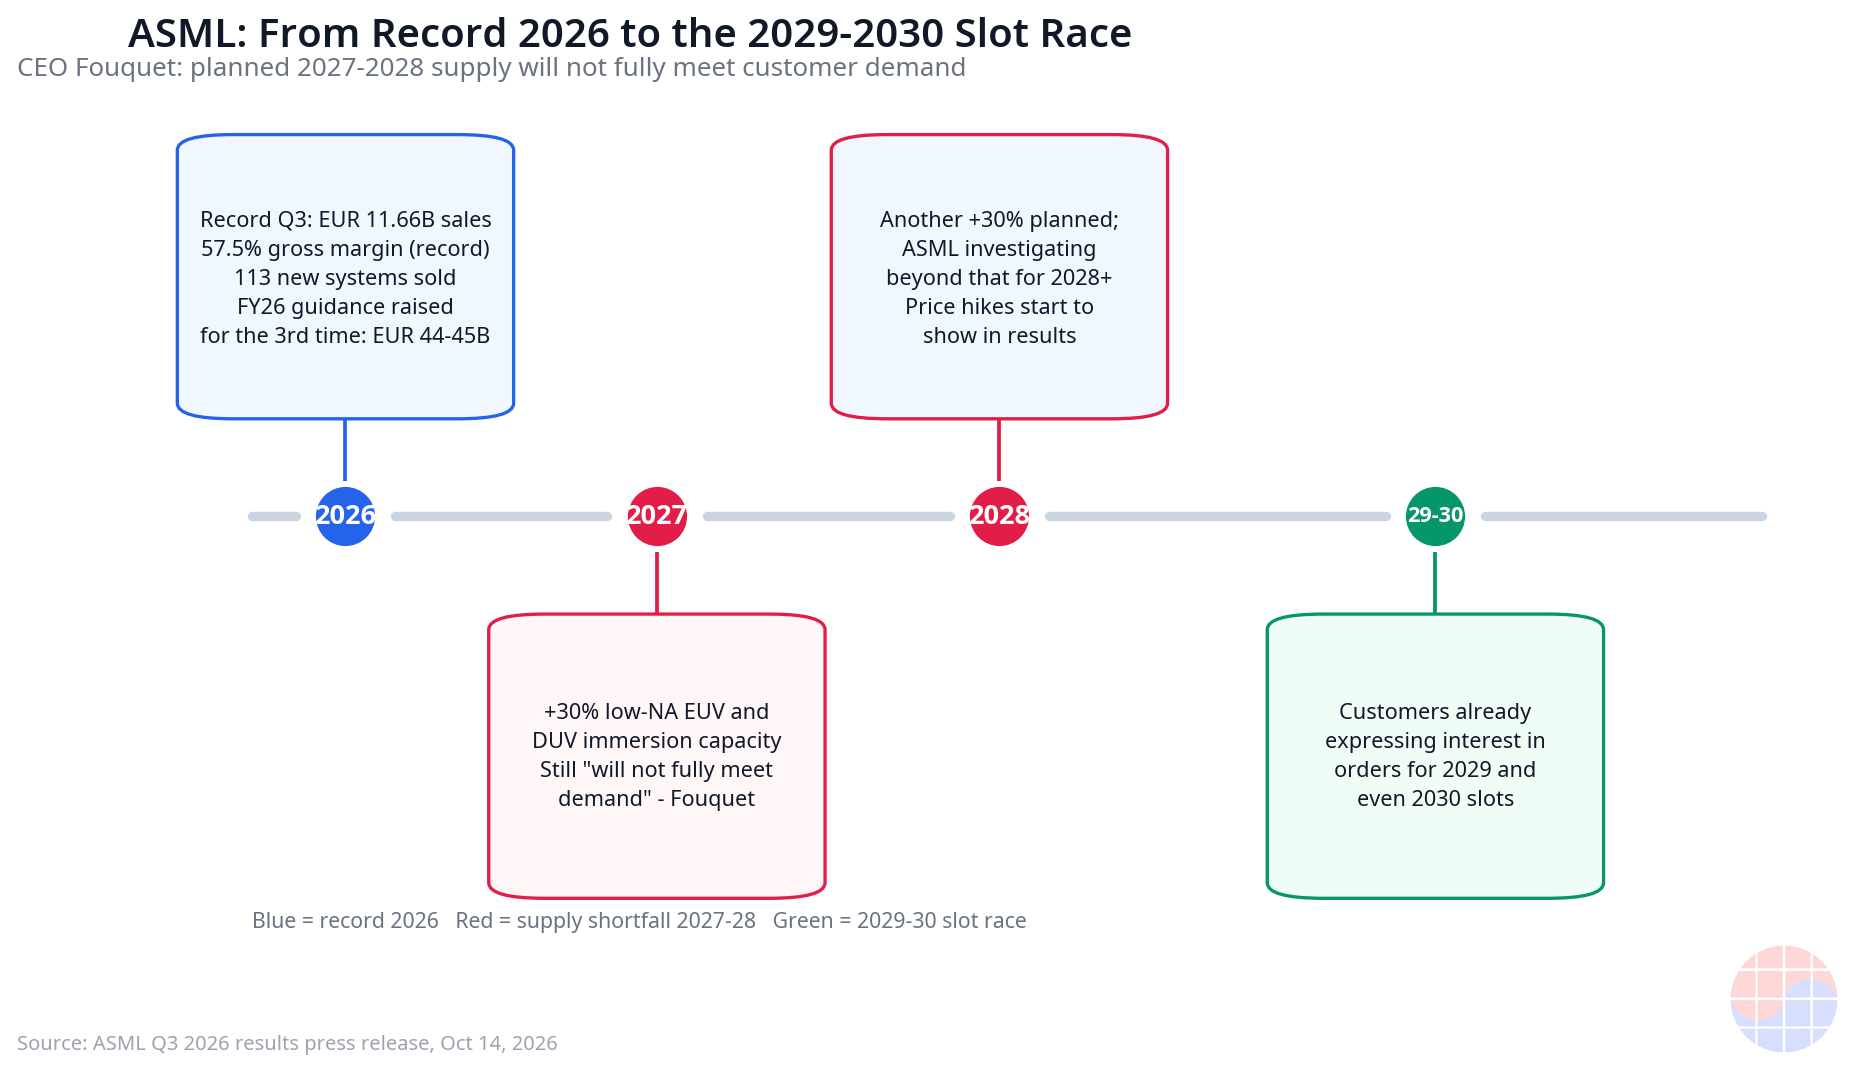
A ASML publicou em 14 de outubro seus resultados do terceiro trimestre de 2026, e todos os números principais foram recorde: 11,66 bilhões de euros em vendas líquidas, 4,96 bilhões em lucro líquido e margem bruta de 57,5%. A projeção anual foi elevada pela terceira vez no ano, para 44-45 bilhões de euros. Mas os números não foram a notícia. O CEO Christophe Fouquet disse aos investidores que a oferta planejada para 2027 e 2028 "não atenderá totalmente à demanda de nossos clientes". Alguns clientes já perguntam por reservas de equipamentos para 2029 e até 2030. O debate sobre a bolha da IA é um argumento do lado da demanda. Do lado da oferta não há debate: a única fabricante mundial de EUV acaba de declarar dois anos de escassez. O jogo daqui em diante é a política de alocação de reservas.
Background
A ASML, sediada em Veldhoven (Holanda), é a única fornecedora mundial de sistemas de litografia de ultravioleta extremo (EUV) e líder em litografia de imersão em ultravioleta profundo (DUV). A miniaturização da lógica avançada e da memória é praticamente impossível sem suas máquinas.
Resultados do 3T 2026, publicados em 14 de outubro: Fonte: comunicado oficial da ASML 3T 2026
- Vendas líquidas de 11,662 bilhões de euros — +25% trimestral, +55,2% anual. Recorde trimestral.
- Lucro líquido de 4,96 bilhões de euros — +70% trimestral, +133% anual.
- Margem bruta de 57,5% — máxima histórica, acima do intervalo projetado (55-57%).
- 113 novos sistemas de litografia vendidos (ante 86 no 2T), mais 8 sistemas usados.
- Installed Base Management (receita de serviços e upgrades) de 3,289 bilhões de euros — acima da projeção e principal motor da margem.
- Projeção 4T: vendas de 14,2-15,2 bilhões de euros com ~57% de margem. O 4T será maior que o recorde do 3T.
- Projeção 2026: vendas de 44-45 bilhões de euros com ~56% de margem — terceira revisão para cima no ano.
- Recompra de ações de 4,1 bilhões de euros no trimestre; dividendo intermediário de 1,88 euro por ação, pagável em 4 de novembro.
A reação das ações foi paradoxal. As ações listadas em Amsterdã subiram ~1,2%, mas o ADR americano caiu 3,9%. Fonte: WSJ O pano de fundo macroeconômico causou o estrago: o CPI de setembro nos EUA surpreendeu para cima em 3,7%, e o índice Philadelphia Semiconductor caiu pela sexta sessão seguida. Um dia em que o medo dos juros esmagou os fundamentos.
Mas a notícia real estava nos comentários de perspectiva. Fouquet disse que os clientes "continuam elevando suas previsões de demanda de equipamentos no curto e médio prazo", com base em sua visão sobre "a magnitude e a duração dos investimentos relacionados à IA", e que alguns demonstram interesse em pedidos para 2029 e até 2030. E então a declaração: a oferta planejada para 2027 e 2028 não atenderá totalmente à demanda dos clientes.
Business Deep Dive
1. A economia do gargalo
A ASML ocupa uma posição única na indústria de equipamentos. Memória e foundry são oligopólios com concorrentes; a litografia EUV não tem substituto algum. Cada camada EUV de cada chip avançado do planeta passa por uma máquina da ASML. Dois anos declarados de escassez de EUV equivalem, portanto, a declarar que o teto da capacidade mundial de chips avançados fica fixado por dois anos.
A ASML já tinha planos agressivos de expansão: +30% de capacidade de EUV de baixa NA e imersão DUV em 2027, outros +30% em 2028. Mesmo assim não basta. A empresa agora estuda ir além em 2028, com relatos de produção anual acima de 110 sistemas EUV em avaliação. A capacidade EUV de 2027 está praticamente vendida.
A leitura MBA: enquanto o mercado debate se a demanda de IA é uma bolha, a oferta está fisicamente travada. Se o capex de IA desacelerar, os pedidos podem ser adiados ou cancelados — a ASML alerta explicitamente para esse risco em suas declarações prospectivas. Mas enquanto a demanda se sustentar, as reservas de equipamentos se cristalizam num regime de "primeiro a chegar, primeiro a ser atendido". A foundry que reservar primeiro fica com a capacidade avançada de 2028-2030. As reservas de equipamentos são um indicador antecedente da capacidade de foundry.
2. O segundo motor — Installed Base Management
O verdadeiro motor dos 57,5% de margem não foram as máquinas novas, mas o negócio de serviços. A receita de Installed Base Management (3,289 bilhões de euros) superou a projeção, e Fouquet creditou a margem à "contínua e forte demanda por upgrades de produtividade" em equipamentos já instalados.
Ao dissecar o modelo de negócio do IBM surge a virada estratégica da ASML: receita por aumentar a capacidade de wafers dos clientes sem vender máquinas novas — upgrades de throughput medidos em wafers por hora, pacotes de metrologia para precisão de overlay. Para o cliente, atualizar o instalado é mais racional do que entrar na fila por máquinas de centenas de milhões de dólares. Para a ASML, é receita recorrente de alta margem.
O roadmap aponta na mesma direção. O scanner EUV NXE:3800F, previsto para 2027, eleva o throughput de 230 para 260 wafers por hora. As ferramentas de imersão DUV entregues em 2027 ganham upgrade para 330 wph. O primeiro sistema de metrologia YieldStar 550 embarcado neste trimestre oferece mais de 60% a mais de produtividade que a geração anterior e atende o nó lógico de 14 angstrom e o nó DRAM 1D. Fonte: resumo da call de resultados 3T da ASML
Em resumo, a ASML está evoluindo de uma empresa que vende máquinas para uma que vende capacidade de wafers. A venda de máquinas segue o ciclo; a receita recorrente de serviços e upgrades sobre a base instalada o amortece. Este trimestre foi a prova.
3. Poder de precificação — a negociação terminou
Um dado pouco comentado da call: a ASML concluiu as negociações de aumento de preços com clientes-chave. O CFO Roger Dassen disse que o efeito não aparecerá nos números de 2026, será parcialmente visível em 2027 e pleno a partir de 2028. Fonte: Dow Jones via Morningstar
Reparem no calendário: o poder de preço do monopolista chega com força total em 2028 — o exato ano declarado de escassez. Num mercado em que a demanda supera a oferta, o preço é a alavanca de margem mais limpa que existe. Até onde a margem da ASML pode ir em 2028 é o próximo ponto a observar.
4. A corrida do High-NA — a economia de uma máquina de 400 milhões de dólares
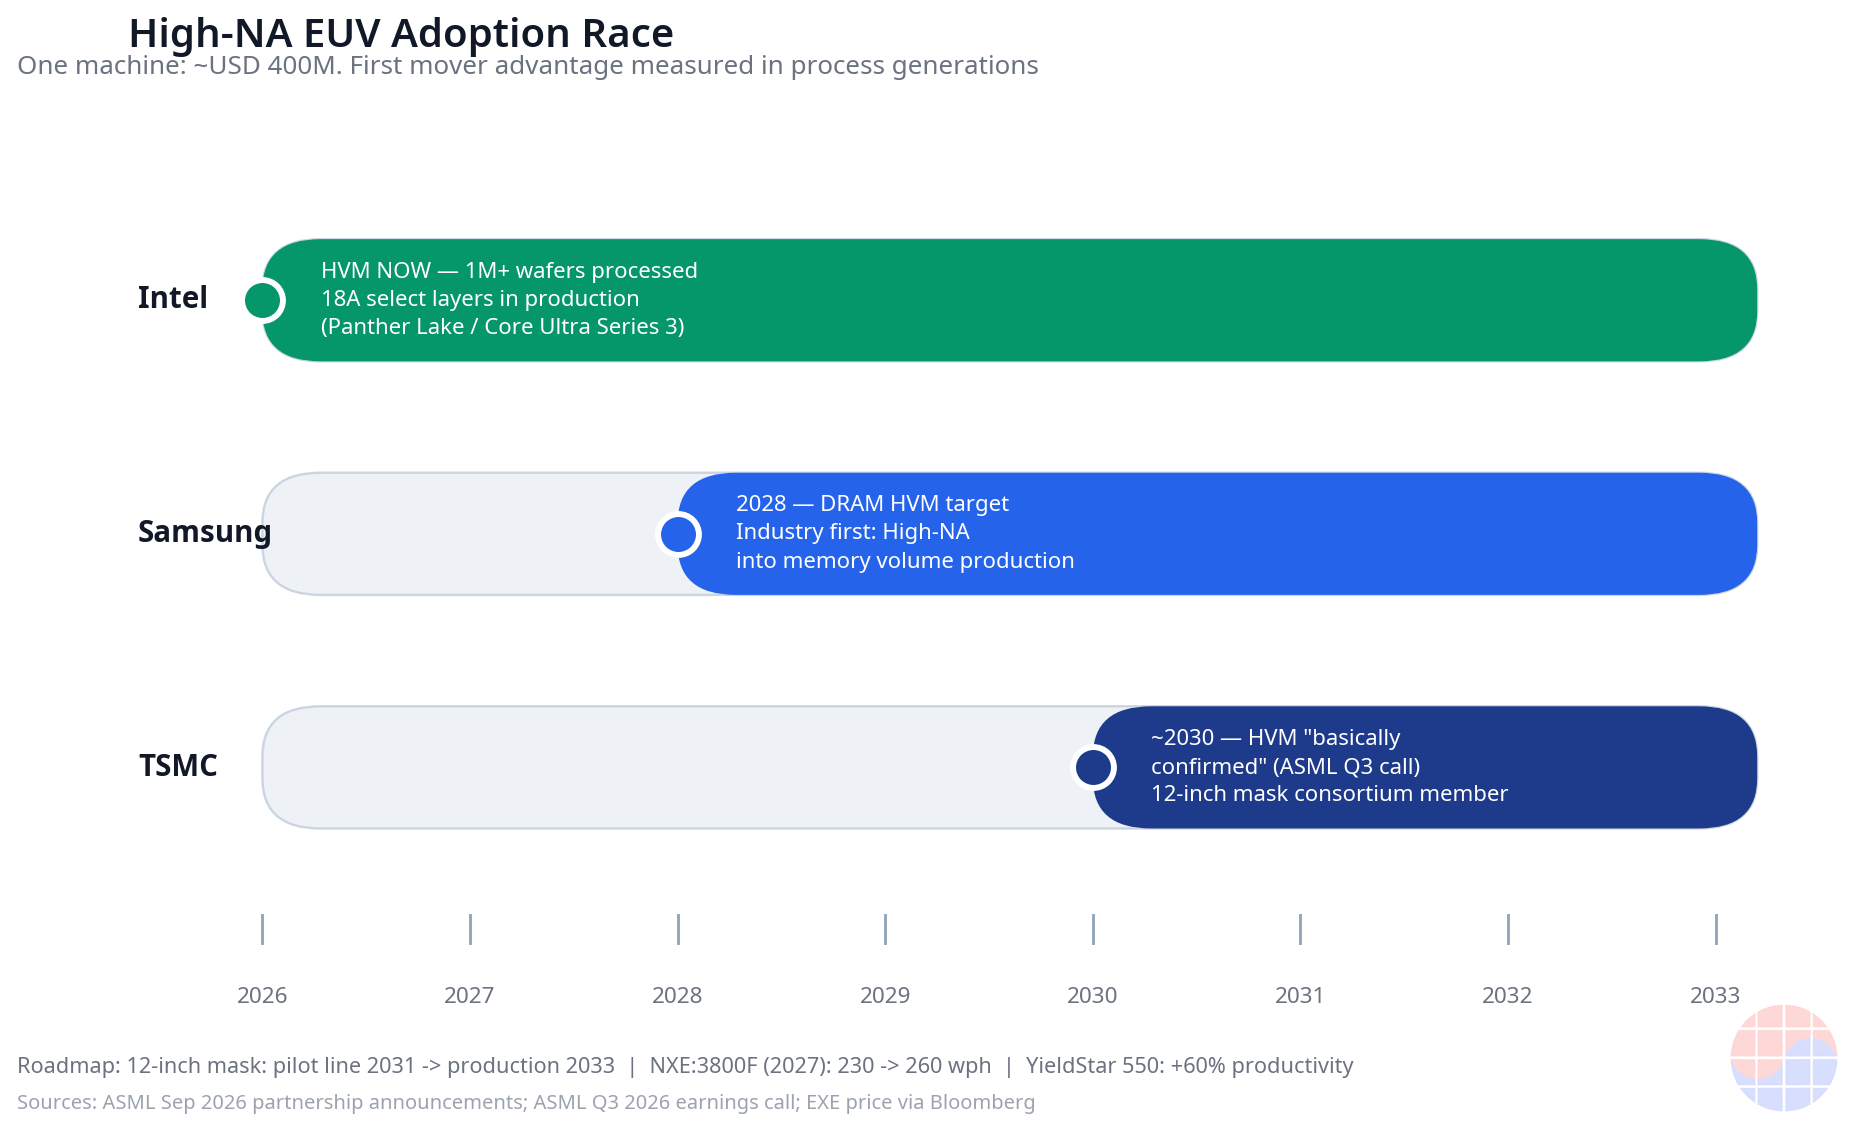
O High-NA EUV é a litografia de próxima geração da ASML. Cada sistema EXE custa cerca de 400 milhões de dólares, o dobro de uma ferramenta EUV padrão. Fonte: Bloomberg via Os três clientes-chave adotam em ritmos radicalmente diferentes:
- Intel: já em produção de alto volume. Mais de um milhão de wafers processados em High-NA, aplicado a camadas selecionadas do processo 18A (Panther Lake / Core Ultra Series 3). O CEO chamou a Intel de "uma das líderes-chave da adoção do High-NA na indústria".
- Samsung: meta de produção de alto volume de DRAM em 2028 — o primeiro uso de High-NA em volume de memória, confirmado na ampliação da parceria estratégica de 8 de setembro.
- TSMC: adoção de alto volume por volta de 2030, descrita na call do 3T como "basicamente confirmada". A mais cautelosa das três.
Fonte: status de adoção do High-NA
A diferença de velocidade espelha as prioridades de capex e a estrutura de margens de cada empresa. A Intel paga o preço do pioneiro para ressuscitar sua foundry; a Samsung faz uma aposta agressiva em 2028 para defender a liderança em memória; a TSMC pode se dar ao luxo de esperar até 2030 porque a economia do multi-patterning de baixa NA ainda funciona em seus nós.
E o roadmap de dez anos que o sustenta: ASML, TSMC, Samsung e Intel formaram um consórcio para levar o padrão de fotomáscaras de 6 para 12 polegadas. Meta: linha piloto em 2031, produção em 2033. A ótica anamórfica do High-NA reduz o campo de exposição à metade, exigindo stitching em grandes chips de IA; a máscara de 12 polegadas elimina essa restrição e eleva a produtividade do scanner. Fonte: The Register É o investimento em infraestrutura que torna econômica uma máquina de 400 milhões de dólares.
Um detalhe a monitorar: os clientes prometeram que a máquina funciona. Nenhum prometeu uma quantidade. A contagem trimestral de pedidos de High-NA será o próximo catalisador.
5. Expansão física — o segundo campus de Eindhoven
Fabricantes de ferramentas se expandem mais devagar que as fabs. Em 8 de setembro, a ASML lançou a pedra fundamental de um segundo grande campus no polo BIC North em Eindhoven: cerca de 350 mil metros quadrados, capacidade para até 20 mil empregos, com a primeira fase prevista para 2029. A aposta física na capacidade pós-2028 já começou.
A leitura de Chase
O debate sobre a bolha da IA é um argumento do lado da demanda. Do lado da oferta não há debate. A única fabricante mundial de EUV acaba de declarar dois anos de escassez — não há sinal mais duro que esse.
O verdadeiro jogo daqui em diante é a política de alocação de reservas. Quem reservar primeiro as janelas de 2029-2030 fica com a supremacia dos chips da década de 2030. A diferença de adoção do High-NA — TSMC cautelosa, Samsung agressiva, Intel líder — não é preferência tecnológica; reflete as prioridades de capex e a estrutura de margens de cada uma. A meta da Samsung de DRAM com High-NA em 2028 é uma aposta agressiva para defender sua liderança em memória, e seu sucesso depende de garantir reservas na ASML. Na perspectiva coreana, a forma mais rápida de ler o roadmap de capacidade da foundry e da memória da Samsung é acompanhar as tendências de reservas e pedidos da ASML.
Segundo, observem a virada do modelo de negócio da ASML. A receita de IBM (3,3 bilhões de euros por trimestre) já é o núcleo de sua margem. A empresa evolui de vender máquinas para vender capacidade de wafers — e a receita recorrente de serviços amortece a ciclicidade dos equipamentos. Para o investidor, isso significa que a qualidade dos lucros da ASML acaba de subir um degrau.
Por fim, o poder de preço. As negociações terminaram; o efeito pleno chega em 2028. Escassez mais altas de preços no mesmo ano. A margem da ASML em 2028 tem chances reais de outro recorde histórico.
Implicações
Para investidores. Monitorem três catalisadores. Primeiro, se capacidade adicional para 2028 for anunciada (os relatos de mais de 110 sistemas EUV por ano são a pista). Segundo, a contagem trimestral de pedidos de sistemas EXE de High-NA — os clientes se comprometeram com a tecnologia, não com um número. Terceiro, o reflexo dos aumentos de preços nos resultados de 2027-2028. Como as reservas de equipamentos antecipam a capacidade de foundry, as tendências de pedidos e embarques da ASML são o atalho para ler as projeções de capacidade de TSMC, Samsung e Intel. O risco é o capex de IA desacelerar e os pedidos serem adiados — risco que a própria ASML declara.
Para operadores. Não existe multisourcing de capacidade EUV. Reservas de longo prazo e contratos de upgrade de produtividade são o único caminho para garantir capacidade. A demanda por imersão DUV também é sólida, com upgrades para 330 wph nas entregas de 2027. Para os fabricantes de memória, a meta da Samsung de DRAM com High-NA em 2028 envia um grande sinal: à medida que o patterning EUV se generaliza na memória, o ritmo da transição EUV da DRAM decidirá as estruturas de custo.
FAQ
P1. Quais foram os números-chave do 3T? Vendas líquidas de 11,66 bilhões de euros, lucro líquido de 4,96 bilhões e margem bruta de 57,5% — tudo recorde trimestral. A ASML vendeu 113 novos sistemas de litografia, e a receita de Installed Base Management (3,3 bilhões de euros) superou a projeção e impulsionou a margem. A projeção anual subiu para 44-45 bilhões de euros, a terceira alta no ano.
P2. Por que as ações americanas caíram com resultados recorde? Sobrescrita macro. O CPI de setembro nos EUA surpreendeu para cima e o Philadelphia Semiconductor caiu pela sexta sessão seguida. As ações de Amsterdã subiram 1,2%; o ADR americano caiu 3,9%. Naquele dia, o medo dos juros — não os fundamentos — moveu a ação.
P3. O que significa a declaração de escassez para 2027-2028? Sem substituto para o EUV, equivale a fixar por dois anos o teto da capacidade mundial de chips avançados. Os aumentos de capacidade previstos (+30% em 2027 e outros +30% em 2028) continuam insuficientes, e a ASML estuda ir além em 2028. Os clientes já perguntam por reservas para 2029 e 2030.
P4. Em que pé está a adoção do High-NA EUV? A Intel já produz em volume em camadas selecionadas do 18A (mais de um milhão de wafers processados); a Samsung mira DRAM em alto volume em 2028; a adoção da TSMC por volta de 2030 está "basicamente confirmada". Cada sistema EXE custa cerca de 400 milhões de dólares. O consórcio de fotomáscaras de 12 polegadas (piloto em 2031, produção em 2033) sustenta o roadmap da próxima década.
Este artigo tem fins informativos e não constitui recomendação de investimento. Os números baseiam-se no comunicado oficial da ASML de 14 de outubro de 2026.[^1]
[^1]: Alguns números prospectivos (p. ex., a capacidade de 2028 em avaliação) citam comentários da call de resultados e reportagens; os resultados reais podem diferir.
