 VLSI Korea
O verdadeiro gargalo é o equipamento: o teste de execução da expansão acelerada da Samsung e da SK hynix
A ASML afirma que nem aumentos de 30% na capacidade em 2027 e 2028 atenderão à demanda dos clientes. A SK hynix antecipou em três meses a abertura da sala limpa de Yongin e a Samsung acelerou a Fab 2 da P5. Os cronogramas de expansão são decididos pelos slots de EUV garantidos, não pelos anúncios.



Resumo em 30 segundos
- Em 14 de outubro de 2026, o CEO da ASML, Christophe Fouquet, afirmou que os aumentos de capacidade planejados pela empresa —cerca de 30% em 2027 e outros 30% em 2028 para os sistemas EUV de baixa abertura numérica (Low-NA) e DUV por imersão— «não nos permitirão atender à demanda de nossos clientes».
- Dias depois, a corrida de cronogramas na Coreia ficou ainda mais apertada: a SK hynix abrirá a primeira sala limpa de sua fab Y1 em Yongin em fevereiro de 2027, três meses antes da meta original de maio, enquanto a Samsung Electronics antecipou a construção de sua P5 Fab 2 em Pyeongtaek para o segundo semestre de 2026.
- A restrição vinculante para os planos de expansão de ambas as empresas não é mais o terreno, as licenças ou mesmo o capital. É o equipamento —acima de tudo os sistemas de litografia EUV, que levam de 18 meses a dois anos para serem entregues e que, na prática, estão esgotados com anos de antecedência—.
- Neste ciclo, um anúncio de expansão só é tão crível quanto os espaços de equipamento que o sustentam. Empresas que garantiram ferramentas com antecedência transformam cronogramas em capacidade; empresas que não o fizeram estão comprando tempo a preços crescentes —ou esperando.
Background: One Week, Two Signals
A segunda semana de outubro de 2026 produziu dois sinais que pertencem à mesma história.
O primeiro veio de Veldhoven. Ao divulgar os resultados do terceiro trimestre em 14 de outubro —vendas líquidas de 11.7 bilhões de euros com uma margem bruta de 57.5%, e a orientação para o ano completo de 2026 elevada para 44–45 bilhões de euros—, a ASML aproveitou a ocasião para transmitir uma mensagem incomum para um fornecedor: mesmo após se expandir, não terá produto suficiente. O plano de capacidade que a ASML apresentou em julho, elevando a produção de EUV Low-NA e de DUV por imersão em cerca de 30% em 2027 e outros 30% em 2028, já é insuficiente diante da carteira de pedidos. «Está ficando muito claro que 30% em 2027, 30% em 2028 não nos permitirão atender à demanda de nossos clientes», disse Fouquet. «Precisamos fazer mais.» O CFO Roger Dassen acrescentou um detalhe que revela o quanto o mercado ficou apertado: a ASML está deliberadamente adiando a aceitação de pedidos para 2029 e 2030, porque não quer dizer a um cliente que ainda não fez um pedido: «Desculpe, estamos esgotados.»
O segundo sinal veio de Yongin, ao sul de Seul. A primeira fab da SK hynix ali (Y1) abrirá sua primeira sala limpa em fevereiro de 2027 —três meses antes do cronograma original de maio—, com a produção prevista para outubro de 2027. O cluster de Yongin é um projeto de 600 trilhões de wons que abrigará eventualmente quatro fabs. O conselho da SK hynix também aprovou cerca de 54 trilhões de wons para a fab seguinte Y2 em Yongin (35.2 trilhões de wons) e a fab M17 em Cheongju (19.1 trilhões de wons); a primeira sala limpa da Y2 está planejada para junho de 2029. Em Cheongju, a fab M15X construída para HBM começou a receber wafers em fevereiro de 2026.
A Samsung Electronics está executando a mesma estratégia. Sua P5 Fab 1 em Pyeongtaek tem como meta entrar em operação em 2028 como um centro de produção de HBM, e a empresa antecipou a construção da P5 Fab 2 —uma instalação gêmea cujo início estava anteriormente programado para o começo do próximo ano— para o segundo semestre de 2026, com a preparação do terreno já em andamento. Estimativas do setor colocam o custo de construção em cerca de 80 trilhões de wons por fab P5. A primeira fab da Samsung no complexo industrial nacional de Yongin deve começar a operar em 2029, com o início das obras neste mês.
Ambos os fabricantes coreanos estão acelerando em um mercado onde já circulam alertas sobre um excesso de oferta de memória em 2029. A pergunta interessante não é por que estão acelerando. É se os cronogramas anunciados podem acontecer fisicamente —e essa pergunta passa por uma fábrica nos Países Baixos.
Business Deep Dive
A física de um prazo de entrega
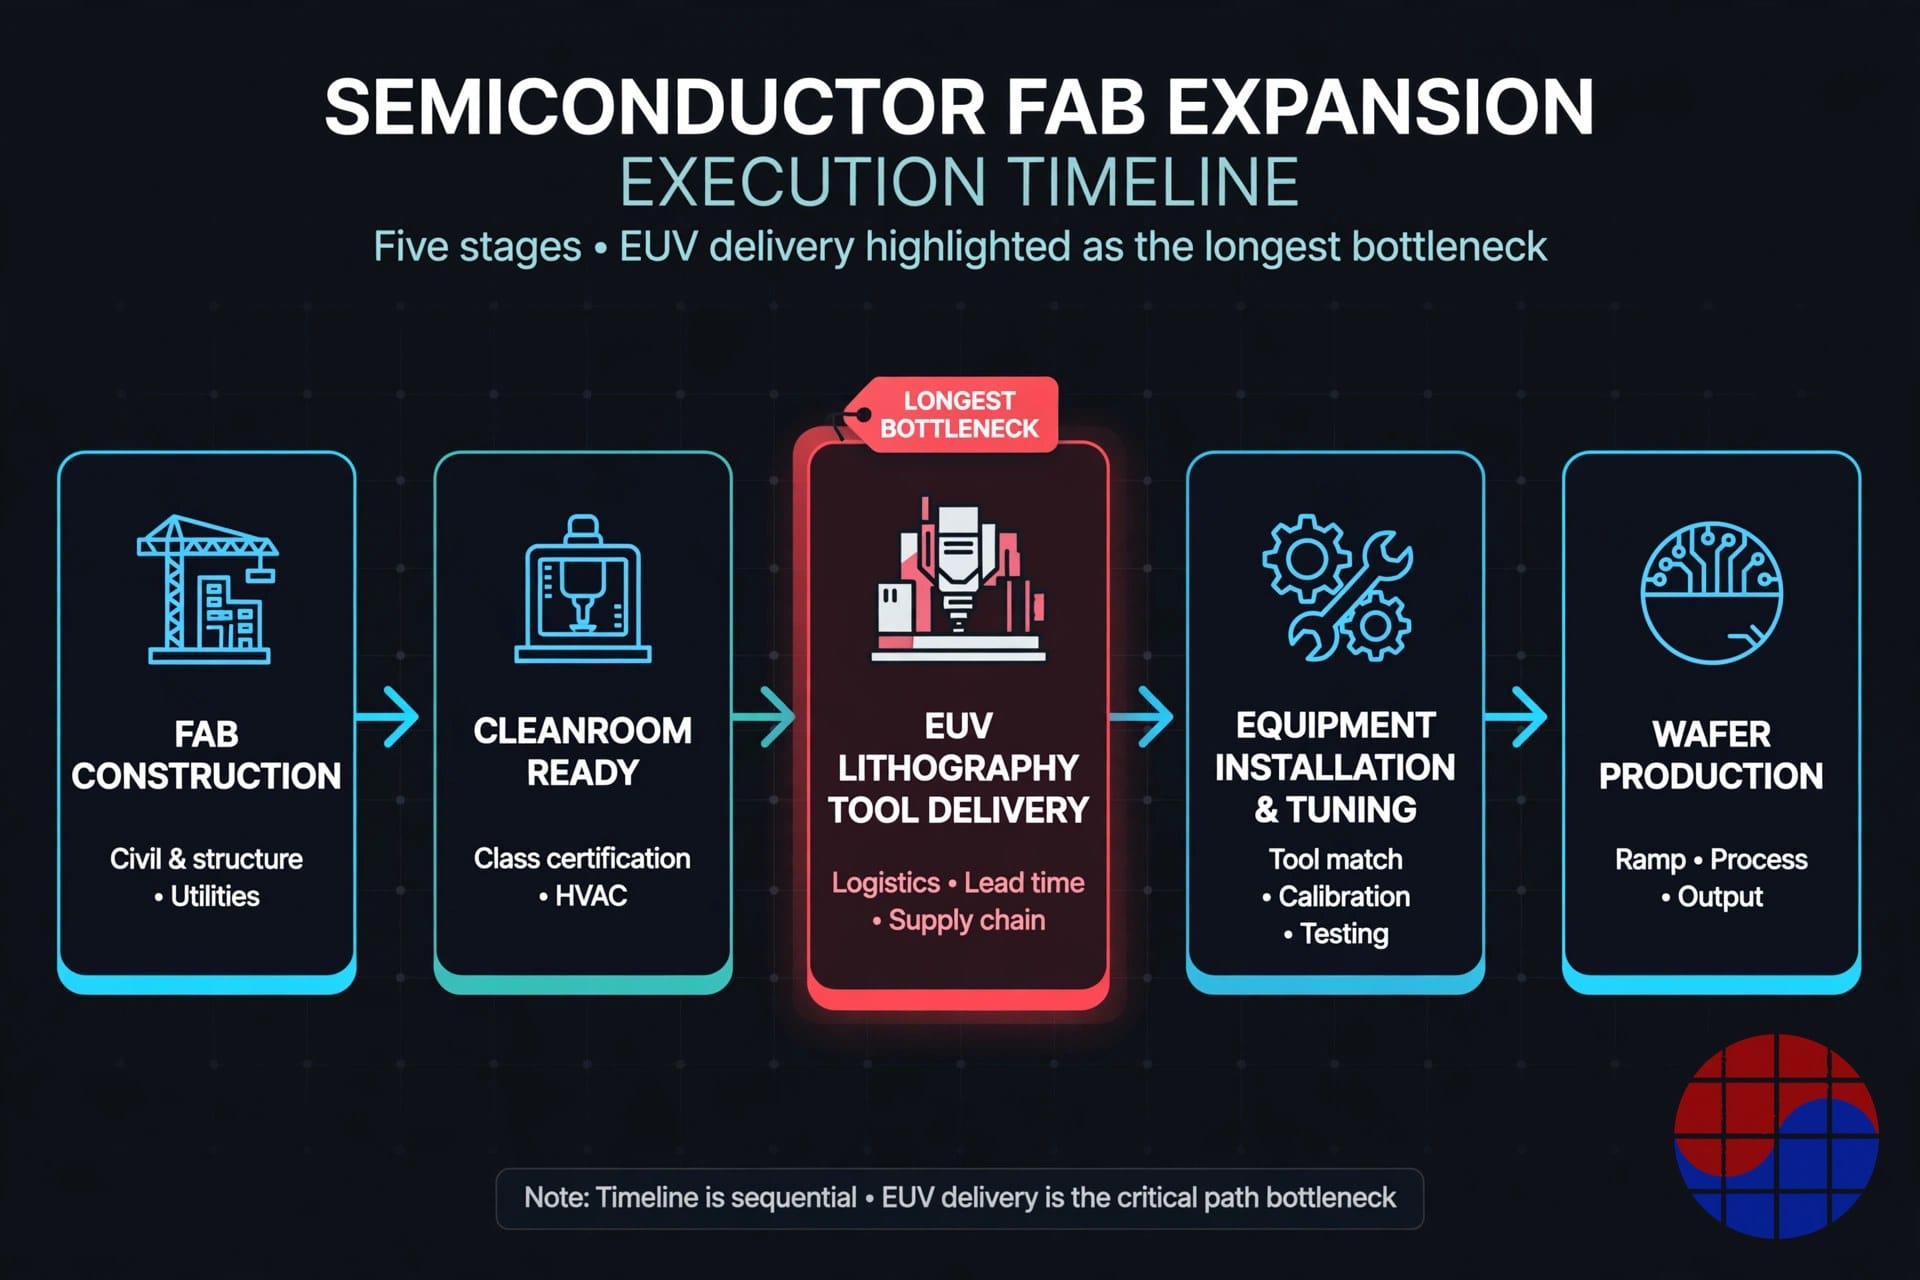
O cronograma de uma fab é uma cadeia de dependências, e o elo mais lento define o ritmo. A construção da estrutura de uma fab leva aproximadamente de dois a três anos; a própria Samsung disse aos investidores em sua teleconferência do segundo trimestre que mais de três anos e meio se passam entre o início de uma nova fab e a produção de wafers. Dentro dessa cadeia, um elo se esticou mais do que os demais: a litografia. O equipamento de semicondutores normalmente leva de 18 meses a dois anos do pedido à entrega, e os sistemas EUV estão na extremidade longa desse intervalo. Um scanner EUV não é tanto enviado quanto instalado —chega em peças, exige semanas de montagem e calibração, e é seguido por meses de ajuste de processo antes que o rendimento (yield) atinja níveis de produção.
Essa física redefine o que «aceleração» significa. Quando a SK hynix abre uma sala limpa três meses antes, não está produzindo chips três meses antes; está comprando três meses de margem para instalação e ajuste de equipamento. Quando a Samsung inicia a construção da P5 Fab 2 seis meses antes, está adquirindo a opção de instalar ferramentas mais cedo se —e somente se— as ferramentas existirem. Uma sala limpa sem equipamento é um cômodo vazio e caro. Um espaço de entrega de equipamento sem uma sala limpa pronta é uma máquina em um depósito. O cronograma só é crível onde as duas curvas se cruzam.
Os números da ASML mostram o quão estreita essa interseção se tornou. Relatos da mídia indicam que a ASML planeja entregar mais de 60 sistemas EUV em 2026 e cerca de 80 em 2027. Diante dessa oferta, a demanda está se acumulando: TSMC, Samsung, SK hynix, Micron e Intel estão expandindo simultaneamente a capacidade avançada, e os clientes da ASML estão discutindo hoje pedidos para 2029 e 2030. Quando o único fornecedor de um insumo crítico diz ao mercado que um aumento acumulado de capacidade de ~70% em dois anos é insuficiente, o insumo deixou de ser um item de compra e se tornou um mecanismo de alocação.
Salas limpas primeiro: comprando tempo com concreto
Ambas as empresas coreanas convergiram para a mesma proteção: construir a sala limpa antes que a decisão sobre o equipamento seja definitiva. A Samsung enunciou a doutrina explicitamente —garantir salas limpas por meio de investimento antecipado em infraestrutura e depois introduzir o equipamento de forma flexível conforme a demanda evolui. A aceleração da SK hynix em Yongin é a mesma lógica executada na direção oposta: antecipar o prédio para que o equipamento, quando chegar, pouse em uma sala pronta e não em um canteiro de obras.
A economia é assimétrica, e é por isso que a estratégia faz sentido. A estrutura de uma sala limpa é uma fração pequena do custo total de uma fab —o prédio é barato em comparação com as dezenas de trilhões de wons em ferramentas de processo que o preenchem. Mas o valor da opção é grande. Cada mês de margem para instalação de equipamento preservado é um mês de produção aos preços de memória do ciclo de IA. Inversamente, um espaço de equipamento ocioso não pode ser armazenado: se a janela de entrega da ASML passar enquanto a sala limpa de um cliente ainda estiver inacabada, o espaço é realocado para um concorrente que esteja pronto. Em um mercado de alocação, estar pronto é uma arma competitiva.
O lado do custo também é real. Antecipar a construção significa gastar capital mais cedo, pagar prêmios de urgência a empreiteiras e carregar um ativo vazio e em depreciação se o equipamento atrasar. A SK hynix operará a sala limpa da Y1 em Yongin a partir de fevereiro de 2027, enquanto a produção em volume mira outubro —uma lacuna de oito meses que deve ser preenchida com instalação, qualificação e aprendizado de rendimento. Essa lacuna é o preço da opção, e ambas as empresas decidiram que vale a pena pagá-lo. O presidente do SK Group, Chey Tae-won, afirmou que a escassez de memória agora provavelmente persistirá até 2030, com um déficit de wafers esperado de mais de 20%; diante dessa perspectiva de demanda, o risco de uma sala limpa ociosa parece menor do que o risco de perder um espaço.
Contratos como seguro de cronograma
A evidência mais concreta de que o equipamento —e não a intenção— agora define o ritmo está no registro de divulgação da SK hynix. A empresa protocolou uma compra de scanners EUV da ASML no valor de 11.95 trilhões de wons (cerca de 8 bilhões de dólares), com entrega até dezembro de 2027. Seja qual for a fab à qual essas ferramentas se destinam, o protocolo converte um plano em um direito datado e precificado sobre o produto mais escasso da ASML. Relatos da mídia acrescentam que a SK hynix planeja instalar cerca de 20 sistemas EUV Low-NA nos próximos dois anos para a produção de HBM e DRAM avançada.
Esse é o padrão a observar em todo o setor. Contratos de equipamento de longo prazo, pagamentos antecipados e reservas de espaços por vários anos estão se tornando os verdadeiros anúncios de expansão; os inícios de obras das fabs são cerimônia. Um investidor que compare as alegações de capacidade para 2028 de dois fabricantes deve fazer uma pergunta diferente de «quem anunciou mais?». As perguntas certas são: de quem são as ferramentas já contratadas, com quais datas de entrega, e de quem as salas limpas estarão prontas quando as ferramentas chegarem?
O segundo gargalo: energia, água, estradas
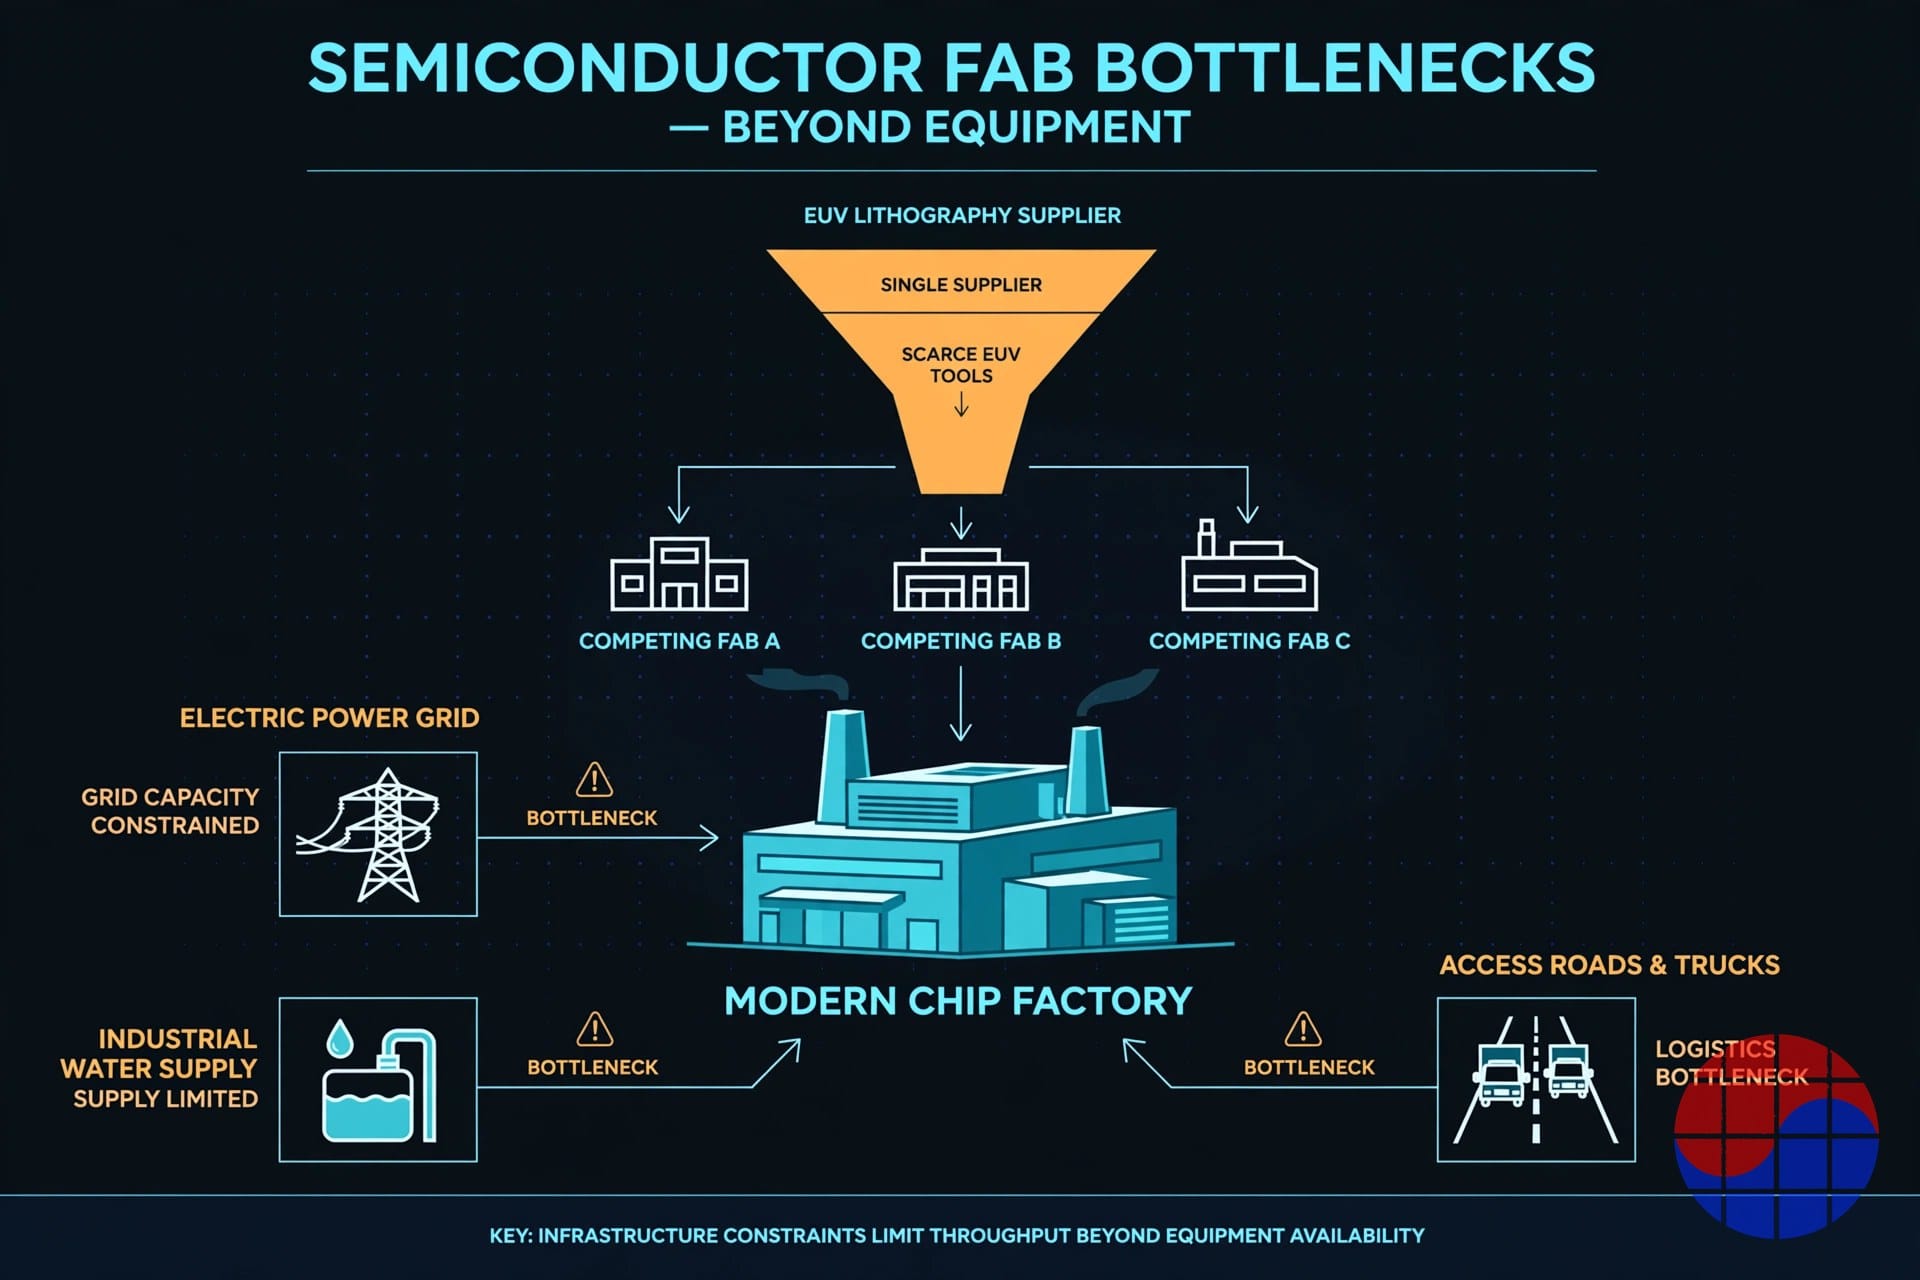
O equipamento é a restrição vinculante, mas não é a única. A federação empresarial da Coreia alertou que a infraestrutura de apoio do cluster de Yongin está atrasada em relação às próprias fabs: é improvável que a ampliação da principal estrada de acesso termine antes da abertura da sala limpa da Y1, e o abastecimento de água industrial exige apoio público adicional. Os projetos da Samsung e da SK hynix em Yongin, além do cluster planejado de Jeonnam-Gwangju, recorrem todos ao mesmo conjunto de capacidade de construção, expansão de serviços públicos e —de forma crítica— equipamento. O apoio de políticas até agora se concentrou em terreno e energia. O debate de outubro na Coreia marca o ponto em que o equipamento entrou nessa lista: autoridades agora descrevem a garantia de ferramentas como uma nova variável na velocidade com que as fabs entram em operação.
Chase's Take
O setor de memória já assistiu a esse filme antes —anunciar capacidade no pico e entregá-la na queda. O que é diferente desta vez não é a disciplina; é a física. Em ciclos anteriores, um fabricante que anunciava uma fab podia plausivelmente construí-la: os fornecedores de equipamento tinham folga e os prazos de entrega eram medidos em trimestres. Neste ciclo, a unidade marginal de capacidade de memória coreana precisa passar por um gargalo holandês que está racionando a oferta até 2029 e 2030.
Isso muda como ler cada manchete nesta história. A aceleração de três meses da sala limpa da SK hynix parece pequena até ser precificada corretamente: é um prêmio de seguro sobre um direito de equipamento de 11.95 trilhões de wons e sobre contratos de HBM que punem a entrega tardia. O início antecipado da Samsung na P5 Fab 2 também não trata realmente da produção de 2030; trata de estar pronto para a instalação sempre que sua alocação de EUV chegar. Ambas as empresas estão se comportando como se acreditassem no alerta da ASML —de que serão as ferramentas, e não a demanda, que decidirão quem entrega em 2028.
O corolário é desconfortável para quem quer que modele um excesso de oferta em 2029 com base apenas na capacidade anunciada. Capacidade anunciada é uma declaração de intenção; capacidade entregável é uma declaração sobre espaços de equipamento, prontidão de salas limpas e ligações de serviços, nessa ordem. Se a ASML não puder se expandir mais rápido, parte da capacidade anunciada do setor para 2028–2029 deslizará para a direita —que é precisamente a razão pela qual os fabricantes com ferramentas contratadas estão acelerando todo o resto. Eles não estão competindo entre si. Estão competindo contra a fila de alocação.
Implications
Para investidores. Desconte os anúncios de expansão de acordo com seu lastro em equipamento. Um cronograma de fab sustentado por contratos de equipamento protocolados (a entrega de EUV da SK hynix em dezembro de 2027 é o exemplo mais claro) merece uma ponderação de probabilidade maior do que um sustentado apenas por inícios de construção. As divulgações da ASML no quarto trimestre —em particular a carteira de pedidos e a entrada de pedidos para 2028— são agora indicadores antecedentes para a oferta coreana de memória, não apenas para a receita da própria ASML.
Para fabricantes de equipamento. O poder de precificação e a visibilidade de pedidos da ASML estão se estendendo, mas a mesma física se aplica um nível abaixo: ferramentas de corrosão (etching), deposição, inspeção e encapsulamento avançado enfrentam suas próprias filas de alocação à medida que cada cliente acelera simultaneamente. Observe se os fabricantes coreanos estendem o padrão de contratos de longo prazo além da litografia.
Para Samsung e SK hynix. A corrida de execução tem três pontos de verificação: (1) se a instalação de equipamento na Yongin Y1 avança conforme o cronograma da sala limpa de fevereiro de 2027 sem atrasos de infraestrutura; (2) se os pedidos de ferramentas da Samsung para a P5 surgem com datas de entrega compatíveis com sua meta de 2028; (3) se as medidas adicionais de capacidade da ASML, prometidas para 2028 e além, chegam a tempo de importar para as fabs que agora estão sendo aceleradas. Os vencedores deste ciclo serão decididos menos por quem previu a demanda corretamente do que por quem converteu previsões em ferramentas instaladas primeiro.
Nota: Os números provenientes de divulgações de empresas e demonstrações de resultados são citados conforme reportados; estimativas do setor (como custos de construção por fab) são rotuladas como tais e os números reais podem diferir.
| Item | Detalhe |
|---|---|
| Plano de capacidade da ASML | Produção de EUV de baixo NA e DUV de imersão: +~30% em 2027 e +~30% em 2028 — ainda abaixo da demanda |
| Prazo de entrega de equipamentos | De 18 meses a 2 anos do pedido à entrega; o EUV fica na ponta longa |
| Entregas de EUV da ASML (imprensa) | Mais de 60 sistemas em 2026 e ~80 em 2027 |
| SK hynix Yongin Y1 | Primeira sala limpa em fevereiro de 2027, 3 meses antes; produção prevista para outubro de 2027 |
| Compra de EUV da SK hynix (divulgada) | 11,95 trilhões de wones (~US$ 8 bilhões), entrega até dezembro de 2027 |
| Samsung P5 Fab 2 | Construção antecipada para o segundo semestre de 2026; P5 Fab 1 mira operação em 2028 |
FAQ
Q1. Por que o equipamento —e não o capital ou o terreno— é o gargalo para a expansão da Samsung e da SK hynix? Ambas as empresas garantiram terreno e estão gastando em níveis recordes, mas os sistemas de litografia EUV vêm de um único fornecedor, a ASML, que afirmou que seus aumentos de capacidade planejados de ~30% tanto em 2027 quanto em 2028 não atenderão à demanda dos clientes. Prazos de entrega de equipamento de 18 meses a dois anos significam que os cronogramas atuais das fabs dependem de pedidos de ferramentas feitos com anos de antecedência.
Q2. O que a SK hynix realmente acelerou em Yongin? A SK hynix antecipou a abertura da primeira sala limpa de sua fab Y1 em Yongin para fevereiro de 2027, três meses antes do plano original de maio, com a produção prevista para outubro de 2027. Uma sala limpa mais cedo significa que a instalação de equipamento e o ajuste de processo podem começar antes —compra margem de execução, não produção instantânea.
Q3. Qual é o tamanho da compra de EUV da SK hynix junto à ASML? A SK hynix divulgou uma compra de scanners EUV no valor de 11.95 trilhões de wons (cerca de 8 bilhões de dólares) com entrega até dezembro de 2027. É um dos exemplos mais claros de um fabricante de chips transformando um plano de expansão em um direito contratado sobre equipamento escasso.
Q4. A escassez da ASML significa que a capacidade anunciada para 2028–2029 não se materializará? Não por completo —mas significa que a capacidade anunciada e a capacidade entregável irão divergir. Fabs com equipamento contratado e salas limpas prontas aumentarão a produção perto do cronograma; fabs que ainda aguardam alocações de ferramentas atrasarão. Essa divergência, e não os anúncios de manchete, determinará a oferta real de memória em 2028–2029.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


