VLSI Korea
CPUs até 20% mais caras: a cadeia de repasse de custos dos semicondutores em 2027
CPUs até 20% mais caras, DRAM 4,4x mais cara e wafers da TSMC com alta em 2027: como o aumento de custos viaja da litografia EUV até o preço do seu notebook.


CPUs até 20% mais caras: a cadeia de repasse de custos dos semicondutores em 2027
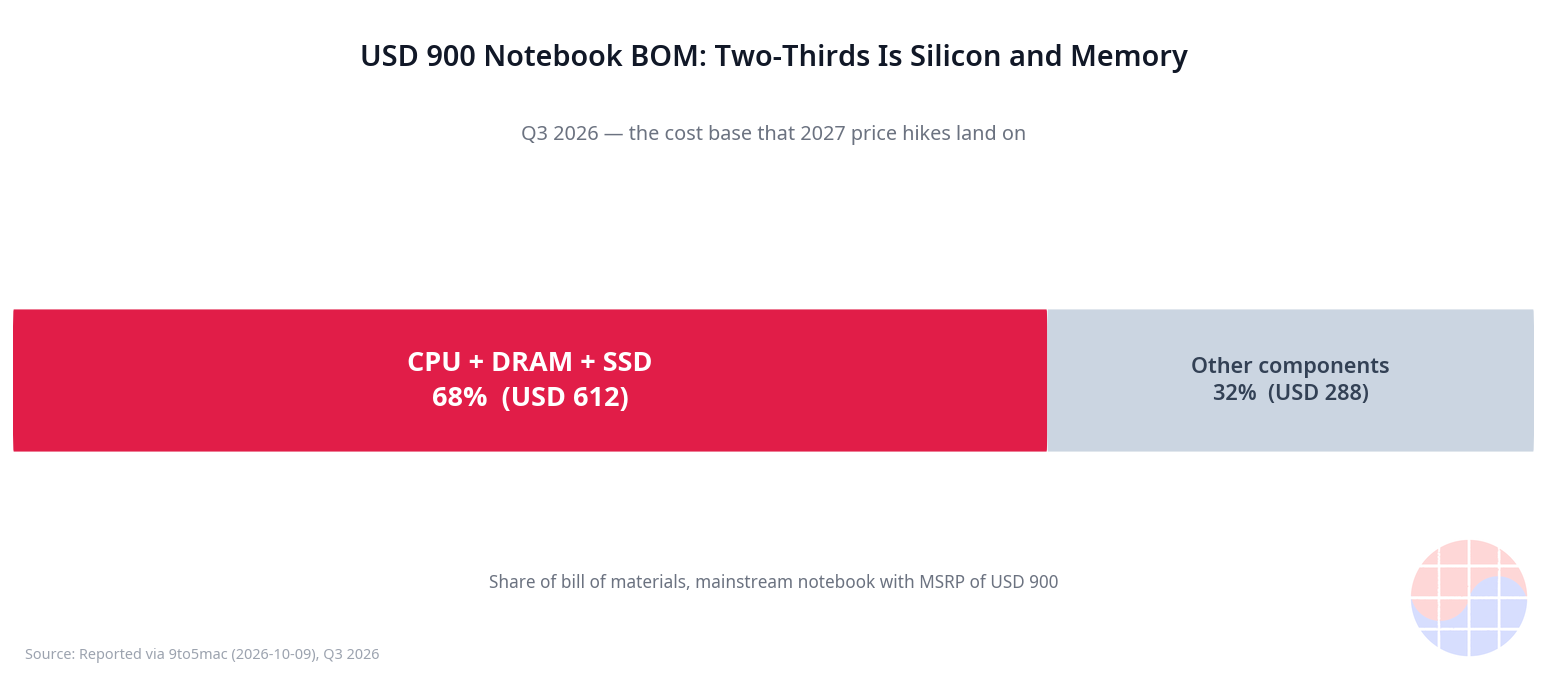
Resumo AEO: Segundo relatos de outubro de 2026 da imprensa taiwanesa da cadeia de suprimentos, a Intel subirá suas CPUs em até 20%, a Qualcomm aplicará +10% nos Snapdragon X e a AMD prepara ajustes em Ryzen/EPYC (nada confirmado oficialmente). Por trás há uma cadeia de repasse de custos: wafers da TSMC +3~10% em 2027, peças EUV/DUV da ASML +10%, DRAM por contrato 4,4x no ano e NAND ~9x. Para um notebook de US$ 900, CPU + DRAM + SSD já são 68% do BOM: em 2027 as marcas terão de subir preços, absorver margem ou cortar especificações.
O resumo de 30 segundos
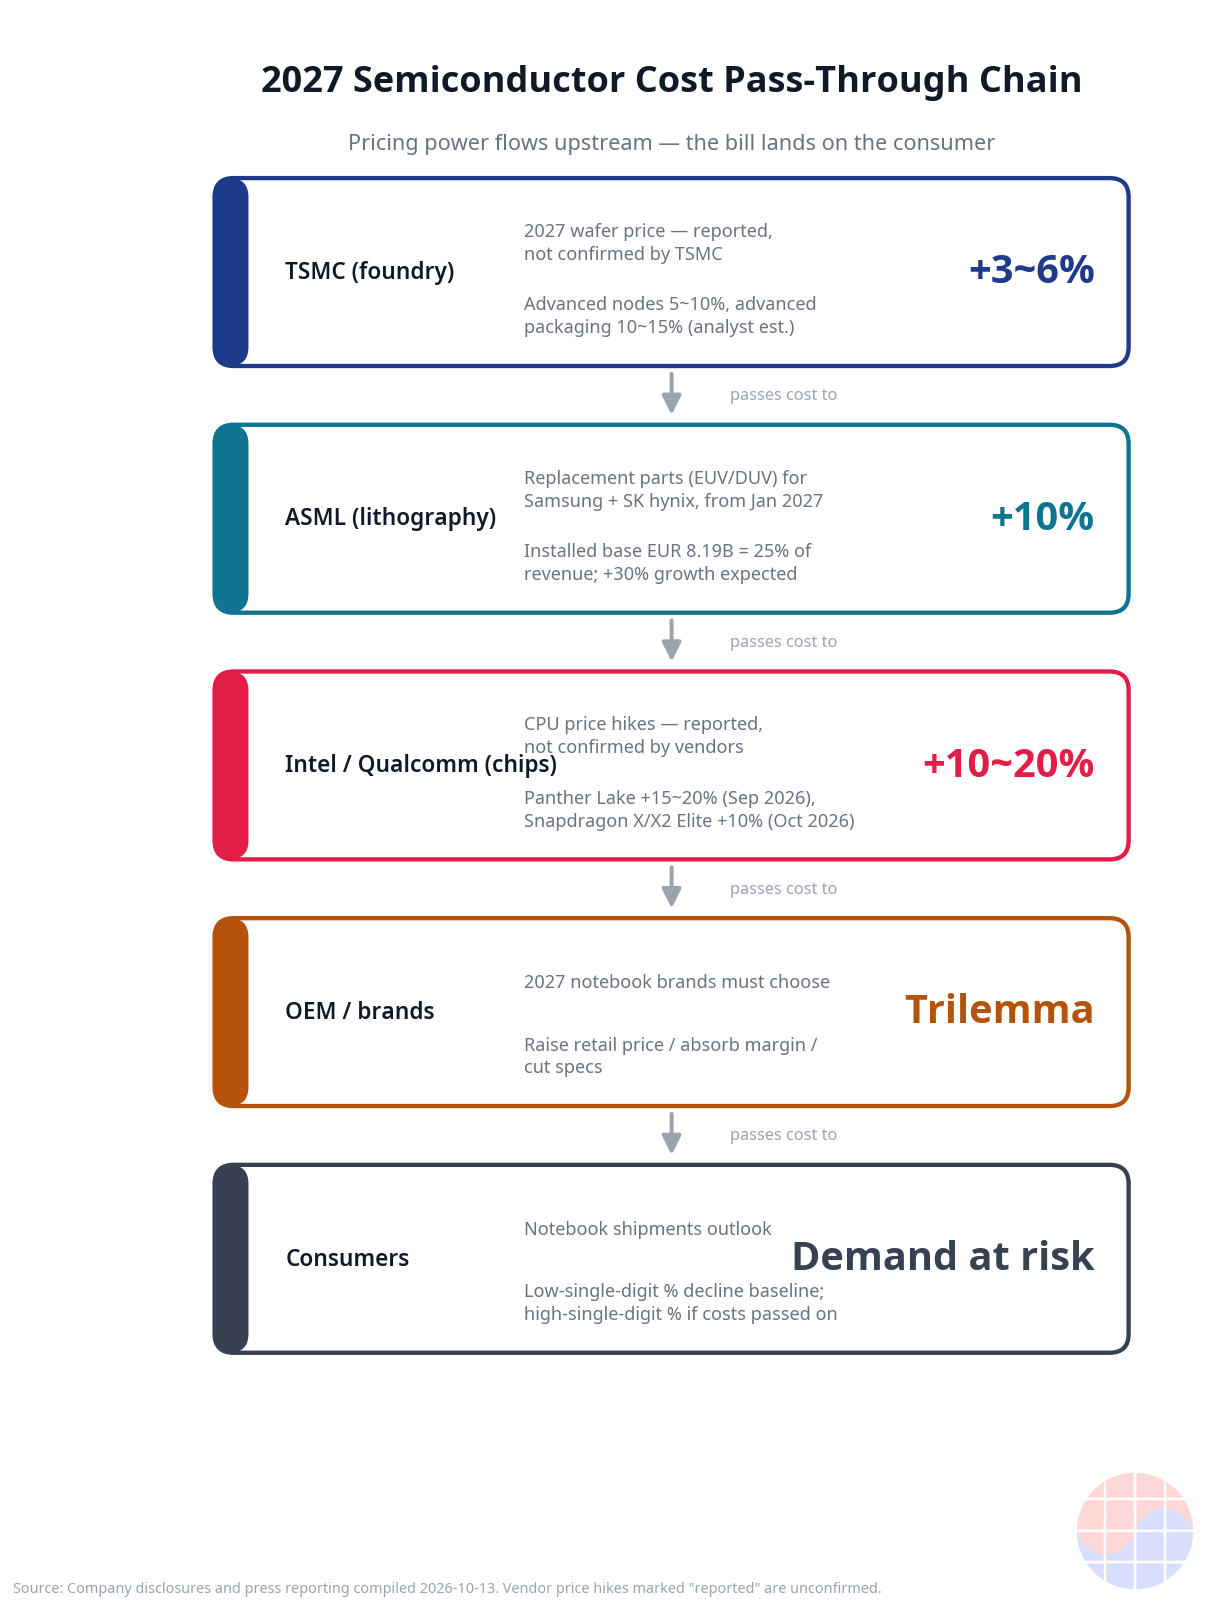
- Os preços de CPU sobem em cadeia: Intel (relatos: Panther Lake +15~20%, Meteor Lake/Arrow Lake +5~10%, Alder Lake/Twin Lake +10~20% desde setembro de 2026), Qualcomm Snapdragon X/X2 Elite (+10% desde outubro de 2026) e AMD (ajustes em preparação, magnitude não confirmada). Terceira alta da Intel desde o fim de 2025.
- A origem está rio acima: a TSMC não confirmou nada, mas os relatos situam sua alta de wafers de 2027 em 3~6% no geral, 5~10% nos nós avançados, 10~15% no encapsulamento avançado e +6~8% adicionais para o 2nm no primeiro trimestre.
- ASML, vencedora contracíclica: +10% em peças de reposição EUV/DUV para Samsung e SK hynix desde janeiro de 2027. Sua base instalada já gera ~€8,19 bilhões (25% dos €32,67 bilhões de 2025), com +30% esperados neste ano.
- A memória é o multiplicador: DRAM por contrato ~US$ 25 em agosto de 2026 (4,4x no ano), DRAM spot de US$ 42,50 por chip DDR4 de 8Gb em 10 de agosto, NAND ~US$ 30,50 (~9x no ano). A Micron já vendeu 75% de seu suprimento de 2027.
- O consumidor pagará a conta: num notebook de US$ 900, CPU + DRAM + SSD já são 68% do BOM. Embarques em 2027: queda de um dígito baixo se as marcas absorverem custos, de um dígito alto se repassarem.
Contexto: da abundância ao encarecimento encadeado
Durante anos, a narrativa da indústria foi a deflação tecnológica: mais transistores por dólar a cada nó e memória quase commoditizada em queda. Esse ciclo se rompeu. A demanda por IA tensionou todos os elos ao mesmo tempo, com altas sincronizadas da máquina de litografia ao chip final.
A faísca mais recente chegou em outubro de 2026, quando a imprensa taiwanesa da cadeia de suprimentos (Commercial Times) relatou uma onda de aumentos de preço de CPUs, repercutida por veículos secundários como Wccftech, VideoCardz e Gadgets360 (Source · Source · Source). Nenhuma das empresas — Intel, Qualcomm ou AMD — confirmou nada oficialmente: são relatos da cadeia de suprimentos, não anúncios corporativos. Mas o padrão é coerente com o que acontece rio acima.
Business Deep Dive: a cadeia de repasse, elo por elo
A melhor forma de entender o que está acontecendo é percorrer a cadeia para frente, do equipamento de litografia até a prateleira da loja. Cada elo adiciona seu próprio encarecimento, e quase nenhum consegue absorvê-lo em silêncio.
Elo 1: ASML e o negócio da base instalada
A ASML aplica +10% nas peças de reposição EUV/DUV destinadas à Samsung e à SK hynix, com entregas a partir de janeiro de 2027. Segundo os relatos, as consultas começaram em setembro e ambas as fabricantes coreanas aceitaram as novas condições (Source · Source). O detalhe estratégico está na assimetria: a TSMC, segundo os relatos, se opôs ou pressionou contra a alta de preços dos equipamentos. Quem controla os nós de vanguarda pode resistir; quem precisa espremer sua base instalada, menos (Source).
A base instalada da ASML (serviço, peças de reposição, upgrades) gerou cerca de €8,19 bilhões em 2025 — 25% dos seus €32,67 bilhões totais —, com crescimento esperado de 30% neste ano: o negócio contracíclico por excelência. Quando as fabs não compram máquinas novas, espremem as existentes e cada hora de ferramenta fica mais cara. O +10% em equipamentos DUV para clientes chineses anunciado em julho confirma que a estratégia é global.

Elo 2: TSMC e o wafer de 2027
A TSMC não confirmou nada oficialmente, mas as estimativas convergem: 3~6% no geral para 2027 segundo a mídia taiwanesa; analistas: 5~10% nos nós avançados, 10~15% no encapsulamento avançado, 3~5% nos nós maduros (Yuanta: até 5%); e +6~8% adicionais para o 2nm no primeiro trimestre de 2027 segundo a SemiMedia (Source · Source). A receita do terceiro trimestre da TSMC saltou 51% no ano impulsionada pelos chips de IA, o que lhe dá o poder de precificação mais sólido da indústria.
Um +5~10% no wafer não se traduz linearmente no preço do chip — yield, tamanho do die e mix de produtos amortecem o golpe —, mas fixa um piso: nenhum cliente de foundry verá seus custos de silício caírem em 2027.
Elo 3: CPU — a terceira alta da Intel desde 2025
É aqui que a cadeia se torna visível para o comprador de PC. Segundo os relatos: Panther Lake +15~20% (em vigor desde 1º de setembro de 2026), Meteor Lake/Arrow Lake +5~10%, Alder Lake/Twin Lake +10~20%; Qualcomm Snapdragon X/X2 Elite +10% desde 1º de outubro de 2026; AMD prepararia ajustes para parte de seus Ryzen e EPYC (magnitude, escopo e calendário não confirmados) (Source).
A Intel acumula três altas de preço desde o fim de 2025: já não é um ajuste pontual por um nó caro, e sim uma estratégia sustentada de recuperação de margem.
Elo 4: a memória, o multiplicador silencioso
Um chip DRAM básico rondava US$ 25 em agosto de 2026 no preço de contrato: 4,4 vezes o nível de um ano atrás. O mercado spot chegou a US$ 42,50 por um chip DDR4 de 8Gb em 10 de agosto de 2026 — convém não misturar os dois mercados: o spot reflete o pânico de curto prazo (Source). A DRAM DDR4 de 4GB por contrato já havia mais do que quadruplicado no ano em janeiro de 2026, e a flash NAND ronda US$ 30,50 por chip (~9 vezes mais no ano) (Source).
A perspectiva para 2027 não alivia: espera-se que a oferta de DRAM "continue provavelmente apertada" ao longo de 2027, enquanto as restrições de NAND se aliviariam no segundo semestre com nova capacidade. A Micron já vendeu 75% de seu suprimento de memória de 2027 e antecipa aumentos moderados de preço ao longo de seu ano fiscal de 2027 (Source).
O ponto de ruptura: o BOM do notebook de US$ 900
Tudo converge num número demolidor: para um notebook convencional de US$ 900, CPU + DRAM + SSD representavam 68% do BOM no terceiro trimestre de 2026 (Source). Quando dois terços do custo do seu produto estão em três componentes que sobem de 10% a 400% ao mesmo tempo, a matemática não deixa escapatória.

As marcas enfrentam um trilema em 2027: subir o preço final (arriscando uma demanda mais fraca), absorver o golpe na margem, ou cortar especificações (menos memória, SSDs menores, chassi mais barato). Os cenários de embarques quantificam: queda de um dígito baixo como caso base, que vira um dígito alto se os custos forem repassados integralmente ao consumidor (Source).
A isso se soma a geografia: a China concentrava 76% da produção mundial de notebooks em 2025, 79% em 2026 e a previsão é de mais de 80% em 2027. A pressão tarifária é o motor de fundo, e alguns fabricantes podem devolver parte da produção à China se as tarifas não continuarem subindo (Source).
Posicionamento competitivo e opções estratégicas
Quem ganha e quem perde nesse repasse?
- Vencedores rio acima com poder de precificação: ASML (monopólio prático em EUV, base instalada +30%), TSMC (demanda de IA transbordando, receita +51% no ano) e as fabricantes de memória — Samsung e SK hynix aceitaram a alta da ASML justamente porque seus preços de venda de DRAM/NAND estão em máximas.
- Pressionados no meio: os projetistas fabless e os IDMs de CPU. A Intel tenta recuperar margem com sua terceira alta desde 2025; a Qualcomm repassa o custo dos wafers aos seus Snapdragon; a AMD observa e calibra. Todos dependem da TSMC, de modo que sua margem de manobra é limitada.
- Encurralados rio abaixo: as marcas de notebooks e os ODMs. Sem poder de precificação diante do consumidor nem diante de seus fornecedores, sua única alavanca real é o mix de produtos: empurrar configurações premium, onde a margem absoluta absorve melhor a alta.
As opções estratégicas para uma marca de PC em 2027 são, na prática, três: (1) repassar e segmentar — subir preços, mas concentrar-se nas faixas altas, onde o consumidor é menos elástico; (2) absorver e ganhar participação — sacrificar margem no curto prazo para deslocar concorrentes mais fracos, jogada que só marcas com balanço sólido podem bancar; (3) redesenhar o BOM — cortar memória, armazenamento ou materiais, arriscando a percepção de valor. Nenhuma é indolor; a terceira é a mais perigosa no longo prazo porque corrói a marca.
A visão de Chase: o ângulo coreano
Há uma leitura coreana dessa história que as análises ocidentais costumam ignorar. A Coreia do Sul é o único país que joga nos dois lados da cadeia de repasse ao mesmo tempo: Samsung e SK hynix são as grandes beneficiadas da crise da memória (suas divisões de DRAM/NAND vivem um dos melhores momentos de preço da década), mas ao mesmo tempo foram as que aceitaram sem resistir a alta de 10% da ASML em peças de reposição. É uma transferência de renda dentro do próprio ecossistema coreano: parte do superávit da memória flui de volta ao fornecedor holandês de litografia.
O contraste com a TSMC é instrutivo. A foundry taiwanesa pôde — segundo os relatos — resistir à ASML porque sua posição em nós de vanguarda lhe dá uma alternativa crível: ninguém mais consegue fabricar aqueles chips, de modo que a ASML precisa da TSMC tanto quanto a TSMC precisa de suas máquinas. A Samsung Foundry, em plena luta para recuperar participação em nós avançados, não tem essa carta. A lição de MBA é clássica: o poder de barganha não vem do tamanho, e sim da falta de alternativas da contraparte.
Implicações
Para investidores: - Sobreponderar o poder de precificação rio acima: ASML (base instalada +30%, monopólio EUV), TSMC (demanda de IA, wafers 5~10% mais caros em nós avançados) e memória (Samsung, SK hynix, Micron com 75% de 2027 já vendido). São os elos que capturam a renda. - Cautela com marcas de PC e ODMs: o trilema preço/margem/especificações de 2027 comprime resultados; os embarques podem cair até um dígito alto se o repasse for total. - Monitorar o spot de DRAM como indicador antecedente: o pico de US$ 42,50 em 10 de agosto de 2026 marcou o pânico; a convergência entre spot e contrato antecipará o teto do ciclo.
Para gestores: - Garantir suprimento de memória já: com 75% do suprimento da Micron para 2027 vendido e a DRAM apertada o ano todo, contratos de longo prazo assinados agora valerão ouro no segundo semestre. - Revisar a arquitetura de preços: se CPU + DRAM + SSD são 68% do BOM, a estratégia de preços deve ser construída de baixo para cima a partir desses três componentes. - A negociação com fornecedores de equipamentos é estrutural, não tática: a assimetria TSMC/Samsung diante da ASML demonstra que o poder de barganha se constrói com alternativas críveis, não com pechincha anual.
Perguntas frequentes
Os preços dos notebooks vão subir em 2027? Tudo indica que sim, em algum grau. Com CPUs até 20% mais caras, DRAM por contrato 4,4 vezes acima do ano anterior e NAND cerca de 9 vezes mais cara, os três componentes que representam 68% do BOM de um notebook de US$ 900 estão em máximas simultâneas. As marcas terão de subir preços, cortar especificações ou sacrificar margem; a combinação mais provável é um pouco de cada, com altas visíveis sobretudo nas faixas médias.
Por que os preços das CPUs estão subindo agora? Por um repasse de custos vindo de rio acima: os wafers da TSMC podem ficar de 3% a 10% mais caros em 2027 segundo diferentes estimativas, a ASML aplica +10% em peças de reposição de litografia, e a demanda por IA mantém a capacidade no limite. A Intel acumula três altas desde o fim de 2025, a Qualcomm aplica +10% em seus Snapdragon X desde outubro de 2026 e a AMD prepara ajustes. Nenhuma empresa confirmou oficialmente: são relatos da cadeia de suprimentos.
Quem se beneficia dessa onda de altas? Os elos com poder de precificação: ASML (seu negócio de base instalada cresce 30% esperados), TSMC (receita do terceiro trimestre +51% no ano com a IA) e as fabricantes de memória, com Samsung, SK hynix e Micron vendendo a preços máximos plurianuais — a Micron já colocou 75% de seu suprimento de 2027. Os perdedores são as marcas de PC e os ODMs, encurralados entre fornecedores caros e consumidores sensíveis a preço.
Vale a pena comprar um notebook agora ou esperar 2027? Se você precisa de um equipamento, comprar antes que o repasse integral chegue ao preço final — provavelmente durante a primeira metade de 2027 — parece prudente: a DRAM seguirá apertada o ano todo de 2027 e as altas de CPU já vigoram desde setembro/outubro de 2026. Só faria sentido esperar se você busca faixas muito básicas, onde cortes de especificações podem baratear artificialmente alguns modelos, ou se a demanda enfraquecer tanto que as marcas sejam obrigadas a fazer promoções.
Leituras recomendadas
Poucos livros explicam melhor do que Chip War, de Chris Miller, como o chip passou de componente a arma geoeconômica do século. Ver na Amazon. Compras feitas por este link podem gerar uma comissão.
Para aprofundar: - O modelo de negócio de base instalada dos fabricantes de equipamentos de litografia e por que ele é contracíclico. - Preços de contrato vs. preços spot no mercado de memória: qual antecipa melhor os tetos de ciclo. - Gestão do BOM em eletrônicos de consumo quando os três componentes principais sobem ao mesmo tempo.
Aviso: este artigo baseia-se em relatos da imprensa da cadeia de suprimentos e estimativas de analistas; nenhuma das empresas mencionadas confirmou oficialmente as altas de preço descritas.