 VLSI Korea
DRAM 4F² da CXMT: a China pode quebrar o oligopólio da memória?
A CXMT anunciou avanços na DRAM 4F² e o KOSPI caiu 5,5 %. Sua participação saltou de 4 % para 10 % em um ano. Mas o mercado confundiu um anúncio com um choque de oferta. Três barreiras — rendimento, certificação de servidores e volume — separam a manchete do poder de precificação do oligopólio.


Resumo de 30 segundos: Em 10 de outubro, a fabricante chinesa de memórias CXMT anunciou progresso importante em DRAM 4F² — uma arquitetura de célula que reduz a área da célula em cerca de um terço e pode elevar a densidade em 30–50 %. Três dias depois, o KOSPI caiu 5,46 %, com a Samsung recuando 7,4 % e a SK hynix 10,1 %. O mercado precificou o anúncio como um choque de oferta. Não é — ainda não. O fosso do oligopólio da memória não é uma lacuna tecnológica, mas uma tripla barreira de rendimento (yield) × qualificação de OEMs de servidores × escala. A CXMT é real (10 % da receita global de DRAM, ante 4 % há um ano), mas sua ameaça só se converte em poder de precificação depois de passar por três portões: estabilização do rendimento (yield), um ciclo de qualificação de servidores de 12 a 18 meses e volume. Até lá, os incumbentes vivem uma janela histórica de aperto que se estende até 2027. A pergunta certa não é se a China quebra o oligopólio, mas quando — e quanto do prêmio do oligopólio pagar por isso hoje.
Contexto
A memória é o mercado importante de semicondutores mais concentrado do mundo. Três empresas — Samsung, SK hynix e Micron — controlam cerca de 90 % da receita de DRAM há mais de uma década. A última concorrente a cair foi a turma do "crash da DRAM de 2019", não uma nova entrante: o ciclo clássico do setor de sobreinvestimento, colapso de preços e consolidação (Elpida, Qimonda) ensinou a todos que sobreviver em DRAM significa sobreviver ao ciclo de baixa, e só a escala permite isso.
Esse equilíbrio começou a rachar em 2026. A expansão da IA transformou a DRAM convencional — a metade "chata" da memória — em um produto em escassez: os servidores de IA deslocam a capacidade de wafers, e os preços de contrato vêm saltando dois dígitos por trimestre. Neste mercado mais apertado em 15 anos entrou um novo tipo de desafiante: a ChangXin Memory Technologies (CXMT), de Hefei, na China, que em 27 de julho de 2026 realizou o maior IPO chinês em anos no STAR Market de Xangai — ações subindo 466 % no primeiro dia, um valor de mercado de cerca de USD 488 bilhões que brevemente a tornou a empresa listada mais valiosa da China. (Source: Reuters)
O momento da CXMT foi perfeito: estreou em pleno superciclo com um cofre de guerra. Seu IPO de julho levantou cerca de USD 8,6 bilhões com sobresubscrição de 212 vezes, com metade de uma colocação adicional destinada a um programa de recuperação em HBM. Só no primeiro semestre de 2026, o fluxo de caixa operacional atingiu cerca de 131 bilhões de yuans (USD ~19,6 bilhões). (Source: BigGo Finance)
Em 10 de outubro, na Conferência de Circuitos Integrados e Chiplets de Xangai, o presidente da CXMT, Cao Kanyu, anunciou "progresso importante" no programa de DRAM 4F² da empresa — e um plano de introduzir produtos de memória DDR5 RDIMM para servidores baseados na tecnologia até o fim de 2026. O mercado fez o resto: em 13 de outubro, o KOSPI caiu 5,46 % (intradia −7,4 %, rompendo abaixo de 6.000 pela primeira vez desde julho), a Samsung caiu 7,39 %, a SK hynix 10,09 %, e a Micron perdeu cerca de 4,5 % no pregão americano. (Source: The Korea Herald via ForkLog)
Análise de negócios em profundidade
1. O oligopólio, em uma tabela
Isto é o que a CXMT está atacando — o poço de lucros mais concentrado dos semicondutores:
| Fabricante | Participação na receita de DRAM T2 2026 | Posição |
|---|---|---|
| Samsung | 39% | Líder, HBM + DRAM convencional |
| SK hynix | 26% | Líder de HBM para aceleradores de IA |
| Micron | 25% | 2027 vendido, poder de precificação |
| CXMT | 10% | Ante 4% um ano antes |
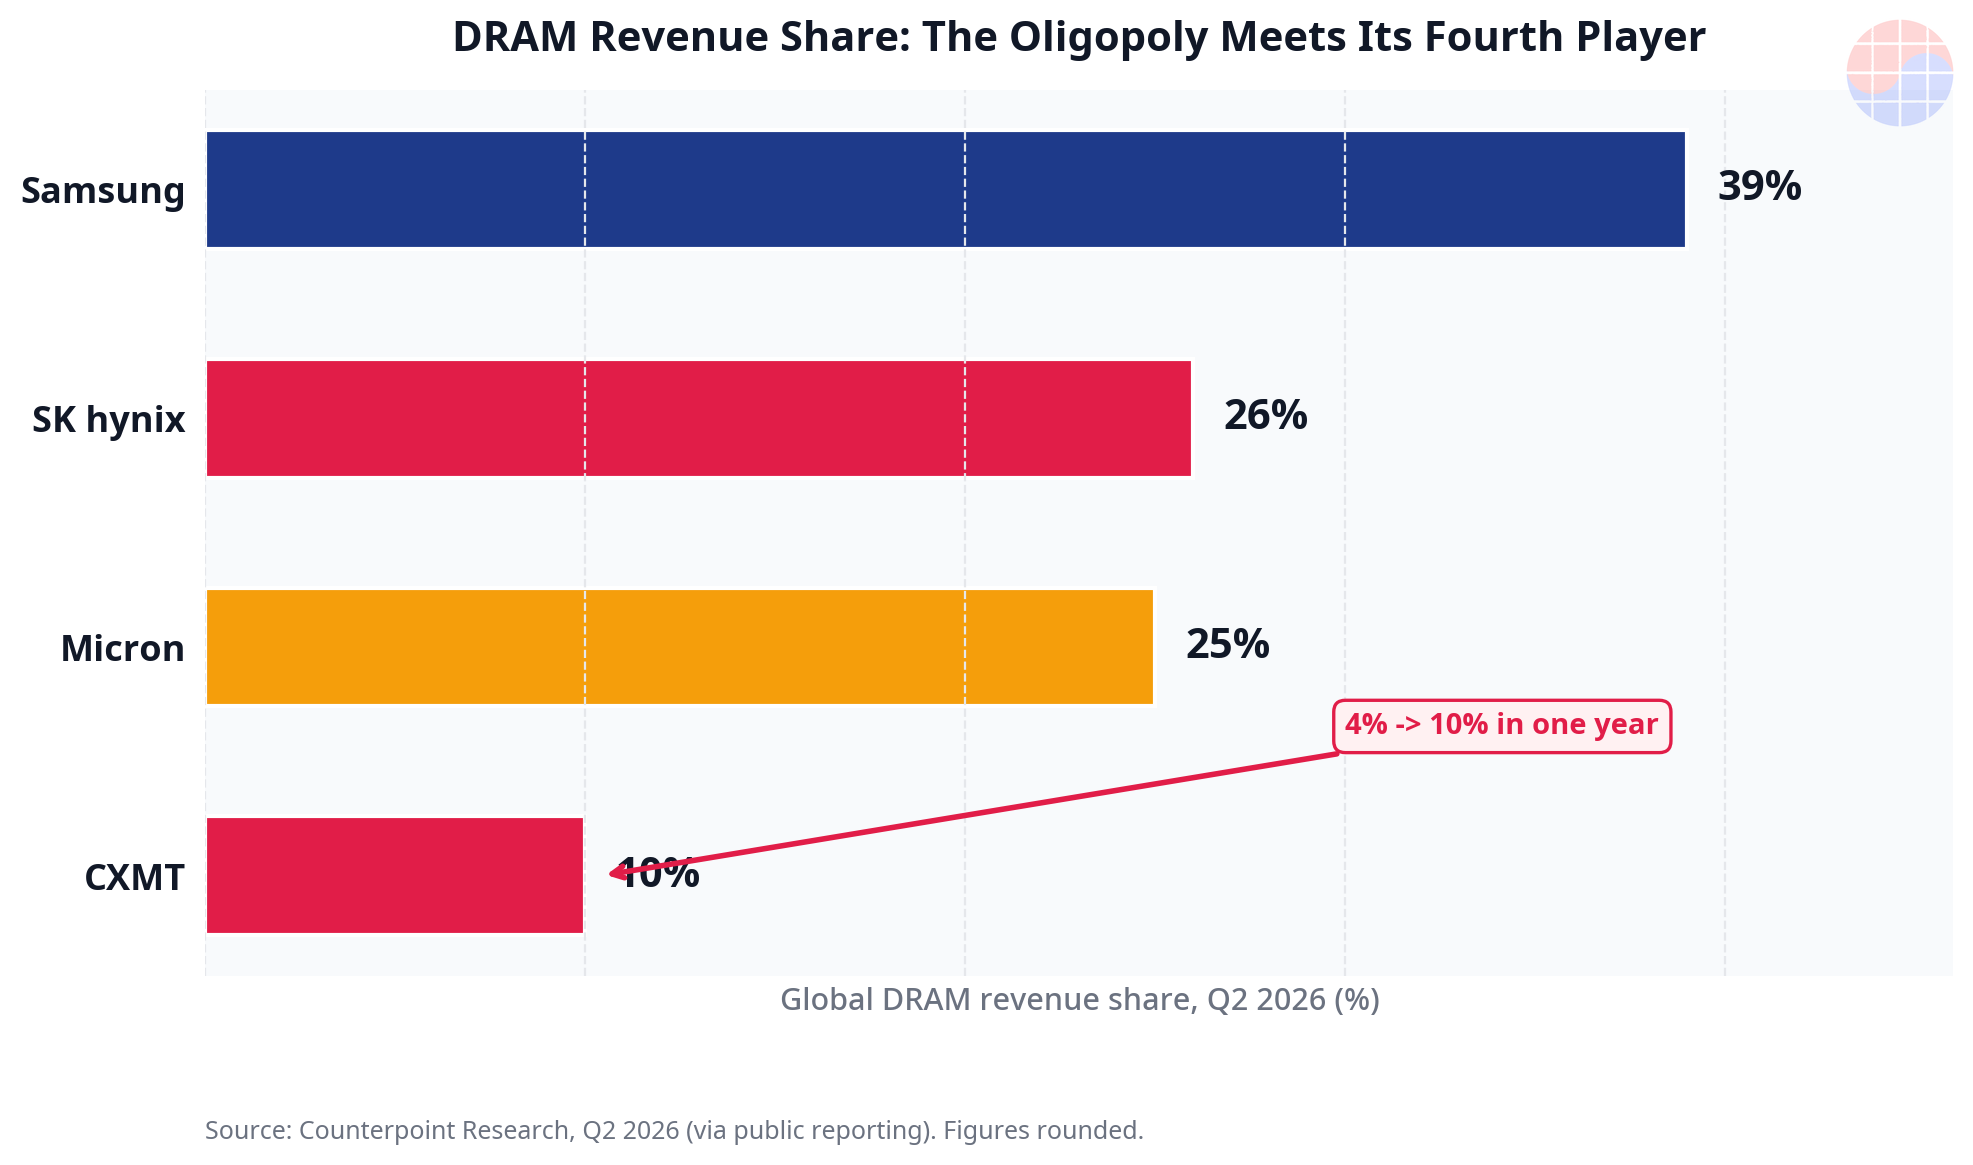
Fonte: Counterpoint Research via reportagens públicas (TechNode via TechAIWire, Global Times). Números arredondados.
Três anos atrás, a CXMT tinha menos de 1 % do mercado. Agora é o quarto player, e analistas da Nomura projetaram que sua participação pode chegar a ~18 % em 2028 com as contínuas adições de capacidade — três fabs de DRAM de 300 mm já operando em Hefei e Pequim (~300.000 wpm hoje, meta de 350.000–375.000 até o fim do ano), mais ~50.000 wpm de capacidade focada em HBM, com mais duas fabs em construção em Xangai e Hefei. (Source: Wccftech, DigitalToday)
2. A matemática de densidade do 4F² — por que a ameaça é real
O rótulo "4F²" descreve a área da célula de memória: cada célula ocupa quatro vezes o quadrado do tamanho mínimo de característica (F), contra seis vezes na DRAM 6F² dominante hoje. Passar de 6F² para 4F² reduz a área de uma célula em cerca de um terço no mesmo tamanho de característica, traduzindo-se em um ganho de densidade declarado de 30–50 % — mais bits por wafer, menor custo por bit se o rendimento (yield) se sustentar. (Source: Teknalyze, InsiderFinance)
Duas afirmações técnicas importam:
- Transistor Vertical Surrounding Gate (VSG) de desenvolvimento próprio. O 4F² exige um transistor de canal vertical para vencer o vazamento e os efeitos de canal curto à medida que a célula encolhe. A CXMT diz que o projeto é próprio, com mais de 300 famílias de patentes publicadas em torno da arquitetura. A empresa publicou pela primeira vez sobre 4F² em 2021, então se trata de um arco de P&D de cinco anos, não de uma invenção de comunicado de imprensa. (Source: InsiderFinance, Wccftech)
- Processo G5 em 11,95 nm, em produção em massa desde 20 de setembro. A CXMT afirma mais de 50 % de dies brutos por wafer em relação à geração anterior — uma afirmação de eficiência de fabricação que, se se sustentar em volume, ataca diretamente o custo por bit. Separadamente, a CXMT anunciou a produção de risco de HBM3E, com pequenas quantidades em qualificação em clientes nacionais de chips de IA. (Source: Eastern Herald)
A matemática da densidade é física. A economia da densidade é outra coisa — o que nos leva ao fosso.
3. O fosso triplo: rendimento (yield) × qualificação × escala
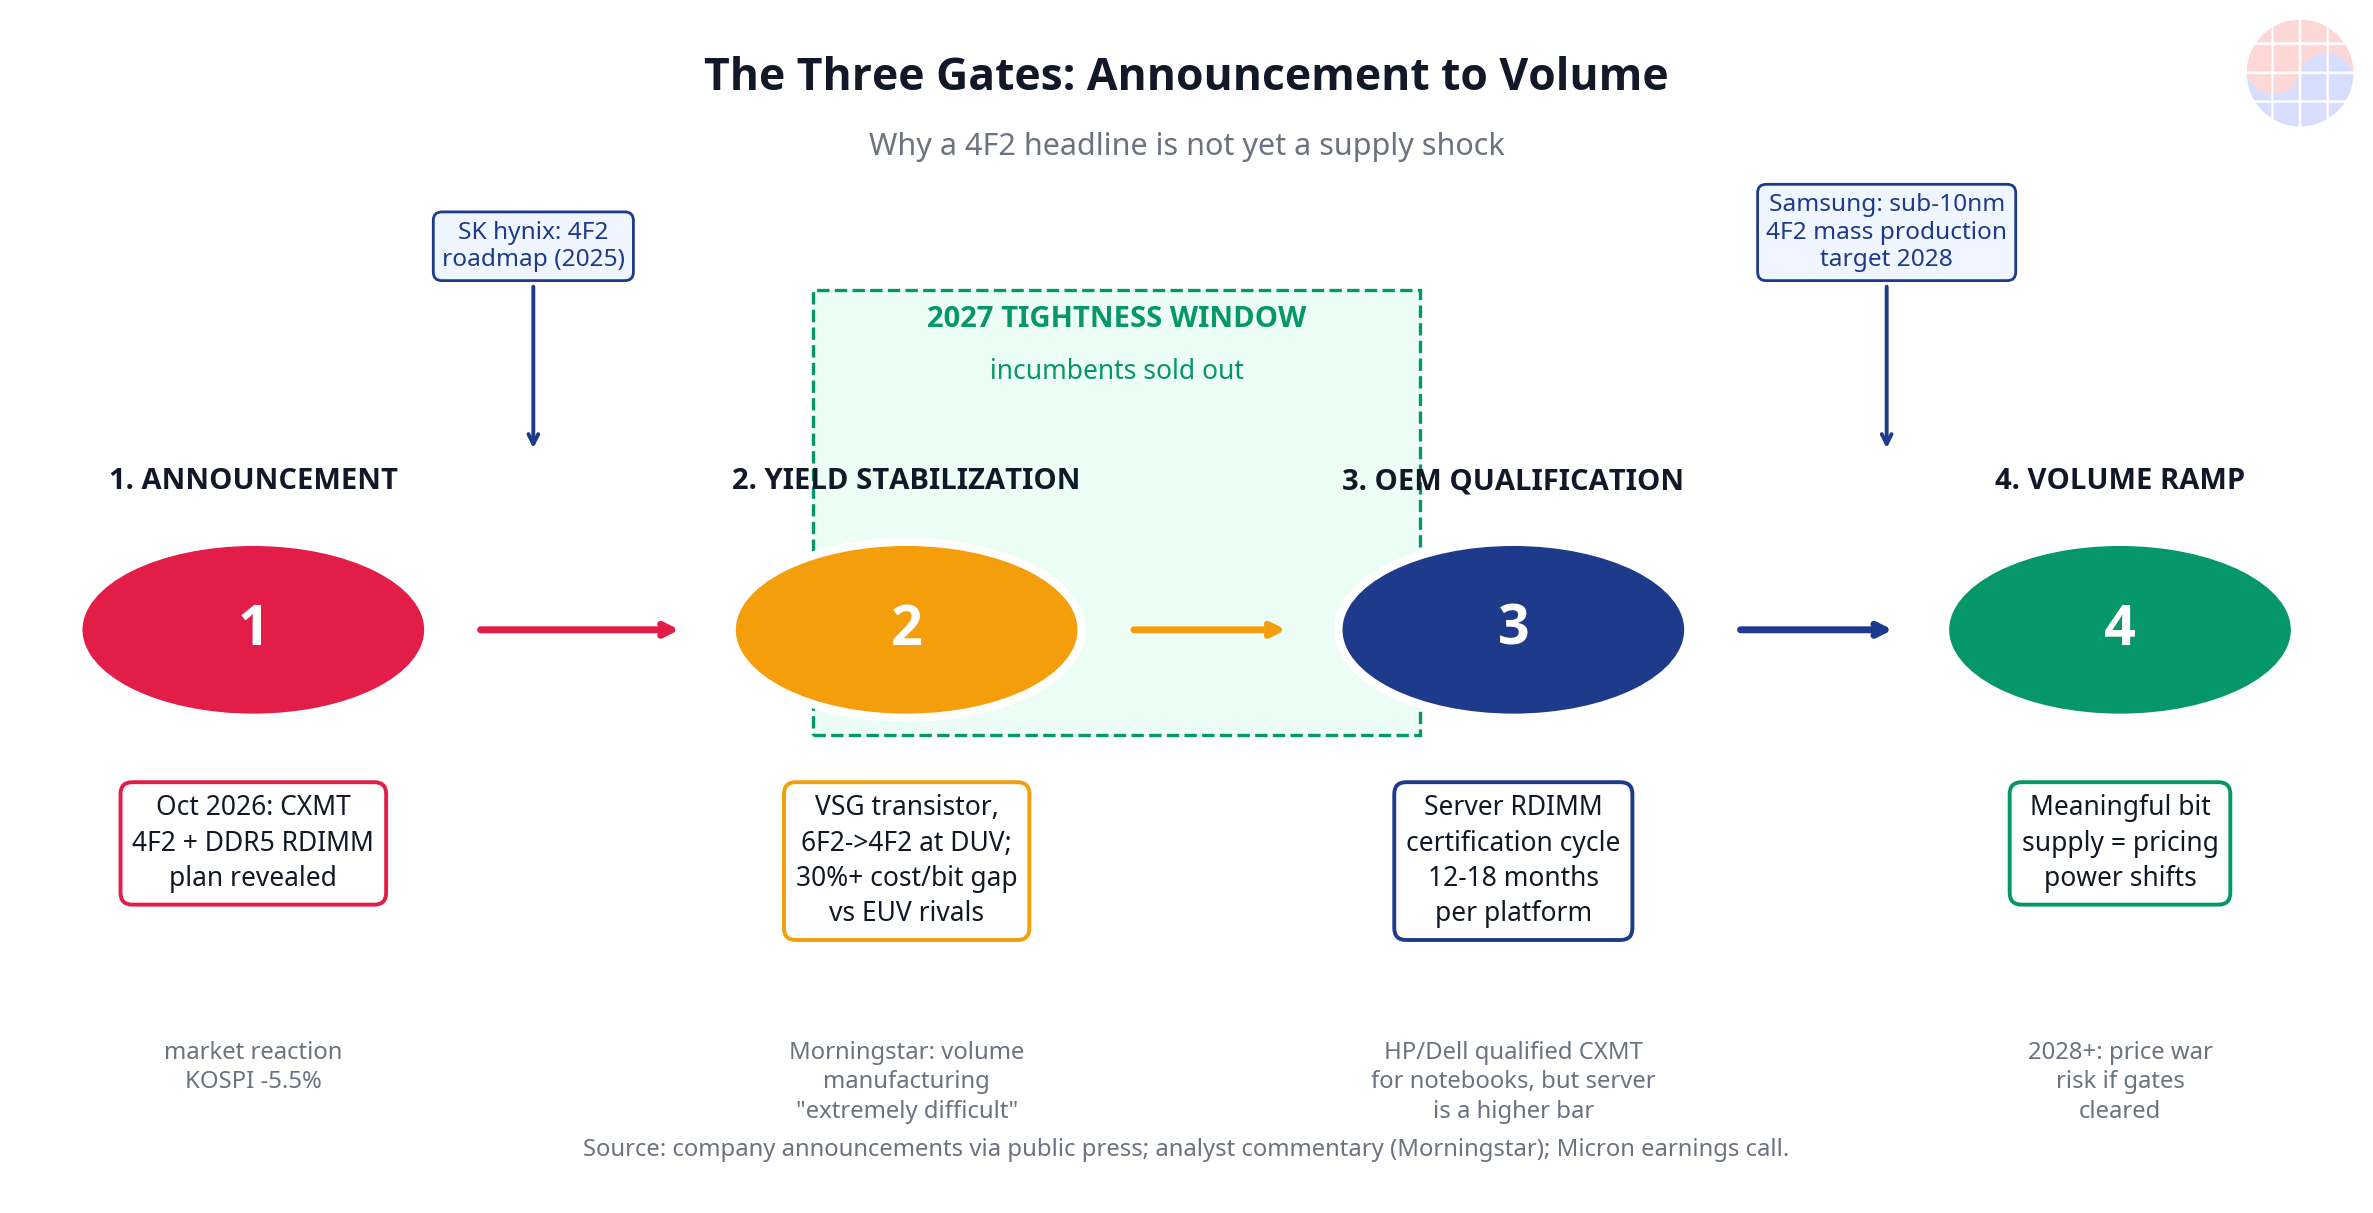
O mercado leu um anúncio de nível laboratorial como um evento de precificação. O negócio da memória tem três portões sequenciais entre "inventamos uma célula mais densa" e "ficamos com sua margem", e os três são visíveis em dados públicos:
Portão 1 — Estabilização do rendimento (yield). Uma célula 33 % menor não vale nada se as etapas adicionais de processo (a CXMT opera totalmente com multi-patterning DUV — ferramentas EUV estão bloqueadas para exportação à China desde 2019) devorarem o rendimento (yield). A analista da Morningstar Jing Jie Yu foi direta: levar o 4F² à fabricação em volume seria "extremamente difícil", com o rendimento (yield) consistente como problema central; custos de processo mais altos poderiam anular o ganho de densidade por completo. Uma análise de custos separada da Morningstar estima que o custo por bit da CXMT está mais de 30 % acima do da Samsung, SK hynix e Micron — uma lacuna estrutural que exige cerca de 30 % mais inícios de wafer para a mesma produção boa. Essa matemática é suportável nos preços inflados de DRAM de hoje; é brutal em um ciclo de baixa. (Source: TechAIWire, TechTimes)
Portão 2 — Qualificação de OEMs de servidores. O alvo da CXMT é a RDIMM para servidores, e a memória de servidor é o segmento de DRAM com a qualificação mais intensiva: um ciclo de certificação de 12 a 18 meses por plataforma, com testes de confiabilidade em nível de sistema que nenhum comunicado de imprensa pode encurtar. É aqui que o fosso morde mais forte — e vale notar o que a CXMT já conquistou na via mais fácil: HP e Dell qualificaram a DRAM da CXMT para notebooks, e Acer/Asus começaram a comprar memória chinesa, ainda que em volumes pequenos concentrados fora dos EUA. Notebooks são o portão zero; servidores são o portão dois. (Source: StartupFortune, InsiderFinance)
Portão 3 — Volume com rendimento (yield) econômico. Só quando os portões 1 e 2 são superados é que o fornecimento de bits da CXMT move a curva de preços. Até lá, sua participação de 10 % é esmagadoramente fornecimento doméstico chinês para smartphones e PCs — receita real, mas não fornecimento que define preços no mercado de servidores, onde o oligopólio ganha seu prêmio.
4. Os incumbentes não estão parados — e 2027 é o ano deles
Esta é a parte que a venda massiva de 13 de outubro ignorou. Dois fatos colidem:
- A corrida do 4F² é de toda a indústria. A SK hynix publicou um roteiro de P&D de 4F² em 2025. Reporta-se que a Samsung mira a produção em massa de DRAM sub-10 nm na arquitetura 4F² para 2028 — potencialmente atrás do cronograma declarado da CXMT, que é precisamente por que o mercado entrou em pânico. (Source: TradingKey)
- 2027 pertence aos incumbentes. O CEO da Micron, Sanjay Mehrotra, disse aos analistas que "uma grande parte" do volume de HBM da Micron para 2027 já está vendida a preços "muito mais altos que em 2026", e que o aperto do mercado está "assegurado além do calendário de 2027". Reportagens do setor indicam que Samsung, SK hynix e Micron venderam essencialmente toda a sua capacidade de DRAM e HBM para 2027. A Samsung acabou de guiar um terceiro trimestre recorde. As margens unitárias da DDR5 convencional agora ultrapassaram as margens de HBM — todo o poço de fornecimento de DRAM está esgotado, não apenas o canto da IA. (Source: TradingKey transcript, MomoView, TechAIWire)
Juntando tudo: entre agora e o momento em que a DRAM de servidor da CXMT passar pela qualificação (fim de 2027, no mais cedo, mais provavelmente 2028), o oligopólio desfruta de uma janela de preços protegida com carteiras de pedidos totalmente vendidas. O anúncio moveu a curva de oferta de 2028 em diante, não a curva de preços de 2027. O mercado vendeu os lucros de 2027 diante de uma manchete de 2028.
5. O manual do desafiante — e seus limites
A estratégia da CXMT é legível e racional:
- Usar o superciclo para financiar a recuperação. Os preços inflados de DRAM de 2026 mascaram a desvantagem de mais de 30 % da CXMT no custo por bit; a empresa está convertendo o fluxo de caixa de pico do ciclo (¥131 bilhões de fluxo de caixa operacional no 1º semestre de 2026) em fabs e P&D de HBM antes que o ciclo vire. (Source: BigGo Finance)
- Conquistar primeiro o mercado doméstico. A China foi ~25 % da demanda global de DRAM em 2025, mas produziu apenas ~30 % de suas próprias necessidades — os fabricantes chineses de dispositivos importam pesadamente. A CXMT está preenchendo essa lacuna com ventos políticos favoráveis (pressão por abastecimento doméstico) e uma estrutura de custos que funciona em casa. (Source: DigitalToday)
- Mirar a narrativa tecnológica nos servidores. 4F² + RDIMM é uma declaração de intenções voltada ao segmento de DRAM de maior valor — e à psicologia dos investidores, como 13 de outubro provou.
Os limites são igualmente legíveis: sem acesso a EUV, o roteiro de processo tem um teto (a geração G5 equivale aproximadamente aos nós classe 1Z dos incumbentes de 2018–19); o multi-patterning DUV agrava os erros de overlay e limita tanto o rendimento (yield) quanto a velocidade (a LPDDR6 da CXMT chega a 12,8 Gbps ante o teto JEDEC de 14,4 Gbps em processos rivais baseados em EUV); e a empresa não divulgou especificações detalhadas do 4F², nem números de rendimento (yield), nem uma data confirmada de lançamento do produto. (Source: AInvest, TechAIWire)
A opinião de Chase
O mercado confundiu anúncio com volume qualificado. Essa confusão é um sinal operável, e revela o modelo mental correto para cada futura manchete sobre a memória chinesa.
O fosso da memória nunca foi uma liderança tecnológica — é uma liderança de sistema operacional. A curva de aprendizado do rendimento (yield), a esteira da qualificação de servidores e a economia de escala de um ciclo de baixa formam uma barreira composta que nenhum anúncio de arquitetura supera sozinho. O 4F² da CXMT é engenharia genuinamente impressionante (um transistor VSG de desenvolvimento próprio com ferramental apenas DUV não é trivial), mas a engenharia e a economia se cruzam na linha do rendimento (yield), e a CXMT não mostrou seus números ali.
Este é o enquadramento MBA que importa: o prêmio do oligopólio é uma opção de tempo, não uma renda permanente. A direção está definida — de 4 % a 10 % de participação em um ano, mais de 300.000 wpm de capacidade, um valor de mercado de USD 488 bilhões financiando a recuperação. A velocidade é a variável. Os três portões lhe dão um relógio: evidência de rendimento (yield) (observe as divulgações de clientes e as afirmações de dies por wafer que sobrevivem a rampas de volume), qualificação de servidores (observe vitórias de design com OEMs nomeados, não "planos") e participação de bits no segmento de servidores (observe as divisões trimestrais da Counterpoint). Até que o portão 2 seja superado, as manchetes da CXMT são eventos de sentimento para as ações de memória, não eventos de lucros.
A ironia que a venda massiva ignorou: quanto mais apertado o mercado, mais rápido o desafiante consegue se autofinanciar. Os preços inflados de DRAM de hoje são simultaneamente as margens recorde do oligopólio e o orçamento de recuperação da CXMT. A janela de 2027 é quando os incumbentes recebem; a janela de 2028 em diante é quando chega a conta da construção de capacidade de hoje. O trimestre em que as manchetes de qualificação começarem a nomear OEMs é quando a opção do oligopólio começa a expirar.
Mais uma observação específica da Coreia: em 12 de outubro, os investidores estrangeiros foram vendedores líquidos de ações coreanas (mais de ₩200 bilhões no pregão principal) enquanto os investidores de varejo compraram a queda — o clássico padrão de transferência do medo que aparece toda vez que uma manchete de tecnologia chinesa atinge Seul. A Samsung agora é negociada a múltiplos de lucros futuros de um dígito enquanto guia lucros recordes. O "desconto China" está sendo aplicado às ações coreanas de memória mais rápido do que a curva física de oferta justifica. Essa lacuna — entre o relógio da manchete e o relógio da qualificação — é onde vive o erro de precificação.
Implicações
Para investidores — o enquadramento "anúncio vs volume qualificado". Trate cada manchete da CXMT com um filtro de três perguntas: (1) Há evidência de rendimento (yield) em volume? (2) Há uma qualificação de OEM de servidores nomeada? (3) A participação de bits do segmento de servidores está se movendo? Zero "sim" = evento de sentimento (desvaneça o pânico, como 13 de outubro ofereceu). Dois "sim" = reprecifique a curva de 2028. Três "sim" = o prêmio do oligopólio está expirando e a estrutura de custos, não a tecnologia, decide o vencedor. Cenários: Base (portões superados em 2028–29): os incumbentes mantêm o poder de preços de 2027; a CXMT toma participação de servidores de entrada com desconto; o ciclo de baixa de 2028 é mais profundo que a história. Otimista para incumbentes (rendimento (yield) estagna em DUV): o 4F² segue como história de laboratório; a onda de capacidade de 2028+ decepciona; o prêmio do oligopólio persiste até 2029. Pessimista (qualificação rápida + mandatos de servidores domésticos chineses): a CXMT captura mais de 15 % de participação em 2028 (a trajetória da Nomura), os preços de DRAM de servidor quebram primeiro na China, depois globalmente. O dimensionamento da posição deve seguir o relógio dos portões, não o relógio da manchete.
Para compradores de memória e OEMs. O planejamento de dupla fonte ficou mais barato de justificar: as qualificações de notebooks da CXMT (HP, Dell) provam que a empresa consegue superar barras comerciais de qualidade, e sua trajetória de capacidade a torna uma segunda fonte crível para DRAM não-líder. Mas os programas de servidores não devem apostar os cronogramas de qualificação em comunicados de imprensa — mantenham os incumbentes como fonte primária até 2027 e usem a CXMT como alavanca de preços.
Para a cadeia de equipamentos e materiais. A expansão de fabs da CXMT (mais duas fabs em Xangai e Hefei, capacidade de HBM em rampa) é um sinal de demanda independente do debate do 4F²: inícios de wafer são inícios de wafer. O multi-patterning DUV também é mais intensivo em consumíveis por wafer que a passagem única de EUV — cada wafer da CXMT é boa notícia para os fornecedores de corrosão, deposição e metrologia.
Para estrategistas. O IPO no STAR Market da YMTC (levantamento de ¥33 bilhões, pedido aceito em agosto de 2026, já entre os três maiores fornecedores de NAND) mostra que o padrão se repete em NAND. A estratégia de memória da China é agora uma campanha de duas frentes — DRAM via CXMT, NAND via YMTC — cada uma financiada por mercados de capitais domésticos em valorações de pico do ciclo. (Source: Reuters) A pergunta para os incumbentes não é mais se um quarto player emerge, mas como precificar a transição: colher a janela de 2027, ou competir preventivamente em preço e antecipar o ciclo de baixa? A história diz que o setor sempre escolhe colher — e sempre se arrepende do momento.
Perguntas frequentes
P1. O que é DRAM 4F² e por que importa? O 4F² descreve um layout de célula de DRAM que ocupa quatro vezes o quadrado do tamanho mínimo de característica, contra seis vezes (6F²) na DRAM dominante de hoje. No mesmo tamanho de característica, reduz a área da célula em cerca de um terço e pode elevar a densidade de bits em 30–50 %, ou seja, mais memória por wafer e custo por bit potencialmente menor. Exige um transistor de canal vertical — o Vertical Surrounding Gate (VSG) de desenvolvimento próprio da CXMT — para controlar o vazamento nessa escala. (Source: Teknalyze)
P2. Quando a DRAM 4F² da CXMT vai realmente afetar os preços da memória? Não antes de a qualificação de OEMs de servidores ser superada — um ciclo de 12 a 18 meses por plataforma — mais a estabilização do rendimento (yield) em volume. A CXMT mira produtos DDR5 RDIMM para servidores até o fim de 2026, mas planos anunciados não são volume qualificado. Analistas apontam o rendimento (yield) e o fornecimento em escala comercial como os fatores limitantes, o que empurra qualquer impacto em preços para 2028, no mais cedo. A capacidade de 2027 dos incumbentes está essencialmente toda vendida nesse meio-tempo. (Source: TechAIWire)
P3. A CXMT pode competir com Samsung, SK hynix e Micron em custo? Ainda não na ponta. Como as ferramentas EUV estão bloqueadas para exportação à China, a CXMT constrói sobre multi-patterning DUV, e a análise independente estima que seu custo por bit está mais de 30 % acima do dos incumbentes — exigindo cerca de 30 % mais inícios de wafer para a mesma produção boa. Os preços inflados de DRAM de hoje mascaram essa lacuna; um ciclo de baixa a exporia. A escala (mais de 300.000 wpm e crescendo) é a principal alavanca da CXMT para fechá-la. (Source: TechTimes)
P4. Por que as ações coreanas de memória despencaram em 13 de outubro se a ameaça está a anos de distância? Os mercados precificam narrativas mais rápido que a física. O KOSPI caiu 5,46 %, a Samsung 7,39 % e a SK hynix 10,09 % enquanto os investidores tratavam um anúncio tecnológico como um choque de oferta iminente — agravado pela ansiedade mais ampla sobre valorações de IA na mesma semana. Mas o anúncio moveu a curva de oferta de 2028 em diante, não os lucros de 2027: a produção de 2027 dos incumbentes está em grande parte pré-vendida a preços mais altos, e a Samsung acabou de guiar um lucro recorde no terceiro trimestre. A venda massiva precificou o relógio da manchete; o relógio da qualificação corre mais devagar. (Source: The Korea Herald via ForkLog)
Leituras adicionais
- Chris Miller, Chip War — a geopolítica e as cadeias de suprimentos da hegemonia de semicondutores; contexto essencial para a história da memória chinesa. See on Amazon
- Clayton Christensen, The Innovator's Dilemma — o clássico MBA sobre como entrantes de baixo custo derrubam mercados estabelecidos; uma lente para ler a trajetória da CXMT. See on Amazon
Compras por meio desses links podem gerar uma comissão.
Aviso legal: Números e cronogramas baseiam-se em divulgações públicas e reportagens de imprensa até 14 de outubro de 2026. As especificações 4F², os números de rendimento (yield) e as datas de lançamento da CXMT são afirmações da empresa sem verificação independente. Não constitui aconselhamento de investimento.


