 VLSI Korea
A corrida do substrato com núcleo de vidro: por que o vidro é o próximo paradigma de encapsulamento depois do ABF
À medida que os encapsulamentos de IA superam o limite de warpage do ABF, os substratos com núcleo de vidro passam da pesquisa a uma corrida de qualificação: cronogramas, obstáculos de TGV e a vantagem coreana em vidro para displays.


A corrida do substrato com núcleo de vidro: por que o vidro é o próximo paradigma de encapsulamento depois do ABF
TL;DR
O material do núcleo dos substratos de encapsulamento avançado está começando a mudar. À medida que os encapsulamentos de IA crescem, o núcleo orgânico de ABF está atingindo seu limite de empenamento (warpage), e o vidro — cujo coeficiente de expansão térmica (CTE) pode ser ajustado para perto do do silício, com melhor planicidade e estabilidade dimensional — emergiu como o principal material sucessor. Em 20 de outubro de 2026, nenhum substrato com núcleo de vidro está em produção em volume: os objetivos de produção relatados concentram-se entre a segunda metade de 2027 e 2030. A Intel apresentou sua pesquisa sobre substratos de vidro em setembro de 2023 e mostrou uma primeira amostra combinando EMIB com um núcleo de vidro na NEPCON Japan em 22 de janeiro de 2026, conforme relatado. Os vencedores serão decididos menos por quem anuncia primeiro e mais por quem passa na qualificação com um cliente-âncora de IA — e os fornecedores coreanos, incluindo Samsung Electro-Mechanics, Absolics (SKC) e LG Innotek, têm uma mão incomumente forte graças à herança coreana em vidro para displays.
Background
Um substrato de encapsulamento é a placa que fica entre um chip e a placa de circuito impresso. Ele distribui as conexões densas do chip em uma forma que o restante do sistema pode usar, e seu material de núcleo determina o quão grande, plano e finamente cabeado esse encapsulamento pode ser. Na geração passada de computação de alta performance, esse núcleo era orgânico — notadamente a pilha de filme build-up ABF usada em grandes encapsulamentos de CPU e aceleradores de IA.
Esse arranjo funcionou enquanto os encapsulamentos eram de tamanho moderado. Os aceleradores de IA mudaram a geometria. Um encapsulamento de IA moderno combina um grande die de lógica com várias pilhas HBM sobre um interposer, e cada geração empurra a área total do encapsulamento ainda mais longe. À medida que o encapsulamento cresce, o substrato abaixo dele precisa permanecer plano em uma extensão maior, manter fiação mais fina nessa extensão e sobreviver a ciclos térmicos repetidos sem entortar o suficiente para romper juntas de solda ou tensionar os dies acima dele.
É nesse contexto que o vidro passou de curiosidade de pesquisa a corrida industrial. O vidro não é um material industrial novo — a fabricação de displays lida com painéis de vidro muito grandes em escala há décadas. O que é novo é usar o vidro como núcleo de um substrato de encapsulamento, perfurado com vias através do vidro (TGV) que carregam sinais e energia verticalmente pelo núcleo. Ao longo de 2023 e 2024, o trabalho em núcleo de vidro foi sobretudo divulgação de pesquisa. A partir de 2025, conforme relatado nos anúncios das empresas, tornou-se linhas-piloto, joint ventures e objetivos de produção em volume com datas.
Uma nota sobre escopo: existe uma história separada, de prazo mais curto, em torno do fornecimento e dos preços de substratos ABF. Este artigo não é sobre isso. É sobre a transição mais longa do próprio material do núcleo — seu cronograma, seus obstáculos de qualificação e seus riscos de engenharia.
Deep Dive 1: Por que vidro — warpage, CTE e fiação fina
O argumento a favor do vidro repousa sobre três propriedades físicas.
Primeiro, o warpage. Quando materiais com taxas de expansão térmica diferentes são colados e aquecidos, a pilha entorta. Um núcleo orgânico expande-se a uma taxa bastante diferente da do silício, então um encapsulamento grande construído sobre ele tende a arquear-se durante o processamento e ao aquecer e resfriar em operação. Quanto maior o encapsulamento, pior a curvatura — e os encapsulamentos de IA são os maiores que a indústria já construiu. O vidro pode ser formulado para que seu CTE fique muito mais próximo do do silício. Um núcleo que se expande quase na mesma taxa dos dies montados sobre ele permanece mais plano, o que protege as juntas de bump e permite montar encapsulamentos ainda maiores com rendimento (yield) aceitável, conforme descreve a lógica das divulgações das empresas.
Segundo, planicidade e estabilidade dimensional. O vidro é rígido e liso. Um núcleo rígido não flexiona durante o processamento e suas dimensões permanecem estáveis, o que importa quando milhares de conexões finas precisam aterrissar exatamente no lugar certo em uma ampla área. Núcleos orgânicos, em contraste, podem deslocar-se e deformar-se ligeiramente durante a fabricação, e esse movimento torna-se um problema de yield à medida que a densidade de fiação aumenta.
Terceiro, fiação fina por TGV. Em um núcleo de vidro, as conexões verticais são formadas como vias através do vidro — furos perfurados no vidro e metalizados. Como o vidro é um excelente isolante elétrico e dimensionalmente estável, as estruturas TGV suportam interconexão densa e de passo fino através do próprio núcleo. A Intel, quando apresentou sua pesquisa sobre substratos de vidro em setembro de 2023, apontou um caminho para aproximadamente dez vezes a densidade de interconexão dos substratos orgânicos na parte final desta década, conforme a empresa apresentou na época. Essa rota de densidade é o prêmio estratégico: mais largura de banda entre chiplets, mais entrega de energia pelo núcleo e mais liberdade de projeto para encapsulamentos multidie muito grandes.
Nada disso torna o vidro um substituto imediato e direto. Torna o vidro o material cuja física corresponde à direção para a qual os tamanhos de encapsulamento estão indo.
Deep Dive 2: Os participantes e seus cronogramas relatados
Quatro grupos estão correndo, com pontos de partida diferentes.
A Intel foi a primeira a divulgar. A empresa apresentou sua pesquisa sobre substratos com núcleo de vidro em setembro de 2023, enquadrando o vidro como uma tecnologia para a parte final desta década. Em 22 de janeiro de 2026, na NEPCON Japan, a Intel mostrou o que foi relatado como sua primeira amostra combinando EMIB — sua interconexão de ponte embutida — com um núcleo de vidro: um chip com o dobro do tamanho de retícula e passo de bump de 45µm, sem microfissuras encontradas nos testes, conforme relatado a partir do evento. A combinação importa. O EMIB já coloca pontes de silício dentro de um substrato; colocar essa abordagem sobre um núcleo de vidro é uma declaração de que o vidro deve carregar a arquitetura de encapsulamento mais avançada da Intel, não um experimento lateral.
A TSMC aborda o vidro pelo encapsulamento em nível de painel. Sua plataforma CoPoS é construída em torno de um formato de painel de 310×310mm, com linha-piloto em sua subsidiária VisEra, produção experimental em 2027 e objetivo de produção em volume para a segunda metade de 2028, conforme relatado a partir das divulgações do roteiro da empresa. A entrada da TSMC é significativa porque seus clientes definem o roteiro dos encapsulamentos de IA: se a plataforma de painel da maior foundry adotar um caminho de núcleo de vidro, a demanda de qualificação vem atrás.
A Samsung Electro-Mechanics (SEMCO) é a participante coreana mais avançada especificamente em substratos com núcleo de vidro. Opera uma linha-piloto em Sejong. Em novembro de 2025, em Tóquio, foi anunciada uma joint venture de núcleo de vidro com o Sumitomo Chemical Group (Dongwoo Fine-Chem), conforme relatado, combinando fabricação de substratos com experiência em materiais de vidro. O objetivo de produção em volume relatado da SEMCO é a segunda metade de 2027, e foi relatado trabalho de qualificação com clientes incluindo a Broadcom. Esse detalhe da qualificação é o que observar: linhas-piloto provam que um processo pode rodar; a qualificação prova que um cliente apostará um produto nele.
A Absolics, subsidiária da SKC, é a participante pura mais agressiva. Sua fábrica em Covington, Geórgia, nos Estados Unidos, posiciona os substratos de vidro dentro da cadeia de suprimentos americana. A empresa apresenta vantagens de espessura e energia em relação aos substratos orgânicos, conforme alega a empresa. Em 2026, conforme relatado, a SKC realizou um aumento de capital de 1,2 trilhão de wones e um investimento adicional de 589,6 bilhões de wones na Absolics, e foram relatados projetos de protótipos com clientes americanos. O cronograma relatado da Absolics aponta para 2027.
A LG Innotek está desenvolvendo substratos de vidro com a UTI, com produção em volume relatada como objetivada para 2027–2028. Separadamente, foi relatado que a Samsung Electronics está examinando interposers de vidro — um componente relacionado, mas distinto, tratado nas próximas seções.
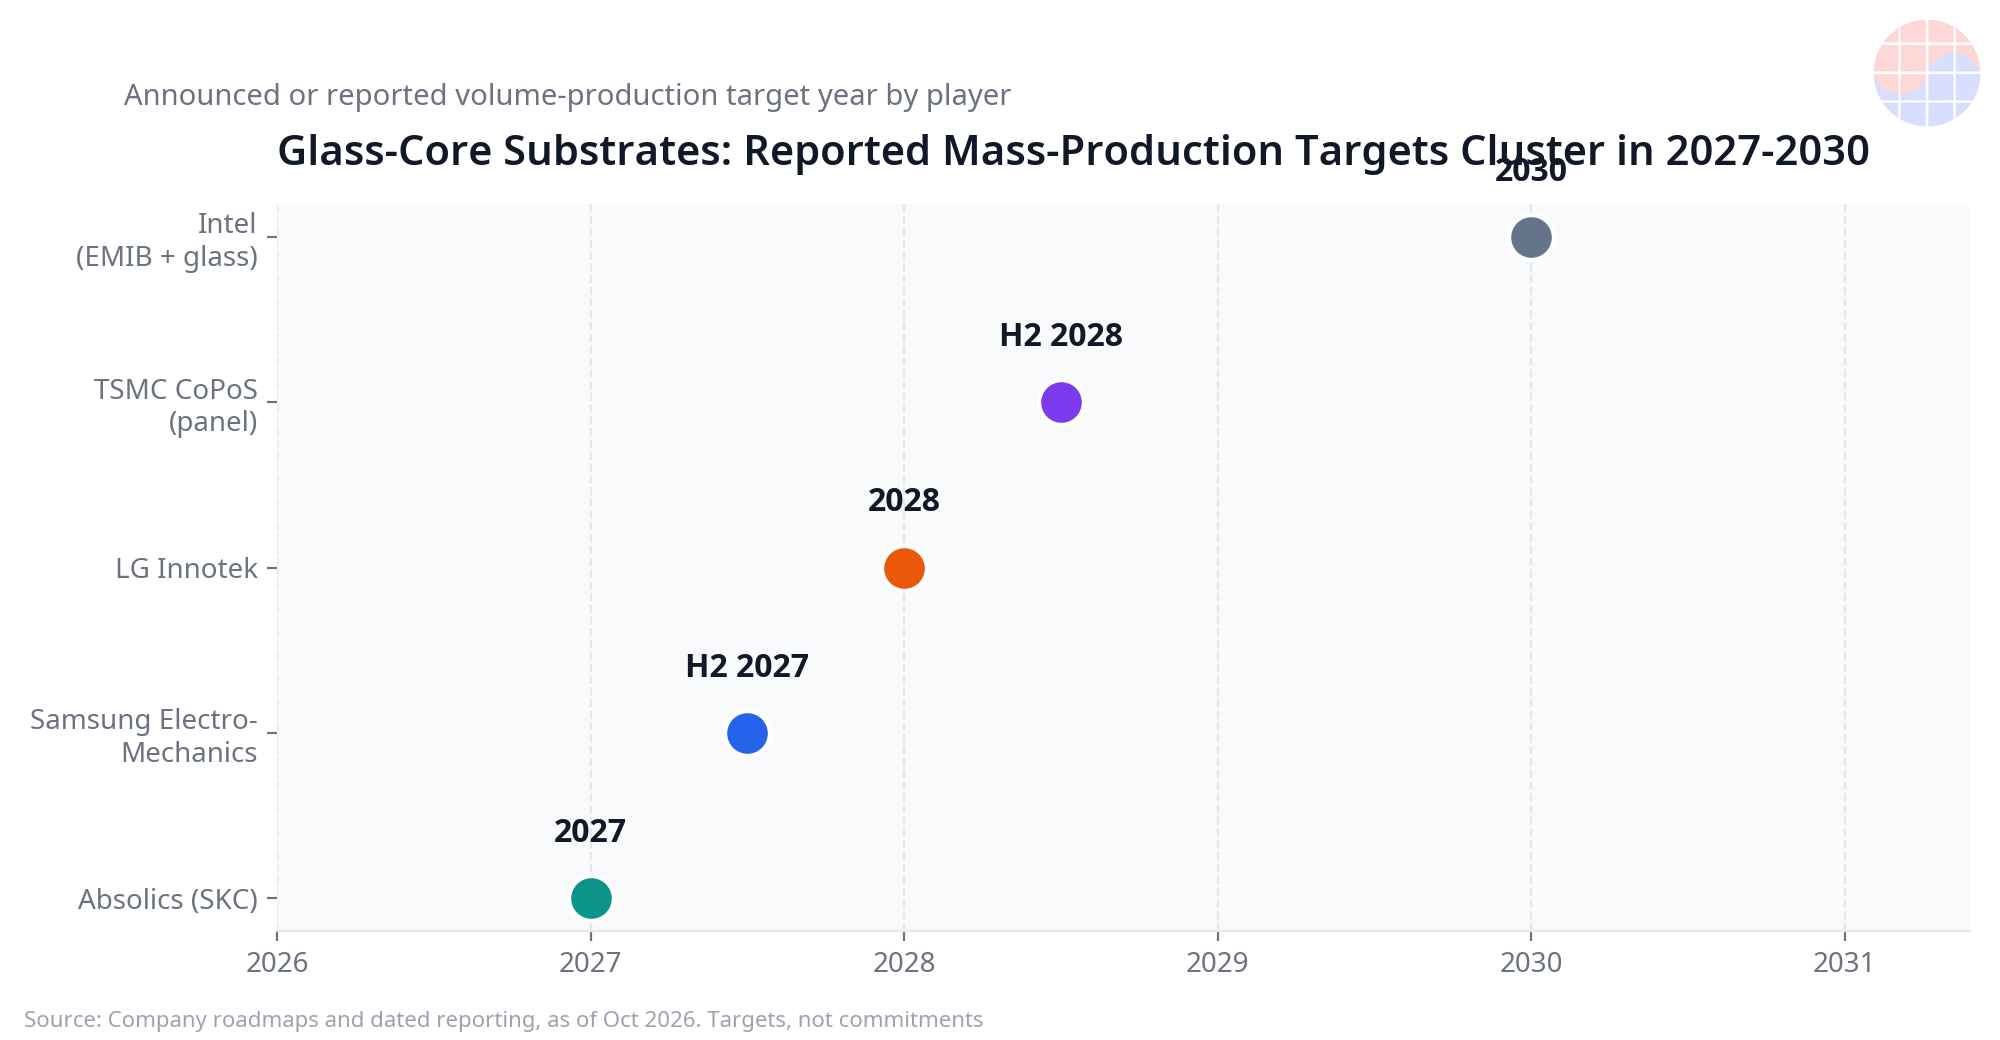
Leia o cronograma com honestidade: todos os objetivos de volume dessa corrida situam-se entre 2027 e 2030, e nenhum foi cumprido ainda. Em programas de substratos, os objetivos anunciados têm um histórico de deslizamento quando a qualificação ou o yield se alongam.
Deep Dive 3: Formatos de painel — por que o tamanho é o ponto central
Substratos com núcleo de vidro e encapsulamento em nível de painel avançam juntos, porque ambos são respostas ao mesmo problema: os encapsulamentos estão superando as wafers redondas e os substratos pequenos.
A aritmética é geometria simples. Uma wafer redonda de 300mm oferece cerca de 70.686 mm² de área. O painel CoPoS da TSMC, de 310×310mm, oferece 96.100 mm² — e, sendo retangular, desperdiça muito menos dessa área com encapsulamentos retangulares do que um círculo. Um formato de painel de 600×600mm, do tipo que a infraestrutura de vidro para displays já sabe manusear, oferece 360.000 mm². São cálculos de geometria, não previsões, mas explicam a direção do movimento: cada salto de formato multiplica o número de encapsulamentos grandes produzidos por passada na linha, que é como os custos unitários caem.
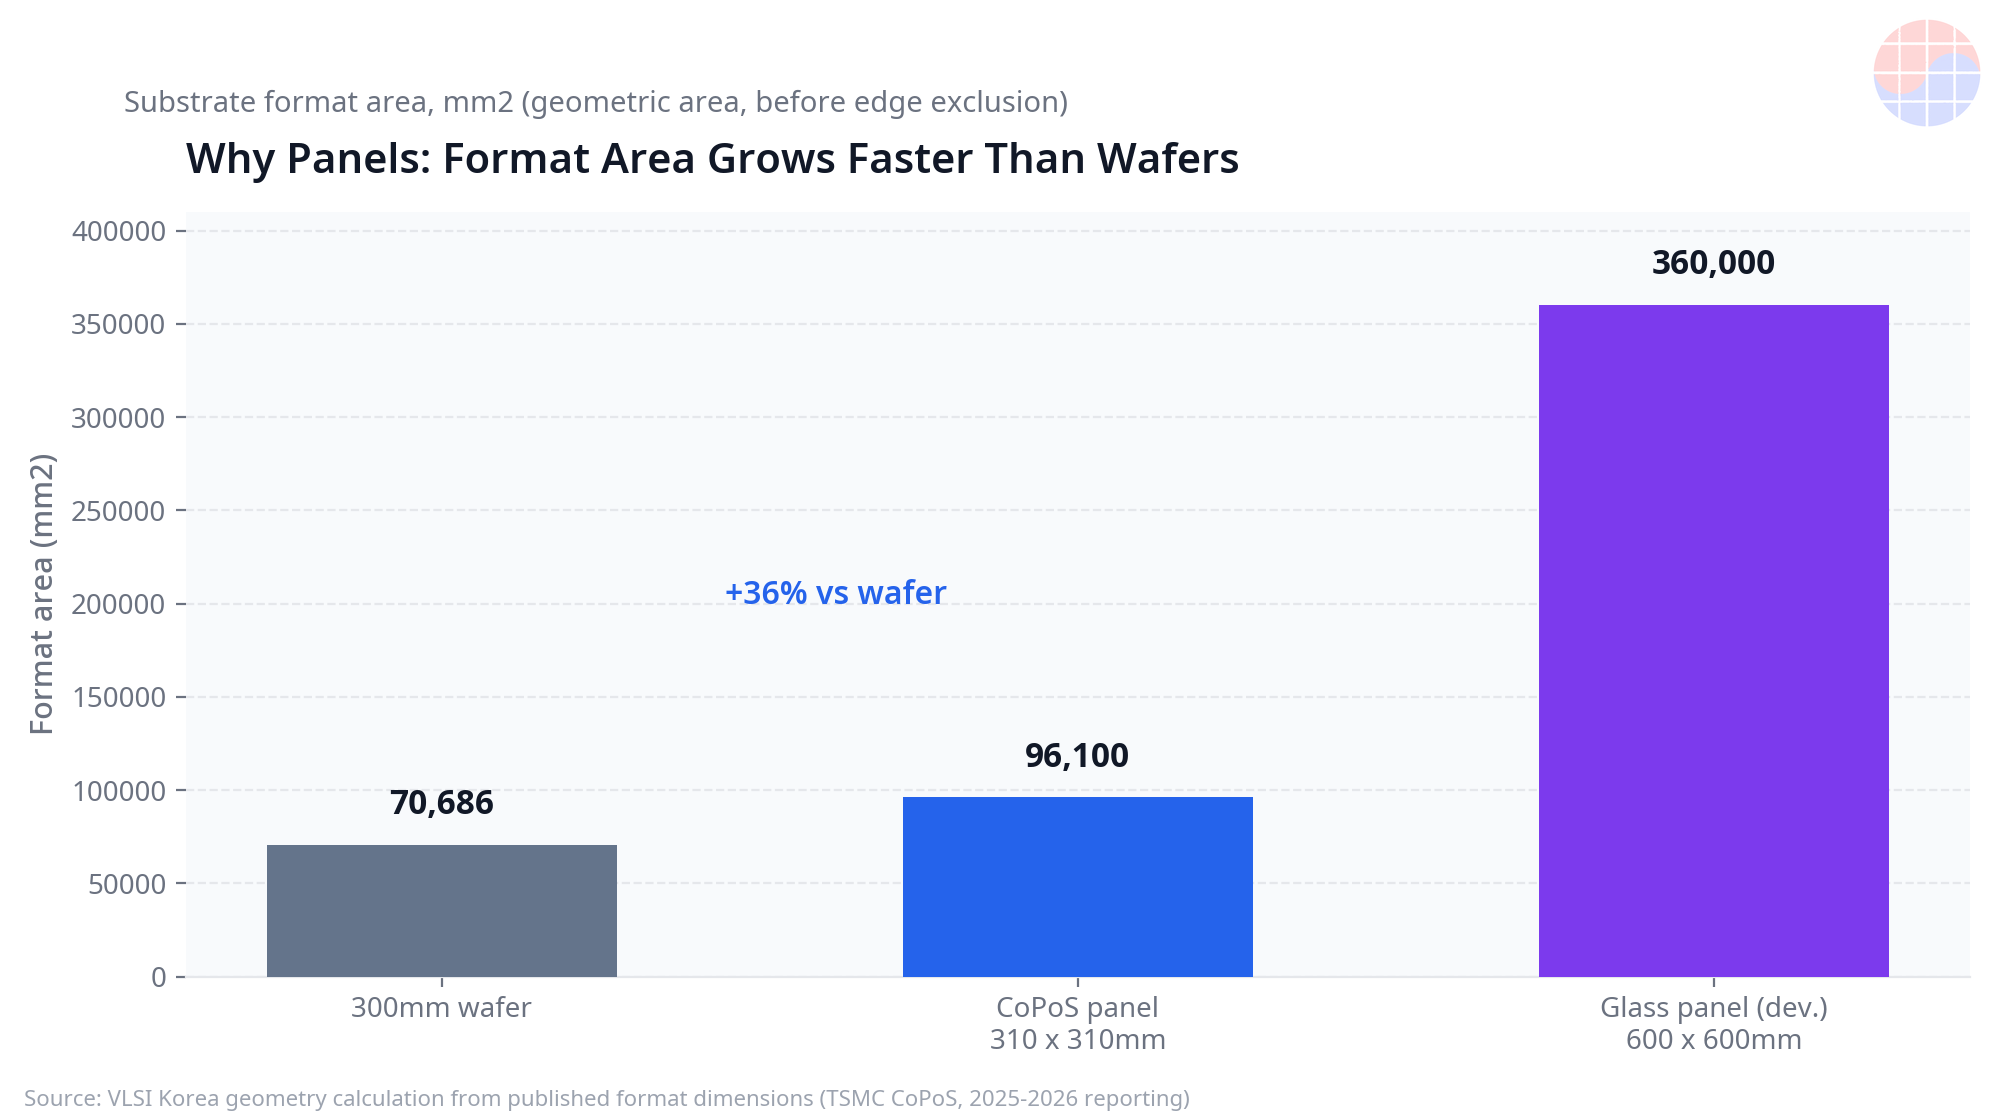
É aqui que a herança industrial da Coreia se torna relevante. Manusear grandes chapas de vidro finas e frágeis sem quebrá-las — movê-las, alinhá-las, processá-las, inspecioná-las — é precisamente a competência que a indústria coreana de displays construiu ao longo de décadas. Formatos de painel não são apenas uma decisão de encapsulamento; são uma decisão sobre quais habilidades fabris existentes de qual país se transferem. Uma tecnologia de substrato construída sobre grandes painéis de vidro conecta-se diretamente ao conhecimento de processo que os fabricantes coreanos já empregam em escala em indústrias adjacentes.
O tamanho também joga contra, e a próxima seção leva isso a sério: um painel de vidro maior concentra mais valor em uma única chapa frágil, e cada etapa de manuseio é uma chance de perdê-la.
Deep Dive 4: Os obstáculos honestos — fragilidade, yield e um ecossistema imaturo
O vidro tem fraquezas reais, e qualquer relato confiável dessa corrida precisa precificá-las.
A fragilidade é a primeira. O vidro não entorta; ele racha. Um núcleo de vidro que sobrevive à fab também precisa sobreviver à montagem, ao transporte, à montagem em placa e a anos de ciclos térmicos em um centro de dados. Defeitos de borda e microfissuras invisíveis na inspeção podem propagar-se depois. O resultado da amostra da Intel de janeiro de 2026 — sem microfissuras encontradas nos testes, conforme relatado — é encorajador precisamente porque a fissuração é o modo de falha conhecido que todos estão observando.
O yield de TGV é o segundo. Perfurar e metalizar um número enorme de vias finas através do vidro, sem microfissuras ao redor das paredes da via e com preenchimento de cobre confiável, é um problema de yield que se multiplica: um único substrato grande carrega um número enorme de vias, e o substrato só é bom se essencialmente todas forem boas. O yield relacionado às vias, não a própria chapa de vidro, pode ser a verdadeira porta para a produção em volume.
O terceiro obstáculo é o ecossistema. Substratos orgânicos beneficiam-se de décadas de equipamentos de manuseio, ferramentas de inspeção, materiais e know-how de operadores maduros. Os ecossistemas de manuseio e equipamentos para núcleos de vidro ainda são imaturos em comparação: suportes, métodos de manuseio, equipamentos de perfuração e deposição metálica e padrões de inspeção estão todos sendo construídos junto com o próprio produto. Ecossistemas imaturos fazem os cronogramas deslizarem de maneiras que não aparecem em comunicados de imprensa.
O quarto ponto é competitivo e joga contra uma história simples de deslocamento. Os fabricantes incumbentes de substratos ABF — Ibiden, Shinko Electric Industries e Unimicron — estão eles mesmos investindo em vidro. O vidro chega, portanto, primeiro como complemento no topo absoluto da pilha de encapsulamento, onde o warpage é intolerável, enquanto os núcleos orgânicos continuam abaixo desse nível. A substituição, se vier, será gradual e em camadas, não uma virada única. E com os objetivos de volume concentrados em 2027–2030, cada programa dessa corrida carrega risco de deslizamento: uma única rodada de qualificação fracassada pode mover um objetivo em um ano.
Chase's Take
A forma de ler essa corrida é que o substrato está deixando de ser uma commodity. Por décadas, o substrato foi um carregador relativamente passivo — especificado, comprado e em grande parte invisível na cadeia de valor. Um núcleo de vidro muda isso. Quando o material do núcleo determina o tamanho máximo do encapsulamento, a densidade de interconexão e o formato do painel, o substrato torna-se uma camada de plataforma: uma superfície tecnológica da qual depende toda a arquitetura multidie do cliente.
O valor migra de acordo — para quem detém o núcleo de vidro, o processo TGV e o ecossistema de painel ao redor deles, como um pacote. Vender apenas chapas de vidro captura pouco. Vender uma plataforma de núcleo de vidro qualificada, com o processo de vias e o manuseio de painel já provados na fab de um cliente, captura uma posição difícil de deslocar, porque requalificar uma plataforma de substrato é lento e arriscado para o cliente.
A mão da Coreia nesse jogo é incomum, e vem do vidro para displays. A SEMCO traz fabricação de substratos e uma joint venture de materiais; a Absolics traz uma fábrica nos Estados Unidos, uma controladora comprometida na SKC e um foco de participante pura; a LG Innotek traz fabricação de componentes de precisão. As três se apoiam em uma herança nacional de processo no manuseio de vidro grande. Mas herança não é uma ordem de compra. A decisão de qualificação de um cliente-âncora de IA fará mais para decidir os vencedores do que qualquer linha-piloto ou comunicado de imprensa — razão pela qual o trabalho de qualificação relatado, como o da SEMCO com a Broadcom, importa mais do que a capacidade anunciada.
Vale manter precisa uma distinção, porque os dois papéis são frequentemente confundidos. A Samsung Electro-Mechanics é a participante do substrato com núcleo de vidro: o substrato é seu produto. A Samsung Electronics, separadamente, foi relatada como examinando interposers de vidro — o interposer é um componente diferente, situado entre os dies e o substrato. Dois nomes Samsung, duas camadas diferentes do encapsulamento, duas disputas competitivas diferentes.
Meu caso-base: os núcleos de vidro entram no topo da pilha de encapsulamentos de IA na janela de 2027–2028 por meio de uma ou duas qualificações-âncora, coexistem com os núcleos ABF por anos e só se expandem para baixo à medida que o yield de TGV e o ecossistema de manuseio amadurecem. A corrida é real, mas será pontuada por certificados de qualificação, não por anúncios.
Implications
- Para os roteiros de encapsulamentos de IA: a disponibilidade de núcleos de vidro na janela de 2027–2028, se a qualificação tiver sucesso, relaxa o teto de warpage sobre o tamanho do encapsulamento — permitindo projetos multidie maiores sem soluções exóticas.
- Para os incumbentes de substratos: Ibiden, Shinko Electric Industries e Unimicron investindo em vidro sinaliza complemento primeiro, não deslocamento — a capacidade ABF permanece estrategicamente relevante durante a transição.
- Para os fornecedores coreanos: SEMCO, Absolics (SKC) e LG Innotek convertem a herança em vidro para displays em uma posição em encapsulamento, mas a qualificação por um cliente-âncora — não os anúncios de capacidade — é o marco que converte posição em receita.
- Para os investidores: os objetivos de volume relatados concentram-se em 2027–2030 e carregam risco de deslizamento; os pontos de verificação verificáveis são anúncios de qualificação e divulgações de yield das linhas-piloto, não as datas-alvo.
- Para fornecedores de equipamentos e materiais: o ecossistema imaturo de manuseio, perfuração, metalização e inspeção de vidro é ele próprio uma oportunidade — a camada de pás e picaretas dessa transição ainda está sendo construída.
Este artigo é uma análise independente baseada em divulgações de empresas e relatos públicos datados em 20 de outubro de 2026; objetivos e alegações relatados são atribuídos às suas fontes e podem mudar.
FAQ
Q: Quando os substratos com núcleo de vidro chegarão à produção em volume? A: Em 20 de outubro de 2026, os objetivos relatados concentram-se entre a segunda metade de 2027 e 2030: a Absolics aponta para 2027, a Samsung Electro-Mechanics objetiva a segunda metade de 2027, a LG Innotek objetiva 2027–2028, o CoPoS da TSMC objetiva a segunda metade de 2028 e a Intel enquadra o vidro para a parte final desta década. Todos carregam risco de deslizamento.
Q: O vidro substituirá totalmente os substratos ABF? A: Não em qualquer leitura de curto prazo das evidências. Os próprios fabricantes incumbentes de ABF — Ibiden, Shinko Electric Industries e Unimicron — estão investindo em vidro, o que aponta para o vidro entrando primeiro como complemento para os encapsulamentos maiores e mais sensíveis ao warpage, enquanto os núcleos orgânicos continuam em outros lugares.
Q: Por que o vidro ajuda com warpage e fiação fina? A: O vidro pode ser formulado com um CTE próximo ao do silício, de modo que um encapsulamento grande se expande de forma mais uniforme e permanece mais plano do que sobre um núcleo orgânico. Sua rigidez e estabilidade dimensional também suportam fiação fina, e as vias através do vidro (TGV) proporcionam interconexão vertical densa através do núcleo.
Q: Quais empresas coreanas estão envolvidas, e como Samsung Electro-Mechanics e Samsung Electronics diferem? A: Samsung Electro-Mechanics (linha-piloto em Sejong, joint venture de núcleo de vidro anunciada em novembro de 2025, objetivo de volume para a segunda metade de 2027), Absolics da SKC (fábrica de Covington, Geórgia) e LG Innotek (desenvolvendo com a UTI) são as participantes coreanas do substrato. A Samsung Electro-Mechanics fabrica substratos com núcleo de vidro; separadamente, foi relatado que a Samsung Electronics está examinando interposers de vidro, um componente diferente.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


