 VLSI Korea
Goldman Sachs: "Ciclo de capex de IA se aproxima de ponto de inflexão" — 2 de 3 sinais de alerta acesos; mantém Compra em Montage Technology apesar do corte no preço-alvo
O principal operador macro da Goldman Sachs alerta que o ciclo de capex de IA se aproxima de um ponto de inflexão: 2 de 3 sinais acesos. Mas a nota sobre a Montage Technology mantém Compra apesar do corte no preço-alvo. Na casa que debate consigo mesma, quem detém o socket cavalga o ciclo.


Resumo de 30 segundos
- O senior macro trader Bobby Molavi, da Goldman, alertou em nota de 12 de outubro que o ciclo de capex de IA se aproxima de um ponto de inflexão. Dos três sinais — (1) descolamento entre preços e lucros reais, (2) reavaliação do risco de financiamento de IA pelo mercado de crédito, (3) desaceleração efetiva do crescimento do capex — os dois primeiros já ocorreram; o pico do terceiro seria no terceiro trimestre de 2026.
- Na mesma semana, a Goldman manteve o Buy para a Montage Technology (澜起科技, 688008.SS/6809.HK), líder em chips de interface de memória, mas cortou o preço-alvo de 12 meses para CNY 377 (A) e HK$500 (H). O lucro líquido de 2026 foi revisto em -6%, mas 2027 e 2028 em +11% e +14% — rampa mais suave no curto prazo, demanda mais forte no médio.
- O contraste dos números é dramático. HK$500 implica potencial de alta superior a 100% frente a HK$233,8 das ações H (14 de outubro); CNY 377 implica leitura semelhante frente à faixa recente de CNY 180–200 das ações A. O mercado já precifica o pico do capex de IA, mas o sell-side da Goldman diz que "o desconto está exagerado".
- O pano de fundo estrutural é um oligopólio de três empresas em chips de interface de memória: Montage Technology com cerca de 36,8%, Renesas com cerca de 36,0% e Rambus com cerca de 20,5% — as três somam mais de 93% da receita de 2024 (via cobertura secundária).
- A leitura para a Coreia: o crescimento da capacidade de memória por servidor é uma demanda estrutural parcialmente desacoplada do ciclo de capex de IA. É favorável ao core de DRAM para servidores de Samsung e SK hynix — mas, se o debate sobre o ponto de inflexão se materializar, a reavaliação começará pelo fim da cadeia de valor, onde múltiplos elevados premiam crescimento concentrado em 2027–2028.
- A visão de Chase: dentro da própria Goldman, a tese otimista ("stronger for longer", ~US$ 1,2T de capex de IA no ano que vem) e a de cautela (2 de 3 sinais acesos) colidem — e no epicentro está o chip de interface de memória: mesmo com o capex em desaceleração, a memória por servidor segue crescendo.
Introdução: "Correndo forte, mas no mesmo lugar"
Na segunda semana de outubro, as bolsas americanas renovaram máximas históricas. Mas pouca gente ganhou dinheiro. O senior macro trader Bobby Molavi, da Goldman Sachs, diagnosticou o regime atual em sua nota semanal de 12 de outubro — "running hard but standing still": correndo forte, mas parado no mesmo lugar.
Os números sustentam o diagnóstico. A exposição líquida dos hedge funds fundamental long/short nos EUA caiu para cerca de 46% — próxima das mínimas do sell-off de abril de 2025. O índice sobe, mas os profissionais reduzem apostas. Dez ações centrais de IA respondem por cerca de 40% da capitalização do S&P 500 — concentração maior que a do pico da bolha dotcom em 2000. No ano, o retorno médio das líderes de IA é de 58%, contra 13% do S&P 500 e 22% do Nasdaq — mas a mediana dos componentes do S&P 500 caiu 15%. Apenas 5 ações equivalem em capitalização às outras 434 combinadas.
Para Molavi, o ponto é outro: o ecossistema de IA — big techs, nuvem, laboratórios de IA, fabricantes de chips, infraestrutura de computação — é um bloco de ativos de US$ 25T a US$ 30T cujo valor depende da expansão contínua do investimento em infraestrutura. Ele apresentou três sinais para identificar o ponto de inflexão do ciclo de capex de IA: (1) descolamento entre preços e lucros reais, (2) reavaliação do risco de financiamento de IA pelo mercado de crédito, (3) desaceleração do próprio crescimento do capex. Seu veredito: os dois primeiros já ocorreram, e o terceiro deve atingir o pico no terceiro trimestre de 2026.
Na mesma semana, outro relatório da Goldman encara esse alerta de frente: a pesquisa de 14 de outubro sobre a Montage Technology — Compra mantida, preço-alvo cortado. Este artigo disseca essa colisão.
Os números citados vêm de cobertura secundária; os relatórios originais são exclusivos para clientes e não foram verificados diretamente ("relatório original não verificado"). Preços-alvo de fontes secundárias de baixa confiabilidade foram excluídos.
Corpo
Episódio 1. Anatomia dos números: por que cortar o preço-alvo e manter a Compra
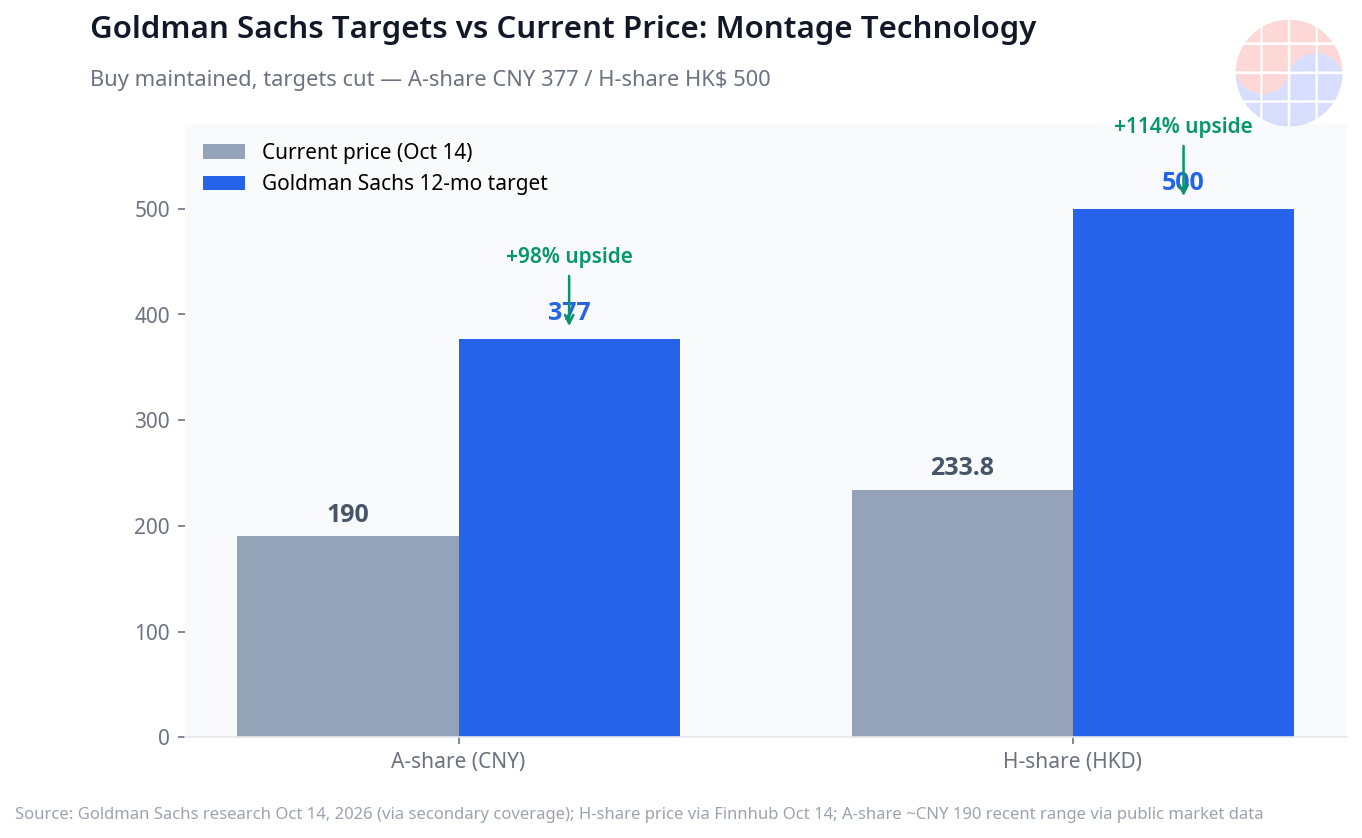
O relatório da Goldman sobre a Montage Technology (14 de outubro): Buy mantido, preço-alvo de 12 meses cortado para CNY 377 (A) / HK$500 (H). Toda a história está na revisão das estimativas — lucro líquido de 2026–2028 revisado em -6%, +11% e +14%; receita em -6%, +5% e +4%; margem bruta em -1,5pp, +0,8pp e +1,7pp. A base de valuation é P/E descontado de 2030 de 48,7x (ações A) e 59,3x (ações H).
O sarrafo de 2026 caiu, mas a inclinação de 2027 em diante subiu: RCD05 (servidores) e CK01P (clientes) entraram em produção em massa em setembro, e a rampa dos chips de interface DDR5 de geração avançada com os novos MRCD/MDB e PCIe Retimer deve ganhar força a partir de 2027. Ou seja: "rampa de curto prazo mais suave que o esperado, mas direção da demanda intacta".
A reação do mercado é fria. As ações H (6809.HK) eram negociadas a HK$233,8 em 14 de outubro, com queda de 24,8% em cinco pregões; as ações A (688008.SS) vinham sendo negociadas na faixa de CNY 180–200. O descolamento frente ao preço-alvo é grande — mais de 100% de potencial nas ações H, cerca de 90% nas A — enquanto o mercado precifica o pico do capex de IA. Para referência, o Morgan Stanley já havia indicado CNY 377 como preço-alvo das ações A em julho (via cobertura secundária) — a convergência numérica das duas casas é mais que coincidência.
Episódio 2. Implicação estrutural: a pergunta que a Goldman faz a si mesma
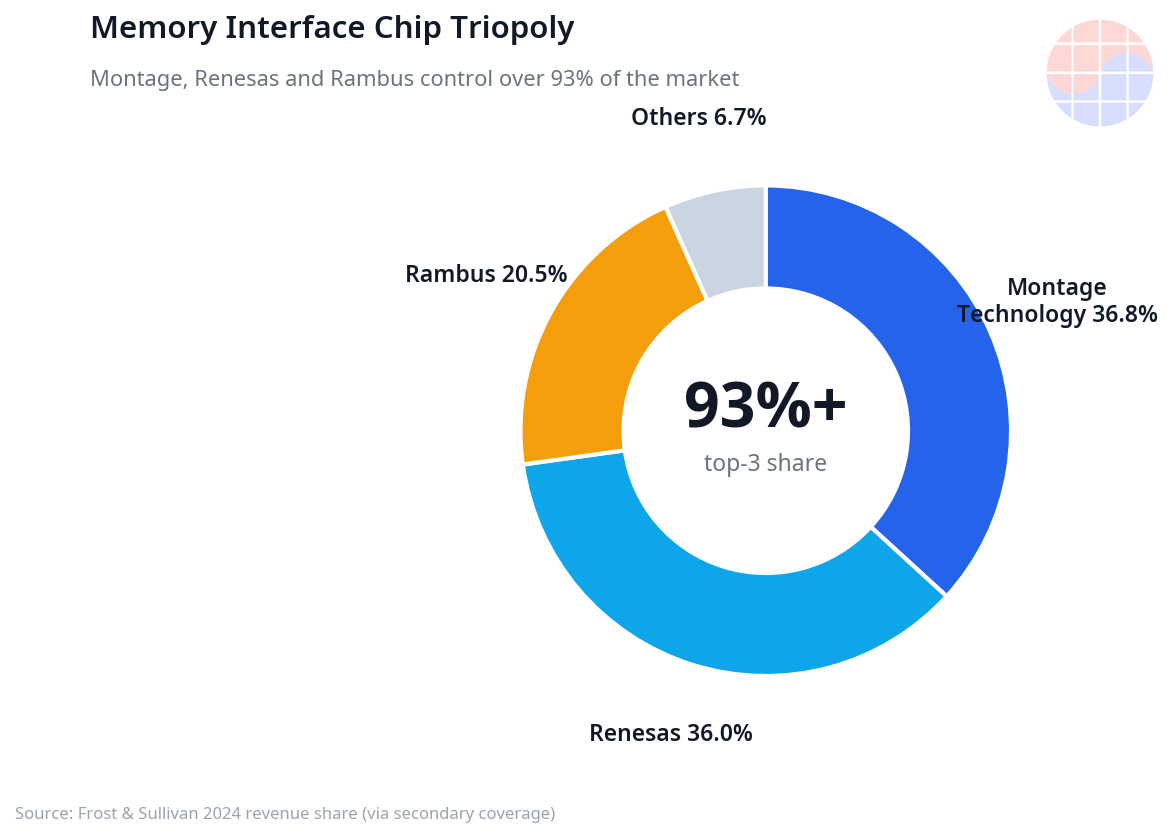
O que torna este relatório especial é a posição da empresa: a fabless de Xangai é líder mundial em chips de interface de memória — os chips que ligam os módulos RDIMM de servidor à CPU. Por receita de 2024: Montage com cerca de 36,8%, Renesas com cerca de 36,0% e Rambus com cerca de 20,5% — um oligopólio de mais de 93% (agregado de pesquisa de mercado via cobertura secundária).
O oligopólio se sustenta na validação: entrar num servidor mainstream exige passar por JEDEC, fornecedores de DRAM, plataformas de CPU (Intel e AMD), provedores de nuvem e OEMs de servidores — normalmente de 18 a 24 meses. Uma falha no link de memória compromete o servidor inteiro — ninguém troca um fornecedor validado para economizar alguns dólares.
No meio desse oligopólio ocorre o "salto em degrau do valor por módulo": a transição de RDIMM DDR5 para MRDIMM (Multiplexer Combined Ranks DIMM). O MRDIMM eleva largura de banda e capacidade por módulo, mas exige um novo chip de interface, o MRCD (Multiplexer Register Clock Driver). A análise do Bernstein de julho (via cobertura secundária) projeta a penetração do MRDIMM de cerca de 3% em 2026 para 25% em 2030 e o TAM de módulos DDR mais chips de interface em cerca de US$ 20 bilhões em 2030 (CAGR de 65%, cerca de 73% ligados ao MRDIMM). E o agregado de 2025 (via cobertura secundária) registrou 57,8% da receita de chips de interface de RDIMM DDR5 vindo do RCD: o protagonista depois do RCD será o MRCD.
Aqui a história encontra o alerta de Molavi: mesmo num ponto de inflexão do capex, a capacidade de memória por servidor segue crescendo — upgrades e a transição DDR5→MRDIMM obedecem ao roadmap do JEDEC. É o verdadeiro fundamento do Buy mantido pelo sell-side da Goldman: "mesmo que a quantidade do capex de IA oscile, o valor por módulo dos chips de interface está protegido pela transição de geração".
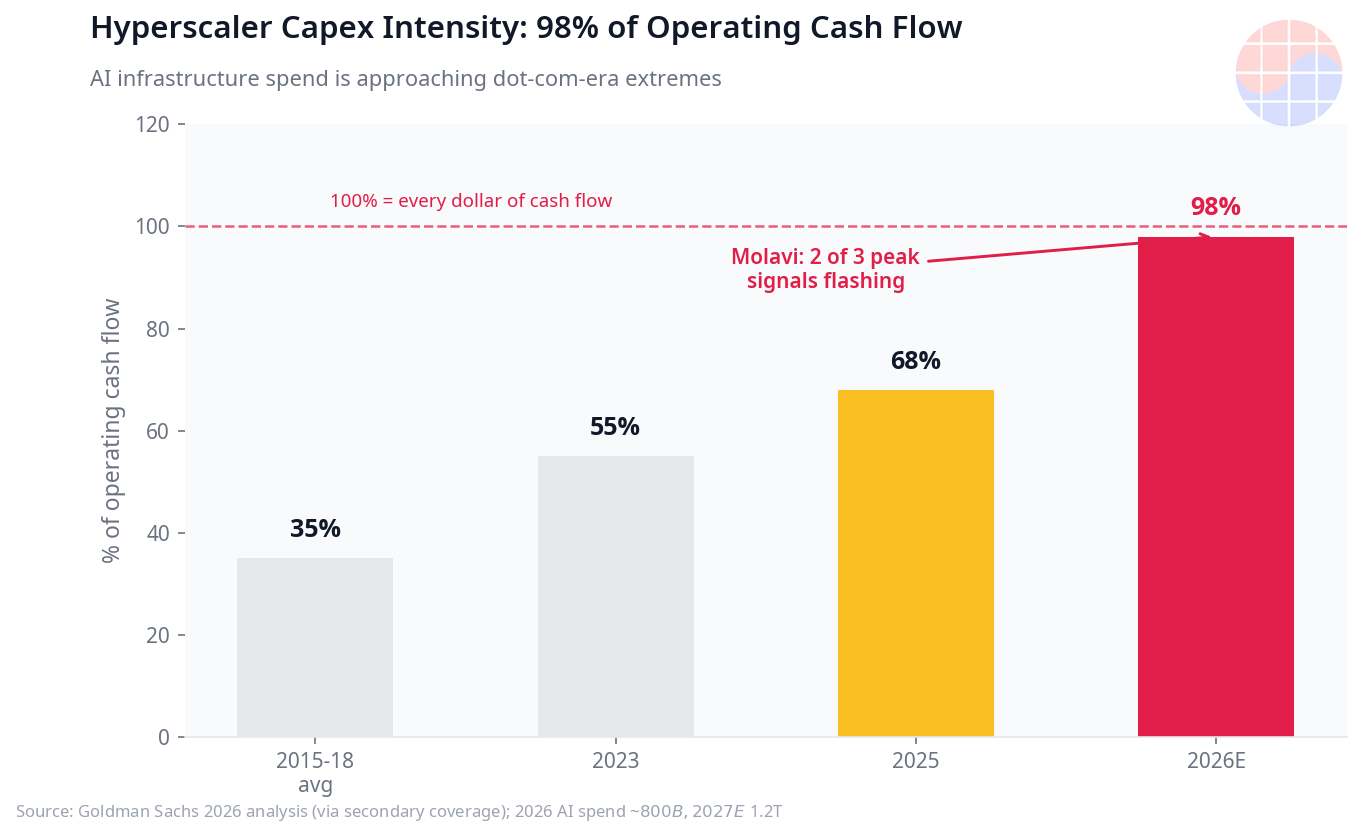
A outra voz da casa também precisa ser registrada: em 25 de setembro, o estrategista-chefe da Goldman para Ásia-Pacífico, Timothy Moe, projetou o investimento em IA dos hiperescaladores de cerca de US$ 800 bilhões este ano para cerca de US$ 1,2T no ano que vem — "stronger for longer". Outras peças da casa (via cobertura secundária): capex dos hiperescaladores em 2026 em cerca de 98% do fluxo de caixa operacional (ante 30–40% em 2015–2018, 55% em 2023 e 68% em 2025); a partir de 2028, o investimento em IA passaria de tailwind para marginal drag no EPS do S&P 500, com o crescimento do EPS em cerca de 11% e o capex acumulado de 2026 a 2031 em cerca de US$ 7,6T; P/E forward do S&P 500 em cerca de 21x, no percentil histórico 88.
Numa mesma casa coexistem "US$ 1,2T no ano que vem" e "2 de 3 sinais acesos": a temperatura real de Wall Street — não consenso, mas debate.
Episódio 3. Vencedores, perdedores e a perspectiva coreana
Candidato a vencedor 1: o trio oligopolista dos chips de interface de memória. Independentemente do ciclo de capex, o valor por servidor sobe com a transição para MRDIMM, e a trincheira de validação de 18 a 24 meses bloqueia entrantes — a mesma razão do Buy mantido.
Candidato a vencedor 2: o core de memória da Coreia. O crescimento da capacidade de DRAM para servidores é uma demanda estrutural parcialmente desacoplada da quantidade do capex de IA — favorável à franquia de memória para servidores da Samsung e da SK hynix. A migração de subgerações de DDR5 puxa o mix na mesma direção.
Candidato a perdedor 1: a cadeia de múltiplos elevados com crescimento concentrado em 2027–2028. O motivo do corte de 2026 da Montage — "rampa mais suave que o esperado" nos novos produtos de interconexão — alerta todo esse segmento: resultados de 2027 em diante apostados em PCIe Retimer, CXL e interconexões de próxima geração, a P/E descontado de 2030 de 48–59x, são os mais vulneráveis ao debate sobre o ponto de inflexão.
Candidato a perdedor 2: infraestrutura de IA altamente alavancada. O sinal número 2 de Molavi chega primeiro pelos títulos, não pelas ações: infraestrutura de IA acumulada com alavancagem está diretamente exposta à alta do custo de captação.
Três checkpoints da perspectiva coreana. Primeiro: em 15 de julho, a Procuradoria do Distrito Central de Seul realizou busca e apreensão nos escritórios coreanos de Montage, Renesas e Rambus por suspeita de cartel de preços em chips de interface — e em janeiro o Departamento de Justiça dos EUA também teria iniciado uma investigação (cobertura secundária). Quem paga esses preços são Samsung, SK hynix e Micron: se o cartel for real, as vítimas são as três de memória e as beneficiárias, as três do oligopólio — variável indispensável ao discutir o "poder de precificação" do setor. Segundo: a Montage é a ação-símbolo da autossuficiência chinesa em memória; a nacionalização das interfaces DDR5 para servidores na China redesenha o posicionamento da indústria coreana de memória no país. Terceiro: a queda de 24,8% em cinco pregões das ações H é um barômetro do "risk-off da cadeia de valor de IA da China" — régua da força relativa das ações coreanas de semicondutores no período.
A visão de Chase
Dentro da indústria, o que mais me chamou a atenção neste pacote da Goldman não foram os números: foi uma mesma casa debatendo consigo mesma.
O estrategista diz "US$ 1,2T, stronger for longer"; o macro trader diz "2 de 3 sinais já acesos". Normalmente um dos dois está errado — mas desta vez os dois podem estar certos ao mesmo tempo: mesmo com o pico do total em dólares brutos do capex, o valor líquido por caixa dos chips de interface de memória por servidor continua subindo com a transição para MRDIMM. Pico da quantidade e alta do preço por unidade se sobrepondo: é esse o intervalo em que estamos.
Por isso leio este relatório não como "comprar ou vender Montage", mas como teste de tornassol de "onde estamos no ciclo de investimento em IA": a verdadeira trincheira não está na folha de especificações, mas no cronograma de validação — quem trabalhou com EDA sabe. Um chip com 18 a 24 meses de validação não é arrancado do soquete porque o capex tropeçou num trimestre. Quem detém o soquete atravessa o ciclo.
Uma ressalva: não subestime o sinal número 2 de Molavi — ele vira realidade meio passo antes do debate nas ações. Se os US$ 7,6T de capex acumulado de 2026 a 2031 ficarão como "plano" ou se provarão como "fluxo de caixa" será decidido nos guidances dos hiperescaladores do ano que vem. Até lá, o centro de gravidade da posição fica do lado de "quem detém o soquete".
FAQ
Que empresa é a Montage Technology?
É a fabless de semicondutores de Xangai (澜起科技), líder mundial em chips de interface de memória para servidor (RCD, MRCD, DB, PCIe Retimer etc.). Por receita de 2024, detém cerca de 36,8% do mercado global, formando com Renesas (cerca de 36,0%) e Rambus (cerca de 20,5%) um oligopólio de três empresas (93%+), com listagem dupla em Xangai (688008.SS) e Hong Kong (6809.HK).
Por que a Goldman cortou o preço-alvo mas manteve a Compra?
Rebaixou 2026 (-6%), mas elevou 2027 (+11%) e 2028 (+14%): o RCD05 para servidores e o CK01P para clientes entraram em produção em massa em setembro, e a contribuição dos chips de interface DDR5 de geração avançada e dos novos produtos MRCD/MDB e PCIe Retimer deve acelerar a partir de 2027. Rampa de curto prazo mais suave, direção da demanda intacta.
O que são os "3 sinais de ponto de inflexão do capex de IA" de Molavi?
O critério apresentado pelo senior macro trader Bobby Molavi, da Goldman, em nota de 12 de outubro: (1) descolamento entre preços e lucros reais, (2) reavaliação do risco de financiamento de IA pelo mercado de crédito, (3) desaceleração efetiva do crescimento do capex. Os sinais 1 e 2 já ocorreram; o sinal 3 deve atingir o pico no terceiro trimestre de 2026.
Qual a implicação para o investidor coreano de semicondutores?
Separar os dois ciclos: o total do capex de IA (em debate) e o crescimento estrutural da capacidade e do valor por servidor de memória (DDR5→MRDIMM, em curso) estão em órbitas diferentes. Quando o primeiro balançar, vale verificar se o desconto das empresas que detêm o soquete do segundo — o core de memória de Samsung e SK hynix e o oligopólio de chips de interface — se torna oportunidade. Riscos regulatórios como a busca e apreensão de julho na Coreia (suspeita de cartel) ficam como variável separada.
Isenção de responsabilidade
Este artigo é apenas para fins informativos e não constitui recomendação de investimento. Os números de relatórios citados baseiam-se em cobertura secundária e os relatórios originais não foram verificados diretamente. Toda decisão de investimento deve ser tomada por seu próprio julgamento e responsabilidade.


