 VLSI Korea
O retorno do disco rígido: por que o HDD vive um superciclo na era da IA
Enquanto a IA domina as manchetes, o disco rígido nearline vive sua melhor década: a Seagate entrega HAMR de 44 TB em volume, a capacidade está contratada até 2028 e o déficit estimado é de 300 exabytes. Por que o HDD voltou e o que isso significa para investidores.


O retorno do disco rígido: por que o HDD vive um superciclo na era da IA
Resumo de 30 segundos
Enquanto as manchetes disputam quem tem o HBM mais rápido, o gargalo real dos data centers em outubro de 2026 está em outro lugar: no disco rígido nearline. A Seagate já entrega em volume seu HAMR de 44 TB (plataforma Mozaic) para hiperescaladores — cerca de 40% dos embarques do trimestre encerrado em junho de 2026 já eram HAMR — e tem a capacidade nearline contratada até 2028. A Western Digital embarca ePMR de 40 TB desde o mesmo trimestre, promete HAMR de 44 TB no primeiro semestre de 2027 e mira 100 TB em 2029. A Toshiba, que anunciou em outubro de 2026 uma expansão de US$ 380 milhões nas Filipinas, está em amostragem com seu MAMR M12 de 30–34 TB. O TD Cowen resume o descompasso em dois números: um déficit estimado de 300 exabytes contra apenas 75 exabytes de capacidade nova anunciada. O HDD não está morrendo. Está no melhor momento da sua história.
Background: o obituário que nunca se confirmou
Desde meados da década passada, cada queda de preço da flash NAND vinha com o mesmo obituário pronto: o disco rígido estava condenado. O raciocínio parecia irrefutável — SSDs mais rápidos, menor consumo por operação, preços caindo ano após ano com o empilhamento 3D. Nas apresentações a investidores, o HDD foi empurrado para o canto das tecnologias legadas, bom apenas para arquivo morto.
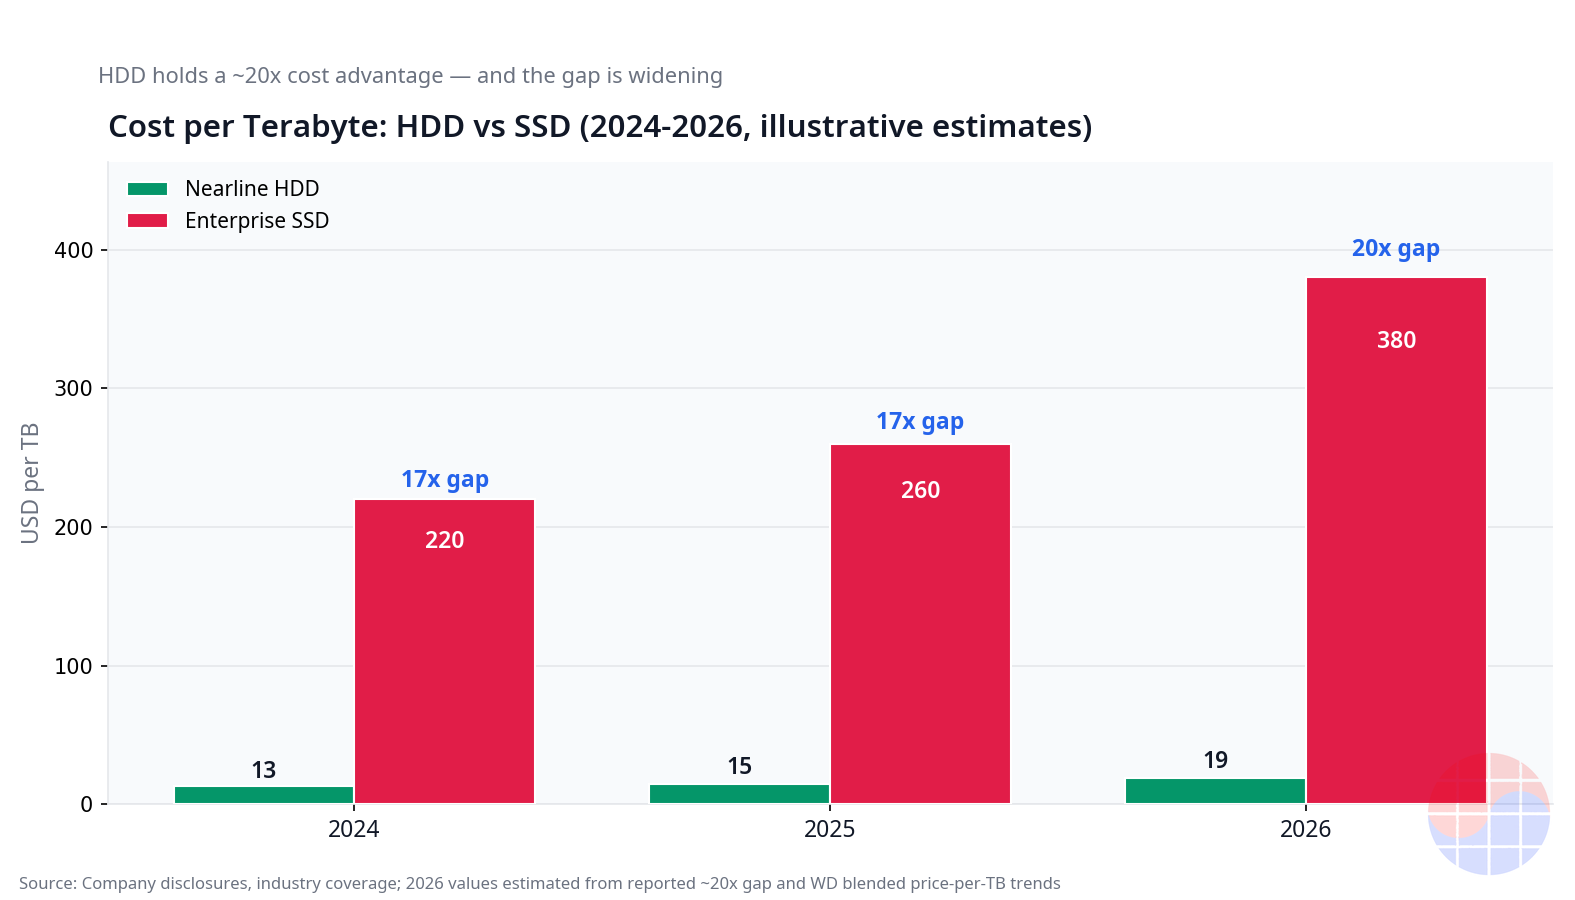
Só que o data center nunca seguiu esse roteiro. Armazenamento se organiza em camadas (tiering), e cada camada tem sua própria economia. A camada quente — dados que os aceleradores de IA precisam em milissegundos — é território de HBM, DRAM e SSD NVMe. A camada morna e fria — modelos treinados arquivados, datasets, backups, logs, vídeo — pertence a quem entregar o menor custo por terabyte. E nessa disputa o HDD nunca perdeu: um nearline de alta capacidade custa uma fração por terabyte do que custa um SSD empresarial denso, e essa distância, em vez de fechar, aumentou.
A IA generativa mudou a ordem de grandeza do problema. Treinar um modelo de fronteira consome dezenas de petabytes; operá-lo gera registros, caches e artefatos que também precisam ser guardados. Hiperescaladores americanos e chineses constroem capacidade de data centers num ritmo inédito, e a demanda por nearline HDD cresce em dois dígitos enquanto a oferta mal consegue acompanhar — porque fabricar um disco de 40+ TB não tem nada a ver com fabricar o disco de 20 TB de cinco anos atrás.
Deep Dive: três fabricantes, um único recado — falta disco
Seagate: o HAMR virou o negócio principal
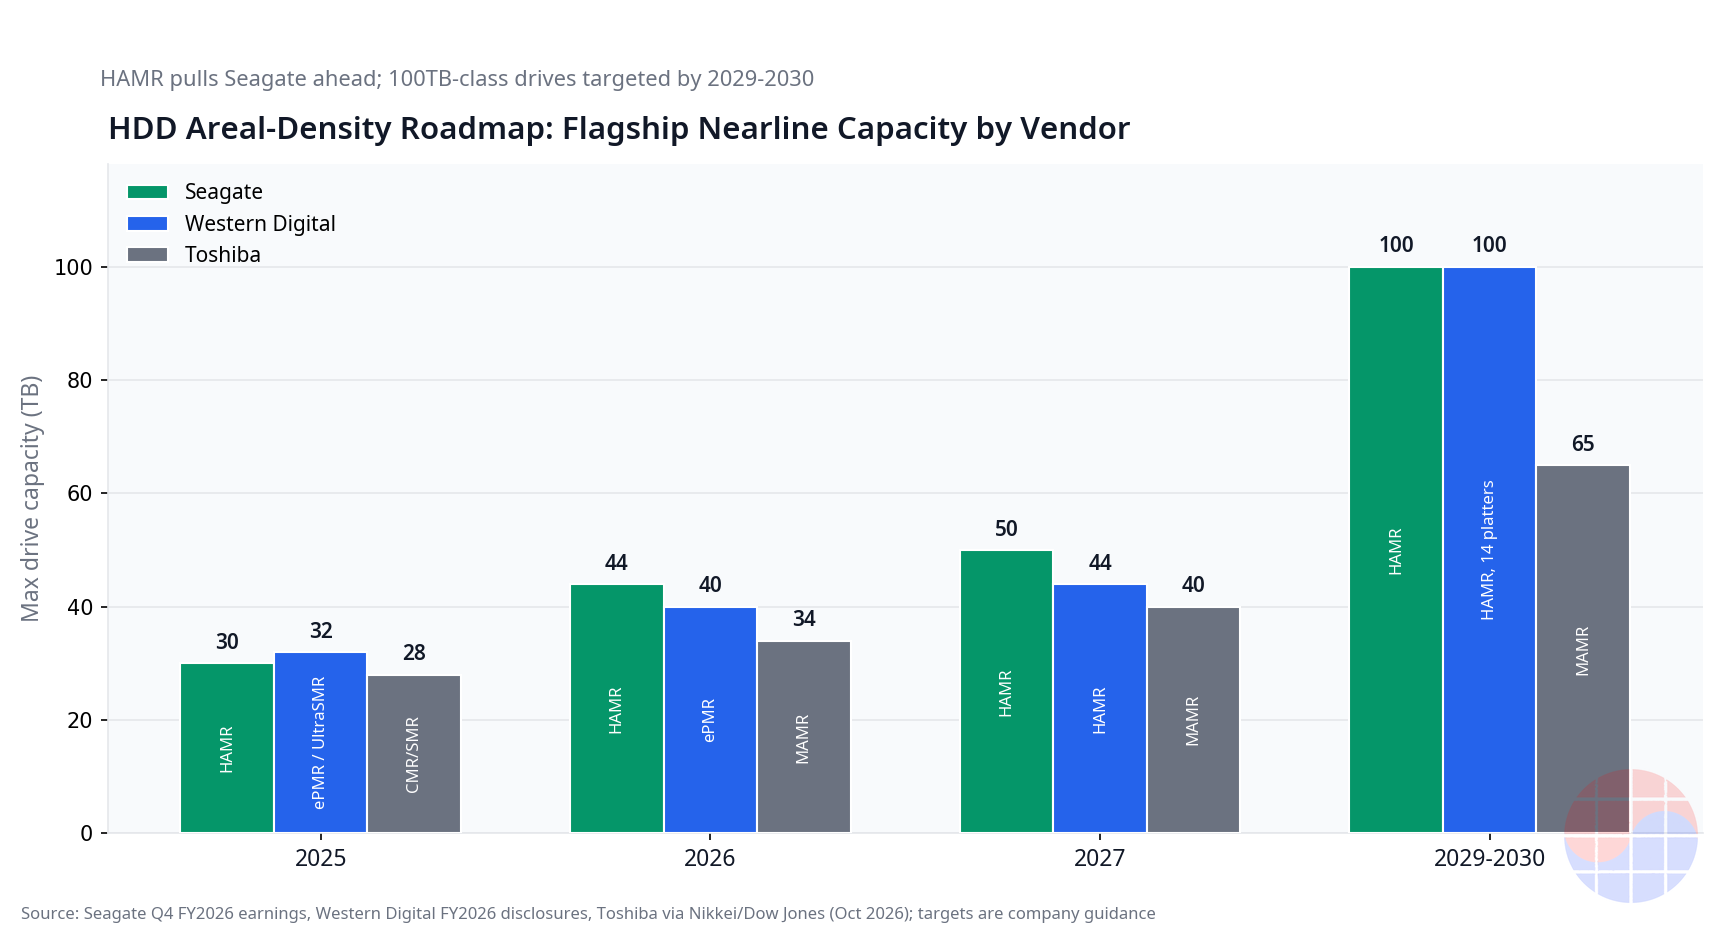
A Seagate apostou a companhia no HAMR (gravação magnética assistida por calor) com a plataforma Mozaic, e em outubro de 2026 a aposta se paga em volume: unidades de 44 TB já embarcam para hiperescaladores, e aproximadamente 40% dos embarques do trimestre até junho de 2026 já eram HAMR. Isso não é piloto — é transição de plataforma em curso.
O roteiro é agressivo: 50 TB por volta do fim de 2027 e 100 TB como meta declarada. Mas o dado que mais importa para o curto prazo é comercial: capacidade nearline contratada até 2028. Quando um fabricante vende dois anos de produção antecipadamente, a mensagem dispensa interpretação — não há disco suficiente.
Western Digital: ePMR como ponte, HAMR como destino
A Western Digital escolheu outro caminho para o mesmo destino. Seus discos ePMR (gravação perpendicular assistida por energia) de 40 TB embarcam desde o trimestre de junho de 2026; o HAMR de 44 TB está planejado para o primeiro semestre de 2027. A meta de longo prazo é 100 TB em 2029 com 14 pratos, e a própria empresa sinaliza que o ePMR será descontinuado antes de 2029. Em bom português: o futuro do nearline é HAMR, e o cronograma da transição já está no papel.
Toshiba: o terceiro jogador acelera
A Toshiba, terceira fabricante, está em amostragem com o MAMR (gravação assistida por micro-ondas) M12 de 30–34 TB e planeja a classe de 40 TB para 2027. O anúncio de outubro de 2026 — US$ 380 milhões de expansão nas Filipinas — foi recebido pelo mercado com uma frieza reveladora: diante de um déficit estimado em 300 exabytes (leitura do TD Cowen), 75 exabytes de capacidade incremental mal movem o ponteiro. O Morgan Stanley projeta mercado subofertado até 2028; o Bernstein mantém a Seagate como sua principal escolha no setor.
O gargalo que ninguém olha: componentes
Atrás dos três fabricantes existe uma cadeia ainda mais concentrada. A Nitto Denko detém mais de 90% do mercado de suspensões de cabeçote (head-suspension) — a peça que posiciona a cabeça leitora sobre o prato. Quando um único fornecedor domina assim um componente crítico, a capacidade da indústria inteira fica refém do seu ritmo de expansão. É o tipo de detalhe que os modelos agregados de oferta costumam ignorar, e uma das razões pelas quais o déficit pode durar mais do que os anúncios de expansão sugerem.
O paradoxo coreano: a disciplina da NAND ajuda o HDD
Aqui vai uma camada que a cobertura global raramente desenvolve. Os três grandes fabricantes de memória — Samsung, SK hynix e Micron — impuseram desde a correção de 2023–2024 uma disciplina férrea de oferta em NAND: cortes de produção, contenção de capex e prioridade para margem em vez de volume. Essa disciplina sustenta os preços da NAND… e, ao sustentá-los, amplia a vantagem do HDD no custo por terabyte.
É um paradoxo digno de sala de aula: a mesma restrição de oferta que devolveu a rentabilidade aos fabricantes de NAND é a que mantém o SSD empresarial a uma distância segura do HDD no armazenamento massivo. Cada trimestre em que a NAND se recusa a despencar de preço é mais um trimestre de superciclo para o disco rígido. Os coreanos não fazem isso para ajudar a Seagate — fazem pelos próprios resultados —, mas o efeito colateral é real e mensurável.
Chase's Take: quem manda é a economia das camadas
Na interseção entre engenharia e estratégia, o erro da tese "o SSD vai matar o HDD" foi tratar armazenamento como um mercado só. Não é: são três mercados empilhados — quente, morno e frio — com elasticidades diferentes.
Na camada quente, latência é tudo e preço por terabyte é detalhe: aí a flash vence. Na camada fria, preço por terabyte é tudo e latência é irrelevante: aí o HDD vence de goleada, e a goleada aumenta a cada salto de densidade areal (areal density). HAMR, MAMR e ePMR não são curiosidades de laboratório — são a continuação da curva de densidade que mantém o modelo de negócio de pé.
A lição de MBA é a do "fosso por estrutura de custo": o HDD não compete com o SSD em velocidade; compete em dólares por terabyte num segmento em que o comprador — o hiperescalador — compra por exabytes e assina contratos plurianuais. Enquanto a física permitir continuar aumentando a densidade areal — e o roteiro até 100 TB diz que sim —, o fosso se mantém. O risco não é tecnológico: é que um dia a NAND QLC de alta densidade rompa a barreira de custo. Mas esse dia está "chegando no ano que vem" há uma década.
Implications: o que isso significa na prática
Para investidores: o nearline HDD é hoje um mercado de oferta inelástica com demanda estrutural — contratos até 2028, déficit estimado em centenas de exabytes, três fabricantes. Isso se traduz em poder de precificação e visibilidade de receita raros em hardware. O risco é cíclico: se a construção de data centers desacelerar ou a NAND QLC acelerar sua curva de custo, o múltiplo comprime rápido.
Para gestores de infraestrutura: garantir capacidade nearline com contratos longos deixou de ser opcional. Quem comprar no spot em 2027–2028 vai pagar o prêmio da escassez. O desenho das camadas — o que vai para flash, o que vai para disco — é a maior alavanca de custo do data center depois da energia.
Para a indústria coreana: a disciplina de oferta em NAND tem um beneficiário silencioso no HDD. Se os fabricantes coreanos mantiverem a contenção de capex, o superciclo do disco rígido se alonga; se algum romper fileiras e voltar a inundar o mercado com NAND barata, o primeiro lugar a sentir será o preço por terabyte do armazenamento massivo.
Contrapontos: por que pode não durar
Seria desonesto apresentar só o caso otimista. Três objeções merecem peso:
- A revanche da NAND QLC. A flash QLC (4 bits por célula) continua ganhando densidade e reduzindo custo. Se os rendimentos (yields) acompanharem, o SSD de alta capacidade pode atacar o nearline pelo flanco do custo total de propriedade — menos energia, menos espaço.
- A expansão anunciada. A Toshiba não será a última a ampliar capacidade. Se os três fabricantes acelerarem o capex juntos, o déficit de 300 exabytes pode se fechar antes de 2028.
- A mudança no modelo de compra. Hiperescaladores testam compras mais flexíveis e armazenamento definido por software que otimiza o tiering automaticamente, o que pode reduzir a gordura de sobreprovisionamento que hoje sustenta a demanda.
Nenhum desses fatores invalida a tese em 12–24 meses, mas todos marcam o horizonte que precisa ser monitorado.
FAQ
Por que o HDD sobrevive se o SSD é mais rápido? Porque não disputam a mesma coisa: o SSD vence em velocidade, o HDD vence em custo por terabyte. No armazenamento massivo de data centers (nearline), onde se compra por exabytes, o custo por terabyte decide — e aí o HDD mantém uma vantagem ampla, que a disciplina de preços da NAND até amplia.
O que é HAMR e por que é importante? HAMR (gravação magnética assistida por calor) usa um laser para aquecer o prato e permitir bits menores e estáveis, elevando a densidade areal. É a tecnologia que permite à Seagate entregar 44 TB hoje (outubro de 2026) e mirar 50 TB no fim de 2027 e 100 TB adiante.
Quanto tempo deve durar a escassez de HDD nearline? O Morgan Stanley projeta mercado subofertado até 2028, e a Seagate tem capacidade contratada até esse ano. O TD Cowen estima um déficit de cerca de 300 exabytes contra apenas 75 exabytes de capacidade incremental anunciada. O consenso aponta para um ajuste prolongado, não um soluço trimestral.
A expansão da Toshiba nas Filipinas resolve o déficit? Não sozinha. O investimento de US$ 380 milhões anunciado em outubro de 2026 é relevante para a Toshiba, mas o mercado reagiu com calma: diante de um déficit estimado em 300 exabytes, a capacidade adicional é uma fração. Só expansões coordenadas dos três fabricantes fechariam a conta.
Nota: os números de mercado citados são estimativas de analistas publicadas até outubro de 2026 e estão sujeitos a revisão; esta análise não constitui recomendação de investimento.
