 VLSI Korea
Resultados da Intel em 6 dias: 5 pontos para conferir (18A, foundry, margem bruta)
A Intel divulga o terceiro trimestre em 29 de outubro, após o fechamento nos EUA. Cinco pontos para conferir antes: a orientação de margem bruta de 42%, a rampa do 18A, a receita externa de foundry de USD 293M, a demanda de PCs e os clientes do 14A.


A Intel divulga os resultados do terceiro trimestre em 29 de outubro, após o fechamento do mercado americano. Os números principais estão perto do topo da orientação (guidance), e o veredicto real virá da margem bruta de 42%, da rampa do 18A e da trajetória da receita externa de foundry.
Resumo em 30 segundos
- Data: quinta-feira, 29 de outubro de 2026, após o fechamento do mercado nos EUA, com a teleconferência de resultados às 17:00 ET. Este artigo é uma prévia baseada na orientação e no consenso, não em resultados já divulgados.
- O consenso aponta EPS ajustado de USD 0.39 e receita de USD 16.45B. A orientação da empresa é receita de USD 15.8–16.8B, EPS ajustado de USD 0.38 e ponto médio de margem bruta de 42%.
- O trimestre anterior elevou a régua. A receita do segundo trimestre foi de USD 16.13B e o EPS ajustado foi de USD 0.42, bem acima do consenso de USD 0.21; o EPS ajustado de um ano antes foi de USD -0.10.
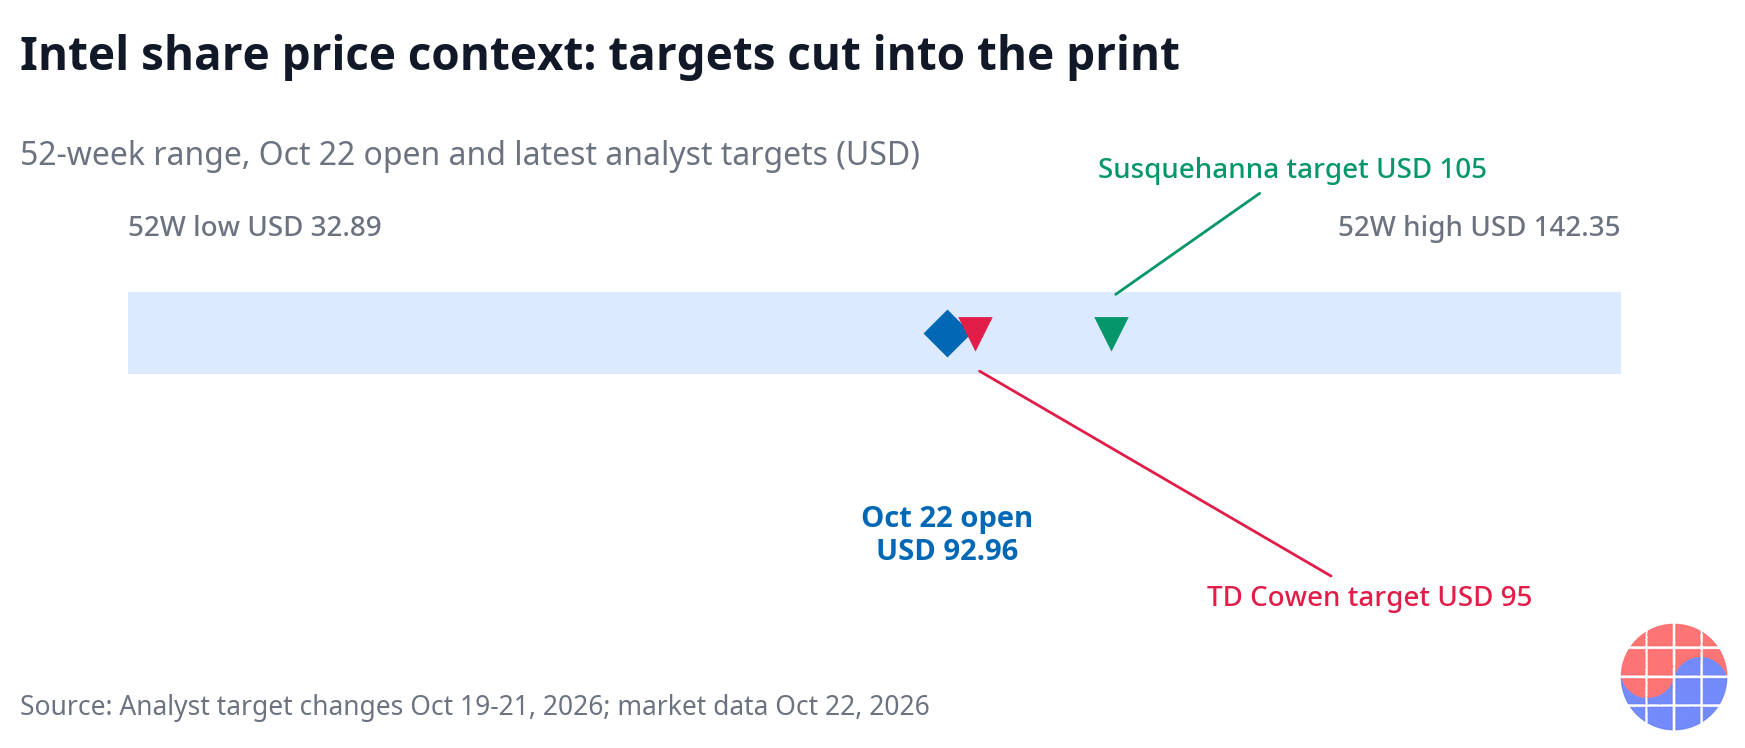
- A ação ficou tensa antes. Em 22 de outubro, caiu cerca de 5% no intradia, com abertura em USD 92.96 e valor de mercado de cerca de USD 468.9B. A faixa de 52 semanas é USD 32.89–142.35.
- Analistas cortaram os preços-alvo antes da divulgação. A Susquehanna reduziu para USD 105 em 21 de outubro, e a TD Cowen reduziu para USD 95 em 19 de outubro.
Background
A história de virada da Intel passou vários trimestres adiando a prova para o "próximo trimestre". O segundo trimestre quebrou esse padrão uma vez. Receita de USD 16.13B e EPS ajustado de USD 0.42 dobraram o consenso de USD 0.21 e, frente aos USD -0.10 de um ano antes, a direção da recuperação da lucratividade foi confirmada. A pergunta agora é o que o terceiro trimestre precisa mostrar sobre essa base mais alta.
O cenário do terceiro trimestre é simples. O ponto médio da faixa de receita orientada, USD 15.8–16.8B, é USD 16.3B, e o consenso de receita, USD 16.45B, fica acima desse ponto médio. Ou seja, o mercado já precificou a metade superior da orientação. Com o EPS acontece o mesmo: o consenso, de USD 0.39, fica sobre os USD 0.38 orientados, de modo que "cumprir a orientação" não basta; a régua efetiva é pousar no topo da faixa ou acima dele.
A posição da ação adiciona tensão. O papel atingiu uma máxima de 52 semanas de USD 142.35, abriu em 22 de outubro a USD 92.96 e caiu cerca de 5% no intradia uma semana antes da divulgação. Dois cortes de preço-alvo na semana anterior carregam o mesmo sinal: o mercado precifica mais a explicação depois dos números —18A, foundry e a perspectiva do quarto trimestre— do que os números em si.
Os comentários prévios da administração apontam para os dois lados. A demanda supera a oferta e falou-se em novos aumentos de produção até o fim do ano, mas também se alertou que a escassez de componentes como memória pode limitar as remessas de PCs. Num trimestre em que demanda forte e oferta restrita coexistem, a força que aparecer nos números decide a direção da ação.
Os 5 pontos para conferir
1. A orientação de margem bruta de 42% se sustenta?
O primeiro ponto de verificação deste trimestre não é a receita, é a margem bruta. A empresa orientou um ponto médio de margem bruta de 42% para o terceiro trimestre. No início de uma rampa do 18A, depreciação e custos de rendimento (yield) normalmente pressionam as margens, de modo que manter os 42% seria a primeira evidência de que a rampa está dentro de um envelope de custos controlado. Ao contrário, se a margem bruta ficar abaixo de 42%, o mercado provavelmente interrogará a estrutura de custos mesmo que a receita supere o consenso. O que importa não é só o número, mas se a administração explica qualquer desvio como pontual ou estrutural.
2. A rampa de produção do 18A se confirma de novo em números?
A produção do 18A da Intel Foundry foi reportada 25% acima da meta. O que esta divulgação precisa mostrar é se essa rampa se confirma de novo nos números trimestrais e se os comentários sobre rendimento (yield) ficam mais específicos do que antes. Como o 18A é o ponto de partida tanto do roteiro de produtos da Intel quanto do negócio externo de foundry, uma única linha de comentário sobre produção move a credibilidade dos dois negócios ao mesmo tempo. O sinal está em se a frase "acima da meta" se repete ou se converte em escala de produção e cronograma concretos.
3. A receita externa de foundry vira para cima a partir de USD 293M?
A receita externa de foundry foi reportada mais recentemente em torno de USD 293M. Em termos absolutos, é menos de 2% de uma receita trimestral acima de USD 16B, mas o significado desse número é a direção, não o tamanho. Se a receita de clientes externos estagnar, a foundry continuará sendo lida como um negócio de volume interno; se uma trajetória de crescimento for confirmada, a narrativa de que "os clientes começaram a pagar" ganha força. Neste trimestre, observe a variação do número junto com qualquer comentário sobre novos clientes ou volumes em expansão.
4. A demanda de PCs realmente se converteu em remessas sob restrição de oferta?
A administração disse que a demanda supera a oferta, mas anexou uma ressalva: a escassez de componentes como memória pode limitar as remessas de PCs. Há duas coisas a verificar. Primeiro, se a receita do segmento cliente sustentou o total no nível do consenso. Segundo, se a escassez de componentes foi uma restrição real sobre os resultados do terceiro trimestre ou se foi empurrada para a discussão da orientação do quarto trimestre. A mesma "escassez de componentes" é lida de forma completamente diferente conforme já esteja dentro dos números deste trimestre ou não.
5. Os comentários sobre clientes do 14A avançam um passo?
O 14A tem como meta a produção de risco (risk production) no segundo semestre de 2027. Com esse prazo à frente, o que importa nesta divulgação não são as especificações técnicas, são os clientes. O ponto de verificação é se os comentários sobre captação de clientes ficam no nível de "em conversas" ou se expressam como avanço concreto. Num momento em que variáveis externas —de alianças de semicondutores com apoio governamental às deliberações de grandes clientes sobre terceirizar a produção— se cruzam com a estratégia de foundry, os comentários sobre clientes do 14A movem a avaliação de médio prazo da foundry. O silêncio também é uma resposta.
Business Deep Dive
Comece pela disposição dos números. A tabela abaixo coloca os resultados do trimestre anterior, a orientação da empresa e o consenso de mercado lado a lado.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
| Item | 2T real (divulgado) | Orientação 3T | Consenso 3T |
|---|---|---|---|
| Receita | USD 16.13B | USD 15.8–16.8B | USD 16.45B |
| EPS ajustado | USD 0.42 | USD 0.38 | USD 0.39 |
| Margem bruta | — | ponto médio 42% | — |
| Referência | Superou o consenso de USD 0.21 | Receita no ponto médio: USD 16.3B | Fica na parte alta da orientação |
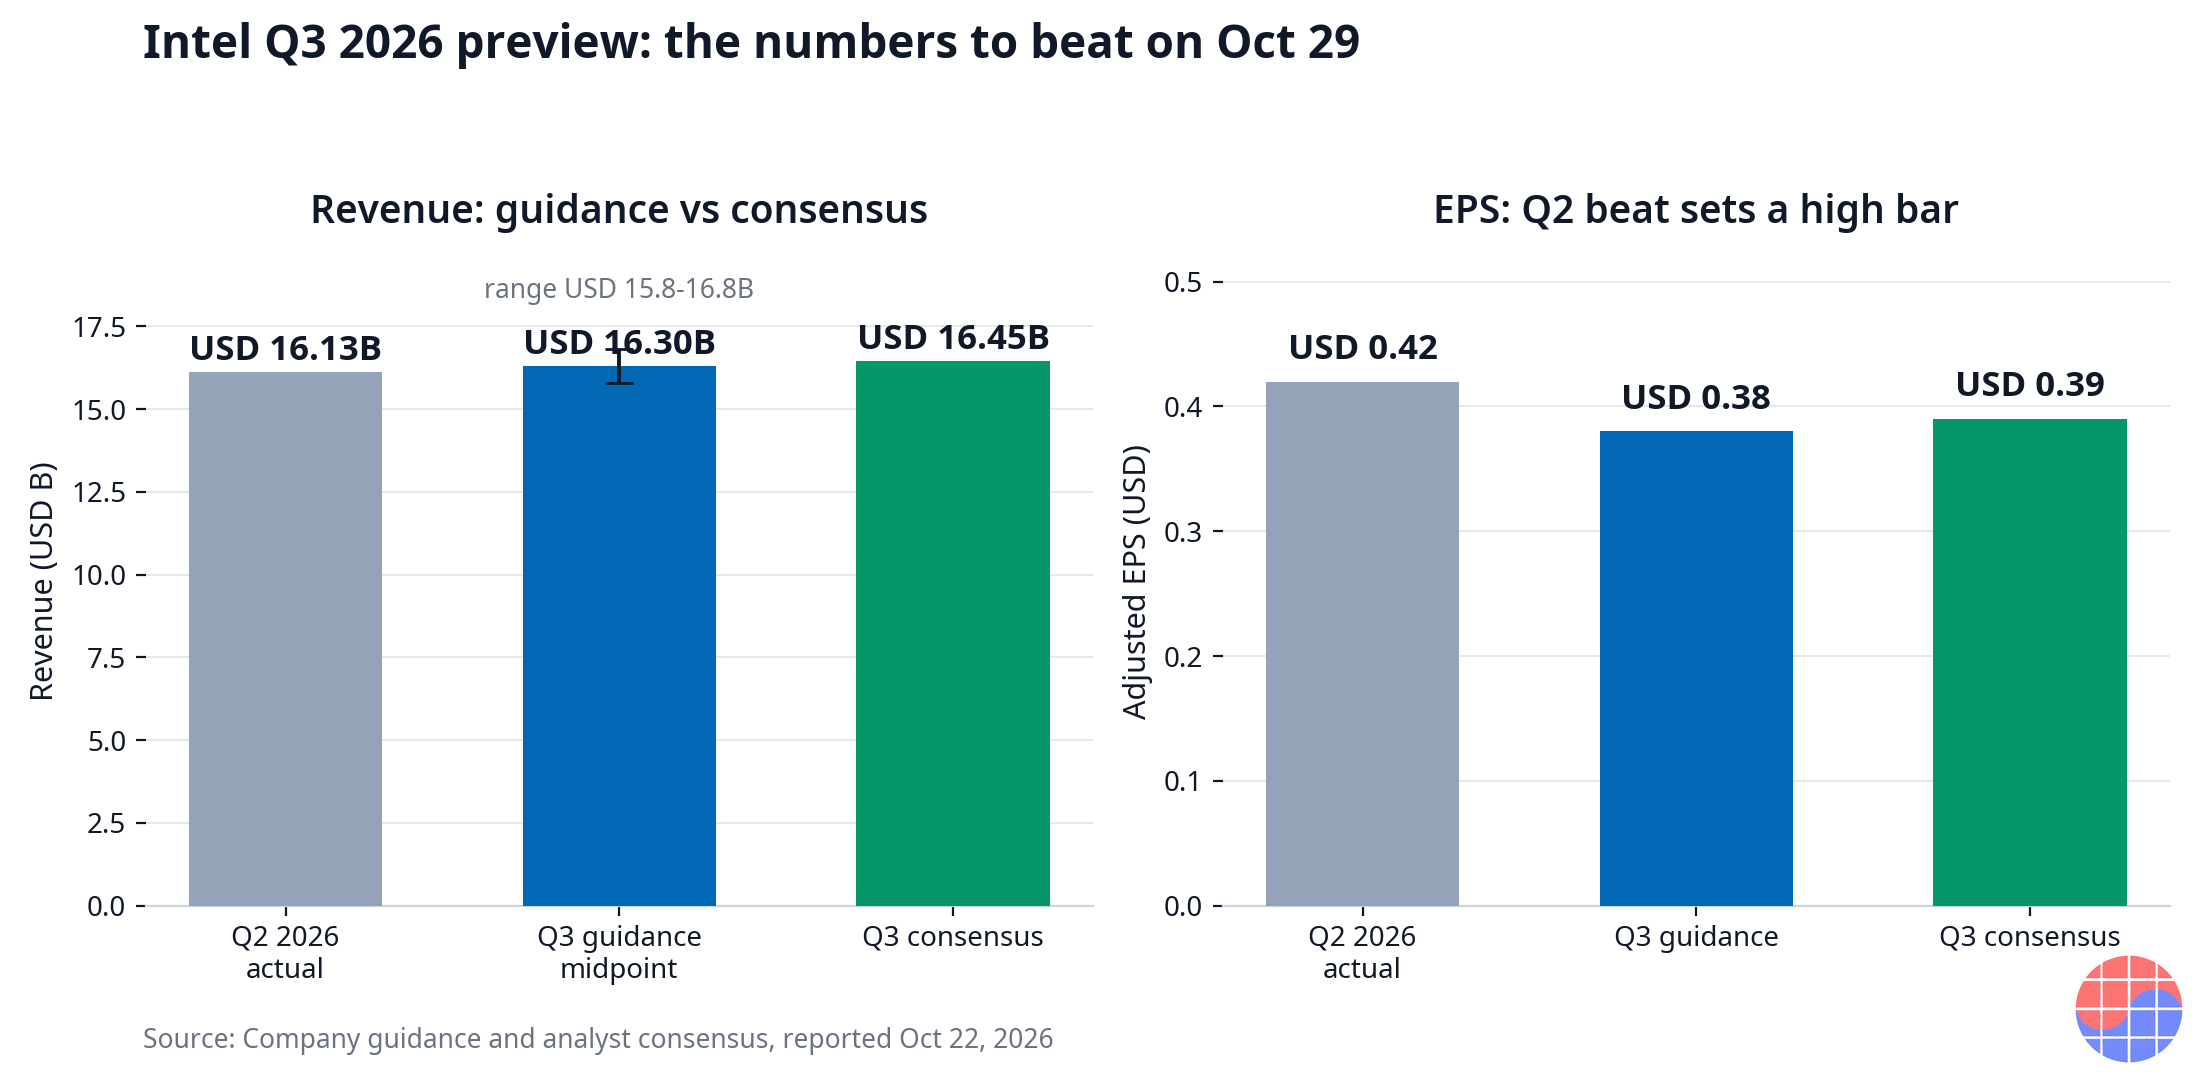
A mensagem da tabela é clara. O consenso de receita, USD 16.45B, está USD 0.15B acima do ponto médio da orientação, USD 16.3B, com USD 0.35B de folga até o topo de USD 16.8B. O EPS de consenso, USD 0.39, está USD 0.01 acima dos USD 0.38 orientados. O cenário-base do mercado, portanto, não é "um trimestre limpo no ponto médio", mas "um trimestre colado no topo". O limiar de decepção se moveu de acordo.
O contexto de avaliação também importa. Um valor de mercado de cerca de USD 468.9B para uma empresa com receita trimestral na faixa de USD 16B precifica uma parte substancial da virada concluída, e não os lucros atuais. Com a ação na metade inferior de sua faixa de 52 semanas, de USD 32.89–142.35, o mercado ainda não acredita totalmente nessa forma concluída — e essa lacuna é exatamente o palco desta divulgação. Dois cortes de preço-alvo na semana anterior (Susquehanna para USD 105, TD Cowen para USD 95) mostram os analistas escolhendo a gestão de risco de baixa em vez de perseguir o potencial de alta.
A posição contábil da foundry merece uma nota. A receita externa de foundry, de USD 293M, é aproximadamente 1.8% da receita do grupo. Ainda assim, o mercado é sensível a esse número porque a foundry é o eixo estratégico que explica toda a alocação de capital da Intel. O custo da rampa do 18A pressiona hoje a margem bruta, e a única justificativa desse custo é a trajetória de crescimento da receita de clientes externos. É por isso que os pontos 2 e 3 estão conectados: a rampa é uma história de custos, e a receita externa é o destinatário da fatura desse custo.
A tensão entre demanda e oferta também precisa de senso numérico. A administração fala de demanda acima da oferta e de ampliar a produção até o fim do ano, ao mesmo tempo em que aponta a escassez de componentes como restrição às remessas de PCs. Quando a demanda é forte, mas a oferta está bloqueada, a receita de curto prazo tem teto, enquanto preços e mix são defendidos. Ao contrário, no momento em que a escassez de componentes aliviar, a demanda represada pode se converter em remessas de uma só vez. Os números do terceiro trimestre entregam o primeiro veredicto sobre qual força realmente venceu.
Chase's Take
A essência desta divulgação não é "se a Intel melhorou", mas "até onde viajou o ônus da prova da Intel". A superação do segundo trimestre reduziu a dúvida, mas não criou convicção. Com a ação abaixo da máxima de 52 semanas e os alvos cortados antes do relatório, o que o mercado exige não é uma superação, mas continuidade da narrativa.
Por isso, entre os cinco pontos, a margem bruta fica em primeiro lugar. Receita e EPS podem produzir "números gerenciados" dentro de uma faixa de orientação, mas uma margem bruta de 42% carregando os custos da rampa do 18A deixa a realidade do processo e do rendimento (yield) passar direta. Se esse número se sustentar, os demais pontos ganham espaço para serem lidos como "em andamento". Se quebrar, até boas notícias, como produção do 18A acima da meta, são retraduzidas para a linguagem dos custos.
Sobre a receita externa de foundry de USD 293M, é preciso manter a cabeça fria. Até que esse número vire para um crescimento de dois dígitos, a história da foundry permanece no território das promessas. Inversamente, como o número é pequeno, até um aumento modesto é lido como trajetória. O que a Intel precisa mostrar desta vez não é prova de escala, é prova de direção.
Implications
- Para investidores: A régua não é "superar o consenso", mas "topo da orientação mais defesa da margem bruta de 42%". Cumprir apenas um dos dois provavelmente produzirá uma reação morna da ação. A segunda reação —durante as perguntas e respostas da teleconferência das 17:00 ET, quando chegarem os comentários sobre 18A e 14A— importa mais do que a primeira reação aos números principais.
- Para o cenário competitivo: A confirmação da rampa do 18A é lida como um sinal que antecipa o cronograma da vanguarda tecnológica. A trajetória da receita externa de foundry se conecta diretamente às deliberações de grandes clientes sobre diversificar a fabricação sob contrato.
- Do ângulo da Coreia: Com a escassez de componentes citada oficialmente como restrição às remessas de PCs, os preços de memória e as condições de oferta são uma variável oculta nos resultados da Intel. Para a indústria coreana de memória, os comentários da Intel sobre remessas funcionam como um termômetro da demanda de PCs.
- Próximos passos no calendário: Após esta divulgação, a orientação do quarto trimestre e a execução do aumento de produção de fim de ano se tornam os pontos de verificação do próximo trimestre. Até a meta de produção de risco do 14A no segundo semestre de 2027, o ritmo dos comentários sobre clientes definirá o ritmo da história de médio prazo.
FAQ
Q1. Quando a Intel divulga os resultados do terceiro trimestre?
A Intel divulga na quinta-feira, 29 de outubro de 2026, após o fechamento do mercado americano, com a teleconferência de resultados às 17:00 ET do mesmo dia. Este artigo é uma prévia que organiza a orientação e o consenso publicados antes dos resultados; não é um relatório de números confirmados.
Q2. Quais números o mercado espera para o terceiro trimestre?
O consenso é receita de USD 16.45B e EPS ajustado de USD 0.39. A orientação da empresa é receita de USD 15.8–16.8B, EPS ajustado de USD 0.38 e ponto médio de margem bruta de 42%, de modo que o consenso fica na parte alta da faixa de orientação.
Q3. Por que a margem bruta de 42% importa mais do que a receita?
Porque os custos da rampa do 18A passam por essa linha, e manter os 42% mostra se os custos da rampa estão dentro de um envelope controlado. Mesmo que a receita supere o consenso, uma margem bruta quebrada convida o mercado a questionar a estrutura de custos.
Q4. Por que a receita externa de foundry de USD 293M recebe tanta atenção?
O valor é pequeno —cerca de 1.8% da receita do grupo—, mas é o indicador direcional de se os clientes externos realmente começaram a pagar. A lacuna de interpretação entre estagnação e uma trajetória de crescimento confirmada é grande.
Fontes
- Intel Stock Tumbles Ahead of Q3 Earnings — TradingView (GuruFocus), 22 de outubro de 2026: https://www.tradingview.com/news/gurufocus:643a45819094b:0-intel-stock-tumbles-ahead-of-q3-earnings/
- Intel Projected to Announce Quarterly Earnings on Thursday — American Banking News, 22 de outubro de 2026: https://www.americanbankingnews.com/2026/10/22/intel-intc-projected-to-announce-quarterly-earnings-on-thursday.html
Nota: Este artigo é uma prévia baseada na orientação, no consenso e nas informações publicadas antes da divulgação dos resultados; não é um relatório de resultados confirmados nem uma recomendação de compra ou venda de qualquer valor mobiliário.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser
