 VLSI Korea
A conta do superciclo da memória: quem realmente paga a alta de 400% da DRAM
Os preços da memória subiram 400% em dois anos; o HBM4, mais 121%. O oligopólio das três fica com a margem e a conta sobra para as fabricantes de smartphones, PCs e GPUs: a Xiaomi perde 30% e os telefones baratos desaparecem.


Os preços da memória subiram 400% em dois anos. O preço contratado do HBM4 vai disparar 121% só no ano que vem. Quem ganha dinheiro são só as três grandes da memória — as margens das fabricantes de smartphones, PCs e GPUs estão derretendo. A Xiaomi perdeu 30% dos embarques; os telefones baratos estão desaparecendo. Quem afinal paga a conta do superciclo?
Resumo em 30 segundos
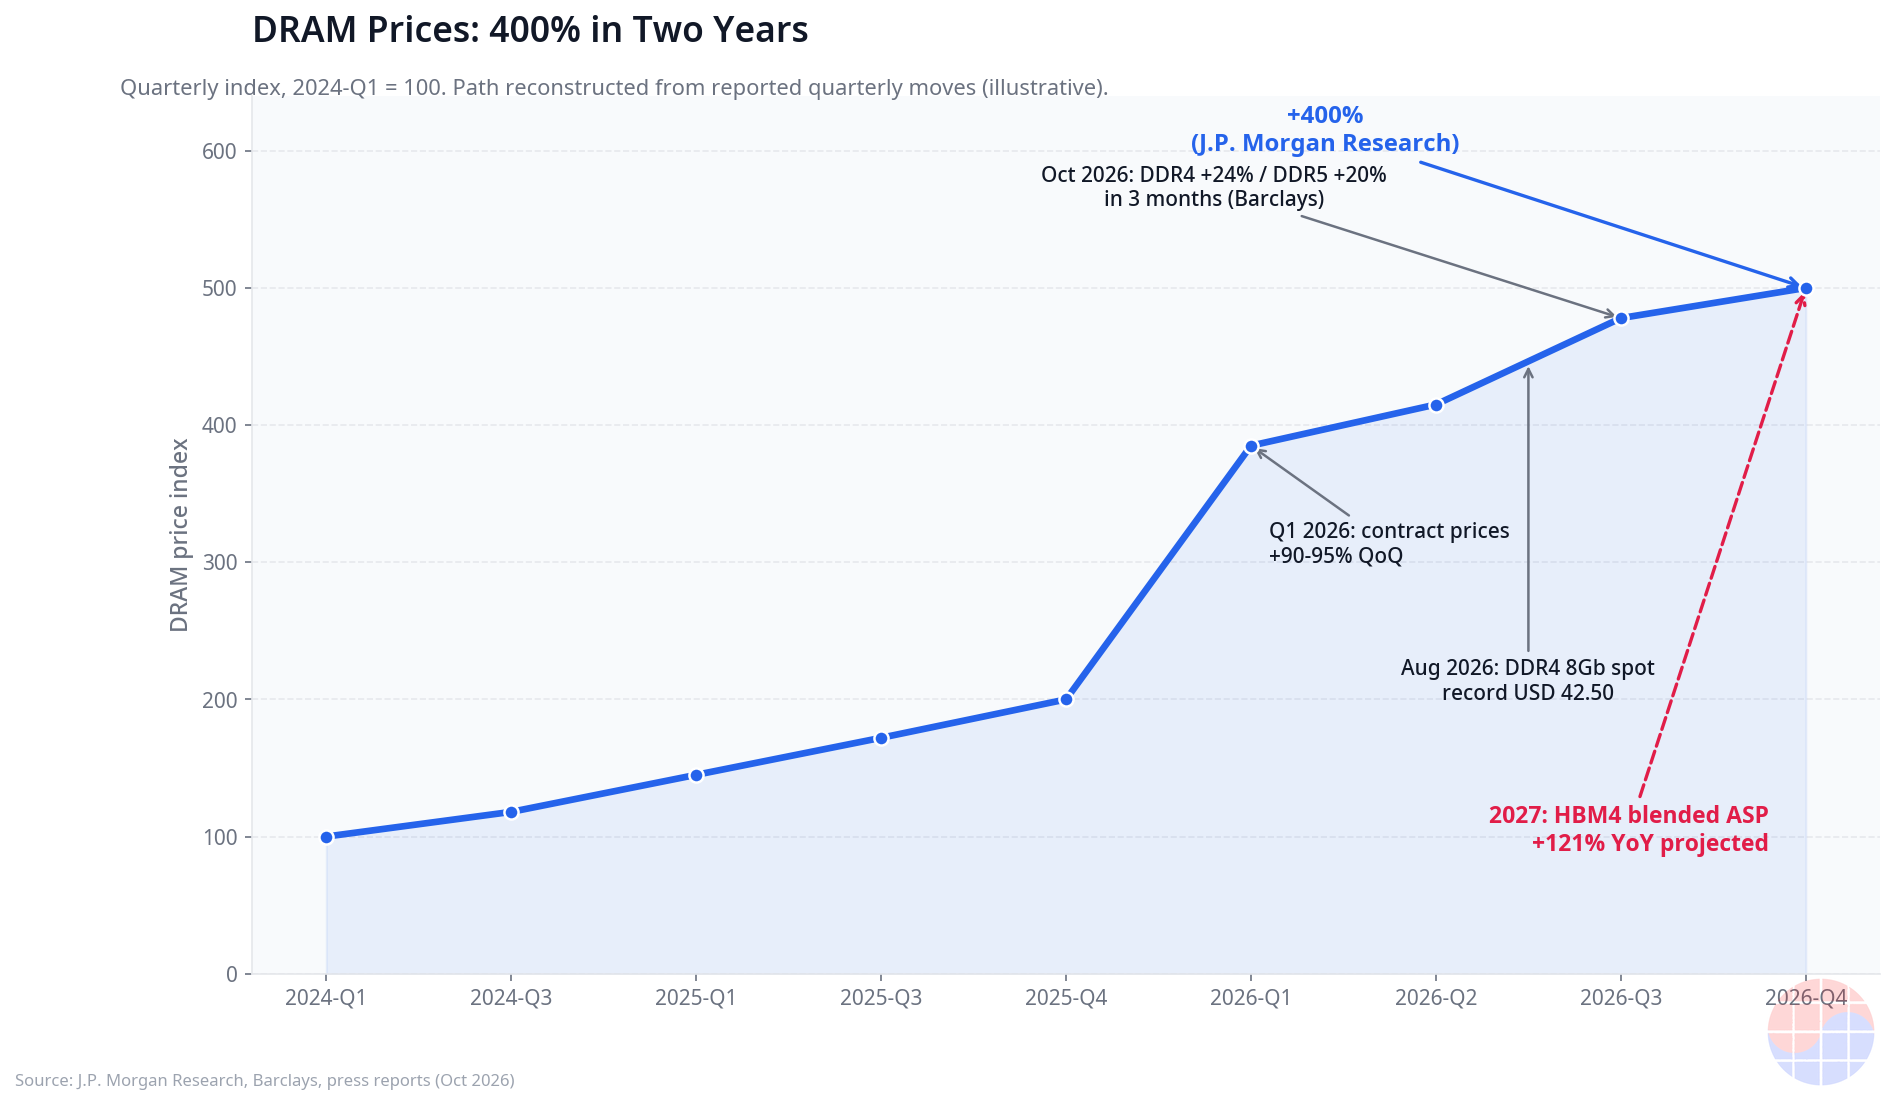
- A pesquisa do J.P. Morgan estima que os preços da DRAM subirão mais de 400% do início de 2024 ao fim de 2026. Não é um simples ciclo de preços, mas a absorção estrutural dos wafers de memória do mundo pelos centros de dados de IA.
- O ASP combinado (blended ASP) do HBM4 para 2027 deve subir 121% ante o ano anterior. O preço que a Samsung teria apresentado na negociação do contrato anual de fornecimento para 2027 fica na faixa média-alta de 4 dólares por Gb — quase o triplo dos cerca de 1,50 dólar/Gb do HBM3E.
- Com o oligopólio das três (Samsung Electronics, SK Hynix e Micron) controlando de fato todo o fornecimento mundial de memória, a produção de HBM devora o mesmo pool de wafers. 1 Gb de HBM consome cerca de 3 vezes a área de wafer de uma DDR5 padrão.
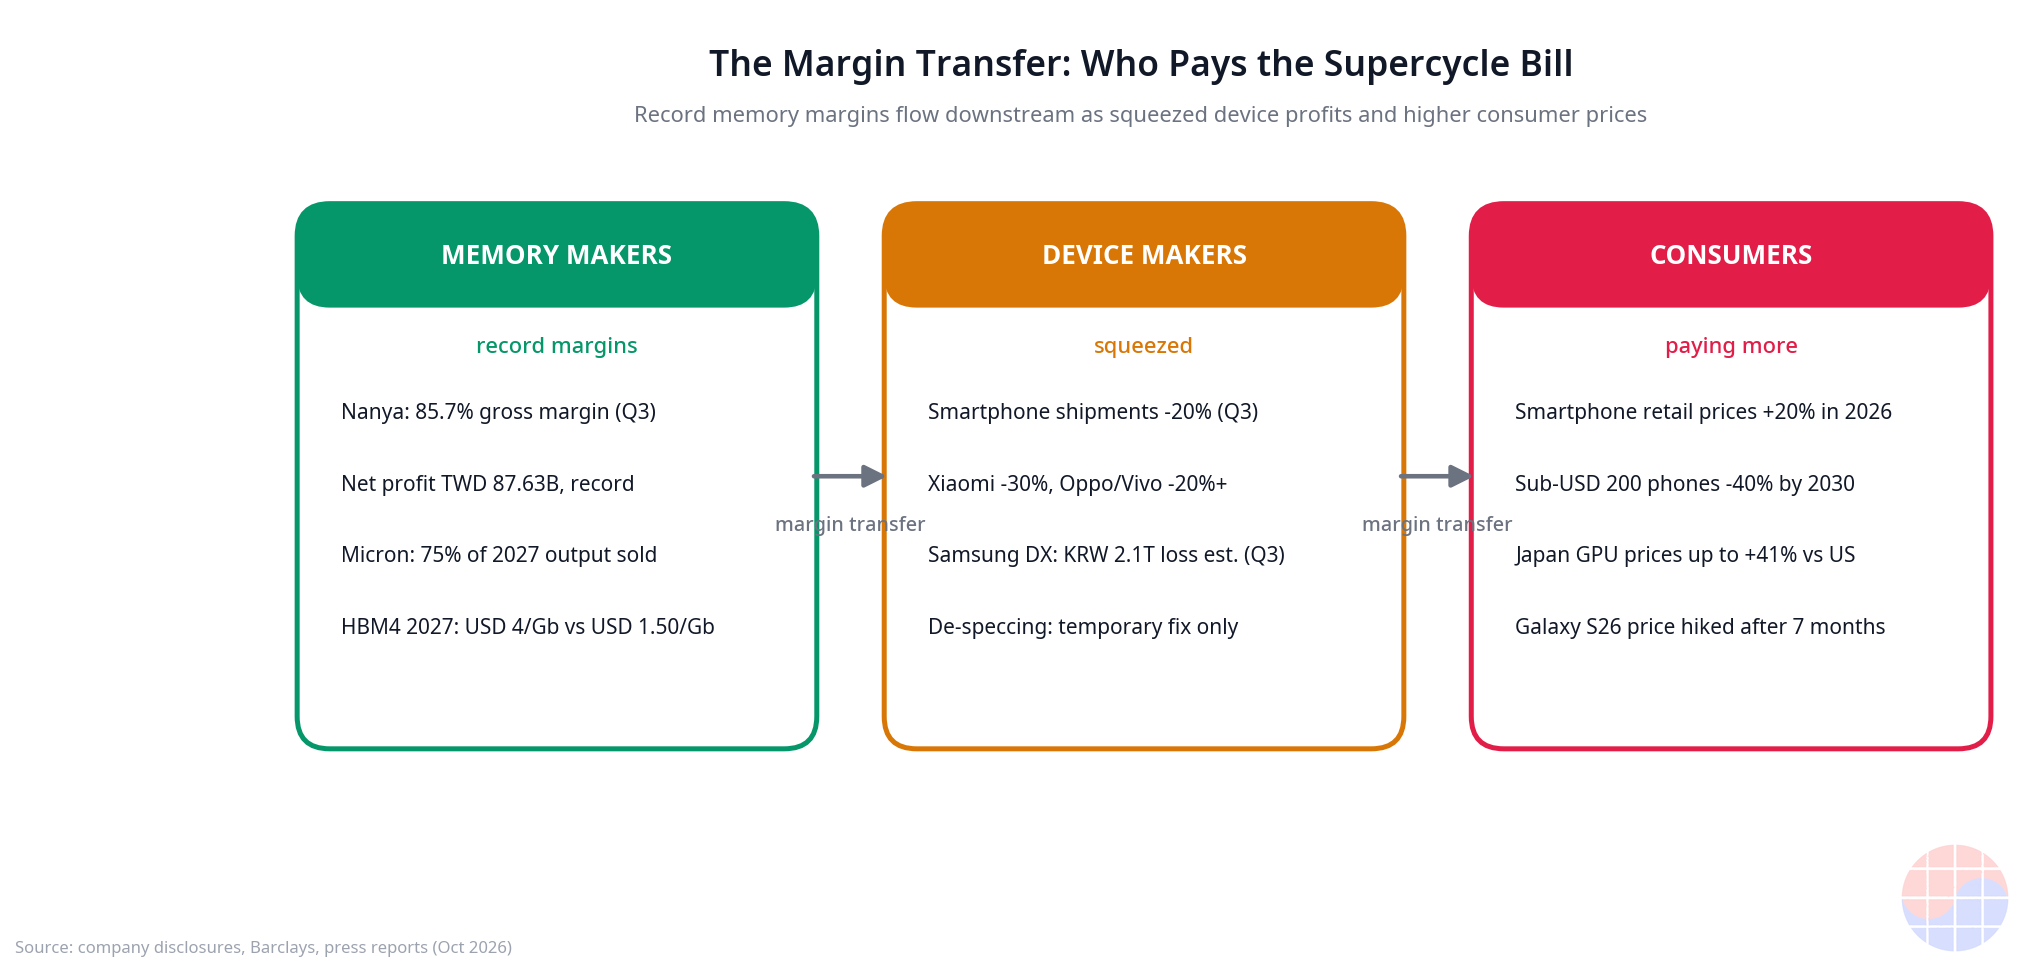
- A conta desce rio abaixo. No terceiro trimestre de 2026, os embarques globais de smartphones despencaram 20% em relação ao ano anterior, o nível mais baixo em 14 anos. Xiaomi, -30%; Oppo e Vivo passaram de -20%. No Japão, a RTX 5060 Ti de 8 GB é vendida 41% mais cara que nos EUA.
- A variável-chave é a «taxa de repasse» (pass-through rate): quanto do aumento do custo da memória pode ser repassado ao preço final decide os resultados de cada fabricante de dispositivos. Quanto maior a exposição a dispositivos de entrada, maior a pressão para baixo.
Background — A IA começou a devorar os wafers
Em outubro de 2026, o mercado de memória entrou na fase mais extrema de vantagem do fornecedor da história. A pesquisa global do J.P. Morgan estima que os preços da DRAM subirão mais de 400% do início de 2024 ao fim de 2026. Source Os números no varejo são ainda mais crus. O kit de 32 GB de DDR5 que custava menos de 90 dólares no início de 2025 é negociado na segunda metade de 2026 entre 409 e 529 dólares. O kit 2x16 GB de DDR5 saltou em um ano de 108 para 572 dólares — 429%. Em agosto de 2026, o preço spot do chip DDR4 de 8 Gb atingiu o recorde histórico de 42,50 dólares por unidade — o preço de um chip de geração passada que o setor já considerava praticamente descontinuado. Source
O que diferencia esta escassez das anteriores está na causa. Não é como na pandemia, quando as fábricas pararam. As fábricas operam a plena carga; o que mudou é o que elas produzem. Segundo análises do setor, os centros de dados devem consumir em 2026 cerca de 70% da produção mundial de memória. Em 2022, eram apenas 20-30%. Em quatro anos, num mercado em que os donos eram a eletrônica de consumo e o PC, o consumidor foi rebaixado a receber «o que sobra». Source
A CEO da AMD, Lisa Su, esteve em Seul duas vezes em sete meses. Depois de assinar em março de 2026 o MOU de fornecimento de HBM4 com a Samsung Electronics, em 7 de outubro reuniu-se em sequência com o chefe da divisão DS da Samsung e com o CEO da SK Hynix. Sua mensagem pública: «o fornecimento de memória está muito apertado». A era em que a CEO de uma empresa de aceleradores de IA viaja pessoalmente para garantir memória — a memória tornou-se o elo mais tenso da cadeia de suprimentos da IA. Source
Business Deep Dive
1. Estrutura de mercado: o poder de precificação do oligopólio das três
Mais de 95% do mercado global de DRAM está nas mãos de Samsung Electronics, SK Hynix e Micron. Em HBM, a SK Hynix lidera com 54-58% da receita global de HBM. Source O problema não é o oligopólio em si. O problema é que as três estão desviando wafers para o HBM ao mesmo tempo, na mesma direção.
No terceiro trimestre de 2026, a taiwanesa Nanya Technology registrou margem bruta recorde de 85,7%. Receita trimestral de 133,6 bilhões de dólares taiwaneses (+61,9% ante o trimestre anterior), preço médio de venda (ASP) da DRAM mais de 60% acima do trimestre anterior, lucro líquido de 87,6 bilhões de dólares taiwaneses e lucro por ação de 25,4 dólares taiwaneses — recordes históricos em todas as linhas. Os embarques, ao contrário, caíram 4-6%. Vender menos e ganhar mais: o caso clássico do poder de precificação. Source O presidente da Nanya previu que preços e margens subirão ainda mais no quarto trimestre, e que altas de dois dígitos são possíveis nos contratos de 2027. Source
O CEO da Micron disse aos investidores que 75% de sua produção de memória para 2027 já está vendida. Source Um mercado em que o vendido é confirmado antes do não vendido. Essa é a paisagem da memória em 2026.
2. Estrutura de custos: um wafer de HBM come três de DRAM
O mecanismo técnico da explosão de preços é simples. HBM e DRAM convencional competem pela mesma capacidade de wafers avançados. Fabricar 1 Gb de HBM consome cerca de 3 vezes a área de wafer de uma DDR5 padrão. Produzir um wafer de HBM elimina o equivalente a três de DRAM convencional. Source
Os números. O preço de HBM4 que a Samsung teria colocado na mesa na negociação do contrato anual de fornecimento para 2027 fica na faixa média-alta de 4 dólares por Gb — quase o triplo dos cerca de 1,50 dólar/Gb do HBM3E. Convertido para uma pilha de 36 GB com empilhamento de 12 níveis, isso equivale a cerca de 600 dólares em 2026 e cerca de 1.300 dólares em 2027 — mais que o dobro, na mesma linha da previsão. Source A previsão de que o ASP combinado do HBM para 2027 suba 121% ante o ano anterior aponta na mesma direção. Source
A DRAM convencional não é exceção. Segundo o Barclays, o preço contratado da DDR4 subiu em outubro 4% ante o mês anterior e 24% nos últimos três meses. A DDR5 avançou cerca de 20% no mesmo período. Ocorreu o paradoxo de a geração antiga, a DDR4, subir mais que a DDR5: a base instalada de PCs, servidores e equipamentos industriais antigos ainda precisa de DDR4, enquanto os fabricantes concentram o investimento nas novas gerações e o fornecimento da antiga aperta mais rápido. O preço spot da DDR5 saltou 8% só em outubro. Source
O Barclays vê a interrupção do fornecimento de memória da Micron estendendo-se até 2028, e o Citi prevê que a escassez de DRAM atinja o pico no quarto trimestre de 2027. O CEO da Intel advertiu recentemente que «esta situação continuará pelos próximos 2 a 3 anos». Source
3. O estrangulamento rio abaixo: aonde a conta chega
Por trás das margens históricas das fabricantes de memória está a hemorragia da cadeia de valor rio abaixo. No terceiro trimestre de 2026, os embarques globais de smartphones despencaram 20% ante o ano anterior, registrando o pior terceiro trimestre desde 2012. Ao repassar o aumento do custo da memória ao preço ao consumidor, o preço de varejo global do smartphone subiu este ano cerca de 20%. Source
O golpe concentra-se nas marcas de entrada. Os embarques da Xiaomi despencaram mais de 30% e sua participação de mercado caiu de 14% para 10%. Oppo e Vivo recuaram cada uma mais de 20%. Samsung (-3%) e Apple resistiram relativamente melhor com a estratégia focada no premium: a Samsung registrou 23% e a Apple 22% de participação. Source
A cena mais dramática ocorre dentro da própria Samsung Electronics. A divisão DS, do negócio de memória, obteve no segundo trimestre de 2026 lucro operacional de 89,2 trilhões de wones, enquanto a divisão DX, de smartphones e eletroeletrônicos, registrou prejuízo operacional de 8 trilhões de wones. Os analistas estimam que o prejuízo da DX no terceiro trimestre se ampliará para 2,1 trilhões de wones. Uma estrutura em que o dinheiro ganho pela divisão de memória vaza pela divisão de dispositivos, dentro da mesma empresa — a «transferência de margens» observada em tempo real numa única demonstração de resultados. Source
As altas de preço ao consumidor já começaram. A Samsung Electronics elevou em 1º de outubro os preços da série Galaxy S26, sete meses após o lançamento. O modelo de entrada de 256 GB subiu cerca de 150 mil wones para 1.404.000 wones, e o Ultra de 1 TB ficou cerca de 270 mil wones mais caro. A Apple também fixou o preço de lançamento da série iPhone 18 Pro acima do antecessor. Source
O mercado de GPUs sofre da mesma doença. Segundo levantamento de preços publicado em 14 de outubro, a RTX 5060 Ti de 8 GB era vendida no varejo de Tóquio 41,1% mais cara que na Amazon dos EUA, antes de impostos. A RTX 5080 registrava prêmio médio de 12,71%. Informa-se que a Nvidia reduziu a produção da RTX 5090 para o canal de consumo geral e está desviando volumes para os centros de dados de IA. A GDDR também é uma memória que compete pelo mesmo pool de wafers de DRAM. Source
4. Opções estratégicas: as quatro cartas das fabricantes de dispositivos
Diante da inflação da memória, as fabricantes de dispositivos têm apenas quatro cartas na mão.
Primeira, repasse de preço. O caminho escolhido por Samsung e Apple. Assumem o risco de perda de demanda e passam o custo aos clientes premium. Uma carta que só quem tem poder de marca pode jogar.
Segunda, absorção da margem. Quando uma empresa de modelo de baixa margem e alto volume como a Xiaomi congela os preços, a margem evapora. O CEO da Honor declarou publicamente: «por mais que os custos subam, não podemos repassá-los integralmente aos usuários». Source As empresas que não podem nem repassar nem absorver sacam a terceira carta.
Terceira, redução de especificações (spec down). Cortar a memória instalada para fechar a lista de materiais (BOM): um remédio temporário. Até a Tesla cortou pela metade a memória do chip AI5 para depois devolvê-la a 96 GB, numa tática de sondagem. O Barclays observou que a redução de especificações é «no máximo um remédio temporário». Source
Quarta, abandonar a entrada e concentrar-se no premium. O caminho escolhido pela Xiaomi. Retirar-se do segmento de baixo preço e dos mercados externos não prioritários, elevar o ASP e defender a margem. A direção de todo o mercado é a mesma. Prevê-se que os embarques anuais de smartphones abaixo de 200 dólares caiam até 2030 cerca de 40% ante 2025, enquanto o segmento premium cresceria a uma taxa média anual de 7%. Source
Chase's Take
A pergunta que o mercado faz sobre o superciclo da memória costuma ser «quanto ganham». É a pergunta errada. A pergunta de verdade é «quem paga».
No momento em que o oligopólio das três desvia os wafers para o HBM, o preço da memória deixa de ser uma função de «custo + margem». Vira uma função de «quem fica com o wafer». Se o centro de dados de IA ganha o leilão, o perdedor — a fabricante de smartphones, PCs e GPUs — recebe a conta. A margem de 85,7% da Nanya e a queda de 30% nos embarques da Xiaomi são as duas faces do mesmo fenômeno. Uma é o poder de precificação do oligopólio; a outra, o imposto desse poder.
Aqui nasce o paradoxo. Quanto mais durar a bonança das fabricantes de memória, mais rápida será a reestruturação das fabricantes de dispositivos. Os telefones baratos desaparecem e só resta o premium. O consumidor compra um aparelho mais caro, adia a atualização ou olha para o mercado de usados. O superciclo da memória acaba sendo o mecanismo que impõe a premiumização do mercado de dispositivos.
A divergência DS-DX da Samsung Electronics é a miniatura desta era. Sob o mesmo teto, a divisão de memória ganha 89 trilhões de wones e a de dispositivos perde trilhões. Perguntar se a alta dos preços da memória é boa ou má notícia para a «Samsung Electronics como um todo» não faz sentido. A resposta depende de de que divisão se têm as ações.
Na ótica do investidor, o indicador-chave é um só: a taxa de repasse. Que percentual da alta do custo da memória pode ser refletido no preço final. As empresas com taxa alta (marcas premium, estruturas de contrato B2B) aguentam; as de taxa baixa (dispositivos de entrada, modelos de baixa margem e alto volume) afundam. Enquanto o poder de precificação das três da memória se mantiver até 2027, esta equação não mudará.
Implications
Implicações para o investidor
- As três da memória manterão o poder de precificação até 2027. 75% da produção de 2027 já está vendida (Micron), o preço contratado do HBM4 aponta para +121%, e Barclays e Citi veem a escassez se estendendo até o fim de 2027-2028. O impulso de resultados no curto prazo está do lado das fabricantes de memória.
- Selecione as fabricantes de dispositivos pela «taxa de repasse». As empresas com alto peso do premium e poder de marca (tipo Samsung ou Apple) são relativamente defensivas. As expostas ao baixo preço e ao alto volume têm risco de queda nos resultados. Xiaomi -30% e Oppo/Vivo acima de -20% são a prova.
- A própria demanda de eletroeletrônicos de consumo se contrai. Previsão de -16,7% nos embarques globais de smartphones para 2026 (a maior queda anual da história), -20% no terceiro trimestre. A queda de volumes das fabricantes de dispositivos propaga-se por sua vez à cadeia de suprimentos de componentes (telas, câmeras, substratos).
Implicações para a gestão
- O contrato de fornecimento de longo prazo (LTA) virou condição de sobrevivência. A Nanya amarrou 70% de sua capacidade em LTA, e mais de 20% são contratos de três anos. Um mercado em que o comprador é quem pede primeiro o contrato longo: o poder de negociação inclinou-se totalmente para o fornecedor.
- Mude a estratégia de suprimento de memória de «preço» para «garantia». Por isso Lisa Su esteve em Seul duas vezes em sete meses. Se os volumes de 2027-2028 não forem assegurados agora, o problema não será o preço: será que não haverá volume.
- A redução de especificações serve só para ganhar tempo. A receita de fundo é a premiumização do mix de produtos e o redesenho do peso da memória na lista de materiais (BOM).
FAQ
P1. Qual é a verdadeira razão de a DRAM ter subido 400% em dois anos? Porque as fábricas não pararam — mudou o que elas produzem. Enquanto Samsung Electronics, SK Hynix e Micron concentram seus wafers na produção de HBM para centros de dados de IA, o fornecimento de DRAM convencional para smartphones e PCs encolheu de forma estrutural. Prevê-se que os centros de dados consumam em 2026 cerca de 70% da memória mundial. A demanda continua, mas a oferta é sugada pela IA: essa é a essência da explosão de preços.
P2. Por que o preço do HBM afeta o da DRAM convencional e o dos smartphones? Porque HBM e DRAM convencional competem pela mesma capacidade de produção de wafers avançados. Fabricar 1 Gb de HBM consome uma área de wafer cerca de 3 vezes maior que a de uma DDR5 padrão, de modo que quanto mais HBM se produz, menos DRAM convencional fica disponível. Menos oferta, preços mais altos, e esse aumento de custo é repassado à lista de materiais (BOM) de smartphones, PCs e GPUs.
P3. Quando a explosão de preços da memória vai se acalmar? As principais previsões apontam que a escassez continuará entre o fim de 2027 e 2028. O Barclays vê a interrupção do fornecimento da Micron estendendo-se até 2028, e o Citi prevê que a escassez de DRAM atinja o pico no quarto trimestre de 2027. Expandir a produção com novas fabs leva de 3 a 5 anos, de modo que não existe estrutura para aumentar a oferta no curto prazo.
P4. Qual é o indicador mais importante na ótica do investidor? A «taxa de repasse». Que percentual da alta do custo da memória pode ser refletido no preço final ao consumidor decide os resultados das fabricantes de dispositivos. As marcas premium e as estruturas de contrato B2B são defensivas; os modelos de entrada e de baixa margem e alto volume sofrem forte pressão de queda. Do lado das fabricantes de memória, o peso do mix de HBM e a taxa de assinatura de contratos de fornecimento de longo prazo (LTA) são os indicadores da sustentabilidade das margens.
Aviso: os números e as previsões deste artigo são uma síntese de 15 de outubro de 2026 baseada em imprensa pública, pesquisa de corretoras e anúncios de empresas; não constituem recomendação de investimento. A situação do mercado pode variar.
