 VLSI Korea
Morgan Stanley alerta para a "armadilha de valuation" da memória — P/E de 3 a 4 vezes é uma cilada? Uma pergunta para Samsung e SK Hynix
Morgan Stanley: o dinheiro fácil acabou em memória. Samsung e SK Hynix a P/L 3-4x podem ser uma armadilha de valuation: após rali de 9x e revisões de EPS +432%, é preciso +70% nos preços de DRAM. Nova capacidade a partir do 2S27. Com base em cobertura secundária.


Resumo em 30 segundos
- O analista Shawn Kim, do Morgan Stanley, escreveu em sua nota do fim de semana sobre o setor de memória: "We think the easy money is past". Ele reconhece o superciclo de memória impulsionado por IA, mas avalia que os preços das ações já refletiram a maior parte do otimismo (com base na cobertura secundária de 13 de outubro).
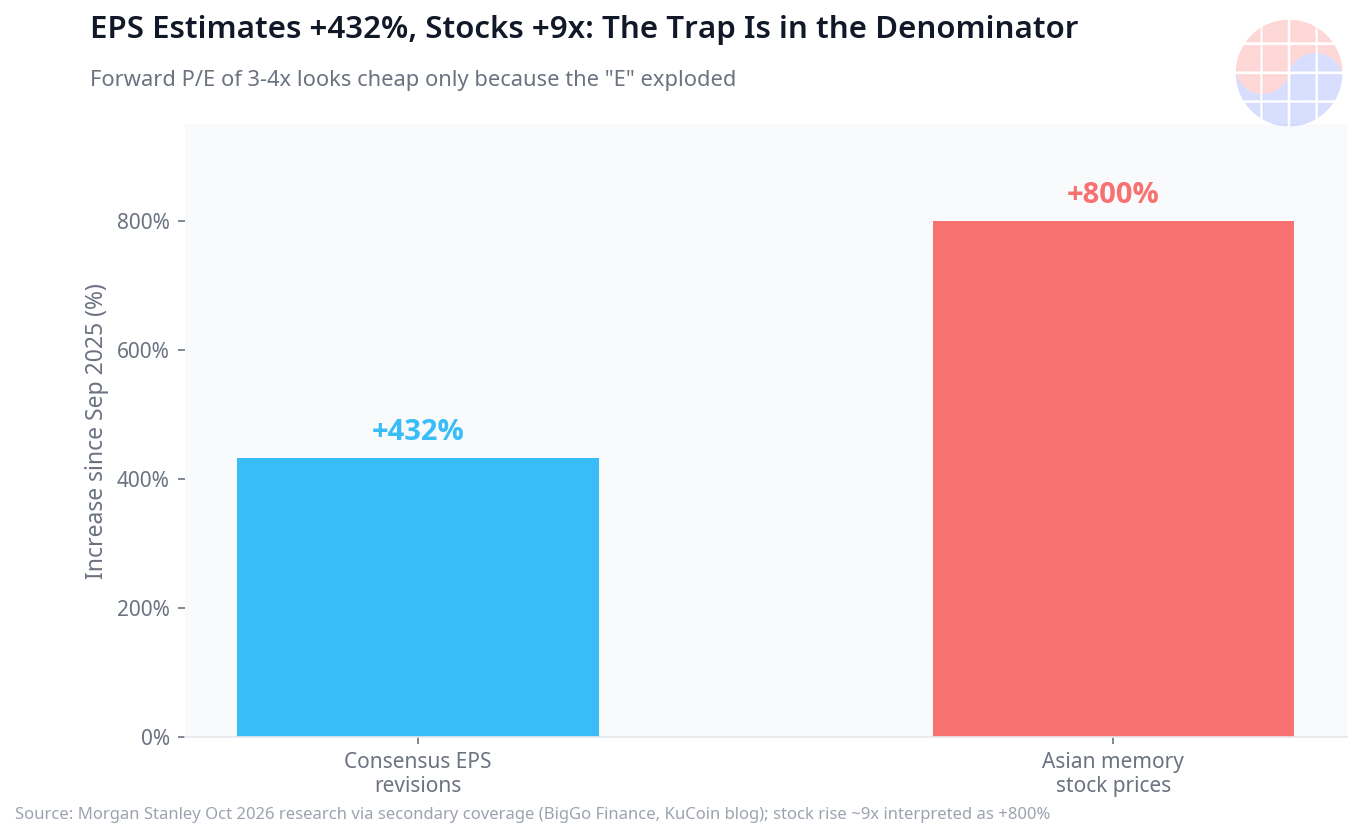
- O contraste entre os números é todo o debate. O P/E projetado de Samsung Electronics e SK Hynix está em 3 a 4 vezes — parece barato. Mas desde o início deste ciclo (setembro de 2025), as ações asiáticas de memória subiram cerca de 9 vezes, e as estimativas de consenso de LPA foram revisadas para cima em média 432%. Segundo o Morgan Stanley, para justificar o nível atual dos preços, o preço fixo de contrato da DRAM precisaria subir cerca de 70% além do nível atual — um obstáculo de difícil superação.
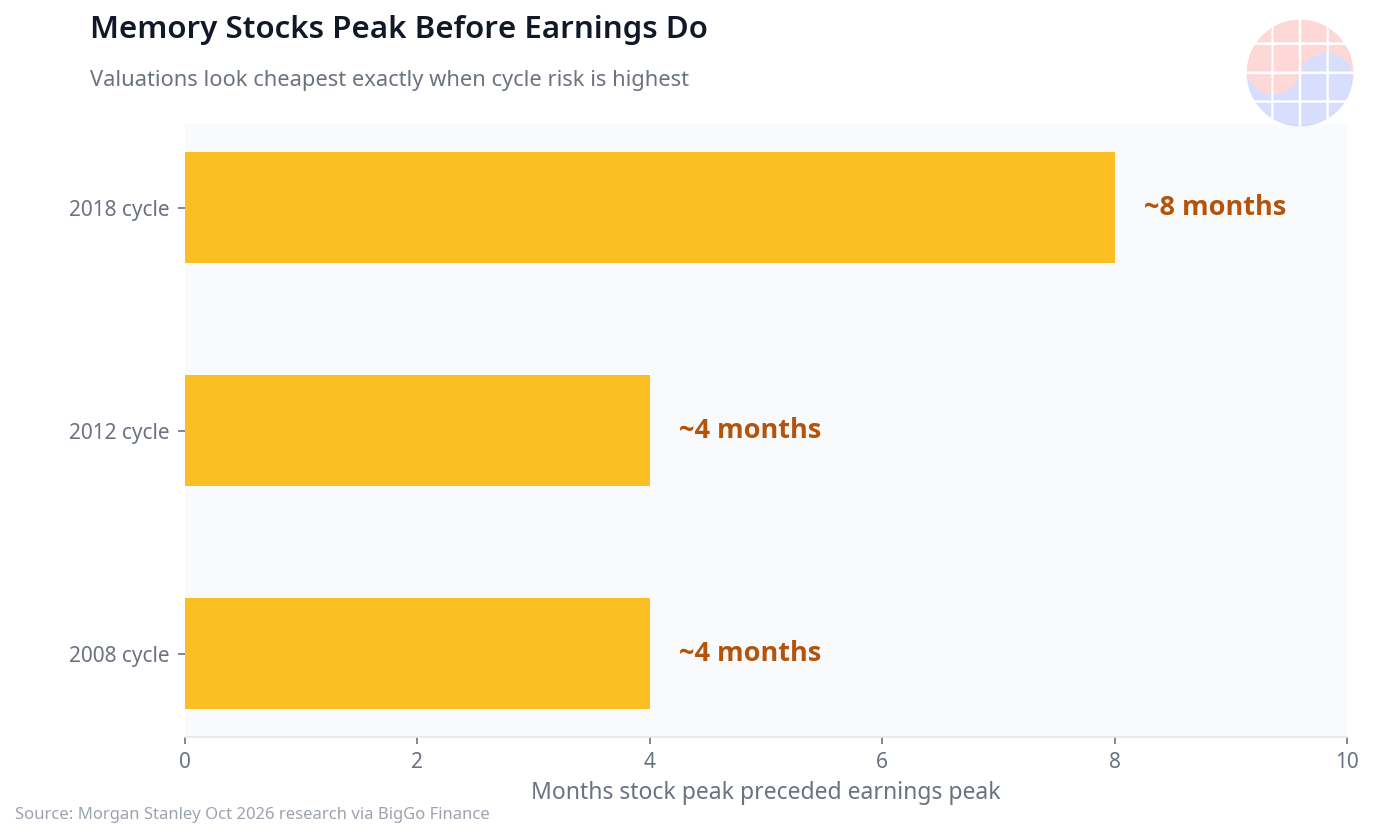
- O padrão histórico fundamenta o alerta. O pico das ações de memória sempre chegou antes do pico dos lucros — cerca de 4 meses antes em 2008, cerca de 4 meses em 2012 e cerca de 8 meses em 2018 (compilação do Morgan Stanley, cobertura secundária).
- Duas variáveis estruturais: a partir do segundo semestre de 2027, nova capacidade entra em operação de forma significativa, e a oferta passa a acompanhar a demanda; e à medida que os clusters de IA crescem, o peso do valor do hardware de redes nos custos totais do sistema aumenta em relação à memória.
- A conclusão do Morgan Stanley é um reposicionamento de portfólio. Redução seletiva do peso em memória e aumento do peso em computação de IA (Nvidia, TSMC) e na cadeia de suprimentos de redes. O ponto central para o leitor coreano: o pico dos lucros e o pico das ações podem estar em pontos diferentes.
- Chase's Take: o dinheiro que as empresas de memória estão ganhando é real. A questão é quantas vezes esse dinheiro já foi multiplicado no preço das ações. Ações de ciclo parecem mais baratas exatamente no topo do ciclo — esse paradoxo é todo o debate atual.
Todos os números do relatório neste artigo vêm de cobertura secundária. O relatório original é restrito a clientes e não foi verificado diretamente — "original não verificado". Cada número traz sua fonte, e números de preço-alvo ou mudanças de recomendação de fontes secundárias de baixa confiabilidade foram excluídos.
Introdução: o momento em que parece mais barato é o mais perigoso
Na terça-feira da segunda semana de outubro, os mercados asiáticos balançaram. O Kospi caiu 6,5%, e no epicentro estavam as duas líderes de memória — Samsung Electronics e SK Hynix. As perspectivas de resultados divulgadas no mesmo dia eram, paradoxalmente, recordes históricos. A projeção de lucro operacional do terceiro trimestre de 2026 da Samsung Electronics chegou a 107,4 trilhões de won, cerca de US$ 7,99 bilhões ([reportagem do SCMP](https://www.scmp.com/tech/tech-trends/article/3370739/why-samsung-sk-hynix-and-cxmt-shares-are-under-pressure-despite-strong-ai-demand)). Empresas prestes a registrar resultados recordes viram suas ações caírem 7 a 10% em um único dia.
O gatilho imediato do tremor foi uma nota do Morgan Stanley que começou a circular no fim de semana. O analista Shawn Kim escreveu: "We think the easy money is past" — o dinheiro fácil já ficou para trás. Ele não negou o superciclo de memória liderado pela IA. O que foi negado foi a ilusão de que "ainda dá para comprar agora". Segundo a reportagem do SCMP, no fechamento de terça-feira a Samsung Electronics recuou 7,4% e a SK Hynix, 10,1%, com perdas acumuladas de cerca de 16% e 22%, respectivamente, nos últimos cinco pregões. No mesmo período, as ações da fabricante chinesa de DRAM CXMT caíram cerca de 14%.
Este artigo disseca os números dessa nota. Lucros recordes e avaliação recorde de baixa aparecendo ao mesmo tempo — o Morgan Stanley chama esse paradoxo de "valuation trap", a armadilha de valuation.
Episode 1: Dissecando os números do relatório — o problema é parecer barato
A nota do Morgan Stanley se resume a cinco números-chave. Vamos abrir um por um.
Primeiro, P/E projetado de 3 a 4 vezes. Samsung Electronics e SK Hynix estão sendo negociadas a 3 a 4 vezes o lucro projetado para os próximos 12 meses. Pelo manual do investidor de valor, isso seria "subavaliação histórica". ([compilação da KuCoin](https://www.kucoin.com/blog/samsung-sk-hynix-valuation-trap), [compilação da BigGo Finance](https://finance.biggo.com/news/c5c5d66b-7577-4eb0-bd06-5dfa568ceb7a))
Segundo, ações multiplicadas por 9. Desde o início deste ciclo, em setembro de 2025, as ações asiáticas de memória subiram cerca de 9 vezes. A capitalização de mercado agregada entrou na faixa de trilhões de dólares. O P/E baixo não existe porque as ações estão baratas — existe porque o denominador (o lucro, não o preço) explodiu.
Terceiro, revisão de LPA de consenso de 432%. Segundo a compilação do Morgan Stanley, no mesmo período as estimativas de consenso de LPA das empresas asiáticas de memória foram revisadas para cima em média 432%. O P/E de 3 a 4 vezes só aparece depois que os analistas multiplicaram as projeções de lucro por mais de quatro. Ou seja, essa "subavaliação" pressupõe um nível de expectativas já elevado.
Quarto, o obstáculo de 70%. O Morgan Stanley analisou que, para justificar o nível atual das ações, o preço fixo de contrato (contract price) da DRAM precisaria subir cerca de 70% além do nível atual. Com os preços de memória já tendo subido de forma acentuada, mais 70% de alta é um obstáculo de dificuldade muito alta.
Quinto, a história dos picos antecipados. A tabela abaixo traz o registro que o Morgan Stanley apresentou de ciclos passados — o pico das ações de memória sempre chegou antes do pico dos lucros.
| Ciclo | Quanto o pico das ações antecipou o pico dos lucros |
|---|---|
| 2008 | cerca de 4 meses |
| 2012 | cerca de 4 meses |
| 2018 | cerca de 8 meses |
A avaliação parece mais barata exatamente quando os lucros estão no auge — a nota argumenta que esse padrão clássico das ações cíclicas está se repetindo agora ([compilação da HTX](https://www.htx.com/news/morgan-stanley-memory-stocks-often-look-cheapest-at-cycle-pe-XW5kPIit/)).
Episode 2: As implicações estruturais — um superciclo não é o fim do ciclo
O Morgan Stanley não nega a realidade do superciclo de memória impulsionado por IA. A oferta está apertada, os preços estão subindo e os resultados de curto prazo são sólidos. Ainda assim, recomenda reduzir o peso por causa de variáveis estruturais.
Variável 1: no segundo semestre de 2027, a oferta chega. Os lucros recordes de hoje provocam expansões recordes de capacidade. O Morgan Stanley projeta que, a partir do segundo semestre de 2027, a nova capacidade entre em operação de forma significativa e o equilíbrio de oferta e demanda comece a mudar. O próprio fato de o ponto de inflexão do ciclo poder chegar "mais tarde" é o que explica as ações se dobrarem antes do pico dos lucros.
Variável 2: a fatia da memória nos custos do sistema se dilui. À medida que os clusters de IA ganham escala, o peso do valor do hardware de redes no custo total do sistema cresce em relação ao da memória. É uma mudança estrutural na qual, mesmo com o investimento em infraestrutura continuando a aumentar, esse dinheiro não chega às empresas de memória de forma proporcional. Isso não contradiz a projeção de que a HBM triplique até se tornar um mercado de US$ 100 bilhões em 2028 ([compilação da HTX](https://www.htx.com/news/morgan-stanley-report-interpretation-samsungs-profit-ranks-f-gk7TjUtt/)) — o bolo cresce, mas a forma de dividi-lo muda.
Variável 3: a variável chinesa. YMTC e CXMT, da China, foram apontadas como variáveis no panorama global de oferta. Circula a interpretação de que um dos gatilhos da onda de vendas desta semana foi a demonstração, pela CXMT em um evento em Xangai, de um produto de memória para servidores baseado em estrutura 4F.
Por isso a conclusão do Morgan Stanley não é "vender", mas "reposicionar" — reduzir seletivamente o peso em memória e deslocá-lo para computação de IA (Nvidia, TSMC) e para a cadeia de suprimentos de redes. Um superciclo não significa o fim do ciclo: essa é a frase mais fria da nota.
Episode 3: Vencedores, perdedores e a perspectiva coreana
Os vencedores de curto prazo são "computação de IA + redes". O eixo para o qual o Morgan Stanley recomendou explicitamente aumentar o peso é a computação de IA, como Nvidia e TSMC, e a cadeia de suprimentos de redes. É a avaliação de que, no período em que os lucros da memória atingem o pico, a atratividade relativa se desloca. De fato, mesmo em meio à onda de vendas desta semana, o olhar do mercado se moveu não para "a memória quebrou", mas para "onde está o próximo tema líder".
Os perdedores de curto prazo são o "beta puro de memória". Principalmente as ações em que a revisão para cima das projeções de lucro (432%) já foi totalmente refletida no preço. A SK Hynix caiu cerca de 22% em cinco pregões e se tornou o epicentro deste debate. A Samsung Electronics tem o beta um pouco mais diluído, graças a foundry e System LSI além da memória, mas a alta dependência de memória em sua capitalização de mercado a submete à mesma pressão direcional.
Para a perspectiva coreana, o ponto central é duplo. Primeiro, quando as duas ações que respondem por cerca de metade da capitalização de mercado do Kospi balançam juntas, a volatilidade do índice inteiro aumenta — a queda de 6,5% do Kospi naquela terça-feira é a prova ([reportagem da Morningstar](https://www.morningstar.com/news/dow-jones/20261013358/asia-stocks-battered-as-semiconductor-stocks-dive-update)). Segundo, a proposição de que "pico de lucros ≠ pico das ações" dói particularmente para o investidor coreano de memória. Quem tem na memória o ciclo de 2018 lembrará do padrão em que as ações se dobraram 8 meses antes dos lucros.
Há, porém, argumentos claros do outro lado. A HBM desenha uma curva de demanda diferente da DRAM convencional, e a estrutura de piso de preços (price floor) nos contratos de longo prazo cria uma rigidez de baixa distinta dos ciclos passados. Os preços de memória seguem subindo em 2026, e o aumento do volume de tokens processados pelos modelos de IA empurra a demanda de memória de forma estrutural. O próprio Morgan Stanley reconheceu que "o ponto de inflexão pode chegar mais tarde". O julgamento deste debate depende do relógio da oferta no segundo semestre de 2027.
Chase's Take
Como alguém que trabalha dentro da indústria de semicondutores, o que mais me impressiona nesta nota é que "não há nada de errado nela". O P/E de 3 a 4 vezes está correto, a revisão de LPA de 432% está correta, o obstáculo de 70% está correto. Mas a forma de ler esses números se divide completamente.
A leitura dos otimistas: "Os lucros mais do que quadruplicaram e o P/E está em 3 a 4 vezes, então até os lucros se dobrarem, está simplesmente barato. A HBM é diferente dos ciclos passados."
A leitura do Morgan Stanley: "É exatamente aí que está a armadilha. Ações cíclicas parecem mais baratas quando os lucros estão no auge, e as ações se dobram antes dos lucros. Foi assim em 2008, em 2012 e em 2018."
O que eu observo é que ambas as leituras estão olhando para o "segundo semestre de 2027". Otimistas e pessimistas concordam que o ponto de inflexão é quando a oferta entra de forma significativa. Ou seja, o debate atual não é sobre "se o ciclo acaba", mas sobre "com quanta antecedência o pico será precificado". E a história diz sempre a mesma coisa — o mercado tende a precificar o pico com antecedência.
A decisão de investimento cabe a cada um. Mas uma coisa é clara. A frase "está barato porque o P/E é 3 vezes" é a frase mais ouvida no topo do ciclo. Não que a frase esteja errada — é que, historicamente, as vezes em que ela esteve certa não duraram muito.
FAQ
O Morgan Stanley mandou "vender" as ações de memória?
Não. A conclusão da nota é "redução seletiva de peso + reposicionamento para computação de IA e redes". A realidade do superciclo de memória (oferta apertada, preços em alta, resultados sólidos de curto prazo) é reconhecida, mas a avaliação é de que o otimismo já foi refletido nos preços das ações. O original é restrito a clientes; esta análise foi organizada com base em cobertura secundária.
Por que um P/E de 3 a 4 vezes se torna uma armadilha?
Porque é o resultado da explosão do denominador, o lucro (E). Desde setembro de 2025, o LPA de consenso foi revisado para cima em média 432%, e as ações subiram cerca de 9 vezes. Ações cíclicas sempre exibiram o padrão de "parecer baratas" no auge dos lucros, e historicamente as ações se dobraram de 4 a 8 meses antes do pico dos lucros.
O que significa o obstáculo de 70% de alta adicional nos preços de DRAM?
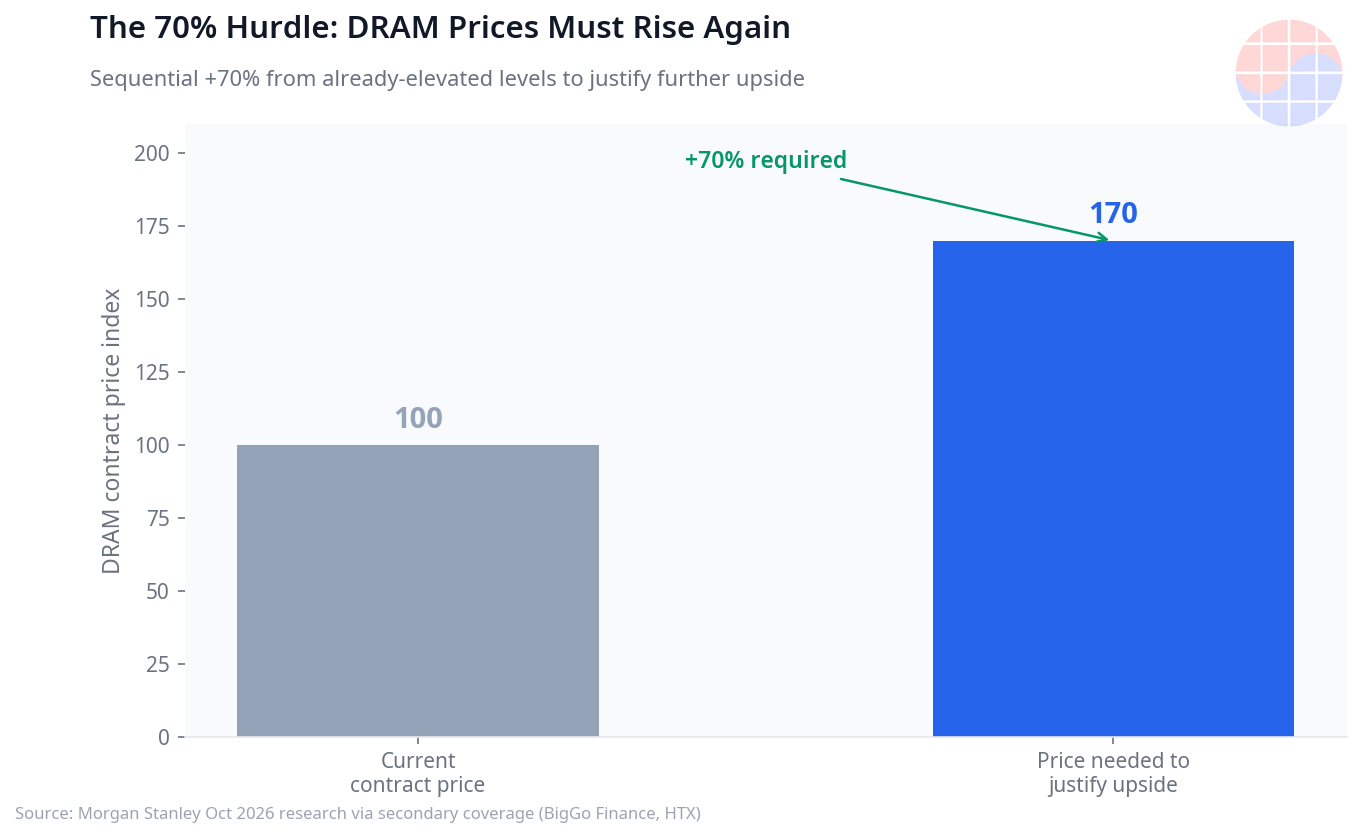
É a quantificação das expectativas embutidas no nível atual das ações. Para as ações subirem mais, o preço fixo de contrato da DRAM precisaria subir cerca de 70% além do nível atual — e, na avaliação do Morgan Stanley, mais 70% sobre preços que já subiram de forma acentuada é de difícil alcance.
O que o investidor coreano deve monitorar?
Duas coisas. Primeiro, o momento em que a nova capacidade entrar em operação no segundo semestre de 2027 — o relógio do ponto de inflexão da oferta e da demanda. Segundo, a mudança na distribuição de valor entre redes e memória dentro dos clusters de IA. Como Samsung Electronics e SK Hynix respondem por cerca de metade do Kospi, este debate se traduz diretamente em volatilidade para o índice inteiro.
---
*Este artigo tem finalidade informativa e não constitui recomendação de investimento. Os números do relatório citados têm como base cobertura secundária, e o original não foi verificado diretamente. Decisões de investimento devem ser tomadas por sua conta e responsabilidade.*


