 VLSI Korea
OpenAI e os US$ 50 bilhões de run-rate: quem realmente paga pela expansão da IA
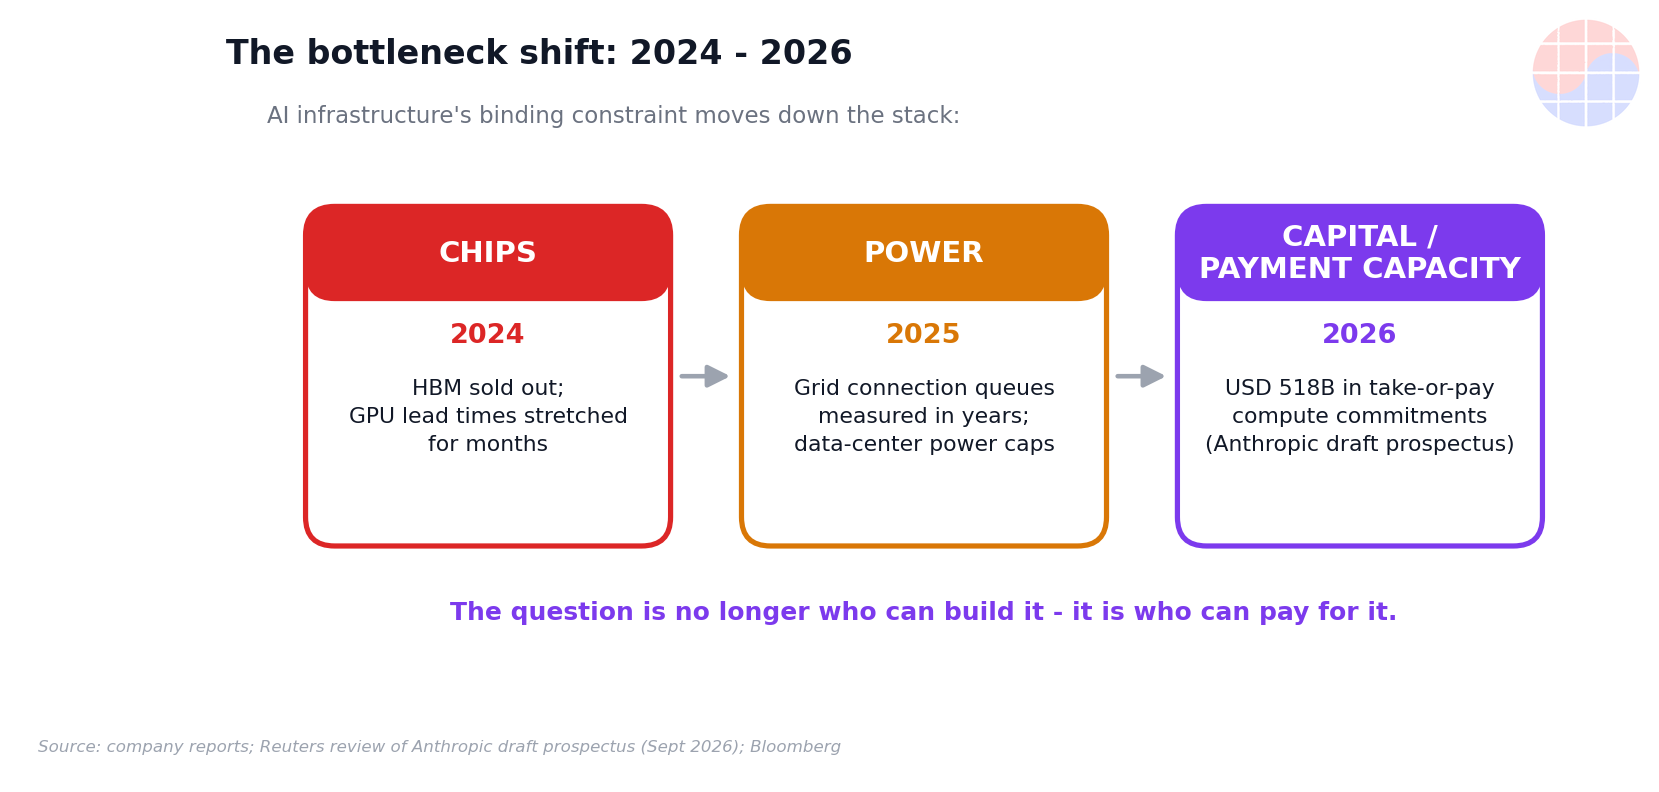
A OpenAI fatura cerca de US$ 50 bilhões anualizados, abaixo dos US$ 70 bilhões que o mercado esperava — e busca levantar US$ 30 bilhões a um valuation de US$ 1,4 trilhão. O gargalo da IA já não são chips nem energia: é a capacidade de pagamento dos laboratórios que compram as GPUs.


title: "OpenAI e os US$ 50 bilhões de run-rate: quem realmente paga pela expansão da IA" slug: "openai-50b-run-rate-ai-payment-capacity-pt" excerpt: "A OpenAI fatura cerca de US$ 50 bilhões anualizados, abaixo dos US$ 70 bilhões que o mercado esperava — e busca levantar US$ 30 bilhões a um valuation de US$ 1,4 trilhão. O gargalo da IA já não são chips nem energia: é a capacidade de pagamento dos laboratórios que compram as GPUs." tags: [deep-dive, ai-capex, openai, fundraising, portuguese]
Resumo em 30 segundos
A receita anualizada da OpenAI está próxima de US$ 50 bilhões — não dos US$ 70 bilhões divulgados duas semanas antes. A diferença de US$ 20 bilhões é contábil, não comercial: a Anthropic conta o pagamento integral do cliente via parceiros de nuvem como receita; a OpenAI registra apenas a sua parcela. Ambos os métodos seguem o US GAAP. A tese: o gargalo da IA está migrando — de chips, para energia, para capital e capacidade de pagamento de quem compra as GPUs. Quem converte receita mais rápido define o múltiplo de toda a cadeia de pedidos de foundry, memória e equipamentos.
Background
Em 29 de setembro, circulou a cifra de US$ 70 bilhões de receita anualizada da OpenAI. Em 8 de outubro, documentos para investidores compartilhados com o Financial Times corrigiram o número para algo próximo de US$ 50 bilhões no fim de setembro (Fonte, Fonte).
A distinção importa porque a disputa agora se dá em múltiplos sobre receita. Nada "sumiu": a cifra de US$ 70B era uma versão grossed-up — a Anthropic registra o valor integral pago pelo cliente via parceiros de nuvem (AWS, Google Cloud) como receita; a OpenAI, em acordos equivalentes, registra apenas a sua parcela (Fonte, Fonte). E a OpenAI negocia levantar mais de US$ 30 bilhões a um valuation pré-money de cerca de US$ 1,4 trilhão — aproximadamente 28x o run-rate atual (a rodada de março de 2026 captou US$ 122 bilhões a US$ 852 bilhões de valuation) (Fonte, Fonte).
Paralelamente, a Anthropic atingiu US$ 65 bilhões de receita anualizada no fim de julho (Bloomberg), adiou o IPO de outubro para novembro e prepara um valuation reportado de ~US$ 2 trilhões (ante US$ 965B em maio). O IPO da OpenAI foi empurrado para pelo menos 2027 (Fonte, Fonte).
Um rascunho de prospecto vazado (revisado pela Reuters) mostra o outro lado: receita de 2025 de US$ 4,6 bilhões (12x), prejuízo líquido de US$ 42 bilhões (~US$ 34B em encargo não monetário) e US$ 518 bilhões em compromissos futuros de computação, ~80% não canceláveis (Fonte).

Business Deep Dive
Tamanho do mercado e o que os números realmente dizem
Mesmo corrigida, a trajetória da OpenAI é violenta: começou 2026 em ~US$ 20 bilhões de run-rate, cresceu +77% no terceiro trimestre e espera ultrapassar US$ 70 bilhões anualizados até o fim de 2026, puxada pelo enterprise — receita +107% (Fonte, Fonte).
| Métrica | OpenAI | Anthropic |
|---|---|---|
| Receita anualizada (fim set / fim jul 2026) | ~US$ 50B | ~US$ 65B |
| Run-rate no início de 2026 | ~US$ 20B | — |
| Crescimento do run-rate no Q3 2026 | +77% | — |
| Crescimento da receita enterprise | +107% | — |
| Meta anualizada até o fim de 2026 | US$ 70B+ | — |
| Valuation da rodada / IPO reportado | ~US$ 1,4T (captação de US$ 30B+) | ~US$ 2T (IPO em novembro) |
| Múltiplo sobre o run-rate | ~28x | ~31x |
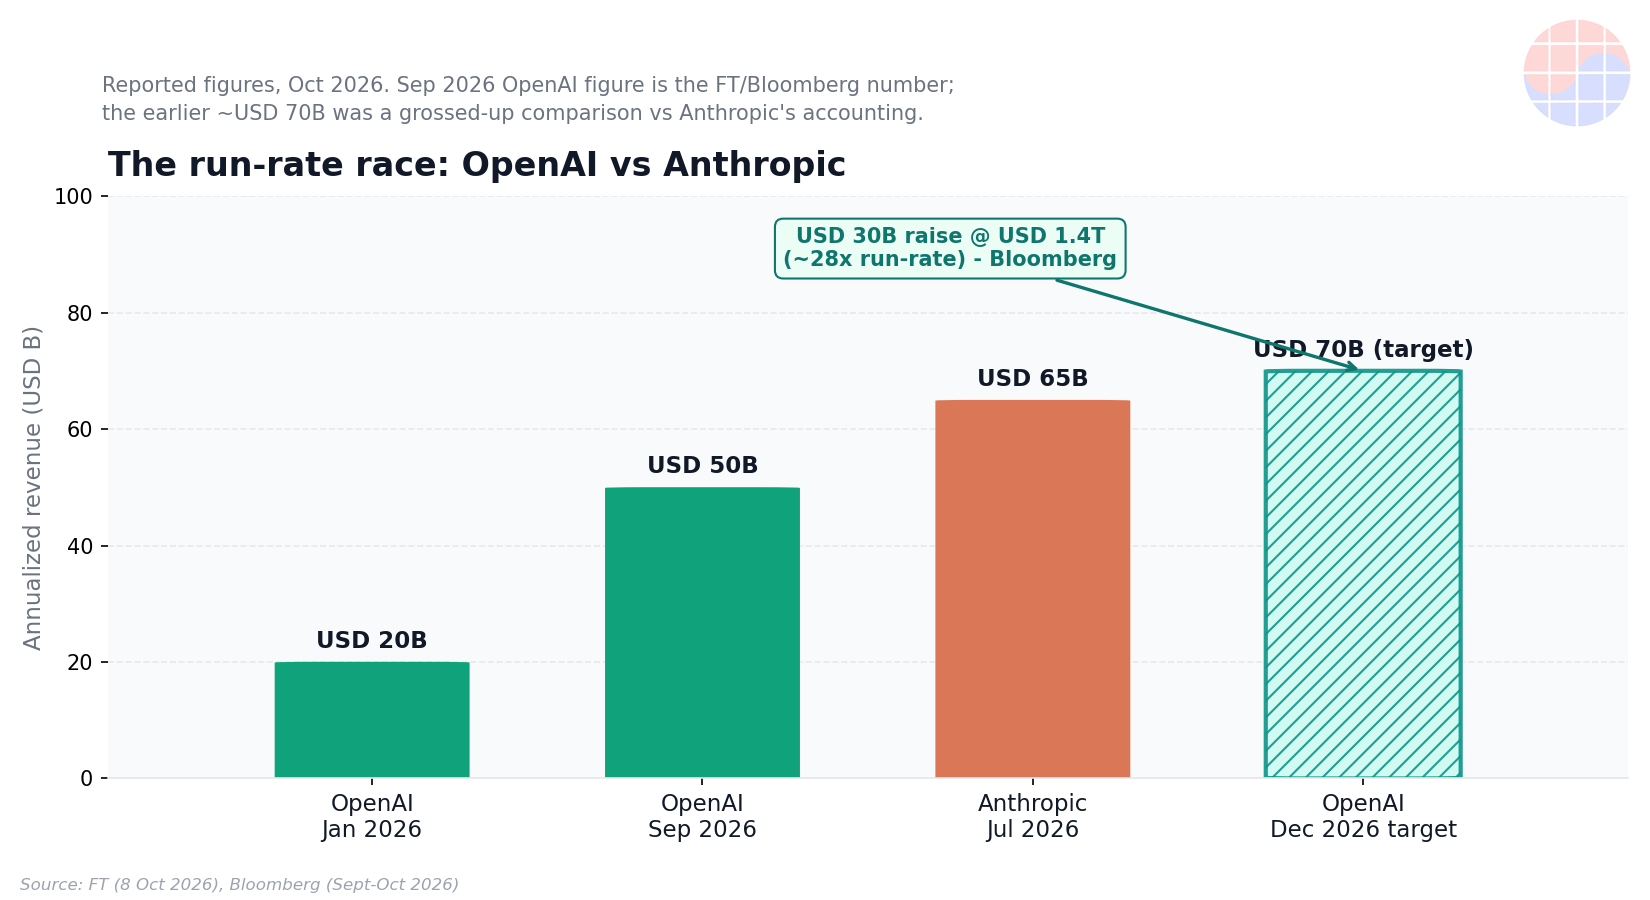
Os múltiplos contam a tese: 28x e 31x sobre receita anualizada são níveis de growth equity de uma era de juros baixos, pagos numa era de juros altos — só se justificam se a receita continuar dobrando e o caixa pagar os compromissos de computação.
Posicionamento competitivo: dois modelos, duas velocidades de caixa
Os modelos de negócio divergem de forma decisiva. A Anthropic é API-first e usage-based: estimativas de terceiros relatadas publicamente colocam suas margens brutas de inference de API acima de 80% (margem bruta blended de inference em torno de 60–69%), com ~75–85% da receita vindo de API. Assinaturas representam ~10% da receita — mas consomem mais de 40% da computação de inference (Fonte, Fonte).
A lógica é de economia unitária clássica: o desenvolvedor paga por token consumido, precificado acima do custo marginal de GPU. A Morningstar estima margens incrementais de inference de ~80%, e a Anthropic teria atingido lucratividade operacional no Q1 2026, com ~5% de margem operacional sobre US$ 11 bilhões de vendas trimestrais (Fonte). Ou seja: o modelo API-first converte GPU em caixa com rapidez e previsibilidade.
A OpenAI opera o inverso: uma enorme base de usuários gratuitos e de assinatura de baixo ticket, que consome inference massivamente subsidiada para construir distribuição. É o land-and-expand levado ao extremo do capital-intensivo: gastar computação hoje para capturar a camada enterprise amanhã — e o crescimento de +107% na receita enterprise sugere que a expansão está funcionando. Mas cada dólar de receita exige mais capex financiado por terceiros.
Unit economics do modelo de negócio
O ponto central: quem converte receita mais rápido precisa de menos capital externo por GPU comprada. Com US$ 518 bilhões em compromissos futuros de computação — ~80% não canceláveis — o balanço de um laboratório de IA funciona como uma foundry sem ativos: contratos take-or-pay de longo prazo contra receita que ainda precisa se materializar (Fonte).
Aqui entra o alerta que incendiou o mercado. Hock Tan, CEO da Broadcom, disse na DBS Asia Future Forward Conference em Singapura (12 de outubro, via Bloomberg) que muitos investidores de IA "não têm a menor ideia do que estão investindo" e que as expectativas extremas fazem o momento parecer "um cassino" — comparando o gasto empresarial com tokens de IA a "crianças num fliperama queimando fichas". Ele citou o run-rate de US$ 50 bilhões da OpenAI e afirmou que o acesso a capital pode se tornar a principal restrição ao crescimento da infraestrutura de IA — mais do que chips ou energia (Fonte, Fonte, Fonte). O contraponto: Rich Privorotsky (Goldman Sachs) disse que os comentários foram "tirados selvagemente de contexto", e Broadcom e Intel reafirmaram demanda excepcionalmente forte por mais 2–3 anos (Fonte).
E o paradoxo se resolve nos números da própria Broadcom: previsão de vendas de chips de IA de ~US$ 58 bilhões no FY2026 → ~US$ 115 bilhões no FY2027 → ~US$ 230 bilhões no FY2028 (previsão da companhia, setembro), com a demanda superando a oferta por pelo menos mais 2 anos. O CEO da Intel, Lip-Bu Tan, no mesmo evento: a escassez de hardware durará 2–3 anos (Fonte, Fonte).
Não há contradição: a demanda por chips está confirmada por contratos e backlog. O risco que Hock Tan aponta está uma camada acima: se os laboratórios que pagam por essas GPUs tropeçarem na conversão de receita em caixa, toda a cadeia de pedidos é reprecificada.
Implicações para a cadeia de pedidos: foundry, memória e equipamentos

Para a cadeia de suprimentos de semicondutores, a leitura é em três camadas:
- Foundry (nós avançados): o backlog de 2+ anos em aceleradores de IA sustenta utilização da capacidade e pricing de wafers. Contratos take-or-pay são demanda "dura" — tão dura quanto o balanço de quem assinou.
- Memória (HBM e DRAM): cada acelerador carrega múltiplos empilhamentos de HBM, e a rampa de ~US$ 58B para ~US$ 230B em chips de IA implica crescimento proporcional na demanda por HBM. O risco é o double-ordering: se o financiamento dos laboratórios apertar, o pedido de memória é o primeiro cortado.
- Equipamentos (WFE): litografia EUV, corrosão (etching), deposição e metrologia seguem o capex das foundries, que segue os pedidos dos laboratórios. É a camada mais alavancada — e a mais exposta a uma reprecificação, pelos ciclos de entrega mais longos e cancelamentos mais caros.
Chase's Take
O episódio dos US$ 50B vs US$ 70B é uma aula sobre qualidade da receita: um dólar de receita API com margem bruta acima de 80% não é o mesmo ativo que um dólar de receita de assinatura subsidiada por inference gratuita — mesmo com ambos em conformidade com o US GAAP.
A tese do gargalo migratório — chips → energia → capital — tem uma implicação desconfortável para quem vende picaretas: a Broadcom pode estar certa sobre os dois lados ao mesmo tempo. A demanda por seus chips está contratada até 2028; e o acesso a capital pode, ainda assim, ser o teto do setor. Contratos não canceláveis de US$ 518 bilhões são demanda garantida se e somente se o pagador continuar solvente — como no boom de fibra óptica dos anos 2000: demanda real, contratos reais, e metade dos compradores quebrou mesmo assim.
O que separa os vencedores: velocidade de conversão de GPU em caixa. O modelo API-first da Anthropic (75–85% da receita via API, lucratividade operacional já no Q1) financia o próprio crescimento; o modelo de distribuição massiva da OpenAI exige rodadas cada vez maiores a múltiplos cada vez mais altos. Com capital barato, distribuição vence. Com capital caro, unit economics vence.
Para a cadeia de semicondutores, a regra prática: acompanhe o caixa dos laboratórios, não os anúncios de chips. O backlog de foundry e HBM é tão sólido quanto a próxima rodada de financiamento de quem compra.
Implications
Para investidores:
- Semicondutores de IA seguem com demanda contratada por 2–3 anos — o risco não é de demanda, é de qualidade do pagador (Fonte, Fonte).
- Três indicadores antecedentes para monitorar:
- Janela do IPO da Anthropic em novembro — se o valuation de ~US$ 2T se confirmar (ante US$ 965B em maio), valida o múltiplo de ~31x; se decepcionar, reprecifica foundry, HBM e WFE (Fonte).
- Fechamento da rodada de US$ 30B+ da OpenAI a ~US$ 1,4T — tamanho e termos (28x o run-rate) revelam o apetite real por risco de laboratório; qualquer desconto sinaliza aperto de capital (Fonte).
- Rampa de receita enterprise no Q4 — a OpenAI precisa entregar US$ 70B+ anualizados até o fim de 2026, puxados pelo enterprise (+107% no Q3): a prova de que distribuição subsidiada vira contratos que pagam GPUs (Fonte).
- Posicionamento: prefira fornecedores com backlog diversificado por múltiplos laboratórios e hiperescaladores, não concentrado num único pagador alavancado.
Para gestores:
- Unit economics de inference é o KPI que importa: margem bruta de API acima de 80% vs base gratuita subsidiada — a diferença decide quem precisa voltar ao mercado de capitais (Fonte).
- Compromissos take-or-pay de computação (~US$ 518B, ~80% não canceláveis) são alavancagem operacional pura: ótimos quando a receita dobra, fatais quando desacelera (Fonte).
- Capex de data center deve seguir a conversão de caixa do cliente final, não anúncios de capacidade: se o laboratório não converte, o pedido de HBM é o primeiro cortado.
FAQ
Por que o run-rate da OpenAI "caiu" de US$ 70B para US$ 50B em dez dias? Não caiu — a cifra de US$ 70B era uma versão "grossed-up" para igualar o método da Anthropic, que registra o pagamento integral do cliente via parceiros de nuvem como receita própria, enquanto a OpenAI registra apenas a sua parcela. Ambos os métodos seguem o US GAAP (Fonte).
O que significa um valuation de US$ 1,4 trilhão a 28x o run-rate? Os investidores pagam 28 anos de receita atual (anualizada) pela expectativa de crescimento exponencial. A rodada de março foi de US$ 122B a US$ 852B de valuation — o salto para US$ 1,4T exige que a rampa enterprise (+107% no Q3) se sustente até os US$ 70B+ anualizados prometidos para o fim de 2026 (Fonte).
Hock Tan está pessimista com IA? Não exatamente. Ele alertou que o acesso a capital pode se tornar a principal restrição da infraestrutura de IA (mais que chips ou energia), mas a própria Broadcom prevê vendas de chips de IA de ~US$ 58B (FY2026) para ~US$ 230B (FY2028), com demanda superando a oferta por 2+ anos. Demanda contratada e risco de financiamento coexistem (Fonte).
Como isso afeta ações de foundry, memória e equipamentos? No curto prazo, o backlog sustenta utilização de capacidade e pricing em nós avançados e HBM. O risco é de segunda ordem: se a rodada da OpenAI ou o IPO da Anthropic decepcionarem, o mercado questiona a solvência dos pagadores por trás dos contratos take-or-pay — e o WFE, de lead times mais longos, é a camada mais exposta à reprecificação (Fonte).
Para se aprofundar: Chip War (Chris Miller) — a geopolítica por trás da corrida de chips. Compras feitas por este link podem gerar uma comissão.
Isenção: este artigo é análise editorial para fins informativos e não constitui recomendação de investimento; múltiplos e projeções citados refletem reportagens de terceiros na data de publicação.


