VLSI Korea
Dois terços do mercado de semicondutores pertencem a 10 empresas (NVIDIA, memória)
As 10 maiores empresas de chips ficaram com USD 562,1 bilhões de um mercado de USD 831 bilhões em 2025: 67,6%. A NVIDIA com 18,1%, a ascensão da memória, as empresas que cresceram e perderam terreno, e uma diferença de dois anos de +90% contra +8%.


Resumo em 30 segundos
- A receita mundial de semicondutores chegou a USD 831 bilhões em 2025, alta de 23,3% em relação ao ano anterior, e as 10 maiores empresas somaram USD 562,1 bilhões: 67,6% de todo o mercado (dados de uma empresa de pesquisa do setor, apresentados em 22 de outubro de 2026).
- A NVIDIA sozinha registrou USD 150,3 bilhões e uma participação de 18,1%, contribuindo com cerca de um terço do crescimento total da receita do setor.
- As três fabricantes de memória (Samsung Electronics, SK hynix e Micron) subiram no ranking, enquanto a Intel foi a única empresa do top 10 com receita em queda.
- Entre 2023 e 2025, o setor cresceu 53%, o top 10 cresceu 90% e todas as demais empresas juntas cresceram apenas 8%. A concentração está virando estrutura, não ciclo.
Background
A indústria de semicondutores costumava ser fragmentada. Memória, lógica, analógico, potência e chips automotivos eram arenas separadas, cada uma com seus próprios campeões. O investimento em data centers de IA redesenhou esse mapa. O que os números de receita de 2025 mostram não é apenas um ano de bonança: os frutos do crescimento estão se concentrando no topo muito mais rápido do que a média do setor.
Segundo dados divulgados em 22 de outubro de 2026 por uma empresa de pesquisa do setor, a receita mundial de semicondutores passou de cerca de USD 674 bilhões em 2024 para aproximadamente USD 831 bilhões em 2025, um aumento de 23,3%. No mesmo período, a receita combinada do top 10 subiu de USD 431,1 bilhões para USD 562,1 bilhões, alta de 30,4%. As maiores empresas cresceram mais rápido que o próprio mercado, elevando sua participação combinada de cerca de 64% para 67,6% em um único ano.
A origem desse crescimento importa. O setor adicionou cerca de USD 157 bilhões de receita em 2025, e a NVIDIA contribuiu sozinha com USD 52,9 bilhões. Sua vantagem sobre a segunda colocada, a Samsung Electronics, quase triplicou, de USD 22,3 bilhões para USD 64,5 bilhões. A memória amplificou a mudança: o mercado de DRAM saiu de pouco mais de USD 50 bilhões em 2023 para mais de USD 150 bilhões em 2025, quase o triplo, com crescimento acima de 50% apenas em 2025. Os servidores de IA não consumiram apenas HBM; também elevaram fortemente a demanda por memória de sistema, em particular DDR5.
Business Deep Dive
O top 10 de 2025: receita, participação e crescimento
| Posição 2025 | Posição 2024 | Empresa | Receita 2025 (USD bilhões) | Receita 2024 (USD bilhões) | Crescimento | Participação 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150,3 | 97,4 | +54,3% | 18,1% |
| 2 | 2 | Samsung Electronics | 85,8 | 75,1 | +14,2% | 10,3% |
| 3 | 4 | SK hynix | 67,2 | 47,2 | +42,3% | 8,1% |
| 4 | 3 | Intel | 48,5 | 50,4 | -3,7% | 5,8% |
| 5 | 7 | Micron | 45,6 | 29,2 | +56,3% | 5,5% |
| 6 | 6 | Broadcom | 39,5 | 30,9 | +28,0% | 4,8% |
| 7 | 5 | Qualcomm | 38,9 | 34,9 | +11,6% | 4,7% |
| 8 | 8 | Apple* | 34,4 | 25,0 | +37,5% | 4,1% |
| 9 | 9 | AMD | 32,7 | 24,5 | +33,4% | 3,9% |
| 10 | 10 | MediaTek | 19,1 | 16,5 | +15,6% | 2,3% |
| — | — | Total top 10 | 562,1 | 431,1 | +30,4% | 67,6% |
| — | — | Mercado total | aprox. 831 | aprox. 674 | +23,3% | 100% |
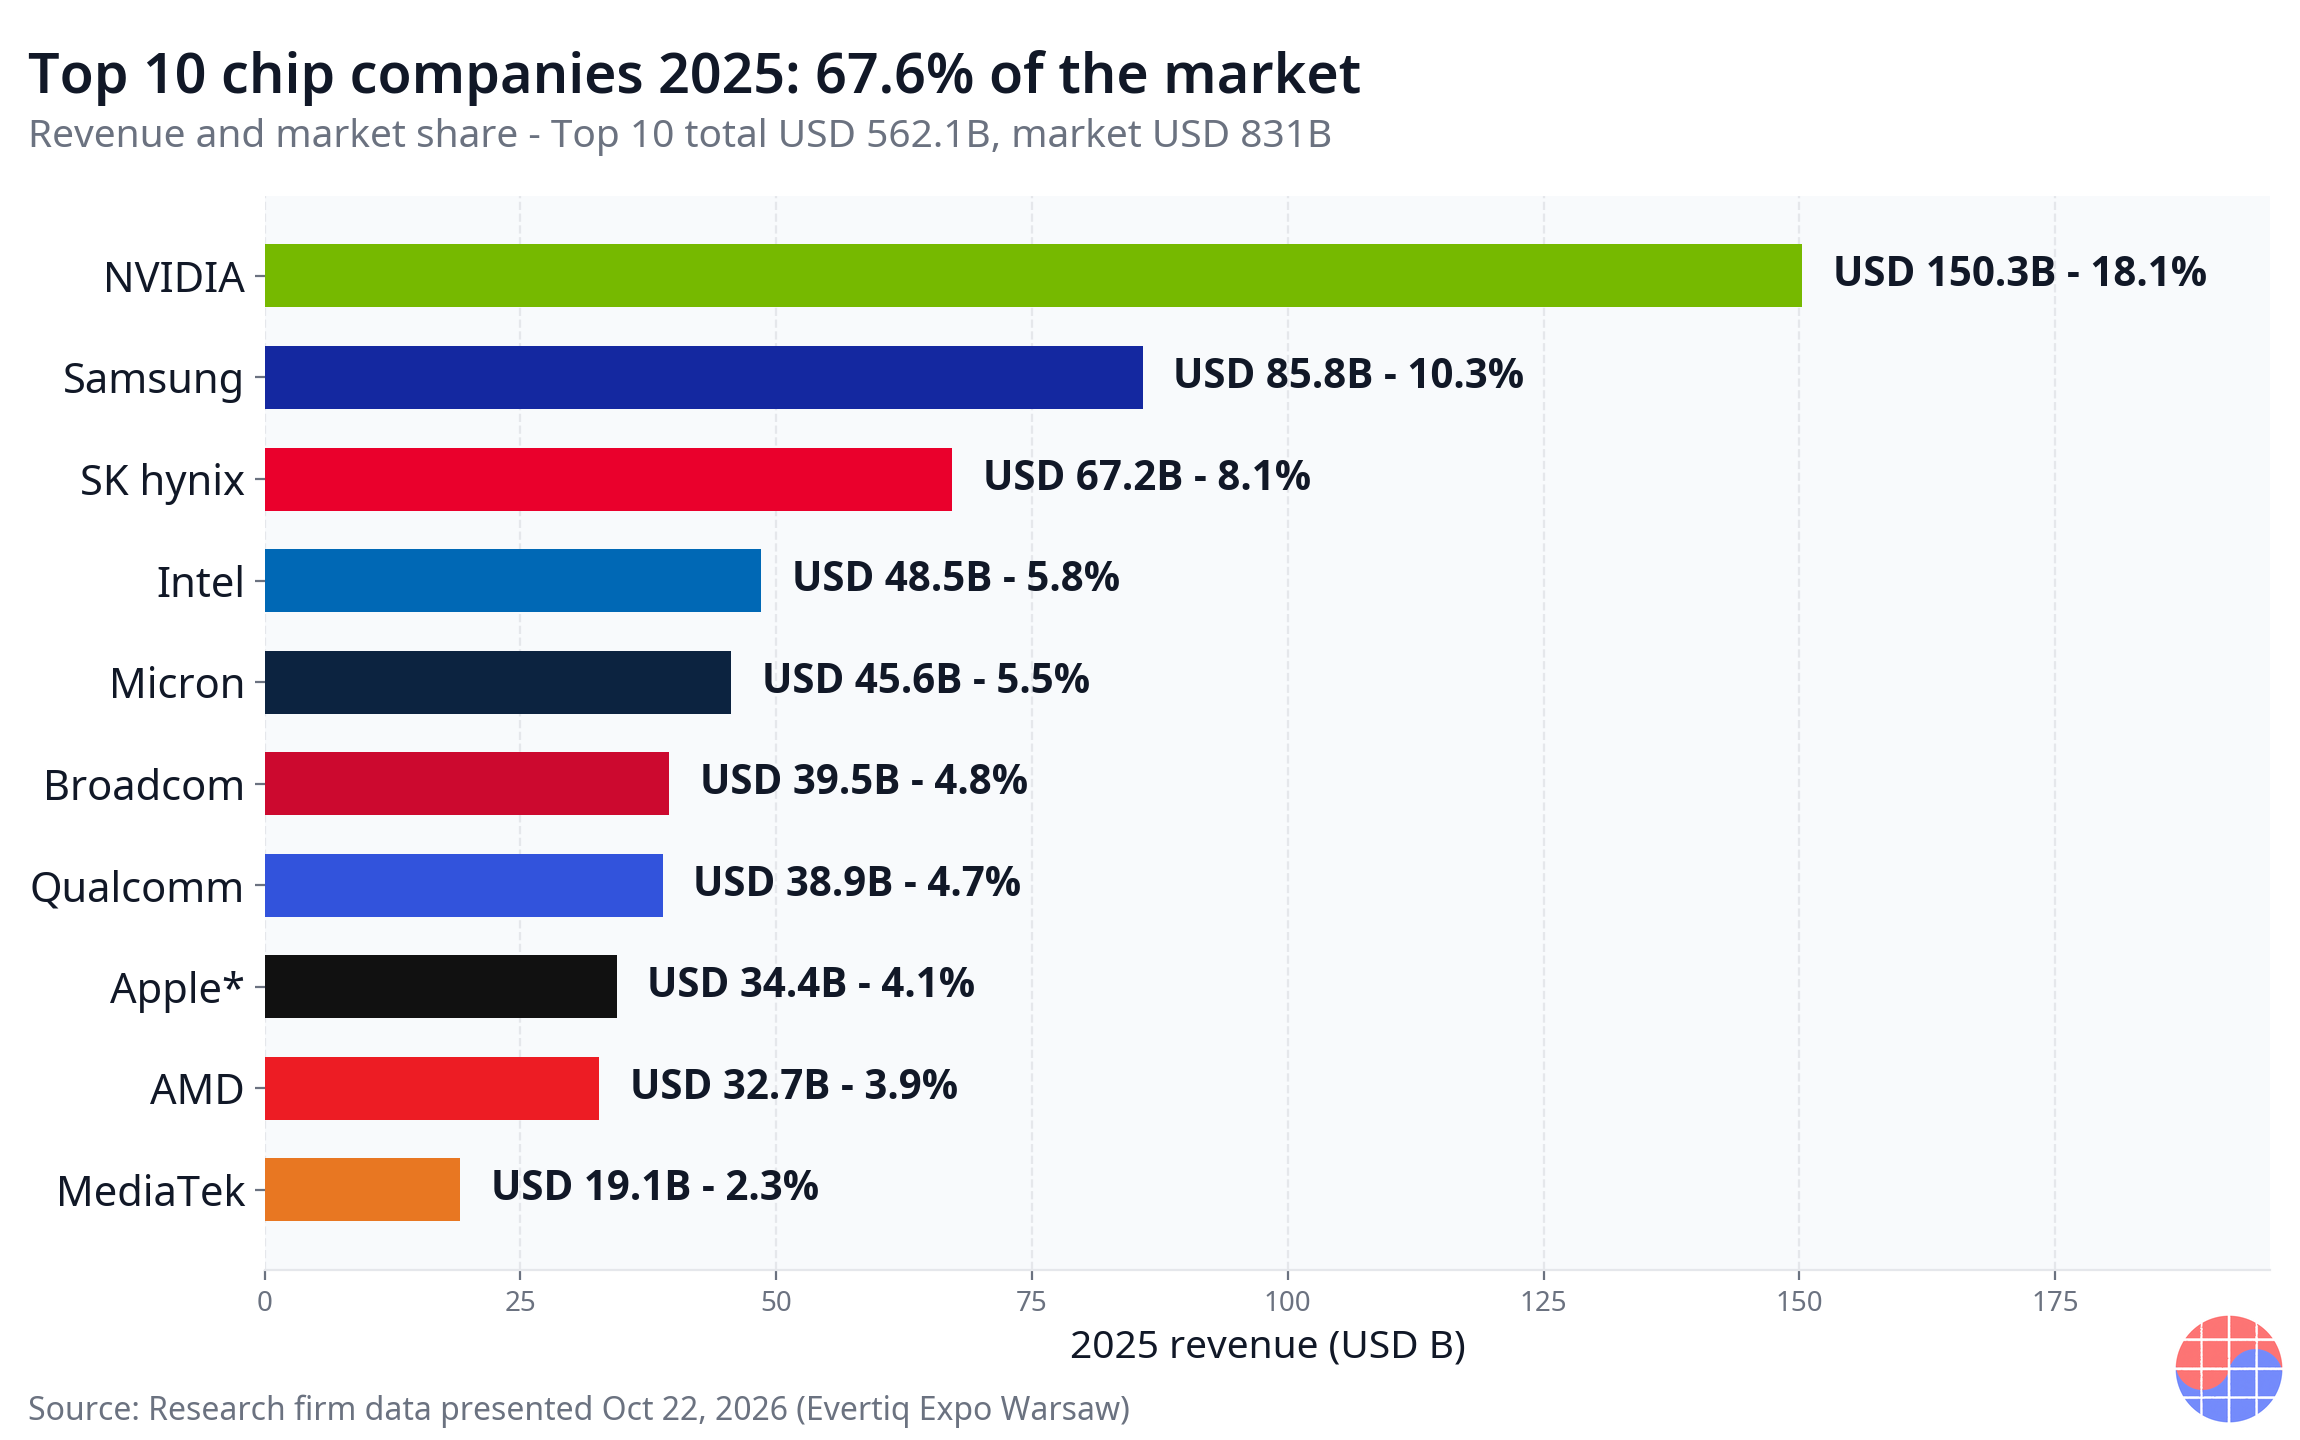
*O número da Apple é o valor que a empresa de pesquisa atribui à sua atividade interna de semicondutores, não vendas externas de chips. Fonte: dados de uma empresa de pesquisa do setor, apresentados em 22 de outubro de 2026.
A memória reescreveu o ranking
A maior parte do movimento veio da memória. A Micron foi a que mais cresceu no top 10, com 56,3%, somando USD 16,4 bilhões até chegar a USD 45,6 bilhões e subindo da sétima para a quinta posição, à frente de Broadcom e Qualcomm. A SK hynix cresceu 42,3%, para USD 67,2 bilhões, e ficou em terceiro: em 2024 estava cerca de USD 3,1 bilhões abaixo da Intel; um ano depois estava USD 18,7 bilhões acima. As posições das duas empresas se inverteram por completo em doze meses.
É importante ler esses números como receita, não como volume. À medida que os fabricantes deslocam capacidade para HBM e DRAM de servidor de alta capacidade, a oferta de outros tipos de memória fica mais apertada e os preços sobem também além da HBM. Preço e mix de produto explicam boa parte do crescimento. A ascensão das fabricantes de memória é, portanto, produto de uma única onda — a demanda de IA — e o ranking pode voltar a se mover se essa onda recuar.
Crescer e ainda assim perder
A mensagem mais afiada dos dados é que crescer já não significa vencer. A Samsung Electronics aumentou a receita em 14,2%, para USD 85,8 bilhões, e manteve o segundo lugar, mas cresceu mais devagar que o mercado (23,3%), de modo que sua participação caiu de 11,1% para 10,3% e sua vantagem sobre a SK hynix encolheu de USD 27,8 bilhões para USD 18,5 bilhões. A Qualcomm é o caso mais claro: a receita subiu 11,6%, mas ela caiu da quinta para a sétima posição e sua participação passou de 5,2% para 4,7%.
A imagem espelhada também existe. A Broadcom cresceu 28,0% e ultrapassou a Qualcomm, mas a Micron ultrapassou a Broadcom, então ela permaneceu em sexto. A AMD cresceu 33,4% — mais rápido que o mercado e que a média do top 10 — e ainda assim continuou em nono, porque a Apple cresceu mais rápido e a diferença entre as duas aumentou de cerca de USD 0,5 bilhão para USD 1,7 bilhão. A Intel foi a única fornecedora do top 10 com receita em queda, recuo de 3,7%, e sua participação caiu de 7,5% para 5,8%.
Em dois anos, a concentração vira estrutura
| Segmento | Crescimento 2023 → 2025 | Nota |
|---|---|---|
| Setor total | +53% | Receita de 2025 de cerca de USD 831 bilhões |
| Top 10 combinado | +90% | Participação de 67,6% em 2025 |
| Demais fornecedores somados | +8% | A maior parte do crescimento foi para o top 10 |
| NVIDIA + 3 fabricantes de memória | 24% → 42% | Participação na receita do setor, 2023 contra 2025 |
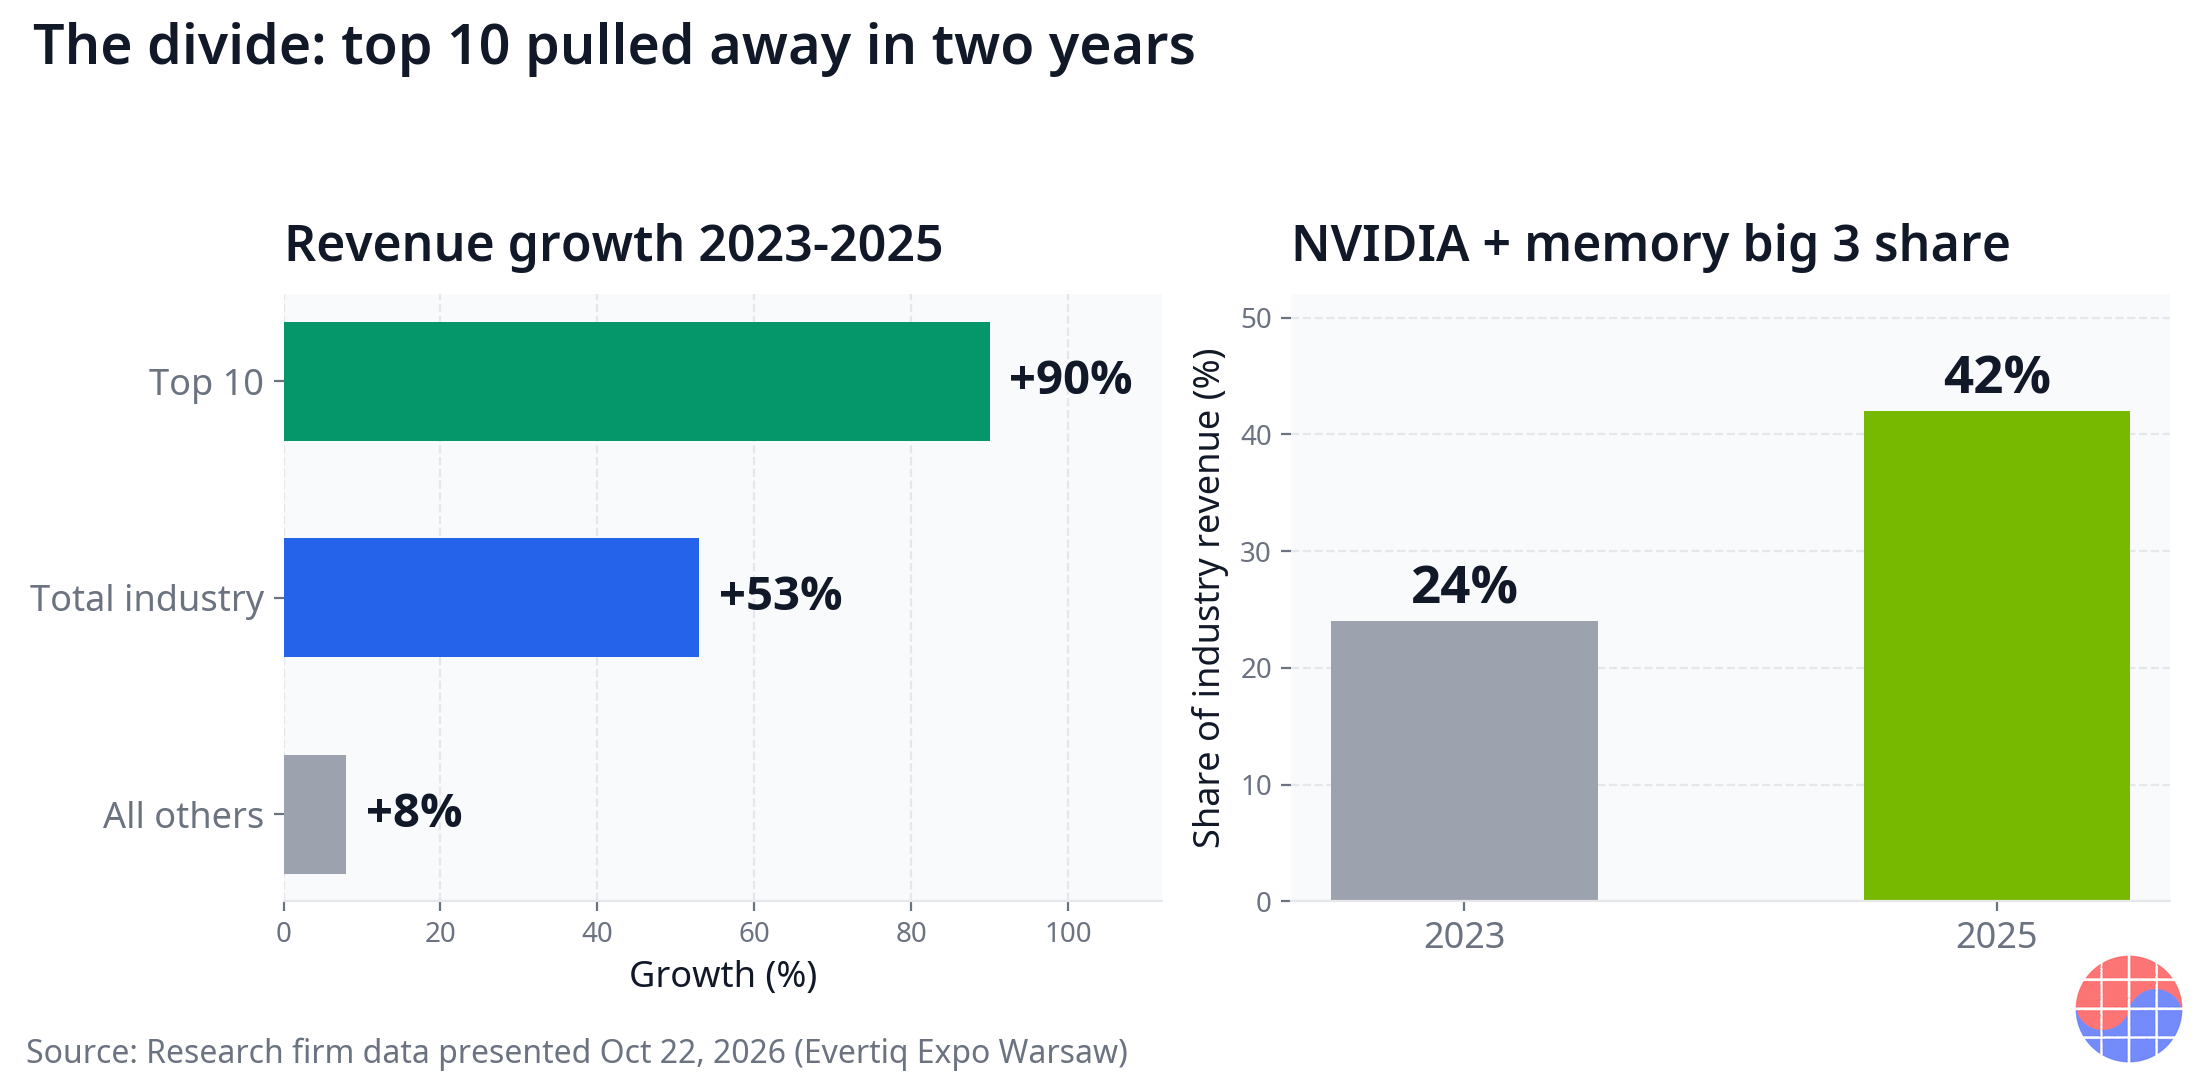
Numa janela de dois anos, a concentração parece estrutural, e não cíclica. Enquanto o setor cresceu 53%, o top 10 cresceu 90% e o restante do setor somado avançou apenas cerca de 8%. A NVIDIA mais as três grandes fabricantes de memória passaram de 24% da receita do setor em 2023 para 42% em 2025: dois de cada cinco dólares agora vão para quatro empresas.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
O ritmo acelerou em 2026. Na atualização de setembro da mesma empresa de pesquisa, a receita do setor no primeiro semestre de 2026 alcançou USD 752 bilhões, já cerca de 90% do total de todo o ano de 2025. Só o segundo trimestre superou USD 425 bilhões, mais de 31% acima do trimestre anterior, com a memória representando mais da metade do mercado e recordes trimestrais de receita em DRAM, NAND e NOR. Mesmo excluindo a memória, a receita subiu pouco mais de 10% em sequência, contra uma média histórica do segundo trimestre de pouco mais de 3%. Separadamente, os dados da associação do setor (SIA/WSTS) mostram vendas acumuladas de 2026 até agosto acima de USD 1 trilhão pela primeira vez, com previsão anual superior a USD 1,6 trilhão — mas essa metodologia é diferente e não é diretamente comparável aos números acima.
Chase's Take
A essência dessa concentração é a qualificação, não apenas a demanda. O mercado de aceleradores de IA não está aberto a todos. Somente fornecedores que passam pela qualificação do cliente podem fornecer HBM, e a capacidade de empacotamento avançado, junto com um balanço capaz de sustentar um CapEx enorme, são condições de entrada. A qualificação leva tempo, um CapEx maior reduz o custo unitário e os grandes clientes concentram volume em fornecedores comprovados. É uma estrutura clássica de composição de escala.
Para as empresas fora do top 10, o problema chega, portanto, antes da competitividade do produto: é compra e prioridade. À medida que os maiores fornecedores direcionam capacidade para HBM e produtos de servidor, a disponibilidade de componentes para mercados industriais e automotivos — mercados distantes da IA — passa a ser função das prioridades de investimento de um punhado de fornecedores. A definição de risco da cadeia de suprimentos está mudando: o risco já não é apenas um componente ser descontinuado ou ficar para trás tecnicamente, mas um comprador descer na lista de prioridades de um fornecedor.
Na perspectiva coreana, ter duas fabricantes de memória dentro do top 3 é ao mesmo tempo uma oportunidade e um risco de concentração. Samsung Electronics e SK hynix somam 18,4% de participação, aproximadamente o mesmo que a NVIDIA sozinha. Mas o destino de ambas depende da mesma variável: a demanda e os preços da memória para servidores de IA. A carteira de semicondutores da Coreia se parece, assim, mais com uma aposta concentrada do que com uma diversificada: ela ganha mais rápido que o setor quando os preços sobem, e pode cair mais rápido quando eles viram.
Implications
- Observe a participação, não só o crescimento. Várias empresas registraram crescimento de dois dígitos em 2025 e ainda assim perderam posições. Nesse mercado, o crescimento absoluto não descreve a posição competitiva; a velocidade relativa frente à média do mercado é o verdadeiro placar.
- O meio da tabela tem opções cada vez mais estreitas. Um número dois que perde participação, como a Samsung Electronics, ou uma empresa que cresce e é ultrapassada, como a Qualcomm, tem duas opções realistas: construir exposição direta à IA ou abrir uma posição defensável em nichos que o top 10 desprioriza. Uma expansão de portfólio ampla e sem foco só dilui ainda mais a velocidade relativa.
- Os compradores precisam redesenhar o suprimento. Empresas que compram semicondutores industriais e automotivos precisam rever acordos de longo prazo, fornecimento duplo e política de estoques, porque as prioridades de investimento de um fornecedor agora decidem a disponibilidade de componentes.
- Para investidores, a própria concentração é uma variável. Uma participação de 67,6% do top 10 é prova de eficiência, mas também significa que os lucros do setor se movem com os resultados de poucas empresas quando o ciclo de CapEx de IA vira. O risco de concentração deve ser precificado junto com o prêmio.
FAQ
Q1. Qual foi a participação das 10 maiores empresas no mercado de semicondutores de 2025? USD 562,1 bilhões, ou 67,6% de um mercado total de cerca de USD 831 bilhões (dados de uma empresa de pesquisa do setor, apresentados em 22 de outubro de 2026), ante uma participação combinada de cerca de 64% em 2024.
Q2. Por que as empresas de memória subiram no ranking? O mercado de DRAM quase triplicou em dois anos, de pouco mais de USD 50 bilhões em 2023 para mais de USD 150 bilhões em 2025. Os servidores de IA impulsionaram a demanda não apenas por HBM, mas também por memória de sistema DDR5, e, com a capacidade deslocada para HBM e DRAM de servidor, a oferta mais apertada elevou ainda mais preços e receita.
Q3. Quais empresas cresceram em receita, mas mesmo assim perderam terreno? A Qualcomm cresceu 11,6% e ainda assim caiu da quinta para a sétima posição. A Samsung Electronics cresceu 14,2%, mas sua participação caiu de 11,1% para 10,3%, enquanto Broadcom (+28,0%) e AMD (+33,4%) cresceram sem ganhar nenhuma posição. A Intel foi a única empresa do top 10 com receita em queda (-3,7%).
Q4. O que a concentração de mercado significa para empresas fora do setor de IA? À medida que os maiores fornecedores priorizam capacidade para HBM e produtos de servidor de IA, a oferta de componentes não ligados à IA, para uso industrial e automotivo, pode ficar mais apertada e os preços podem subir. A disponibilidade de componentes dos compradores depende cada vez mais das prioridades de investimento dos fornecedores, o que aumenta a importância de acordos de longo prazo e de fornecimento duplo.
Fontes
- Dados de uma empresa de pesquisa do setor (Omdia) apresentados na Evertiq Expo Warsaw, publicados em 22 de outubro de 2026: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
Este artigo tem fins exclusivamente informativos e não constitui recomendação de compra ou venda de qualquer valor mobiliário. Os números seguem a metodologia da empresa de pesquisa citada e podem diferir de outras estimativas publicadas.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser