 VLSI Korea
O verdadeiro gargalo da interconexão óptica da IA — a guerra das fundições de fotônica de silício, lida pelos adiantamentos
Clientes pagam adiantado por capacidade que não existe: Tower (USD 290M), Soitec e STMicro trancam o fornecimento de fotônica de silício. Módulos 1,6T saltam de 2,5M para 20M de unidades; o verdadeiro gargalo da IA óptica é a fab que imprime o PIC.


Resumo em 30 segundos: Os clientes estão pagando em dinheiro hoje por capacidade de chips que ainda não existe. A Tower Semiconductor registrou USD 290 milhões em adiantamentos de clientes para reservar capacidade de fotônica de silício para 2027. A Soitec está prendendo mais de dez clientes em acordos plurianuais de reserva com depósitos em dinheiro. A STMicroelectronics diz que um número crescente de clientes busca acordos de longo prazo com adiantamentos em dinheiro. Enquanto isso, os embarques de módulos ópticos de 1,6T devem saltar de 2,5 milhões para 20 milhões de unidades em um único ano, e a Lumentum diz que seus componentes ópticos estão esgotados até o início de 2029. O ativo verdadeiramente escasso do boom da IA não são lasers nem DSPs — é a fab que consegue imprimir um chip fotônico. Esta é uma história de negócios sobre poder de precificação, não uma história de tecnologia sobre a luz.
Contexto
Dentro de cada centro de dados de IA, as GPUs conversam em velocidades que os cabos de cobre já não suportam. Um traço de cobre carregando 200 gigabits por via queima energia, distorce sinais e esgota a distância após poucos metros. A luz não. Assim, a indústria converte sinais elétricos em ópticos, dispara-os pela fibra e os converte de volta — bilhões de vezes por segundo.
O coração dessa conversão é o circuito integrado fotônico (PIC): um chip que gera, modula, roteia e detecta luz, fabricado num wafer de silício com processos de semicondutor. Fotônica de silício (SiPh) é a tecnologia de construir PICs com processos compatíveis com CMOS em wafers de 300mm — ou seja, fazer chips de luz do mesmo jeito que a indústria faz chips lógicos: em escala, numa foundry.
Três forças colidem em 2026:
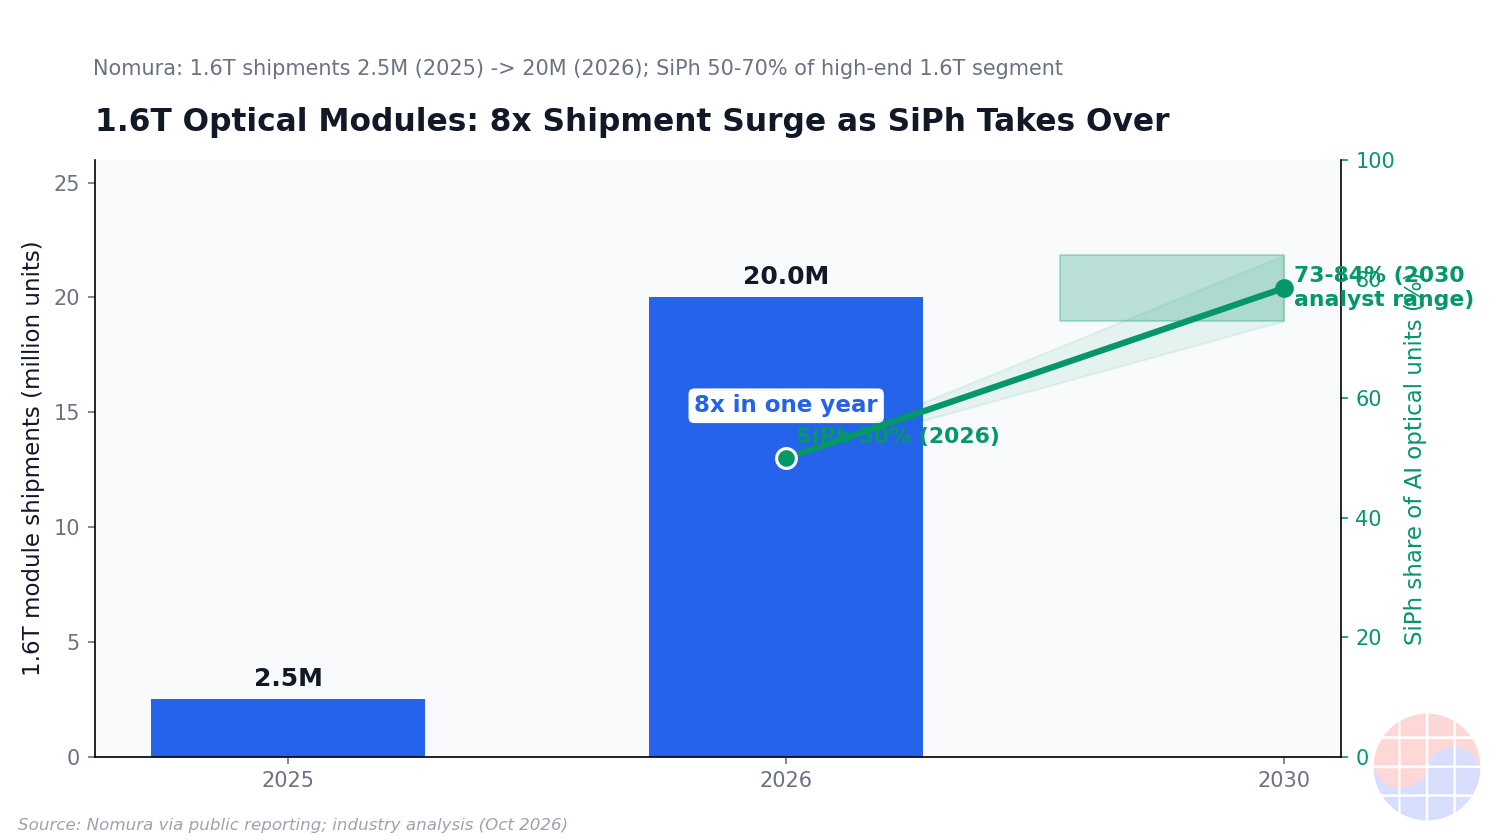
- A largura de banda explode. Os transceivers ópticos comerciais de 1,6 terabit chegaram este ano, e analistas preveem que os embarques de módulos 1.6T saltem de 2,5 milhões de unidades em 2025 para 20 milhões em 2026 — um salto de oito vezes — enquanto NVIDIA e Broadcom correm para implantar fabrics de switching de 102.4T. (Source: TokenRing/observernewsonline)
- A arquitetura se move. Os transceivers plugáveis estão dando lugar à óptica near-packaged e co-packaged (CPO/NPO), em que o motor óptico fica ao lado — ou no mesmo pacote — do switch ASIC. Previsões de pesquisa sugerem que o CPO pode responder por cerca de 35% dos módulos ópticos em centros de dados de IA até 2030. (Source: GlobeNewswire) O switch Ethernet Photonics Spectrum-X da NVIDIA já está em plena produção com cinco clientes hiperescaladores nomeados. (Source: NextMSC)
- Toda unidade óptica precisa de um PIC, e todo PIC precisa de uma fab. Ao contrário dos chips DSP, que dezenas de foundries imprimem, um PIC exige um processo fotônico especializado: guias de onda, moduladores, fotodetectores de germânio e integração de lasers. Pouquíssimas fabs têm isso. É aí que a história de negócios começa.
Análise de negócios
1. O sinal dos adiantamentos: clientes pagando por capacidade que não existe
Em semicondutores, o sinal de demanda mais forte não é um pedido. É um adiantamento por capacidade que ainda não existe — clientes entregam dinheiro agora porque acreditam que a capacidade não estará disponível de outra forma. Em maio de 2026, esse sinal piscou em vermelho na fotônica de silício:
| Company | Lock-in instrument | Scale | What it reserves |
|---|---|---|---|
| Tower Semiconductor | Customer prepayments + 2027 contracts | USD 290M received; USD 1.3B in 2027 SiPh contracts; larger 2028 commitments, next prepayment expected Jan 2027 | 300mm SiPh capacity for 2027 production (Source: TipRanks) |
| Soitec | Multi-year capacity reservation agreements with cash deposits | 10+ photonics customers; ~80% of agreements to be signed within weeks; deposits tied to committed volume (refunded if taken, forfeited if not) | Photonics-SOI substrate supply — Soitec holds ~95% of the market (Source: Reuters via SRN News) |
| STMicroelectronics | Long-term agreements with cash advances | "Significant number" of customers seeking 1–3 year LTAs locking capacity, volumes, pricing, and cash advances | SiPh capacity at Crolles 300mm plant; datacenter revenue >USD 1B in 2026, well above USD 2B in 2027 (Source: AmericanBankingNews) |
O anúncio da Tower é o dado mais limpo: USD 290 milhões em adiantamentos recebidos contra USD 1,3 bilhão em contratos de receita de fotônica de silício para 2027, com clientes se comprometendo com pedidos ainda maiores para 2028. A narrativa da gestão importa — os compromissos representam um piso, não um teto: mínimos contratuais, com as previsões reais de demanda acima. (Source: Berrit Media)
A versão da Soitec é sem dúvida mais dramática porque ela está a montante de todo mundo. Seus wafers photonics-SOI são o substrato sob quase todo chip de fotônica de silício embarcado hoje. Quando o monopolista de substrato passa a exigir depósitos em dinheiro atrelados a volumes comprometidos — o cliente perde o depósito se ficar abaixo — e a exigir que os clientes compartilhem dados de estoque para não acumularem wafers longe dos concorrentes, isso é um mercado vendedor por definição. A receita de photonics-SOI da Soitec passou de USD 100 milhões no ano fiscal encerrado em março de 2026 e deve mais que dobrar neste ano — um número que o CEO Laurent Rémont agora chama de "absolutamente um piso". A empresa não espera precisar de nova fab antes de cerca de 2029. (Source: Reuters via SRN News)
2. O mapa de cinco fabs: quem realmente consegue imprimir um PIC
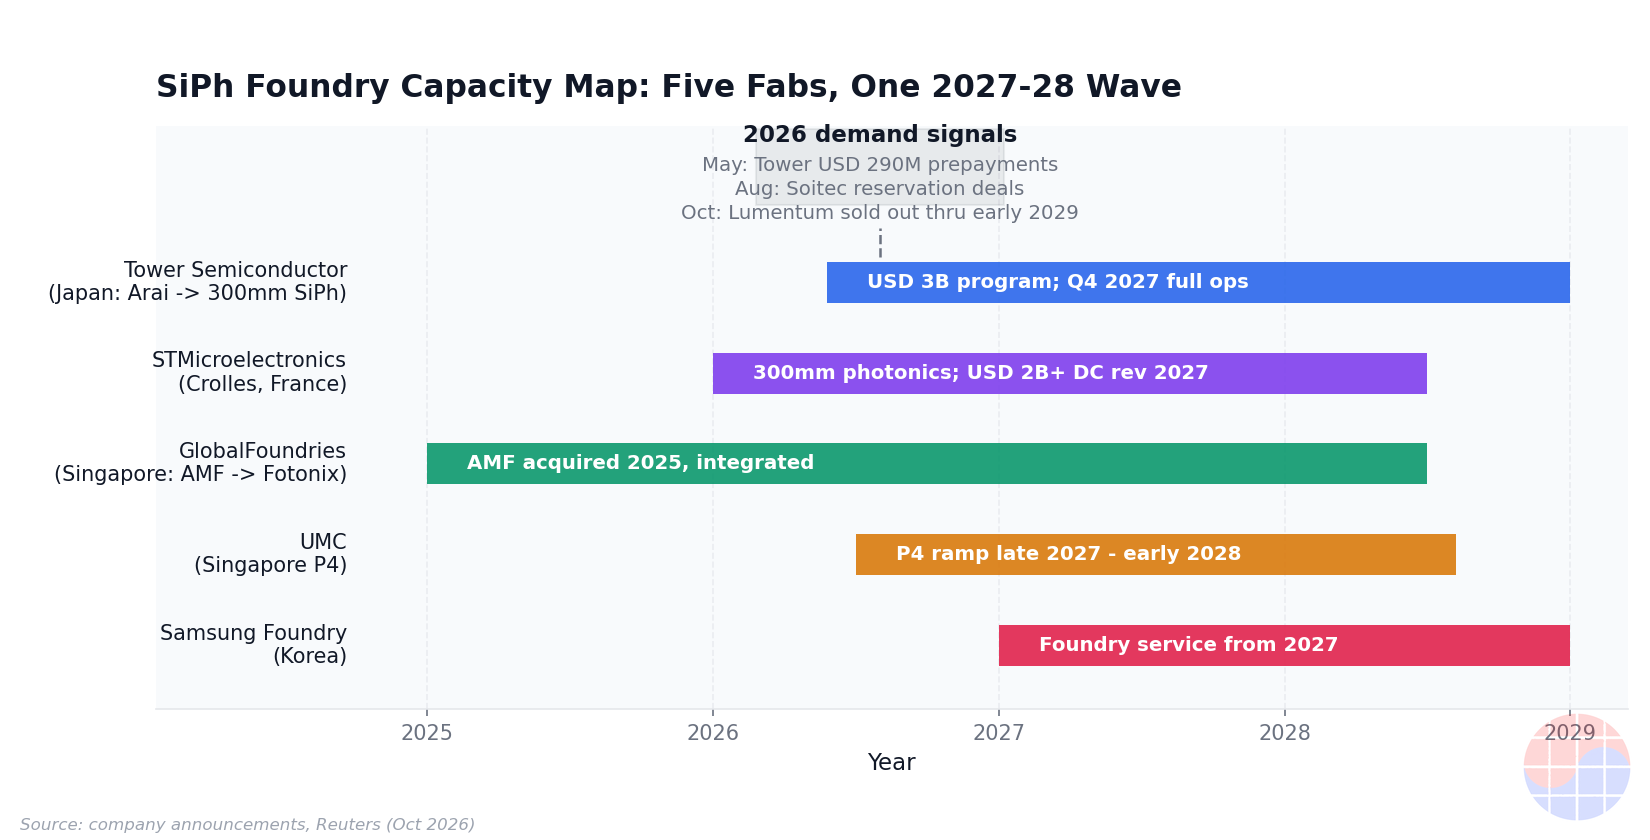
Aqui está a camada que a cobertura convencional ignora. Os analistas precificam os lasers (Lumentum, Coherent), os DSPs (Marvell, Broadcom) e os fabricantes de módulos (Innolight, Eoptolink). Mas quase ninguém mapeia a camada intermediária: as fabs que realmente fabricam um PIC em escala. No final de 2026, esse mapa tem cerca de cinco nomes:
- Tower Semiconductor — a maior foundry merchant dedicada de SiPh; plataforma PH18; presença em Israel/EUA/Japão. USD 1,3B em contratos para 2027.
- GlobalFoundries — plataforma Fotonix (Malta, Nova York); adquiriu a foundry de SiPh AMF de Cingapura em 2025 e a incorporou à Fotonix. (Source: DQIndia)
- STMicroelectronics — uma IDM que embarca PICs em escala comparável à da Tower por meio de sua plataforma PIC100, principalmente para fabricantes de módulos ópticos; investindo em sua planta Crolles de 300mm para fotônica. A conectividade para centros de dados deve representar ~80% de suas receitas de data centers em 2027. (Source: AmericanBankingNews)
- UMC — a fab de 12 polegadas de Cingapura entregou seus primeiros wafers de SiPh em produção em massa em julho de 2026 (com a startup SILITH); sua própria plataforma de 300mm abre para clientes em geral em 2027; expansão da sala limpa Fase 4 em andamento; capex de 2026 elevado para USD 2B. (Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — entrou formalmente no negócio de foundry de SiPh na OFC 2026 com uma plataforma de 300mm; motores ópticos via thermocompression bonding em 2027, serviço de foundry a partir de 2027, CPO turnkey mirado para 2029. (Source: ChipPub)
A classificação é onde vive a má-precificação. A STM costuma ser modelada como fabricante de chips, não como fornecedora merchant de PICs. A Samsung é contada como concorrente de foundry lógica, não como player de fotônica. A plataforma COUPE da TSMC está em produção em massa, mas é efetivamente cativa — vende fotônica pelo seu próprio fluxo de bonding SoIC, não como capacidade merchant aberta. A Intel tem o histórico mais longo de volume em SiPh (milhões de PICs nos próprios plugáveis), mas atende a si mesma primeiro. Assim, a oferta merchant genuinamente aberta de wafers de PIC é bem mais escassa do que os grandes nomes sugerem. Escassez mais insubstituibilidade equivale a poder de precificação.
3. A mecânica do poder de precificação: por que as foundries vencem primeiro
A economia funciona assim:
- A demanda é concentrada e urgente. Os hiperescaladores não podem esperar passar uma escassez de fotônica como esperaram as GPUs — a interconexão óptica está no caminho crítico de cada novo cluster de IA. O CEO da Lumentum disse à Bloomberg em 9 de outubro que os componentes ópticos da empresa estão esgotados até o início de 2029, que ela não atende cerca de 70% da demanda para alguns produtos até 2027 e ~30% para outros até 2028, e que os clientes já reservam até 2030. (Source: TechDefused)
- A oferta é inelástica. Adicionar capacidade de SiPh significa converter ou construir linhas de 300mm — 12 a 18 meses no melhor cenário, e os prazos de entrega de equipamentos BiCMOS são longos. A Soitec não precisa de nova fab antes de ~2029, o que diz o quanto o upstream está apertado.
- Os clientes se autosselecionam para o adiantamento. Um fabricante de módulos que paga USD 290 milhões em adiantamentos agregados à Tower não está comprando uma opção — está comprando seguro. A economia do depósito (leva o volume e recebe de volta, erra e perde, nos termos da Soitec) filtra a demanda fantasma, que foi exatamente o que queimou a indústria no ciclo de pedidos duplicados de 2021–22.
O resultado: no curto prazo, a renda vai para quem controla a capacidade — a foundry de PIC e o fornecedor de substrato. É a mesma mecânica de ciclo dos LTSAs de memória e dos adiantamentos de foundry nas escassezes passadas: os primeiros dólares do poder de precificação caem no dono do gargalo.
4. A ironia de 2027–28: escassez agora, onda de capacidade depois
Aqui está a reviravolta que todo investidor precisa segurar ao mesmo tempo. Enquanto 2026–27 é um mercado de escassez, uma onda de capacidade chega em 2027–28:
- Tower: programa de USD 3B no Japão — a unidade de Arai converte para produção de SiPh de 300mm com operação plena no 4T de 2027, além de uma nova fab de 300mm ao lado da Fab 7, com USD 1B em subsídios do governo japonês. A Tower elevou sua meta de receita de 2028 para USD 3,6B (de 2,8B). (Source: Reuters)
- UMC: sala limpa P4 de Cingapura rampa no fim de 2027 ao início de 2028; plataforma proprietária de 300mm aberta a todos os clientes a partir de 2027.
- GF: AMF Cingapura integrada à Fotonix.
- STM: capacidade fotônica de 300mm em Crolles entrando em operação.
- Samsung: serviço de foundry a partir de 2027.
Escassez de curto prazo e onda de capacidade de médio prazo coexistem — e isso é normal em semicondutores. A implicação é uma passagem de bastão na captura de renda: as foundries de PIC e os fornecedores de substrato detêm o poder de precificação na fase de escassez; quando a onda chega, os preços normalizam e a renda migra para quem vencer o jogo do volume — os fornecedores de módulos ópticos e DSPs embarcando dezenas de milhões de unidades. O Bank of America estima que a área de wafer necessária para chips fotônicos cresce ~60% ao ano de 2026 a 2030, e é por isso que nem a onda de capacidade pode não ser suficiente. (Source: IndexBox)
5. A leitura errada do mercado: "CPO atrasado" não significa "fotônica morta"
Uma narrativa comum de 2026 sustenta que, como o volume de co-packaged optics deslizou para 2028–29, o impulso da fotônica acabou. A ação de preço discorda: em 9 de outubro, no mesmo dia em que a Lumentum anunciou estar esgotada até o início de 2029, Applied Optoelectronics (AAOI) e Lumentum (LITE) subiram ambas na faixa média de um dígito em uma única sessão com o rali das ações de óptica. (Source: TradingKey)
A confusão é entre dois argumentos diferentes. O debate de volume de curto prazo (quando o CPO rampa?) é genuinamente incerto. O argumento de capacidade de médio prazo (há capacidade fabril de PIC suficiente para a transição 1.6T/3.2T?) não é — é aritmética. 2,5 milhões para 20 milhões de módulos 1.6T em um ano, com a SiPh tomando 50–70% do segmento high-end. Cada um desses módulos precisa de um PIC. O trade do "a fotônica está atrasada" confunde uma questão de timing de formato de encapsulamento com uma questão de oferta de wafers, e os adiantamentos dizem com qual delas quem está gastando dinheiro de verdade se preocupa.
Chase's Take
Eu já vi esse filme — em DRAM, em foundry, em todo ciclo em que a demanda chega antes da capacidade. O sinal é sempre o mesmo: quem está pagando por algo que ainda não existe. Os USD 290 milhões da Tower não são um pedido de compra. É uma confissão. Você não entrega nove dígitos a uma foundry por capacidade de 2027 a menos que seu plano de produto de 2027 morra sem ela.
O que torna este ciclo mais afiado que os ciclos de memória é o gap de substituibilidade. Em DRAM você ao menos pode trocar de fornecedor. Em fotônica de silício a velocidades de 1.6T, a lista de fabs que conseguem imprimir seu PIC tem cinco nomes — e duas delas (TSMC, Intel) são efetivamente cativas aos próprios fluxos. Isso não é uma cadeia de suprimentos. É uma lista curta.
A segunda coisa que eu observaria é a cláusula de dados de estoque da Soitec. Um fornecedor que exige visibilidade sobre os estoques dos clientes já foi queimado por demanda fantasma antes — e a Soitec foi, em RF-SOI para smartphones. O fato de ela estar impondo esses termos agora, enquanto descreve um crescimento de receita de 2x como "absolutamente um piso", diz que a gestão acredita que essa demanda é real, mas se recusa a construir na fé. Essa disciplina é exatamente o que cria a escassez: ninguém está construindo à frente de compromissos assinados e lastreados em depósito, então o gap entre a demanda real e a oferta comprometida permanece aberto — e o poder de precificação fica com o gargalo.
A leitura estratégica: pelos próximos 18–24 meses, a melhor exposição ajustada ao risco na infraestrutura óptica de IA não é o fabricante de lasers nem o projetista de DSP — é o dono da capacidade. Quando a onda de 2027–28 chegar, gire a pergunta de "quem tem capacidade" para "quem tem volume", porque é aí que os fabricantes de módulos e fornecedores de DSP assumem o bastão. Os mercados sempre precificam a camada visível primeiro e descobrem a camada do gargalo depois. Desta vez, o gargalo está publicando seus próprios relatórios de resultados — você só precisa lê-los.
Implicações
Para investidores: - Duração do poder de precificação das foundries: A fase de escassez vai pelo menos até 2027 (capacidade de 2027 da Tower pré-paga, Lumentum esgotada até o início de 2029, depósitos de reserva da Soitec). Acompanhe a utilização e os saldos de adiantamentos nos relatórios trimestrais de Tower/Soitec/STM como o indicador antecedente — quando os adiantamentos pararem de crescer, a escassez está acabando. - A rotação de 2028: A onda de capacidade (Tower Japão 4T 2027, UMC P4 fim de 2027–início de 2028, serviço de foundry da Samsung em 2027, integração GF/AMF) normaliza os preços de wafer. A renda migra para os vencedores de volume em módulos ópticos e DSPs. Não extrapole as margens das foundries para 2029. - Risco de excesso de oferta pós-2028: Toda foundry expandindo ao mesmo tempo é o setup clássico para a próxima glut. Observe anúncios de segunda onda (novas fabs além das cinco atuais) como o sinal de venda para o trade do poder de precificação. - O que observar: (1) A rodada de adiantamentos de janeiro de 2027 da Tower para capacidade de 2028 — o tamanho confirma ou nega a trajetória de demanda. (2) O fluxo de caixa dos depósitos da Soitec chegando de fato em etapas — se os clientes hesitarem, a demanda é mais fraca do que se alega. (3) Se um segundo cliente de SiPh nomeado aparecer na UMC além da SILITH — o sinal da diversificação de capacidade merchant.
Para operadores (fabless/fabricantes de módulos): A reserva de capacidade agora é uma função estratégica, não de compras. Se você está projetando um produto 1.6T ou 3.2T sem um slot de foundry e uma alocação de substrato, você não tem um produto — você tem uma apresentação. O jogo dos adiantamentos também significa que os players menores ficam espremidos: os depósitos favorecem quem tem balanço forte.
Para formuladores de políticas: O subsídio de USD 1B do Japão ao programa de USD 3B da Tower é o modelo — governos agora estão subsidiando diretamente a camada óptica da infraestrutura de IA. A concentração de substrato photonics-SOI (~95% com um único fornecedor) é um ponto único de falha que a UE, os EUA e o Japão acabarão todos endereçando.
FAQ
Q1: O que é um circuito integrado fotônico (PIC) e por que ele importa para a IA? Um PIC é um chip que gera, modula, guia e detecta luz, feito num wafer de silício com processos de semicondutor. Em centros de dados de IA, os PICs são o coração dos transceivers ópticos que movem dados entre GPUs a velocidades de 800G–1.6T, onde os cabos de cobre esgotam a margem de potência e distância. Todo módulo óptico precisa de um.
Q2: Por que os clientes estão pagando adiantado por capacidade de fotônica de silício? Porque acreditam que a capacidade não existirá de outra forma. A Tower Semiconductor recebeu USD 290 milhões em adiantamentos de clientes para reservar capacidade de 2027; a Soitec está assinando acordos plurianuais de reserva com depósitos em dinheiro atrelados a volumes comprometidos; a STMicroelectronics relata clientes buscando acordos de longo prazo com adiantamentos em dinheiro. O adiantamento é o sinal de demanda mais forte em semicondutores — dinheiro por capacidade que ainda não existe.
Q3: Quais empresas conseguem fabricar PICs em escala hoje? Cerca de cinco: Tower Semiconductor, GlobalFoundries, STMicroelectronics, UMC e Samsung Foundry — com TSMC e Intel operando fluxos fotônicos efetivamente cativos (internos). As cinco estão expandindo capacidade de 300mm em 2027–28 (Tower no Japão, GF via aquisição da AMF em Cingapura, STM em Crolles, UMC em Cingapura, Samsung na Coreia).
Q4: A onda de capacidade de 2027–28 vai acabar com a escassez? Ela normaliza os preços de wafer, mas não necessariamente acaba com o aperto: a demanda (módulos 1.6T saltando de 2,5M para 20M de unidades em um ano; área de wafer para chips fotônicos crescendo ~60%/ano segundo o Bank of America) está crescendo para dentro da nova capacidade. O bastão da captura de renda passa dos donos de capacidade (foundries, substrato) para os vencedores de volume (fornecedores de módulos ópticos e DSPs) à medida que a oferta afrouxa.
Esta análise é apenas para fins informativos e não constitui recomendação de investimento. Os dados de mercado citados refletem as condições de outubro de 2026; oferta, preços e planos das empresas podem mudar.


