 VLSI Korea
ASML 史上最佳財報的弔詭 — 2028 年前設備都不夠用的宣告
ASML 公布史上最佳季度財報:營收 116.6 億歐元,毛利率 57.5%。但執行長的訊息更重要:2027 年與 2028 年的計畫供給將無法完全滿足客戶需求。客戶已開始詢問 2029〜2030 年的設備檔期。拋開 AI 泡沫爭論,這是供給側的硬信號。


30 秒摘要
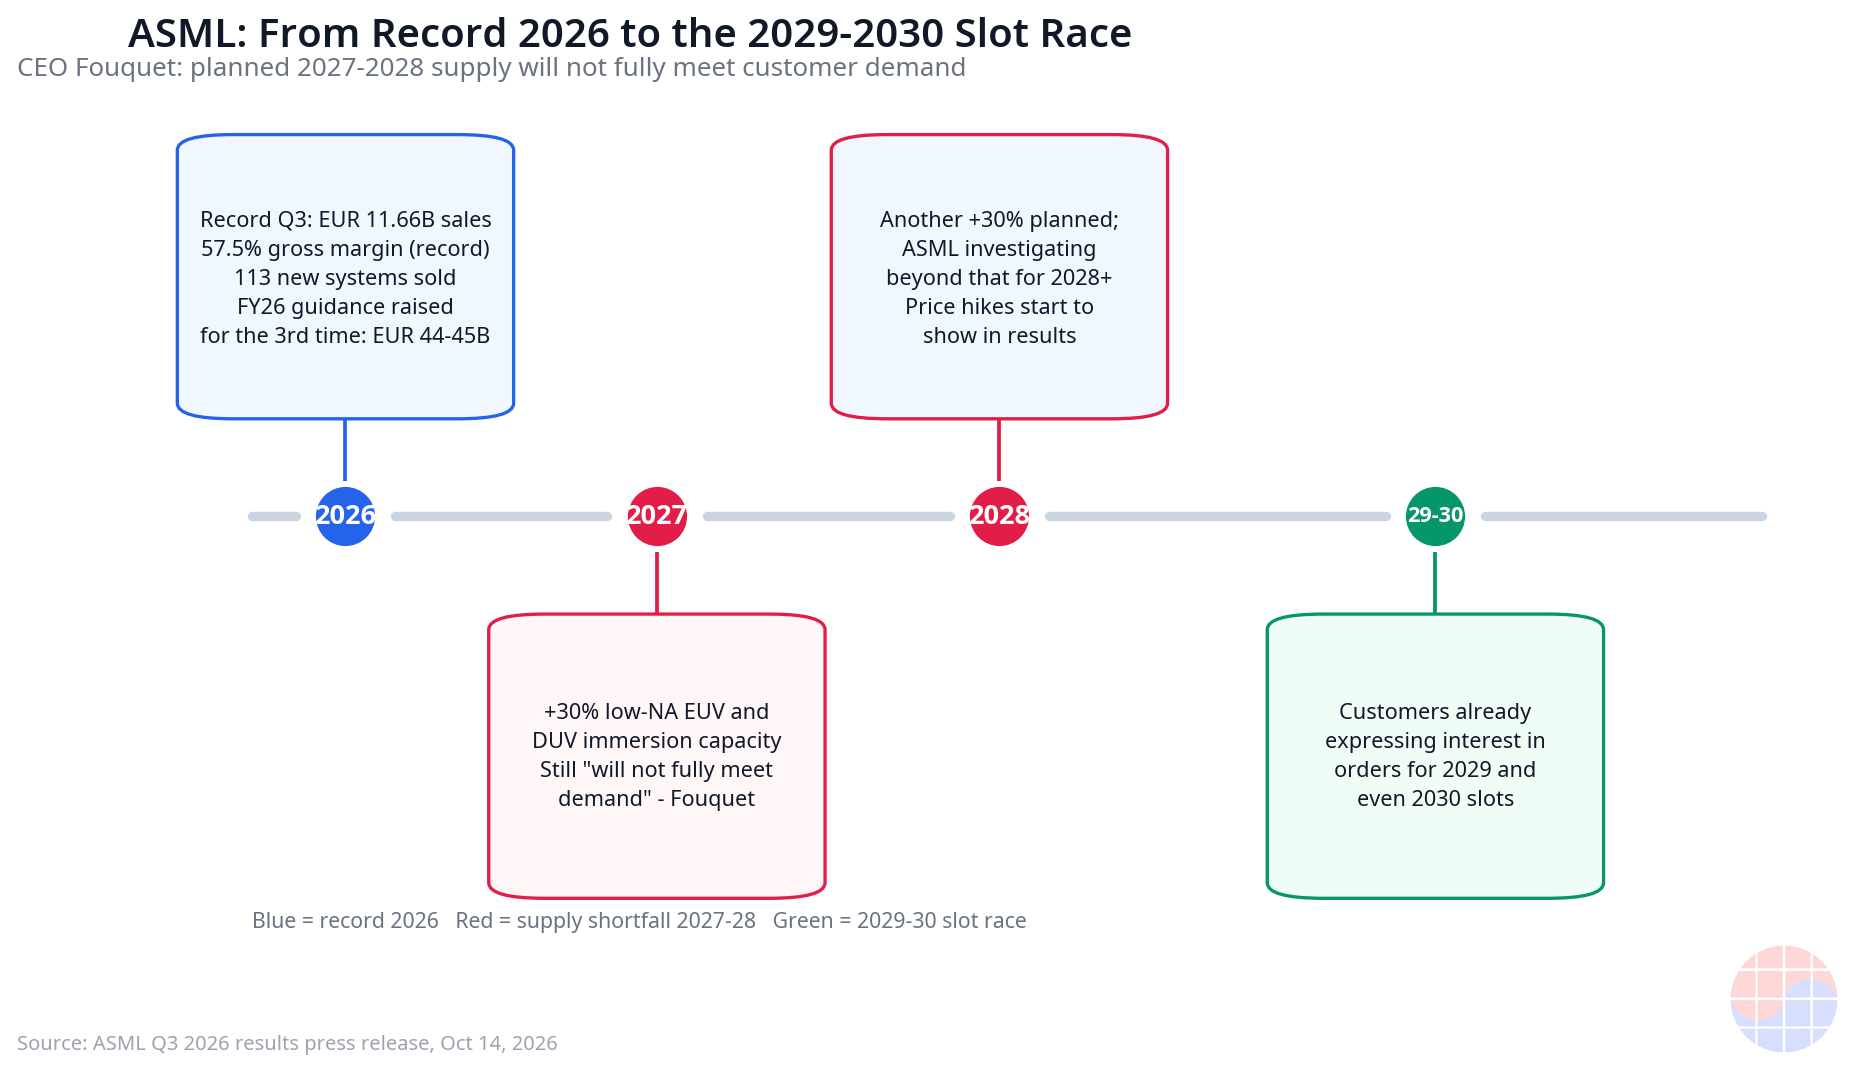
ASML 在 10 月 14 日公布 2026 年第三季財報,所有主要數字都是歷史新高:營收 116.6 億歐元、淨利 49.6 億歐元、毛利率 57.5%。全年財測年內第三度上調至 440〜450 億歐元。但比數字更重要的是執行長 Christophe Fouquet 的一句話:「2027 年與 2028 年,目前計畫的供給將無法完全滿足客戶需求。」已有客戶開始詢問 2029 年、甚至 2030 年的設備檔期。AI 泡沫爭論是需求側的故事,供給側沒有爭論:全球唯一的 EUV 設備商剛剛宣告了兩年的供給短缺。接下來的遊戲是「檔期分配政治學」。
Background
ASML 總部位於荷蘭 Veldhoven,是極紫外光(EUV)微影設備的全球唯一供應商,也是深紫外光(DUV)浸潤式微影的領導者。先進邏輯與記憶體的微縮,沒有它的設備幾乎不可能實現。
10 月 14 日公布的 2026 年第三季財報重點如下:Source: ASML 官方 Q3 2026 公告
- 營收 116.62 億歐元 — 季增 25%、年增 55.2%,單季歷史新高。
- 淨利 49.6 億歐元 — 季增 70%、年增 133%。
- 毛利率 57.5% — 歷史新高,優於公司財測區間(55〜57%)上緣。
- 新微影系統售出 113 台(第二季 86 台,增加 27 台),二手系統 8 台。
- Installed Base Management(服務與升級收入)32.89 億歐元 — 優於財測,是毛利率超預期的主因。
- 第四季財測:營收 142〜152 億歐元、毛利率約 57%。第四季將比創紀錄的第三季更大。
- 2026 年全年財測:營收 440〜450 億歐元、毛利率約 56%,年內第三度上調。
- 本季執行 41 億歐元庫藏股買回,中期股利每股 1.88 歐元(11 月 4 日發放)。
股價反應卻很弔詭:阿姆斯特丹掛牌股上漲約 1.2%,美國 ADR 卻下跌 3.9%。Source: WSJ 背景是宏觀逆風:美國 9 月 CPI 高於預期的 3.7%,費城半導體指數連續第六個交易日下跌。這是利率恐懼壓過基本面的一天。
但財報真正的消息不在數字,而在展望評論。Fouquet 表示,客戶「持續上調短期與中期的設備需求預測」,依據是他們對「AI 相關投資規模與持續時間」的看法,「已有客戶對 2029 年甚至 2030 年的訂單表達興趣」。接著宣告:2027 年與 2028 年目前計畫的供給,將無法完全滿足客戶需求。
Business Deep Dive
1. 瓶頸經濟學 — 為何供給短缺宣告本身就是新聞
ASML 在半導體設備業的位置很特殊。記憶體與晶圓代工是寡占但仍有競爭者,EUV 微影則完全沒有替代品。全球每一顆先進晶片的每一個 EUV 層,都經過 ASML 的設備。因此「EUV 供給兩年不夠」的宣告,等同於宣告「全球先進半導體產能的天花板被鎖死兩年」。
ASML 原本已有積極的擴產計畫:以 2026 年低數值孔徑 EUV 與 DUV 浸潤式產能為基準,2027 年 +30%、2028 年再 +30%。還是不夠。公司正在研究 2028 年超出原計畫的擴產方案,報導指出年產 110 台以上 EUV 系統也在評估中。2027 年 EUV 產能實際上已經售罄。
這裡有一個重要的 MBA 洞察:當市場還在爭論 AI 需求是不是泡沫時,供給已經被物理鎖死。如果 AI 資本支出減速,訂單可能遞延或取消(ASML 也在官方公告的前瞻性聲明中明確提示此風險);但只要需求維持,設備檔期就會固化為「先到先得」體制。先搶到檔期的晶圓代工廠,就拿下 2028〜2030 年的先進產能。設備檔期是晶圓代工產能的領先指標。
2. 第二具引擎 — Installed Base Management
本季毛利率 57.5% 的真正功臣不是新設備,而是服務事業。Installed Base Management(IBM)收入 32.89 億歐元優於財測,Fouquet 指出「既有設備生產力升級的強勁需求」推升了毛利率。
拆解 IBM 的商業模式,就能看見 ASML 的戰略轉型:不賣新設備,也能幫客戶增加晶圓產出。代表性做法包括提升微影設備產能(wph,每小時晶圓片數)的升級、改善套刻精度的量測方案。對客戶而言,與其排隊等一台數億美元的新設備,不如讓已裝機的設備跑得更快;對 ASML 而言,這是高毛利的經常性收入。
產品路線圖也指向同一方向。2027 年推出的 NXE:3800F EUV 掃描機將產能從現行的 230wph 提升至 260wph;2027 年交付的 DUV 浸潤式設備也升級至 330wph。本季首度出貨的 YieldStar 550 量測系統,生產力比上一代高出 60% 以上,支援 14 埃邏輯製程與 1D DRAM 製程更嚴苛的製程控制要求。Source: ASML Q3 法說整理
一句話:ASML 正從「賣設備的公司」進化為「賣晶圓產能的公司」。設備銷售跟著景氣循環走,但來自裝機基礎的服務與升級收入能緩衝循環。本季就是證據。
3. 定價權 — 談判已經結束
法說會上有一個容易被忽略的事實:ASML 已完成與主要客戶的漲價談判。財務長 Roger Dassen 表示,漲價效果不會反映在 2026 年數字上,2027 年部分顯現,2028 年起全面發酵。Source: Dow Jones 經 Morningstar
注意這個時點:獨占企業的定價權在 2028 年全面發力 — 正是供給被宣告短缺的那一年。在需求超過供給的市場裡,漲價是最乾淨的毛利率槓桿。ASML 的 2028 年毛利率能衝到多高,是下一個看點。
4. 高數值孔徑競賽 — 一台 4 億美元設備的經濟學
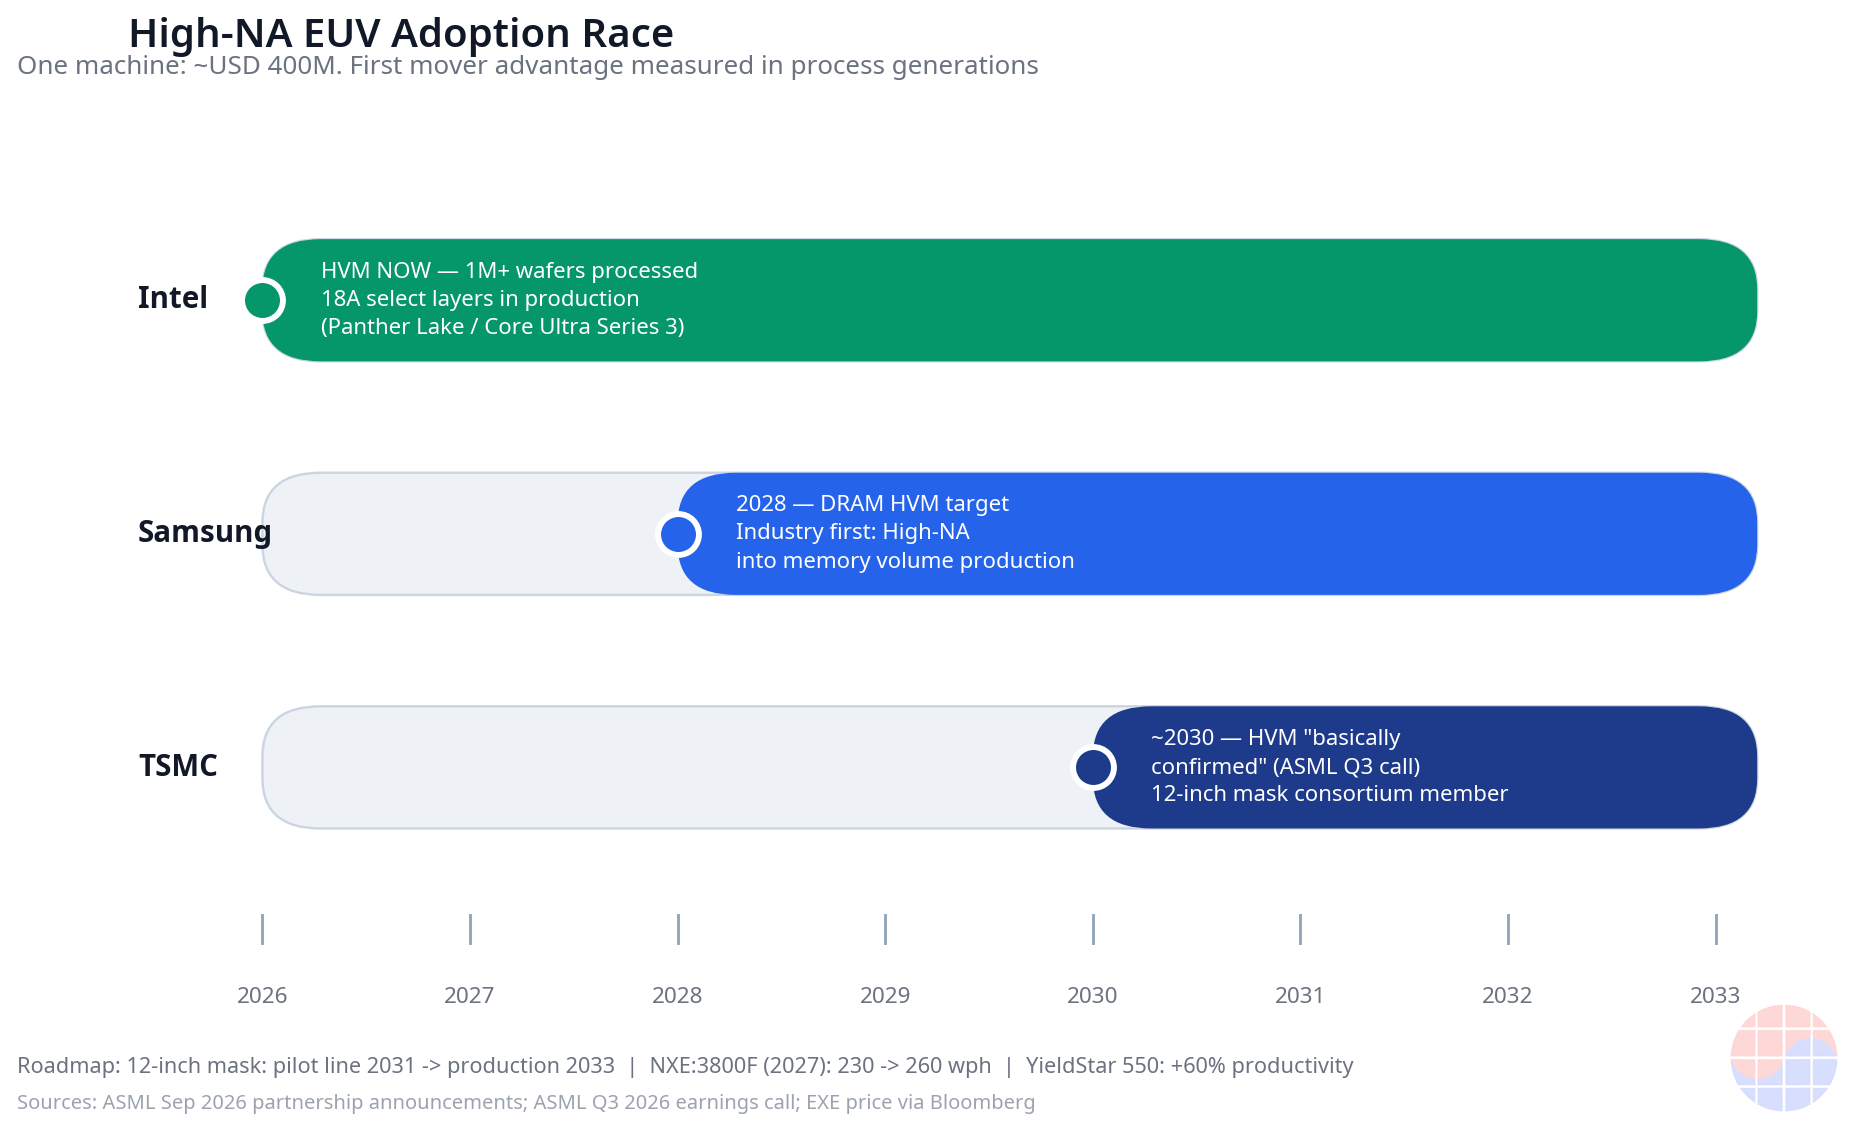
高數值孔徑(High-NA)EUV 是 ASML 的下一代微影技術。每台 EXE 系統約 4 億美元,是傳統 EUV 的兩倍。Source: 彭博經 三大客戶的導入速度形成鮮明對比:
- 英特爾:已進入量產(HVM)。以 High-NA 處理超過 100 萬片晶圓,應用於 18A 製程的部分層別(Panther Lake / Core Ultra Series 3)。執行長稱英特爾是「引領業界導入 High-NA 的關鍵領導者」。
- 三星電子:目標 2028 年 DRAM 量產(HVM),將是 High-NA 首度進入記憶體量產,已在 9 月 8 日擴大的策略合作中確認。
- 台積電:約 2030 年導入量產,本季法說會上以「基本上已確認(basically confirmed)」表述。三家中最謹慎。
三家公司的速度差,如實反映各自的資本支出優先順序與利潤結構。英特爾為重振晶圓代工承受先行者代價,三星電子為守住記憶體領導地位押下積極的 2028 年目標,台積電則因低數值孔徑多重圖形技術的經濟性仍在,有餘裕等到 2030 年。
以及支撐未來十年的路線圖:ASML、台積電、三星電子、英特爾組成聯盟,將光罩標準從 6 吋推進到 12 吋,目標 2031 年試產線、2033 年量產。High-NA 的变形光學設計使曝光視野減半,大型 AI 晶片需要拼接曝光;12 吋光罩能消除此限制並提升掃描機生產力。Source: The Register 這是讓一台 4 億美元設備划算的基礎建設投資。
值得注意的細節:客戶承諾了「設備能用」,但沒有人承諾「買幾台」。每季的 High-NA 訂單台數,將是後續財報的關鍵催化劑。
5. 實體擴產 — 埃因霍溫第二園區
設備商的擴產比晶圓廠慢。ASML 在 9 月 8 日為埃因霍溫 BIC North 基地的第二大型園區舉行動土儀式:約 35 萬平方公尺、可容納最多 2 萬人,第一期目標 2029 年完工。面向 2028 年之後產能的實體押注已經開始。
Chase's Take
AI 泡沫爭論是需求側的故事,供給側沒有爭論。全球唯一的 EUV 設備商宣告兩年供給短缺,沒有比這更硬的信號了。
真正的遊戲從此是「檔期分配政治學」。先搶下 2029〜2030 年檔期的人,就掌握 2030 年代的晶片霸權。高數值孔徑導入的速度差(台積電謹慎、三星積極、英特爾領先)不是技術偏好,而是各家資本支出優先順序與利潤結構的反映。三星電子 2028 年 DRAM High-NA 目標,是為守住記憶體領導地位的積極押注,成敗繫於 ASML 檔期。從韓國視角看,要讀懂三星晶圓代工與記憶體的產能路線圖,最快的方法就是追蹤 ASML 的檔期與訂單動向。
第二,看 ASML 的商業模式轉型。IBM(服務與升級)收入單季 32.9 億歐元,已成為毛利率的核心。從賣設備的公司,進化為賣晶圓產能的公司;以服務經常性收入緩衝設備循環的波動。對投資人而言,這意味著 ASML 獲利品質(quality of earnings)升了一級。
最後是定價權。漲價談判已經結束,效果自 2028 年全面反映。供給短缺與漲價在同一年疊加,ASML 的 2028 年毛利率大有機會再創歷史新高。
Implications
投資啟示。 追蹤三個催化劑:第一,2028 年是否宣布追加擴產(年產 110 台以上 EUV 的報導是線索);第二,High-NA EXE 系統的季度訂單台數 — 客戶承諾了技術,沒承諾數量;第三,2027〜2028 年漲價效果在財報的體現。設備檔期領先晶圓代工產能,ASML 的訂單與出貨動向是解讀台積電、三星、英特爾產能指引的捷徑。風險在於 AI 資本支出減速導致訂單遞延或取消 — 這也是 ASML 官方公告明示的風險。
經營啟示。 對無廠半導體與晶圓代工客戶而言,EUV 產能沒有第二供應來源。長期預約與生產力升級合約是確保產能的唯一路徑。DUV 浸潤式需求同樣穩健,2027 年交付機台起適用 330wph 升級。對記憶體業者,三星 2028 年 High-NA DRAM 目標傳遞的信號很強:當 EUV 圖形化在記憶體成為主流,DRAM 的 EUV 轉換速度將決定成本結構。
FAQ
Q1. ASML 第三季財報的重點是什麼? 營收 116.6 億歐元、淨利 49.6 億歐元、毛利率 57.5%,都是單季歷史新高。新微影系統售出 113 台,服務與升級收入(IBM)32.9 億歐元優於財測並推升毛利率。全年財測上調至 440〜450 億歐元,為年內第三度上調。
Q2. 為何創紀錄財報下美國股價卻下跌? 宏觀因素壓過一切。美國 9 月 CPI 高於預期,費城半導體指數連跌六天。阿姆斯特丹掛牌股上漲 1.2%,美國 ADR 下跌 3.9%。那一天推動股價的是利率恐懼,而非基本面。
Q3. 「2027〜2028 年供給短缺」宣告意味著什麼? EUV 沒有替代品,這等於宣告全球先進半導體產能天花板被鎖死兩年。2027 年 +30%、2028 年再 +30% 的擴產計畫仍不夠,公司正在研究 2028 年進一步擴產。客戶已開始詢問 2029〜2030 年檔期。
Q4. High-NA EUV 導入現況如何? 英特爾已在 18A 部分層別量產(處理超過 100 萬片晶圓),三星電子目標 2028 年 DRAM 量產,台積電約 2030 年導入「基本上已確認」。每台 EXE 系統約 4 億美元。12 吋光罩聯盟(2031 年試產、2033 年量產)支撐未來十年路線圖。
本文僅供資訊參考,不構成投資建議。數據以 ASML 2026 年 10 月 14 日官方公告為準。[^1]
[^1]: 部分前瞻數字(如 2028 年研議中的產能規模)引用自法說會發言與媒體報導,實際結果可能不同。
