VLSI Korea
Intel CPU最高漲價20%,2027年筆電會變貴?半導體成本轉嫁鏈分析
Intel最高漲20%、高通漲10%的CPU漲價傳聞背後,是台積電晶圓、艾司摩爾零件、DRAM合約價暴漲4.4倍的連鎖反應。900美元筆電68%成本來自晶片,2027年筆電品牌面臨「漲價、壓縮利潤、降規格」三選一的難題。


Intel CPU最高漲價20%,2027年筆電會變貴?半導體成本轉嫁鏈分析
AEO Summary: 根據2026年10月報導,Intel多個CPU世代面臨5~20%漲價,高通Snapdragon X/X2 Elite漲10%(均未經官方證實)。成本轉嫁鏈分四階段:台積電晶圓(估漲3~10%)→艾司摩爾零件(+10%,2027年1月交貨起)→DRAM合約價(年增4.4倍)→CPU。900美元筆電中CPU+DRAM+SSD占BOM的68%,2027年筆電品牌被迫在「漲價、壓縮利潤、降低規格」三者間抉擇。DRAM 2027年持續緊俏,NAND預計2027下半年緩解。
30秒看懂重點
- 漲價幅度: Intel Panther Lake漲15~20%(2026年9月1日生效)、Meteor/Arrow Lake漲5~10%、Alder/Twin Lake漲10~20%。Intel自2025下半年起第三次調價。高通Snapdragon X/X2 Elite漲10%(2026年10月1日起),AMD部分Ryzen/EPYC傳出醞釀調整(未確認)
- 轉嫁鏈: 台積電晶圓(估漲3~10%)→艾司摩爾替換零件(+10%)→DRAM(合約價年增4.4倍)→CPU
- BOM衝擊: 900美元筆電中CPU+DRAM+SSD占成本68%。若轉嫁,出貨量恐衰退高個位數百分比
- 隱形贏家: 艾司摩爾裝機維運業務2025年占總營收約25%(81.9億歐元),今年預計成長30%
背景:AI需求終於漲到PC售價上
2026年10月12日前後,台灣供應鏈媒體報導經Wccftech、VideoCardz、Gadgets360接力傳出:Intel與高通CPU漲價、AMD醞釀調整。Source Source Source
關鍵在於,這不是單一漲價,而是整條供應鏈的「成本轉嫁鏈」。從設備、晶圓代工、記憶體、CPU到筆電品牌四個環節,沒有一環還有吸收成本的空間。
Business Deep Dive:成本轉嫁鏈四階段
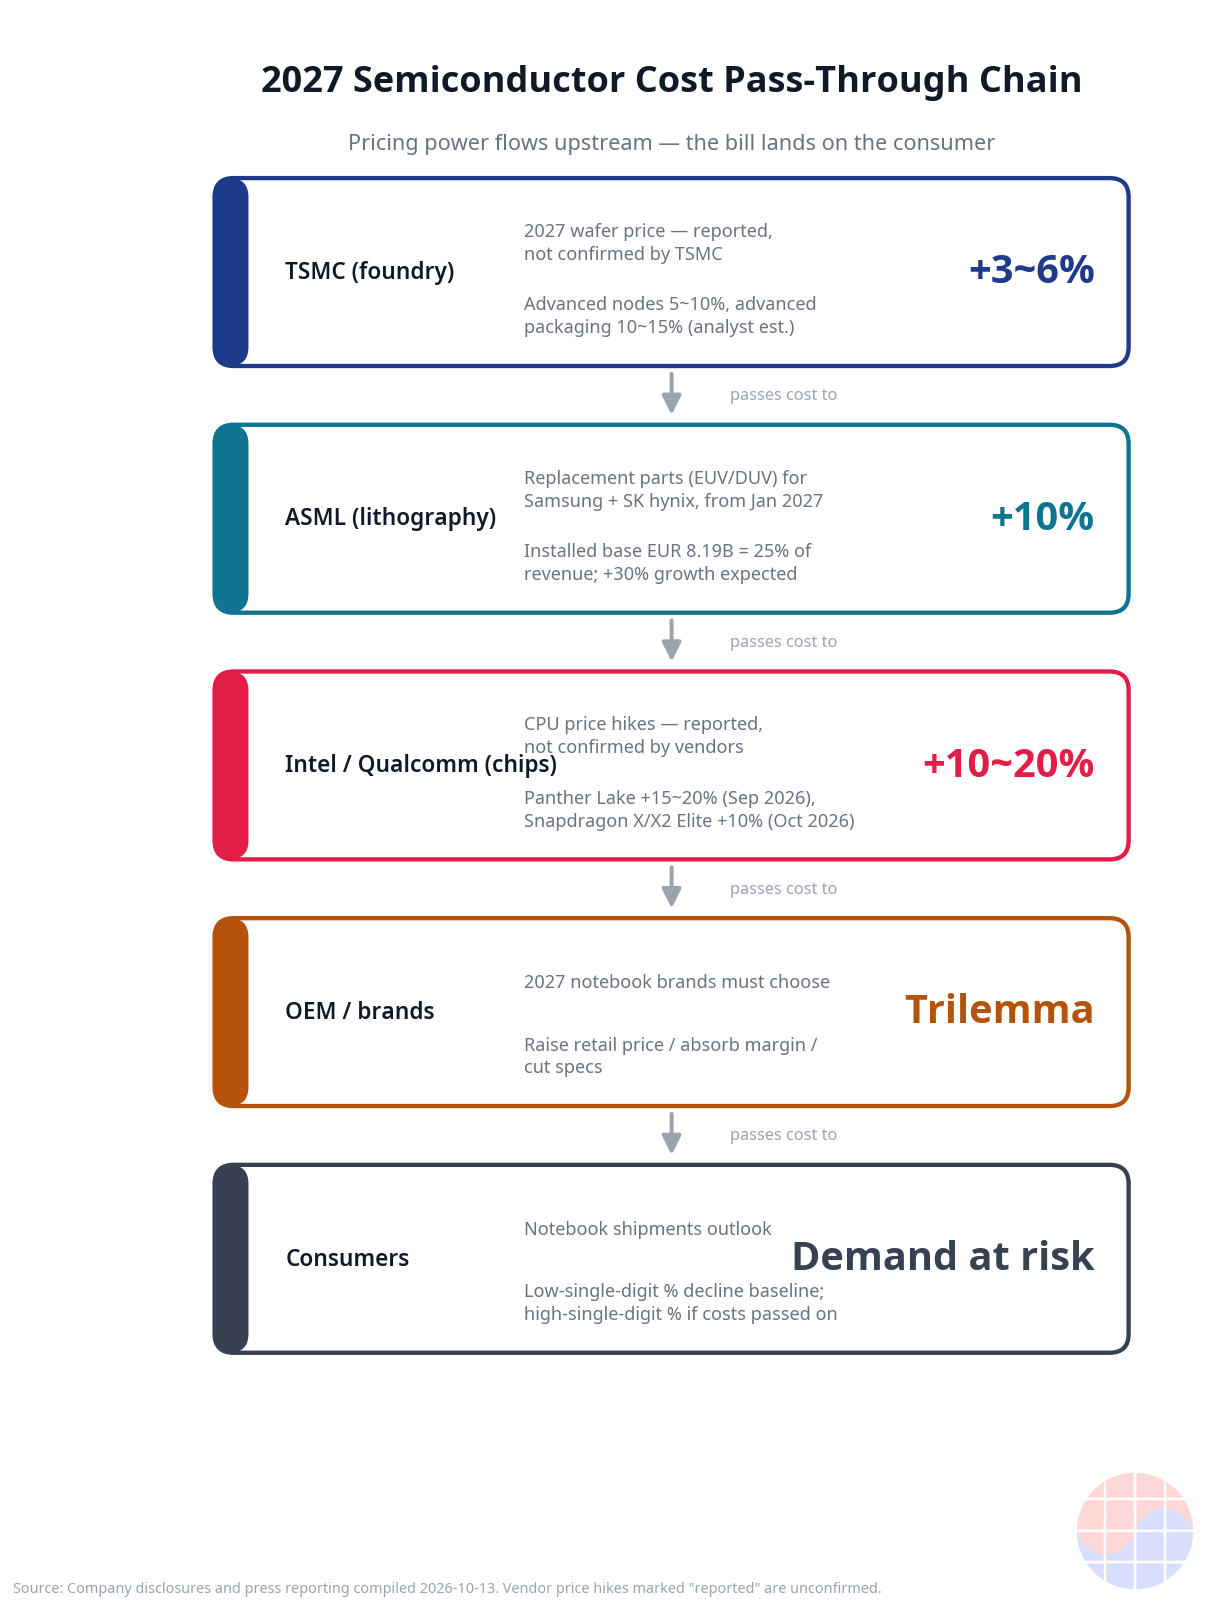
第一階段:台積電晶圓(估漲3~10%)。 台灣媒體報導台積電2027年晶圓漲價3~6%,分析師估計先進製程節點5~10%、先進封裝10~15%、成熟製程3~5%。SemiMedia報導2奈米晶圓2027年第一季可能再漲6~8%。皆為未經台積電官方證實的估計區間。AI需求使先進製程產能利用率滿載,無晶圓廠客戶的製造成本直接墊高。Source Source
第二階段:艾司摩爾零件+10%——設備商的反擊。 極紫外光微影/深紫外光微影獨家供應商艾司摩爾,通知三星電子與SK海力士替換零件全面漲價10%,自2027年1月交貨起適用,經9月協商後兩家接受。Source Source
值得注意的是艾司摩爾的營收結構。裝機維運業務(維修與零件)2025年占總營收約25%(81.9億歐元),今年預計成長30%。不受新設備銷量影響的「逆風也能賺」的業務,正是其敢於漲價的議價力來源。艾司摩爾7月也通知中國客戶DUV設備漲價10%,全球價格政策一致。另據報導,台積電曾對艾司摩爾的設備漲價提出「異議」,而三星與SK海力士則接受——客戶規模與替代選項的有無,決定了吸收漲價的能力(此為單一消息來源報導,非確定資訊)。
第三階段:DRAM合約價年增4.4倍,NAND約9倍。 2026年8月,基本DRAM晶片合約價約25美元、年增4.4倍;DDR4 8Gb現貨價8月10日創下42.50美元高點。4GB DDR4合約價2026年1月已年增逾4倍,NAND晶片約30.50美元、約9倍。(合約價與現貨價為不同指標,不可混用)Source Source
2027年展望:DRAM供給「可能持續緊俏」,NAND則「2027下半年隨新產能開出而緩解」。美光揭露2027年記憶體供給75%已售出,2027財年將「溫和漲價」貫穿全年。Source Source

成本轉嫁鏈四階段與各階段估計漲幅。Source:2026年10月各方報導彙整
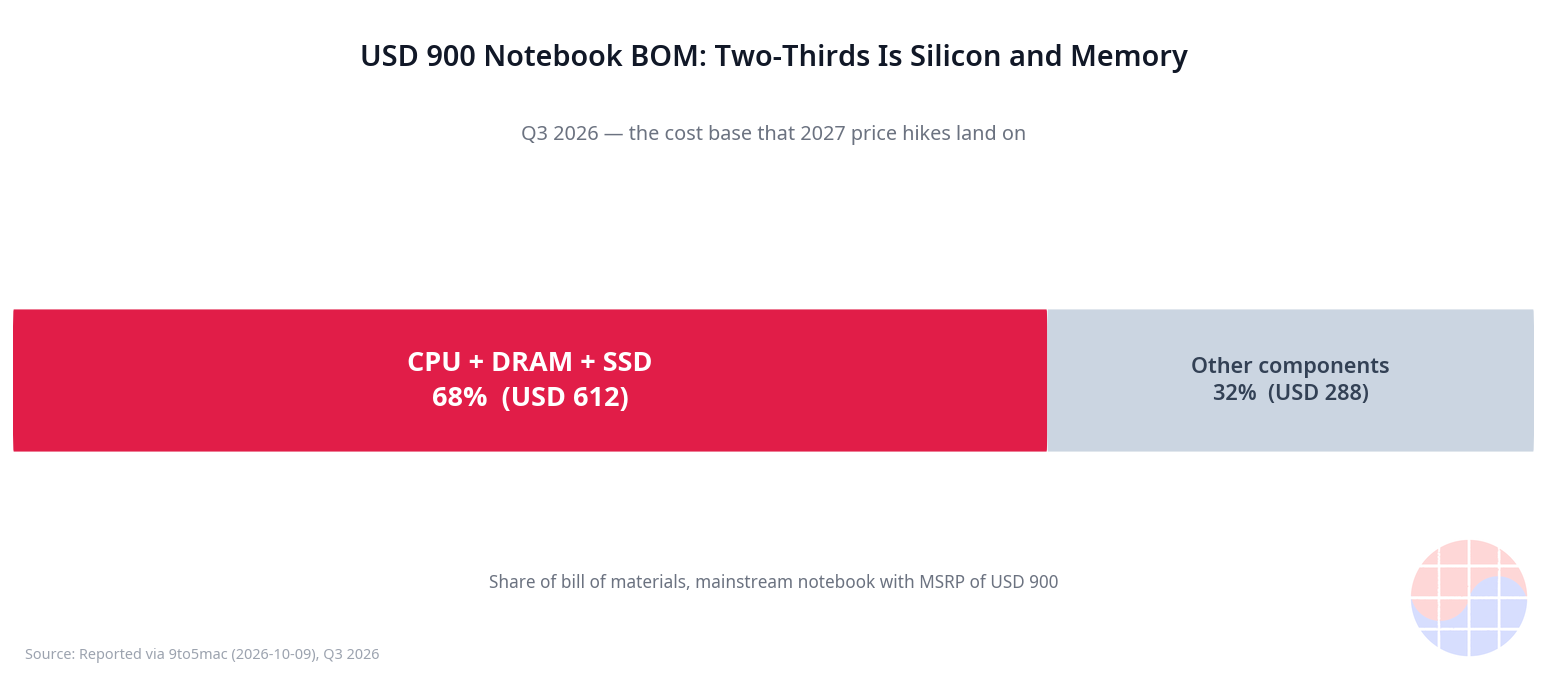
BOM瀑布:900美元筆電68%成本由晶片決定。 業界分析報告(2026年10月9日)指出,900美元主流筆電中,CPU+DRAM+SSD占2026年第三季BOM的68%。Source
筆電品牌幾乎沒有退路。 2027年品牌面臨三選一:(1)漲價轉嫁——出貨量恐衰退高個位數百分比;(2)壓縮利潤吸收——營業利益率下滑;(3)降低規格——犧牲產品競爭力。即使不轉嫁,基準情境出貨量也預計衰退低個位數百分比。

900美元級筆電BOM組成(Q3 2026)。Source:業界分析報告(2026年10月)
產地也是結構性因素。全球筆電生產中國占比從2025年76%→2026年79%→2027年預計突破80%。關稅壓力墊高成本,晶片成本與關稅的「雙重壓力」將壓在2027年筆電價格上。Source
Chase's Take:「能漲價者」與「不能漲價者」的篩選開始
從VLSI+MBA視角看,這不是單純的通膨,而是供應鏈「定價權」排序被攤開的一刻。艾司摩爾憑微影設備獨占地位漲價;台積電憑先進製程寡占調漲晶圓;記憶體三雄憑寡占拉高合約價。Intel的漲價從「第三次」這個事實可見,是成本推動型的跟隨。
韓國視角的啟示:三星電子與SK海力士站在轉嫁鏈的「中間」。艾司摩爾的零件漲價不得不接受,但在記憶體端卻是受益者。DRAM比重越高的SK海力士,這波連鎖中的順風越強。投資的選股軸心,就是「定價權排序」本身。
Implications
投資人視角: 艾司摩爾裝機維運業務(預計成長30%)是景氣下行耐受度高的營收來源,值得重估。筆電品牌與OEM面臨營業利益率壓縮風險,低價筆電相關持股需篩選。DRAM緊俏2027年延續,記憶體三雄合約議價力維持;NAND則應為2027下半年緩解預做部位調整。
經營層視角: 美光案例(2027年供給75%已售出)顯示,長約與提早鎖料是成本防禦關鍵。需求預測須納入出貨高個位數衰退風險並下修。在中國占比逾80%與關稅雙重壓力下,應重新評估產地分散的選擇權價值。
FAQ
Q1:Intel的CPU漲價是官方宣布嗎? A1: 不是。2026年10月12日前後的台灣供應鏈報導經Wccftech、VideoCardz、Gadgets360接力傳出,Intel、高通、AMD均未官方證實,應視為報導層級的數字。Source
Q2:2027年筆電真的會變貴嗎? A2: 業界分析報告(2026年10月)指出,900美元筆電BOM中68%為CPU+DRAM+SSD,品牌被迫在「漲價、壓縮利潤、降規格」三選一。若漲價轉嫁,出貨量恐衰退高個位數百分比,是價格上漲與需求下滑的權衡。Source
Q3:DRAM漲價何時結束? A3: DRAM供給緊俏2027年可能延續,美光揭露2027年供給75%已售出;NAND則預計2027下半年隨新產能緩解。兩者緩解時點不同,需分別看待。Source
Q4:為什麼艾司摩爾敢漲價? A4: 因其為極紫外光微影/深紫外光微影設備實質獨家供應商,客戶別無替代。裝機維運業務(維修與零件)2025年占總營收約25%(81.9億歐元)、今年預計成長30%,不依賴新設備銷售的營收基礎支撐其議價力。Source
相關書籍・延伸閱讀
要理解半導體供應鏈的地緣政治與定價權結構,Chris Miller的《Chip War》是必讀之作。國家與企業的角力如何反映在晶片價格上,正是本文轉嫁鏈分析的背景知識。
Chip War (Chris Miller) — Amazon 透過此連結購買可能會產生佣金。
延伸閱讀(主題建議): 台積電2027年晶圓價格談判走向 / CoWoS產能不足與先進封裝價格展望 / 記憶體三雄2027年資本支出計畫與DRAM緊俏持續性 / 筆電品牌的價格轉嫁策略與需求彈性
本文價格與漲幅數字為截至2026年10月13日的報導彙整,非各公司官方公告。投資決策請自行負責。