 VLSI Korea
中國CXMT 4F² DRAM能否打破記憶體寡占 — 關鍵在良率
長鑫存儲宣布4F² DRAM取得進展,KOSPI應聲暴跌5.46%。市占率一年內從4%升至10%。但市場把發布誤讀為供給衝擊。在通過良率、伺服器認證、量產三道關卡之前,寡占護城河依然穩固。用數字拆解中國記憶體威脅。


30秒摘要: 10月10日,中國記憶體廠商長鑫存儲(CXMT)宣布其4F² DRAM取得關鍵進展。這是一種可將記憶胞面積縮小約三分之一、密度提升30~50%的記憶胞架構。三天後的10月13日,KOSPI暴跌5.46%,三星電子下跌7.4%,SK海力士下跌10.1%。市場把「發布」誤讀為「供給衝擊」。還不是。記憶體寡占的護城河不是技術差距,而是良率 × 伺服器OEM認證 × 規模的三重壁壘。CXMT是玩真的(全球DRAM營收市占率一年內從4%升至10%)。但其威脅要轉化為定價權,必須通過三道關卡:良率穩定 → 12~18個月的伺服器認證週期 → 有意義的量產。在此之前,寡占三巨頭正處於空前榮景。真正的問題不是中國能否打破寡占,而是何時打破,以及今天該用多少錢買這個寡占溢價。
背景
記憶體是全球集中度最高的大型半導體市場。三星電子、SK海力士、美光三家十多年來瓜分了約90%的DRAM營收。最後死掉的挑戰者不是新進者,而是「2019年DRAM崩盤」的犧牲者:過度投資 → 價格崩潰 → 整併(爾必達、奇夢達)的週期教會大家一件事。在DRAM活下來,就是在下行週期活下來,而只有規模能做到。
這個均衡在2026年開始動搖。AI建設潮把傳統DRAM — 記憶體「無聊」的那一半 — 變成短缺品。AI伺服器吸走晶圓產能,合約價每季以兩位數跳漲。就在這個15年來最緊的市場,走進一位新型挑戰者:中國合肥的長鑫存儲(CXMT)。2026年7月27日在上海科創板上市,首日股價暴漲466%,市值約4,877億美元,一度成為中國市值最高的上市公司。(來源: Reuters)
CXMT的時機堪稱完美。在超級週期正中上市,拿到戰爭資金。IPO募資約86億美元(超額認購212倍),並把超額配售的一半撥給HBM追趕計畫。僅2026年上半年營業現金流就達約1,311億元人民幣(約196億美元)。(來源: BigGo Finance)
10月10日,在上海積體電路與Chiplet大會上,CXMT總裁曹堪宇宣布4F² DRAM計畫取得「關鍵進展」,並計畫在年底前推出採用該技術的次世代DDR5 RDIMM伺服器記憶體。市場做了剩下的事。10月13日,KOSPI下跌5.46%收6,035.35點,盤中一度重挫7.4%至5,911.11點,為7月以來首度跌破6,000點。三星電子跌7.39%,SK海力士跌10.09%。美光在美股盤中亦跌約4.5%。(來源: The Korea Herald via ForkLog)
商業深掘
1. 一張表看懂寡占結構
CXMT正在攻擊的,是半導體中最集中的利潤池:
| 廠商 | 2026年Q2 DRAM營收市占率 | 位置 |
|---|---|---|
| 三星電子 | 39% | HBM + 傳統DRAM龍頭 |
| SK海力士 | 26% | AI加速器用HBM龍頭 |
| 美光 | 25% | 2027年產能售罄,具定價權 |
| 長鑫存儲 | 10% | 一年前僅4%,急速竄升 |
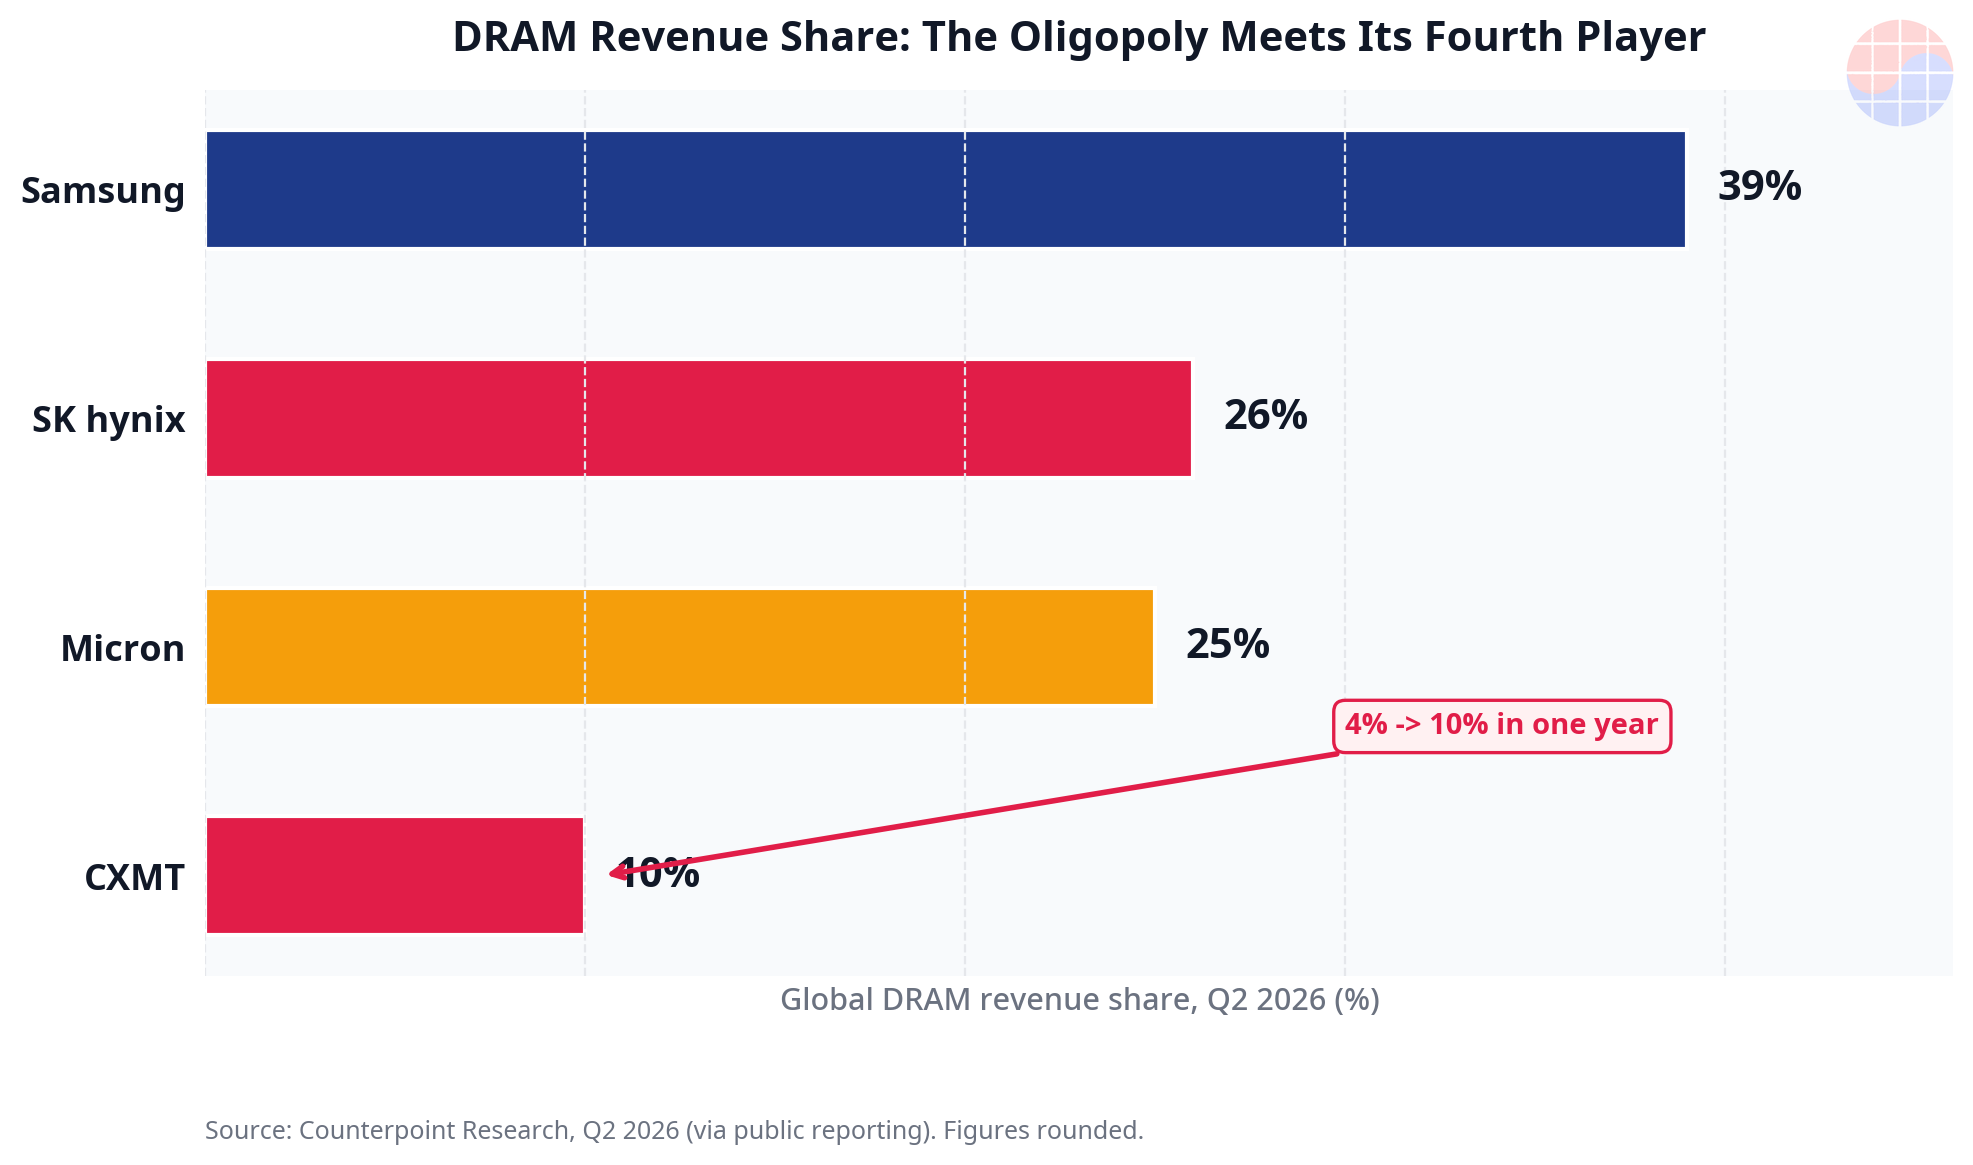
來源:Counterpoint Research,經公開報導 (TechAIWire、Global Times)。四捨五入。
三年前CXMT的市占率還不到1%。如今已是第四大玩家。野村分析師預測,若產能持續擴張,2028年其市占率可達約18%。合肥、北京的三座300mm DRAM晶圓廠已在運轉(目前月產約30萬片 → 年底目標35萬~37.5萬片),另有約5萬片/月的HBM專用產能,上海、合肥還有兩座新廠興建中。(來源: Wccftech、DigitalToday)
對照一下,美光的DRAM總產量約為月產37.5萬片。CXMT蓋一座無塵室約12個月(業界平均21~24個月)。單看晶圓投入量,挑戰者即將與世界第三大廠平起平坐。(來源: StartupFortune)
2. 4F²密度數學 — 威脅為真是何以故
「4F²」描述記憶胞面積:一個記憶胞占最小線寬(F)平方的4倍面積,而當前主流6F² DRAM為6倍。在相同線寬下,單一記憶胞面積縮小約三分之一,位元密度可提升30~50%。每片晶圓產出的記憶體更多,只要良率撐得住,每位元成本就下降。(來源: Teknalyze、InsiderFinance)
技術上有兩點值得注意:
- 自主研發的垂直環繞閘極(VSG)電晶體。 4F²需要垂直通道電晶體來抑制微縮後的漏電流與短通道效應。CXMT稱該設計為自主研發,並已公開300多個相關專利家族。公司早在2021年就發表了4F²首篇論文,是五年的研發軌跡,不是新聞稿式發明。(來源: InsiderFinance、Wccftech)
- G5製程11.95奈米,9月20日起量產。 CXMT稱每片晶圓的晶粒數較前代增加50%以上。若在量產中兌現,將直接衝擊每位元成本。另HBM3E已進入風險量產,小批量已送交中國AI晶片客戶進行認證測試。(來源: Eastern Herald)
密度數學是物理學。密度經濟學是另一回事 — 護城河在此登場。
3. 三重護城河:良率 × 認證 × 規模
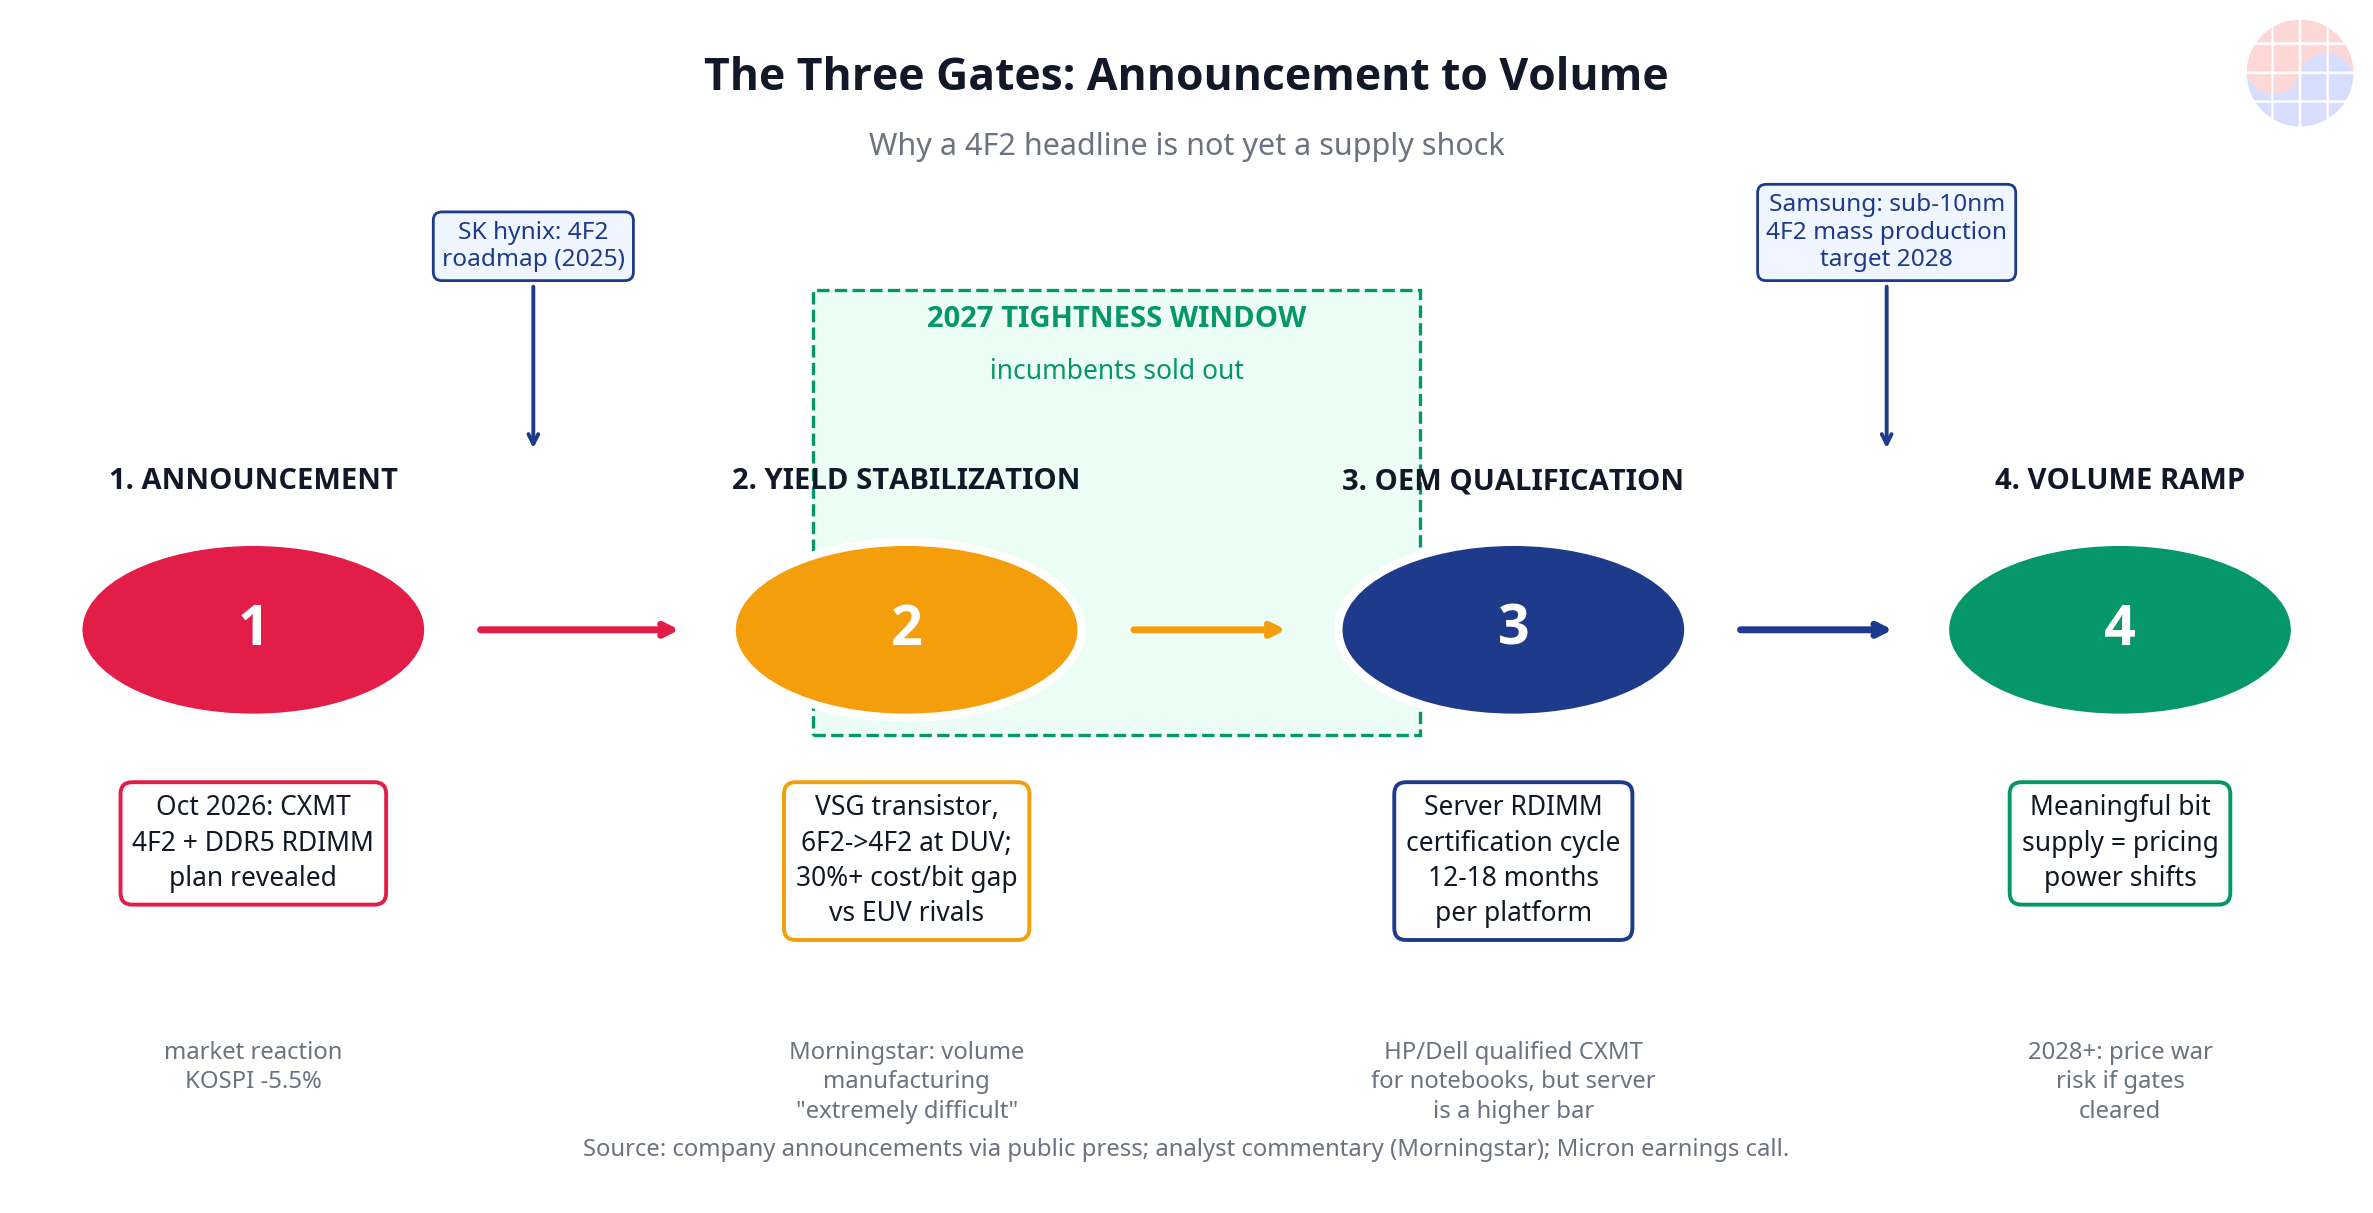
市場把實驗室級別的發布讀成了價格事件。在記憶體生意裡,「做出更密的記憶胞」與「搶走你的利潤」之間有三道依序關卡,而且三道都看得見:
第一關 — 良率穩定。 記憶胞縮小33%,若新增製程步驟把良率吃掉就毫無意義。CXMT因EUV設備自2019年起被禁止出口中國,只能用DUV多重曝光生產。Morningstar分析師Jing Jie Yu直言,4F²要量產「extremely difficult」,良率是核心變數;製程成本上升可能完全抵銷密度紅利。另一份Morningstar成本分析估計,CXMT的每位元成本比寡占三巨頭高出30%以上,意味著要多投約30%的晶圓才能產出同等良品。現在DRAM價格高漲還撐得住,下行週期來了就是致命傷。(來源: TechAIWire、TechTimes)
第二關 — 伺服器OEM認證。 CXMT瞄準的是伺服器RDIMM。伺服器記憶體是DRAM中認證最嚴苛的領域:每個平台12~18個月的認證週期、系統級可靠度測試 — 新聞稿縮短不了。這裡是護城河咬得最痛的地方。值得注意的是,CXMT在簡單的路上已有斬獲:HP、戴爾已認證其筆電用DRAM,宏碁、華碩也開始採購中國製記憶體。量還小且集中在美國以外市場,但已證明能通過商用品質門檻。筆電是第零關,伺服器是第二關。(來源: StartupFortune、InsiderFinance)
第三關 — 經濟良率下的量產。 通過前兩關,CXMT的位元供給才會撼動價格曲線。在此之前,10%的市占率絕大部分是中國內需智慧手機與PC供給。是真實營收,但不是能左右寡占賺取溢價的伺服器市場的定價性供給。
4. 寡占三巨頭沒有閒著 — 而且2027年是他們的年
這是10月13日暴跌忽略的部分。兩個事實在此碰撞:
- 4F²競賽是全行業的競賽。 SK海力士2025年已公開4F²研發藍圖。三星電子傳出目標2028年量產採用該架構的sub-10nm DRAM。可能比CXMT宣稱的時間表更晚 — 這正是市場恐慌的原因。(來源: TradingKey)
- 2027年屬於寡占。 美光執行長Sanjay Mehrotra表示,2027年HBM產量的「相當大部分」已按「遠高於2026年」的價格售出,且市場緊俏「將持續到2027年之後」。業界報導指出,三星、SK海力士、美光的2027年DRAM與HBM產能實質售罄。三星電子剛發布第三季歷史新高財測。傳統DDR5的單位利潤如今已超越HBM。不只AI角落,整個DRAM供給池都見底了。(來源: TradingKey transcript、MomoView、TechAIWire)
綜合來看,從現在到CXMT伺服器DRAM通過認證(最早2027年底,現實是2028年),寡占享有訂單滿載的定價窗口。發布撼動的是2028年以後的供給曲線,不是2027年的價格曲線。市場用2028年的頭條賣掉了2027年的業績。
5. 挑戰者的劇本 — 及其極限
CXMT的戰略清晰且合理:
- 用超級週期為追趕募資。 2026年膨脹的DRAM價格掩蓋了CXMT 30%以上的成本劣勢。公司正把高峰週期的現金流(2026上半年營業現金流1,311億元人民幣)在週期反轉前轉化為晶圓廠與HBM研發。(來源: BigGo Finance)
- 先吃內需市場。 中國占2025年全球DRAM需求約25%,但本土產量僅滿足約30%的需求。中國裝置廠高度依賴進口。CXMT乘著本土化壓力的政治順風填補這個缺口。(來源: DigitalToday)
- 技術敘事瞄準伺服器。 4F² + RDIMM是對最高價值DRAM領域的宣戰,也是如10月13日所證明的、瞄準投資人心理的宣言。
極限同樣清晰。EUV斷供使製程藍圖有天花板(G5世代約等同寡占三巨頭2018~19年的1Z級節點)。DUV多重曝光累積套刻誤差,同時封住良率與速度(CXMT的LPDDR6上限12.8Gbps,不及EUV競品製程的JEDEC上限14.4Gbps)。而且CXMT既未公開4F²詳細規格,也未公開良率數字與確定上市日期。(來源: AInvest、TechAIWire)
Chase's Take
市場把*發布(announcement)和認證量產(qualified volume)*搞混了。這種混淆是可交易的訊號,也揭示了閱讀未來每一則中國記憶體頭條的正確心智模型。
記憶體的護城河從來不是技術領先 — 而是營運領先。良率學習曲線、伺服器認證跑步機、下行週期的規模經濟疊成的複合壁壘,不是一則架構發布就能攻破的。CXMT的4F²確實是令人印象深刻的工程(在僅有DUV設備下自主研發VSG電晶體絕非易事)。但工程與經濟學在良率線交會,而CXMT還沒拿出那個數字。
這裡的MBA框架很重要:寡占溢價是時機選擇權,不是永久地租。 方向已定:一年內4%→10%的市占率、月產30萬片以上的產能、4,877億美元市值為追趕募資。變數是速度。三道關卡給了時鐘:良率證據(客戶揭露與每片晶圓晶粒數的主張能否在量產爬坡中存活)、伺服器認證(是否出現具名的OEM設計導入,而非「計畫」)、伺服器領域位元市占率(Counterpoint季度拆分)。在第二關打開之前,CXMT的頭條是記憶體股的情緒事件,不是業績事件。
暴跌忽略的諷刺:市場越緊,挑戰者募資越快。 今日膨脹的DRAM價格同時是寡占的歷史最高利潤與CXMT的追趕預算。2027年窗口是寡占賺錢的區間,2028年以後的窗口是今日所建產能的帳單寄達的區間。認證頭條開始出現OEM名字的那個季度,寡占選擇權就開始到期。
一個韓國特有的觀察。10月12日外資在韓股賣超逾2,000億韓元,散戶逢低承接。每當中國科技頭條襲擊首爾就會重演的典型恐懼轉移模式。三星電子發布史上最高業績展望,本益比卻只有個位數。「中國折價」正以快於物理供給曲線所能正當化的速度,套用在韓國記憶體股上。那個落差 — 頭條時鐘與認證時鐘之間的落差 — 正是錯誤定價所在。
Implications
給投資人 — 「發布 vs 認證量產」框架。 對每一則CXMT頭條套用三問過濾器:(1) 有量產良率證據嗎?(2) 有具名的伺服器OEM認證嗎?(3) 伺服器領域位元市占率在動嗎?零個就是情緒事件(像10月13日那樣反向利用恐慌)。兩個就重畫2028年曲線。三個就代表寡占溢價正在到期,勝負由成本結構而非技術決定。情境整理:基準(2028~29年通過關卡):寡占保有2027年定價權,CXMT拿下低價伺服器市占,2028年下行週期比歷史更深。寡占多頭(DUV良率卡關):4F²留在實驗室,2028年後產能浪潮不如預期,寡占溢價延續到2029年。空頭(快速認證 + 中國內需伺服器國產化):CXMT 2028年市占率15%以上(野村軌跡),伺服器DRAM價格先在中國崩、再到全球。部位規模應跟著關卡時鐘,而非頭條時鐘。
給記憶體買家與OEM。 雙供應源計畫的正當性變便宜了。CXMT的筆電認證(HP、戴爾)證明其能通過商用品質門檻,產能軌跡使其成為非尖端DRAM可信的第二供應源。但伺服器專案別把認證時程押在新聞稿上。2027年前以寡占三巨頭為主力,CXMT當作價格槓桿。
給設備與材料鏈。 CXMT的晶圓廠擴建(上海、合肥兩座新廠、HBM產能爬坡)是與4F²爭論無關的需求訊號。晶圓投片就是晶圓投片。DUV多重曝光比EUV單次曝光更耗用耗材。CXMT的每一片晶圓對蝕刻、沉積、量測廠商都是好消息。
給戰略家。 YMTC的科創板IPO(募資330億元人民幣、2026年8月申請受理、已是全球NAND出貨前三)顯示同樣劇本正在NAND重演。中國的記憶體戰略如今是兩線作戰:DRAM靠CXMT,NAND靠YMTC,各自由高峰週期估值的內地資本市場出資。(來源: Reuters) 寡占剩下的問題不是第四家會不會出現,而是轉型期的定價:收割2027年窗口,還是先發制人打價格戰、把下行週期提前?歷史說,這個產業永遠選擇收割,也永遠後悔時機。
FAQ
Q1. 什麼是4F² DRAM?為什麼重要? 4F²是一種記憶胞佈局:一個記憶胞占最小線寬(F)平方的4倍面積,而當前主流6F² DRAM為6倍。在相同線寬下,單一記憶胞面積縮小約三分之一,位元密度可提升30~50%,意味著每片晶圓產出更多記憶體、每位元成本可能下降。其實現需要垂直通道電晶體 — CXMT自主研發的VSG(Vertical Surrounding Gate)扮演這個角色。(來源: Teknalyze)
Q2. CXMT的4F² DRAM何時影響記憶體價格? 在通過伺服器OEM認證之前不會。每個平台12~18個月的認證週期,再加上量產良率穩定。CXMT目標年底前推出DDR5 RDIMM伺服器產品,但已發布的計畫不是認證量產。分析師點名良率與商用規模供給是關卡,價格影響最早也要2028年之後。在此期間,寡占三巨頭的2027年產能實質售罄。(來源: TechAIWire)
Q3. CXMT能在成本上與三星、SK海力士、美光競爭嗎? 在尖端領域還不行。因EUV設備被禁止出口中國,CXMT只能用DUV多重曝光生產,獨立分析估計其每位元成本比寡占三巨頭高出30%以上 — 產出同等良品得多投約30%的晶圓。今日膨脹的DRAM價格掩蓋了這個差距,下行週期一來就會現形。規模(月產30萬片以上的產能)是CXMT縮小差距的主要槓桿。(來源: TechTimes)
Q4. 威脅是幾年後的事,為何10月13日韓國記憶體股暴跌? 市場先為敘事定價、後為物理定價。KOSPI跌5.46%、三星電子跌7.39%、SK海力士跌10.09% — 投資人把技術發布讀成迫在眉睫的供給衝擊,同週AI估值焦慮也推了一把。但發布撼動的是2028年以後的供給曲線,不是2027年業績:寡占三巨頭的2027年產量大多已按更高價格預售,三星電子剛發布第三季歷史新高財測。暴跌反映的是頭條時鐘,認證時鐘走得慢得多。(來源: The Korea Herald via ForkLog)
延伸閱讀
- 克里斯·米勒《晶片戰爭》 — 半導體霸權的地緣政治與供應鏈。讀懂中國記憶體故事的必備背景。在Amazon查看
- 克雷頓·克里斯汀生《創新的兩難》 — 低端進入者顛覆既有市場的MBA經典。解讀CXMT軌跡的透鏡。在Amazon查看
透過此連結購買可能產生佣金。
免責:數字與時程基於2026年10月14日的公開資料與報導。CXMT的4F²規格、良率、上市日期為未經獨立驗證的廠商主張。非投資建議。


