VLSI Korea
先賺錢的是蓋晶圓廠的人 ― Samsung E&A 財報驚喜與建設供應鏈的5個事實(無塵室、Sub-Fab)
Samsung E&A 第三季營業利益韓元5,006億元,約為市場預期的2倍,訂單財測由12兆元跳升到19兆元。即使扣除約1,000億元的一次性因素,結構性的優於預期依然成立。本文以5個事實整理晶圓廠擴建向無塵室與 Sub-Fab 供應鏈擴散的二階受惠。


新晶圓廠還沒有產出第一片晶圓,蓋廠的人就已經收到錢了。Samsung E&A 第三季財報顯示,晶圓廠擴建週期裡,錢最先在哪裡流動。
30秒摘要
- Samsung E&A 第三季營收為韓元2.9兆元,營業利益為韓元5,006億元,年增率分別為45.8%與183.6%(2026年10月23日報導)。營業利益約為市場預期韓元2,520億元的2倍。
- 全年財測大幅上調:新訂單由韓元12兆元提高到19兆元,營收由10兆元提高到11兆元,營業利益由0.8兆元提高到1.4兆元。 訂單與獲利目標都來到歷史最高水準。
- 單季營業利益中約韓元1,000億元屬於一次性因素。 內容包含 Yanbu 發電專案的結算利益與準備金回轉。其餘部分來自結構性因素,也就是關係企業擴建晶圓廠帶來的物量增加。
- 公司宣布韓元7,800億元的庫藏股買回與註銷。 其中900億元用於員工獎勵,6,900億元用於股東還元。
- 發布報告的15家證券公司中,有14家上調目標價。 漣漪效應在下一層也看得到:Hanyang ENG 與 Samsung C&T 簽下 P5 晶圓廠第一期無塵室一般配管工程韓元1,481億元合約,無塵室與 Sub-Fab 供應商也預期繳出歷史最佳業績。
5個事實
事實1 ― 第三季營業利益約為市場預期的2倍
Samsung E&A 第三季營收為韓元2.9兆元,營業利益為韓元5,006億元。營收年增45.8%,營業利益年增183.6%。和市場預期的營業利益韓元2,520億元相比,實際結果達到1.99倍。這樣的差距,無法用四捨五入或單一專案表現好來解釋。以營收2.9兆元計算,營業利益率約17.3%,也遠高於廠房工程產業通常的水準。這是第一個線索:這一季同時混入了結構性改善與一次性因素。兩者的區分,會在事實5與 Business Deep Dive 中處理。
事實2 ― 財測不是小幅調整,而是全面重置
公司以罕見的幅度上調全年目標。新訂單由韓元12兆元提高到19兆元,增幅58.3%;營收由10兆元提高到11兆元,增幅10.0%;營業利益由0.8兆元提高到1.4兆元,增幅75.0%。訂單目標與獲利目標都來到公司歷史最高水準。比規模更重要的是上調的形狀:訂單的上調幅度遠大於營收,代表管理層釋出的訊號不是單一年度的好景氣,而是橫跨多年的工作量。2026年接下的工程,會隨著晶圓廠專案由開工走向無塵室建置,在2027年與2028年間逐步轉化為營收。
事實3 ― 韓元7,800億元買回,把訂單故事變成股東還元故事
和財報一起宣布的庫藏股買回與註銷規模為韓元7,800億元。其中900億元用於員工獎勵,6,900億元,也就是整體的88.5%,用於以註銷方式進行的股東還元。把上調後全年營業利益目標1.4兆元的約56%拿來買回庫藏股,對一家工程與建設公司來說是罕見的承諾。這背後讀得到管理層的信心:在手訂單不只會變成營收,還會變成現金。流通股數減少、獲利池變大,股東端的計算方式也跟著改變。
事實4 ― 15家證券公司中,有14家上調目標價
發布財報報告的15家證券公司中,有14家上調目標價。NH Investment & Securities 由韓元80,000元上調到86,000元,Samsung Securities 由64,000元上調到83,000元,前一日收盤價為55,400元。即使採用較保守的新目標價,相對於收盤價的上漲空間也約有50%,較高的一家約為55%。單一季度財報之後出現如此一致的上調,通常代表分析師先前對晶圓廠擴建週期的速度與規模,估得比實際訂單更慢、更小。因此,這一波上調不只是對單一公司的評價,也是關於整個週期的證據。
事實5 ― 錢已經流向無塵室與 Sub-Fab 供應鏈
擴建的錢不會停在總承包商手上。Hanyang ENG 與 Samsung C&T 簽下合約,承攬 Samsung P5 晶圓廠第一期無塵室的一般配管工程,金額為韓元1,481億元。FFU 供應商 Shinsung ENG,以及 Sub-Fab 設備商 Unisem 與 GST 等公司,也預期繳出歷史最佳業績,IBK Investment & Securities 的研究評論如此表示。這是晶圓廠週期典型的二階受惠結構:半導體公司確認資本支出後,EPC 公司接下廠房,接著數十家無塵室、配管與 Sub-Fab 專業公司接下多年來最大的訂單,每一層都形成自己的在手訂單與能見度。
背景
蓋晶圓廠,是和賣晶片不同的週期
先進晶圓廠從動工到產出第一片晶圓需要數年,投入金額達數十兆韓元。支出順序也是固定的:土地與建物、無塵室建置、製程設備,最後是位於無塵室下方與周邊,負責真空、廢氣處理、化學品供應與公用系統的 Sub-Fab 系統。每一階段的供應商、利潤率與時點都不同。半導體營收發生在這條鏈的最末端,建設營收則發生在最前端。
支撐本輪週期的擴建計畫有三個:Samsung 包含平澤 P5 在內的擴建、SK海力士的龍仁聚落,以及韓國半導體公司在美國的建廠。三個計畫合在一起,為 EPC 層與其下方的無塵室、Sub-Fab 專業公司,創造橫跨多年的訂單管道。Samsung E&A 是為集團與外部客戶蓋廠的關係企業,位於這一層的最上端。因此,它的訂單簿是觀察擴建實際速度最早期的一批硬數據。
Business Deep Dive
用數字看第三季
| 項目(2026年第三季) | 實際 | 比較基準 | 變化 |
|---|---|---|---|
| 營收 | 韓元2.9兆元 | 去年同期 | +45.8% |
| 營業利益 | 韓元5,006億元 | 去年同期 | +183.6% |
| 營業利益 | 韓元5,006億元 | 市場預期2,520億元 | 約1.99倍 |
| 營業利益率(計算值) | 約17.3% | 以營收2.9兆元計算 | ― |
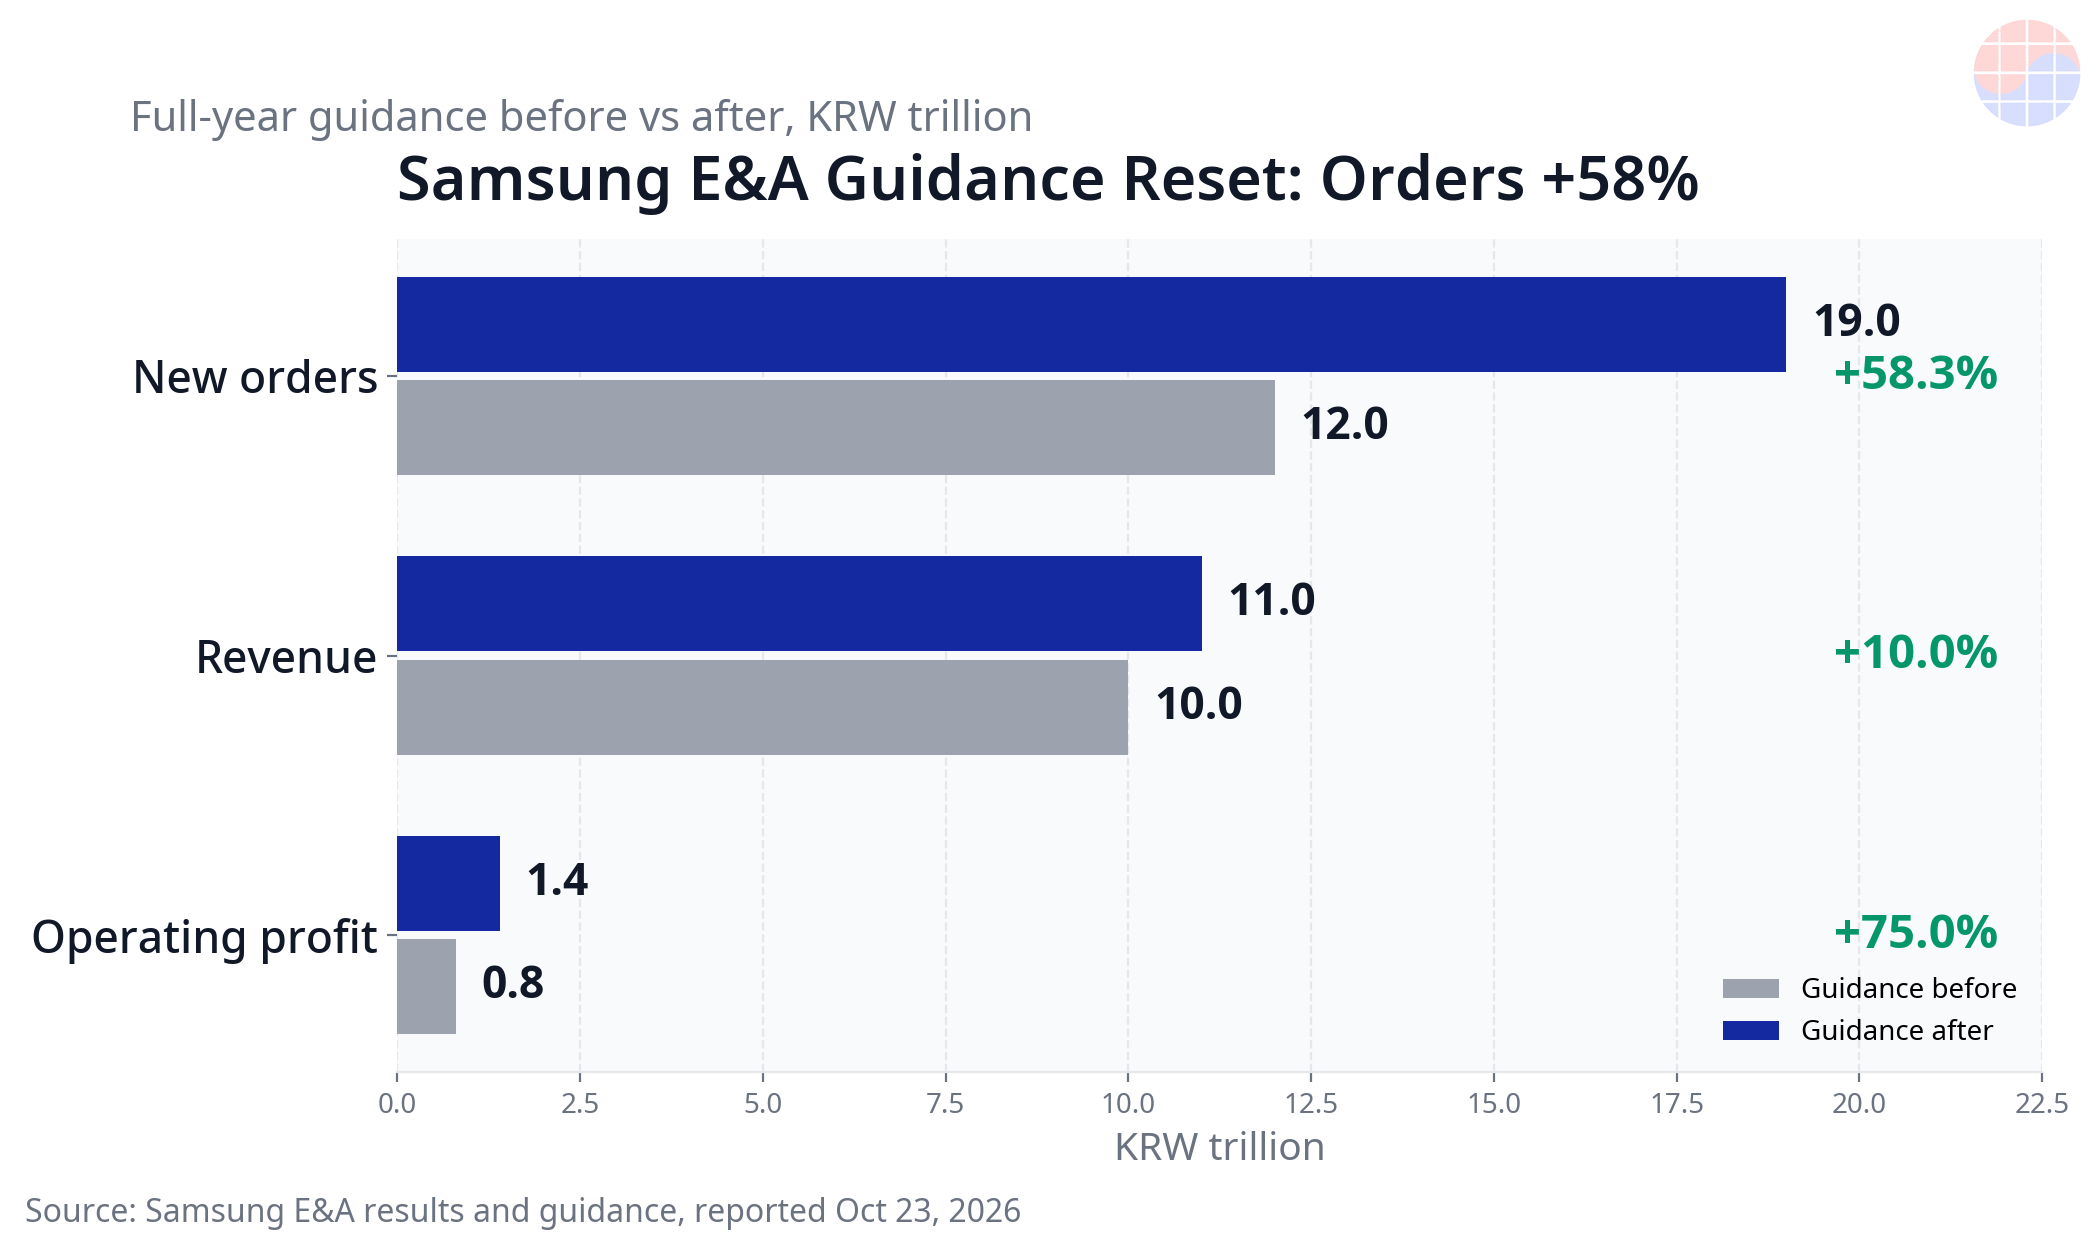
資料來源:2026年10月23日報導的公司財報與市場預期。完整出處連結列於文末。
用數字看財測上調
| 全年財測 | 上調前 | 上調後 | 變化率 |
|---|---|---|---|
| 新訂單 | 韓元12兆元 | 韓元19兆元 | +58.3% |
| 營收 | 韓元10兆元 | 韓元11兆元 | +10.0% |
| 營業利益 | 韓元0.8兆元 | 韓元1.4兆元 | +75.0% |
| 庫藏股買回與註銷 | ― | 韓元7,800億元 | 註銷目的6,900億元 |
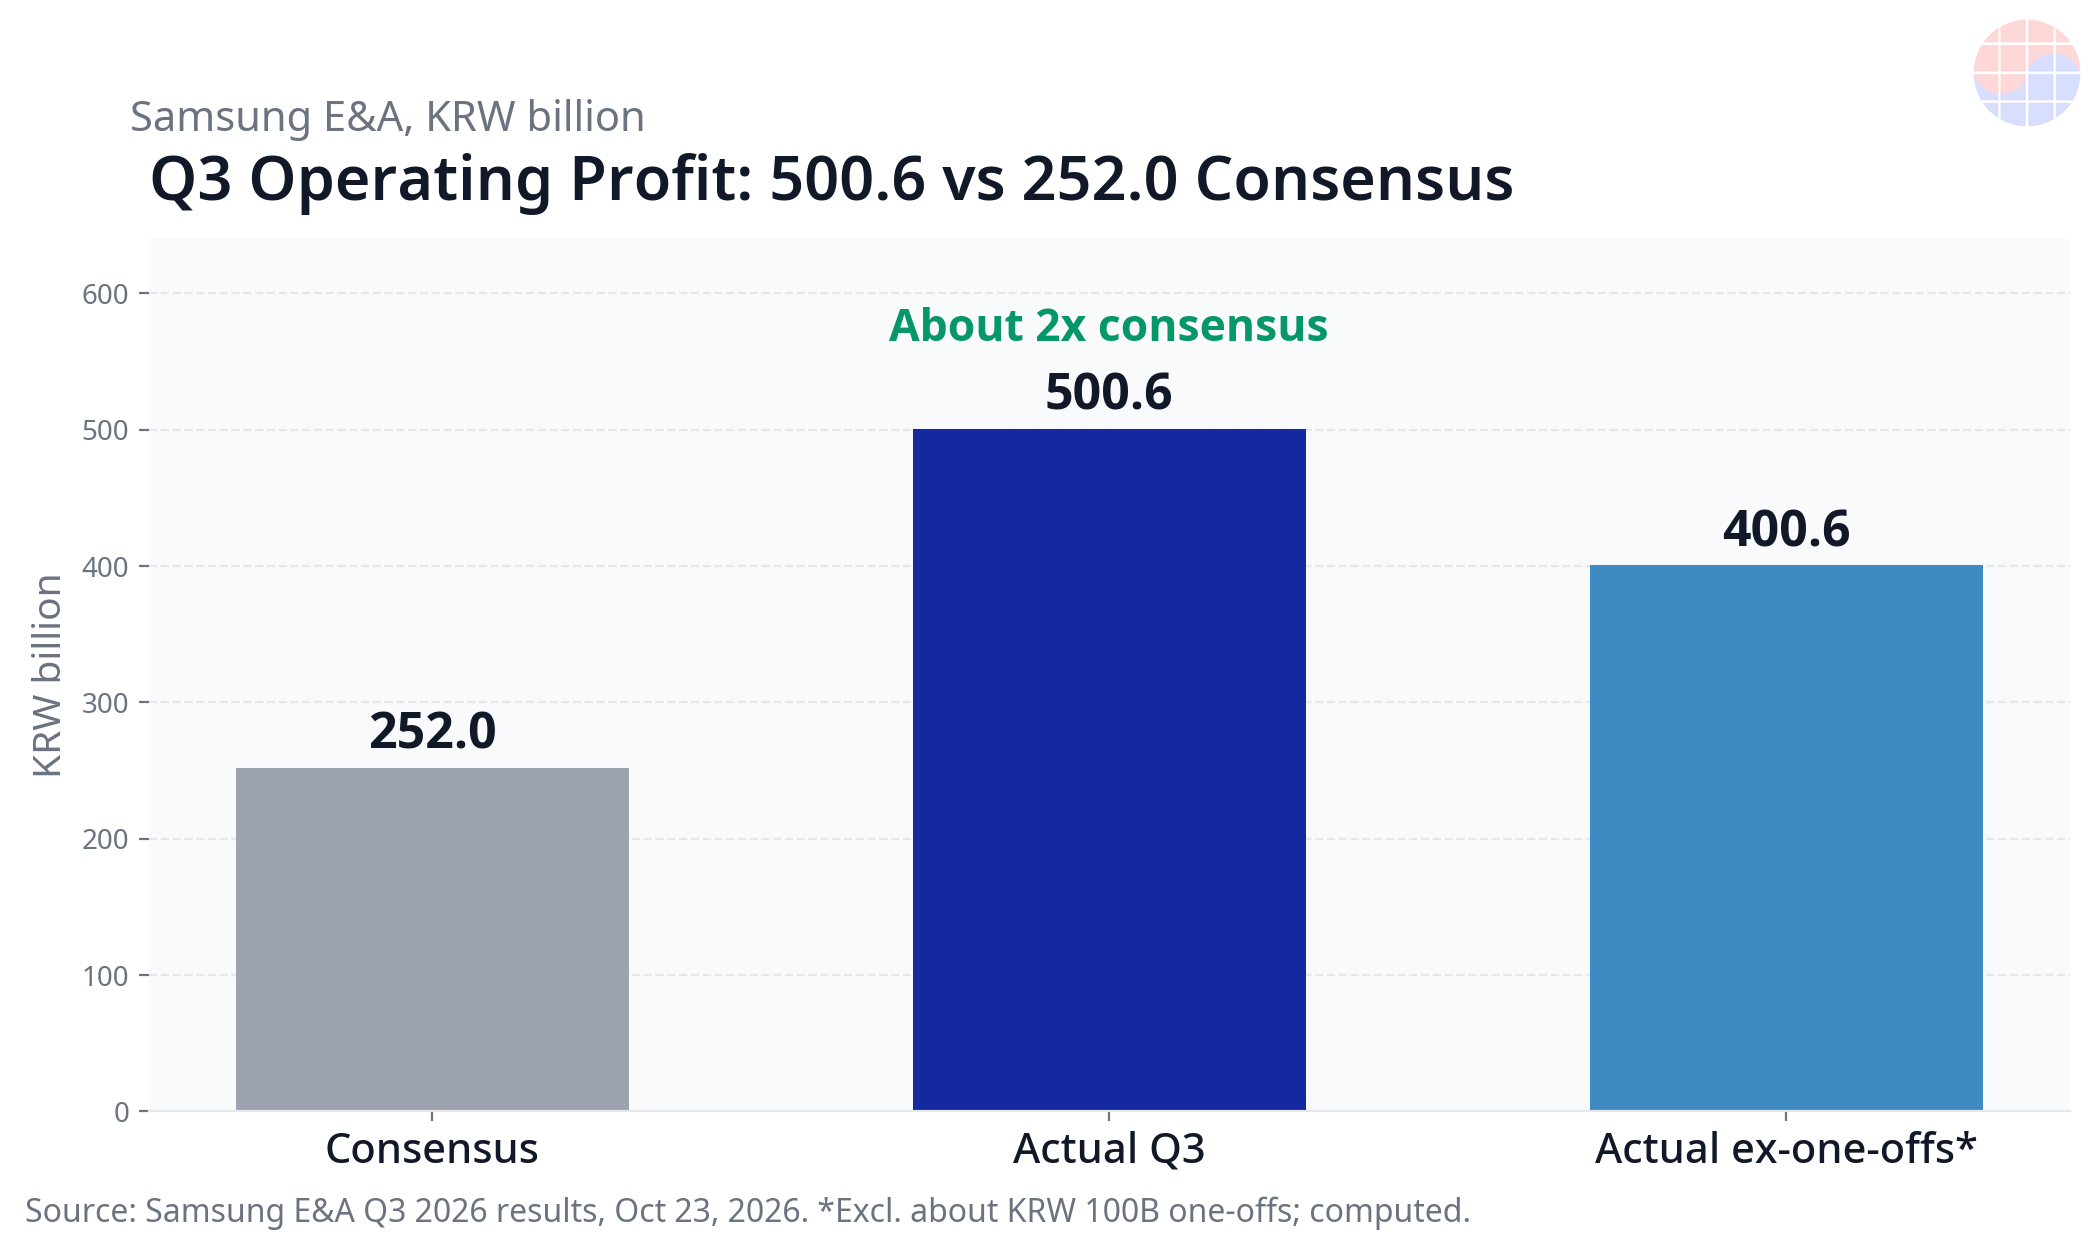
資料來源:2026年10月23日報導的公司財測。
最重要的一行是第一行。在只剩一季的時點把訂單目標上調58.3%,代表訂單進來的速度已經超過原先計畫的假設。EPC 營收是在專案期間內認列的,所以2026年的訂單激增,本質上是2027年與2028年的營收故事。營收只增加10.0%,獲利目標卻跳升75.0%,也暗示營業槓桿的存在:固定的工程能力,被攤在規模更大、獲利更好的專案組合上。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
一次性與結構性:把兩具引擎分開看
第三季的獲利並非全都具有相同的耐久性。這個區分,決定了這次驚喜應該被資本化多少。
| 動因 | 規模 | 性質 | 耐久性 |
|---|---|---|---|
| Yanbu 發電專案結算利益與準備金回轉 | 約韓元1,000億元 | 一次性 | 本身不會重複發生 |
| 關係企業物量增加 | 營收增加的主要動因 | 結構性 | 晶圓廠擴建持續期間內延續 |
| 在手訂單成長(財測19兆元) | 橫跨多年 | 結構性 | 在2到3年間轉化為營收 |
資料來源:2026年10月23日公司財報與當日報導。
一次性因素約占單季營業利益5,006億元的20%。扣除之後,基礎營業利益約為韓元4,000億元,仍然比市場預期2,520億元高出約59%。這是閱讀這份財報最乾淨的方式:標題上的驚喜帶有一次性的膨脹,但結構性的驚喜是真實存在的。結構性引擎是關係企業的物量:興建中的集團晶圓廠現在就需要 EPC 能力,再加上非關係企業的廠房物量。它的耐久性綁在擴建行事曆上,而不是單一次結算上。
二階受惠地圖:誰在什麼順序拿到錢
| 層級 | 賣的是什麼 | 本輪週期已確認的案例 |
|---|---|---|
| EPC 與廠房工程 | 整廠設計與施工 | Samsung E&A 訂單財測19兆元 |
| 無塵室施工與配管 | 無塵室建置、製程配管 | Hanyang ENG 與 Samsung C&T 的 P5 第一期配管合約1,481億元 |
| 無塵室零組件 | FFU | Shinsung ENG 等預期繳出歷史最佳業績 |
| Sub-Fab 設備 | 真空、廢氣處理、公用系統 | Unisem、GST 等預期繳出歷史最佳業績 |
資料來源:2026年10月23日的合約與財報報導。供應商展望依 IBK Investment & Securities 研究評論。
這一層比半導體設備更具吸引力,原因有三。第一是能見度:EPC 與無塵室工程在執行之前就已簽約,驅動未來幾季的是在手訂單,而不是現貨需求。第二是波動度:建設營收沿著專案里程碑發生,比可能在單一季度被遞延的晶圓設備訂單平滑。第三是擴散性:一個晶圓廠計畫會拆成數百份合約,週期抬升的是一個生態系,而不是單一贏家。反面的風險同樣具體:熟練人力短缺、多座晶圓廠時程重疊時的交期延誤,以及 Yanbu 案例以反方向展示的結算利益起伏。
目標價上調潮真正在說什麼
分析師的目標價會動,是因為這一層最重要的輸入變數,也就是訂單的運行速度,動了。當15家中有14家在一次發布之後朝同一方向修正,先前的共識就是把擴建速度估得太慢。已確認的兩次上調構成新區間的兩端:Samsung Securities 的83,000元(原64,000元)與 NH Investment & Securities 的86,000元(原80,000元),前一日收盤價為55,400元。股價與目標價之間的差距,現在是執行問題:人力、設備與無塵室能力,能否按照訂單所假設的時程交付。
Chase's Take
半導體產業執著於誰賣出最先進的晶片。這一季提醒我們,擴建本身就是一門生意,而且現在它可能是更容易讀懂的那一門。半導體公司的明年,取決於自己無法控制的價格;蓋廠公司的未來兩年,則寫在已經簽字的在手訂單裡。Samsung E&A 訂單上調58.3%的財測重置,實質上是 Samsung 集團的建設組織用數字告訴市場:P5 與整體擴建實際上跑得有多快。從這個角度讀,這份財報不只是獲利驚喜,也是整個韓國晶圓廠擴張的速度表。
紀律在於拒絕照單全收標題數字。單季獲利約五分之一是結算與回轉利益,不會按時程重複出現。誠實的數字是基礎獲利約韓元4,000億元對上市場預期2,520億元,仍然是決定性的優於預期,而它的根基是這個產業裡最耐久的東西:在任何 AI 晶片被做出來之前,就必須先存在的水泥、無塵室與配管。只看晶圓與 HBM 價格的投資人,看的是鏈的末端。鏈的起點剛發布了財報,而且正在加速。
Implications
- 對投資人: 晶圓廠擴建現在有了一個由在手訂單驅動、且股東還元正在擴大的上市代理標的。7,800億元買回中有88.5%用於註銷,暗示管理層對現金轉化的信心。不過,部位規模應該把最近一季獲利中的一次性占比納入考量。
- 對供應鏈: 無塵室配管、FFU 與 Sub-Fab 設備公司,已經由預期受惠階段,進入合約具名確認與歷史最佳業績展望的階段。Hanyang ENG 的 P5 合約1,481億元就是範本:中型專業公司,光靠單一晶圓廠的一期物量就可能被重新評價。
- 對半導體公司: 瓶頸正在移動。當 EPC 訂單一年增加58.3%,新增產能的約束,就和製程設備一樣落在建設人力與交期時程上。晶圓廠時程、進而未來的晶片供應,現在取決於施工能力。
- 對客戶與競爭者: 平澤 P5、龍仁聚落與美國廠所串起的韓國擴建加速,代表未來的先進製程與記憶體供應會沿著施工時程到達。正在規劃2027年與2028年供應的客戶,應該把 EPC 在手訂單當作先行指標來追蹤,而不只是半導體公司的資本支出標題。
FAQ
Q: Samsung E&A 第三季獲利中,一次性因素占多少? A: 營業利益韓元5,006億元中,約1,000億元、約20%來自 Yanbu 發電專案的結算利益與準備金回轉等一次性因素(2026年10月23日報導)。扣除之後,基礎營業利益約4,000億元,仍然大幅高於市場預期2,520億元。
Q: 全年財測具體改了什麼? A: 新訂單由韓元12兆元上調到19兆元,增幅58.3%;營收由10兆元上調到11兆元,增幅10.0%;營業利益由0.8兆元上調到1.4兆元,增幅75.0%。訂單與獲利目標都在歷史最高水準,訂單增加的部分預期在2027年與2028年間轉化為營收。
Q: 除了 Samsung E&A,還有哪些公司受惠? A: 漣漪會擴散到無塵室與 Sub-Fab 層。Hanyang ENG 與 Samsung C&T 簽下 P5 無塵室第一期一般配管工程合約,金額為韓元1,481億元。FFU 供應商 Shinsung ENG 與 Sub-Fab 設備商 Unisem、GST 等公司,也預期繳出歷史最佳業績,IBK Investment & Securities 的研究評論如此表示。
Q: 這個故事的主要風險是什麼? A: 有三個。一次性結算利益不會重複,標題成長率將回歸正常。建設人力短缺與重疊的晶圓廠時程,可能延誤交期與營收認列。而結構性動因,也就是關係企業的晶圓廠物量,取決於半導體公司能否在平澤、龍仁與美國據點維持擴建步調。
出處
- Samsung E&A 第三季財報與財測,2026年10月23日報導: https://biz.chosun.com/en/en-finance/2026/10/23/IO6OTX6RJFGJFE7BYV5L7IPRHA/
- 晶圓廠供應鏈漣漪效應與供應商合約,2026年10月23日報導: https://en.edaily.co.kr/news/eda202610235107/
註:本文是對截至2026年10月23日公開報導數字的分析,並非投資建議。證券公司的目標價與供應商展望屬於第三方估計,可能不會實現。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂