 VLSI Korea
記憶體價格暴漲400%的帳單 — 究竟由誰買單
記憶體價格兩年暴漲400%,HBM4合約價預估年增121%。寡占三巨頭將晶圓轉向HBM,每1Gb HBM耗用的晶圓面積為標準DDR5的3倍。智慧型手機出貨年減20%、小米-30%,日本RTX 5060 Ti售價比美國貴41%。獲利關鍵在「價格轉嫁率」——能把成本轉嫁到終端售價的企業才能存活。


記憶體價格兩年暴漲400%。HBM4合約價明年一年就漲121%。賺錢的只有記憶體三巨頭——智慧型手機、PC、GPU廠商的利潤正在蒸發。小米出貨量-30%,低階機種正在消失。超級週期的帳單,究竟由誰買單?
30秒摘要
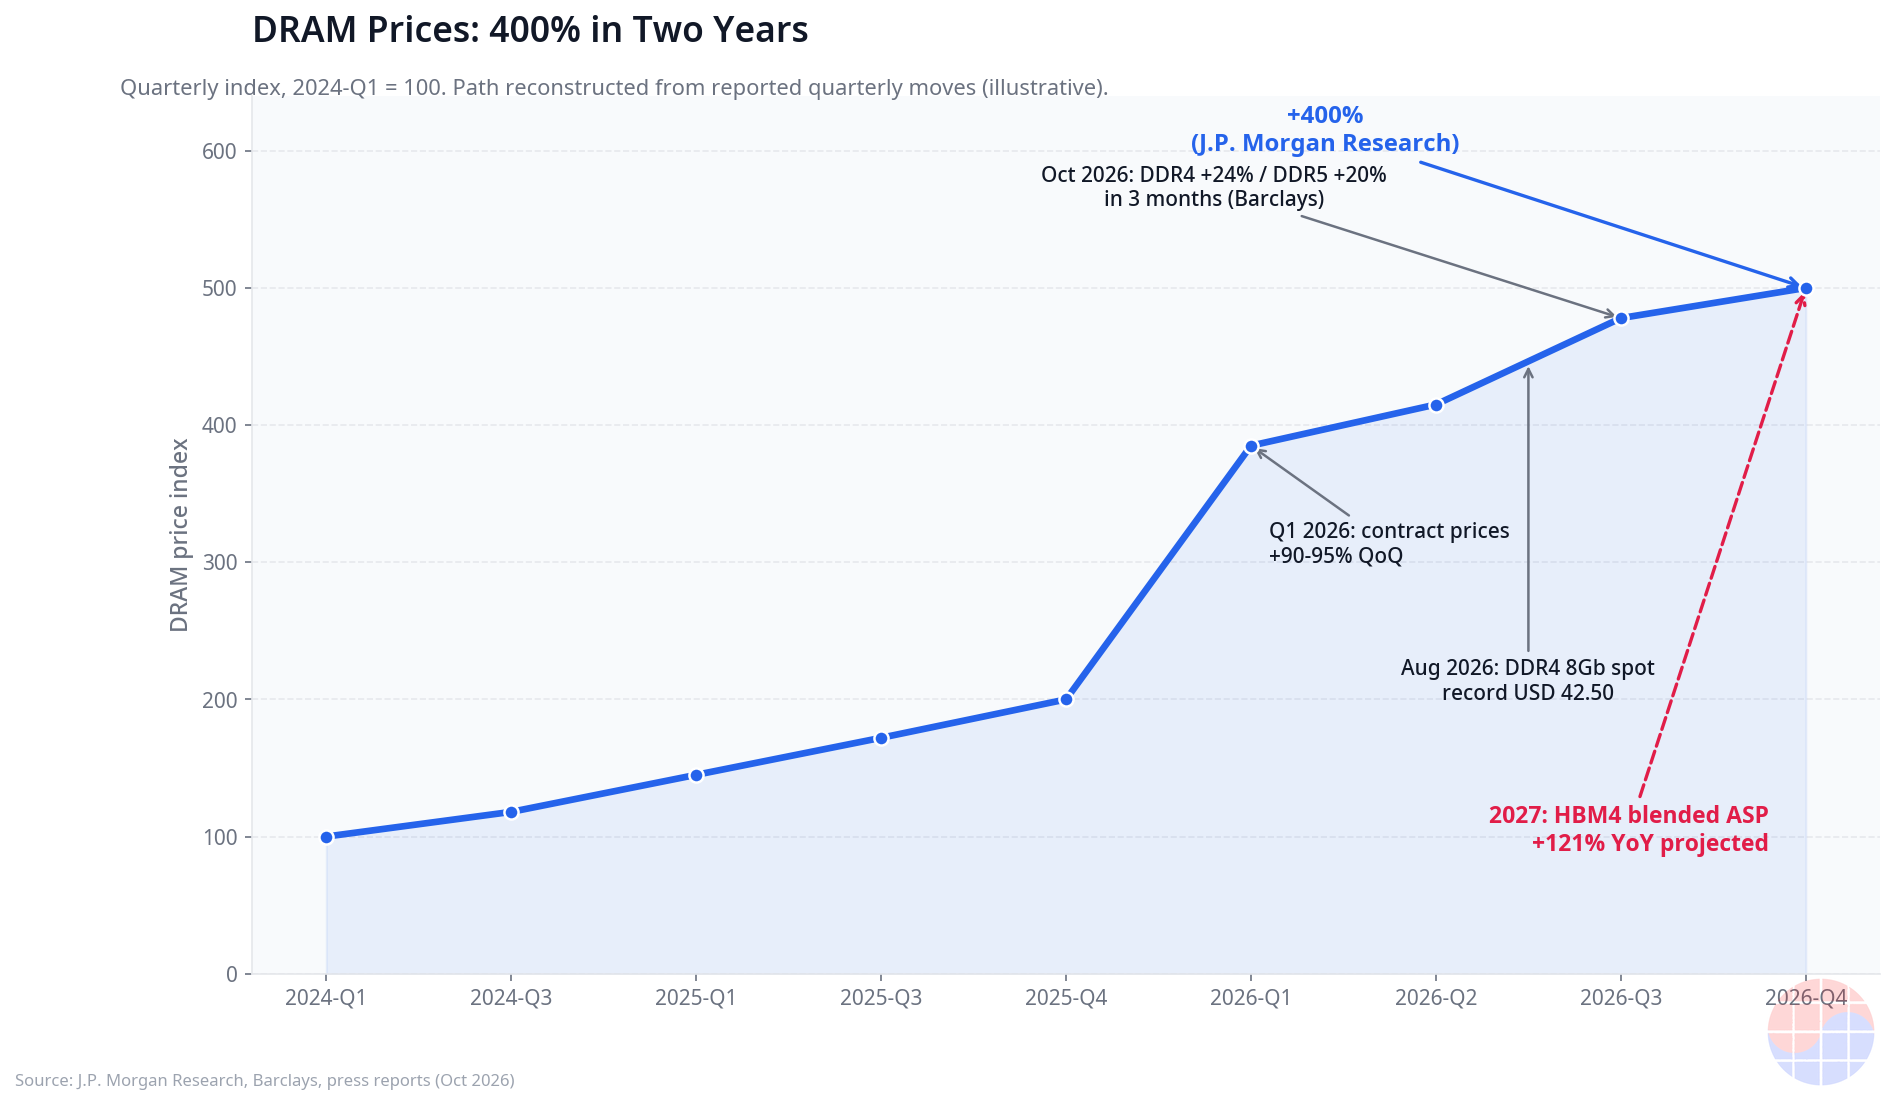
- 摩根大通研究預估,DRAM價格將從2024年初至2026年底上漲逾400%。 這不只是一次價格循環,而是AI資料中心正在結構性地吸走全球記憶體晶圓。
- 2027年HBM4的混合平均售價預估年增121%。 據悉三星在2027年年度供應合約談判中開出的價格為每Gb 4美元中後段,逼近HBM3E(約1.50美元/Gb)的3倍。
- 寡占三巨頭(三星電子、SK海力士、美光)實質掌控全球記憶體供給,HBM生產正侵蝕同一晶圓產能池。 每1Gb的HBM耗用的晶圓面積約為標準DDR5的3倍。
- 帳單一路往下游傳遞。 2026年第三季全球智慧型手機出貨量年減20%,創14年來新低。小米-30%、Oppo與Vivo皆跌逾-20%。在日本,RTX 5060 Ti 8GB的售價比美國貴41%。
- 關鍵變數是「價格轉嫁率(pass-through rate)」。 記憶體成本上漲能轉嫁多少到終端售價,決定了各家裝置廠商的業績分化。低階裝置曝險越大的廠商,下行壓力越大。
Background — AI開始吞噬晶圓
2026年10月,記憶體市場進入史上最極端的賣方市場。摩根大通全球研究預估,DRAM價格將從2024年初至2026年底上漲逾400%。Source 零售現場的數字更加直白。2025年初不到90美元的32GB DDR5套裝,2026年下半年成交價已達409~529美元。2x16GB DDR5套裝一年內從108美元飆到572美元,漲幅429%。2026年8月,DDR4 8Gb晶片現貨價達到每顆42.50美元的歷史新高——這是業界幾乎認定走向停產的舊世代晶片。Source
這次缺貨與過去不同之處在於成因。不是像疫情期間那樣工廠停擺。工廠全速運轉,變的是生產的東西。據業界分析,資料中心2026年將消耗全球記憶體產能的約70%。2022年時僅20~30%。短短4年,在家電與PC主導的記憶體市場中,消費者已淪為「拿剩餘產能」的一方。Source
AMD執行長蘇姿丰7個月內兩度造訪首爾。繼2026年3月與三星電子簽署HBM4供應MOU後,10月7日又接連會見三星電子DS部門負責人與SK海力士執行長。「記憶體供應非常緊張」是她的公開訊息。AI加速器公司執行長親自奔波確保記憶體供應的時代——記憶體已成為AI供應鏈中最緊繃的一環。Source
Business Deep Dive
1. 市場結構:寡占三巨頭的定價權
全球DRAM市場95%以上由三星電子、SK海力士、美光三巨頭掌控。HBM市場中,SK海力士以54~58%的全球HBM營收市占居首。Source 問題不在寡占本身。問題在於三巨頭同時、朝同一個方向,把晶圓轉向HBM。
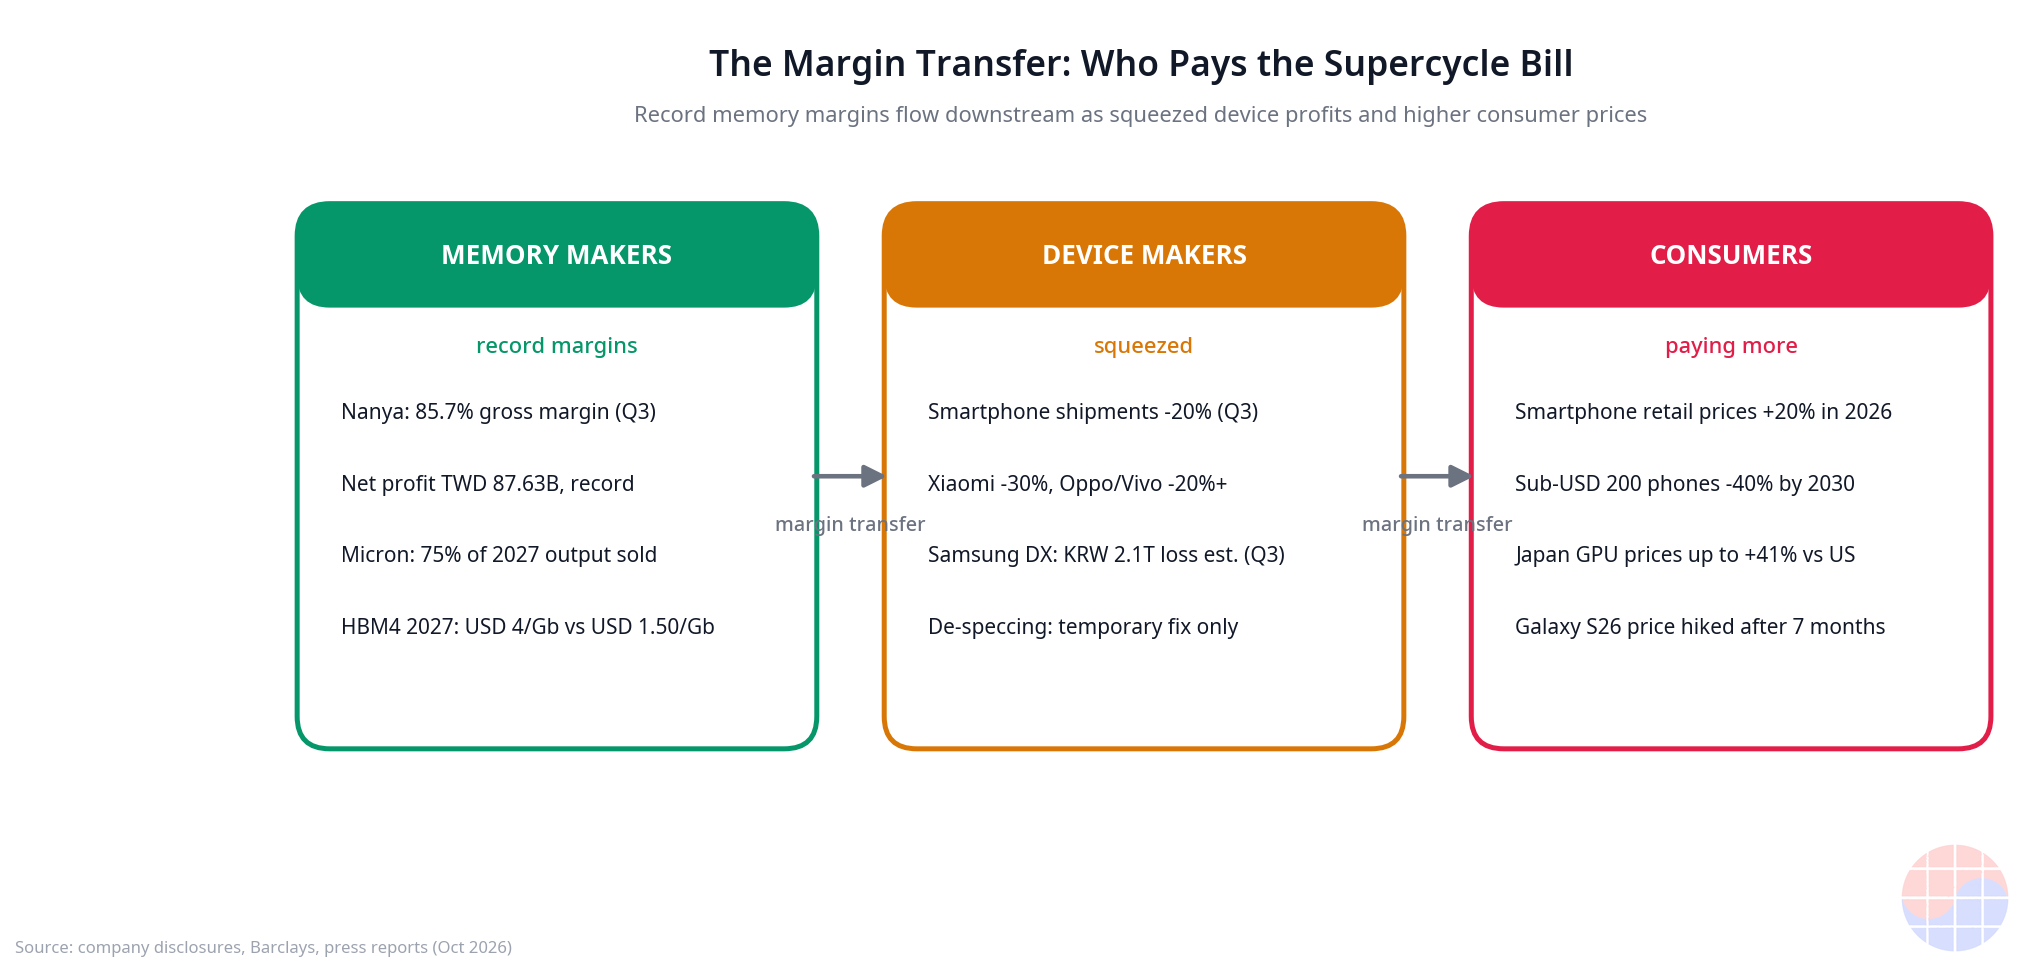
2026年第三季,台灣的南亞科技創下毛利率85.7%的歷史新高。單季營收1,336億新台幣(季增+61.9%),DRAM平均售價季增逾60%,淨利876億新台幣,每股盈餘25.4元,全部刷新歷史紀錄。出貨量反而季減4~6%。賣得少、賺得多——定價權的教科書案例。Source 南亞總經理預估第四季價格與毛利將續漲,2027年合約價也有兩位數調漲空間。Source
美光執行長向投資人透露,2027年記憶體產能已有75%售出。Source 不是賣不完的庫存,而是已售出的產能先被鎖定。這就是2026年記憶體市場的寫照。
2. 成本結構:生產一片HBM,吃掉三片DRAM
價格暴漲的技術機制很單純。HBM與通用DRAM在爭奪同一先進製程晶圓產能。每生產1Gb的HBM,耗用的晶圓面積約為標準DDR5的3倍。生產一片HBM,就等於消失三片通用DRAM的產能。Source
用數字來看。據悉三星在2027年年度供應合約談判中開出的HBM4價格為每Gb 4美元中後段。相較HBM3E(約1.50美元/Gb),逼近3倍水準。以12層堆疊36GB堆疊換算,價格從2026年約600美元跳到2027年約1,300美元、漲逾2倍的預測,與此軌跡一致。Source 2027年HBM混合平均售價年增121%的預測,也是同一脈絡。Source
通用DRAM也不例外。據巴克萊統計,DDR4合約價10月單月月漲4%,近3個月上漲24%。DDR5同期上漲約20%。舊世代DDR4漲幅超越DDR5的怪象上演了——舊型PC、伺服器與工業設備的裝機基礎仍需要DDR4,但廠商把投資集中於新世代,舊世代供應反而更快收緊。DDR5現貨價10月單月上漲8%。Source
巴克萊認為美光的記憶體供應短缺將延續至2028年,花旗則預估DRAM缺貨將在2027年第四季見頂。英特爾執行長近日也警告「未來2~3年這種情況會持續」。Source
3. 下游擠壓:帳單送達的地方
記憶體廠歷史性高毛利的另一面,是下游客戶鏈的失血。2026年第三季全球智慧型手機出貨量年減20%,創2012年以來最慘淡的第三季。記憶體成本上漲轉嫁到終端售價,全球智慧型手機零售價今年以來上漲約20%。Source
衝擊集中在低階品牌。小米出貨量暴跌逾30%,市占率從14%掉到10%。Oppo與Vivo也各跌逾20%。反觀三星(-3%)與蘋果靠聚焦高階策略相對抗跌,分別拿下23%與22%市占。Source
最戲劇性的一幕發生在三星電子內部。負責記憶體事業的DS部門2026年第二季繳出89.2兆韓元的營業利益,但負責手機與家電的DX部門卻虧損8,000億韓元。券商預估第三季DX部門虧損將擴大至2.1兆韓元。同一家公司裡,記憶體部門賺的錢從裝置部門流出去——「利潤轉移」正在一份損益表裡即時上演。Source
終端漲價已經開始。三星電子10月1日調漲Galaxy S26系列售價,上市7個月就漲價。入門款256GB調漲約15萬韓元至140.4萬韓元,1TB Ultra版貴了約27萬韓元。蘋果也將iPhone 18 Pro系列的出廠價定得比前代更高。Source
GPU市場也染上同樣的病。10月14日公布的價格調查顯示,東京零售店的RTX 5060 Ti 8GB比美國亞馬遜貴41.1%(稅前基準)。RTX 5080平均溢價12.71%。據悉輝達已削減RTX 5090一般消費通路的生產,把產能轉向AI資料中心。GDDR同樣是爭奪同一DRAM晶圓產能池的記憶體。Source
4. 策略選項:裝置廠商的四種選擇
面對記憶體通膨,裝置廠商手上只有四張牌。
第一,價格轉嫁。三星、蘋果走的路。承擔需求流失風險,把成本轉嫁給高階客戶。只有品牌力夠強的廠商玩得起。
第二,利潤吸收。小米這類薄利多銷模式的廠商若凍結售價,利潤就蒸發了。榮耀執行長曾公開表示「成本再怎麼漲,也不可能全部轉嫁給用戶」。Source 既不能轉嫁、也吸收不起的廠商,就打出第三張牌。
第三,降規格(spec down)。減少搭載記憶體來壓住物料清單(BOM)的權宜之計。特斯拉也曾把AI5晶片的記憶體容量砍半,又調回96GB,反覆試探。巴克萊指出降規格只是「暫時性處方」。Source
第四,放棄低階+聚焦高階。小米走的路。退出低階市場與非主力海外市場,拉高平均售價守住利潤。整體市場方向也一樣。200美元以下智慧型手機年出貨量預估到2030年將比2025年減少約40%,高階市場則預估年均成長7%。Source
Chase's Take
市場對記憶體超級週期的提問多半是「能賺多少」。問錯了。真正的問題是**「誰來買單」**。
寡占三巨頭把晶圓轉向HBM的那一刻,記憶體價格就不再是「成本+利潤」的函數,而是「誰搶到晶圓」的函數。AI資料中心在競標中勝出,落敗的廠商——智慧型手機、PC、GPU製造商——就收到帳單。南亞85.7%的毛利率與小米-30%的出貨量,是同一現象的兩面。一面是寡占的定價權,另一面是那份定價權的稅。
這裡出現一個悖論。記憶體廠的榮景拖得越久,裝置廠商的結構調整就越快。低階機消失,只剩高階。消費者要嘛買更貴的機器,要嘛延後升級,要嘛轉向二手。記憶體超級週期最終成為強迫裝置市場高階化的機制。
三星電子的DS與DX分化,正是這個時代的縮影。同一屋簷下,記憶體部門賺89兆韓元,裝置部門卻虧損數兆韓元。問記憶體漲價對「三星電子整體」是利多還是利空,毫無意義。你手上拿的是哪個部門的股票,才是答案。
從投資角度看,核心指標只有一個:價格轉嫁率。記憶體成本上漲有多少能反映到終端售價。這個比率高的廠商(高階品牌、B2B合約結構)撐得住,比率低的廠商(低階裝置、薄利多銷)會倒下。只要三巨頭的定價權維持到2027年,這個方程式就不會變。
Implications
投資啟示
- 記憶體三巨頭的定價權維持到2027年。 2027年產能已有75%售出(美光),HBM4合約價預估上漲121%,巴克萊與花旗都認為缺貨將延續到2027年底~2028年。短期業績動能站在記憶體廠這一邊。
- 裝置廠用「價格轉嫁率」篩選。 高階比重高、品牌力強的廠商(三星、蘋果型)相對防禦性佳。低階、薄利多銷曝險大的廠商業績下行風險大。小米-30%、Oppo與Vivo -20%+就是證據。
- 消費性電子需求本身正在萎縮。 預估2026年全球智慧型手機出貨量-16.7%(史上最大年度跌幅),第三季-20%。裝置廠出貨量下滑,又會波及零組件供應鏈(顯示器、相機、基板)。
經營啟示
- 長期供應合約(LTA)已是生存條件。 南亞把70%產能綁定LTA,其中3年期長約就占逾20%。買方主動要求簽長約的市場——議價權完全倒向供應方。
- 記憶體採購策略要從「價格」轉為「確保」。 這就是蘇姿丰7個月內兩度造訪首爾的原因。現在不鎖定2027~2028年的產能,別說價格,連貨都沒有。
- 降規格只是爭取時間。 根本解方是產品組合高階化,以及重新設計物料清單(BOM)中的記憶體占比。
FAQ
Q1. DRAM價格兩年暴漲400%的真正原因是什麼? 不是工廠停擺,而是生產的東西變了。三星電子、SK海力士、美光三巨頭把晶圓集中投入AI資料中心用的HBM生產,智慧型手機與PC用的通用DRAM供應結構性減少。預估資料中心2026年將消耗全球記憶體的約70%。需求不變,供給卻被AI吸走,這就是價格暴漲的本質。
Q2. HBM價格為何影響通用DRAM與手機售價? 因為HBM與通用DRAM在爭奪同一先進製程晶圓產能。每1Gb的HBM耗用的晶圓面積約為標準DDR5的3倍,HBM生產越多,通用DRAM供應就越少。供給減少、價格上漲,成本上漲的部分就轉嫁到智慧型手機、PC、GPU的物料成本(BOM)。
Q3. 記憶體價格暴漲何時會緩解? 主流預測是缺貨將延續到2027年底至2028年。巴克萊認為美光的供應短缺會延續到2028年,花旗預估DRAM缺貨將在2027年第四季見頂。新建晶圓廠需要3~5年,短期內沒有供給大增的結構。
Q4. 從投資人角度,最重要的觀察指標是什麼? 「價格轉嫁率」。記憶體成本上漲能反映多少到終端售價,決定裝置廠商的業績。高階品牌與B2B合約結構的廠商具防禦性,低階、薄利多銷模式的廠商業績下行壓力大。記憶體廠方面,HBM產品組合比重與長期供應合約(LTA)簽約率,是觀察利潤永續性的指標。
免責聲明:本文數值與預測係根據公開報導、券商研究與企業發布,整理自2026年10月15日之觀點,不構成投資建議。市場狀況可能變動。
