 VLSI Korea
OpenAI年化營收500億美元震撼 — 解剖AI晶片熱潮的「付款能力」
OpenAI年化營收約500億美元,低於市場預期的700億 — 同時正以1.4兆美元估值尋求300億美元募資。AI基礎建設的瓶頸已不再是晶片或電力,而是購買GPU的實驗室的付款能力。追蹤博通CEO稱投資人為賭場賭徒的真正原因。


title: "OpenAI年化營收500億美元震撼 — 解剖AI晶片熱潮的「付款能力」" slug: "openai-50b-run-rate-ai-payment-capacity-zh-tw" excerpt: "OpenAI年化營收約500億美元,低於市場預期的700億 — 同時正以1.4兆美元估值尋求300億美元募資。AI基礎建設的瓶頸已不再是晶片或電力,而是購買GPU的實驗室的付款能力。追蹤博通CEO稱投資人為賭場賭徒的真正原因。" tags: [deep-dive, ai-capex, openai, fundraising, chinese-traditional]
30秒摘要
OpenAI 在 2026 年 9 月底的 annualized revenue(年化營收)約為 500 億美元,而非市場此前傳聞的 700 億美元(Source)。約 200 億美元的差距並非銷售流失,而是會計認列口徑差異:以 Anthropic 的 gross-up 口徑重算,數字即貼近傳聞值,兩種作法皆符合 GAAP(Source)。與此同時,OpenAI 正以約 1.4 兆美元 pre-money 估值洽談募資 300 億美元以上,相當於 run-rate 的 28 倍(Source)。而博通 CEO 陳福陽在 10 月 12 日公開警告:AI 基礎建設成長的主要制約將是「資本取得」而非晶片或電力,許多 AI 投資人的預期極端到「像在賭場」(Source)。AI 熱潮的瓶頸,正在從晶片 → 電力 → 出錢者的付款能力轉移——而付款能力,決定了晶圓代工、記憶體與設備訂單鏈的估值倍數。

Background
| 指標 | OpenAI | Anthropic |
|---|---|---|
| 年化營收(2026 年 9–10 月) | 約 500 億美元(FT 10/8,投資人文件)(Source) | 7 月底約 650 億美元(Bloomberg)(Source) |
| 2026 年初年化營收 | 約 200 億美元(Source) | 2026 年 Q1 已達營業獲利(季度營收 110 億美元、營業利益率 5%)(Source) |
| 2026 年底預期 | 700 億美元以上,由企業業務驅動(Bloomberg 10/9)(Source) | — |
| Q3 成長動能 | run-rate +77%、企業營收 +107%(Source) | — |
| 募資中估值 | 約 1.4 兆美元 pre-money,募資 300 億美元以上(≈28 倍 run-rate)(Source) | 傳聞約 2 兆美元(WSJ);5 月輪為 9650 億美元(Source) |
| 上一輪 | 2026 年 3 月:8520 億美元估值募資 1220 億美元(Source) | — |
| IPO 時程 | 至少延後至 2027 年(Source) | 預期 11 月(感恩節前,自 10 月延後)(Source) |
| 外洩機密招股書草稿 | — | 2025 年營收 46 億美元(12 倍)、淨虧損 420 億美元(約 340 億為非現金費用)、未來運算承諾 5180 億美元(約 80% 不可取消)(Source) |
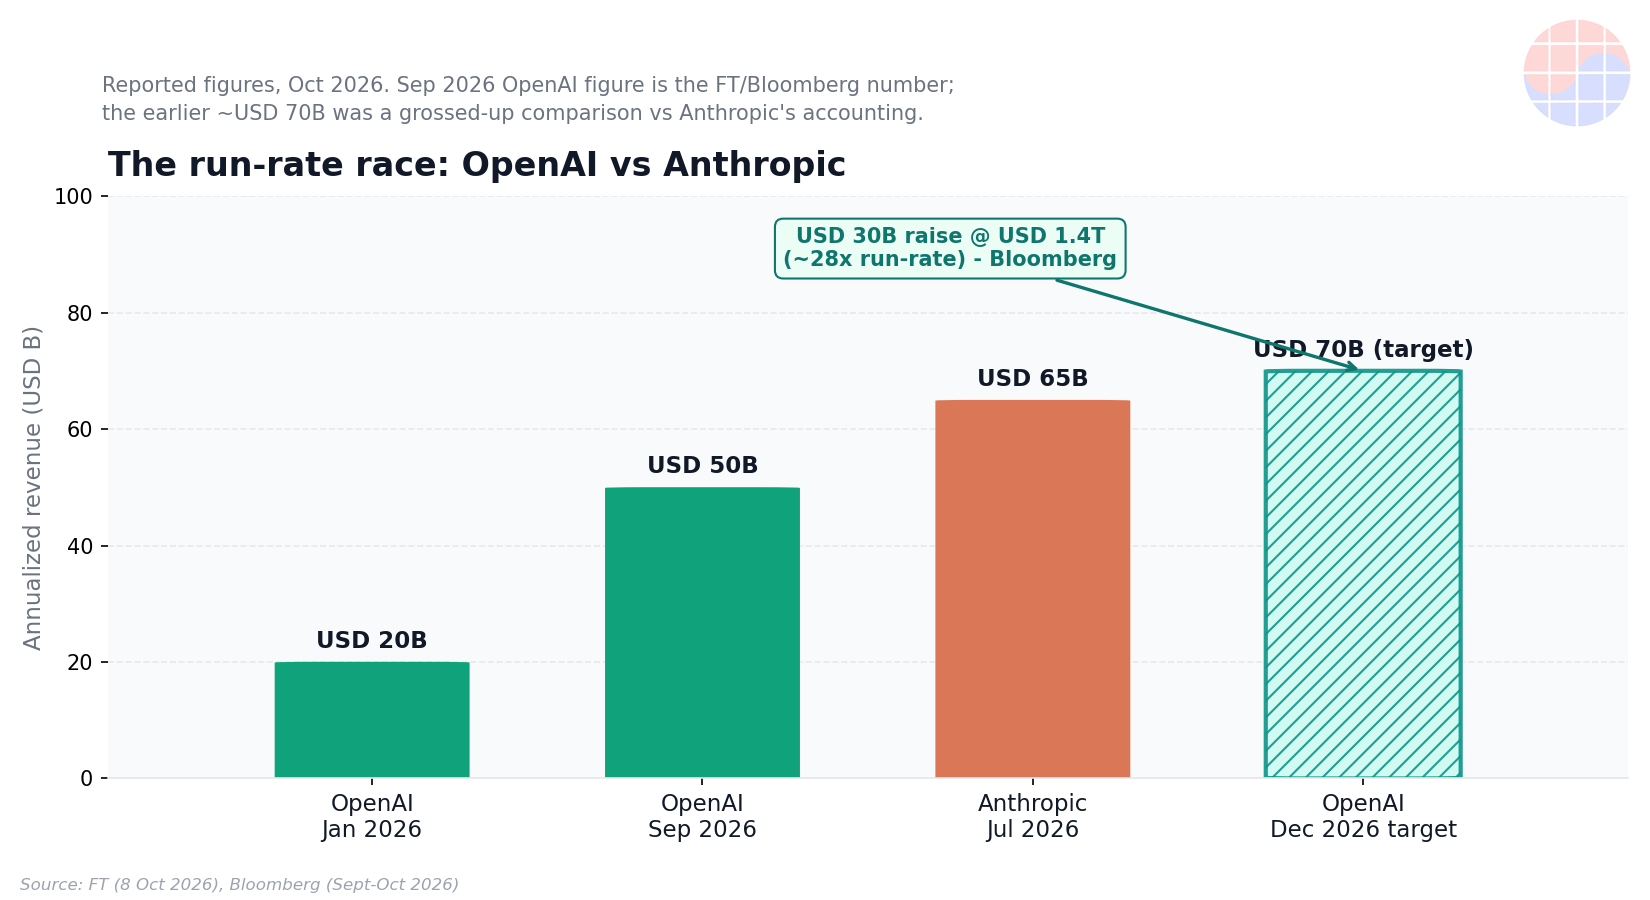
先把最關鍵的釐清講清楚:700 億美元傳聞(Axios 9/29)並非銷售流失,而是口徑差異。Anthropic 將經手 AWS、Google Cloud 的客戶付款全額認列為營收,OpenAI 對部分夥伴交易僅認列自身份額——兩者皆符合 GAAP(Source)。同一個商業實質,換個認列方法就差出 200 億美元。這不是會計課的趣聞:當實驗室的營收數字決定其募資倍數,而募資倍數決定其算力採購火力,會計口徑就成了半導體訂單鏈上游的估值變數。
Business Deep Dive
營收品質:兩種商業模式,兩種現金轉換速度
Anthropic 的 unit economics 呈現清晰的 API-first 結構:營收約 75–85% 來自 API;訂閱僅占營收約 10%,卻消耗 40% 以上的推論(inference)運算(Source)。第三方估計其 API 推論毛利率(gross margin)高於 80%,混合推論毛利率約 60% 中段;Morningstar 指出 incremental inference margins 接近 80%(Source)。2026 年 Q1,Anthropic 已達季度營業獲利——營收 110 億美元、營業利益率 5%(Source)。usage-based 模式的現金轉換速度快:企業客戶按 token 付費,需求發生當下即是收入,幾乎沒有應收帳款的時間差。
OpenAI 則是另一種動物:龐大免費用戶群加上訂閱制,營收轉換速度慢於算力投入。從 2026 年初約 200 億美元的年化營收,一路衝到 9 月底約 500 億美元,Q3 run-rate 成長 77%、企業營收成長 107%(Source)——成長動能無庸置疑,但年底 700 億美元以上的目標仍需企業端持續爬坡來支撐(Source)。免費用戶是戰略資產(支撐 28 倍 run-rate 的估值敘事),也是財務包袱(算力成本先行、收入後到)。
訂單鏈的含義:誰付錢,決定晶圓代工、記憶體與設備的倍數
晶片供應商的出貨量最終綁定在一個變數上:實驗室能否把算力轉成付費營收。Anthropic 的未來運算承諾高達 5180 億美元,其中約 80% 不可取消(Source)——take-or-pay 性質的合約意味著:只要客戶端現金流不斷,台積電的 CoWoS 先進封裝產能、高頻寬記憶體(HBM)供應商的長約、設備廠的訂單能見度就鎖死數年。這是供應鏈最喜歡的客戶畫像:需求以法律文件鎖定,而非以簡報上的成長曲線鎖定。
反之亦然。OpenAI 以 run-rate 28 倍的估值募資(Source)、Anthropic 傳聞估值達約 2 兆美元(Source)——這些倍數建立在「營收永遠跟得上算力投入」的假設上。一旦募資受挫或 IPO 定價不如預期,實驗室削減資本支出的第一刀,會直接落在晶圓代工的在手訂單(backlog)與記憶體合約價上。半導體業者習慣用 book-to-bill 和產能利用率判斷週期,但在 AI 伺服器這條鏈上,更前瞻的指標是客戶的募資跑道(runway)。
博通的警告與自我矛盾
博通 CEO 陳福陽在 10 月 12 日新加坡 DBS 亞洲未來前瞻論壇上火力全開:許多 AI 投資人「不知道自己在投資什麼」,預期極端到「像在賭場」;企業 AI 的 token 支出像「小孩在遊樂場燒掉代幣」;他更點名 OpenAI 的 500 億美元 run-rate,並斷言 AI 基礎建設成長的主要制約將是「資本取得」而非晶片或電力(Source、Source)。
矛盾的是,博通自身的 AI 晶片銷售預測卻是 FY2026 約 580 億美元 → FY2027 約 1150 億美元 → FY2028 約 2300 億美元,且需求至少 2 年以上超越供給(Source)。英特爾 CEO 陳立武在同場論壇亦表示硬體短缺將持續 2–3 年(Source)。反論視角必須並陳:高盛分析師 Rich Privorotsky 稱陳福陽的發言被「斷章取義」,博通與英特爾皆重申未來 2–3 年需求極強(Source)。一邊是「賭場論」,一邊是「需求強到 2028 年」——市場該信哪一邊?答案在下一節。

Chase's Take
博通的「矛盾」其實不矛盾——這是半導體老手才懂的分層思維。晶片需求由合約與在手訂單確認:580→1150→2300 億美元的路徑是客戶簽字買單的數字,陳福陽沒有理由看空自家未來三年的出貨。而他警告的是訂單背後的付款層:出錢的實驗室融資層若動搖,整條鏈將被重估。take-or-pay 合約再硬,也硬不過客戶的資產負債表。這正是為什麼他能同時說「需求強到 2028」和「投資人像賭徒」——前者是工程與合約的現實,後者是資本市場的現實。
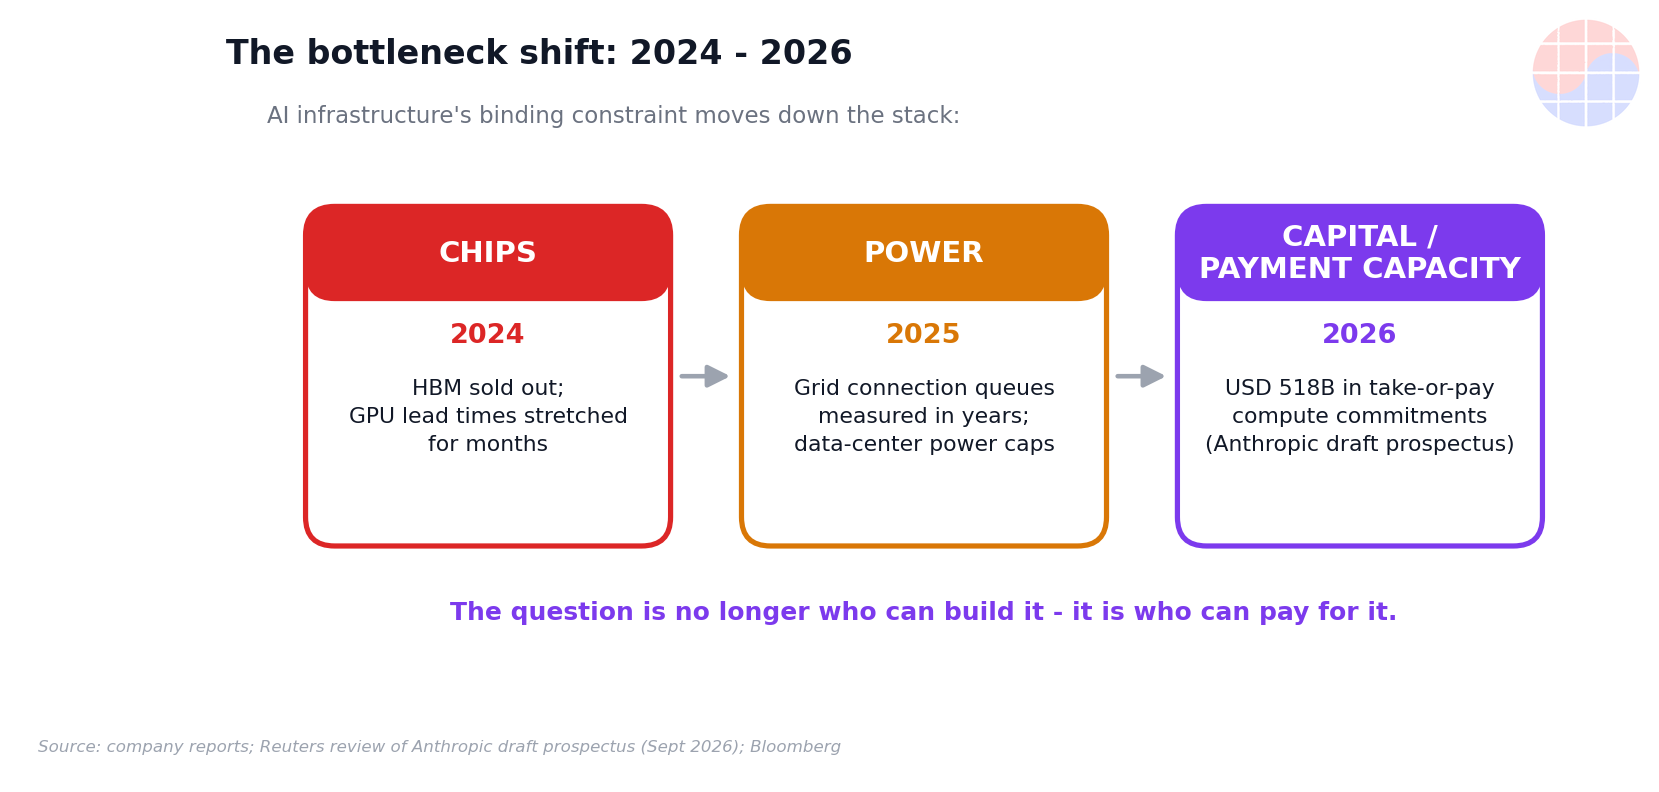
瓶頸轉移的時序很清楚:2024 年缺晶片(CoWoS 產能)、2025 年缺電力(資料中心供電)、2026 年缺「買 GPU 的人的錢」。半導體投資人過去兩年盯的是供給端——台積電 CoWoS 擴產進度、HBM 良率、設備交期;現在該把一半注意力轉向需求端的現金流:實驗室的募資成敗、IPO 定價、企業營收爬坡速度。供給端指標告訴你「能出多少貨」,需求端現金流告訴你「貨款收不收得回來」。
商業模式的分叉更值得玩味。Anthropic 的 API-first、usage-based 模式現金轉換快,推論毛利率結構健康,Q1 已轉盈——這是「賣鏟子給付得起錢的人」。OpenAI 的龐大免費用戶群是戰略資產也是財務包袱:用戶規模支撐 28 倍 run-rate 的估值敘事,但現金轉換速度決定它能否在不過度稀釋的情況下持續購買算力。對晶圓代工和記憶體廠而言,Anthropic 式的客戶(不可取消承諾+高毛利推論業務)是更優質的訂單:付款確定性高,砍單風險低,合約價談判時議價籌碼站在供應商這邊。
MBA 視角的結論:這輪 AI 資本支出超級週期的終局,不取決於 GPU 路線圖,而取決於實驗室的 unit economics 能否在募資退潮前轉正。當「賭場論」從博通 CEO 口中說出,聰明的錢該問的不是「AI 是不是泡沫」,而是「誰的現金流撐得過下一輪融資」。泡沫論是二元對錯題,付款能力論是連續光譜——而連續光譜才能指導部位配置。
Implications
投資啟示
做多「付款能力已驗證」的供應鏈:綁定 take-or-pay 長約、客戶為高毛利推論業務的晶圓代工與 HBM 供應商,訂單能見度最長,砍單傳導最慢。OpenAI 以 28 倍 run-rate 的募資若成功,將為整條 AI 供應鏈的本益比提供支撐(Source);若失敗或大幅折價,設備與記憶體股的 de-rating 會先行反應。避開客戶集中於尚未證明 unit economics 的實驗室、且無不可取消承諾覆蓋的供應商——這類標的在需求反轉時砍單傳導最快。Anthropic IPO 的定價將是全板塊的估值錨,上市前後是檢視 AI 供應鏈部位的最佳窗口。
經營啟示(半導體業者)
客戶信用審查應納入實驗室的募資跑道與營收轉換率,而不只看在手訂單金額——訂單金額是落後指標,客戶的現金水位才是領先指標。合約結構應向 take-or-pay 與預付款靠攏:Anthropic 5180 億美元未來運算承諾中約 80% 不可取消的結構,正是供應商議價力的範本(Source)。在賣方市場(硬體短缺 2–3 年)中,這是供應商有籌碼爭取的條款;等到轉為買方市場才想加保護條款,就來不及了。
三個領先指標(未來 60 天盯緊)
- Anthropic 11 月 IPO 窗口:能否在感恩節前完成上市、定價是否接近傳聞的約 2 兆美元估值,將是 AI 實驗室估值倍數的公開市場定錨,直接牽動整條供應鏈的本益比(Source)。
- OpenAI 300 億美元募資成敗:以約 1.4 兆美元 pre-money、28 倍 run-rate 的條件能否足額 close,直接決定其 2027 年算力採購火力,進而決定上游訂單的斜率(Source)。
- Q4 企業營收爬坡:OpenAI 年底 700 億美元年化營收目標是否達陣,驗證「企業 token 支出」是真實需求還是陳福陽口中的「遊樂場代幣」——這是 unit economics 論述的期末考(Source)。
FAQ
Q1: OpenAI 的 500 億和 700 億美元,哪個數字才是真的? 兩個都是真的,只是會計認列口徑不同。500 億美元是 OpenAI 按自身方法(部分夥伴交易僅認列自身份額)計算的數字;700 億美元是比照 Anthropic(雲端夥伴經手的客戶付款全額認列)gross-up 後的數字,兩者皆符合 GAAP(Source、Source)。重點不是哪個數字對,而是同一個商業實質能差出 200 億美元——解讀實驗室財報時,必須先問口徑再看數字。
Q2: 博通 CEO 一邊喊泡沫一邊上調自家 AI 晶片預測,不矛盾嗎? 不矛盾,是分層判斷。博通 580→1150→2300 億美元的銷售路徑由客戶合約與在手訂單支撐,需求至少 2 年超越供給(Source);陳福陽警告的是訂單背後的付款層——投資實驗室的錢是否理性(Source)。晶片需求看合約,鏈條風險看客戶的資產負債表,兩者可以同時為真。
Q3: 為什麼 Anthropic 的商業模式對半導體供應商更友好? 因為現金轉換快且承諾硬。Anthropic 營收 75–85% 來自 API、推論毛利率結構健康,2026 年 Q1 已達營業獲利(Source、Source);同時 5180 億美元未來運算承諾中約 80% 不可取消(Source)。usage-based 收入加上 take-or-pay 採購,正是供應商最愛的客戶畫像:付錢快、砍單難。
Q4: 散戶現在該擔心 AI 泡沫破裂嗎? 該擔心的不是「有沒有泡沫」,而是「付款鏈斷在哪一環」。硬體短缺 2–3 年的判斷(博通、英特爾 CEO 在同場論壇一致)意味著短期供給端無虞(Source);真正的領先指標是 Anthropic IPO 定價、OpenAI 募資成敗、Q4 企業營收爬坡這三件事。盯付款能力,不盯嘴炮;看現金流,不看口號。
延伸閱讀:想理解這波 AI 晶片熱潮的地緣與產業脈絡,推薦《晶片戰爭》(Amazon);想理解顛覆式創新如何重塑供應鏈,推薦《創新的兩難》(Amazon)。透過此連結購買可能產生佣金。
免責:本文為產業分析評論,不構成投資建議;引用的第三方估計與外洩文件未經官方證實,數字以公司正式披露為準。


