VLSI Korea
半導體市場的三分之二由10家公司拿走 — 集中度造就的新秩序 (NVIDIA、記憶體)
2025年半導體營收USD 831B中,前10名拿下67.6%、即USD 562.1B。NVIDIA市占率18.1%、記憶體三廠的崛起、成長卻仍失地的公司,以及兩年間前10名+90%對其餘+8%的集中結構,本文逐一拆解。


30秒摘要
- 2025年全球半導體營收約為USD 831B,年增23.3%,其中前10大供應商合計拿下USD 562.1B,占整體市場的67.6%(市場調查機構彙編,2026年10月22日發表)。
- NVIDIA以USD 150.3B營收拿下18.1%市占率,單一公司就貢獻了全產業營收增量的約三分之一。
- 三大記憶體廠(Samsung Electronics、SK hynix、Micron)排名全面上升,Intel則是前10名中唯一營收衰退的公司。
- 2023年至2025年兩年間,全產業成長53%,前10名成長90%,其餘所有廠商合計僅成長8%。集中化正在成為結構,而非景氣循環。
Background
半導體產業原本是一個分散的產業。記憶體、邏輯、類比、功率半導體、車用半導體各有不同的市場與不同的王者。然而AI資料中心投資改變了產業的重心。2025年的營收彙編所揭示的,不僅僅是一個景氣大年,而是成長果實向少數企業集中的速度,已經明顯超越產業平均。
根據市場調查機構於2026年10月22日公布的彙編,2025年全球半導體營收自2024年的約USD 674B成長至約USD 831B,增幅23.3%。同期間,前10大供應商的合計營收自USD 431.1B增至USD 562.1B,成長30.4%。也就是說,大型企業成長的速度比市場本身還要快。其結果是,前10名的合計市占率在一年內自約64%升至67.6%。
值得注意的是成長的來源。2025年全產業營收增量約為USD 157B,光是NVIDIA一家的增量就達USD 52.9B。它與第二名Samsung Electronics的差距,自2024年的USD 22.3B擴大到2025年的USD 64.5B,幾乎增為三倍。記憶體三廠進一步放大了這個趨勢:DRAM市場自2023年的USD 50B出頭,成長到2025年的USD 150B以上,規模約為三倍,光2025年一年就成長超過50%。AI伺服器不僅拉動HBM,也同步推升以DDR5為主的系統記憶體需求。
Business Deep Dive
2025年前10名 — 營收、市占率與成長率
| 排名 (2025) | 排名 (2024) | 公司 | 營收 2025 (USD B) | 營收 2024 (USD B) | 成長率 | 市占率 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150.3 | 97.4 | +54.3% | 18.1% |
| 2 | 2 | Samsung Electronics | 85.8 | 75.1 | +14.2% | 10.3% |
| 3 | 4 | SK hynix | 67.2 | 47.2 | +42.3% | 8.1% |
| 4 | 3 | Intel | 48.5 | 50.4 | -3.7% | 5.8% |
| 5 | 7 | Micron | 45.6 | 29.2 | +56.3% | 5.5% |
| 6 | 6 | Broadcom | 39.5 | 30.9 | +28.0% | 4.8% |
| 7 | 5 | Qualcomm | 38.9 | 34.9 | +11.6% | 4.7% |
| 8 | 8 | Apple* | 34.4 | 25.0 | +37.5% | 4.1% |
| 9 | 9 | AMD | 32.7 | 24.5 | +33.4% | 3.9% |
| 10 | 10 | MediaTek | 19.1 | 16.5 | +15.6% | 2.3% |
| — | — | 前10名合計 | 562.1 | 431.1 | +30.4% | 67.6% |
| — | — | 整體市場 | 約 831 | 約 674 | +23.3% | 100% |
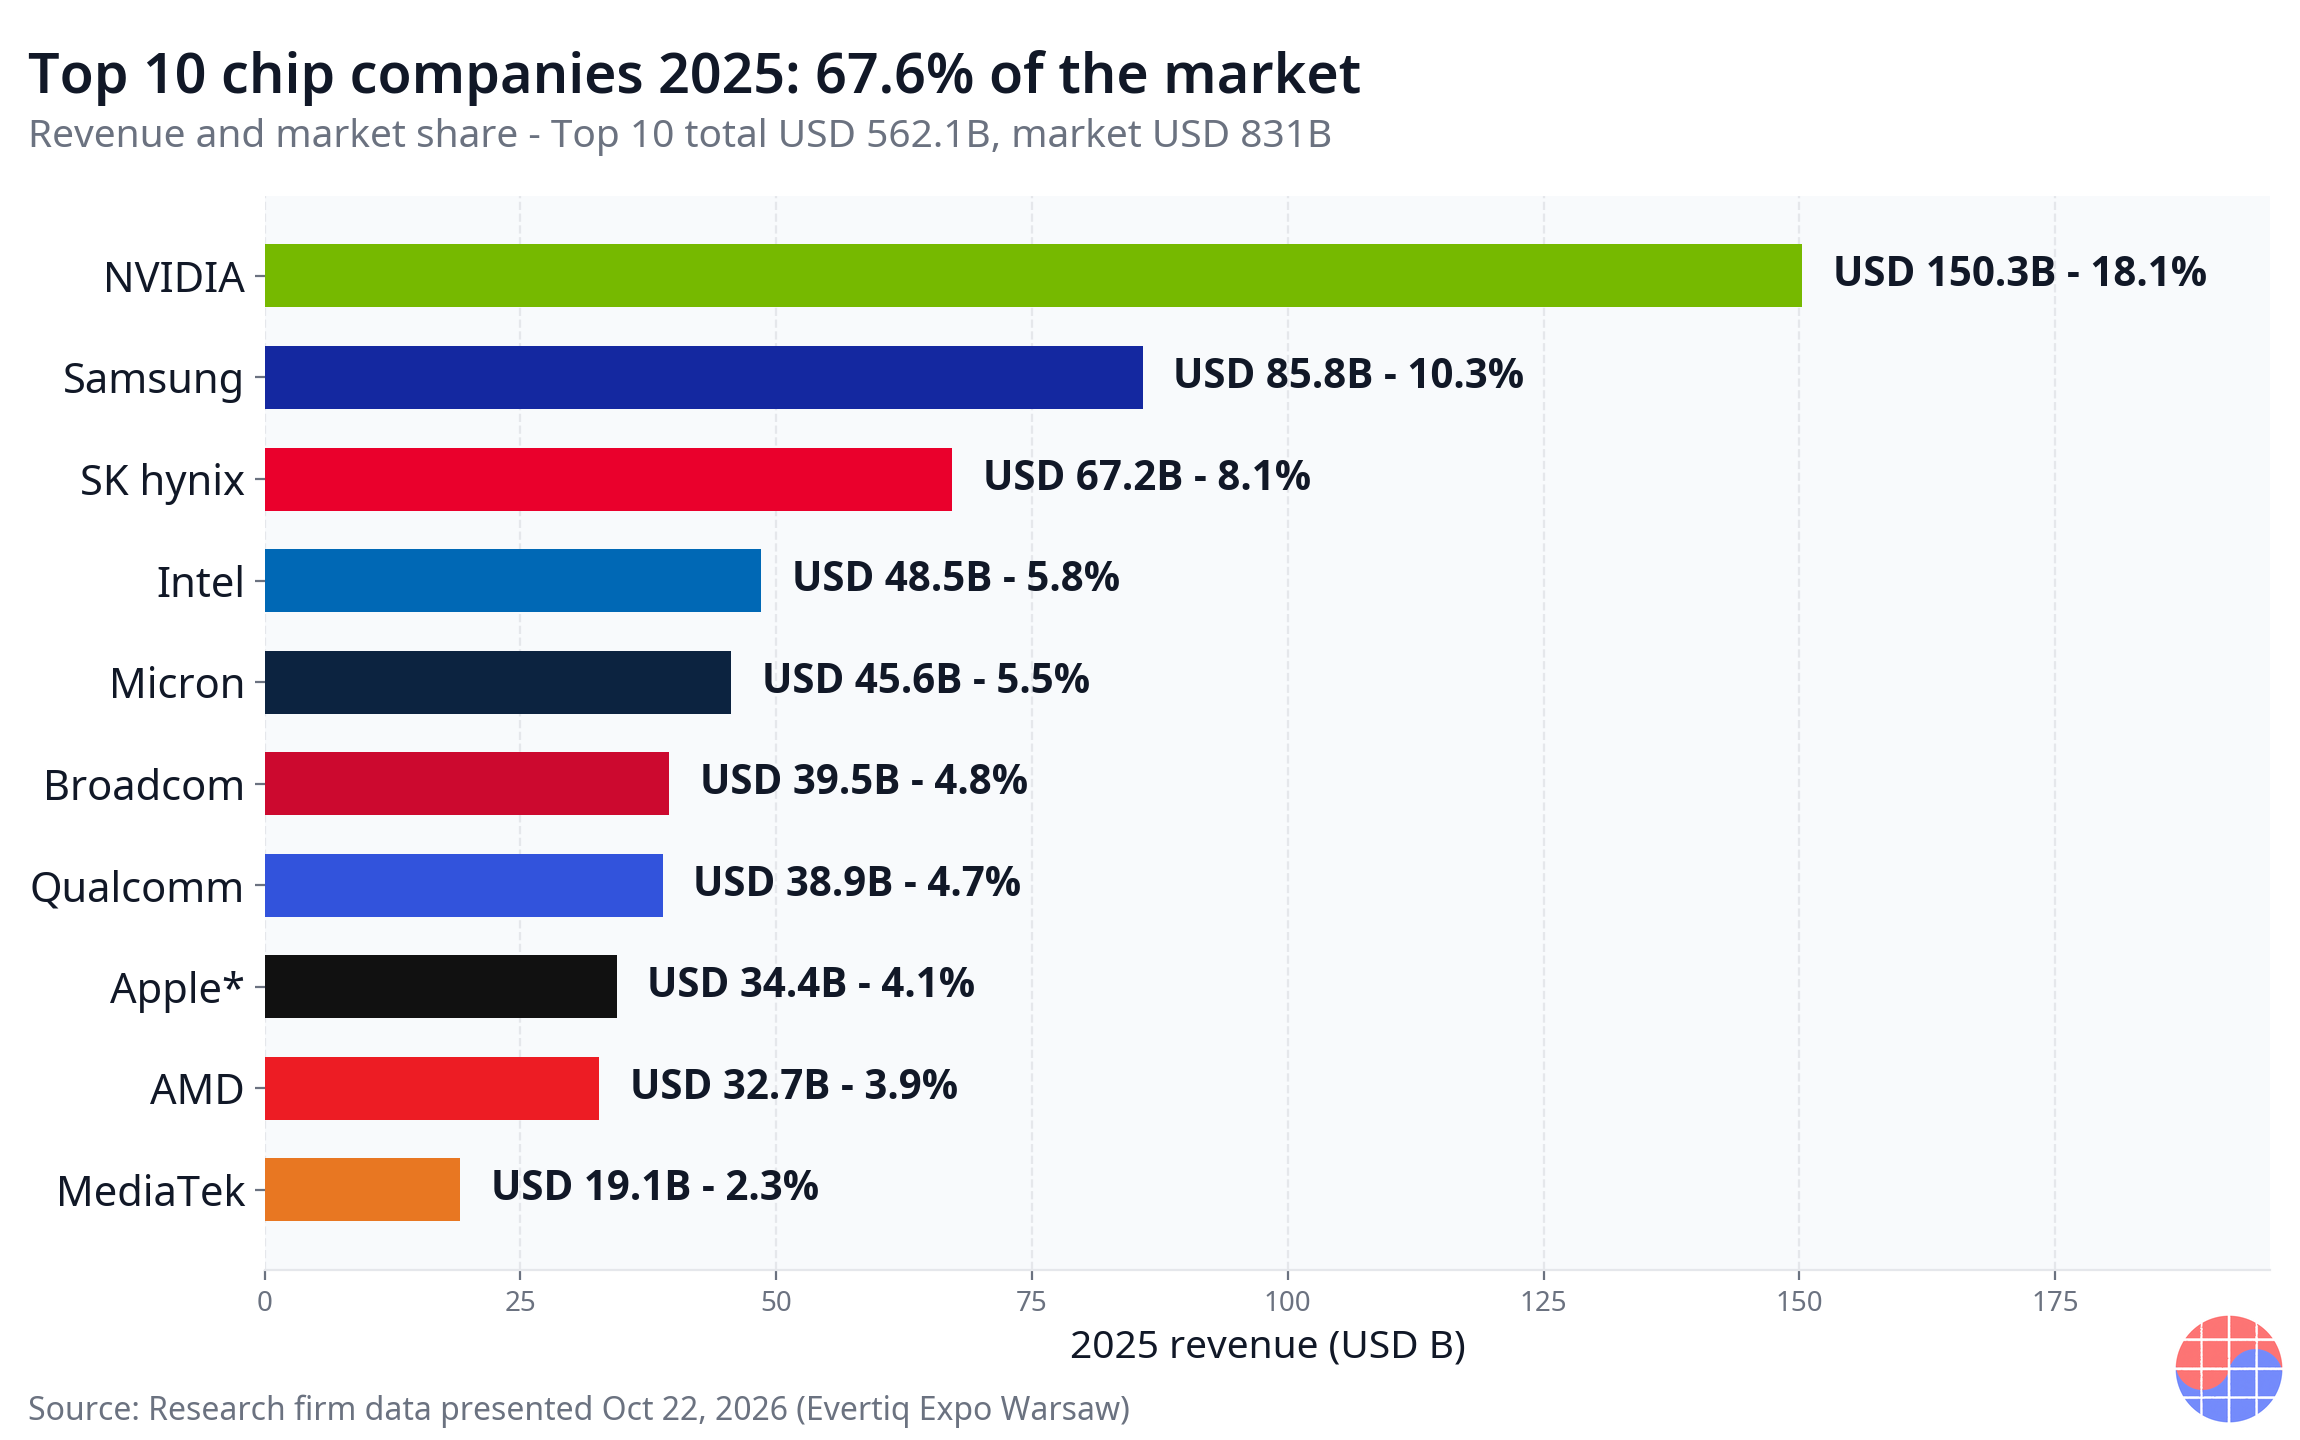
*Apple的數字是彙編機構對其自研晶片活動所賦予的價值,並非對外銷售晶片的營收。資料來源:市場調查機構彙編(2026年10月22日發表)。
改寫排名的是記憶體
排名變動大多來自記憶體。Micron以56.3%的成長率居前10名之冠,增加USD 16.4B、達到USD 45.6B,排名自第七升至第五,一舉超越Broadcom與Qualcomm。SK hynix成長42.3%、達到USD 67.2B,拿下第三名:2024年它還落後Intel約USD 3.1B,一年後已領先USD 18.7B,兩家公司的位置在十二個月內完全翻轉。
必須注意的是,這些數字是營收而非數量。當製造商把產能移向HBM與高容量伺服器DRAM,其他記憶體產品的供給隨之吃緊,價格漲勢也擴散到HBM以外的產品。價格與產品組合解釋了大部分的成長。換句話說,記憶體三廠的崛起是單一浪潮——AI需求——的產物,若浪潮退去,排名也可能再度洗牌。
成長了,卻仍然在輸
這份數據最尖銳的訊息是:成長不再等於勝利。Samsung Electronics營收成長14.2%至USD 85.8B,守住第二名,但增速低於市場的23.3%,市占率自11.1%降至10.3%,與SK hynix的差距也自USD 27.8B縮小到USD 18.5B。Qualcomm的例子更清楚:營收成長11.6%,排名卻自第五跌至第七,市占率自5.2%降至4.7%。
反面的例子也存在。Broadcom成長28.0%並超越Qualcomm,但Micron又從它上方超車,因此排名停留在第六。AMD成長33.4%,快於市場平均與前10名平均,卻仍停在第九,因為Apple成長更快,兩者差距自約USD 0.5B擴大到USD 1.7B。Intel則是前10名中唯一營收衰退的公司,下滑3.7%,市占率自7.5%降至5.8%。
拉長到兩年,結構一目了然
| 區分 | 2023 → 2025 成長率 | 說明 |
|---|---|---|
| 全產業 | +53% | 2025年營收約USD 831B |
| 前10名合計 | +90% | 2025年市占率67.6% |
| 前10名以外合計 | +8% | 成長果實大部分由前10名拿走 |
| NVIDIA + 三大記憶體廠比重 | 24% → 42% | 占全產業營收比重,2023年對2025年 |
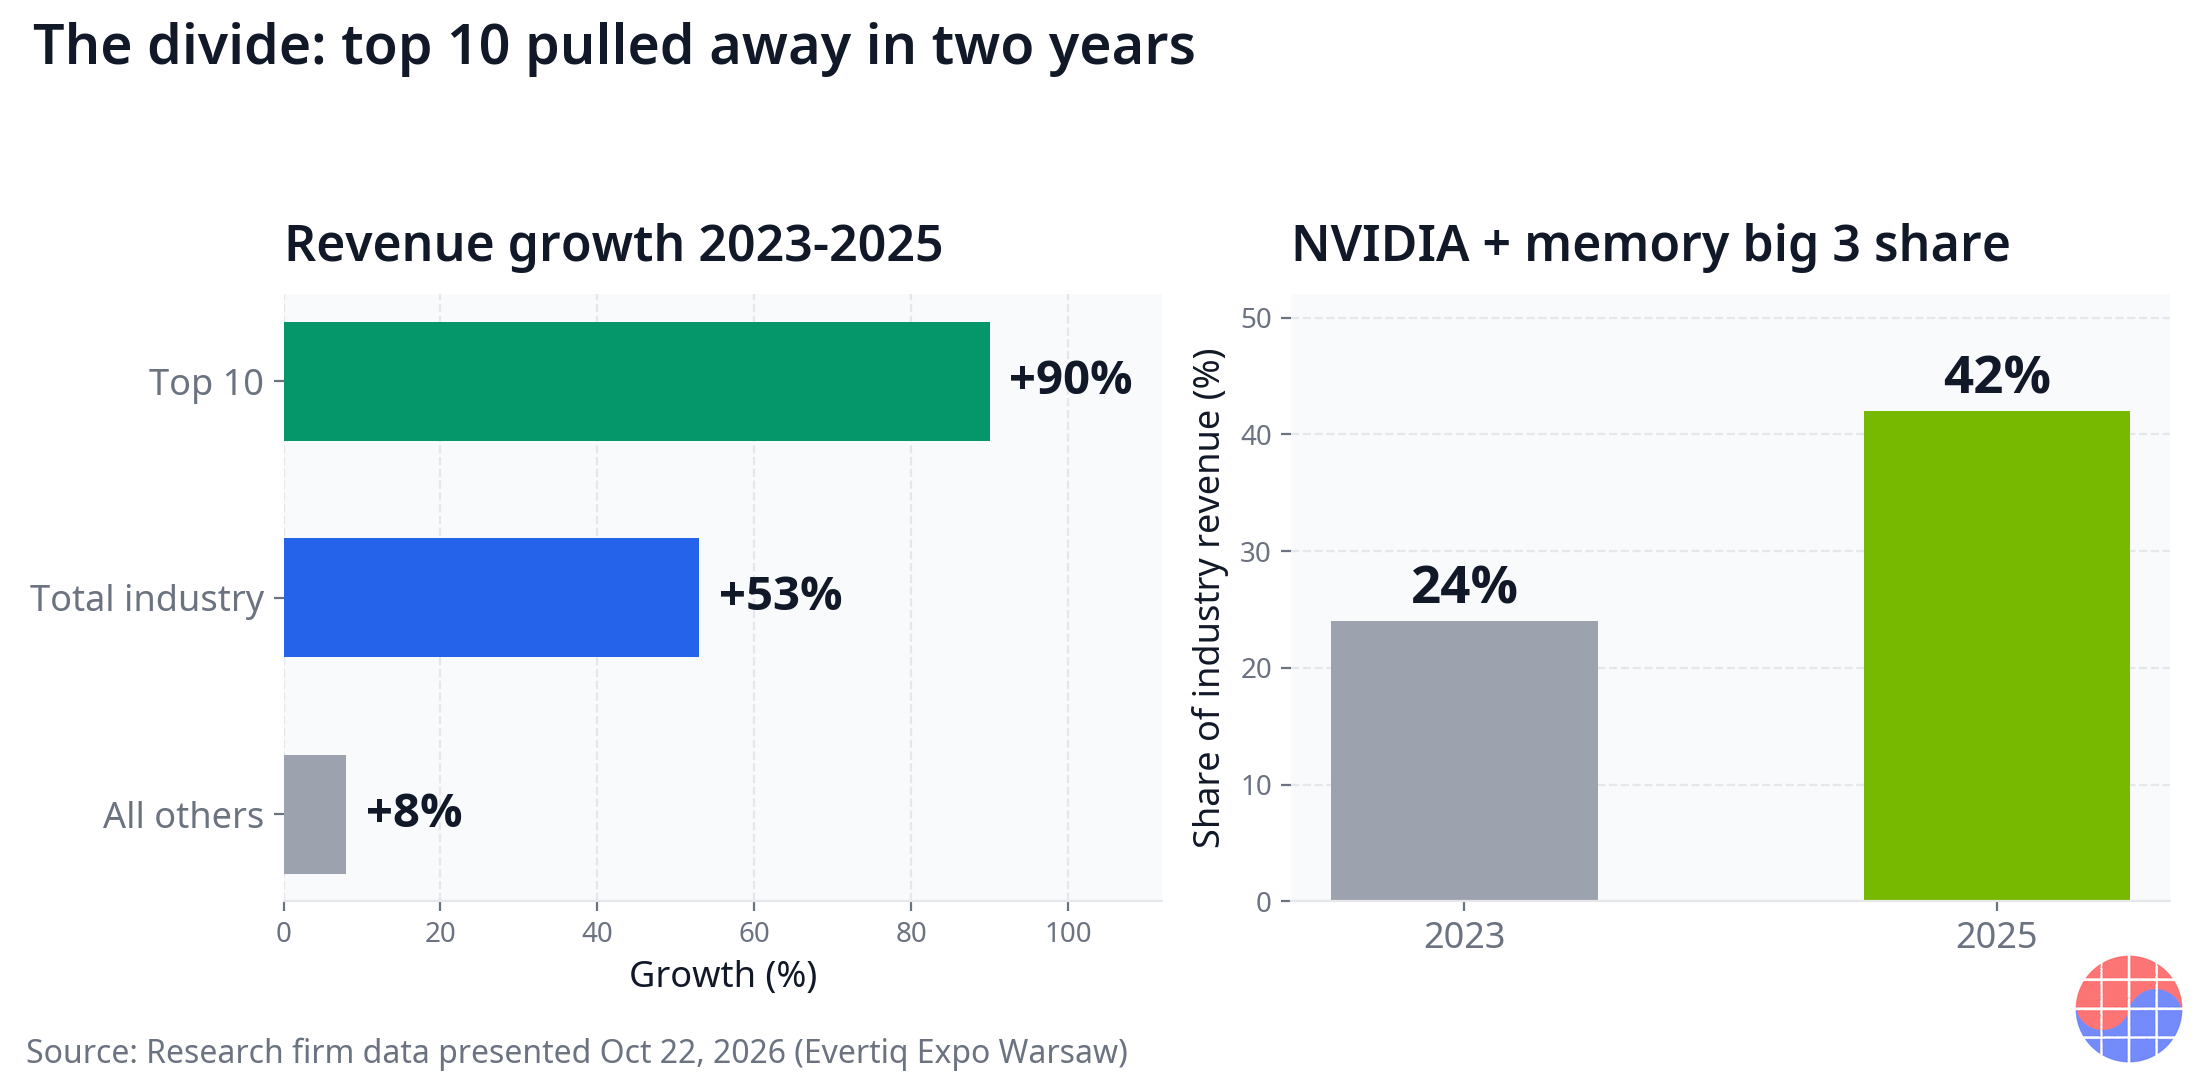
以兩年視角來看,集中化更像結構而非循環。產業成長53%的同時,前10名成長90%,其餘廠商合計僅成長約8%。NVIDIA加上三大記憶體廠,占全產業營收的比重自2023年的24%跳升到2025年的42%——每五塊錢的營收中,就有兩塊錢落入四家公司之手,其中MediaTek等台灣廠商也被擠壓在這股集中趨勢之下,MediaTek雖守住第十名,市占率仍自2.45%左右降至2.30%。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
進入2026年,速度進一步加快。根據同一機構的9月更新,2026年上半年全產業營收已達USD 752B,相當於2025年全年總額的約90%。光是第二季營收就突破USD 425B,季增超過31%,記憶體占單季市場的一半以上,DRAM、NAND、NOR同創單季營收新高。即使排除記憶體,營收仍季增逾10%,遠高於歷年第二季平均的3%出頭。另一方面,產業協會(SIA/WSTS)口徑顯示,2026年截至8月的累計銷售額首度突破USD 1兆,全年展望更超過USD 1.6兆,但其統計方法不同,無法與上述數字直接比較。
Chase's Take
這波集中的本質不在需求,而在資格。AI加速器市場不是任何人都能進入的市場:HBM只有通過客戶認證的供應商才能出貨,先進封裝產能與足以支撐龐大CapEx的資產負債表,都是入場條件。認證需要時間,CapEx規模越大單位成本越低,大型客戶又會把訂單進一步集中給已驗證的供應商。這是典型的規模複利結構。
因此,對前10名之外的企業而言,問題在產品競爭力之前,先是採購與優先順序。當大型供應商把產能導向HBM與伺服器產品,工業用與車用等與AI相距甚遠的市場,其元件供應就取決於少數供應商的投資優先順序。供應鏈風險的定義正在改變:風險不再只是某個元件停產或技術落後,而是買方在供應商的優先名單上被往後排。
從亞洲觀點來看,韓國兩家記憶體廠並列前三名,既是機會也是集中風險。Samsung Electronics與SK hynix合計市占率18.4%,大致等於NVIDIA一家。但兩家公司的命運繫於同一個變數——AI伺服器記憶體的需求與價格。一個地區的半導體版圖若接近集中下注而非分散布局,價格上漲時賺得比產業更快,反轉時也可能跌得更快;台灣以MediaTek為代表的IC設計群,則必須在這種集中結構中尋找不受排擠的位置。
Implications
- 要看市占率,不只是成長率。 2025年有多家公司交出雙位數成長,排名卻不升反降。在這個市場,絕對成長率無法說明競爭位置,相對於市場平均的相對速度才是真正的成績單。
- 中段班企業的選項正在變窄。 對市占率下滑的第二名Samsung Electronics,以及成長卻被超車的Qualcomm而言,現實的選項只有兩個:直接擴大AI曝險,或在大型供應商優先順序較低的利基市場建立可防守的位置。缺乏焦點的版圖擴張,只會進一步稀釋相對速度。
- 買方必須重新設計採購策略。 採購工業用與車用半導體的企業需要重新檢視長期合約、雙來源與庫存政策,因為供應商的投資優先順序,如今直接決定元件的可得性。
- 對投資人而言,集中本身就是變數。 前10名67.6%的營收占比是效率的證據,但也意味著當AI CapEx循環轉向時,全產業獲利將與少數公司的業績同步波動。集中風險應與溢價一併計入價格。
FAQ
Q1. 2025年半導體前10大公司的合計市占率是多少? USD 562.1B,占約USD 831B整體市場的67.6%(市場調查機構彙編,2026年10月22日發表),高於2024年的合計約64%。
Q2. 記憶體公司排名上升的原因是什麼? DRAM市場在兩年間約成長為三倍,自2023年的USD 50B出頭增至2025年的USD 150B以上。AI伺服器不僅拉動HBM,也推升DDR5系統記憶體需求;隨產能移向HBM與伺服器DRAM,供給吃緊進一步推高價格與營收。
Q3. 哪些公司營收成長了,地位卻反而下滑? Qualcomm營收成長11.6%,排名卻自第五跌至第七。Samsung Electronics成長14.2%,市占率仍自11.1%降至10.3%;Broadcom(+28.0%)與AMD(+33.4%)成長幅度不小,卻未能提升任何名次。Intel是前10名中唯一衰退的公司(-3.7%)。
Q4. 市場集中對AI產業以外的公司意味著什麼? 當大型供應商優先把產能配置給HBM與AI伺服器產品,工業用、車用等非AI元件的供給可能吃緊、價格可能上漲。買方的元件可得性將越來越取決於供應商的投資優先順序,長期合約與雙來源策略的重要性隨之上升。
資料來源
- 市場調查機構(Omdia)彙編,2026年10月22日於 Evertiq Expo Warsaw 發表之報導: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
本文僅供資訊參考,不構成任何證券買賣建議。文中數字依所引用調查機構之統計方法,與其他機構公布的估計值可能有所差異。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂