 VLSI Korea
AI光互連真正的瓶頸 — 從預付款看矽光子代工戰爭
客戶正用今天的現金,買下尚不存在的晶片產能:Tower Semiconductor 收到 2.9 億美元預付款鎖定 2027 年矽光子產能,Soitec 以現金定金綁定十多家光子客戶,Lumentum 售罄至 2029 年初,AI 光互連真正的瓶頸浮出水面——不是雷射,也不是 DSP,而是能印出 PIC 的晶圓廠。


30秒摘要: 客戶正用今天的現金,購買尚不存在的晶片產能。Tower Semiconductor 收到 2.9 億美元的客戶預付款,鎖定 2027 年的矽光子產能。Soitec 以現金定金把十多家光子客戶綁進多年期產能預約協議。STMicroelectronics 表示,越來越多客戶希望簽下附帶現金預付款的長期協議。與此同時,1.6T 光模組出貨量預計在一年內從 250 萬顆躍升至 2,000 萬顆,而 Lumentum 表示其光學元件已售罄至 2029 年初。AI 建構潮中真正的稀缺資產不是雷射,也不是 DSP,而是能印出光子晶片的晶圓廠。這是一個關於定價權的商業故事,不是一個關於光的技術故事。
背景
在每一座 AI 資料中心裡,GPU 之間以銅線纜再也應付不了的速度相互對話。一條銅走線以每通道 200Gb 傳輸時耗電、訊號失真,幾公尺後就走不動了。光不會。所以產業把電訊號轉成光訊號,經由光纖發射出去再轉回來——每秒數十億次。
這個轉換的心臟是光子積體電路(PIC, photonic integrated circuit):一顆在矽晶圓上用半導體製程製造、能產生、調變、導引並偵測光的晶片。矽光子(silicon photonics, SiPh) 就是用 CMOS 相容製程在 300mm 晶圓上打造 PIC 的技術——換句話說,用產業製造邏輯晶片的方式、大量、透過晶圓代工來製造光晶片。
2026 年,三股力量正面碰撞:
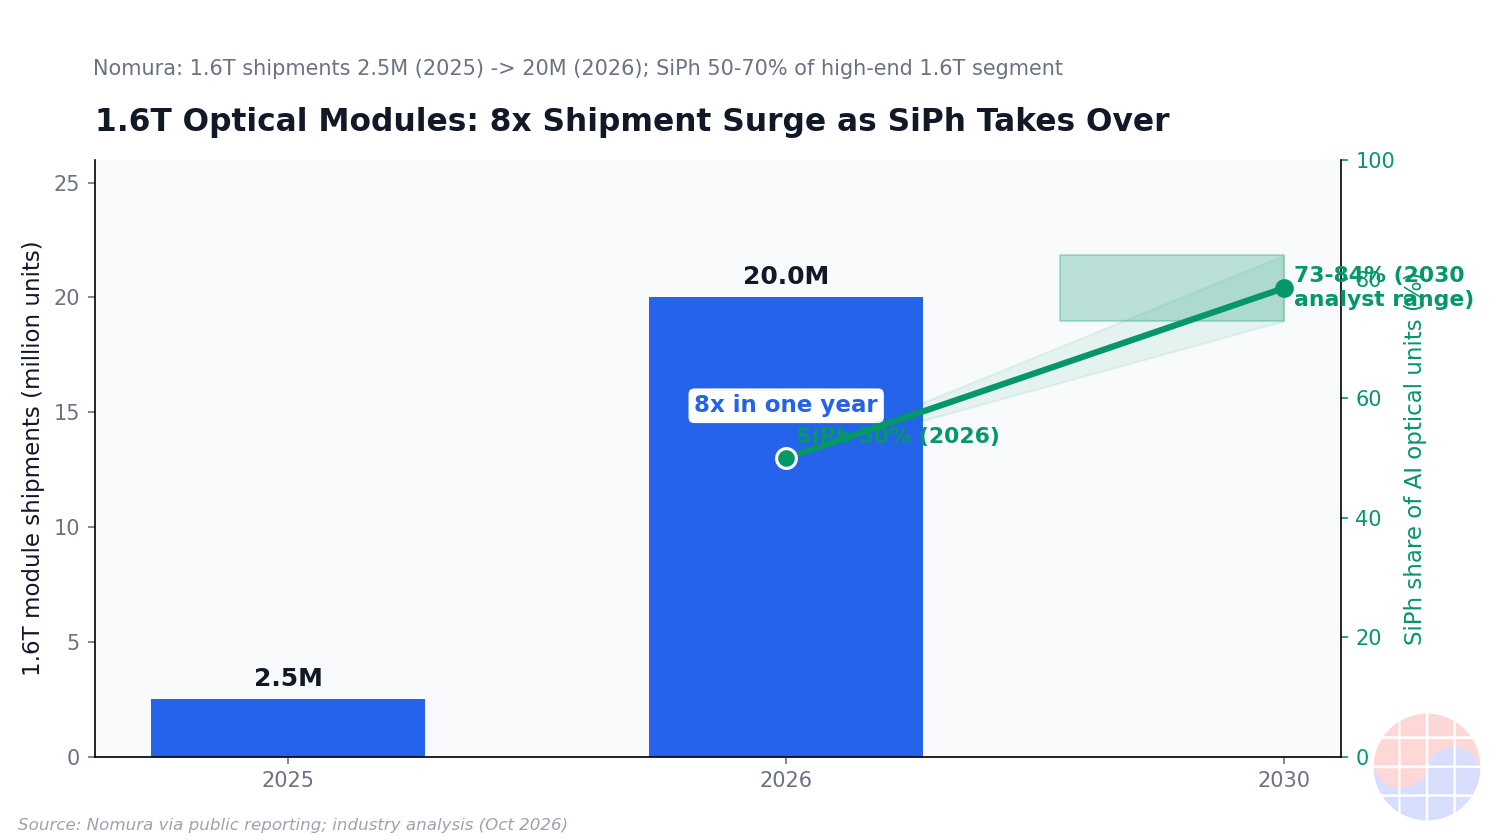
- 頻寬爆炸。 商用 1.6Tb 光收發器(transceiver)今年登場,分析師預測 1.6T 模組出貨量將從 2025 年的 250 萬顆躍升至 2026 年的 2,000 萬顆——八倍成長——因為 NVIDIA 與 Broadcom 正競相部署 102.4T 交換架構。(Source: TokenRing/observernewsonline)
- 架構遷移。 可插拔收發器正讓位給近封裝光學與共同封裝光學(NPO/CPO),光引擎就坐在交換器 ASIC 旁邊,甚至同一個封裝內。研究預測,到 2030 年,CPO 在 AI 資料中心光模組中的佔比可達約 35%。(Source: GlobeNewswire) NVIDIA 的 Spectrum-X 乙太網路光子交換器已全面量產,並具名五家超大規模雲端業者客戶。(Source: NextMSC)
- 每個光學單元都需要一顆 PIC,而每顆 PIC 都需要一座晶圓廠。 不像 DSP 晶片有幾十家代工廠能印,PIC 需要特殊的光子製程:波導(waveguide)、調變器(modulator)、鍺光偵測器,以及雷射整合。擁有這種製程的晶圓廠少之又少。商業故事,就從這裡開始。
商業深掘
1. 預付款訊號:為不存在的產能付現金
在半導體業,最強的需求訊號不是訂單,而是為尚不存在的產能預付現金——客戶現在就把現金交出來,因為他們相信產能到時會被搶光。2026 年 5 月,這個訊號在矽光子領域亮起紅燈:
| Company | Lock-in instrument | Scale | What it reserves |
|---|---|---|---|
| Tower Semiconductor | Customer prepayments + 2027 contracts | USD 290M received; USD 1.3B in 2027 SiPh contracts; larger 2028 commitments, next prepayment expected Jan 2027 | 300mm SiPh capacity for 2027 production (Source: TipRanks) |
| Soitec | Multi-year capacity reservation agreements with cash deposits | 10+ photonics customers; ~80% of agreements to be signed within weeks; deposits tied to committed volume (refunded if taken, forfeited if not) | Photonics-SOI substrate supply — Soitec holds ~95% of the market (Source: Reuters via SRN News) |
| STMicroelectronics | Long-term agreements with cash advances | "Significant number" of customers seeking 1–3 year LTAs locking capacity, volumes, pricing, and cash advances | SiPh capacity at Crolles 300mm plant; datacenter revenue >USD 1B in 2026, well above USD 2B in 2027 (Source: AmericanBankingNews) |
Tower 的公告是最乾淨的數據點:收到 2.9 億美元預付款,對應 2027 年矽光子合約營收 13 億美元,客戶還承諾了更大的 2028 年訂單。管理層的說法值得注意——這些承諾是下限,不是上限:它們是合約最低量,實際需求預測更高。(Source: Berrit Media)
Soitec 的版本更戲劇性,因為它坐在所有人的上游。它的 photonics-SOI 晶圓,是今天出貨的幾乎每一顆矽光子晶片底下的基板(substrate)。當這家基板壟斷者開始要求與承諾量掛鉤的現金定金——拿不到量定金就沒收——並要求客戶分享庫存數據,以免客戶把晶圓囤起來不讓競爭對手用,這就是賣方市場的定義。Soitec 的 photonics-SOI 營收在截至 2026 年 3 月的財年突破 1 億美元,今年財測要翻倍以上——CEO Laurent Rémont 現在稱這個數字「絕對是下限」。公司預計到 2029 年左右都不需要建新廠。(Source: Reuters via SRN News)
2. 五家晶圓廠地圖:誰真正能印出 PIC
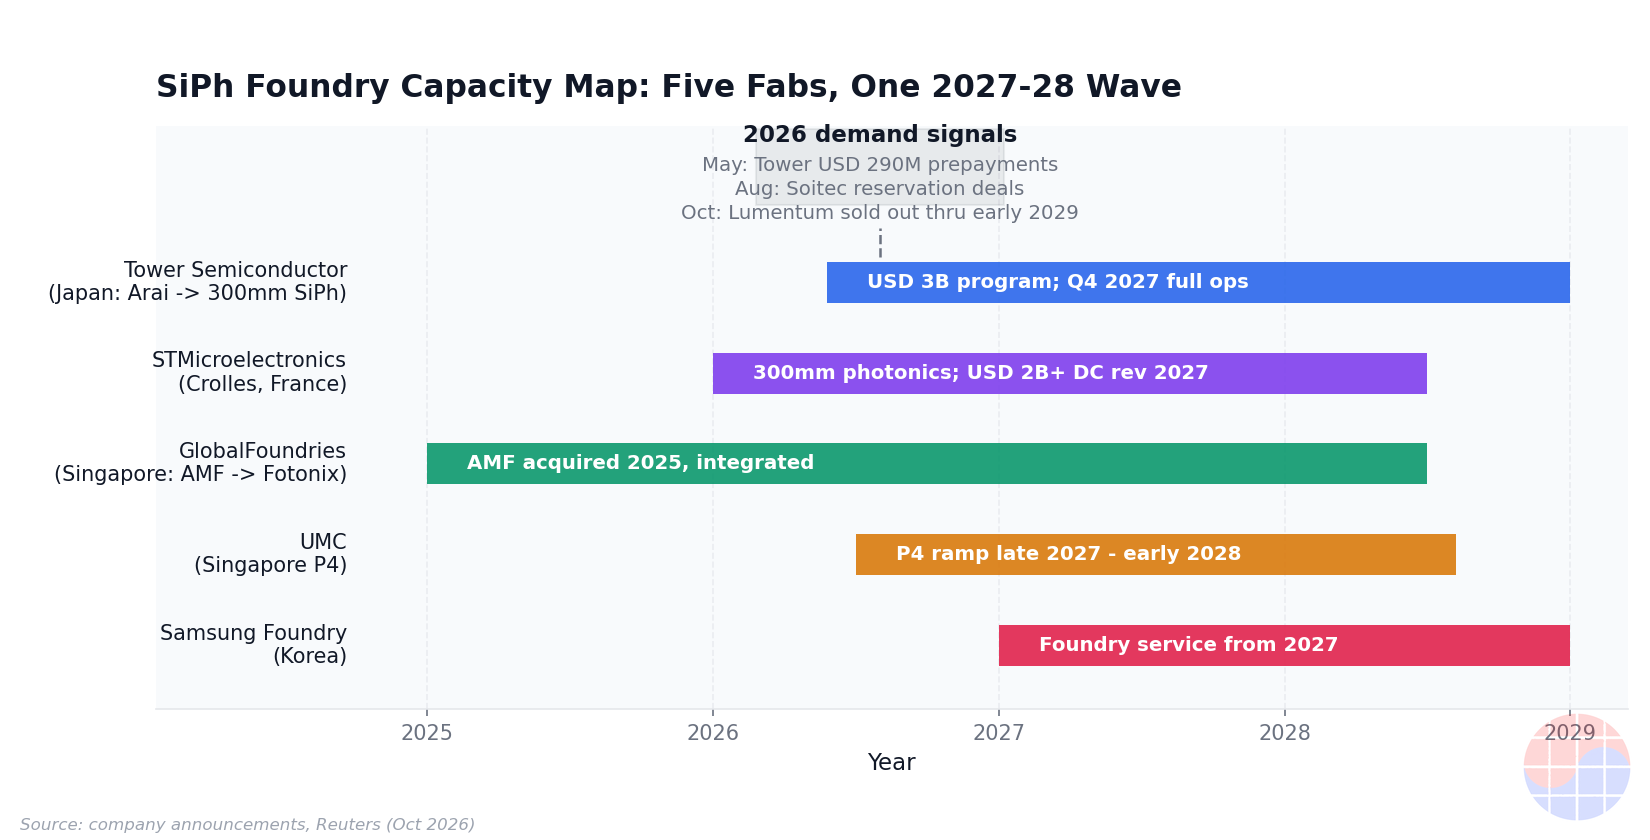
這是主流報導漏掉的一層。分析師對雷射(Lumentum、Coherent)、DSP(Marvell、Broadcom)、模組廠(Innolight、Eoptolink)定價,但幾乎沒人繪製中間這一層:真正能大量製造 PIC 的晶圓廠。截至 2026 年底,這張地圖上大約只有五個名字:
- Tower Semiconductor ——最大的專營矽光子代工業者;PH18 平台;以色列/美國/日本佈局。2027 年合約 13 億美元。
- GlobalFoundries ——Fotonix 平台(紐約 Malta);2025 年收購新加坡矽光子代工廠 AMF 併入 Fotonix。(Source: DQIndia)
- STMicroelectronics ——IDM,透過 PIC100 平台以約 Tower 的規模出貨 PIC,多數賣給光模組廠;正在 300mm 的 Crolles 廠投資光子產能。資料中心連接業務預計佔其 2027 年資料中心營收約八成。(Source: AmericanBankingNews)
- UMC ——新加坡 12 吋廠在 2026 年 7 月交付首批量產矽光子晶圓(與新創 SILITH 合作);自有 300mm 平台 2027 年對一般客戶開放;Phase 4 無塵室擴建中;2026 年資本支出上調至 20 億美元。(Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry ——在 OFC 2026 正式進軍矽光子代工業務,300mm 平台;2027 年以熱壓合(thermocompression bonding)提供光引擎,代工服務同年上線,交鑰匙 CPO 目標 2029 年。(Source: ChipPub)
錯誤定價就藏在分類裡。STM 通常被當成晶片製造商建模,而不是 PIC 商用供應商;Samsung 被算成邏輯代工挑戰者,而不是光子玩家。TSMC 的 COUPE 平台雖已量產,但實質上是自用型——透過自家的 SoIC 接合流程賣光子產品,不對外開放商用產能。Intel 的矽光子量產歷史最長(自家可插拔模組用了數百萬顆 PIC),但同樣先供應自己。所以真正開放的 PIC 晶圓商用供給,遠比檯面上的名字看起來稀缺。稀缺加上不可替代,等於定價權。
3. 定價權機制:為什麼代工廠先贏
經濟學是這樣運作的:
- 需求又大又急。 超大規模雲端業者不能像等 GPU 那樣等光子缺貨——光互連是每一座新建 AI 叢集的關鍵路徑。Lumentum 的 CEO 在 10 月 9 日對 Bloomberg 說,公司光學元件售罄至 2029 年初,部分產品到 2027 年約七成需求無法滿足,另一些到 2028 年約三成無法滿足,客戶已經在排 2030 年的訂單。(Source: TechDefused)
- 供給沒有彈性。 增加矽光子產能意味著轉換或新建 300mm 產線——最快也要 12 到 18 個月,而 BiCMOS 設備的交期很長。Soitec 到約 2029 年都不需要新廠,這本身就說明上游有多緊。
- 客戶主動選擇預付款。 一家模組廠願意合計預付 2.9 億美元給 Tower,不是在買選擇權,是在買保險。定金經濟學(拿到量就退,沒拿到量就沒收,依 Soitec 條款)會篩掉幽靈需求——這正是 2021–22 年重複下單週期燒傷產業的東西。
結果:在短期內,租金流向產能的控制者——PIC 代工廠與基板供應商。這和過去缺貨週期中記憶體 LTSA 與代工預付款的機制一模一樣:定價權的第一塊錢,落在瓶頸的所有者手裡。
4. 2027–28 的反諷:現在缺貨,之後產能大浪
每個投資人必須同時放在腦子裡的轉折來了。當 2026–27 年是缺貨市場,一波產能大浪在 2027–28 年登陸:
- Tower:30 億美元日本計畫——Arai 廠轉為 300mm 矽光子生產,2027 年第四季全面運作,外加 Fab 7 旁邊一座新 300mm 廠,背後有日本政府 10 億美元補助。Tower 把 2028 年營收目標上調至 36 億美元(原先 28 億)。(Source: Reuters)
- UMC:新加坡 P4 無塵室 2027 年底至 2028 年初爬坡;自有 300mm 平台 2027 年起對所有客戶開放。
- GF:AMF 新加坡併入 Fotonix。
- STM:Crolles 300mm 光子產能上線。
- Samsung:代工服務 2027 年啟動。
短期缺貨與中期產能大浪並存——這在半導體業是常態。含義是租金接力棒的交棒:缺貨階段,定價權在 PIC 代工廠與基板供應商手上;大浪到來後,價格正常化,租金轉向贏下量的人——一年出貨數千萬顆的光模組與 DSP 廠商。Bank of America 估計,光子晶片所需的晶圓面積從 2026 到 2030 年每年成長約 60%,這也是為什麼連產能大浪都可能不夠。(Source: IndexBox)
5. 市場的誤讀:「CPO 延遲」不等於「光子已死」
2026 年常見的敘事是:因為共同封裝光學(CPO)的量延後到 2028–29 年,光子動能已死。價格走勢不同意:10 月 9 日,Lumentum 宣布售罄至 2029 年初的同一天,Applied Optoelectronics (AAOI) 與 Lumentum (LITE) 在單一交易日雙雙上漲中個位數百分比,光通訊股全面上揚。(Source: TradingKey)
混淆的是兩個不同的論點。短期量辯論(CPO 何時放量?)確實不確定;中期產能論(1.6T/3.2T 轉換的 PIC 晶圓產能夠不夠?)不是——它是算術。1.6T 模組一年從 250 萬顆漲到 2,000 萬顆,矽光子拿下高階市場 50–70%。每一顆模組都需要一顆 PIC。「光子延遲」的交易,把封裝型態的時點問題和晶圓供給的問題混為一談,而預付款告訴你,掏真金白銀的人在擔心的是哪一個。
Chase's Take
這部電影我看過——在 DRAM,在代工,在每一個需求先於產能到來的週期裡。訊號永遠一樣:誰在為不存在的東西付錢。Tower 的 2.9 億美元不是採購單,是自白。你不會把九位數的錢交給代工廠鎖 2027 年產能,除非你的 2027 年產品計畫沒有它就活不下去。
讓這個週期比記憶體週期更尖銳的,是可替代性缺口。DRAM 至少還能換供應商。在 1.6T 速度的矽光子世界,能印出你的 PIC 的晶圓廠只有五家——其中兩家(TSMC、Intel)實質上是自用產能。這不是供應鏈,這是入圍名單。
第二個值得看的,是 Soitec 的庫存數據條款。一個要求看透客戶庫存的供應商,以前一定被幽靈需求燒過——Soitec 在手機用 RF-SOI 就吃過虧。它現在、在稱營收翻倍「絕對是下限」的同時祭出這種條款,說明管理層相信需求是真的,但拒絕憑信仰蓋廠。正是這種紀律製造了缺貨:沒有人願意在沒有簽約、沒有定金背書的情況下提前建產能,於是真實需求與已承諾供給之間的缺口一直開著——定價權也一直留在瓶頸手上。
戰略上的解讀:未來 18–24 個月,光學 AI 基礎設施裡風險調整後最好的曝險,不是雷射廠或 DSP 設計公司,而是產能的所有者。當 2027–28 年大浪登陸,把問題從「誰有產能」換成「誰有量」,因為那時接棒的是模組廠與 DSP 廠商。市場永遠先為看得見的那一層定價,後知後覺才發現瓶頸那一層。這一次,瓶頸自己在發財報——你只需要讀懂它。
對投資與營運的啟示
給投資人: - 代工定價權的持續時間: 缺貨階段至少延續到 2027 年(Tower 已預付鎖定的 2027 年產能、Lumentum 售罄至 2029 年初、Soitec 的預約定金)。把 Tower/Soitec/STM 季報中的產能利用率與預付款餘額當作領先指標——預付款停止成長時,缺貨就結束了。 - 2028 年輪動: 產能大浪(Tower 日本 2027 年第四季、UMC P4 2027 年底–2028 年初、Samsung 代工服務 2027 年、GF/AMF 整合)讓晶圓價格正常化。租金轉向光模組與 DSP 的量產贏家。不要把代工毛利率外推到 2029 年。 - 2028 年後的過剩風險: 所有代工廠同時擴產,是下一輪過剩的經典前戲。把第二波公告(現有五家之外的新廠)當作定價權交易的賣出訊號。 - 觀察清單: (1) Tower 2027 年 1 月鎖定 2028 年產能的預付款輪——金額確認或證偽需求軌跡。(2) Soitec 的定金現金流是否真的分期到位——客戶若猶豫,需求就比宣稱的軟。(3) UMC 在 SILITH 之外是否出現第二家具名矽光子客戶——這是商用產能多元化的訊號。
給營運者(fabless/模組廠): 產能預約現在是戰略職能,不是採購。如果你設計 1.6T 或 3.2T 產品卻沒有代工廠產能位和基板配額,你沒有產品,你只有一份簡報。預付款遊戲也擠壓小玩家:定金偏愛資產負債表強的人。
給政策制定者: 日本給 Tower 30 億美元計畫的 10 億美元補助就是模板——政府現在直接補貼 AI 基礎設施的光學層。Photonics-SOI 基板集中度(約 95% 在一家供應商手上)是歐盟、美國、日本遲早都要處理的單點故障。
FAQ
Q1:什麼是光子積體電路(PIC),為什麼對 AI 重要? PIC 是用半導體製程在矽晶圓上製造、能產生、調變、導引並偵測光的晶片。在 AI 資料中心,PIC 是光收發器的心臟,負責 GPU 之間 800G–1.6T 速度的資料傳輸——在這個速度下銅線纜的功耗與距離餘裕已經耗盡。每一顆光模組都需要一顆 PIC。
Q2:客戶為什麼預付矽光子產能? 因為他們相信產能到時會不存在。Tower Semiconductor 收到 2.9 億美元客戶預付款鎖定 2027 年產能;Soitec 以現金定金簽下與承諾量掛鉤的多年期產能預約協議;STMicroelectronics 表示客戶尋求附帶現金預付款的長期協議。預付款是半導體業最強的需求訊號——為尚不存在的產能付現金。
Q3:今天哪些公司能大量製造 PIC? 大約五家:Tower Semiconductor、GlobalFoundries、STMicroelectronics、UMC、Samsung Foundry——TSMC 與 Intel 的光子產能實質上是自用(in-house)流程。五家都在 2027–28 年擴建 300mm 產能(Tower 在日本、GF 經由收購新加坡 AMF、STM 在 Crolles、UMC 在新加坡、Samsung 在韓國)。
Q4:2027–28 年的產能大浪會終結缺貨嗎? 它會讓晶圓價格正常化,但不必然終結緊俏:需求(1.6T 模組一年從 250 萬顆躍升至 2,000 萬顆;光子晶片晶圓面積年成長約 60%,Bank of America 估計)正長進新產能裡。當供給鬆動,租金接力棒從產能所有者(代工廠、基板)交給量產贏家(光模組與 DSP 廠商)。
本分析僅供參考,不構成投資建議。文中市場數據反映 2026 年 10 月時點之狀況;供應、價格與公司計畫可能隨時變動。


