 VLSI Korea
Market Bulletin:CSP ASIC 崛起——Google TPU 從 TSMC CoWoS 轉向 Intel EMIB-T 封裝
Google 次世代 TPU(代號 Humufish,預期為 v9)傳出採用 Intel EMIB-T 封裝取代 TSMC CoWoS,成為首款放棄 CoWoS 的旗艦 AI 加速器。券商報告指 EMIB-T 基板良率僅 45–50%,對比先前媒體宣稱的約 98%;tape-out 延至 2027 年 1 月。TPU v8 出貨年增 126%,則是 HBM 需求的強訊號。


Market Bulletin:CSP ASIC 崛起——Google TPU 從 TSMC CoWoS 轉向 Intel EMIB-T 封裝
導讀:Google 下一代 TPU(代號 "Humufish",預期為 TPU v9)傳出將採用 Intel 的 EMIB-T 先進封裝取代 TSMC CoWoS,成為首款「放棄 CoWoS」的旗艦 AI 加速器。v9 的 tape-out 排定 2027 年 1 月,量產目標為 2027 年第二季;良率數字的巨大落差(45–50% 對比先前宣稱的 ~98%)是最大變數。
Key Highlights
- 首開先例:"Humufish"(預期為 TPU v9)採用 Intel EMIB-T 而非 TSMC CoWoS,SemiAnalysis 2026 年 7 月率先披露(TechSoda、BigGo 財經)。
- 成本誘因(估計值):矽中介層佔 CoWoS 封裝成本 40–60%;EMIB-T 矩形面板基板利用率約 90%(對比圓形晶圓約 60%),封裝成本估計降約 50%(Tech Times)。
- 良率是最大問號:券商報告(2026 年 10 月 13 日)指 EMIB-T 基板良率僅 45–50%,根本原因據稱已找出;7 月業界媒體曾宣稱 ~98%(新浪財經、TaiSounds)。
- 時程:核心設計重做延遲約 3 週,樣品目標 11 月,tape-out 2027 年 1 月,量產 2027 年第二季,出貨或落在 2028 年第一季(新浪財經)。
- v8 才是近端主戲:TPU v8 2026 年第四季量產,出貨量從約 402 萬顆成長至 2027 年約 910 萬顆,年增 +126%(經濟日報)。
Market Update
Google ASIC 路線進入「雙軌並進」:訓練側 v8i "Sunfish"(博通)、推論側 v8t(聯發科),2026 年第四季量產。TPU v9 據傳 100% 由聯發科承接,博通份額或從約 95% 下滑;v10 "Icefish" 採 A14 等級製程、聯發科與創意以 3DIC 協作,"Merope" 專案評估 EMIB-T(科技新報、TaiSounds)。技術上,EMIB 只在需要互連處嵌入小型矽橋,不再需要整片光刻級矽中介層、不受光罩尺寸限制;EMIB-T 再加垂直供電與整合電容的 TSV 結構,專為下一代 HBM 設計(Tech Times)。CoWoS 交期超過 12 個月(Gentic News)、Sunfish v8 的 CoWoS 需求高達 46 萬片晶圓,正是 Google 尋求第二封裝來源的結構性動機;若 EMIB-T 良率不如預期,Google 保留 CoWoS 作備案(BigGo 財經)。
| 項目 | 2026 年出貨(估計) | 2027 年出貨(估計) | 備註 |
|---|---|---|---|
| TPU v8 整體 | 約 402 萬顆 | 約 910 萬顆 | 年增 +126% |
| v8t(聯發科,推論) | — | 約 360 萬顆 | 2027 年出貨目標 |
| v8i / Sunfish(博通,訓練) | — | 約 550 萬顆 | 2027 年出貨目標 |
資料來源:經濟日報(2026 年 10 月 7 日)。數字為供應鏈估計值。
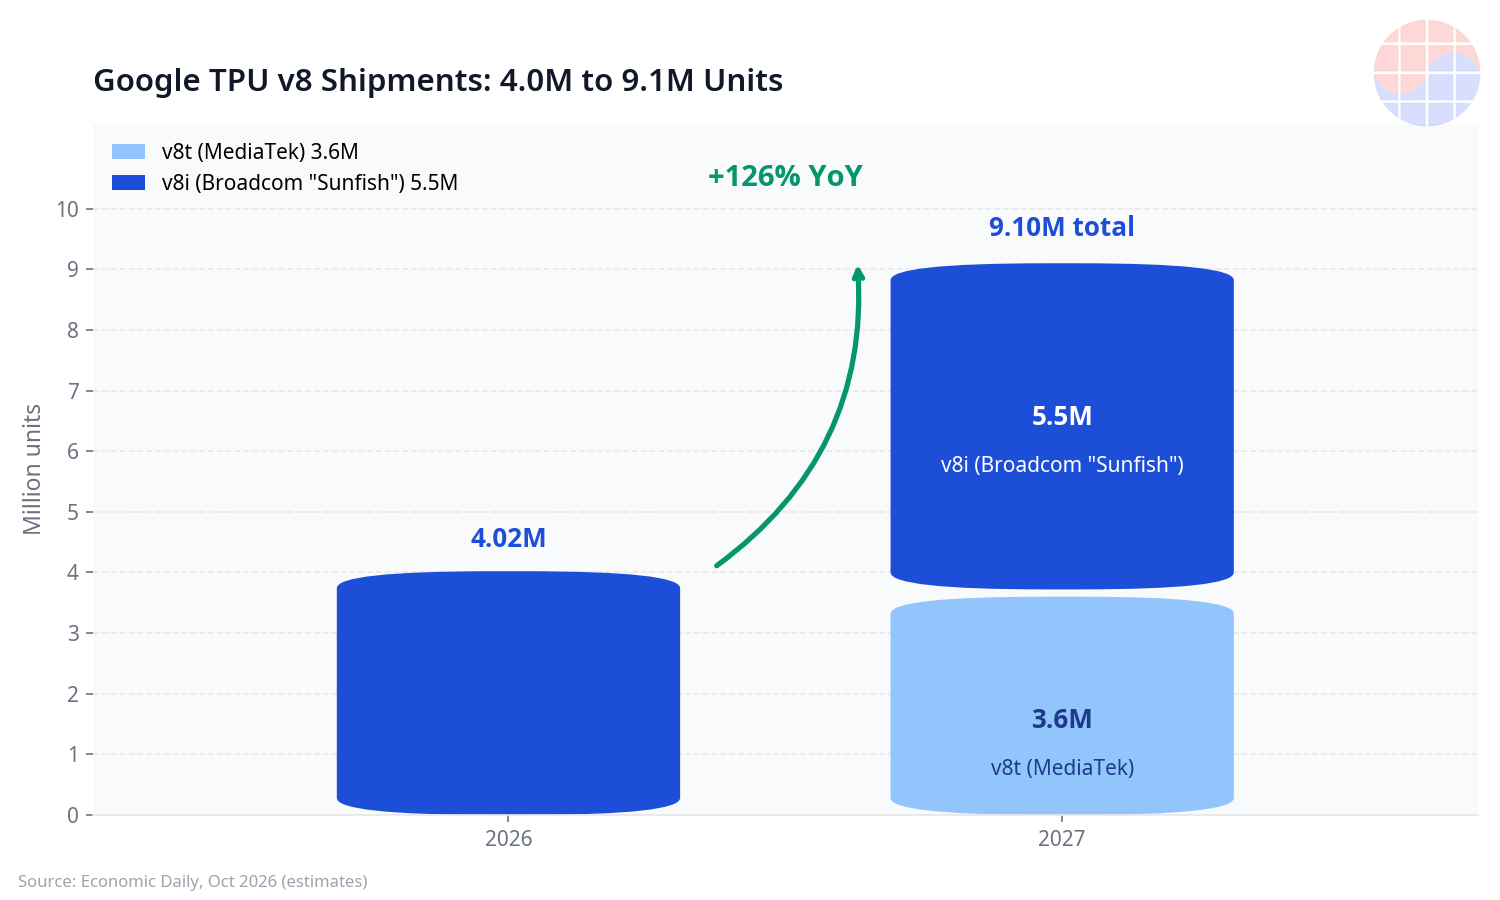
圖 1:TPU v8 出貨量爬坡(2026 年約 402 萬顆 → 2027 年約 910 萬顆,年增 126%)。
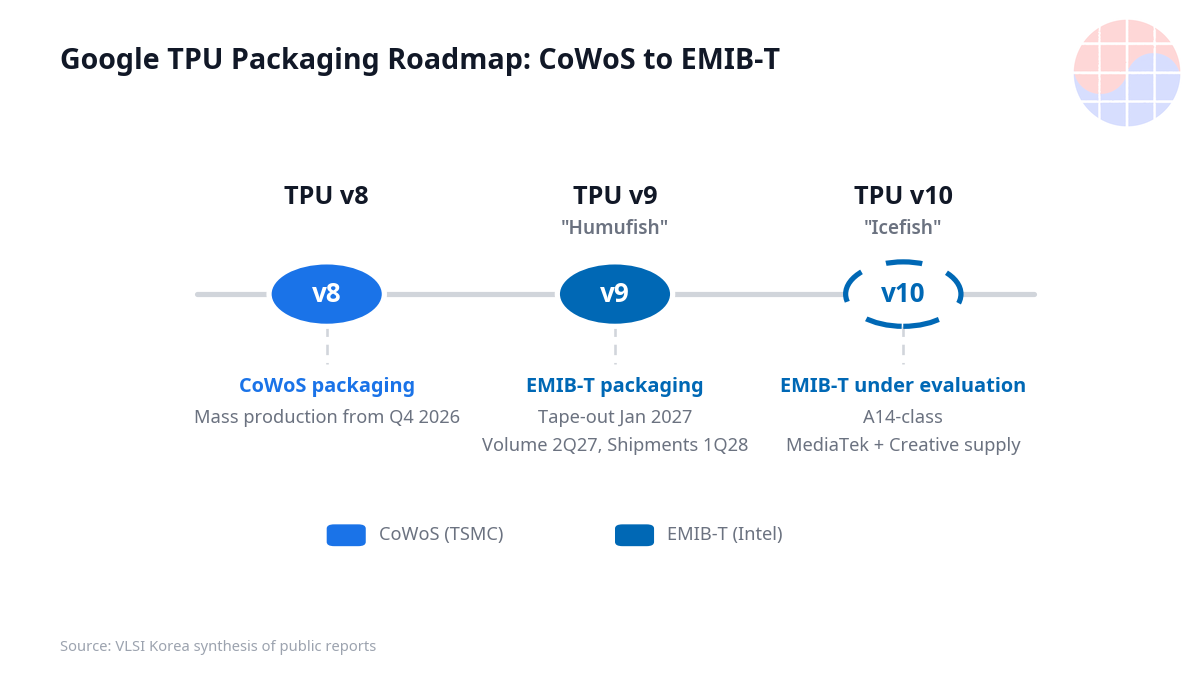
圖 2:TPU 世代路線圖(v8 CoWoS 2026 年第四季量產 → v9 Humufish 2027 年 1 月 tape-out → v10 Icefish A14 等級評估 EMIB-T)。
VLSI's View
結構性意涵:這是先進封裝「單一霸權」鬆動的第一個裂縫。CoWoS 的瓶頸敘事——交期超過 12 個月、矽中介層吃掉近半封裝成本、光罩尺寸限制裸晶規模——一直是 CSP 自研 ASIC 最大的非製程風險。勝負不在技術白皮書,而在良率爬坡曲線:45–50% 對 ~98% 的落差,反映的是「工程樣品良率」與「量產基板良率」兩種語境的混淆。
贏家與輸家:短線贏家是 Intel 封裝事業與 EMIB 供應鏈;中線贏家是聯發科,v9 若 100% 由其承接,等於從配角變主角。輸家候選是「CoWoS 產能溢價」敘事本身:若 EMIB-T 證明可行,其他 CSP 將跟進,台積電先進封裝定價權被稀釋。
韓國視角:v8 出貨年增 126%,無論封裝路線如何,TPU 搭載的 HBM 來自 SK 海力士與三星——這是 HBM 需求的強訊號。EMIB-T 為下一代 HBM 而設計,HBM 的 I/O 規模越大,封裝選擇越關鍵;「CoWoS 不是唯一答案」的敘事,正是三星代工向 CSP 推銷 I-Cube / X-Cube 的現成論據。
Chase's Take:市場低估了這件事的象徵意義,卻高估了它的短期財務影響。我的判斷:2027 年是過渡年,CoWoS 照樣滿載;2028 年起,先進封裝定價權將從單一供應商轉向多源競爭——那才是結構性轉折點。
Outlook
- 2026 年 11 月:v9 樣品是否如期交付——驗證 EMIB-T 工程可行性的第一個硬指標。
- 2027 年 1 月:tape-out 節點,關注是否有二次延遲。
- 2027 年上半年:EMIB-T 基板良率爬坡,決定 2Q27 量產目標是否成立。
- 2027–2028 年:Google–Anthropic 多 GW 部署;v10 "Icefish" 與 "Merope" 的封裝選擇將決定 EMIB-T 是單一專案還是長期路線。
常見問題(FAQ)
Q1:EMIB-T 和 CoWoS 最大的技術差異?
A:CoWoS 把所有裸晶放在光刻級大型矽中介層上,受光罩尺寸限制;EMIB 只在需要互連處嵌入小型矽橋,無光罩尺寸上限。EMIB-T(T 代表 TSV)再加入垂直供電與整合電容,專為下一代 HBM 設計。
Q2:為什麼 Google 要換掉 CoWoS?
A:交期超過 12 個月威脅出貨時程;矽中介層佔封裝成本 40–60%,EMIB-T 估計可降低約 50% 封裝成本;大型加速器裸晶逼近光罩極限,EMIB 擴展性更佳。若良率不如預期,Google 保留 CoWoS 作備案。
Q3:良率 45–50% 和 ~98%,哪個可信?
A:兩者可能描述不同階段:前者是券商報告(2026 年 10 月 13 日)的當前基板量產良率;後者可能指工程樣品或特定步驟良率。關鍵是 2027 年上半年爬坡是否達標。
Q4:對韓國半導體產業的影響?
A:v8 出貨年增 126% 是 HBM 需求強訊號,SK 海力士與三星直接受益。「CoWoS 不是唯一答案」的敘事,有利於三星代工向 CSP 推銷 I-Cube / X-Cube 先進封裝。
註:本文引用的良率、成本降幅、出貨量及博通 AI 半導體營收(約 167 億美元)均為媒體或券商供應鏈報告的估計值,未經 Google、Intel 或相關公司官方證實,實際數字以官方公告為準。


