VLSI Korea
Market Bulletin:封装营收增长51% — ASE达47.4亿美元,后段制程同步扩张
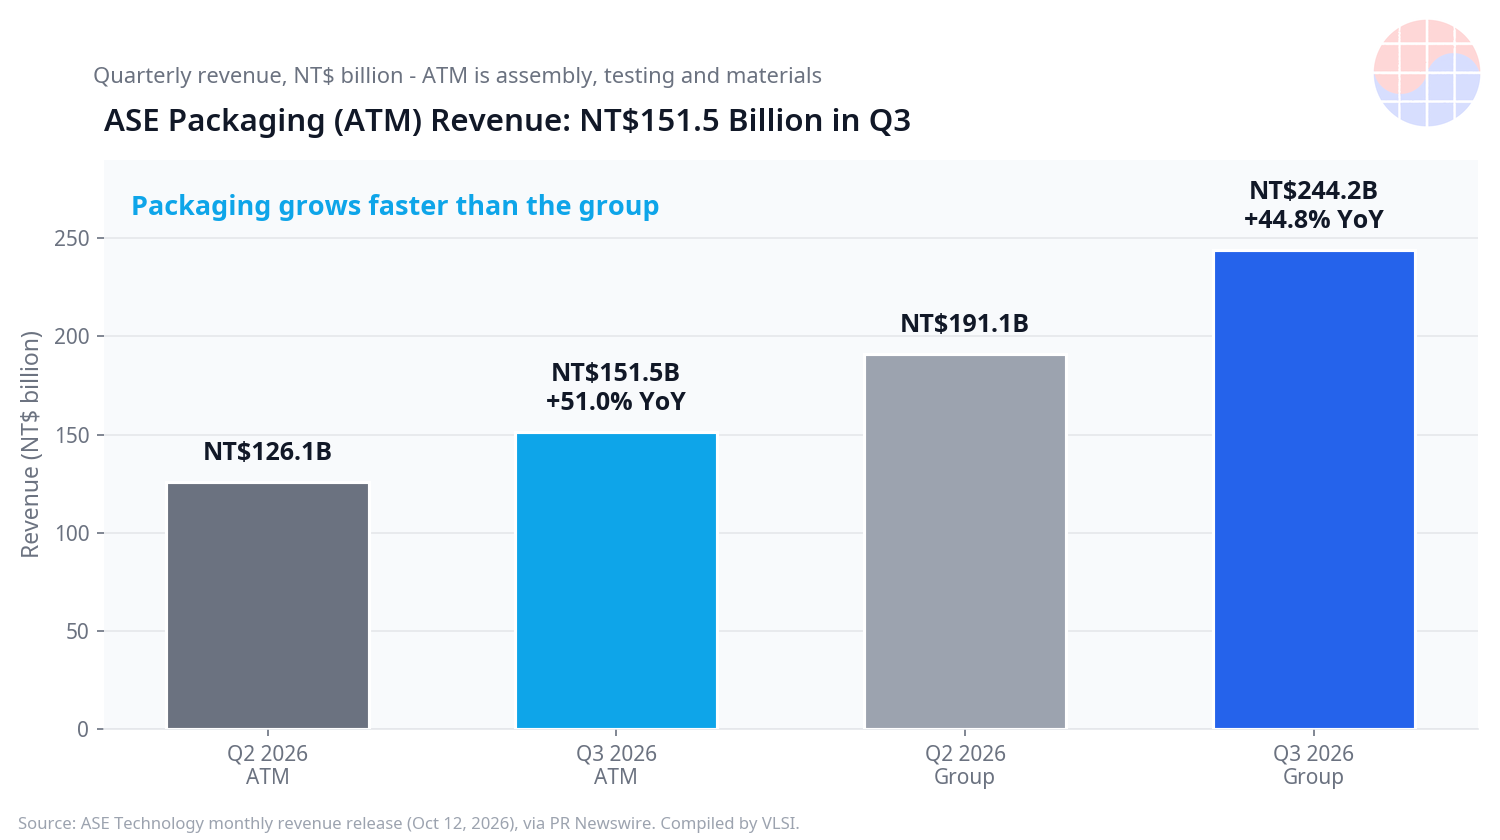
ASE的封装测试(ATM)营收在2026年第三季度达47.4亿美元,同比增长51.0%,高于集团的44.8%。ASE将2026年资本支出上调至105亿美元。本文整理后段制程与前段制程同步扩张的结构。


众人紧盯的瓶颈是晶圆厂,但数字显示后段制程正以相同速度扩张。 ASE Technology在2026年第三季度的组装、测试与材料(ATM)营收为新台币1,514.9亿元(47.4亿美元),环比增长20.1%,以新台币计同比增长51.0%(以美元计同比增长40.6%),集团营收则同比增长44.8%至新台币2,441.6亿元(76.4亿美元) (ASE Technology月营收,2026年10月12日)。封装不再是制造之后廉价的后处理工序。ASE的先进封装事业正以高于2026年35亿美元目标的速度运行,全年资本支出已上调至105亿美元,接近2025年55亿美元的两倍。
Key Highlights
- ATM同比增长51.0%: ASE的ATM营收在2026年第三季度达新台币1,514.9亿元(47.4亿美元),以新台币计同比增长51.0%,以美元计同比增长40.6%,占集团营收约62%,且集团同比增加的营收中约三分之二来自ATM (ASE月营收分析,2026年10月12日)。
- 9月确认运行水平: 9月ATM营收为新台币526.7亿元(16.6亿美元),同比增长50.5%;集团9月营收为新台币881.3亿元(27.8亿美元),同比增长45.5% (ASE Technology,2026年10月12日)。
- LEAP领先计划: ASE先进封装事业LEAP的2026年营收正以高于35亿美元目标的速度运行,该目标已由26亿美元以上上调。全年资本支出规划为105亿美元,高于2025年的55亿美元,共有13个新建项目与8个扩建项目进行中 (ASE资本支出与LEAP更新,2026年10月)。
- Amkor的创纪录季度: Amkor在2026年第二季度营收达19.0亿美元创历史新高,同比增长26%,毛利率由12%扩大至16.8%,净利润由5,400万美元增至1.74亿美元,先进产品营收为15.6亿美元。第三季度指引为营收19.5亿至20.5亿美元、毛利率18.5%至19.5%,全年资本支出为25亿至30亿美元 (Amkor 2026年第二季度业绩,经Zacks,2026年)。
- 基板获得31.4亿美元的投票: Samsung Electro-Mechanics将投资4.27万亿韩元(31.4亿美元)扩大世宗厂的FC-BGA基板产能,为公司史上最大的单一产品资本支出,期间为2026年9月至2028年5月,量产自2028年9月开始 (Korea Times,2026年9月28日)。
Market Update
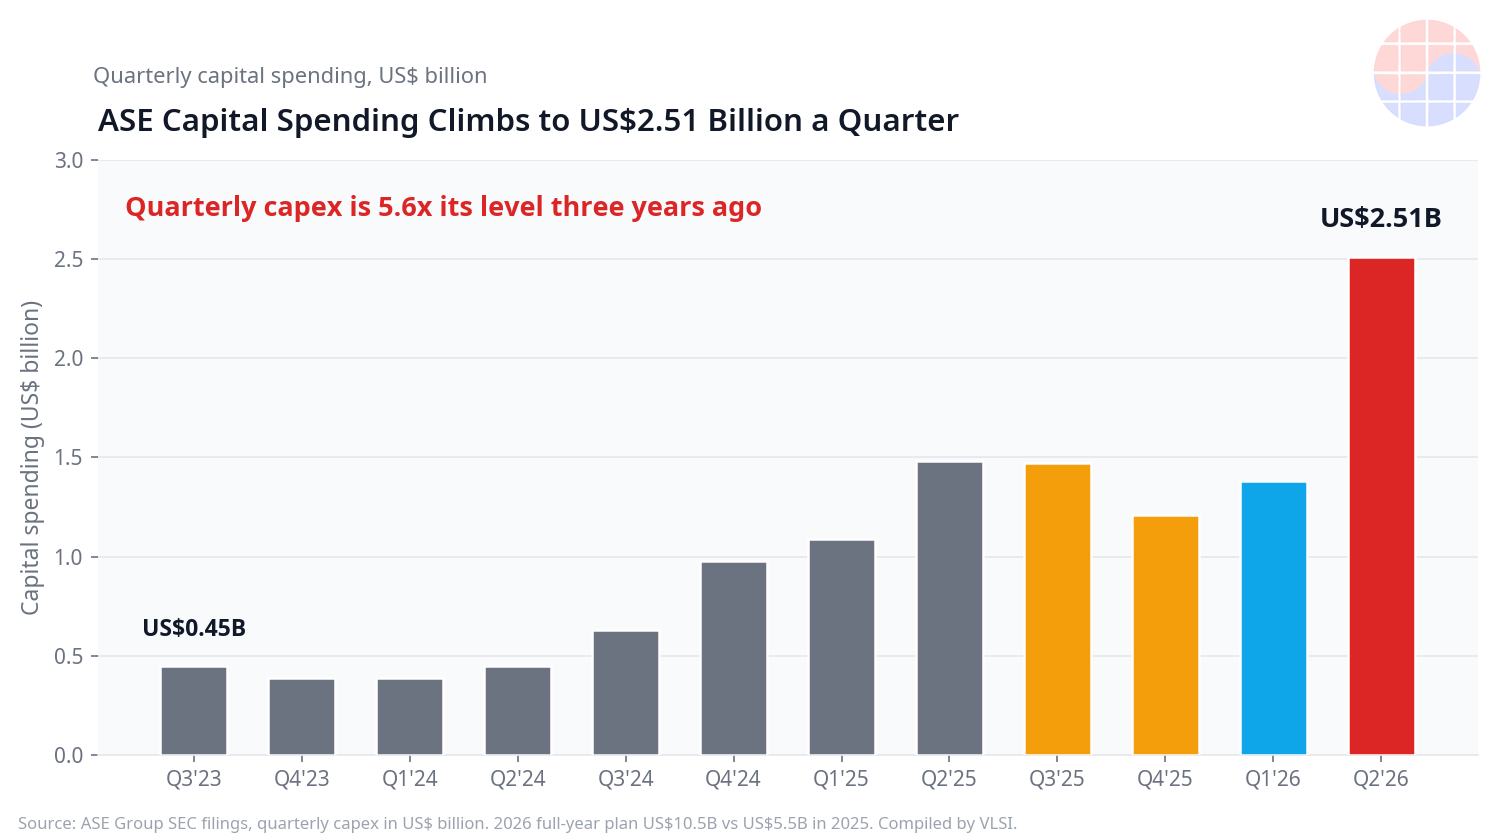
比增长率本身更重要的是结构。ATM在新台币与美元两种口径下都比集团增长得更快,且2026年第二季度ATM毛利率达27.3%,远高于集团的21.0% — 这表示推升盈利的不只是量,还有封装产品组合。资本支出以现金讲述同一个故事: ASE在2026年第二季度单季支出25.1亿美元,是2023年第三季度4.5亿美元的5.6倍。产能以13个新建项目加上8个扩建项目成批增加,承担2028年与2029年部分年度的供给。因此9月ATM环比增速放缓至2.7%,与同比增速维持在50%以上并不矛盾 — 封装产能是以台阶方式上线的。
| 一年前 / 原先计划 | 目前 (已公布或规划) | |
|---|---|---|
| ASE ATM营收 (第三季度) | 约新台币1,003亿元 (2025年第三季度,由增长率推算) | 新台币1,514.9亿元 (47.4亿美元),同比增长51.0% |
| ASE集团营收 (第三季度) | 约新台币1,686亿元 (2025年第三季度,由增长率推算) | 新台币2,441.6亿元 (76.4亿美元),同比增长44.8% |
| ASE 2026年资本支出规划 | 2025年执行55亿美元 | 2026年规划105亿美元 |
| ASE LEAP先进封装 | 目标26亿美元以上 | 以高于2026年35亿美元目标的速度运行 |
| Amkor营收 / 毛利率 | 15.1亿美元,12% (2025年第二季度) | 创纪录19.0亿美元,16.8% (2026年第二季度) |
| Amkor亚利桑那园区 | 第一期:无尘室33,000平方米 | 第二期再增60,000平方米,总规划约120亿美元 |
ASE数字来自公司未经审计的月营收公告(2026年10月12日),去年同季数值由已公布增长率推算。LEAP与资本支出规划依2026年10月ASE的披露。Amkor数字来自2026年第二季度业绩(2026年7月)。资本支出规划与指引并非已实现业绩。
Amkor显示这不是单一公司的季度表现,而是产业格局。受数据中心需求带动,其计算(Computing)营收在2026年第二季度创历史新高,采用高密度扇出(HDFO)的新数据中心CPU方案开始放量,管理层预期第三季度计算营收将环比增长近30%。工厂产能利用率已由50%多升至70%多,而客户承诺早已超过第一期规划33,000平方米的亚利桑那园区,第二期再增60,000平方米,总投资规划达约120亿美元。再往下一层,基板正以战略资产的规格获得资金: Samsung Electro-Mechanics在世宗投入31.4亿美元扩充FC-BGA,明确瞄准以长期协议锁定的AI服务器需求。
VLSI's View
封装如今位于关键路径之上,而不是其后。 AI加速器在晶圆离开晶圆厂时并非成品,它还需要中介层或先进基板、HBM堆叠的放置与键合,以及最终测试 — 每一步都是必须提前数年建好的产能。当ATM增长51%的同时,TSMC的晶圆营收靠2nm组合增长,这是在两个不同站点量测同一波浪潮: 前段与后段同步扩张,任何一端都可能卡住服务器出货。
韩国的视角通往基板与存储封装。 Samsung Electro-Mechanics在2028年5月之前于世宗FC-BGA投入公司史上最大的单一产品投资31.4亿美元,是韩国在芯片与电路板之间那一层买下位置的动作。HBM也是同一逻辑: 每一个HBM堆叠在成为存储产品之前,先是先进封装产品。把封装与基板视为廉价后段工序的韩国供应商,将错过利润移动的方向 — ASE的ATM毛利率27.3%已远高于集团平均。
如今的限制是执行,而不是需求。 ASE自己把上限定义为21个项目中设备安装的速度。对做过芯片实现的人而言,这是熟悉的形状: 当产能利用率上升、日程取决于设备到货与无尘室就绪时,交期是以台阶而非平滑方式拉长。买方应把月度ATM的平坦读作产能批次正在上线,而不是需求信号。
Chase's Take: 在物理设计中,我们以高昂代价学到这一课: 设计不是综合结束就结束,而是要收敛时序、通过DRC并完成tape-out才算结束。AI硅芯片面对同样的定义问题。晶圆在经过封装与测试、变成可出货的加速器之前,只是库存,不是运算。市场仍把晶圆厂工序定价为正文、把后段定价为注脚; ASE一年之内多投入50亿美元资本支出,说明注脚正在变成正文的一个章节。
Outlook
- 10月29日ASE第三季度业绩: 利润率与LEAP营收的披露,将检验51%的增长是否按指引转化为盈利。
- 第四季度月营收: 随着新产上线,ATM是否由9月的环比增长2.7%重新加速。
- Amkor第三季度业绩: 营收19.5亿至20.5亿美元、毛利率18.5%至19.5%的指引,将直接显示先进封装的定价能力。
- 2027年LEAP目标: ASE目标在2027年将先进封装营收大致翻倍;105亿美元资本支出规划是否维持或再上调,是观察重点。
FAQ
ASE的封装事业增长有多快? ASE的组装、测试与材料(ATM)营收在2026年第三季度为新台币1,514.9亿元(47.4亿美元),以新台币计同比增长51.0%,以美元计同比增长40.6%,高于集团营收44.8%的增幅 (ASE Technology,2026年10月12日)。
LEAP是什么,规模多大? LEAP是ASE为AI与高性能计算芯片设立的先进封装事业。其2026年营收以高于35亿美元目标的速度运行,该目标由26亿美元以上上调,ASE并目标在2027年将其大致翻倍 (ASE,2026年10月)。
封装企业正在投资多少? ASE规划2026年资本支出105亿美元,接近2025年55亿美元的两倍。Amkor预计2026年投入25亿至30亿美元,亚利桑那园区总规划约120亿美元; Samsung Electro-Mechanics在FC-BGA基板投入31.4亿美元 (各公司披露,2026年)。
先进封装为何对AI服务器重要? AI加速器把大型处理器芯片与HBM存储堆叠结合在中介层或先进基板之上。在封装与最终测试完成之前,已制造的晶圆无法作为可运作的加速器出货,因此后段产能直接决定AI服务器的供给。
📩 订阅 VLSI Korea 电子报
每日半导体深度分析,第一时间发送到您的邮箱。免费订阅。