 VLSI Korea
电力是新的护城河:AI数据中心电力瓶颈与韩国电力设备三巨头的机遇
AI基础设施的瓶颈已从芯片转向电力。预计2030年数据中心用电达945 TWh,美国并网排队2,285 GW,变压器交期长达144周。本文用数字解读收取时间价格的韩国电力设备三巨头的在手订单。


30秒摘要
AI基础设施竞争的瓶颈已从芯片转向电力。全球数据中心电力消费将从2024年的415 TWh增至2030年的约945 TWh,增幅超过一倍(国际能源机构,2025-04-10基准)。在美国,已有2,285 GW的发电与能源项目积压在并网排队中(2026-04-07发布资料基准),大型变压器的交期已从2022年的约100周延长至128至144周。芯片可以用钱买到,电力只能用时间买到。韩国电力设备三巨头正是收取这份时间价格的一方。HD现代电气的在手订单在2026年第二季度末达到69亿美元,创历史新高;晓星重工重工部门的在手订单在2026年上半年末达到11.8万亿韩元。
Background:瓶颈正在转移
长期以来,AI数据中心竞争的叙事一直是GPU争夺战。但进入2025年之后,一线的用语已经改变。超大规模云服务商的高管在业绩发布和采访中反复提到的词,不再是芯片,而是电力(power)、并网(interconnection)和交期(lead time)。这背后是需求曲线的斜率。根据国际能源机构(IEA)于2025-04-10发布的《Energy and AI》报告,全球数据中心电力消费将从2024年的约415 TWh(约占全球电力消费的1.5%)增至2030年的约945 TWh。美国数据中心电力消费到2030年将达到约425 TWh,较2024年增长130%以上,仅这一增量就解释了美国整体电力需求增量的约一半。
供给侧跟不上这一斜率。建设发电站的时间、连接输电网的时间、等待变压器和开关设备交付的时间,都比需求增长更慢。根据美国劳伦斯伯克利国家实验室(LBNL)于2026-04-07发布的《Queued Up 2026》资料,截至2025年底,美国并网排队中已积压2,040 GW发电项目和750 GW储能项目,其中与AI数据中心负荷直接相关的太阳能、储能和天然气合计达2,285 GW。而在2025年全年,排队项目中真正实现商业运营的仅约23 GW。排队实际上已变成以年为单位的等待。
Deep Dive 1:需求——945 TWh这个数字的分量
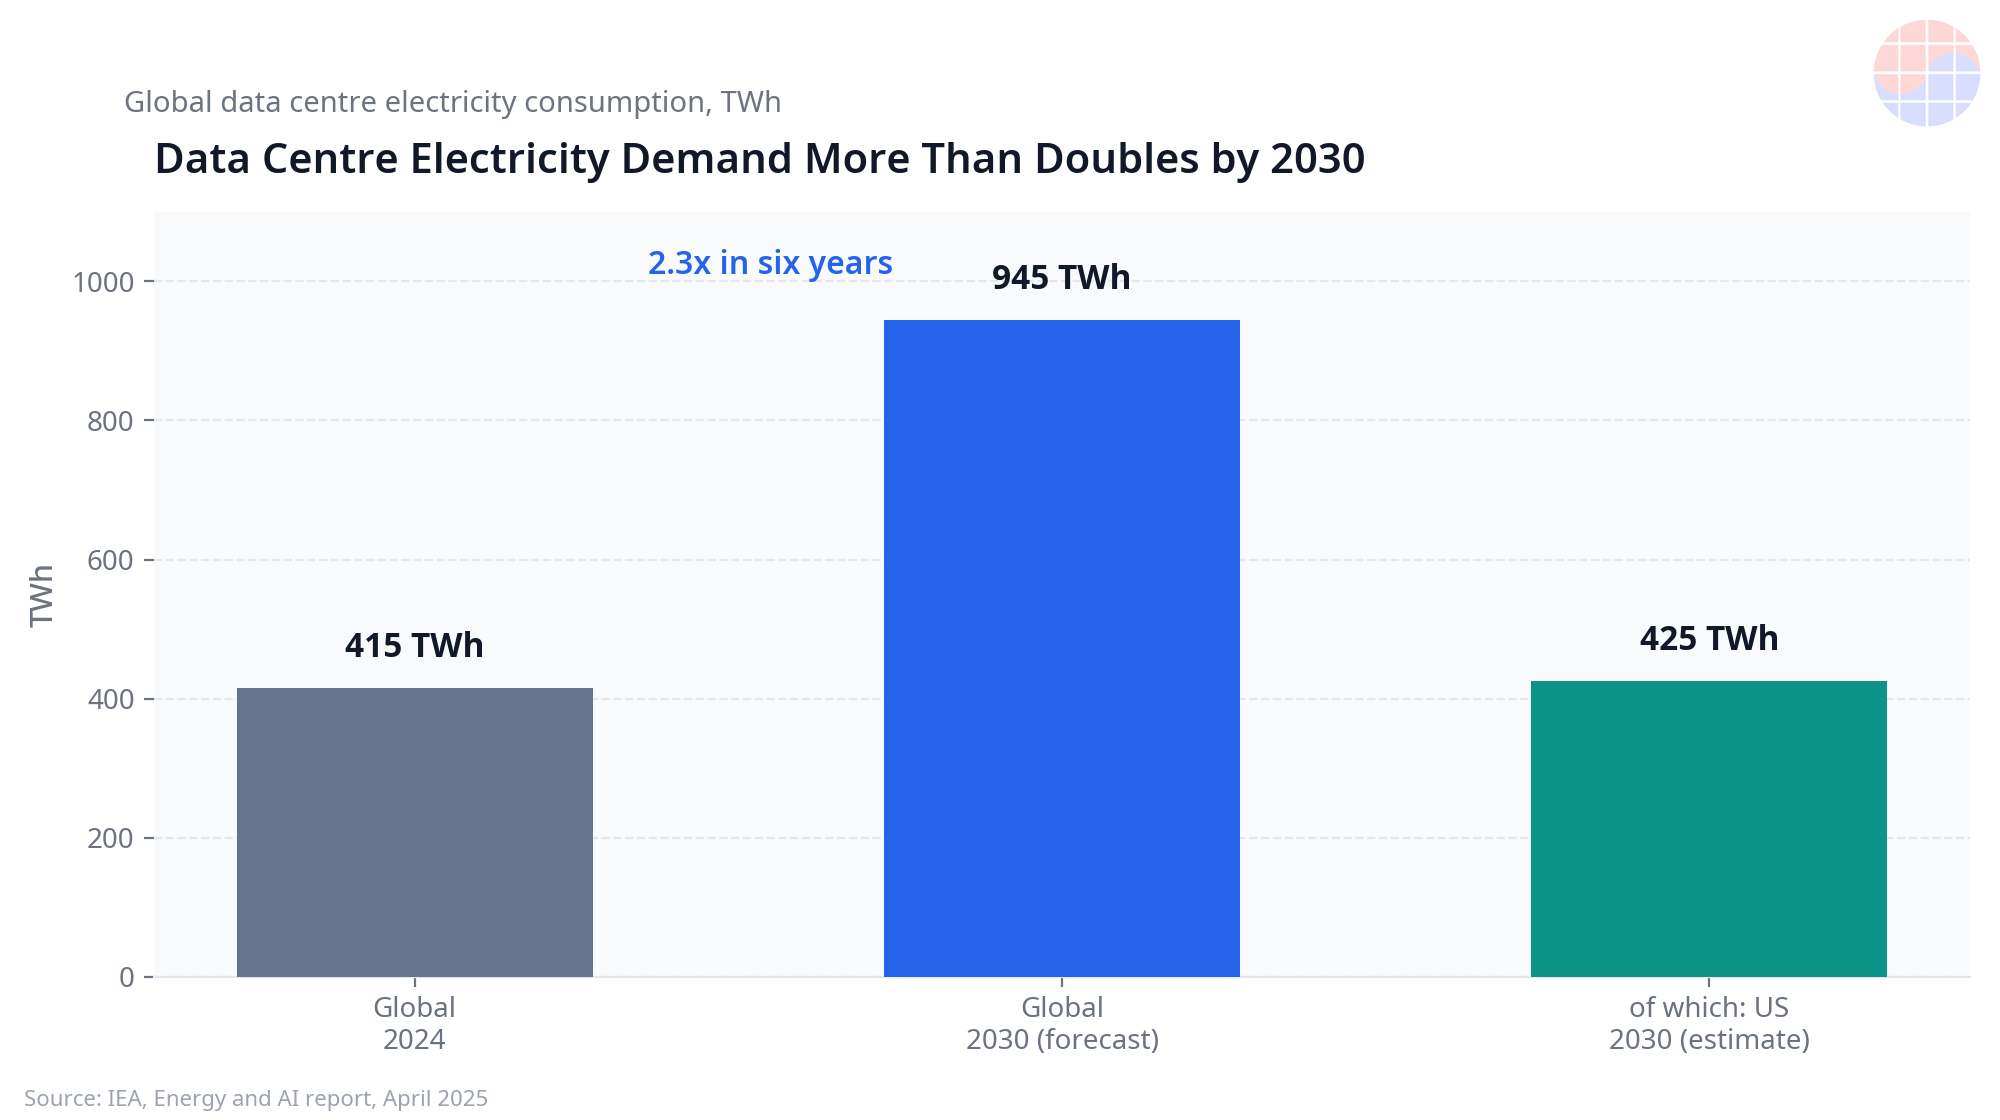
把数字换成直观感受。2030年数据中心约945 TWh的电力消费,相当于日本全年的电力消费规模。增量的核心是AI。同样根据IEA报告,数据中心电力需求的增长将由可再生能源和天然气共同承担,核电(包括SMR)的实质贡献将在2030年之后。短期内缓解瓶颈的手段,归根结底是天然气和电网设备。
需求的性质也发生了变化。过去数据中心的负荷相对平稳,但AI训练集群会形成大规模GPU同时运行、同时停机的模式。对电力公司而言,用电的模式与用电的总量同样重要,这也同步拉动了变压器、断路器、无功补偿装置等电网设备的需求。如今建设一座数据中心,已不再只是建筑和服务器的问题,而是如何将一个发电站级别的负荷安全接入电网的问题。
Deep Dive 2:供给——变压器144周,燃气轮机争夺2030年槽位
供给瓶颈的象征是变压器。根据行业调查(2026年发布资料基准),大型变压器的平均交期已从2022年的约100周延长至2024年底的128至144周,另有调查显示发电用升压变压器的交期最长超过180周。开关设备的交期也被报道最长达90周。考虑到数据中心的建设周期通常为18至24个月,变压器订单已成为决定整个项目进度的关键路径。
发电侧同样如此。GE Vernova在2026-04-22的业绩发布中表示,大型燃气轮机的在手订单和预订槽位已从第一季度末的83 GW,走在2026年内达到100 GW的路径上。业界普遍观察认为,燃气轮机槽位的竞争已经延伸到2029至2030年的交付批次。在核电方面,Constellation与Meta签署的20年长期购电协议(2025-06-03发布,伊利诺伊州核电站1,121 MW)是一个标志性事件。AI负荷整站签约现有核电站的时代已经开启,这表明即便没有新建项目,已确定的无碳电力本身也已成为稀缺资产。
Deep Dive 3:韩国电力设备三巨头——收取瓶颈价格的一方
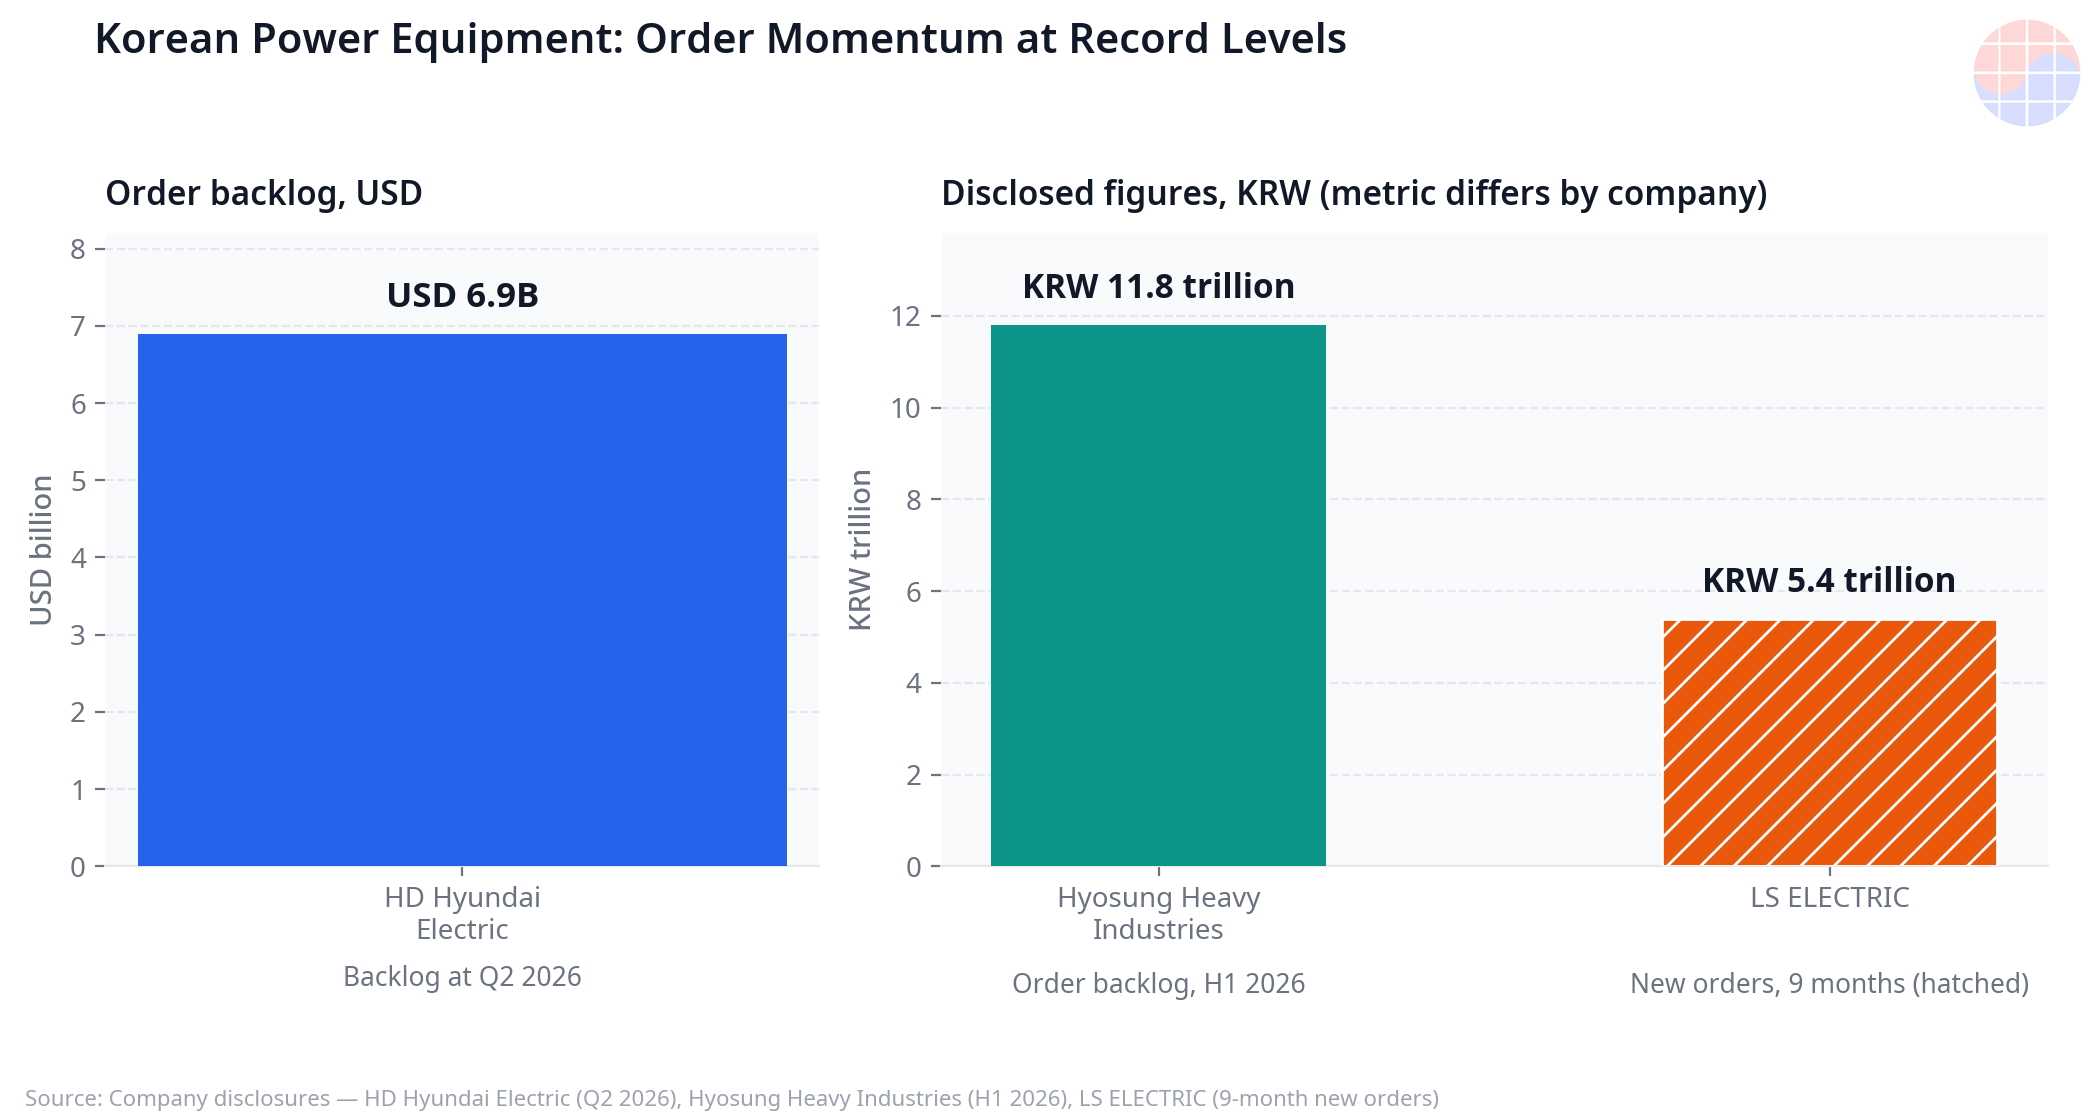
这一瓶颈的受益者分布在不同地区,但韩国企业的存在感尤为突出。北美变压器市场处于结构性供应不足状态,仅靠美国本土产能无法满足需求。韩国三巨头2026年的指标用数字说明了这一点。
- HD现代电气:2026年第二季度销售额为1.1470万亿韩元(同比增长18.9%),营业利润为3,372亿韩元(增长47.2%,营业利润率29.4%)(2026-07-24披露基准)。在手订单达到69亿美元,创历史新高。阿拉巴马变压器工厂的扩建正以2026年内投产为目标推进,公司将北美超高压变压器需求作为扩建的依据。
- 晓星重工:2026年上半年重工部门在手订单达到11.8万亿韩元(2026-08金融监督院电子披露基准),据报道,孟菲斯超高压变压器工厂在2026年完成扩建后,将具备美国最大级别的产能。美国本地生产基地正成为同时应对关税和交期问题的解法。
- LS ELECTRIC:2026年1至9月新增订单约5.4万亿韩元,仅用三个季度就超过了公司给出的全年指引(5万亿韩元)(2026年季度报告基准)。公司表示,增长由面向北美大型科技公司数据中心的电力基础设施订单拉动。得克萨斯生产基地的投资也已通过2026年上半年披露得到确认。
三家公司的共同点是,重心正从在韩国生产、向美国出口,转向在美国生产、在美国销售的本地化生产。变压器重量大、易损坏,且规格因电网而异。本地产能和认证业绩本身就是进入壁垒,而且一旦进入电网,这类设备更换周期长达数十年,已安装基础会带来后续订单。
Deep Dive 4:韩国国内需求——不能只看出口
同样的等式也在韩国国内发挥作用。集中在首都圈的数据中心负荷正面临输电网余量不足的问题,随着2024年《分布式能源激活特别法》实施,电力系统影响评估体系全面落地,新建数据中心的并网审查比以往更加严格(制度实施基准)。即便通过评估,到实际并网的时间仍是另一个问题。国内需求方感受到的瓶颈,与美国超大规模云服务商感受到的瓶颈本质相同。电网余量不是免费的,它会成为先 확보者手中的资产。
从这一点看,韩国电力设备三巨头在国内的地位也值得重新审视。在国内电网投资扩大的阶段,在北美得到验证的超高压变压器和开关设备交付业绩,在国内采购中同样是可信资产。这是出口市场赚取的瓶颈溢价与国内电网现代化需求相遇的节点,也意味着三巨头的中长期需求基础并非只有北美单一市场。当然,国内电网投资带有较强的公共采购性质,利润结构与北美民间需求不同。但从订单量的稳定性来看,两者具有互补性。
Chase's Take
如果把电力瓶颈看作暂时性的供应不足,那就看错了。这里有三个结构性原因。第一,需求的合同结构已经改变。超大规模云服务商不再现货采购电力,而是通过20年期的PPA、核电站整站签约、燃气轮机槽位预订等方式,将电力作为资产来 확보。第二,供给的时间常数很长。半导体晶圆厂2至3年就能建成,但输电网仅审批就需要数年,变压器工厂的扩建也受制于熟练人力和铁芯硅钢片的供应。第三,瓶颈的位置是分散的。发电、输电、变电、配电,任何一个环节单独打通,都无法解决整体问题。
从投资视角看,核心问题是谁拥有瓶颈的定价权。GPU时代的定价权属于设计公司和晶圆代工企业。电力时代的定价权属于能够缩短交期的一方,也就是已经拥有在手订单和本地产能的设备企业。韩国三巨头的营业利润率(例如HD现代电气2026年第二季度的29.4%)大幅高于制造业平均水平,表明它们已经把瓶颈溢价反映到了价格中。风险同样明确。如果数据中心投资放缓,在手订单将面临取消压力,中国产变压器和零部件的迂回流入,以及美国本土竞争对手的扩产,都可能侵蚀溢价。不过,并网排队这道时间之墙本质上是顺序问题,而不是价格问题,仅靠短期价格竞争难以突破。
Implications
- 超大规模云服务商:电力保障决定选址战略。在芯片采购之外,并网时点决定数据中心投运日期的时代,电力采购部门实际上已经成为战略部门。
- 电力设备企业:在手订单的质量变得重要。取消条款、价格调整条款和本地生产占比,会让同样规模的在手订单产生不同的价值。对韩国三巨头而言,北美本地化的速度就是估值本身。
- 韩国政策与产业:国内数据中心同样会撞上这道墙。针对首都圈集中负荷的电力系统影响评估体系已随2024年《分布式能源激活特别法》实施而全面落地(制度实施基准),但通过评估并不等于保证并网。能否将出口赚取的瓶颈溢价回流到国内电网投资,将是下一项课题。
- 投资者:需要扩大AI受益股的定义。沿着瓶颈从芯片到服务器再到电力的迁移轨迹看,在市场关注度较低的领域,仍会出现利润增长率较高的企业。
本文数据基于各机构和企业的披露及发布资料(基准日期已在正文中注明),预测值可能因各来源的假设不同而有所差异。
FAQ
Q1. AI数据中心电力需求增长有多快? 根据国际能源机构(2025-04-10)数据,全球数据中心电力消费预计将从2024年约415 TWh增至2030年约945 TWh。美国同期增长130%以上,达到约425 TWh。
Q2. 为什么变压器会成为瓶颈? 因为大型变压器的交期已从2022年约100周延长至128至144周(根据2026年发布的行业调查基准)。其交期已超过数据中心的建设周期(18至24个月),成为项目进度的关键路径。
Q3. 韩国电力设备企业的业绩依据是什么? HD现代电气披露2026年第二季度在手订单为69亿美元(历史新高),营业利润率为29.4%;晓星重工2026年上半年重工部门在手订单达11.8万亿韩元;LS ELECTRIC在2026年1至9月新增订单约5.4万亿韩元。
Q4. 这一瓶颈何时能缓解? 普遍认为短期内难以缓解。截至2025年底,美国并网排队规模为发电2,040 GW(2026-04-07发布),燃气轮机槽位已竞争至2029至2030年交付批次。即便设备扩产效果全面显现,主流观察也认为要到2028年之后。
Sources
- 国际能源机构《Energy and AI》报告 (2025-04-10): https://www.iea.org/reports/energy-and-ai
- LBNL《Queued Up 2026》(2026-04-07): https://emp.lbl.gov/queues
- HD现代电气2026年第二季度业绩披露 (2026-07-24): https://www.hd-hyundaielectric.com
- 晓星重工电子披露 (2026-08): https://dart.fss.or.kr
- LS ELECTRIC 2026年季度报告: https://www.ls-electric.com
- GE Vernova 2026年第一季度业绩 (2026-04-22): https://www.gevernova.com
- Constellation与Meta 20年PPA发布 (2025-06-03): https://www.constellationenergy.com
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


